美股日报|苹果市值破5万亿美元,微软、亚马逊大涨超6%,油价暴跌8.5%(11月5日)


- 核心观点:民主党"蓝色浪潮"横扫国会消除政策尾部风险,叠加伊朗战争可能收尾导致油价崩跌,市场交易"立法可预期性"而非政策方向;但AI/数据中心链条因地方政治阻力逆势杀跌,加密资产在监管逆风与63亿美元被盗中反弹。
- 关键要素:
- 道指单日涨1,569.40点(+3.03%)创一年新高,VIX跌20.26%至16.61;布伦特原油跌8.46%至94.83美元/桶,为本轮通胀预期回落主因。
- 得州州长由反数据中心候选人拿下,全美29个社区公投限制数据中心,费城半导体指数跌3.13%、CoreWeave跌9.90%,矿企算力股普遍两位数下跌。
- 苹果市值首破5万亿美元(5.08万亿)超越英伟达(4.82万亿),微软涨6.68%创历史新高,呈现"买软件现金流、卖硬件资本开支"风格分化。
- 比特币重回80,518美元(+3.98%),但Binance确认朝鲜黑客盗走63亿美元;《Clarity Act》通过概率大降,行业PAC Fairshake多州失利。
- MSTR持有849,327枚BTC,市值/持币比降至0.88倍(计入67.15亿美元债务后0.98倍),从"溢价买币"转为"折价交易",飞轮前提弱化。
- 美国现货比特币ETF连续三日净流出11.6亿美元,本轮反弹边际买盘来自企业财库与空头回补,非ETF资金。
- 全球同步收紧:欧元区通胀4%创三年新高、ECB 12月加息近乎确定,日本央行释放加息信号,澳洲联储已加息至18年高位。
1. 헤드라인
- 민주당의 '블루 웨이브'가 의회를 휩쓸며 정치적 불확실성 프리미엄이 일시에 청산됐다. 민주당은 상원 7석, 하원 약 30개 선거구, 주지사 5개 직을 뒤집었다(CNBC). 다우지수는 하루 1,569.40포인트(+3.03%) 상승하며 1년 최고치를 경신했고, VIX는 20.83에서 16.61로 하락했다(-20.26%). 시장이 거래한 것은 '입법 예측 가능성'이지 정책 방향 자체가 아니었다.
- '이란 전쟁 종결 가능성' 베팅으로 유가가 폭락했다. 부통령 JD Vance는 공화당 참패의 '진짜 원인'이 이란 전쟁이라고 공개적으로 밝혔고, 브렌트유는 8.46% 하락한 배럴당 94.83달러, WTI는 8.13% 하락한 88.27달러를 기록했으며 장중 9월 4일 이후 최저치를 찍었다. 이는 이번 인플레이션 기대 하락의 가장 직접적인 원인이자 장기 금리 하락의 주된 요인이다.
- AI/데이터센터 체인이 역주행하며 급락해 당일 기술주 내부의 유일한 시스템적 패자가 됐다. 텍사스 주지사 선거에서 민주당 Hinojosa가 승리했고(반'데이터센터 광풍'을 주요 공약으로 내세움), 여기에 전국 최소 29개 커뮤니티가 데이터센터 제한에 찬성하는 주민투표를 실시했다(Decrypt). 필라델피아 반도체지수는 3.13% 하락, 마이크론은 7.00% 하락, CoreWeave는 9.90% 하락했으며, 비트코인 채굴/해시파워 관련주는 전반적으로 두 자릿수 하락률을 기록했다.
- 애플 시가총액이 사상 처음 5조 달러를 돌파하며 엔비디아와 '왕좌 교체'를 완료했다. 애플은 5.31% 상승한 349.51달러에 마감했고, 종가 기준 시가총액은 5.08조 달러로 엔비디아의 4.82조 달러를 넘어섰다(FourWeekMBA). 마이크로소프트는 6.68% 상승해 사상 최고치를 경신했고, 아마존은 6.12% 상승했으며, 두 기업 합산 시가총액은 4,240억 달러 증가했다.
- 암호화폐 자산은 '규제 역풍+63억 달러 도난' 속에서 반등했다. 비트코인은 8만 달러(80,518달러, 24시간 +3.98%)를 회복했으나, Binance는 북한 해커가 가짜 면접을 통해 침투해 63억 달러 상당의 자산을 탈취했다고 확인했고, 업계 최대 정치행동위원회인 Fairshake는 여러 주에서 패배했으며, Clarity Act의 전망은 어두워졌다.
2. 미 증시와 거시경제
2.1 3대 지수와 변동성(2026-11-04 종가, EST)
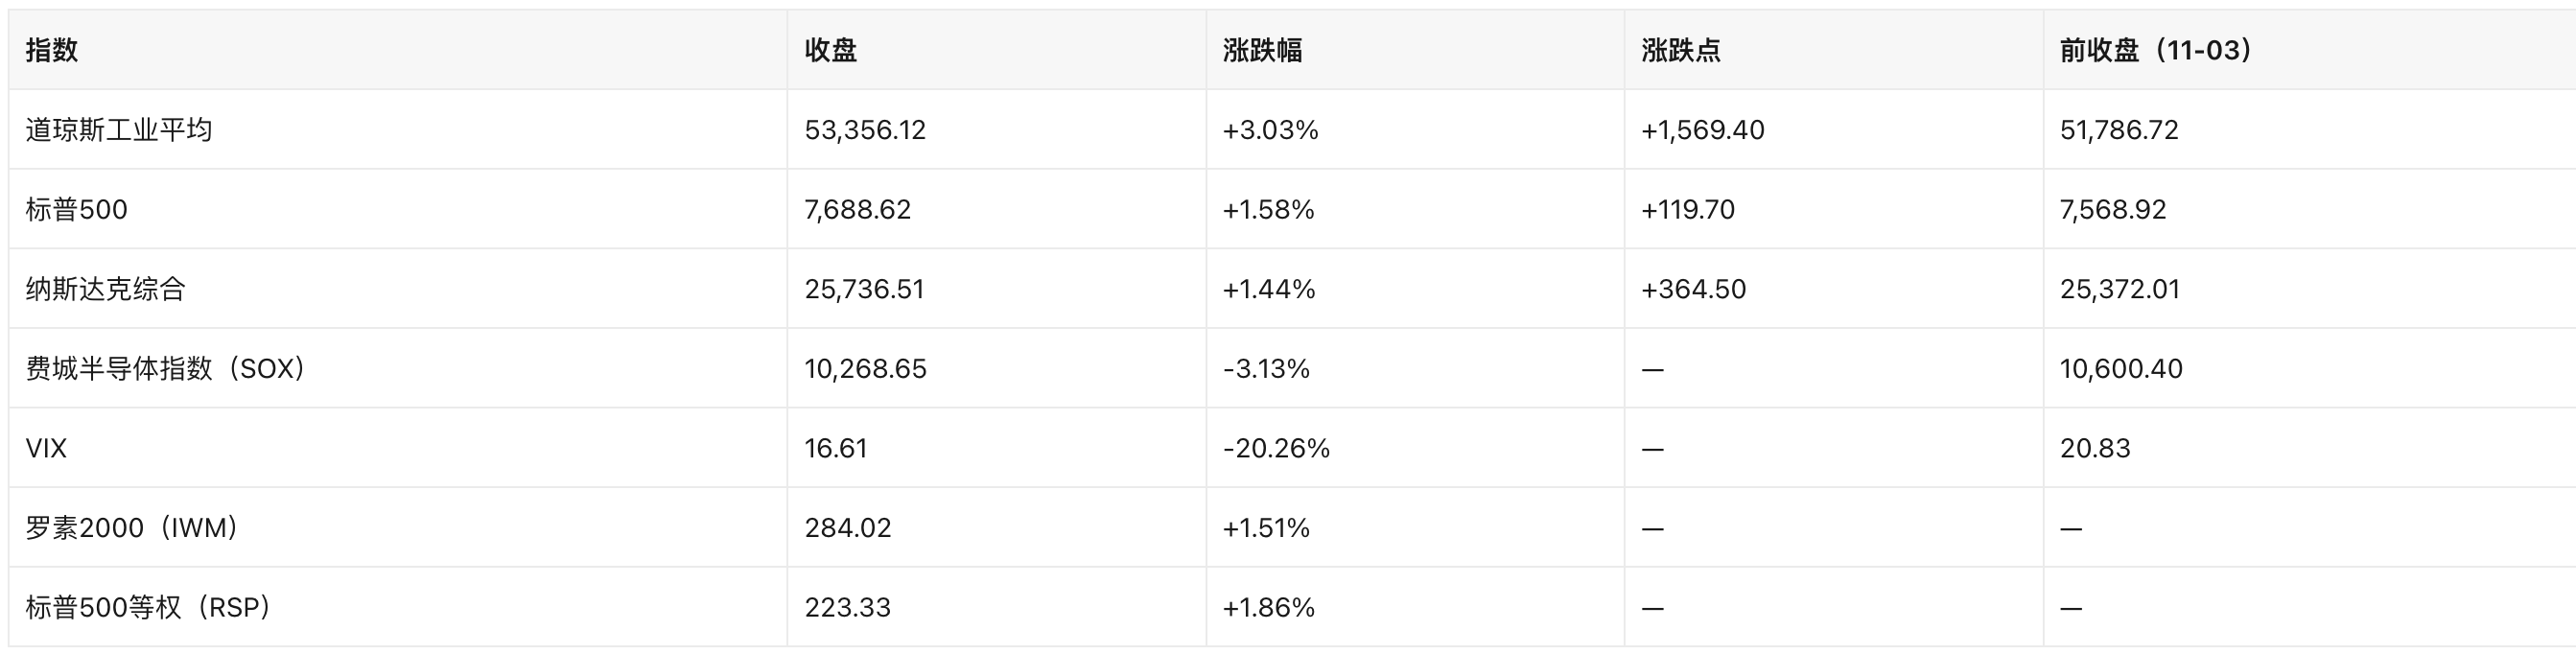
핵심 동인(비중 순):
- 선거 결과 자체: 분점 정부 전망이 현실화되며 증세/규제 극단 시나리오의 테일 리스크가 제거돼 변동성을 억제하고 위험 선호를 끌어올렸다. 다우지수 상승폭이 나스닥을 크게 웃도는 전형적인 '저변동성+경기민감주 비중' 장세였다.
- 유가 폭락: 에너지 섹터(XLE -4.74%)가 최대 하락 요인이었으나, 운송·소비·인플레이션 기대에 대한 긍정적 전이가 에너지주 비중의 영향을 압도했다.
- AI 자본지출 서사의 균열: 반도체(SOX -3.13%), 전력설비 및 데이터센터 운영주가 하락한 반면 대형 소프트웨어/클라우드 기업은 상승하며 뚜렷한 분화를 보였다. 시장은 'AI 수요는 여전하다'와 'AI 인프라의 전력/인허가 병목' 사이에서 재가격을 책정하고 있다.
2.2 당일 미국 거시 데이터(11월 4일 발표)
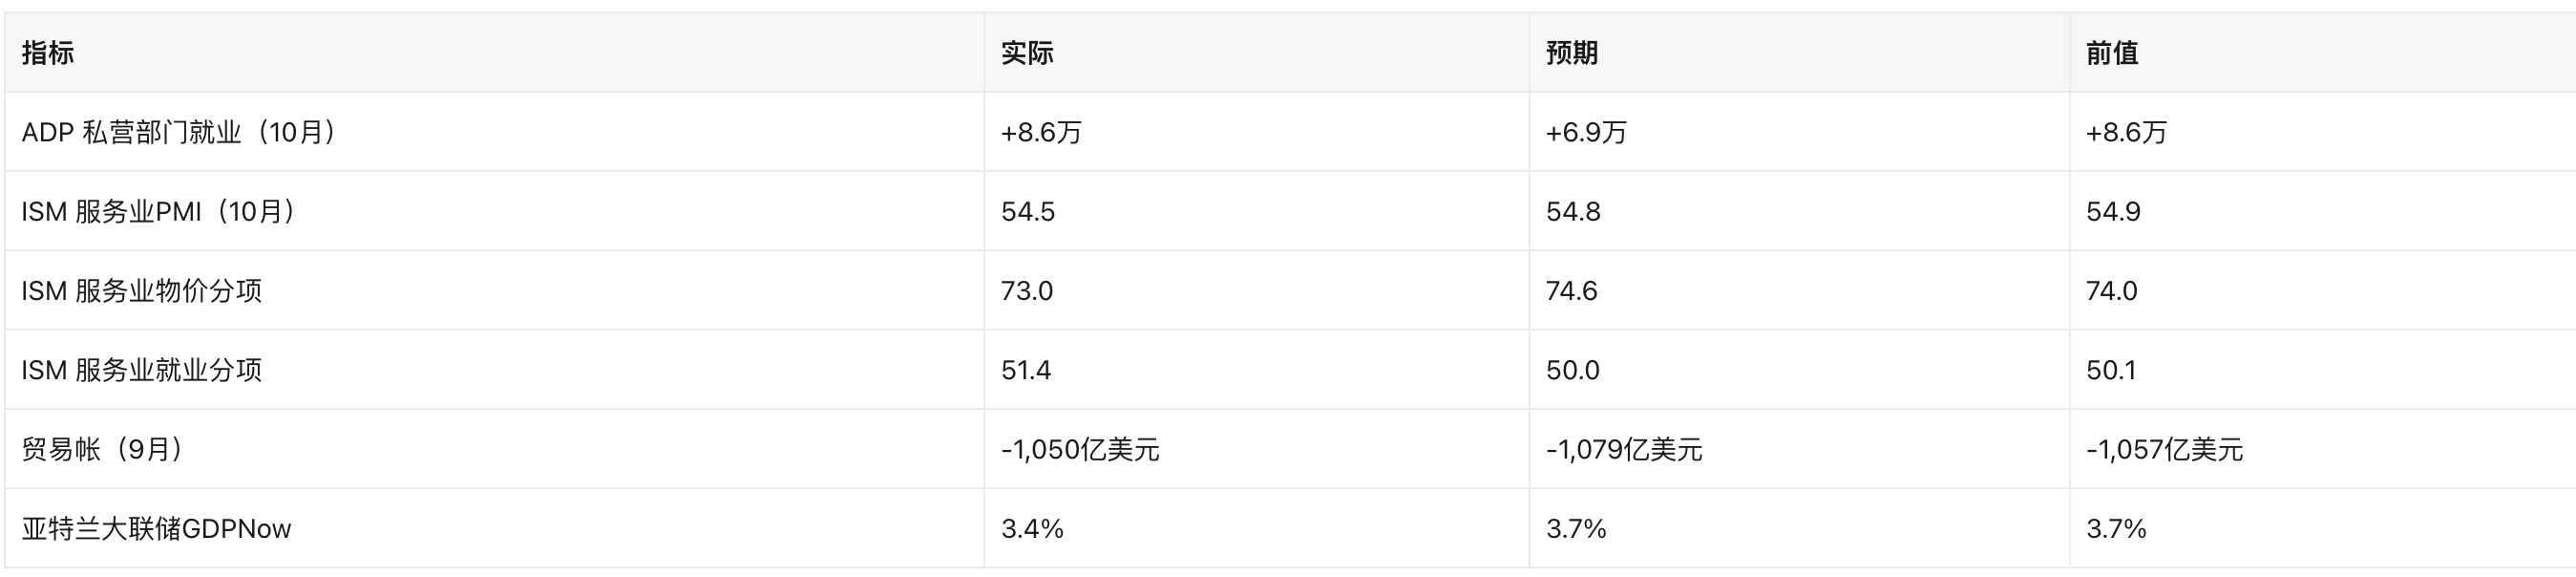
해석: 고용 측 견조함(ADP 예상치 상회, 서비스업 고용 세부지표 50 상회)과 물가 측 경직성(물가 세부지표 73.0으로 여전히 높은 수준)이 공존했다. 서비스업 경기 지수는 소폭 하락했으나 여전히 확장 국면에 있다. 데이터 자체는 '금리 인하를 서두르지 않을' 쪽에 가깝지만, 당일 유가와 선거 서사에 완전히 가려졌다.
2.3 연준과 금리
- 정책 상태: 연준은 10월 말 FOMC 회의에서 동결 기조를 유지했고, 인플레이션은 이미 3년 최고치로 상승했다. 현재 시장이 가격에 반영한 방향은 금리 인하가 아닌 금리 인상이다. 전 세인트루이스 연은 총재 Bullard는 12월 금리 인상을 공개적으로 베팅했고, MarketWatch는 11월 4일 '연준이 두 차례 더 인상한 뒤 멈출 것인가'라는 제목으로 경로를 논의했다.
- 당일 역방향 거래 발생: 유가 급락과 AI주 하락의 영향으로 일부 단기금리(STIR) 트레이더들이 연준의 12월 '눈치 보기(blink)'에 베팅하기 시작했다. 즉, 금리 인상 기대는 여전하나 한계적으로 유가에 의해 약화됐다.
- 글로벌 동시 긴축: 유로존 10월 인플레이션이 4%(3년 최고치)로 상승했고, ECB의 12월 금리 인상은 '거의 확실시'된다(Reuters/CNBC). 일본은행은 12월 금리 인상 신호를 보냈고, 호주중앙은행은 이미 18년 최고치로 금리를 인상했다. 이는 미국만의 문제가 아니며, 따라서 달러 자산의 상대적 매력이 붕괴된 것은 아니다.
2.4 미 국채, 달러 및 원자재(2026-11-04)
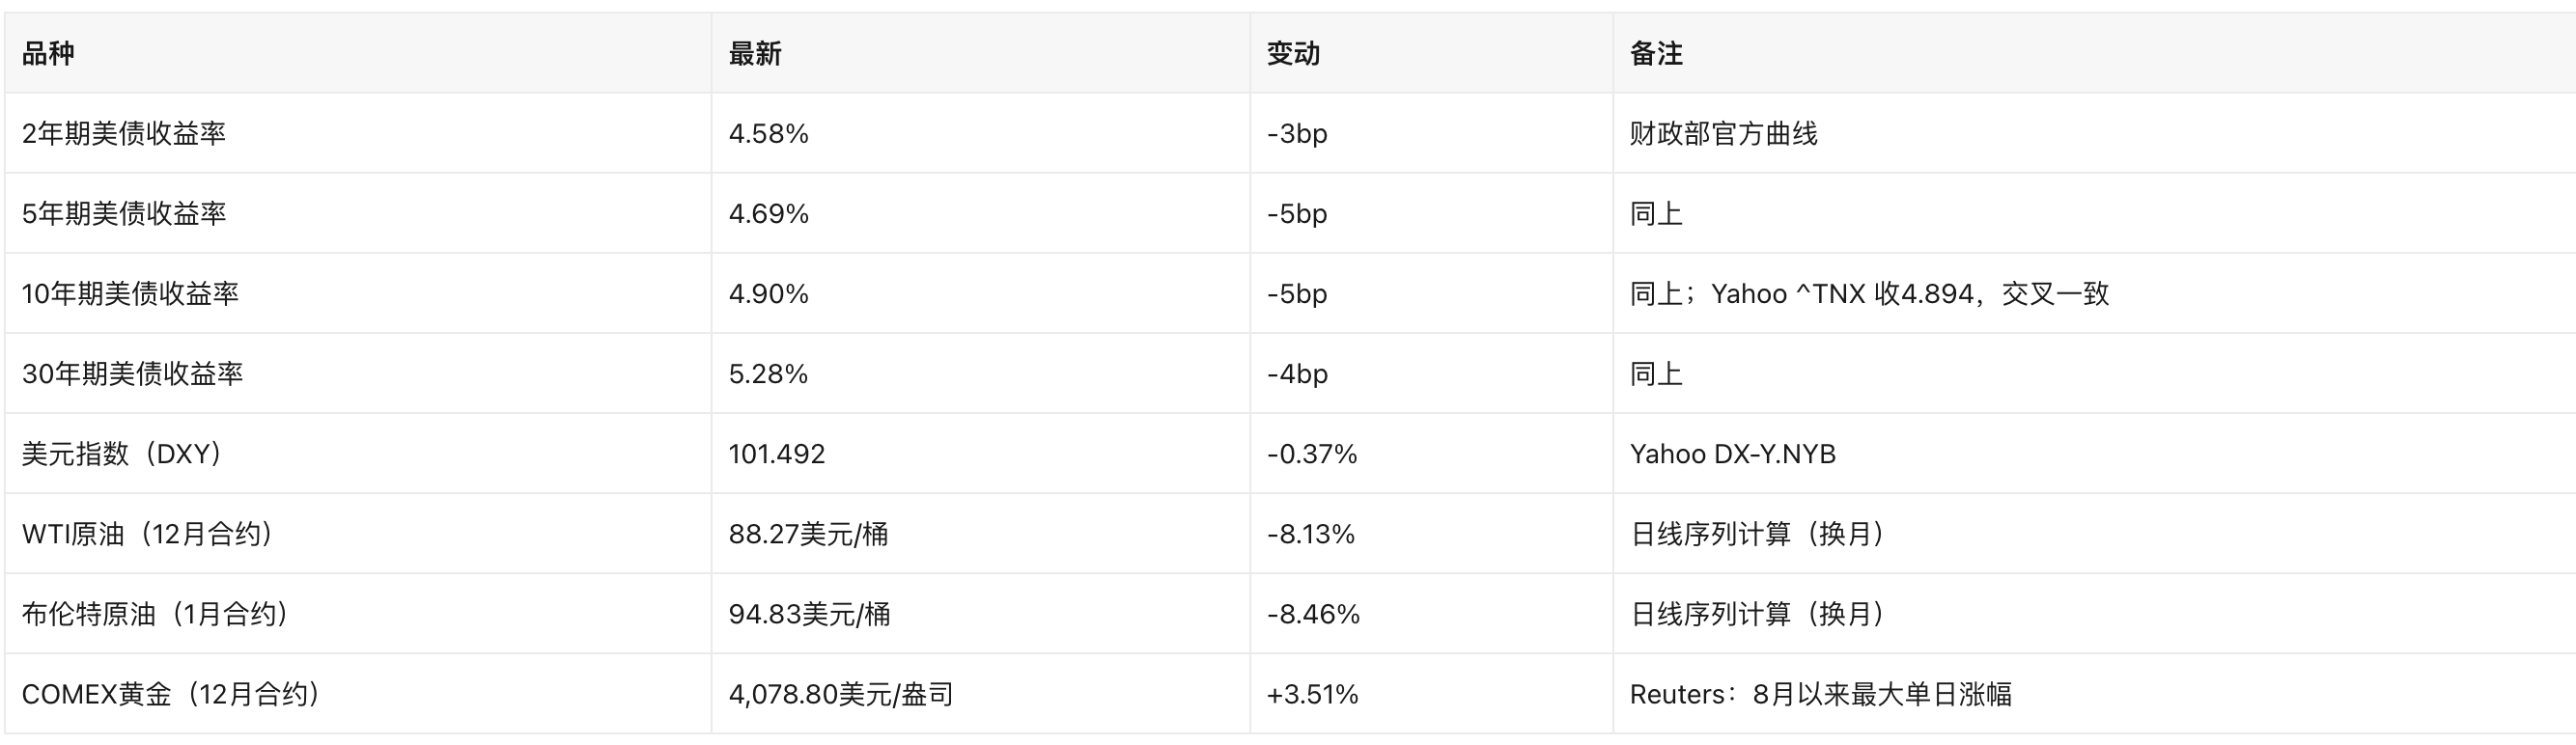
수익률 곡선 형태: 10Y-2Y 스프레드 32bp, 30Y-10Y 스프레드 38bp. 장기 금리는 여전히 5% 위에서 움직이고 있어, '유가 하락에 따른 인플레이션 완화'가 한계 가격만 낮췄을 뿐 재정 공급 압력의 중기 논리를 바꾸지 못했음을 보여준다(JPMorgan의 Michele은 재무부에 20년물 국채 발행 취소를 공개적으로 촉구했다).
3. 주목할 만한 개별주와 섹터
3.1 대형 기술주: 선거 확실성 프리미엄의 집중 수혜처
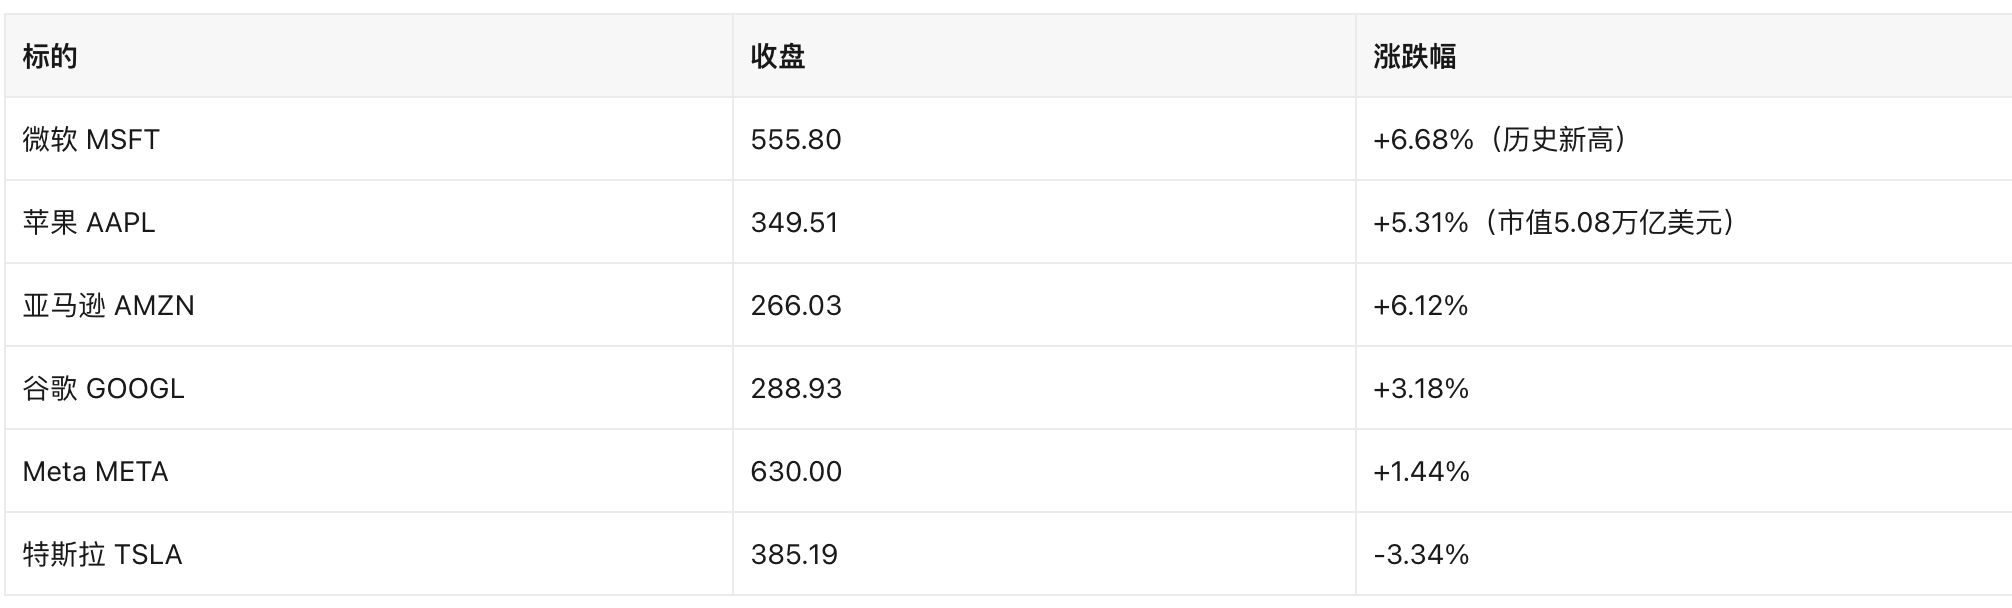
- 마이크로소프트: 일일 상승폭이 최근 몇 년간 보기 드문 수준으로 사상 최고치를 경신했다. CNBC는 이를 '선거 결과가 투자자 불확실성을 제거한 것'으로 설명했으며, 동시에 시장의 하이퍼스케일러 AI 자본지출 자금 조달 방식(Meta 채무 financing 진전)에 대한 우려도 완화됐다.
- 애플: 시가총액이 사상 처음으로 5조 달러 위에서 마감하며 엔비디아를 넘어 세계 시가총액 1위가 됐다. 동인은 '안전자산 속성+서비스 사업 현금흐름'의 방어적 배분 수요로, AI 자본지출 불안 속에서 애플은 '돈을 태우지 않는 기술 대기업'으로 인식됐다.
- 테슬라: 전반적 기술주 반등과 괴리돼 3.34% 하락했으며, 당일 대형 기술주 중 유일한 뚜렷한 패자였다.
- 분화의 의미: 소프트웨어/현금흐름을 사고 하드웨어/자본지출을 파는 것이 당일 가장 명확한 스타일 신호였다.
3.2 반도체와 AI 인프라: 당일 최대 패자
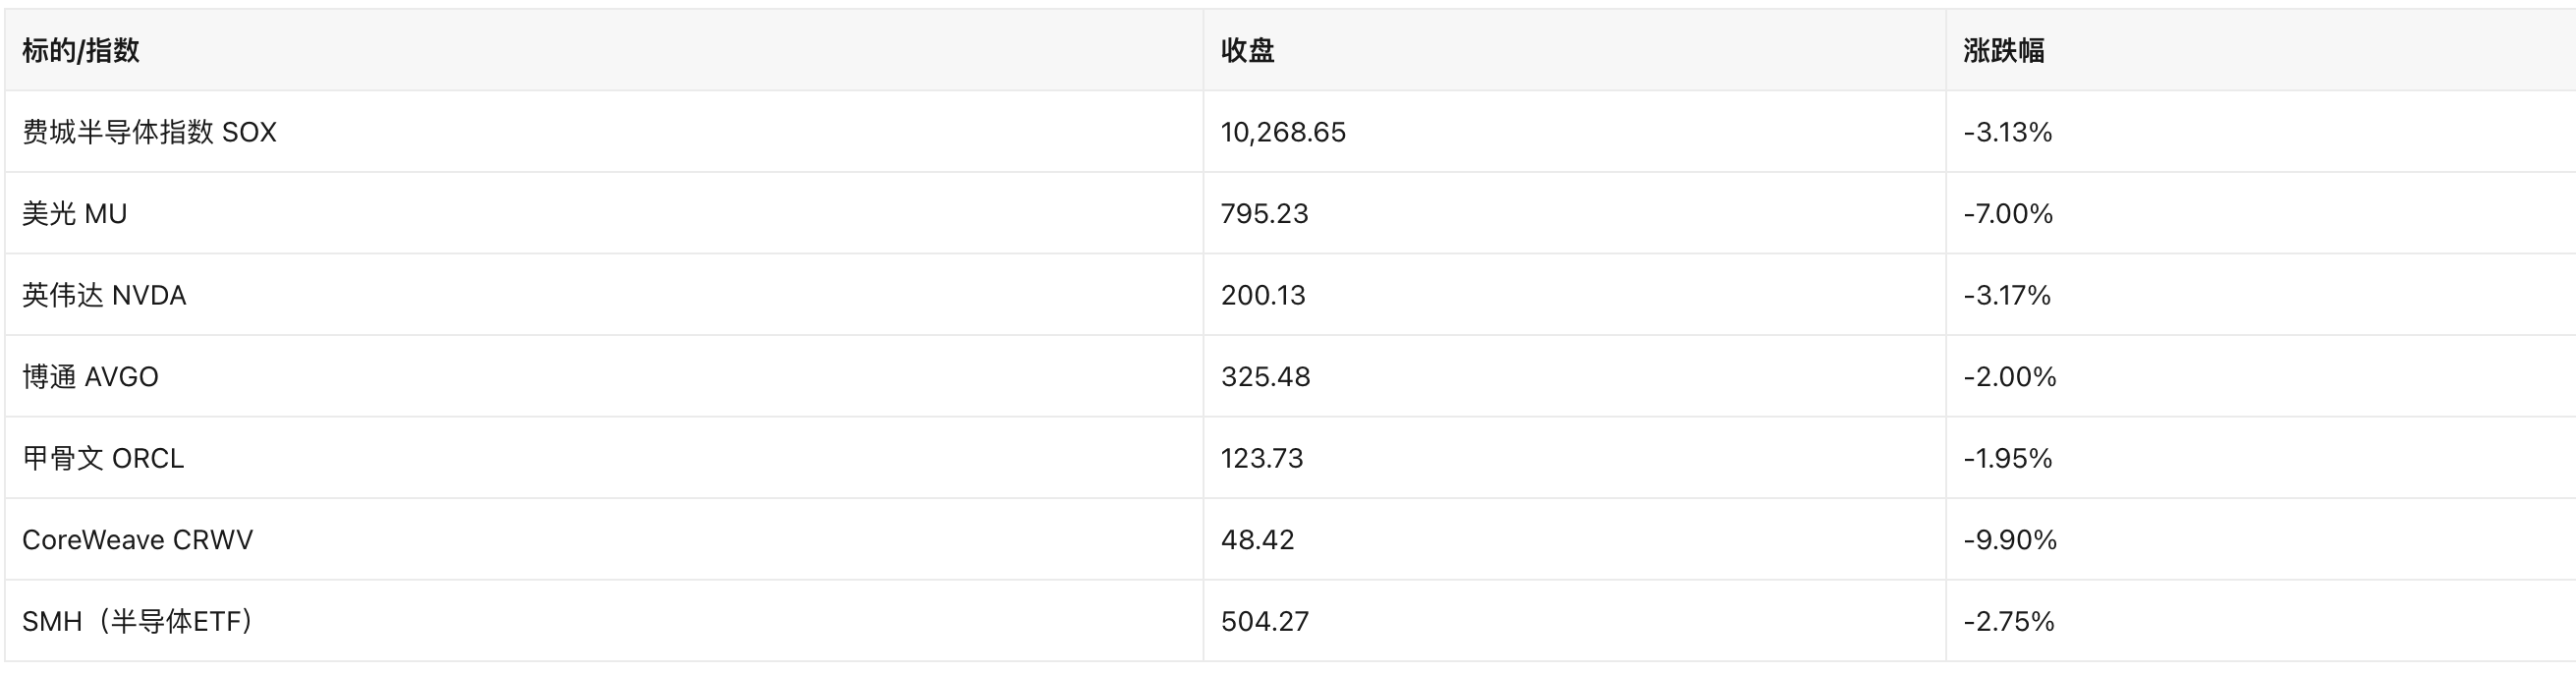
전이 논리: 텍사스 주지사 선거 + 29개 커뮤니티의 데이터센터 제한 주민투표 → 전력 연결 및 건설 인허가 불확실성 상승 → 시장이 2027-2028년 랙/전력 공급 일정을 하향 조정 → '삽을 파는' 컴퓨팅 파워 임대와 스토리지가 먼저 타격을 받고, 이어 GPU와 장비로 전이.
불확실성: 이미 승인된 프로젝트는 오히려 공급 축소로 수혜를 볼 수 있다(CoinDesk 인용 애널리스트 견해). 이는 당일 일부 채굴기업/데이터센터 주가가 분화된 이유이기도 하다.
3.3 에너지: 유가의 직접적 피해자
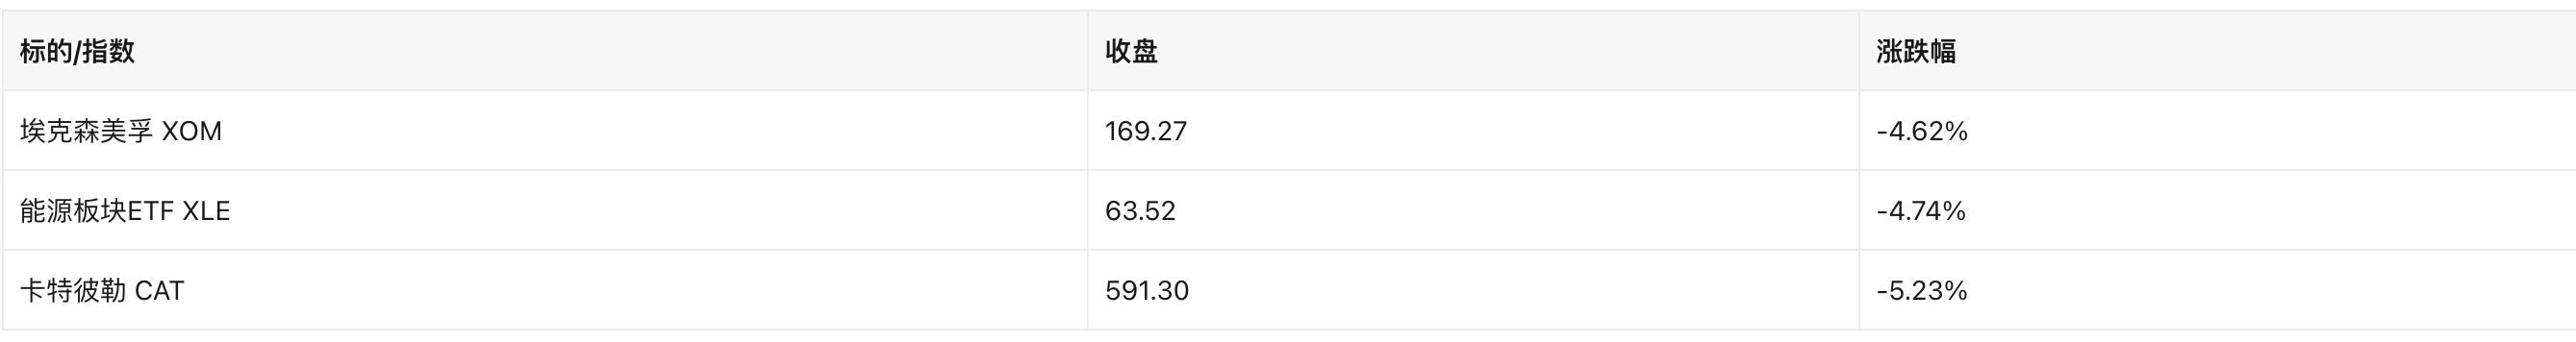
에너지주는 유가와 동반 하락했고, 캐터필러의 하락은 시장에서 '발전/비상전원 설비의 데이터센터 수주 기대'가 훼손된 것으로 해석됐다(시장 귀인이며 회사 공시는 아님).
3.4 금융, 소비 및 청정에너지: 선거 트레이드의 수혜 측
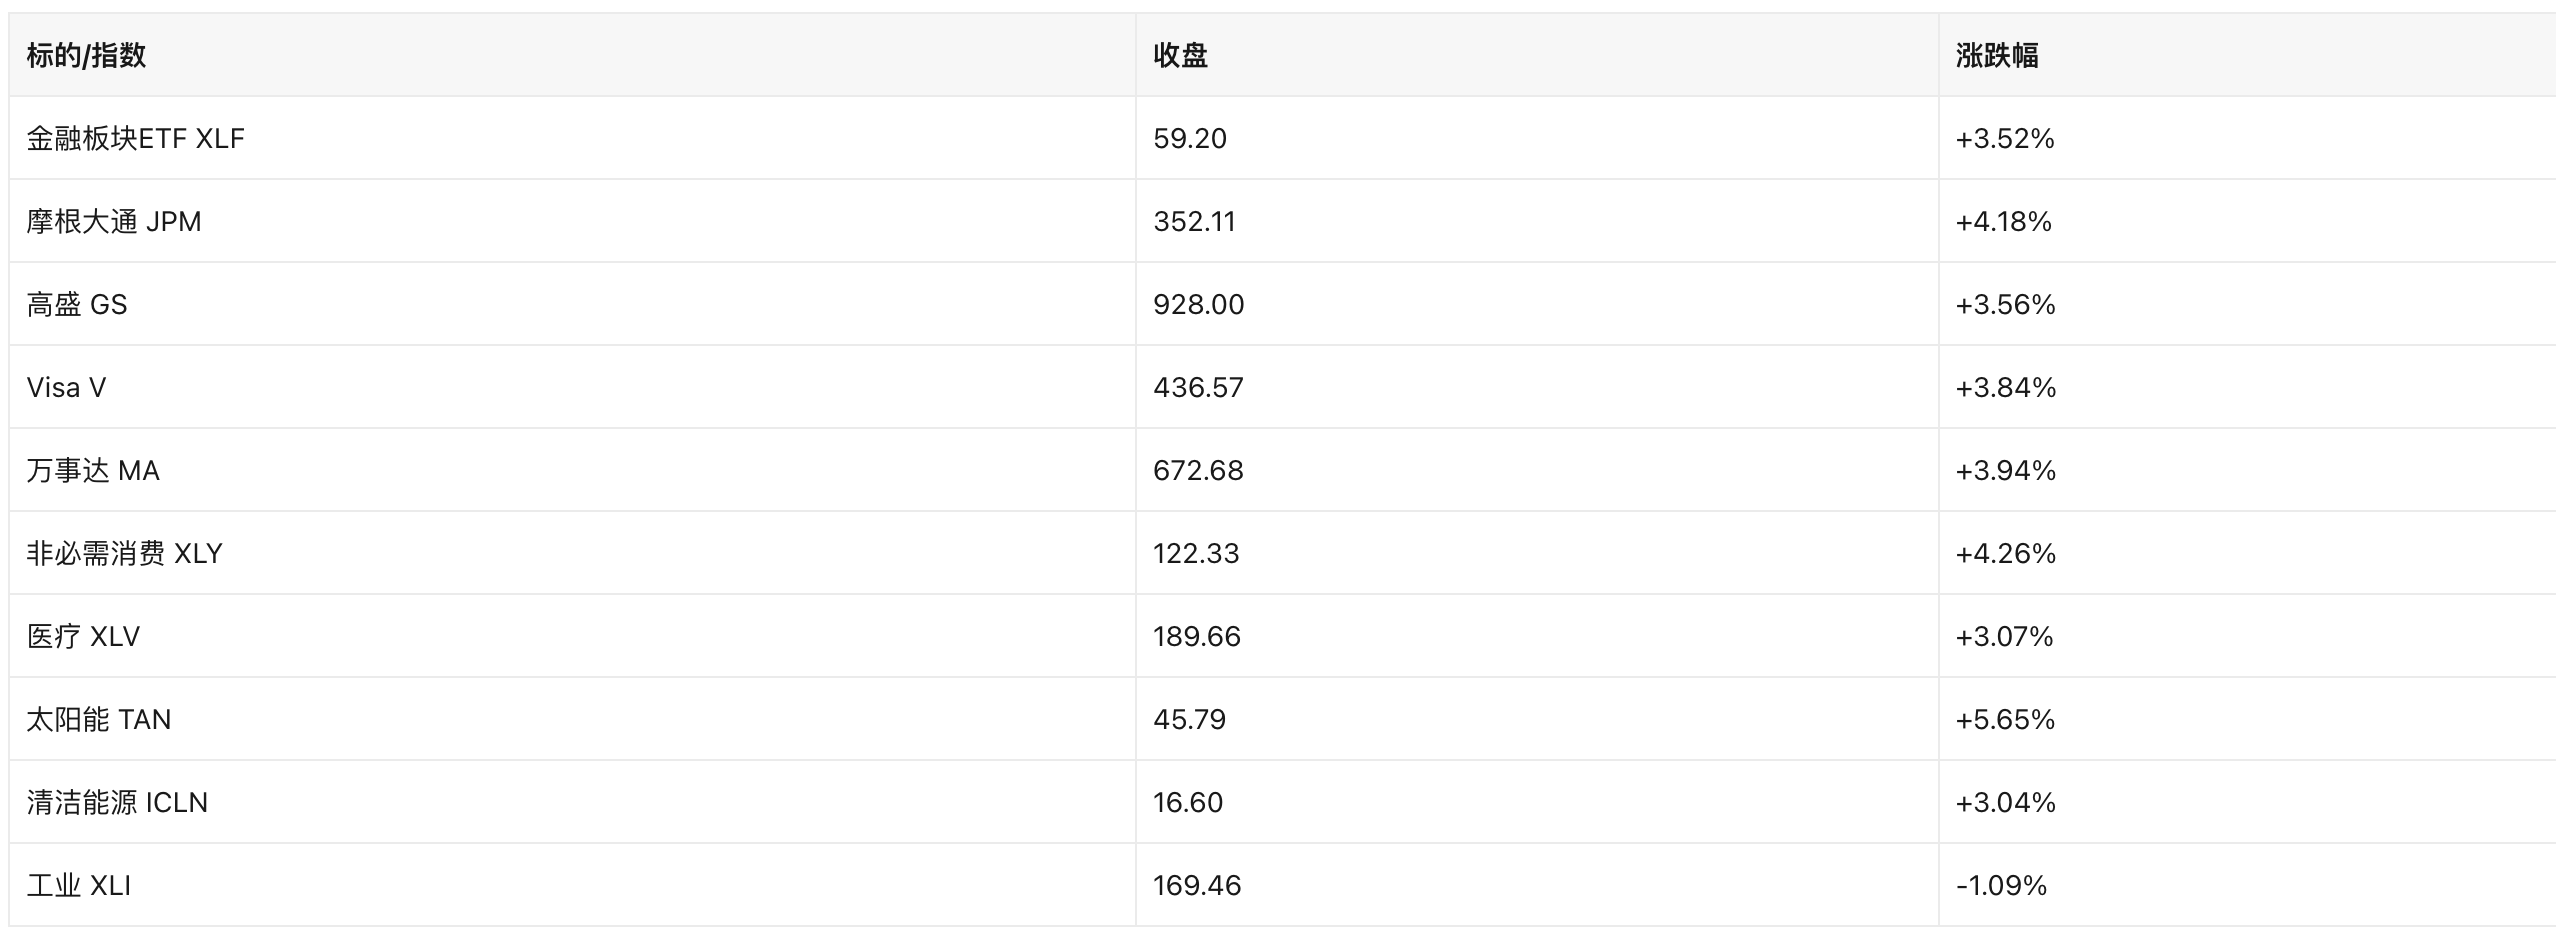
청정에너지는 '민주당의 의회 장악→보조금 정책 리스크 하락'의 직접 수혜자였고, 금융과 결제는 금리 하락과 소비 견조 기대의 동시 수혜를 봤다. 산업재는 역주행 하락했는데, 데이터센터 건설 관련 자본재 수요 우려가 전통 인프라 기대를 압도했음을 반영한다.
4. 암호화폐 관련 미 증시
4.1 DAT 대장주: Strategy(MSTR)
보유량과 원가(SEC 10-Q, 2026-11-02 제출)
- 2026년 10월 25일 기준 848,517 BTC 보유. Coinbase 당일 16:00 ET 시세 80,456달러 기준 시가총액은 682.7억 달러이며, 9월 30일에는 847,666 BTC, 2025년 말에는 672,500 BTC였다.
- 11월 2일 공시: 10월 26일-11월 1일 기간 811 BTC 추가 매입, 6,550만 달러 소요, 평균가 80,846달러. 매입 후 보유량은 849,327 BTC.
- 신규 전환사채 발행 공시는 없었으며, 같은 기간 2.082억 달러 STRC 우선주 자사주 매입(누적 2.082억 달러)을 실행하고 STRC 배당률을 11.5%로 인상했다. 우선주 수익률 상승은 일반적으로 자금 조달 비용 상승을 의미하며 '자금 측 압박' 신호다.
Q3 재무(10-Q)
- 총매출 1.254억 달러(전년 동기 1.287억 달러)로 소프트웨어 본업은 계속 소폭 축소됐다.
- 순이익 195.33억 달러(전년 동기 27.85억 달러)로, 주로 BTC 공정가치 상승과 이연법인세 평가충당금 환입에 기인한다. 회계기준(ASU 2023-08 공정가치 측정)에 따른 장부상 이익이며 영업 현금흐름은 아니다.
- 장기 순부채 67.15억 달러(2025년 말 81.90억 달러)이며, 2029년 전환사채는 29.8억 달러에서 14.9억 달러로 감소했다.
밸류에이션 기준(자체 계산, 입력치 모두 추적 가능)
- 10월 25일 총발행주식수 4.2235억 주(4.02714억 A주 + 0.19640억 B주) × 11월 4일 종가 142.54달러 = 시가총액 602.0억 달러.
- 보유자산 시가 = 849,327 BTC × 80,518달러 = 683.9억 달러.
- 시가총액/보유자산 시가 = 0.88배(단순 기준, 67.15억 달러 장기부채와 우선주 미차감. 67.15억 달러 장기부채 반영 시 0.98배). 이는 MSTR이 '프리미엄 코인 매수'에서 '할인 거래'로 전환했음을 의미하며, 자금 조달-코인 매입 플라이휠의 프리미엄 전제가 현저히 약화됐다.
주가: +5.10% 상승한 142.54달러이나 52주 고점을 여전히 크게 밑돈다. 앞서 11월 2일에는 8개월 최저치를 기록했다. 또한 Yahoo Finance 보도에 따르면 CFO가 사임해 시장은 자금 조달 팀의 연속