


Anthropic 3분기 매출 약 50% 증가, 상장 전 계약은 왜 하락했나?


- 핵심 관점: Anthropic의 3분기 매출은 전 분기 대비 46.7% 증가한 169.56억 달러를 기록했으나, 컴퓨팅 파워 비용이 더 빠르게 증가하고 수익률이 하락하면서 상장 전 무기한 계약 가격이 재무 보고서 공개와 함께 하락했으며, 시장의 가격 책정 초점이 성장 속도에서 성장 비용으로 전환되었다.
- 핵심 요소:
- 3분기 매출 169.56억 달러, 전 분기 대비 46.7% 증가했으나, 성장률은 2분기 약 144%에서 뚜렷하게 둔화되었다.
- 컴퓨팅 파워 및 인프라 비용은 전 분기 대비 77.5% 증가한 98.63억 달러로, 매출 대비 비중이 약 48%에서 58%로 상승했다.
- 조정 후 영업이익률은 19%에서 15%로 하락했으며, 영업 기준으로 2분기 9.74억 달러 흑자에서 5.67억 달러 적자로 전환되었다.
- 2026년 9월 30일 기준 구매 및 임대 약정 합계는 약 8,954억 달러이며, 이 중 약 698억 달러가 12개월 내에 만기도래한다.
- 재무 보고서 공개 후 Binance, Trade.xyz, OKX 관련 계약은 각각 4.86%, 4.82%, 4.20% 하락했으며, 평균 시간당 거래액 증가율은 60.6%에서 142.3%에 달했다.
- 미결제 약정 수량은 증가했으나 달러 기준 규모는 소폭 감소했으며, 가격 하락이 포지션 수량 증가를 상쇄했다.
저자: SoSoValue Research
Anthropic의 3분기 매출은 전 분기 대비 46.7% 증가한 169억 5,600만 달러를 기록했으나, 재무 데이터 공개 이후 상장 전 영구 계약 가격이 하락했습니다.
투자설명서 공개 후 여러 Anthropic 영구 계약 가격이 하락하고 거래량이 확대되었습니다. 그중 Hyperliquid에서 Trade.xyz가 배포한 xyz:ANT 계약은 4.81% 하락했으며, 시간당 평균 거래대금은 공개 전 24시간 대비 142.4% 증가했습니다. OKX와 Gate의 관련 계약 가격도 각각 4.18%, 4.85% 하락했습니다.
가격 하락은 AI 섹터 전반이 압박을 받는 가운데 발생했습니다. Anthropic의 매출 성장은 여전히 강력하지만, 단기 컴퓨팅 비용 상승, 수익률 하락, 그리고 대규모 장기 지출 약정으로 인해 시장은 이 AI 기업의 성장 이면에 있는 자금 수요를 다시 평가하기 시작했습니다.
매출 전 분기 대비 약 50% 증가, 컴퓨팅 비용은 더 빠르게 증가
Anthropic이 갱신한 S-1/A 파일에 따르면, 2026년 3분기 회사 매출은 169억 5,600만 달러로 2분기의 115억 5,500만 달러 대비 46.7% 증가했으며, 전년 동기의 13억 8,200만 달러를 크게 웃돌았습니다.
그러나 매출이 빠르게 확장되는 동시에 컴퓨팅 비용은 더 빠르게 증가했습니다. 3분기 컴퓨팅 및 인프라 비용은 2분기의 55억 5,800만 달러에서 98억 6,300만 달러로 상승해 전 분기 대비 77.5% 증가했으며, 매출 대비 비중은 약 48%에서 약 58%로 상승했습니다.
회사는 3분기에 약 50억 달러 규모의 단기 약정 컴퓨팅을 공급했으며, 그 비용은 비교 가능한 다년 컴퓨팅 조달보다 현저히 높다고 밝혔습니다. 모델 개발과 사용자 수요 확대에 따라 컴퓨팅 공급이 비즈니스 성장을 적시에 따라잡을 수 있는지, 그리고 신규 컴퓨팅을 어떤 가격에 확보하는지가 수익률에 직접 영향을 미치고 있습니다.
성장 속도 측면에서 3분기의 46.7% 전 분기 대비 증가율은 여전히 높은 수준이지만, 2분기의 약 144% 전 분기 대비 증가율보다는 둔화되었습니다. 이미 높은 밸류에이션 기대를 받고 있는 Anthropic에게 투자자들은 매출 확장의 지속성과 매출 성장이 이익으로 전환되는 능력을 동시에 평가해야 합니다.
손실은 축소되었으나 수익률은 압박에 직면
3분기 Anthropic은 232억 9,100만 달러의 순손실을 기록해 전년 동기의 121억 3,800만 달러보다 확대되었으나, 2분기의 663억 900만 달러보다는 현저히 축소되었습니다.
순손실에는 금융 도구와 관련된 대규모 공정가치 변동이 포함되어 있습니다. 3분기 전환사채, 파생부채 및 SAFE 등의 도구 공정가치 변동으로 219억 3,600만 달러의 손실이 발생했으며, 이는 순손실의 중요한 구성 요소로 당분기 전체 영업 현금 지출과 동일하지 않습니다.
영업 측면의 변화가 당분기 비용 압박을 더 잘 반영합니다. Anthropic은 3분기에 5억 6,700만 달러의 영업손실을 기록했으며, 2분기에는 9억 7,400만 달러의 영업이익을 기록했습니다. 회사는 적자 전환의 주요 원인을 단기 컴퓨팅 비용과 기부 매칭 프로그램 관련 약 20억 달러의 비현금 비용으로 돌렸습니다.
조정 후 영업이익은 2분기 약 22억 달러에서 3분기 약 25억 달러로 증가했으나, 조정 후 영업이익률은 19%에서 15%로 하락했습니다. 이는 회사의 조정 기준에서 비즈니스가 여전히 더 많은 영업이익을 창출하고 조정 후 영업이익이 여전히 증가하고 있으나, 증가 속도가 매출보다 낮아 조정 후 영업이익률이 19%에서 15%로 하락했음을 보여줍니다.
더 장기적인 제약은 이미 체결된 조달 및 임대 약정에서 비롯됩니다. Anthropic은 2026년 9월 30일 및 그 이후 체결된 관련 약정이 총 약 8,954억 달러에 달하며, 대부분이 컴퓨팅 및 인프라와 관련되어 있고, 그중 약 698억 달러가 9월 30일 이후 12개월 내에 만기가 도래한다고 공시했습니다.上述 금액은 여러 해에 걸쳐 있으며 회사가 이미 발생시킨 당기 비용은 아니지만, 미래 확장이 자금과 컴퓨팅 공급에 의존하고 있음을 보여줍니다.
계약 가격 하락, 거래량 현저히 확대
Anthropic은 아직 공식 상장하지 않았으나, 바이낸스, Hyperliquid의 Trade.xyz, OKX 등 플랫폼에서 거래되는 영구 계약은 상장 전 시장 기대를 관찰할 수 있는 참고 자료를 제공합니다. 3분기 재무 데이터 공개 후 세 플랫폼의 관련 계약은 모두 가격이 하락했고 거래량은 현저히 확대되었습니다.
재무보고서 공개 후부터 11월 3일 14:00까지 바이낸스, Trade.xyz, OKX 관련 계약은 각각 4.86%, 4.82%, 4.20% 하락했으며, 구체적 내용은 다음과 같습니다:
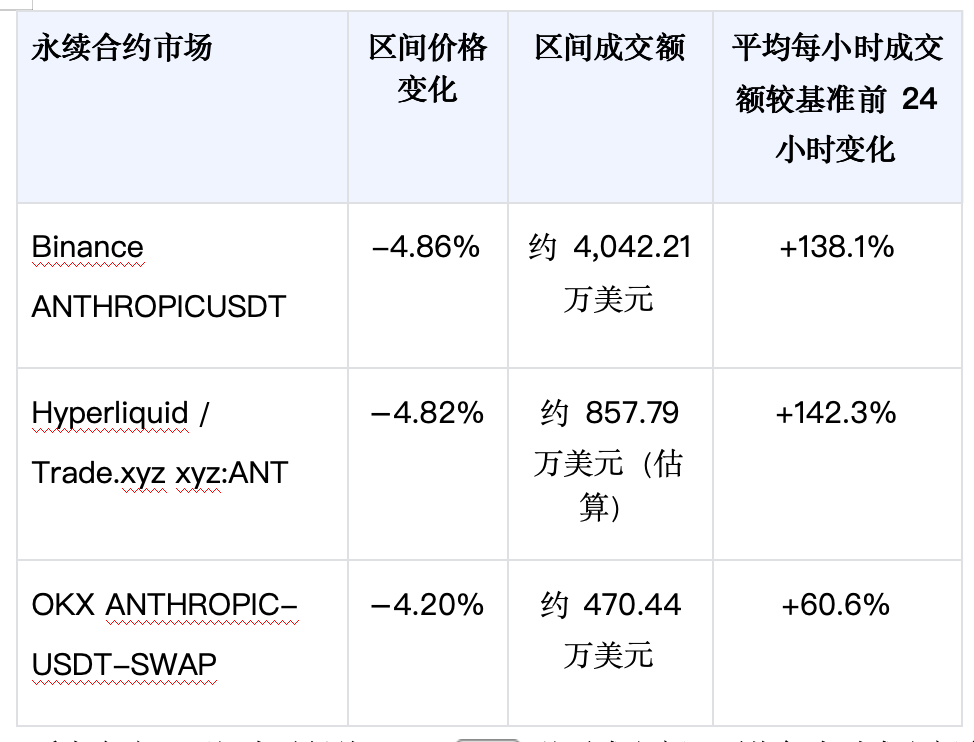
바이낸스는 이 구간에서 약 4,042만 2,100달러의 거래대금을 기록했으며, 시간당 평균 거래대금은 기준 기간의 108만 9,500달러에서 259만 3,900달러로 증가해 138.1%의 증가율을 보였습니다. Trade.xyz의 시간당 평균 거래대금은 142.3% 증가한 것으로 추정되며, OKX는 60.6% 증가했습니다. 가격 하락과 거래량 확대가 동시에 나타난 것은 재무 정보 갱신 후 시장이 반응했음을 보여주며, 재무 데이터가 보여주는 또 다른 측면은 컴퓨팅 비용이 매출보다 빠르게 증가하고 수익률이 하락했다는 점입니다.
이러한 변화는 Anthropic의 빠른 매출 성장과 대조를 이룹니다. 상장 전 밸류에이션에 대해 시장이 주목하는 것은 성장 속도뿐만 아니라 신규 매출이 지속적으로 상승하는 컴퓨팅 비용을 감당할 수 있는지 여부입니다. 동시에 기술주 전반의 흐름, IPO 기대, 각 플랫폼의 유동성도 계약 가격에 함께 영향을 미칠 수 있으므로, 이번 하락을 전적으로 재무 공시에만 귀인할 수는 없습니다.
포지션 수량 증가, 달러 표시 규모 소폭 감소
가격 하락이 곧 존속 계약 수량의 동반 감소를 의미하지는 않습니다. 미결제약정(OI) 데이터에 따르면, 위 통계 구간에서 바이낸스와 OKX의 포지션 수량은 모두 증가했으나, 달러 표시 포지션 규모는 소폭 감소했습니다.
그중 바이낸스의 미결제약정 수량은 3.07% 증가했고, 달러 OI는 7,373만 8,200달러에서 7,239만 9,500달러로 1.82% 감소했습니다. OKX의 미결제약정 수량은 3.44% 증가했고, 달러 OI는 736만 200달러에서 734만 7,600달러로 0.17% 감소했습니다. 두 플랫폼의 미결제약정 수량은 모두 증가했으나 가격 하락이 수량 증가를 상쇄하여 달러 표시 포지션 규모가 소폭 감소했습니다.
Anthropic에게 매출 성장과 비용 압박이 동시에 나타나고 있습니다. 3분기 실적은 비즈니스 확장 속도를 입증했으나, 수익률 하락은 새로운 질문을 제기합니다. 규모가 계속 확대됨에 따라 회사가 더 낮은 비용으로 컴퓨팅을 확보하고 더 많은 매출을 이익으로 전환할 수 있을까요?
상장 전 가격 책정은 성장의 비용에 더 주목
Anthropic의 3분기 재무 데이터는 성장과 비용 압박이 공존하는 상황을 보여줍니다. 매출은 전 분기 대비 46.7% 증가했으나 컴퓨팅 및 인프라 비용은 77.5% 증가했고, 조정 후 영업이익률은 19%에서 15%로 하락했습니다. 비즈니스 확장은 여전히 빠르지만, 매출 성장이 지속적으로 더 나은 수익성으로 전환될 수 있는지는 컴퓨팅 조달 비용과 향후 생산능력 공급에 달려 있습니다.
IPO가 다가옴에 따라 단기 고가 컴퓨팅 비중이 하락할 수 있는지, 장기 생산능력이 계획대로 공급될 수 있는지, 수익률이 개선될 수 있는지가 밸류에이션 평가의 중요한 근거가 될 것입니다. 이번 계약 가격 하락은 상장 전 가격 책정 과정의 한 단계일 뿐이며, 향후 재무 공시와 IPO 진행 상황은 여전히 시장 기대를 바꿀 수 있습니다.
이번 가격 하락은 상장 전 가격 책정 과정의 한 단계일 뿐입니다. 더 많은 재무 정보와 IPO 진행 상황이 공개됨에 따라 시장의 Anthropic 밸류에이션 판단은 계속 조정될 것입니다. 이러한 변화는 SoSoValue의 Anthropic(ANT) 대시보드에서 지속적으로 추적할 수 있습니다. 회사의 재무 데이터와 공시를 계약 가격 및 내재 밸류에이션 변화와 결합하여 관찰하면 경영 진행 상황이 시장 가격 책정에 어떻게 반영되는지 더 명확하게 파악할 수 있습니다.
또한 시장이 주목하는 10월 ARR은 다음 주 로드쇼 전에 갱신될 것으로 예상되며, 낙관적 전망은 10월 ARR이 780억 달러 이상에 달할 것으로 보고 있습니다. 이는 성장 잠재력을 평가하는 중요한 지표가 될 것입니다.





