






크리스마스 랠리, 아니면 2000년 버블 재현? 월스트리트의 두 가지 역사적 시나리오가 정면 충돌하다


- 핵심 관점: 월스트리트는 방향성 선택의 기로에 서 있다. 도이치뱅크는 100년 데이터를 기반으로 연말 "크리스마스 랠리"를 낙관하는 반면, BTIG는 2000년 반도체 버블을 템플릿으로 시장 반전을 경고한다. 분열의 핵심은 현재 반등에 진정한 포지션 청산이 결여되어 있다는 점이다.
- 핵심 요소:
- 도이치뱅크는 1928년 이후 데이터를 인용하며, S&P 500의 마지막 저점 탐색이 통상 10월 27일 전후에 발생하고 이후 연말까지 기본적으로 단방향 상승했다고 밝혔다. 과거 23개 중간선거 연도 중 21개 연도에서 저점 기록 후 3개월간 상승했다.
- BTIG의 Krinsky는 2000년 필라델피아 반도체 지수를 템플릿으로 삼았다. 당시 SOX는 9월부터 12월까지 55% 이상 폭락했으며, 올해 흐름과高度로 일치한다. SOXX가 550-570까지 반등한 후 중간선거 주 전후에 반전할 것으로 예상한다.
- 시장 청산 부족: S&P 500에서 커뮤니케이션 서비스 단 하나의 섹터만 RSI가 49 미만이며, 현재 풋/콜 비율은 0.59와 0.87로 3월 저점 당시의 0.67과 거의 1.0에 훨씬 못 미쳐 헤지 포지션이 매수되지 않았음을 보여준다.
- 마이크로소프트 Azure는 예상을 상회했으나 주문은 평범했고 주가는 약 6% 상승했다. 구글은 매출과 이익 모두 예상을 하회하며 약 8% 하락했고, 잉여현금흐름이 두 분기 연속 마이너스를 기록했다. 두 대표적 실적 발표 모두 청산 효과를 발휘하지 못했다.
- 연준은 금리 인상을 중단했으나 두 표가 인상을 지지했으며, AI 메모리 수요를 인플레이션 평가 프레임워크에 포함시켰다. 메모리 붐이 통화정책 긴축의 잠재적 변수가 될 수 있다.
- 도이치뱅크 자체도 리스크를 지적한다. 1962, 1974, 2002, 2022년 중간선거 연도는 모두 약세장으로 전환되었으며, 평균값은巨大的 분산성을 가린다.
원문 저자: 许超
원문 출처: 월스트리트견문
연준이 금리 인상을 중단하고 빅테크 실적이 집중 발표되는 가운데, 월스트리트는 역사적인 선택의 기로에 서 있다: 계절적 강세 패턴이 다시 통할 것인가, 아니면 2000년 닷컴 버블 붕괴의 유령이 재현되고 있는 것인가?
도이체방크와 BTIG는 이번 주 연달아 과거 데이터를 꺼내 들었지만, 상반된 결론을 내놓았다. 도이체방크는 약 100년간의 시장 데이터를 인용하며 연말 산타랠리의 관성적 동력을 지목했고, BTIG의 수석 기술 전략가 Jonathan Krinsky는 2000년 필라델피아 반도체지수(SOX) 붕괴를 템플릿으로 삼아 시장이 하향 전환점에 근접하고 있다고 경고했다.
두 가지 서사 프레임의 충돌은 투자자들에게 올해 가장 판단하기 어려운 방향성 선택을 안기고 있다. Krinsky의 핵심 논점은 실적 수치 자체가 아니라 "시장 반응에 대한 재반응"에 있다——그는 이번 반등에 진정한 포지션 청산이 결여되어 있으며, 옵션 시장의 자만심이 아직 사라지지 않았다고 본다. 이는 과거 진정한 바닥이 형성되기 전의 모습과는 확연히 다르다.

산타랠리의 역사적 근거
도이체방크의 Jim Reid는 이번 주 데일리 차트에서 1928년 이후의 S&P 500 데이터를 인용하며, 전형적인 해에 S&P 500의 마지막 저점은 통상 10월 27일 전후에 발생하며, 이후 "평균적인 해에는 연말까지 사실상 단방향 상승세를 보인다"고 지적했다.

Reid는 나아가 동료인 Binky Chadha와 Parag Thatte의 연구를 인용했다: 지난 23번의 중간선거가 있었던 해 중 21개 해에 S&P 500이 10월 초 저점 이후 3개월 내에 상승했다는 것이다. 그 논리는 선거 불확실성의 소멸, 주식 자산이 이미 한 차례 조정을 겪은 점, 그리고 정치적 교착이 통상 시장에서 호재로 여겨진다는 점에 있다.
Reid는 2026년의 흐름을 중간선거 시나리오의 "온건한 버전"으로 묘사했다——S&P 500은 5월 29일 사상 최고치를 기록했고 연간 상승률은 약 11%였으나, 약 5개월이 지난 현재 고점 대비 1% 미만 낮은 수준에 불과하다. 그의 결론은 상당히 축제 분위기다: "계절적 패턴은 운명이 아니다. 이란, 인공지능, 프랑스에 대한 우려가 마법처럼 사라지지는 않을 것이다. 그러나 역사를 참고할 수 있다면, 오늘은 흔히 산타랠리가 달아오르기 시작하는 시점이다."
다만 Reid 스스로도 명확한 리스크 경고를 덧붙였다: 평균값은 거대한 분산을 가린다. 1962년, 1974년, 2002년, 2022년은 모두 중간선거가 있었던 해였으며 결국 약세장으로 이어졌다. 그중 2002년은 마침 2000년 닷컴 버블이 최종적으로 바닥을 찍은 해였다.
Krinsky의 2000년 템플릿
Krinsky는 이미 9월부터 2000년 필라델피아 반도체지수(SOX)의 역사적 시뮬레이션을 추적하기 시작했다. 그는 2000년 SOX가 3월 14일 정점을 찍은 후 일부 개별 종목은 계속 신고가를 경신했지만 지수 자체는 다시 돌아보지 않았다는 점——올해의 흐름과 매우 일치한다고 지적했다. 2000년 버전에서 SOX는 9월 초 약 1200포인트에서 12월 초 약 540포인트로 하락해 55% 이상 빠졌으며, 산타랠리와는 전혀 무관했다.
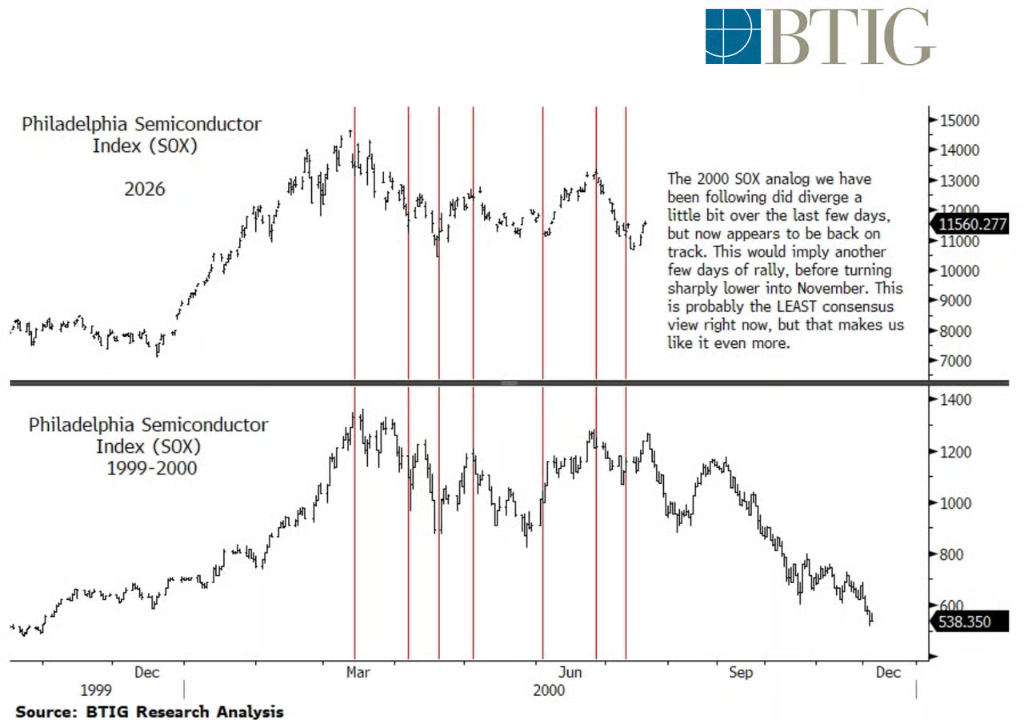
이 템플릿은 지난주 잠시 벗어났지만, Krinsky는 이번 주 다시 정상 궤도로 복귀했다고 본다. 그는 SOXX(반도체 ETF)가 향후 수일 내 550~570 구간까지 소폭 반등한 뒤, 11월 중간선거 주간 전후에 급격히 하락할 것으로 예상한다. 그는 "이는 현재 시장에서 가장 비컨센서스적인 견해일 수 있지만, 바로 그렇기에 우리가 더 주목한다"고 솔직히 밝혔다.
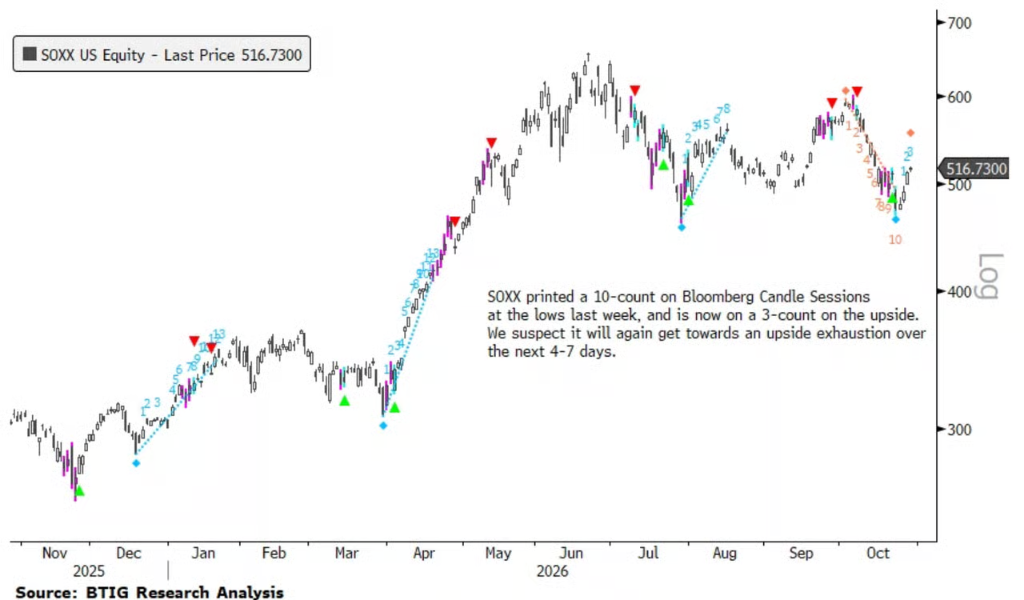
기술적 측면에서 SOXX는 이미 200일 이동평균선 부근에서 지지를 받았으나, Krinsky는 이 이동평균선이 지켜질지에 대한 확신이 부족하다. 그는 SOXX가 결국 200일 이동평균선 부근인 약 475달러에서 압력을 받을 것으로 보며, 블룸버그 Candle Sessions의 기술적 카운트에 따르면 해당 ETF는 지난주 10 카운트 저점을 촉발했고 현재 상승 3 카운트에 있으며, 향후 4~7거래일 내에 다시 상승 동력 소진 신호가 나타날 것으로 예상한다——그 시간창은 정확히 중간선거 주간에 해당한다.
청산 이벤트는 아직 진정으로 청산되지 않았다
Krinsky의 핵심 분석 프레임워크는 진정한 바닥 반등에는 그 이전에 충분한 "청산"이 발생해야 한다는 것이다. 그는 현재 시장이 이 조건에 훨씬 미치지 못한다고 본다.
섹터 측면에서 S&P 500의 11개 섹터 중 현재 상대강도지수(RSI)가 49 미만인 섹터는 커뮤니케이션 서비스 단 하나뿐이다. 올해 3월 31일과 비교하면 당시 RSI가 50을 넘는 섹터는 세 개에 불과했다——양자의 과매도 정도는 천양지차다.
옵션 시장 역시 공포의 조짐을 보이지 않는다. 현재 20일 주식 옵션 풋/콜 비율은 0.59, 전체 풋/콜 비율은 0.87인 반면, 올해 3월 시장의 진정한 저점 전후에는 이 비율이 각각 약 0.67과 1.0에 근접했다. Krinsky의 결론은 통상 진정한 바닥 반등 전에 대거 몰려나오는 헤지 포지션이 이번에는 아예 매수되지 않았다는 것이다.
헤지펀드 측면에서는 어느 정도의 "세척"이 실제로 발생했다. Nomura의 Charlie McElligott에 따르면, 10월 인공지능 "성장 공포"와 모멘텀 팩터 청산 기간에 약 100명의 멀티전략 펀드매니저가 퇴사했으며, 누군가는 연준 의사결정 당일 약 16억 달러 델타의 Mag7 콜옵션을 매수했다. 그러나 Krinsky는 이것이 바로 문제를 보여준다고 본다——세척은 아직 진행 중인데 새로운 베팅이 이미 들어와 있다.
실적 시즌의 반응 테스트
이번 실적 시즌 현재까지 두 개의 초대형 시가총액 기술기업 실적은 모두 "청산" 효과를 내지 못했고, 오히려 Krinsky의 우려를 입증했다.
마이크로소프트는 시간외에서 약 6% 급등했고 Azure 클라우드 사업은 예상을 웃돌았지만 수주 및 잔고 데이터는 평범했다. 반면 구글은 매출과 이익이 모두 예상을 밑돌면서 주가가 약 8% 급락해 4월 이후 최저치로 떨어졌다. 구글의 자유현금흐름은 이미 두 분기 연속 마이너스였으며, Meta와 함께 시장의 "AI 자본지출을 위해 돈을 내려 하지 않는" 명단에 이름을 올렸다.
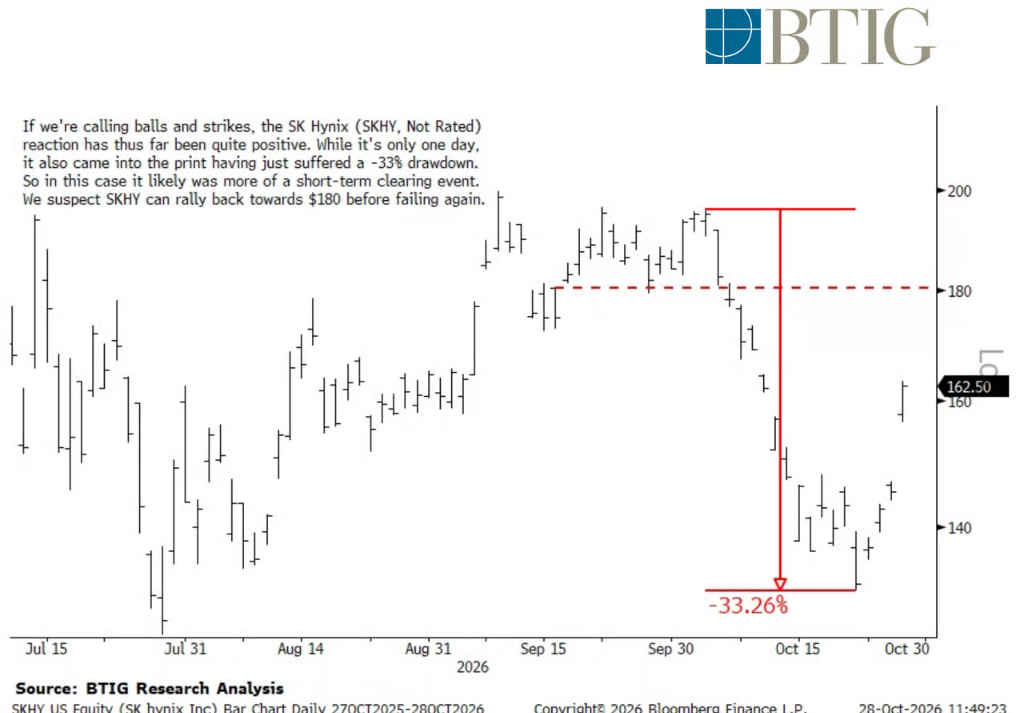
한국 메모리 반도체 대기업 SK하이닉스의 실적은 이번 분기 드문 긍정적 사례로, 관련 섹터 심리를 뚜렷이 개선시켰다. Krinsky는 이것이 어느 정도 진정한 단기 청산 이벤트였다고 인정한다——SK하이닉스는 이미 약 33%의 되돌림을 겪었다. 그는 주가가 180달러 부근까지 반등할 수 있지만 이후 다시 압력을 받을 것으로 본다.
또한 이번 연준 회의도 방향성 가이던스를 제시하지 못했다. 연준은 예상대로 금리 인상을 중단했지만 Hammack과 Lisa Cook이 모두 예상외로 금리 인상에 투표했고, 회의 후 연준 의장은 매파적 기조의 기자회견을 열었지만 증시는 여전히 상승했다. 주목할 점은 연준이 AI 관련 메모리 수요를 인플레이션 평가 프레임워크에 포함시켰다는 것이다——이는 현재 반도체 반등을 이끄는 메모리 호황이 어느 정도 연준의 통화정책 긴축의 잠재적 변수가 되었음을 의미한다.
두 개의 역사, 하나의 11월
두 서사의分歧는 결국 하나의 방법론적 질문으로 귀결된다: 98년 평균 데이터의 통계적 규칙이, 단일하지만 매우 정합적인 역사적 시뮬레이션을 이길 수 있는가?
도이체방크의 데이터는 표본 크기로 승부하지만, Reid 스스로 경고했듯 평균값은 극단적 상황을 가린다. Krinsky의 반박 논리는 평균적인 해의 통계적 전제가 2026년에는 성립하지 않는다는 것이다——S&P 500은 사상 최고치 대비 1% 미만 차이이고, 옵션 시장에는 공포가 전혀 없으며, 단 하나의 섹터만 과매도 구간에 있고, 두 개의 대표 기술기업 실적은 모두 매도세를 맞았다. 대다수가 같은 산타랠리 차트를 인용하고 있을 때, 청산 효과는 이미 기대 자체에 의해 소진된 것이다.
이 프레임워크 아래에서 현재 시장의 가장 명확한 경로는 아마도 이것일 것이다: SOXX가 향후 수일 내 마지막 반등 구간을 완료하며 550~570 구간에 도달한 뒤, 중간선거 주간 전후에 방향성 반전이 나타난다. 그러나 마이크로소프트의 상승세가 지속되고 구글의 하락폭이 내일 흡수된다면, 산타랠리 시나리오도 뒤집힐 여지가 없는 것은 아니다. 답은 아마도 이번 주 금요일 종가에서 이미 드러났을지도 모른다.





