






아마존이 '구글병'에 감염되고, 인텔은 'ICU'로 퇴각하다: 실리콘밸리 실적 발표의 밤, 냉정한 고찰


- 핵심 관점: 시장이 AI 인프라를 바라보는 논리적 프레임이 '거대한 서사'에서 재무 규율과 물리적 현실로 전환됐다. 거대 기업들의 AI 사업 수요는 여전히 왕성하지만, 통제 불능의 자본 지출이 현금흐름을 잠식하고, 공급망 병목이 납품을 제약하며, 지정학적 리스크가 물리적 시설을 위협하면서 혹독한 처벌을 받고 있다.
- 핵심 요소:
- AWS의 Q3 매출은 39% 증가한 460억 달러, 영업이익은 178억 달러로 상승했으나, 단일 분기 자본 지출이 770억 달러를 초과했고, 지난 12개월 잉여현금흐름은 -424억 달러(전년 동기 +148억 달러)를 기록했다.
- 아마존의 온라인 소매는 2% 증가에 그쳤고, 광고 성장률은 20% 이상에서 11%로 급락했으며, 4분기 가이던스는 모두 예상을 밑돌았다. 반면 마이크로소프트 클라우드는 48% 성장하고 자본 지출을 절제하면서 '예상 초과'의 문턱을 높였다.
- 인텔의 Q3 매출은 21% 증가하고 DCAI 사업이 78% 폭증했으나, 4분기 가이던스 매출은 150~160억 달러, EPS는 25센트에 그쳤고 매출총이익률은 38%로 하락하면서 시간외 거래에서 20% 이상 급락했다.
- 인텔은 '좌우互搏(양쪽이 서로 싸우는)'의 딜레마에 갇혀 있다. 첨단 유기 기판 부족이 AI 서버 생산능력을 막고, 동시에 DRAM 가격 상승이 PC 판매 가격을 끌어올리면서 2026년 글로벌 PC 출하량이 12% 감소할 것으로 예상된다.
- 이스라엘 반도체 공장 폭발로 2주간 생산 중단되면서 4분기 매출 약 3억 달러가 직접 사라지고 매출총이익률이 200bp 낮아져, AI 인프라의 지정학적·물리적 취약성이 부각됐다.
- 중동 클라우드 노드가 여러 차례 위협과 공격을 받았으며(올해 3월 이란의 UAE AWS 시설 타격), 중자산 데이터센터는 물리적 타격 리스크에 직면해 있다.
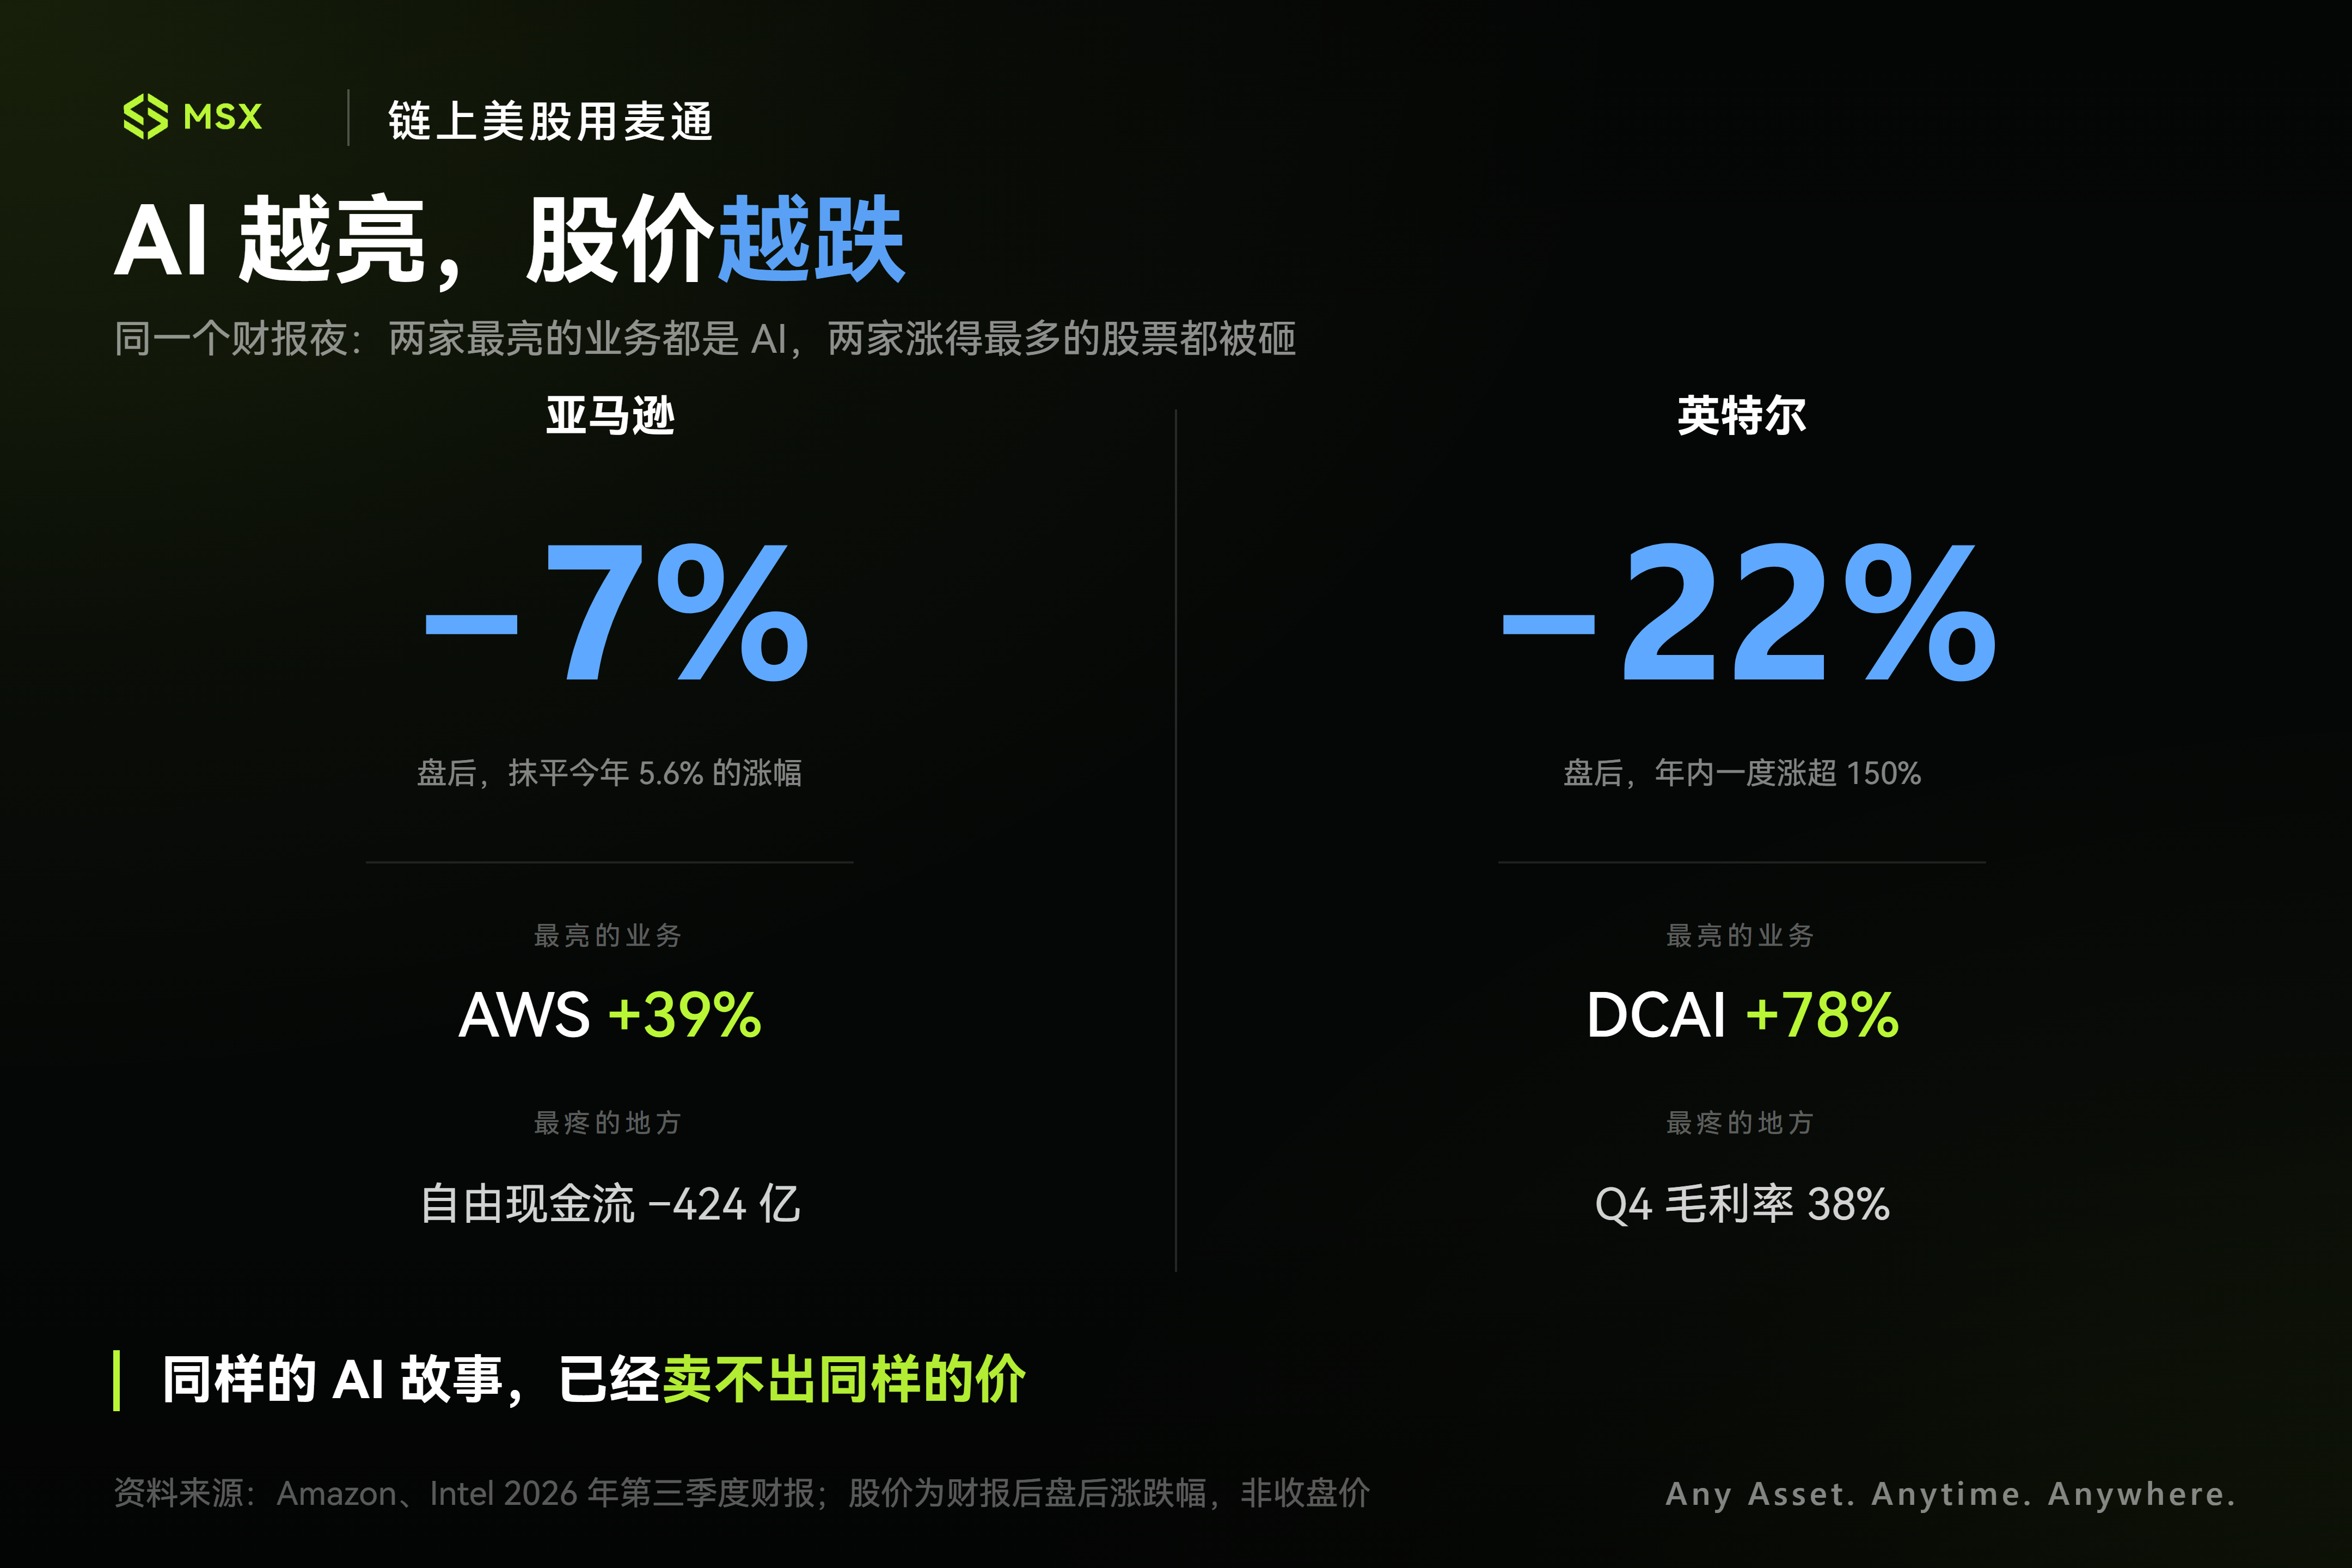
전날 구글의 하루 13% 폭락 여파가 아직 가시지 않은 가운데, 오늘 아침 미국 증시 시간외 거래에서 아마존과 인텔이 나란히 깊은 구덩이를 파냈다.
흥미로운 점은, 이 두 기업의 실적 발표에서 가장 눈에 띄는 부문이 바로 AI 관련 사업이라는 것이다. AWS 매출은 전년 대비 약 40% 성장했고, 인텔의 데이터센터 및 AI 사업은 무려 78% 급증했다. 수요 측면만 보면 AI 인프라의 경기는 전혀 문제가 없어 보인다.
그러나 시장 반응은 매우 부정적이었다. 아마존은 시간외 거래에서 약 7% 급락하며 올해 유일했던 5.6%의 상승분을 모두 반납했고, 올해 한때 150% 이상 폭등하며 '역전 드라마'의 표본으로 여겨졌던 인텔은 시간외 거래에서 곧바로 급락해 낙폭이 한때 22%를 넘었다.
시장이 더 이상 'AI 거대 서사'에 무조건 박수를 보내지 않는 것일까? 월가가 AI 인프라를 바라보는 논리가 어떻게 전환되고 있는 것일까?
1. 아마존도 '구글병'에 걸렸나?
어제 구글 폭락을 복기할 때, 우리는 구글의 현 핵심 문제가 AI 자본지출이 눈에 보이는 속도로 현금흐름을 잠식하고 있는데, 핵심 캐시카우인 검색광고 주력 사업은 성장이 둔화되고 있다는 점이라고 언급했다(관련 기사:《구글 10% 폭락: 기본盘이 무너진 것인가, 또 한 번의 '마이크로소프트식' 억울한 하락인가?》).
불과 24시간 만에, 아마존은 거의 똑같은 '진단서'를 내놓았다.
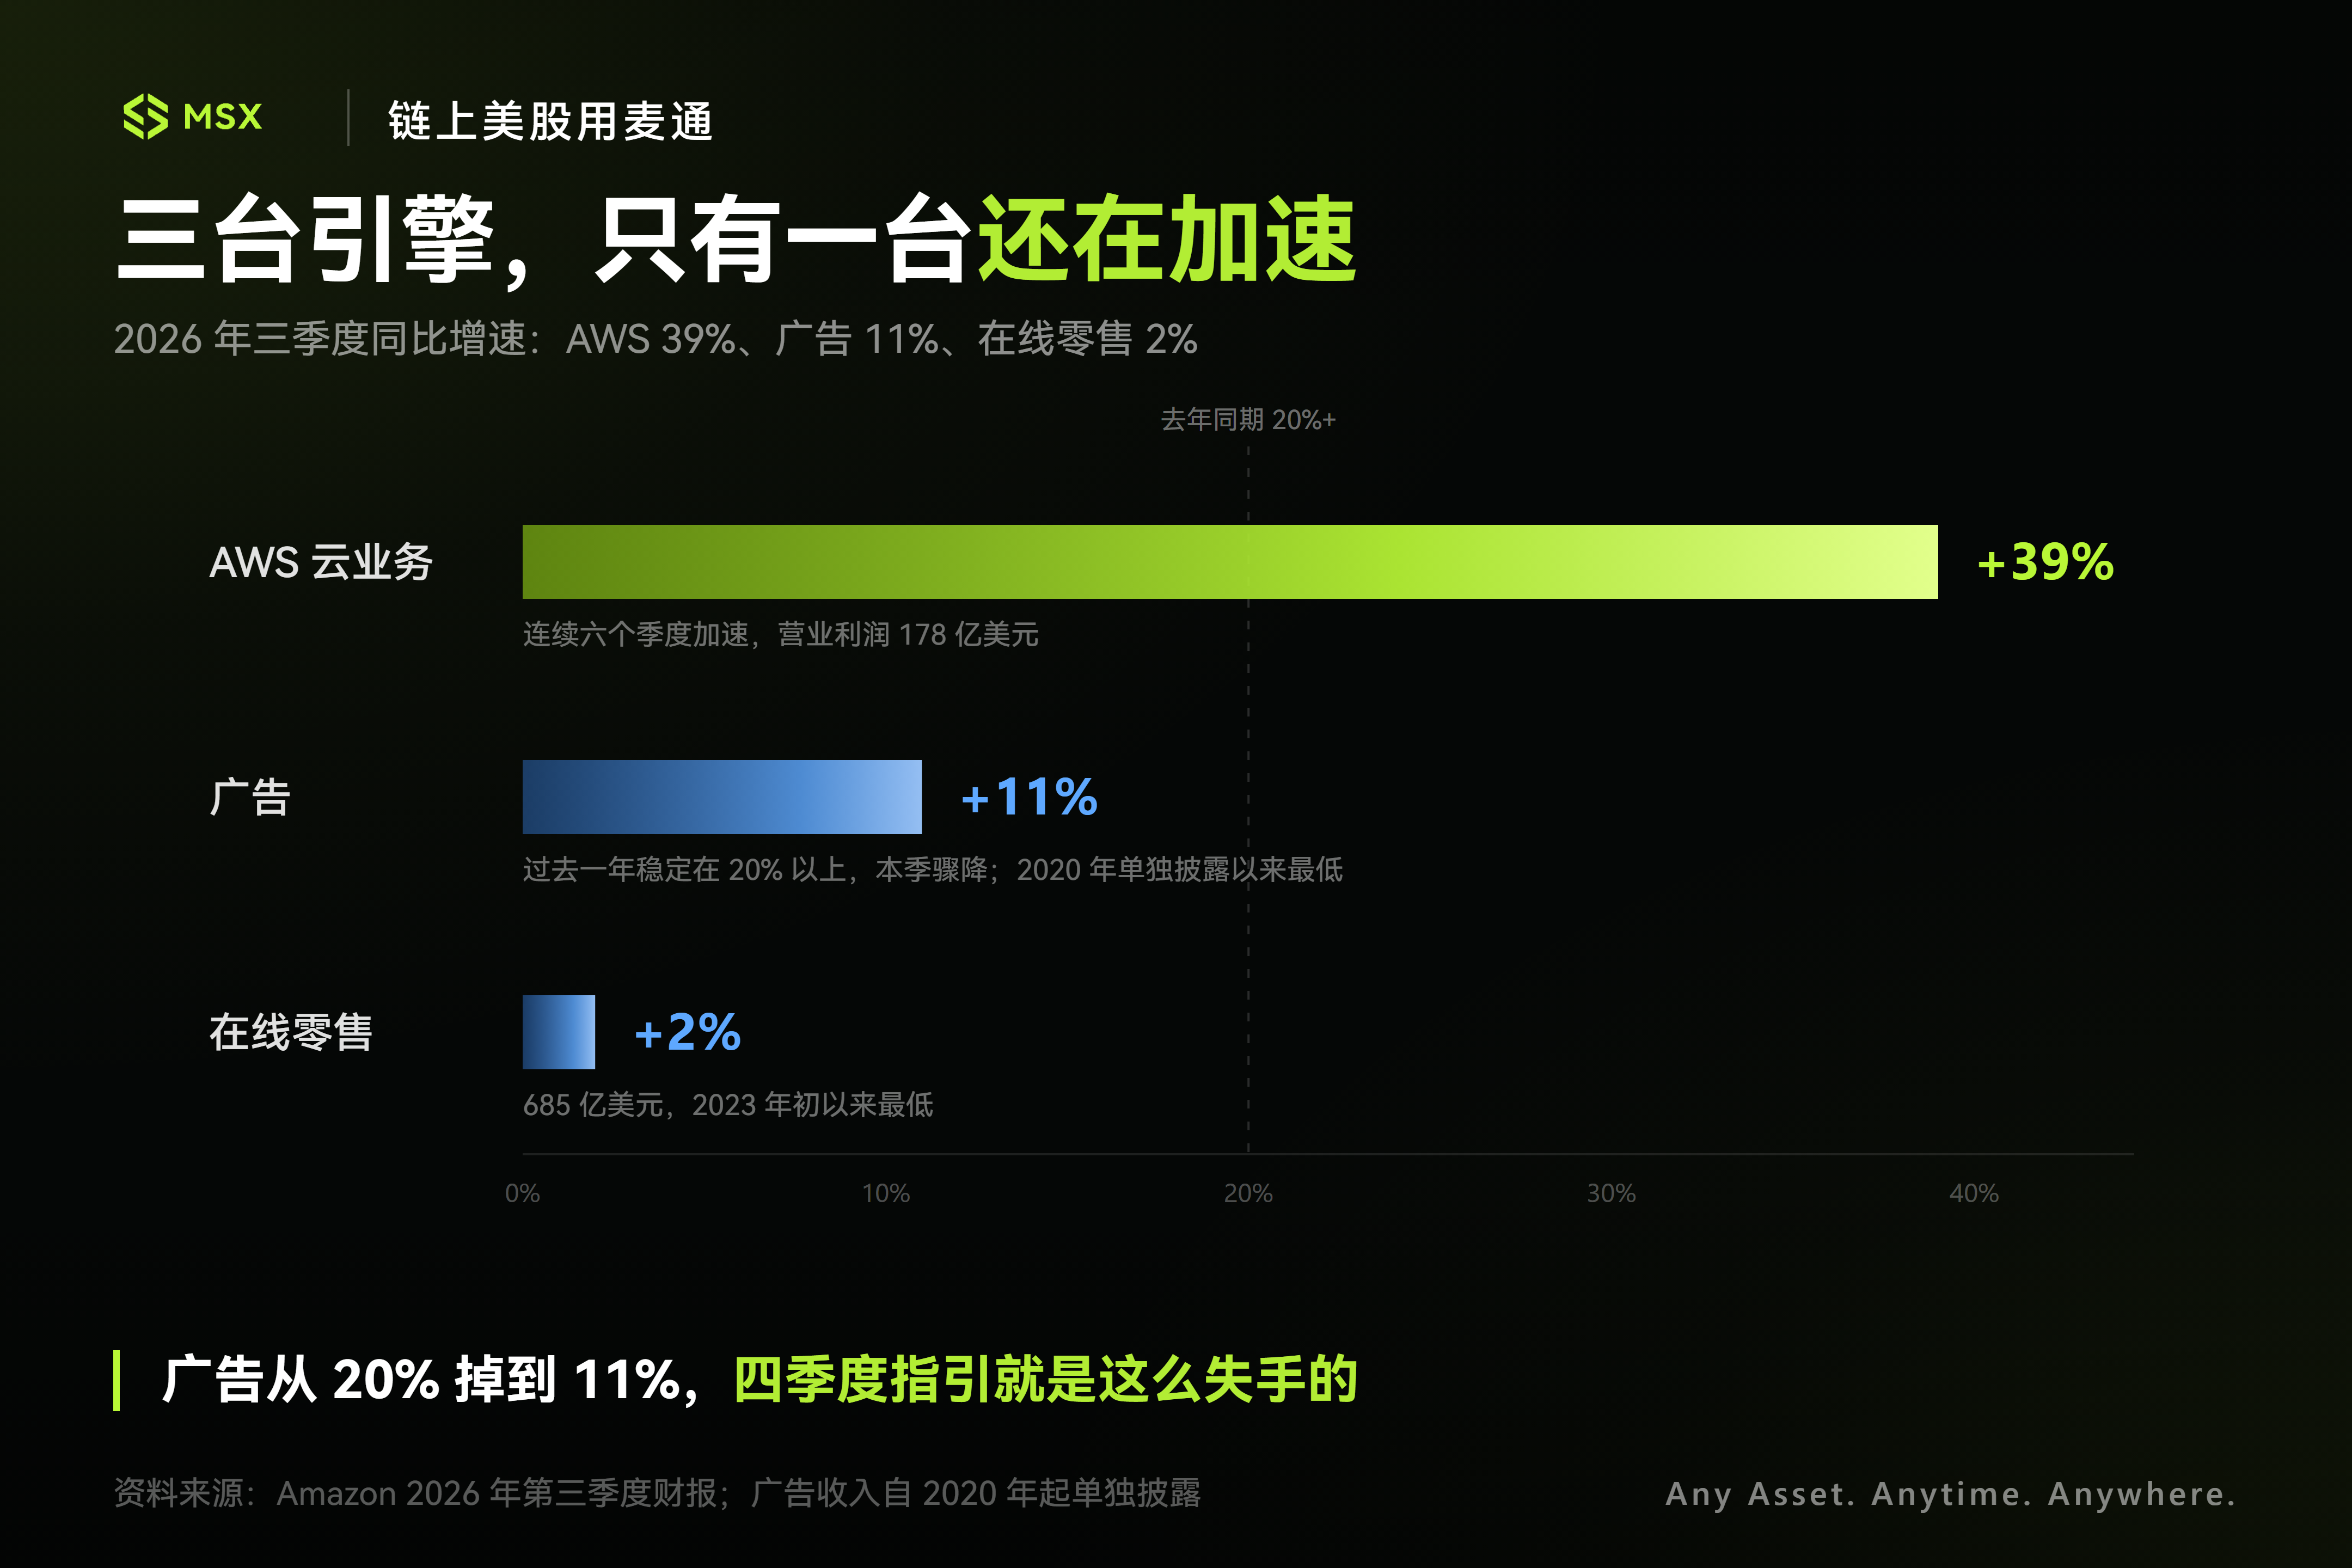
클라우드 사업만 보면, AWS의 성적표는 상당히 강력하다. 3분기 매출은 전년 대비 39% 성장한 460억 달러로, 6개 분기 연속 성장 가속화를 이어갔으며, CEO Andy Jassy는 컨퍼런스콜에서 향후 2년간 AWS가 매년 40% 이상의 성장률을 유지할 수 있다고까지 보장했다.
더 중요한 것은, OpenAI, Anthropic 등 대형 모델 기업들의 지속적인 컴퓨팅 파워 임대 확대에 힘입어 AWS가 규모만 키우는 것이 아니라 실질적으로 이익에 기여하고 있다는 점이다. 이는 아마존의 3분기 전체 영업이익을 178억 달러(전년 동기 114억 달러)로 끌어올렸으며, 클라우드 사업 영업이익률도 동반 개선되었다.
예년 같으면 이런 클라우드 실적만으로도 주가가 신고가를 다시 쓸 수 있었을 텐데, 왜 월가는 외면할 뿐 아니라 오히려 매도 폭탄을 던진 것일까?
첫째, '예상 초과'의 기준선이 마이크로소프트에 의해 높아졌다.
같은 날 실적을 발표한 마이크로소프트는 클라우드 매출이 48% 급증했고 자본지출도 상당히 억제해 주가 낙폭이 1% 미만이었다. 이에 비해 AWS의 39%는 벤치마크를 앞지르지 못했을 뿐 아니라, 극도로 혹독한 자본 소모를 통해 얻어낸 성과였다.
둘째, 이커머스와 광고라는 두 '현금 젖소'가 동시에 성장이 둔화되었다.
3분기 아마존 온라인 소매는 2% 성장에 그쳐 685억 달러로, 2023년 초 이후 3년 만의 최저점으로 떨어졌다. 더 우려스러운 것은 고마진 광고 사업으로, 성장률이 지난 1년간 안정적으로 20% 이상을 유지했으나 이번 분기 11%로 급락해 2020년 해당 데이터를 별도 공개한 이래 사상 최저치를 기록했다.
경영진은 '프라임데이가 2분기로 앞당겨진 것'으로 소매 부문 부진을 설명하려 했지만, 소비자의 지출 축소가 광고주의 예산 긴축으로 이어지는 연쇄 반응은 이미 명백히 드러났다. 이 때문에 4분기 홀리데이 시즌의 매출과 영업이익 가이던스가 모두 시장 예상을 밑돈 것이다.
마지막으로, 시장 심리를 완전히 무너뜨린 것은 완전히 통제 불능이 된 자본지출과 자유현금흐름이었다.
3분기만 해도 아마존은 설비와 부동산에 770억 달러 이상을 지출해 월가 예상을 크게 웃돌았다. 이에 따라 지난 12개월 아마존의 자유현금흐름은 -424억 달러를 기록했는데, 전년 동기는 +148억 달러였다. 1년 만에 안팎으로 약 600억 달러의 현금 차이가 발생한 것이다!
장부상 이미 심각한 출혈을 겪고 있음에도 Jassy는 컨퍼런스콜에서 "2026년 2200억 달러의 자본지출은 1원도 줄이지 않을 것이며 2027년에는 더 크게 늘릴 것"이라고 밝혔다.
다만 언급할 점은, 아마존의 영업현금흐름은 악화되지 않았다는 것이다. 지난 12개월 영업현금흐름은 여전히 약 1683억 달러로 전년 대비 약 29% 증가했다. 다만 데이터센터, 서버, 네트워크 장비 및 기타 인프라의 구매 속도가 영업현금흐름의 증가 속도를 훨씬 앞지르고 있을 뿐이다.
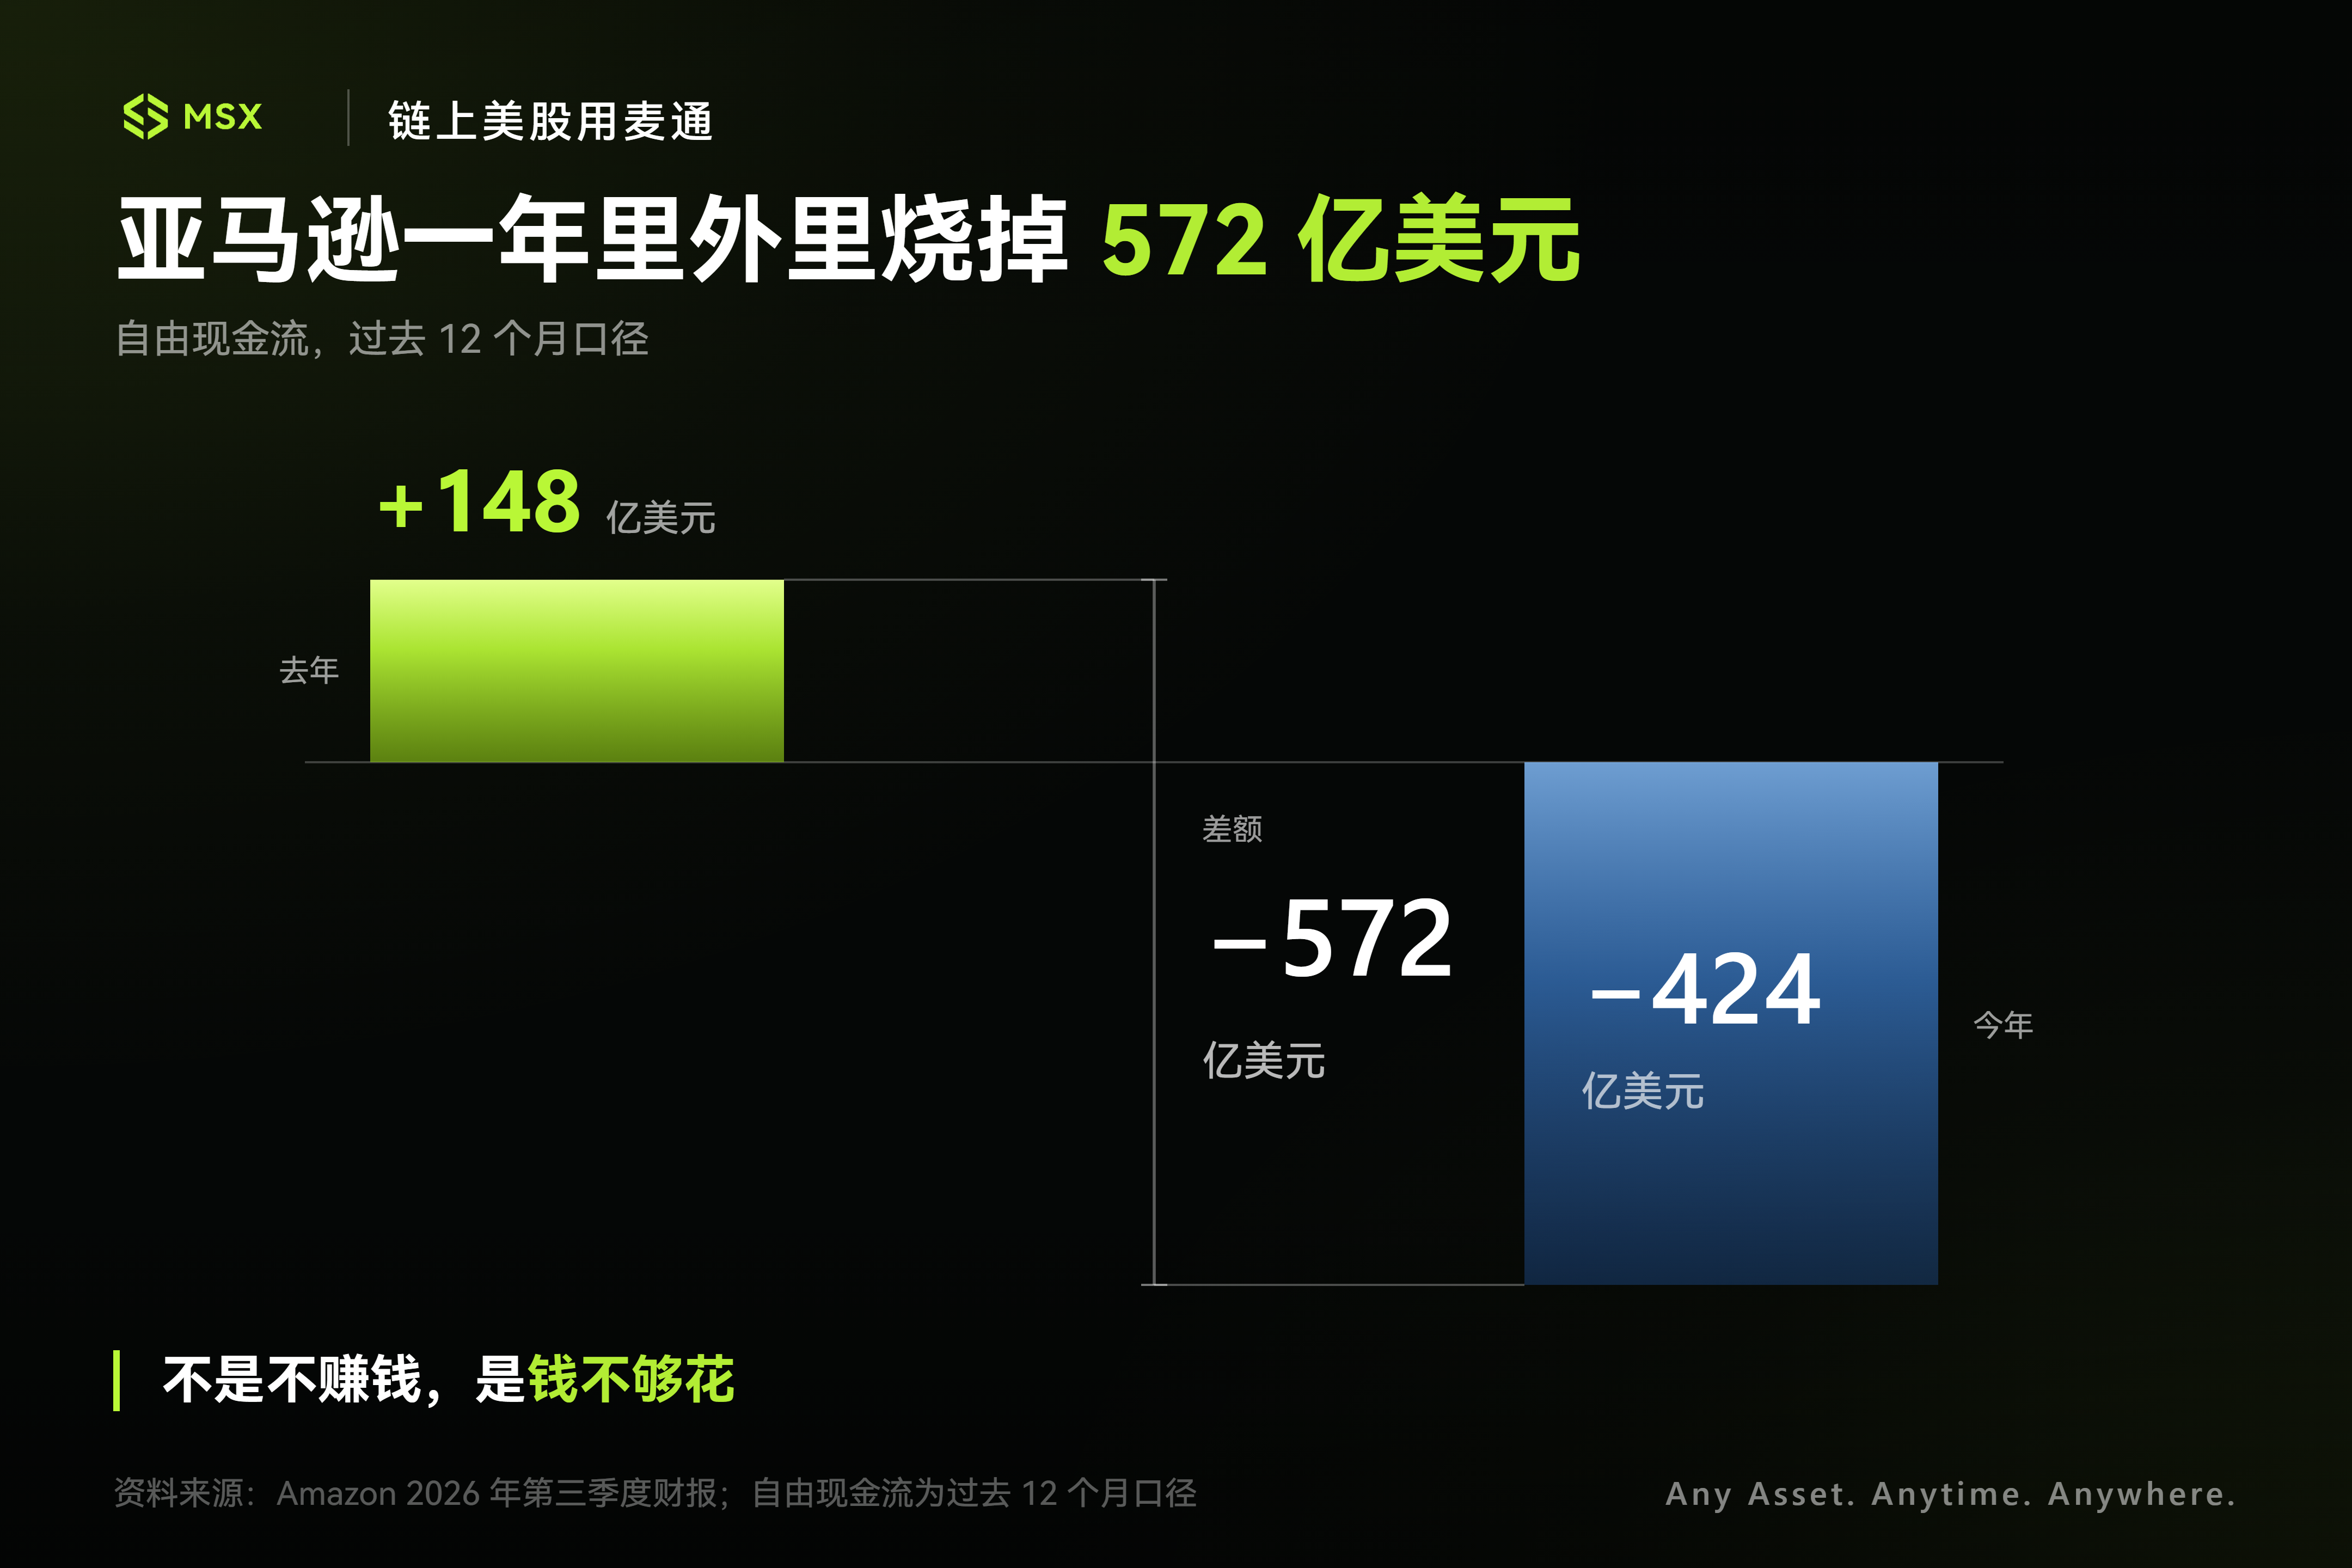
다시 말해, 아마존이 돈을 못 버는 것이 아니라, 번 돈이 인프라 확장의 구멍을 메우기에 이미 부족하다는 것이다.
이는 어제 자유현금흐름이 -91억 달러로 돌아서고 주가가 13% 폭락한 구글과 매우 흥미로운 대조를 이룬다.
- 구글의困境은 검색, Gemini, TPU, Google Cloud 등 여러 진입점을 보유하고 있지만 AI 역량 향상과 상업화 수익화 사이에 뚜렷한 시차가 존재한다는 점이다.
- 아마존의困境은 AWS가 이미 고속 성장 중이고 수익성도 상당하지만, 미래의 AI 수요를 충족시키기 위해 현재의 모든 현금흐름을 미리 끌어다 써야 한다는 점이다.
이런 관점에서 보면, 구글의 병을 아마존도 확실히 앓고 있는 것이다.
핵심 사업의 현금 창출 속도가 AI 인프라의 자금 소모 속도를 따라가지 못할 때, 대차대조표에 쌓여 있는 막대한 CapEx는 실질적인 재무 부담이 된다.
2. 150% 폭등 후, 인텔은 '38% 생사선'으로 회귀
구글에서 아마존까지, 핵심 모순은 '돈을 너무 과하게 쏟아붓는다'는 것이다. 반면 시간외 거래에서 20% 넘게 폭락한 인텔은 또 다른 극단에 갇혀 있다. 엄청난 수요가 있어도 제때 납품하지 못할 수 있다는 것이다.
이 노포 반도체 공룡의 올해 주가 궤적은 사실 매우 흥미롭게 복기해볼 만하다.
지난 1월, 우리는 《인텔 '생사선'의 순간: ICU 문 앞에서, 陈立武는 어떻게 유산을 청산하고 자구책을 마련할 것인가?》라는 글을 쓴 적이 있다. 신임 수장 陈立武가 基辛格의 뒤를 이은 후 첫 성적표를 분석한 내용이었다.
당시 인텔은 여전히 상당히 난처한 위치에 있었다. 基辛格이 남긴 공격적 확장 계획은 축소해야 했고, 막대한 자본지출이 현금흐름을 지속적으로 압박했으며, 18A 공정은 아직 충분히 자기를 증명하지 못했다. 陈立武가 맡은 첫 번째 임무는 업계 선두를 되찾는 것이 아니라, 우선 이 100년 반도체 공룡을 살려내는 것이었다.
당시 글의 핵심 판단도 명확했다. 陈立武는 '전 세계 15% 감원 + 유럽 공장 건설 중단 + 1분기 가이던스 대폭 조정'의 콤보로 인텔의 매출총이익률을 간신히 38%로 끌어올려 초기 지혈을 완료했다. 18A 공정과 Panther Lake는 인텔이 다시 게임에 복귀할 수 있는 유일한 티켓이었다.
"이는 지혈에는 성공했지만 아직 회복되지 않은 실적 보고서다. 인텔이 진정으로 ICU 병동에서 나올 수 있을지의 답은 이번 분기 실적에 있는 것이 아니라 향후 12~18개월의 실행력에 있다."
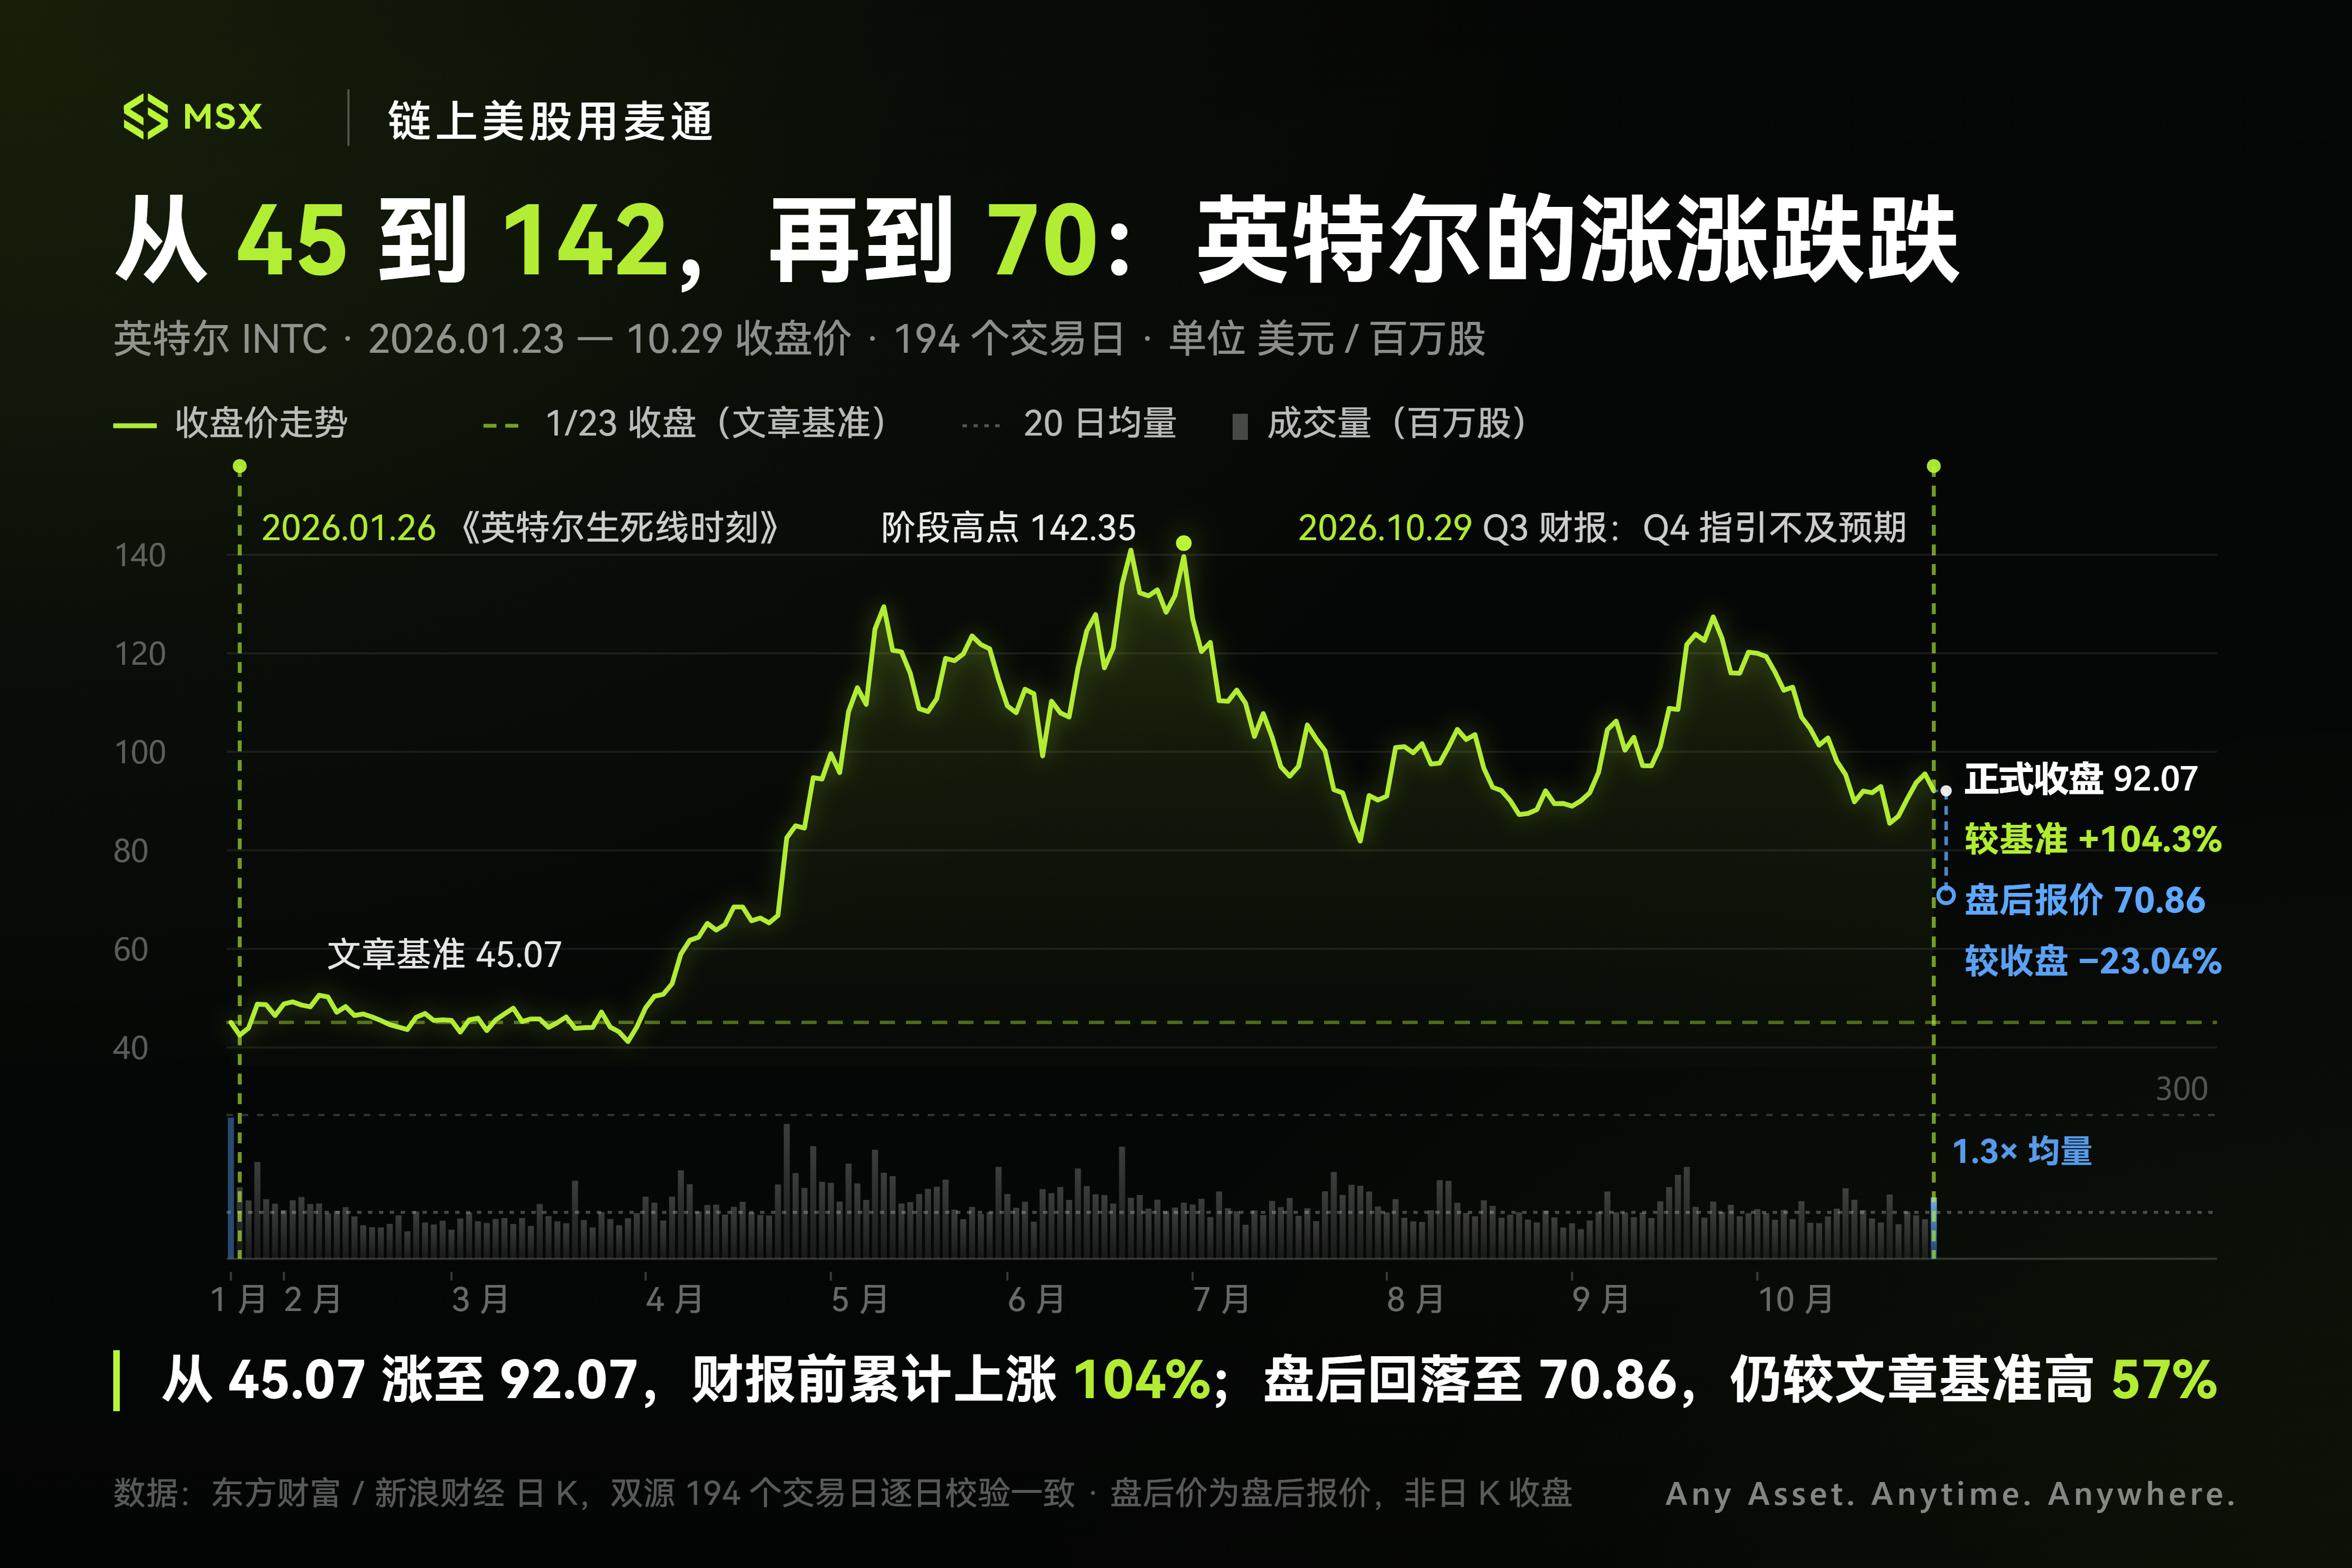
지난 9개월의 주가 흐름을 살펴보면, 이 '12~18개월 생사 검증기'의 전반부에서 인텔은 확실히 상당히 들뜬 허니문 기간을 보냈다.
감원을 통한 비용 절감, 엔비디아와 미국 정부 등 외부 전략 자금 유치, 8월 230억 달러 규모의 지분融资 완료, 그리고 18A 공정의 소비자용 칩 Panther Lake와 서버 제품 Clearwater Forest가 잇따라 양산에 들어가면서 시장은 한때 인텔이 산소호흡기를 뽑고 ICU에서 나왔다고 판단했고, 연내 주가 누적 상승폭은 한때 150%를 넘었다.
심지어 오늘 공개된 3분기 실적만 보면 지표는 여전히 준수하다. 3분기 매출은 전년 대비 21% 성장한 165억 달러, 조정 후 EPS는 52센트(예상 41센트 상회), 데이터센터 및 AI 사업(DCAI)은 무려 78% 급증한 73억 달러, 3분기 전체 매출총이익률도 한때 43%까지 올라섰다.
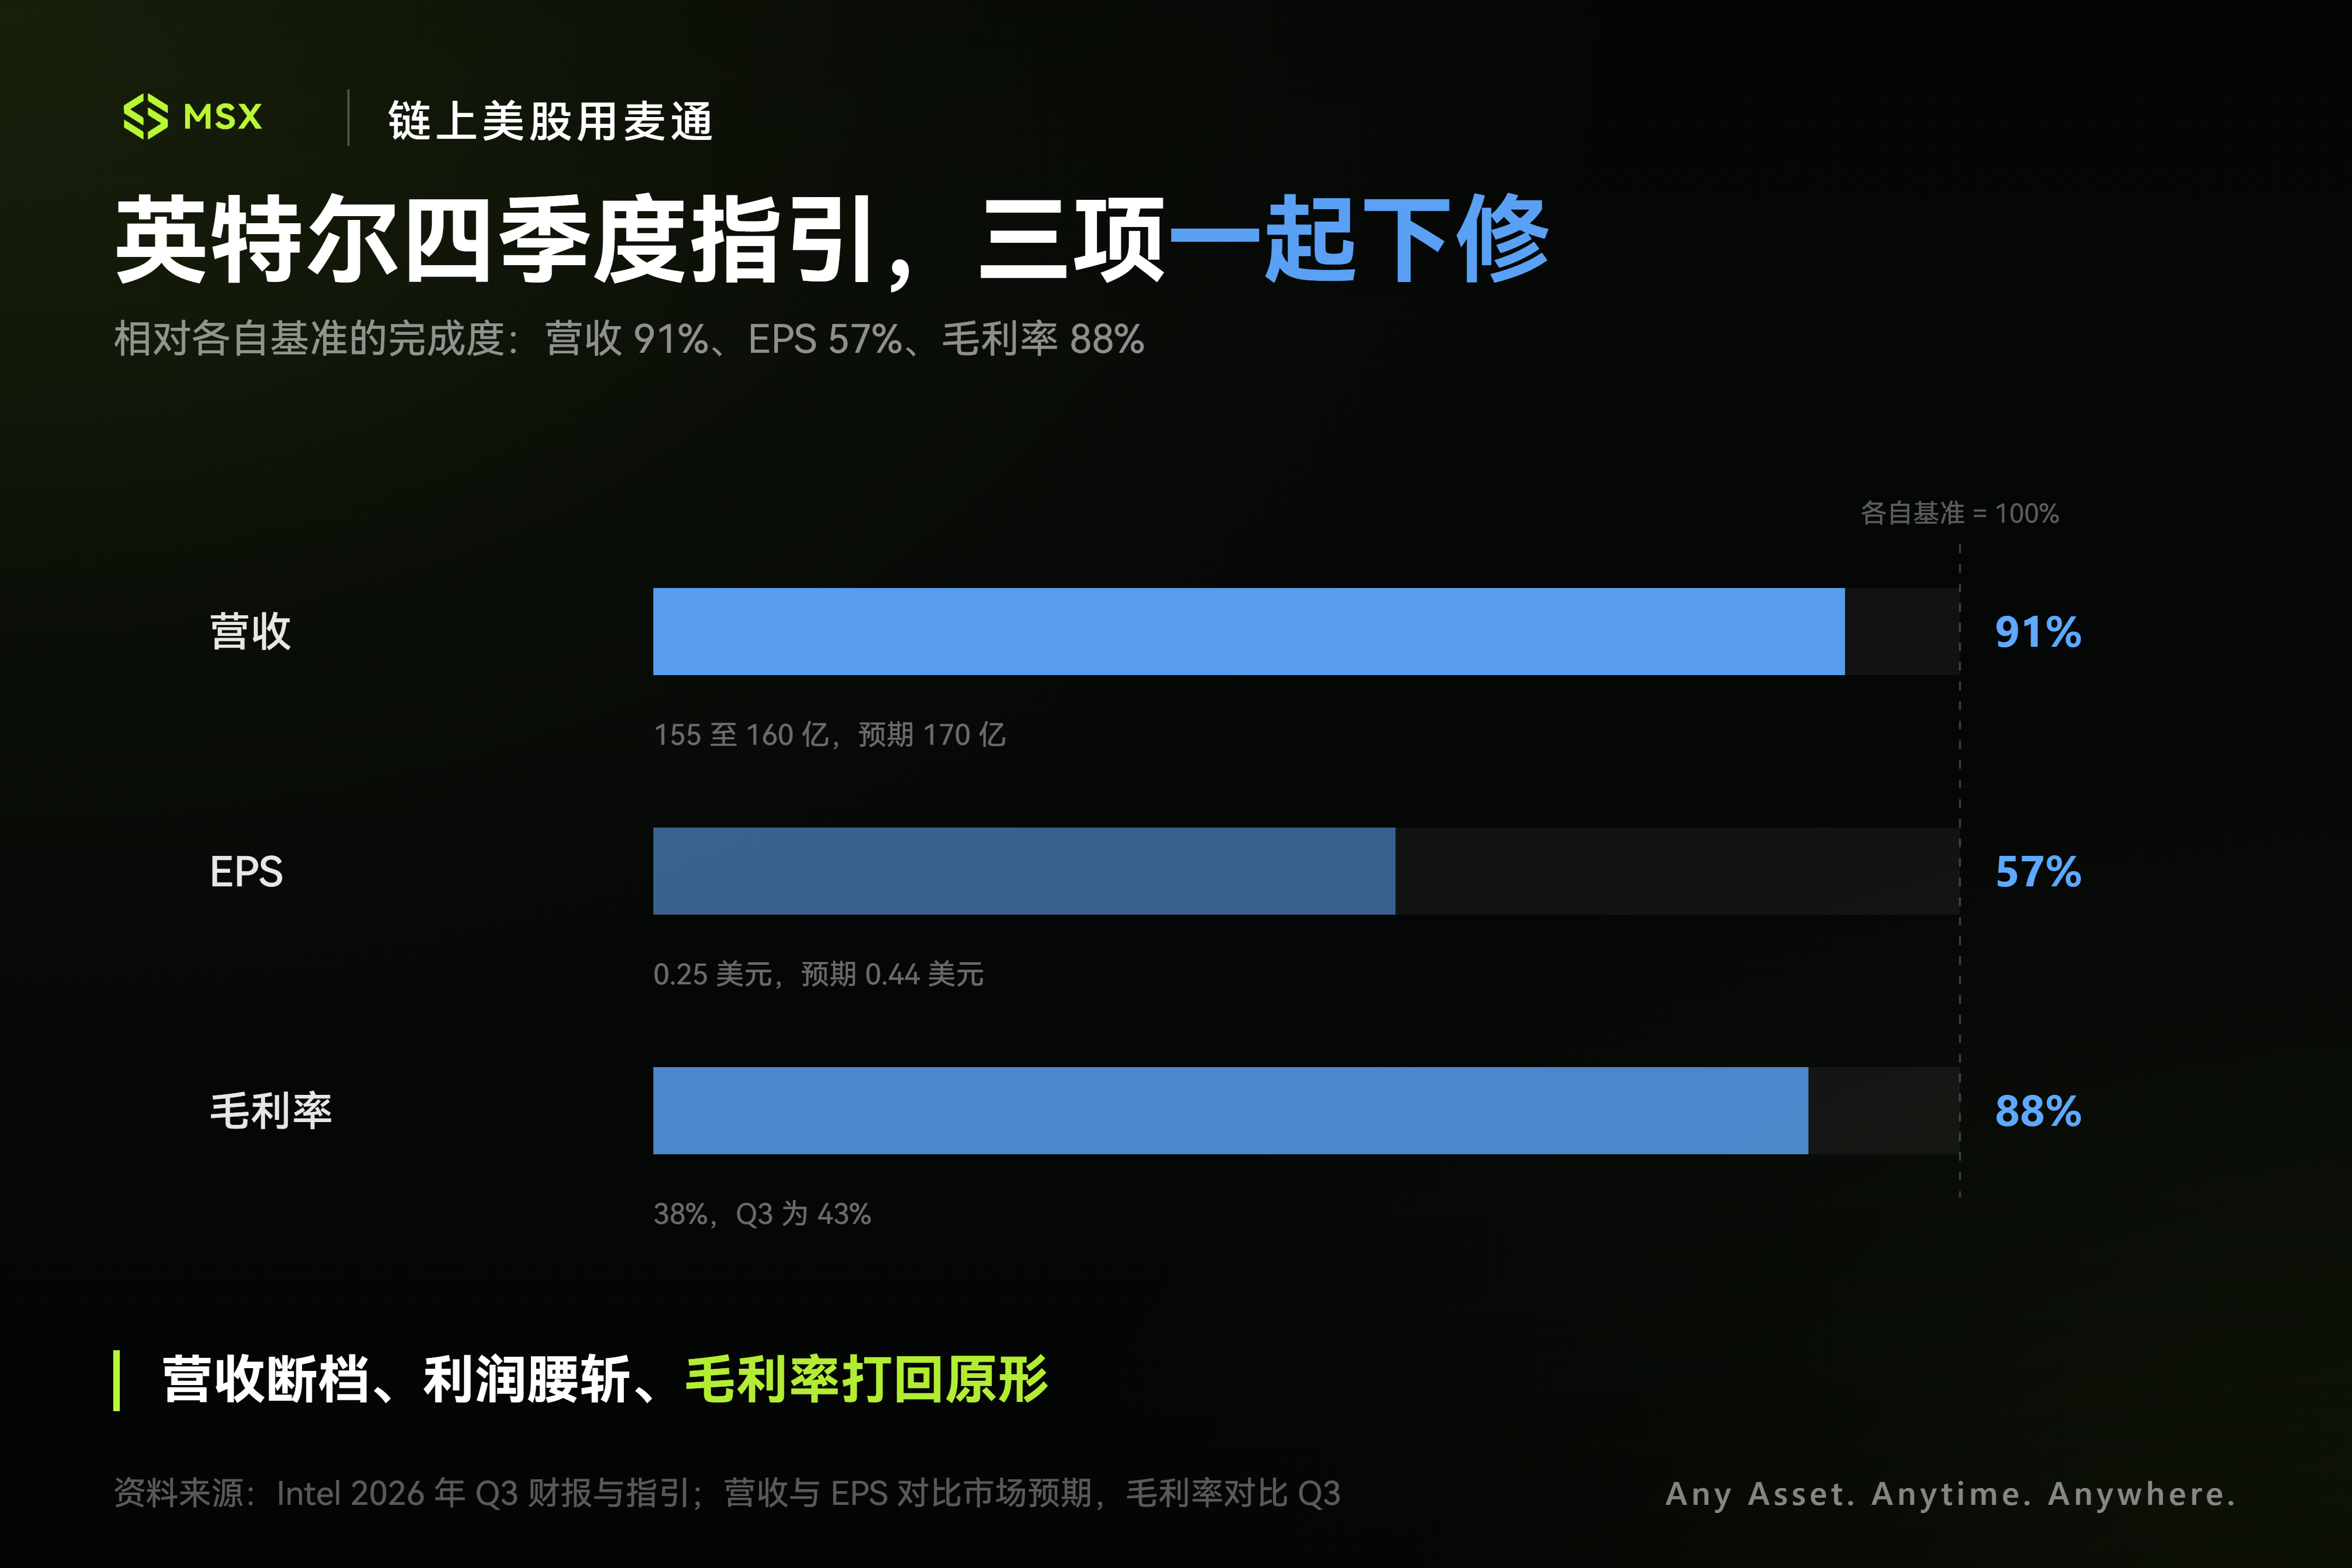
그러나 4분기 가이던스가 나오자 모든 낙관적 기대가 순식간에 얼어붙었다.
- 매출 단절: 4분기 매출은 150억~160억 달러에 그칠 것으로 예상되어 시장 평균 예상치인 170억 달러(낙관적 예상은 180억 달러 초과)를 크게 밑돌 전망이다.
- 이익 반토막: 조정 후 주당순이익은 25센트에 그칠 것으로 예상되어 월가 예상치인 43~45센트를 크게 밑돈다.
- 매출총이익률 원점 회귀: 4분기 매출총이익률은 3분기 43%에서 다시 38%로 축소될 전망이다.
꼬박 반년 넘게 돌고 돌아 주가는 1.5배 올랐지만, 결과적으로 4분기 계산을 해보니 인텔의 매출총이익률은 올해 1월 우리가 그 ICU 기사를 썼을 때의 원점으로 정확히 돌아온 것이다.....
왜 AI 서버 CPU 수요가 '공급 부족이 2028년까지 지속될 것'이라 할 만큼 좋은데, 인텔은 가장 중요한 4분기에 갑자기 힘이 빠진 것일까?
실적 컨퍼런스콜은 인텔이 극도로 난처한 '좌우 자웅'에 갇혀 있음을 설명했다.
한편으로는, 새 엔진이 '주문은 있는데 납품을 못 한다'. AI가 확실히 서버용 범용 CPU 수요를 끌어올렸다. CFO는 4분기 DCAI 부문 매출이 전분기 대비 15% 더 성장할 것으로 예상하며, 2026년과 2027년 업계 서버 CPU 출하량 증가율은 모두 30%를 넘을 것으로 전망했다. 그러나 EMIB 패키징에 사용되는 첨단 유기 기판이 업계 전반의 공급 부족을 겪으며 생산 능력 상한을 완전히 막고 있다. 陈立武조차 인터뷰에서 "고객 수요를 충족시키지 못해 다소 실망스럽다"고 토로했다.
다른 한편으로는, 기본盘인 PC가 AI에 '피를 빨리며 역공'당하고 있다. 3분기 인텔의 전통적 현금 젖소인 클라이언트 사업(PC 칩) 매출은 전년 대비 5% 감소한 81억 달러로 예상치 89.8억 달러를 밑돌았다. 더 심각한 것은 회사가 지난 두 달간 가속화된 PC 시장 조정이 최소 2027년 상반기까지 이어질 것으로 예상한다는 점이다. 2026년 글로벌 PC 출하량은 12% 감소





