






I'll translate the Chinese content into Korean while preserving the HTML structure. 「죄수의 딜레마」에서 「재귀성」까지, AI 거래를 지배하는 시장 게임


- 핵심 관점: AI 인프라 군비 경쟁이 "운영 현금흐름 주도"에서 "외부 자금 조달 주도"로 전환되고 있으며, 초대규모 클라우드 기업의 자본 지출이 자유 현금흐름을 초과할 전망입니다. 시장 심리가 투자 규모에 영향을 미치는 내생적 변수가 되어 재귀성 리스크가 현저히 상승하고 있습니다.
- 핵심 요소:
- 마이크로소프트, Alphabet, 아마존, Meta, 오라클 등 5개 클라우드 기업의 2027년까지 자본 지출 총액이 자유 현금흐름을 초과할 것으로 예상되며, 운영 현금흐름 1달러당 약 1.57달러의 신규 자본 지출이 대응됩니다.
- 5대 기업의 합산 자본 지출은 2024년 약 2,270억 달러에서 2025년 3,910억 달러로 증가하며, 2026년 가이던스는 6,350억 달러를 돌파할 수 있습니다. 2026년 약정 지출은 합산 자유 현금흐름의 약 3.8배에 달합니다.
- 오라클의 자본 지출이 운영 현금흐름에서 차지하는 비중은 2022 회계연도 47%에서 2026 회계연도 174%로 급등했으며, 자유 현금흐름이 마이너스로 전환되고 주가는 연중 36% 하락했으며, 450억~500억 달러 규모의 자금 조달을 계획하고 있습니다.
- 역사적 참조: 19세기 철도 붐 당시 90%의 기업이 도산했고, 항공 산업은 80년간 누적 순이익이 약 860억 달러에 불과했으며, 통신 버블에서는 약 2조 달러의 시가총액이 증발했습니다. 이는 모두 변혁적 기술이 투자자의 수익률에 부식성을 지닌다는 것을 보여줍니다.
- 현재 가이던스에 따르면, AI 컴퓨팅 수익이 자본 비용을 충당하려면 2030년까지 약 2조 9,000억 달러에 달해야 하며, 이는 현재 클라우드 컴퓨팅 시장 규모의 3배 이상으로, 5년 연속 약 68%의 연간 성장이 필요합니다.
- 제번스 역설은 AI 인프라 차원에서 무효화될 수 있습니다. 작업 비용이 10% 하락할 때마다 사용량은 약 3%만 증가하며, AI 수익 성장률 25%-30%는 자본 지출 성장률 60%-70%에 훨씬 못 미칩니다.
원문 저자: 龙玥
원문 출처: 월스트리트견문
지난주 AI 인프라와 관련된 두 가지 리스크 신호가 동시에 수면 위로 떠올랐다. CoreWeave는 주식과 채권이 동반 급락하며 자금 조달 비용이 급등했고, Meta는 막대한 AI 자본 지출과 잉여현금흐름의 마이너스 전환으로 인해 투입 대비 산출 비율에 대한 시장의 우려를 다시 불러일으켰다. 전자는 고레버리지 인프라 기업의 자금 조달 취약성을 드러냈고, 후자는 투자자들이 빅테크의 끊임없는 자본 지출 확대를 재검토하게 만들었다.
이는 단지 두 기업이 직면한 압박에 그치지 않고, 동일한 질문을 가리킨다. AI 구축이 점점 더 외부 자금 조달에 의존하게 될 때, 이 군비 경쟁은 얼마나 더 지속될 수 있을까?
클라우드 컴퓨팅 거대 기업들은 전형적인 죄수의 딜레마에 빠져 있다. 집단적 과잉 투자의 대가를 누구보다 잘 알면서도, 어느 누구도 단독으로 브레이크를 밟을 엄두를 내지 못한다. 로이터가 LSEG 컨센서스 전망 데이터를 분석한 결과, 마이크로소프트, Alphabet, 아마존, Meta, 오라클 등 5대 하이퍼스케일 클라우드 사업자의 2027년까지 자본 지출 총액이 잉여현금흐름을 초과할 것으로 예상되며, 운영 현금흐름이 1달러 증가할 때마다 약 1.57달러의 자본 지출이 늘어나는 것으로 나타났다. 이 격차는 한때 '경자산'으로 유명했던 기술 플랫폼을 자본 시장에 대한 의존도가 높은 새로운 비즈니스 모델로 밀어내고 있다.
투자자 Citrini는 Monetary Matters 팟캐스트 인터뷰에서 이 전환의 핵심 리스크를 직접 지적했다. "이 AI 거래의 첫 3년 동안 심리적 요인으로 인한 하락에는 바닥이 있었다. 대부분의 지출이 하이퍼스케일 클라우드 사업자의 운영 현금흐름에서 나왔기 때문이다. 그러나 지금은 점점 더 많은 인프라가 상당히 놀라운 기대치를 바탕으로 자금을 조달하고 있다." 자금 조달 원천이 내부 현금흐름에서 주식 발행과 부채 조달로 바뀌면서, 시장 심리 자체가 실물 투자 규모에 직접 영향을 미칠 수 있는 능력을 갖게 된 것이다.
시장 심리가 급격히 악화되면 그 증분 자금은 고갈될 것이다. 이는 더 이상 한 기업이 자기 돈을 쓰는 것이 아니라 시장이 결정하는 것이기 때문이다.
이것이 바로 '반사성(Reflexivity, 원인과 결과 사이에 순환적이고 양방향적인 상호작용과 영향이 존재함을 의미)' 리스크다. 신뢰가 자금 조달을 뒷받침하고, 자금 조달이 투자를 뒷받침한다. 일단 신뢰가 약화되면 자금 위축이 다시 투자와 성장 기대를 타격하여 부정적 순환을 형성한다.
AI는 빅테크를 재편하고 있으며, 빅테크 자체의 비즈니스 모델도 재편하고 있다. 이 AI 인프라 군비 경쟁을 이끄는 논리는 어쩌면 '투자가 성장을 견인한다'에서 '신뢰가 투자를 결정한다'로 조용히 미끄러지고 있는지도 모른다.
아무도 멈출 수 없다: 죄수의 딜레마 게임 구조
Cornell Capital Group의 연구 보고서 《AI 죄수의 딜레마》는 이 군비 경쟁의 내재적 논리를 상당히 명확하게 설명한다. 어떤 거대 기업이든 AI에 큰 베팅을 하고 경쟁사가 하지 않으면 시장 주도권을 얻을 수 있고, 자기는 투자하지 않는데 경쟁사가 투자하면 도태될 위험에 처한다. 따라서 경쟁사의 선택과 무관하게 공격적 투자는 모든 기업의 '합리적 전략'이다.
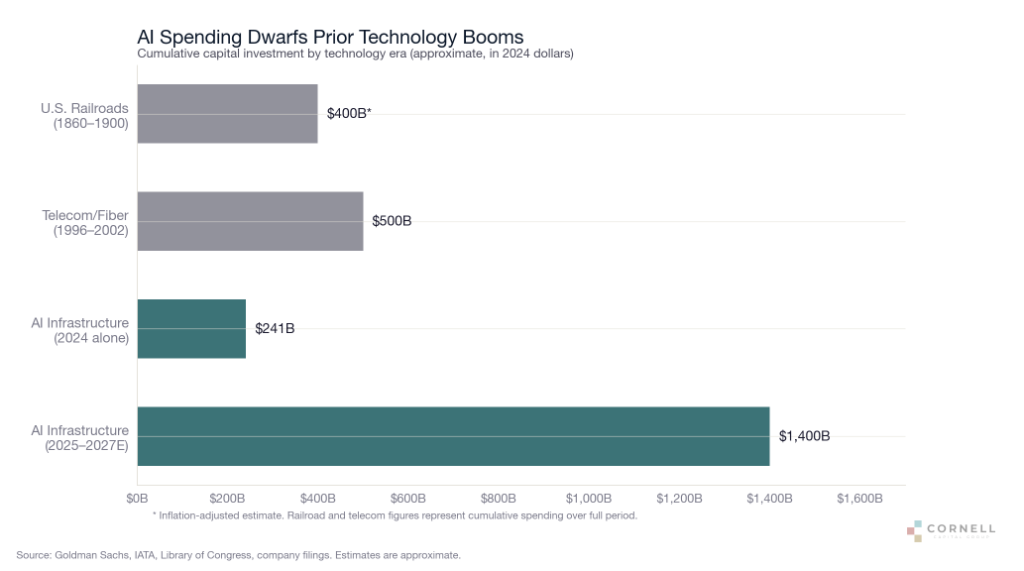
숫자는 이 논리의 강도를 입증한다. 2024년 아마존, Alphabet, 마이크로소프트, Meta, 애플 5개사의 자본 지출 합계는 약 2,270억 달러였다. 2025년에는 이 숫자가 3,910억 달러로 급증했고, 경영진의 2026년 가이던스는 총액이 6,350억 달러를 돌파할 수 있음을 보여준다. 골드만삭스는 2025년부터 2027년 사이 하이퍼스케일 클라우드 사업자의 누적 자본 지출이 1조 1,500억~1조 4,000억 달러에 달할 것으로 예측했는데, 이는 2022년부터 2024년까지의 4,770억 달러의 두 배 이상이다.
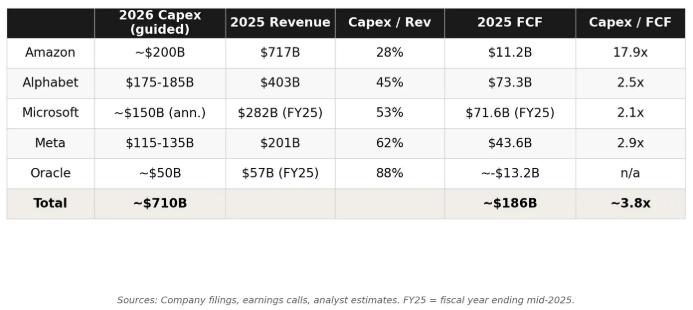
각 기업별로 보면 2026년 가이던스는 더욱 공격적이다. 아마존은 2,000억 달러 지출을 목표로 하고, Alphabet은 1,750억~1,850억 달러를 가이던스로 제시했으며, CEO 순다르 피차이는 "이 숫자도 부족할 수 있다"고까지 말했다. Meta는 최대 1,350억 달러를 가이던스로 제시했다.
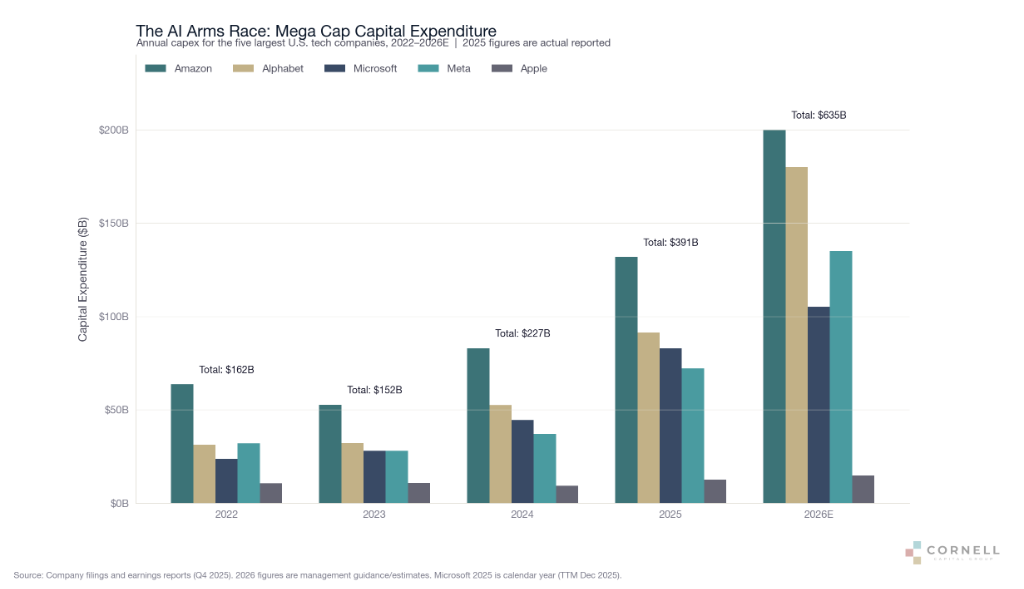
애널리스트 Amin Mrini는 보고서 《7,000억 달러의 죄수의 딜레마》에서 이 5개사가 합계 약속한 2026년 자본 지출은 합산 잉여현금흐름의 약 3.8배로, "역사상 가장 현금 창출 능력이 뛰어난 기업들이 잉여현금흐름 1달러를 벌 때마다 거의 4달러를 지출하는 궤도에 올라 있으며, 기록적인 채권 발행으로 그 격차를 메우고 있다"고 지적했다.
이 딜레마의 구조적 근원은 인프라의 비압축성에 있다. 데이터센터, 전력 계약, 전용 칩은 모두 수년간의 사전 구매와 건설 주기가 필요하다. 수요가 수익 측면에서 명확히 가시화될 때쯤이면 대응 창구는 이미 닫혀 있다. Mrini는 "바로 이러한 지연이 기대를 의무로 바꾼다"고 썼다.
역사의 거울: 철도, 항공, 광케이블의 숙명
Cornell Capital의 보고서는 세 가지 역사적 사례를 인용하여 이 AI 군비 경쟁에 경각심을 주는 참조 체계를 제공한다.
19세기 미국 철도 붐 당시 철도 주식과 채권 총액은 106억 달러(오늘날 약 4,000억 달러)에 달했으며, 당시 국채 규모 12억 달러를 훨씬 초과했다. 철도는 실제로 미국을 바꾸었다. 그러나 1873년 공황 이후의 '장기 불황' 속에서 철도 회사의 90%가 도산했고, 1893년 공황 기간에는 철도 연장의 4분의 1이 파산 관재에 들어갔다. 수혜자는 제조업자, 농업 생산자, 상인이었지 철도 주주가 아니었다.
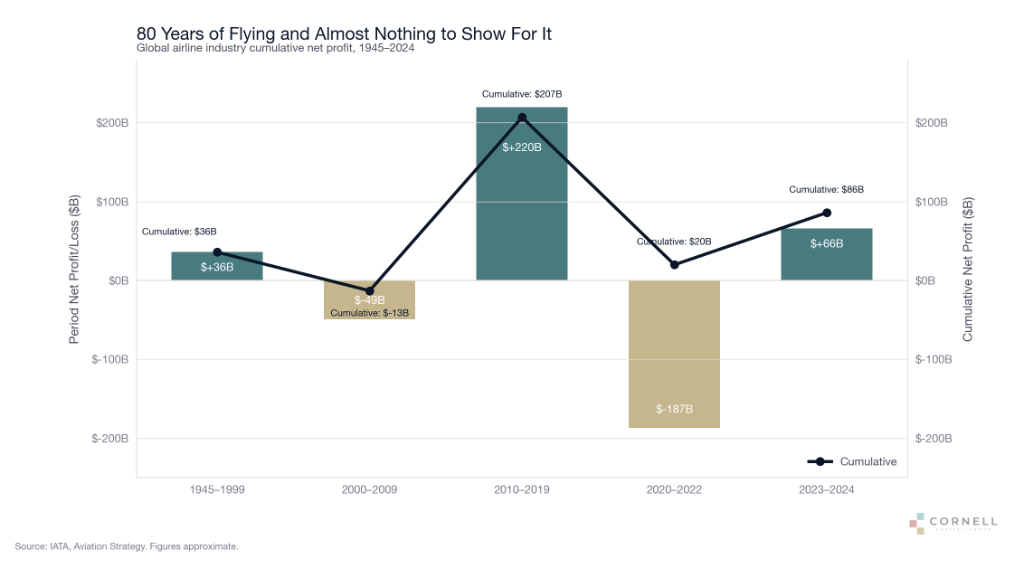
상업 항공의 이야기는 더 직설적이다. 지난 80년간 글로벌 항공 산업의 누적 순이익은 약 860억 달러였지만, 코로나19 3년만으로 거의 1,900억 달러가 사라졌다. 워런 버핏은 이 구조적 딜레마를 이렇게 요약했다. "만약 선견지명이 있는 자본가가 당시 키티호크에 있었다면, 최선의 선택은 오빌 라이트를 격추시키는 것이었을 것이다. 그러면 후대 투자자들에게 무수한 골칫거리를 덜어줄 수 있었을 것이다." 버핏 본인도 결국 2020년 약 50억 달러의 손실을 보고 미국 항공사 4곳의 지분을 전량 처분했다.
1990년대 말의 통신 버블은 가장 직접적인 비유다. 당시 5,000억 달러 이상이 광케이블과 무선 네트워크에 쏟아졌고, 대부분 부채로 조달되었다. 2002년까지 23개 이상의 주요 통신사가 파산을 신청했고, 약 2조 달러의 시가총액이 사라졌으며, 설치된 광케이블 중 5% 미만만이 활성화되어 사용되었다. 그러나 바로 이 파산한 투자자들이 남긴 저렴한 대역폭이 Netflix, YouTube, 그리고 클라우드 컴퓨팅 산업 전체를 잉태했다.
Cornell Capital의 결론은 핵심을 찌른다. "변혁적 기술의 역설은 기업이 더 많이 쓸수록, 경쟁이 더 치열할수록 기술의 상품화가 더 빨라진다는 것이다. 상품화는 소비자에게는 복음이지만, 투자자의 이윤율에는 부식제다."
현금흐름의 격차: 데이터 차원의 스트레스 테스트
로이터의 LSEG 데이터 분석은 위의 논리에 실증적 뒷받침을 제공한다.
오라클은 현재 가장 압박이 두드러진 사례다. 자본 지출이 운영 현금흐름에서 차지하는 비율은 2022 회계연도 47%에서 2026 회계연도(올해 5월까지) 174%로 급증했다. 해당 연도 자본 지출은 557억 달러였고 운영 현금흐름은 320억 달러에 불과해 잉여현금흐름이 이미 마이너스로 전환되었다. 이 회사의 주가는 올해 들어 36% 하락했으며, 클라우드 인프라 확장을 위해 부채와 주식 발행으로 450억~500억 달러를 조달할 계획이다.
마이크로소프트는 최근 분기에 358억 달러의 운영 현금흐름을 기록했지만, 같은 기간 자본 지출(금융 리스 포함)은 375억 달러에 달했다. 아마존은 지난 12개월 운영 현금흐름이 전년 대비 30% 증가한 1,485억 달러였지만, 잉여현금흐름은 12억 달러로 감소했다.
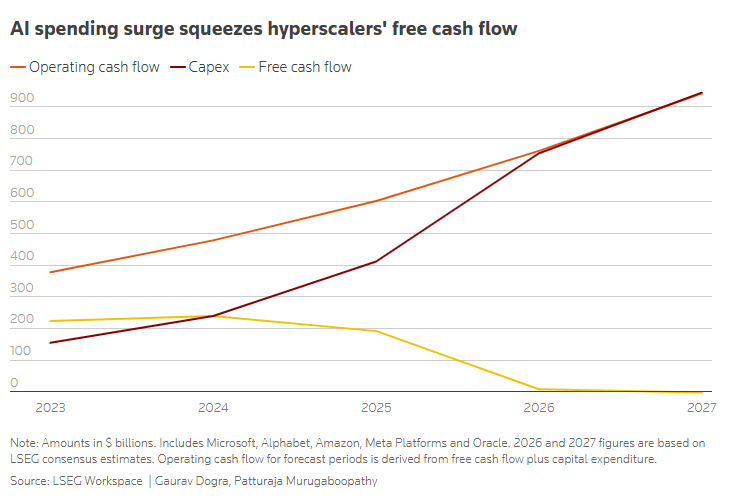
Futurum Equities의 수석 시장 전략가 Shay Boloor는 "투자자들은 AI가 대형 기술 기업의 비즈니스 모델을 근본적으로 변화시키고 있는 정도를 과소평가하고 있다. 이 기업들은 역사적으로 수익 성장 속도가 자본 수요를 훨씬 초과할 수 있었기 때문에 경자산 플랫폼으로 여겨졌지만, AI는 이들을 소프트웨어, 광고, 클라우드 컴퓨팅의 경제성이 점점 더 막대한 실물 인프라 지출에 의존하는 혼합 모델로 밀어내고 있다"고 말했다.
Mrini의 추산은 더욱 엄중하다. 현재 가이던스 속도로 2027년까지 자본 지출을 추산하고, 세전 투자수익률 15%를 기준으로 하면, AI 컴퓨팅 수익이 2030년에 약 2조 9,000억 달러에 달해야 배치된 자본 비용을 커버할 수 있는데, 이는 현재 전체 클라우드 컴퓨팅 시장 규모의 3배 이상에 해당한다. 현재 약 2,110억 달러의 기저에서 출발하면 약 5년 연속 68%의 연간 성장률을 유지해야 하는데, 이는 "인프라 시장에서 전례가 없는 일"이다.
반사성: 자금 조달 구조가 리스크의 성격을 바꿀 때
Citrini가 인터뷰에서 이 전환을 설명한 것은 현재 AI 거래 리스크를 이해하는 가장 정확한 프레임워크 중 하나다.
그는 AI 투자의 자금 조달 구조 변화를 두 단계로 나누었다. 첫 번째 단계에서 하이퍼스케일 클라우드 사업자는 자체 운영 현금흐름으로 지출을 뒷받침했는데, 이는 시장 심리가 어떻게 변동하든 이 기업들이 계속 투자하는 한 반도체 등 수혜 기업의 펀더멘털에는 '바닥'이 있다는 것을 의미했다. "관세든, 엔 캐리 트레이드든, 아니면 내가 기억도 못 하는 2023년 9월에 우리가 무엇을 걱정했든, 펀더멘털은 계속 개선되고 있었다."
두 번째 단계, 즉 현재 상황은 근본적으로 달라졌다. Citrini는 직접 이렇게 말했다. "지금은 AI 분야의 모든 증분 지출이 거의 전적으로 주식 발행, 즉 벤처 투자든 공개 시장이든, 그리고 부채 조달에서 나온다. 이는 AI가 더 유용해지고 사용량이 계속 확장될 수 있지만, 공급하는 컴퓨팅 파워에 너무 높은 대가를 치렀을 수도 있고, 또는 심리가 더 현저한 충격을 줄 수 있다는 것을 의미한다. 예전처럼 펀더멘털이 바닥을 받쳐주지 않기 때문에 시장 심리가 돌아서면 그 증분 자금이 고갈될 것이기 때문이다. 이는 더 이상 한 기업이 돈을 쓰는 문제가 아니라 시장이 결정하는 문제이기 때문이다."
이 메커니즘의 핵심은 자금 조달 원천의 변화로 인해 시장 심리가 외생 변수에서 투자 규모에 직접 영향을 미칠 수 있는 내생 변수로 변했다는 데 있다. Citrini는 이 역학을 '반사성'이라고 불렀다. 신뢰가 자금 조달을 뒷받침하고,





