






매크로 주간 보고서(8.21): 기관들은 하락세에 매수하고 있습니다.


시장 개관
세계 주요 주가지수는 국채수익률 상승과 인플레이션 우려가 커지고, 예상보다 높은 금리에 대한 우려가 커지면서 3월 SP와 나스닥이 사상 최고치를 기록하는 등 3주 연속 하락세를 보였다. 중국 경제 둔화와 부채 위기, 산업 위기, 지난해 말 이후 최대 낙폭이다. 극도로 낙관적인 7월 이후 시장 심리는 중립 범위로 되돌아간 것으로 보이며, 데이터에 따르면 일부 기관은 지난 2주 동안 하락세로 매수하고 있었습니다.
주식 시장
SP 500 지수는 7월 말 대비 5% 이상 하락했고, 나스닥 100 지수와 러셀 2000 지수는 거의 7% 하락했으며, 상하이 및 선전 300 지수는 5.7% 하락했고, 항셍지수도 하락했다. 약 11% 하락했고 니케이 225 지수는 5.5% 하락했으며 다우존스 산업평균지수 하락 폭은 상대적으로 적었습니다. 그렇긴 하지만, 올해 초 이후 주식시장이 약 20% 상승했다는 점을 감안할 때 지금까지의 하락세는 건전했고 투자심리의 큰 악화를 촉발하지 않았습니다.
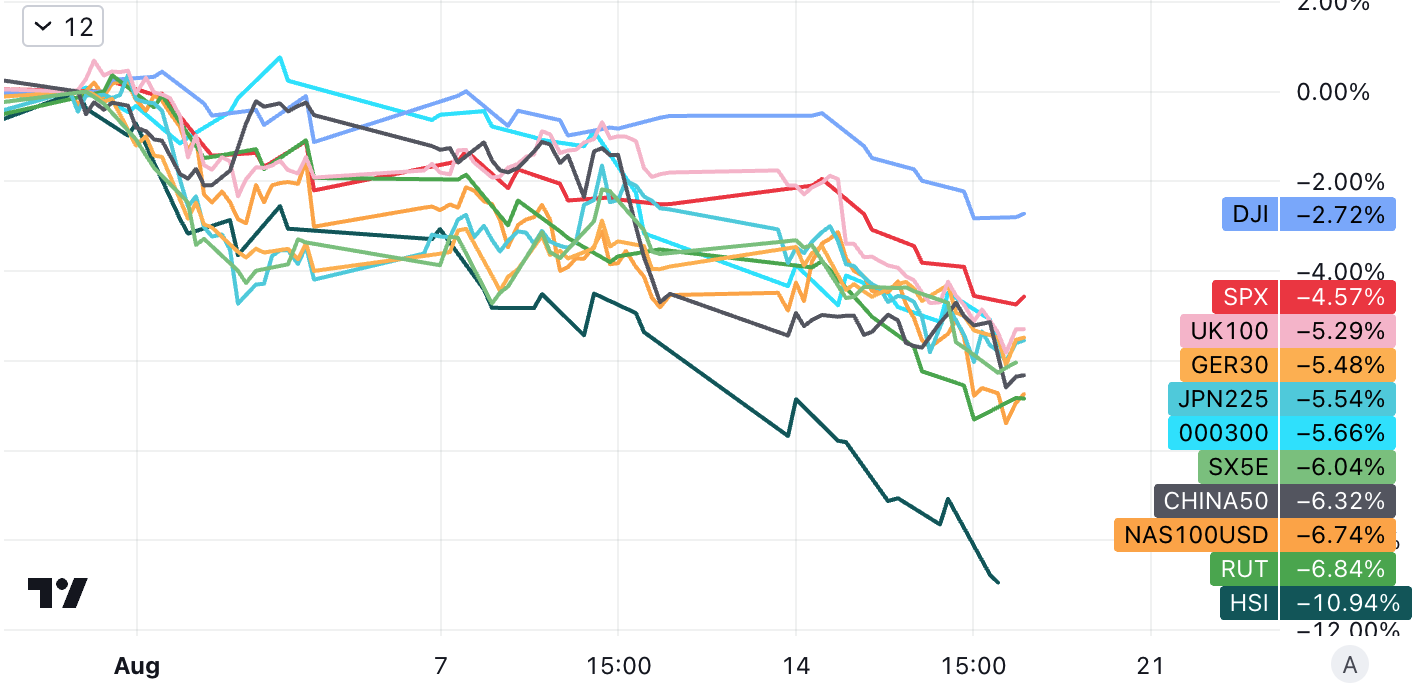
하락폭의 차이는 주로 투자 스타일 변화, 금리 및 인플레이션 환경 변화, 수익 전망 등을 종합적으로 반영한 데 따른 것이다.
다우존스산업평균지수는 대부분 크고 안정적이며 오랜 전통을 지닌 기업들로 구성되어 있습니다. 인플레이션과 금리가 상승하는 환경에서 투자자들은 방어적인 성격을 지닌 이들 기업에 투자하는 경향이 더 커질 수 있습니다. 한편 나스닥은 기술주와 성장주가 지배하고 있는 반면, 러셀 2000은 현재 환경에서 더 위험해 보일 수 있는 소형주가 지배하고 있습니다. 많은 나스닥 구성종목과 같이 가치가 높은 성장주는 자본 비용 상승으로 미래 수익 전망이 침식될 수 있기 때문에 더 큰 압박을 받을 수 있습니다. 대조적으로, 많은 다우존스 기업은 소비자에게 더 높은 비용을 전가할 가능성이 높기 때문에 인플레이션 환경에서 더 나은 성과를 낼 수 있습니다.
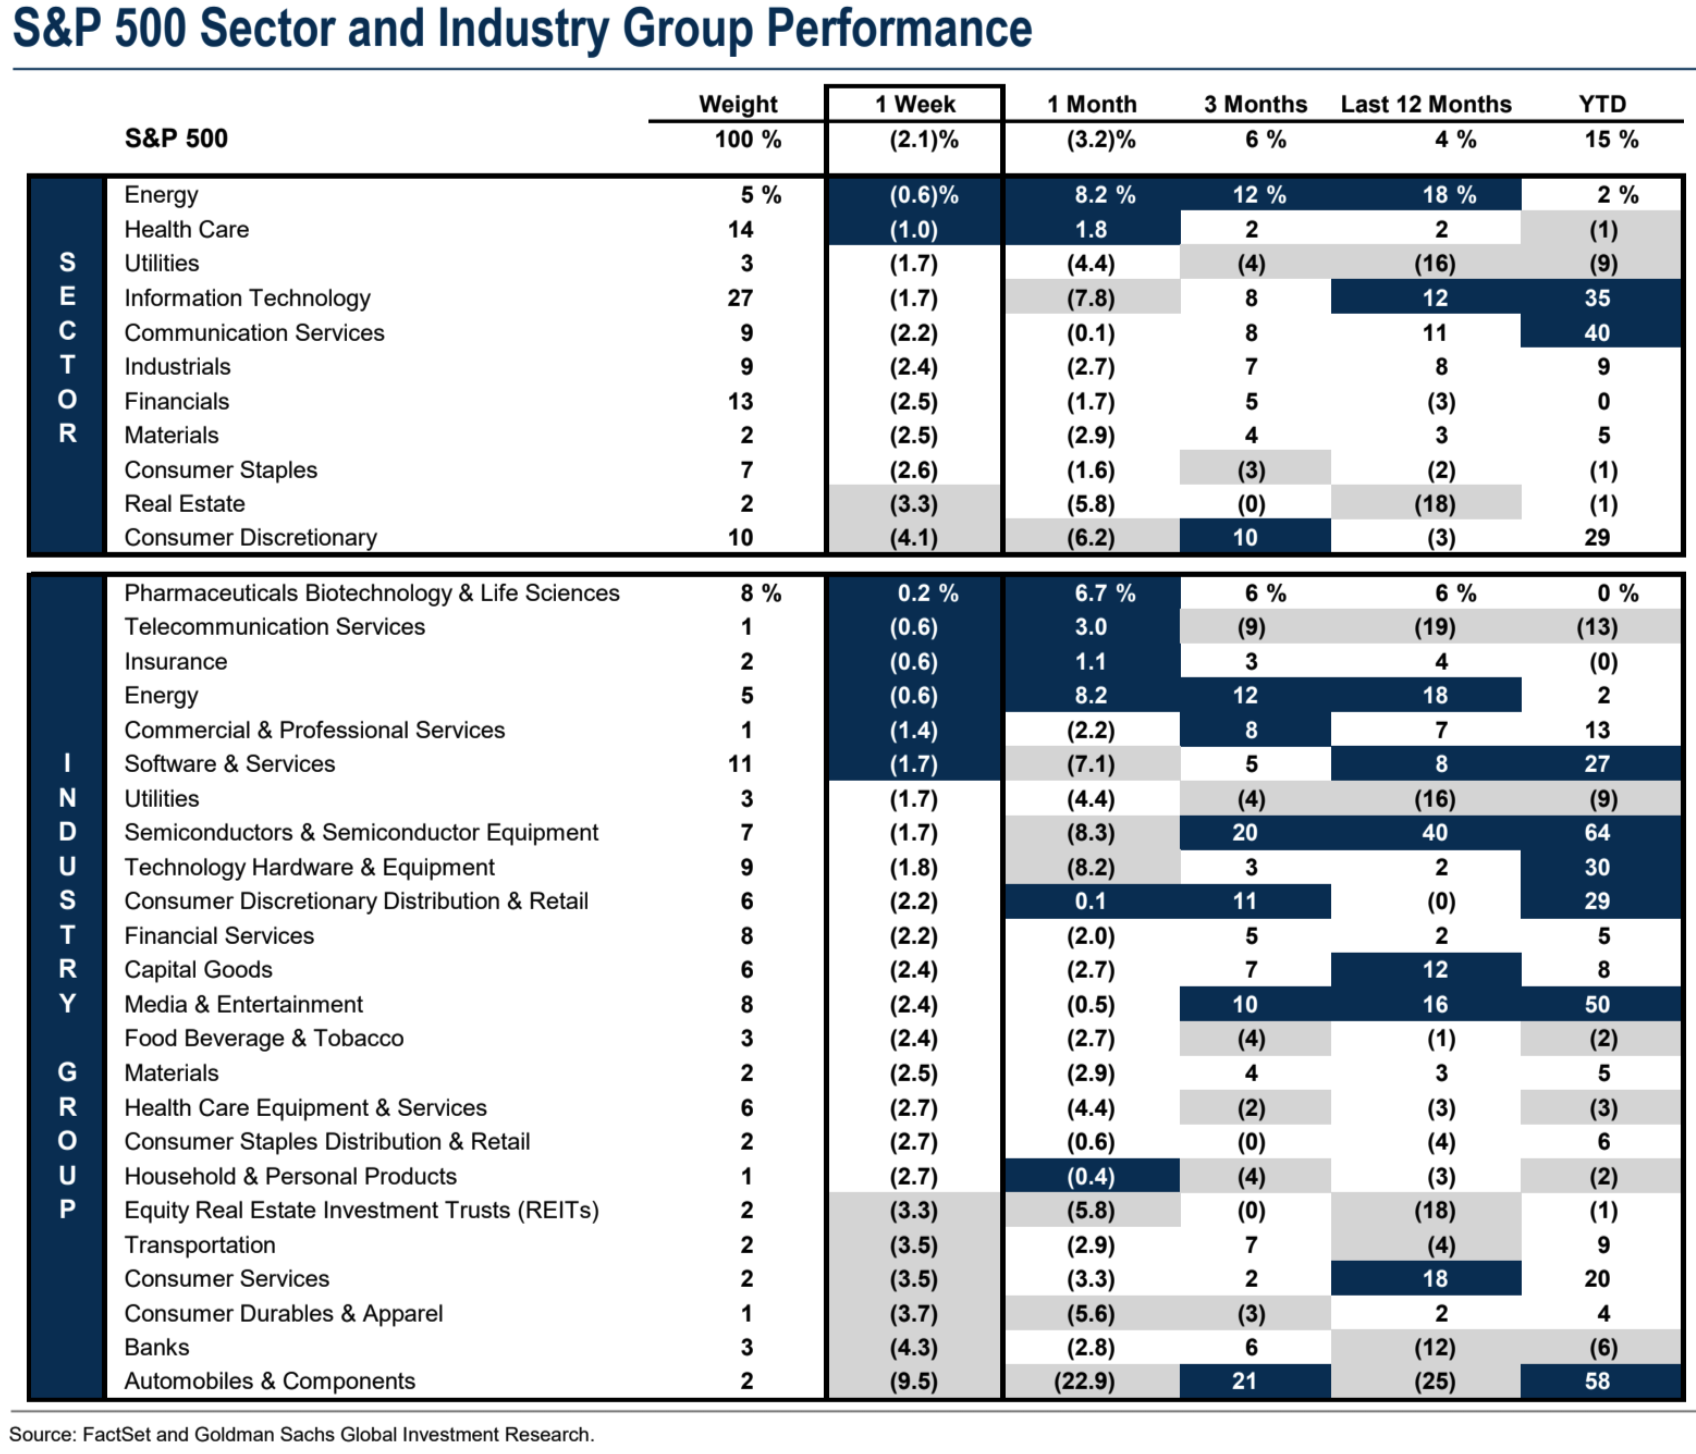
산업별로는 바이오의약, 통신서비스, 에너지 업종이 지난주 강세를 보인 반면, 자동차, 내구재, 교통·관광 등 비필수소비재 업종은 부진했다.
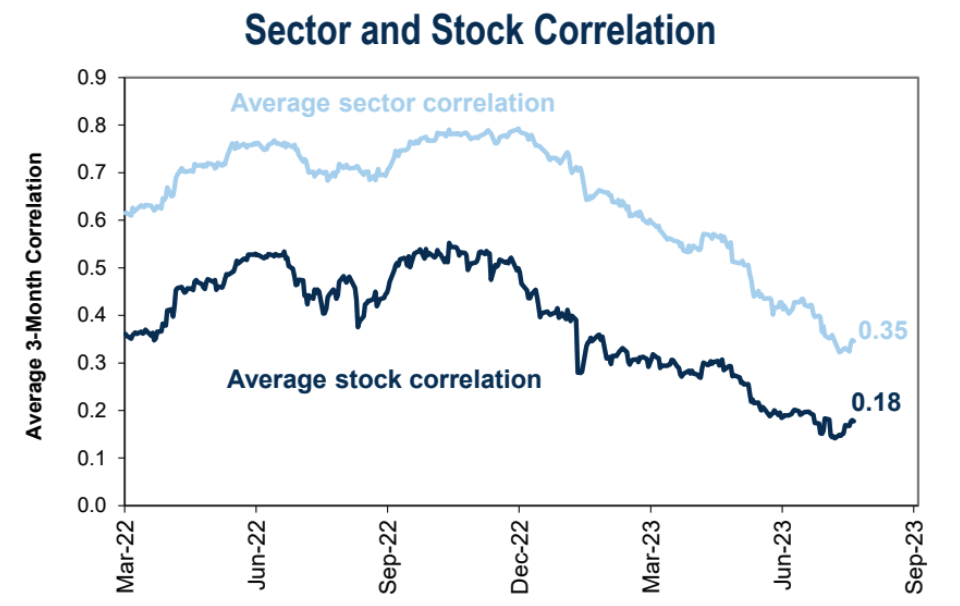
전반적인 하락으로 인해 주식(0.15 – 0.18)과 업종(0.33 – 0.35) 간의 상관관계가 약간 반등했습니다.
금리 시장
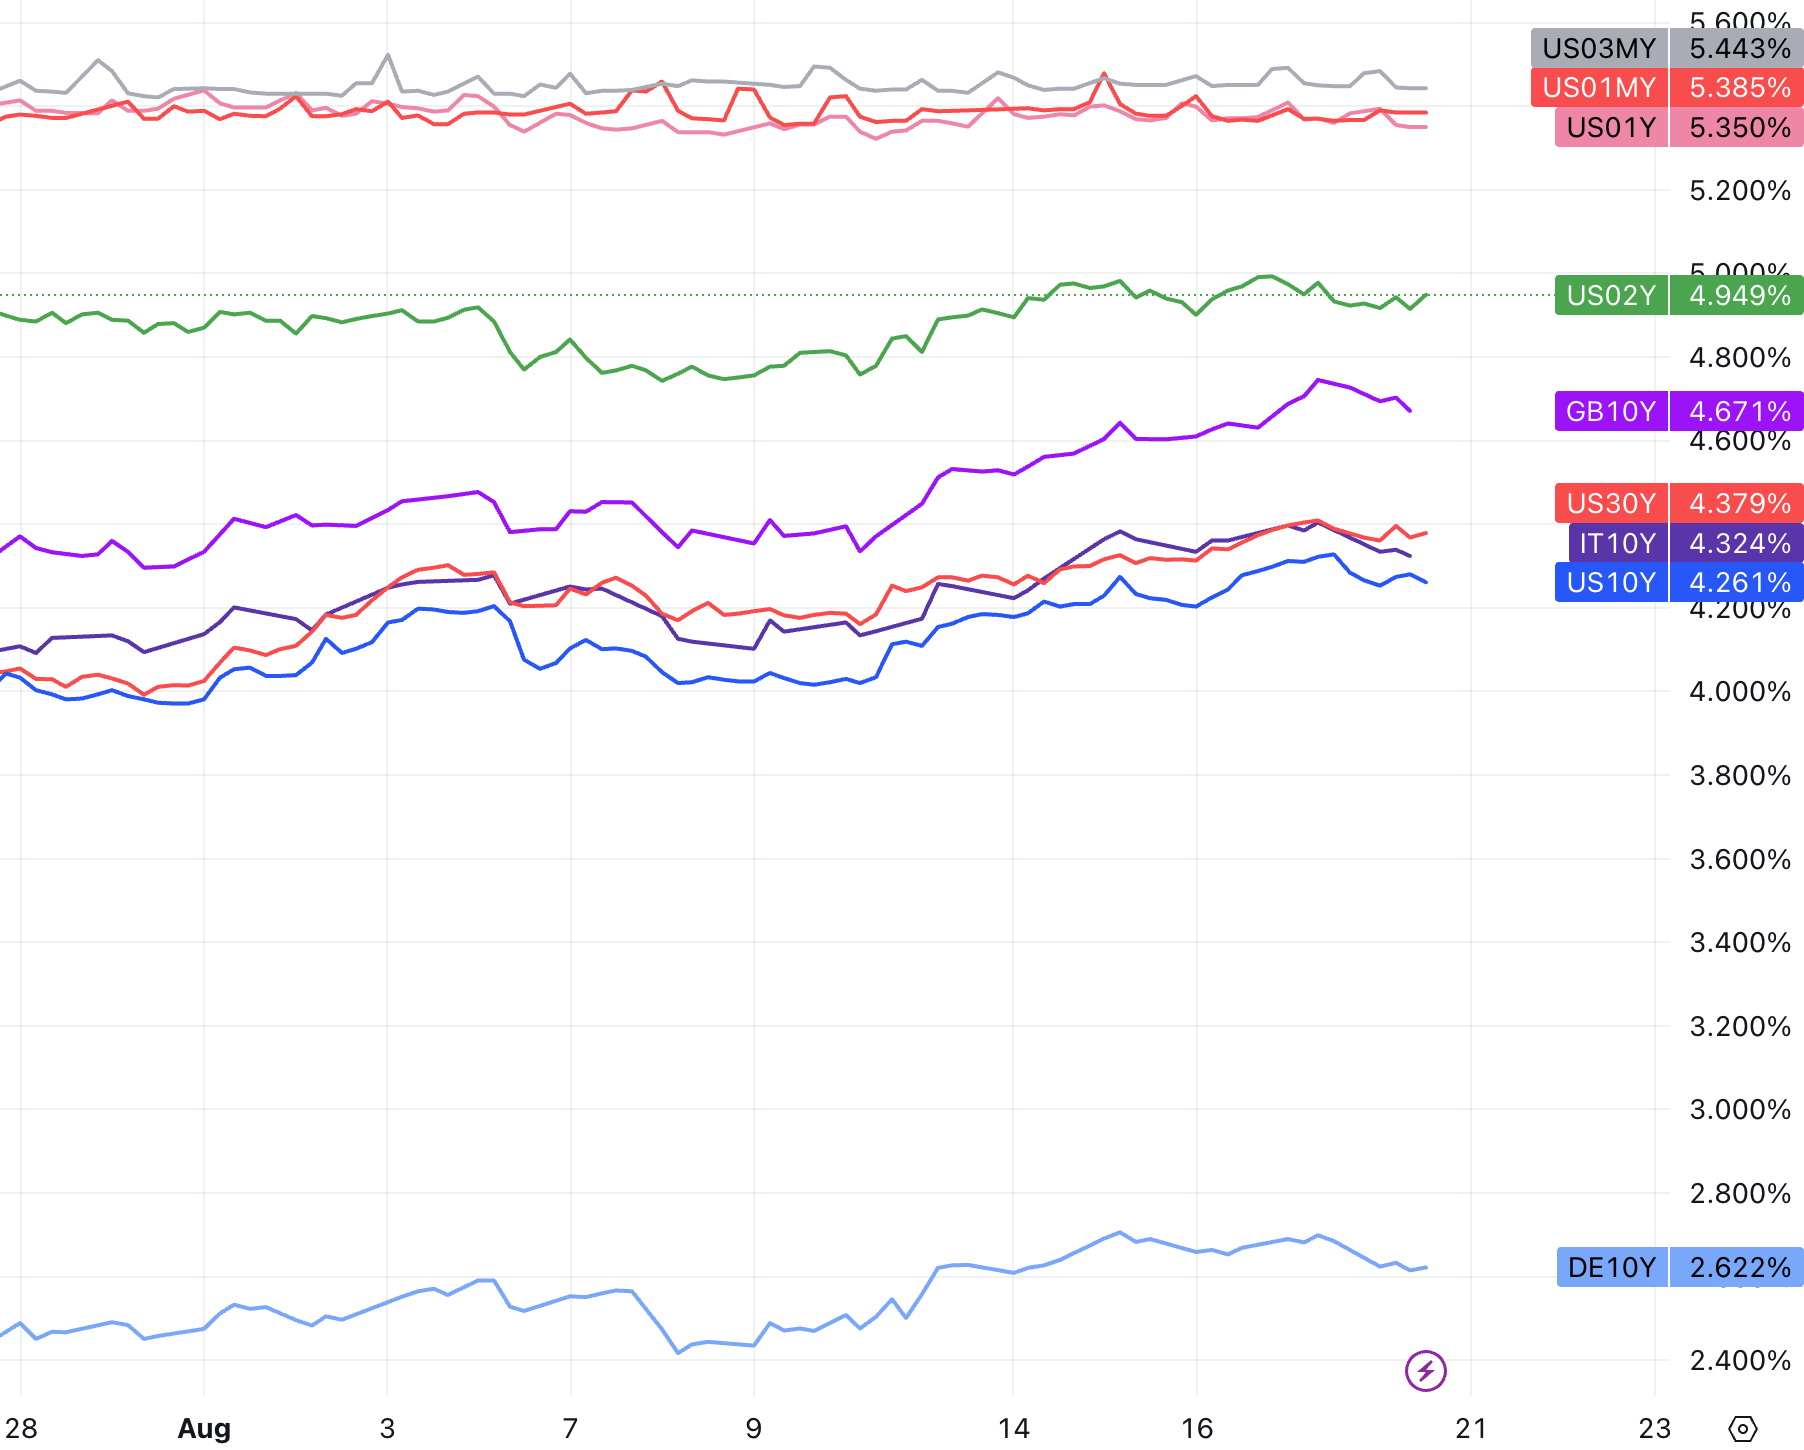
공급 측면의 압력과 뜨거운 경제 데이터에 힘입어 미국 10년 만기 국채 수익률은 1~12개월 채권 수익률의 작은 변화와 비교해 지난 목요일 10월 이후 최고치인 4.33%를 기록했습니다. - 예상되는 임금 인상으로 인해 영국 10년 만기 채권 수익률은 지난주 4.75%까지 급등해 2008년 10월 이후 최고치를 기록했습니다.
중국의 부동산 위기 악화와 중국 경제 부진에 대한 우려도 부정적인 심리를 가중시켰다.
중국 부동산 대기업 에버그란데 그룹(Evergrande Group)이 목요일 늦게 뉴욕에서 파산 신청을 했습니다. 부동산 문제는 중국 경제에 큰 걸림돌이다. Evergrande의 소식은 또 다른 중국 부동산 대기업인 Country Garden이 최근 올해 첫 6개월 동안 수십억 달러의 손실을 입을 것이라고 경고한 후에 나온 것입니다. 무디스는 유동성 증가와 재융자 위험을 이유로 회사 등급을 하향 조정했습니다.
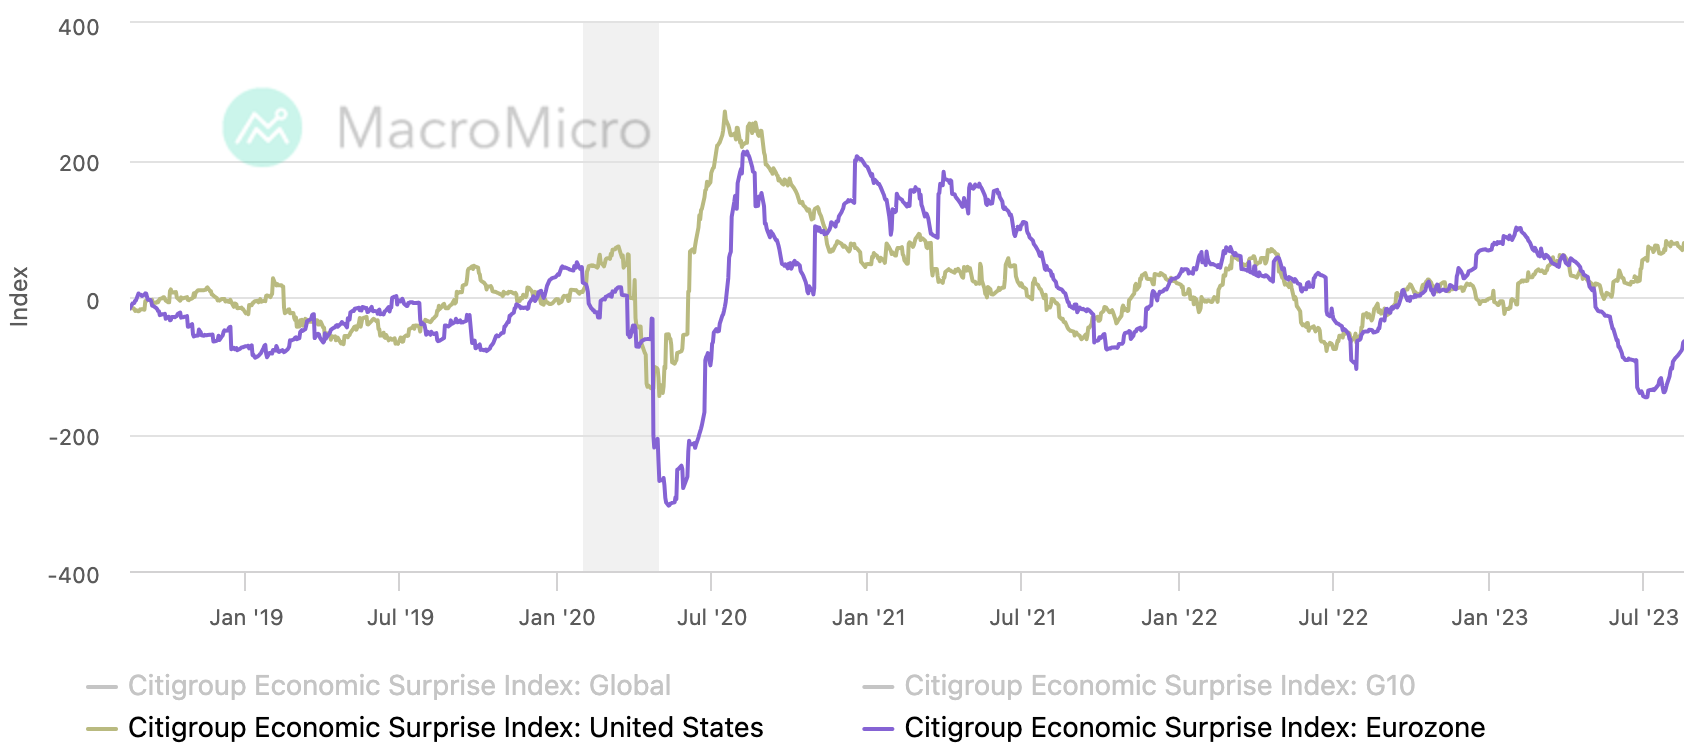
전반적으로 주식시장의 하락은 경제의 모멘텀이 완전히 상실되었다는 신호라기보다는 금리와 가격 기대치의 재조정을 더 많이 반영합니다. 지난 몇 달 동안 시장은 금리 상승 환경에서 경제 전망을 평가하기에는 너무 낙관적이었습니다. 씨티그룹 경제 서프라이즈 지수(Citigroup Economic Surprise Index)로 측정한 유럽과 미국 경제는 올 여름 반등했으며 거시 경제 모멘텀은 아직 거기 있어요:
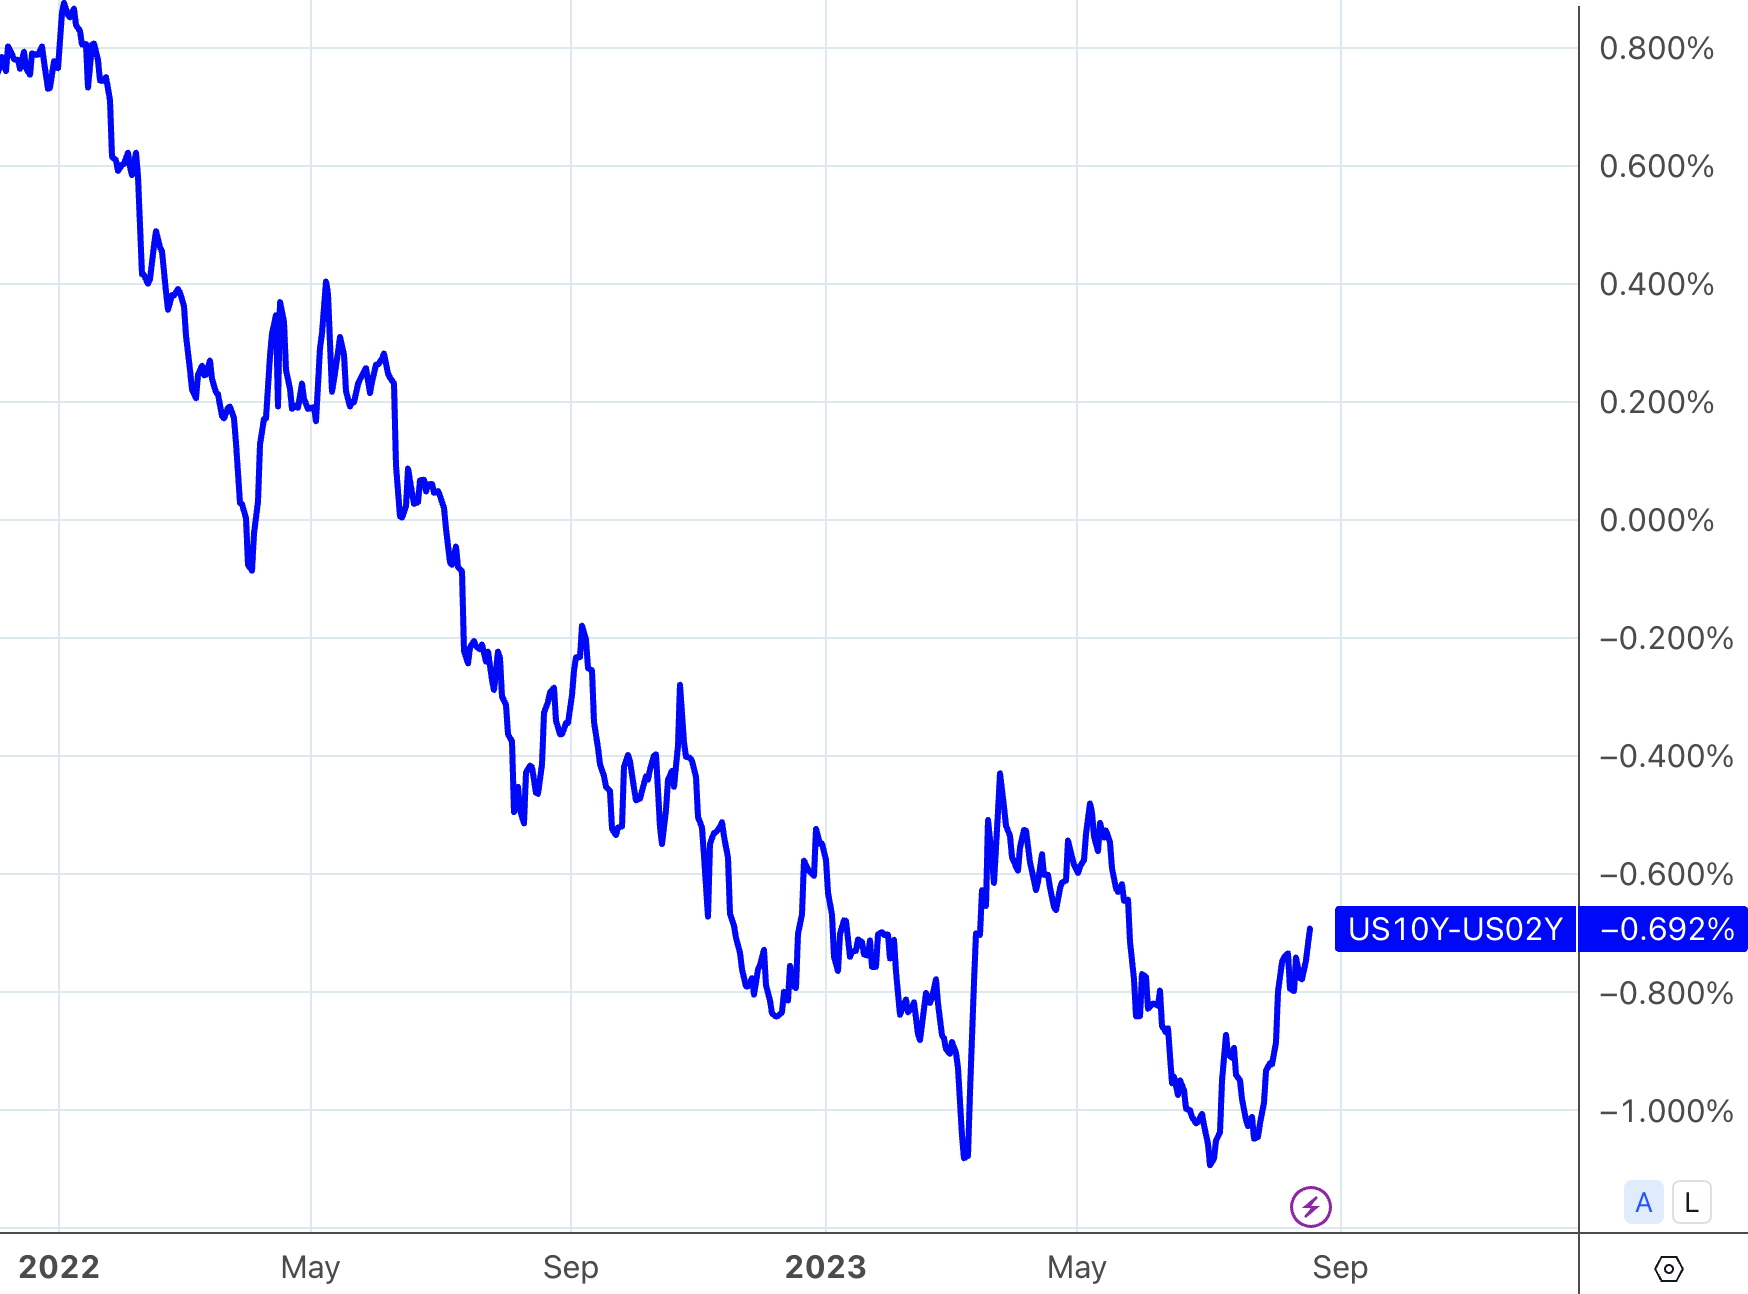
금리 시장의 경우, 10년 만기 국채 수익률 상승은 연준이 향후 금리를 추가로 인상할 것이라는 신호가 아닙니다. 그 이유는 이전의 장기 금리 상승이 단기 금리 상승과 일치하지 않았기 때문입니다. 단기 금리가 하락하든, 장기 금리가 상승하든지 최근 조정은 놀라운 일이 아니다 채권시장의 구조가 장기 왜곡을 유지해서는 안 된다 연준의 금리 인상 기대감이 높아졌다 종료되며, 미미한 변화는 금리시장에 미치는 영향이 제한적입니다. 또한, 8월 이후 장단기 채권수익률 역전폭이 크게 축소된 것을 볼 수 있는데, 이는 사실상 장기 경제성장 기대감이 반등하는 신호라고 볼 수 있다.
환율 시장
달러는 수익률이 높아지면서 지난 주 DXY가 2개월 최고치를 기록했습니다. USD/JPY는 11월 이후 가장 약한 엔화 수준인 146.2까지 잠시 상승하여 9월과 10월 일본 당국의 개입을 촉발한 구간을 넘어섰습니다. 그러나 스즈키 순이치 일본 재무장관은 지난주 당국이 절대적인 환율 수준에 개입하지 않고 있다고 말했습니다.
지난주 위안화는 한때 7.3달러 이하로 떨어져 지난해 10월 이후 최저치를 경신했으나, 목요일과 금요일 중국 인민은행이 위안화 환율과 중앙환율 급등을 옹호하며 급격한 반등세를 보였다. 환율은 USDCNY가 7.28에 머물렀습니다.
지난주 마지막 3일 동안 중국 인민은행은 미국 달러 대비 역내 위안화의 중앙 환율을 시장 가격보다 약 1,000bp 높은 7.2 정도로 책정했습니다. 이는 중간지점 지침을 통한 위안화 방어 사상 최대 규모다. 위안화의 중앙 패리티 환율은 거래의 기준점이며 그 범위는 +2%에서 -2% 사이로 제한되며 중국 중앙은행은 명목상 이 가격 범위 내에서 무제한 주문을 허용합니다. 또 다른 소식통은 중앙환율을 인상한 것 외에도 대형 국영은행이 지난주 외환시장에서 위안화를 사기 위해 달러를 직접 팔았다고 전했다.
중국 인민은행은 지난 월요일 금리를 인하했으며 더 많은 통화 및 재정 부양 조치가 진행 중이지만 금리 차이가 확대되면 위안화 가치 하락 압력이 계속될 수 있습니다. 그러나 현재 주류 기관에서는 비위안화 가치가 현재 수준에서 계속 급격하게 하락할 것으로 예상하지 않습니다.
8년 전 위안화 평가절하를 동반한 투기적 공격이 여전히 생생하기 때문에 중국은 오랫동안 위안화의 급격한 변동에 매우 민감해 왔습니다(811 환율 개혁). 현재 시장의 비관론이 고조되고, 중국의 자본유출이 더욱 심각해지는 악순환의 위험을 안고 있어 적절한 개입의 필요성이 부각되고 있다.
인기 급상승
[Fed 조사: 미국 소비자의 단기 인플레이션 기대치는 2021년 이후 최저치를 기록했습니다.]
월요일 발표된 뉴욕 연방준비은행의 조사에 따르면 미국 소비자의 1년 단기 인플레이션 기대치는 7월 3.8%에서 3.5%로 하락해 2021년 4월 이후 가장 낮았고 4개월 연속 하락세를 이어갔습니다. 3년과 5년 동안의 소비자 인플레이션 기대치 역시 하락해 둘 다 3%에서 2.9%로 떨어졌습니다.
[7월 일본은행 서비스부문 물가상승률 30년 만에 2% 돌파]
CPI는 전망치에 맞춰 전년 동기 대비 3.3% 상승했지만, 에너지와 식품을 제외한 핵심 핵심 CPI는 전년 동기 대비 4.3% 상승해 여전히 1981년 이후 가장 빠른 상승률을 기록했습니다.
[연준 회의록은 매파적이다. 주요 인플레이션 상승 위험을 경고하고, 주식시장 상승을 경계하라]
회의록에 따르면 대부분의 정책입안자들은 여전히 인플레이션이 상당한 상승 위험을 안고 있어 추가 금리 인상이 필요할 수 있다고 믿고 있습니다. 많은 사람들은 금리가 인하되더라도 대차대조표 축소를 멈추지 않을 것이라고 믿고 금리를 그대로 유지하는 것을 지지합니다. 연준 직원은 올해 가벼운 경기 침체를 더 이상 예상하지 않으며 PCE 인플레이션은 2025년에 2.2%로 하락할 것으로 예상합니다.
연준 관계자는 지난 7월 FOMC 정책회의에서 주가가 전반적으로 상승하고 회사채 스프레드가 축소됐으며 자산 평가 압력이 상당하다고 지적했다. 그들은 펀더멘탈에 비해 향상되었습니다. 연준 정책 입안자들은 또한 상업용 부동산 가치가 급락하여 일부 은행과 보험회사 등 기타 금융 기관에 잠재적으로 부정적인 영향을 미칠 수 있다는 위험을 지적했습니다.
[에너지·식품에 이어 미국 물가 정체 조짐 다시 나타나고 중고차 가격 4개월 만에 상승]
통계에 따르면 8월 상반기 미국 중고차 도매 지표가 4개월 만에 상승세를 보인 가운데, 이는 에너지와 식품 가격이 반등한 후에도 인플레이션이 장기간 정체될 수 있다는 신호라고 시장에서는 우려했다.
[7월 미국 소매판매는 전월 대비 0.7% 증가해 예상을 뛰어넘어 1월 이후 최대 증가폭을 기록했습니다.]
6,964억 달러로 이전 수치보다 0.3%(0.2% 수정) 높았고 시장 기대치를 0.4% 상회했으며 이는 6개월 만에 가장 큰 상승폭입니다. 소매 판매는 전체 소비자 지출의 약 3분의 1을 차지하며 종종 미국 경제의 지표 중 하나로 간주됩니다. 지속적인 실질임금 상승에 힘입어 미국의 7월 소매판매는 전반적으로 예상보다 크게 증가했습니다. 이는 미국의 견조한 경제 성과를 보여주는 신호입니다.
[중국의 미국 채권 보유량은 14년 만에 최저치로 떨어졌습니다.]
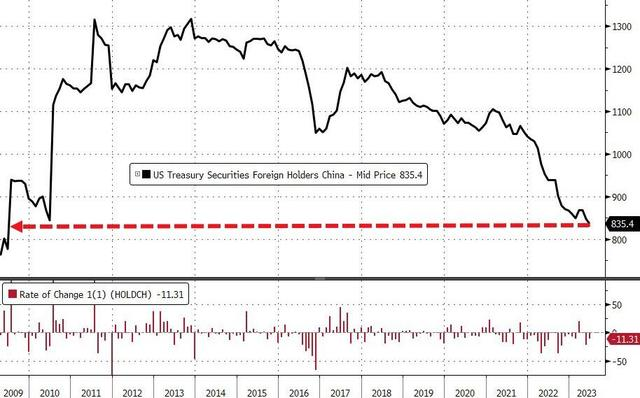
동부 표준시 기준 8월 15일 화요일, 미국 재무부는 국제 자본 흐름 보고서(TIC)를 발표했는데, 이는 올해 6월까지 중국의 미국 국채 보유가 3개월 연속 감소한 것으로 나타났습니다. - 그 달 미국 부채가 113억 달러 감소했으며, 총 보유액은 2009년 6월 이후 최저 수준인 8,354억 달러로 감소했습니다.
지난해 4월 이후 중국의 미국 국채 보유액은 1조 달러 미만으로 떨어졌다. 올해 2월 기준 중국은 7개월 연속 미국 국채 보유를 줄였으며, 7개월 연속 보유 총액은 12년여 만에 최저치를 기록했다. 2010년 5월 이후 최저치를 기록했다.
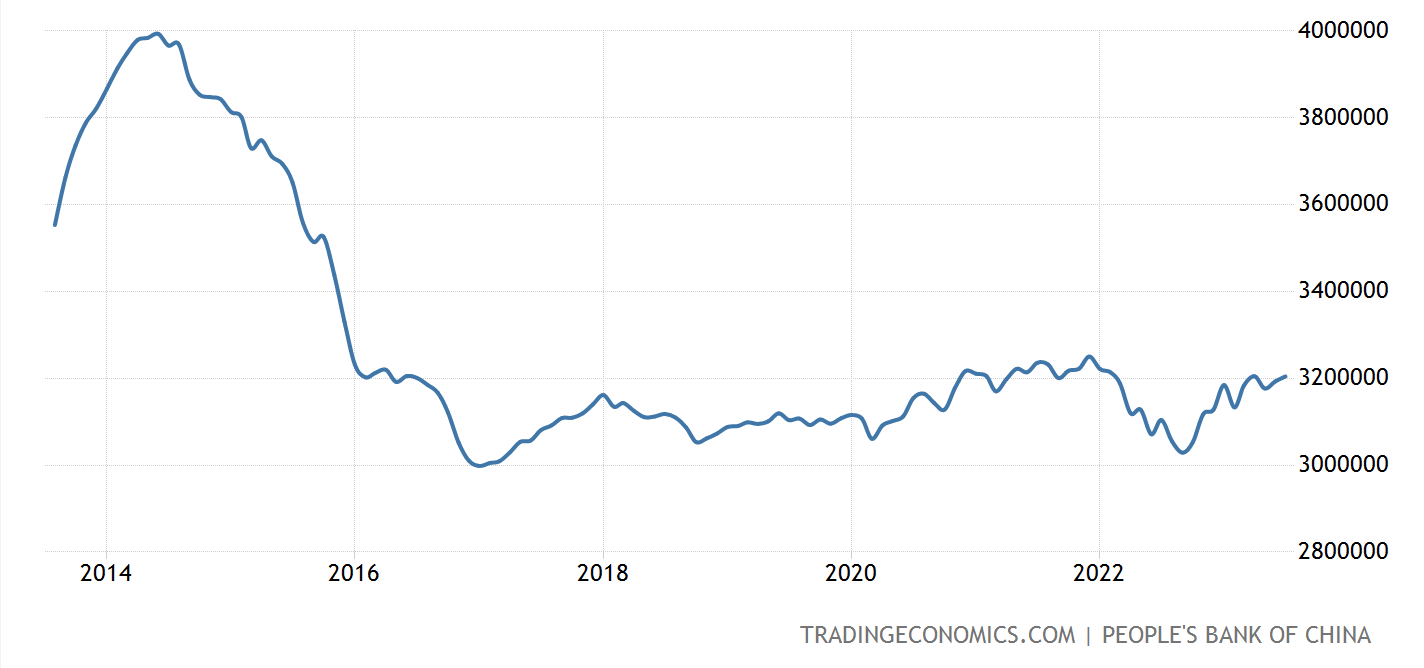
그러나 중국의 외환보유액은 6월 말 3조 1930억 달러로 증가해 올해 전반적인 회복세를 보이고 있다.
【구글의 가장 강력한 인간 모델 제미니(Gemini) 첫 등장, 가을 출시 예정】
언론은 구글의 뉴 빅 킬러 제미니가 GPT-4, 미드저니, 스테이블 디퓨전 3대 모델의 역량을 결합하고 분석 차트 제공, 텍스트 설명이 포함된 그래픽 생성, 텍스트나 음성 활용도 가능하다는 소식을 전했다. 소프트웨어를 제어하는 명령입니다.
[브릿지워터의 주력 펀드는 7월 말 미국 주식 및 미국 채권에 대해 약세를 보였습니다.]
Bridgewater는 7월 말 투자자들에게 Bridgewater의 주력 펀드인 Pure Alpha가 미국 주식과 미국 채권에 대해 보통 약세를 보였다는 보고서를 발표했습니다. 펀드가 분석한 28개 자산 중 미국 달러, Metals를 포함한 15개 자산이 약세를 보였습니다. 그리고 글로벌 주식. 가장 낙관적인 두 포지션은 싱가포르 달러와 유로입니다. 최신 13F 보고서에 따르면 올해 2분기에 Bridgewater는 Pinduoduo 및 중국 ETF 보유를 늘리고 미국 주식 및 신흥 시장 ETF를 집중적으로 보유했으며 Netflix 및 금 ETF를 청산했습니다.
시장 정서
올해 초 시장에는 비관론이 많았고, 비관론에서 낙관론으로의 전환이 증시 상승의 원동력이었습니다. 우리는 그것이 지나치게 비관적인 것에서 지나치게 낙관적인 것으로 매우 빠르게 변하는 것을 보았고 이제 그 반대가 보이기 시작했습니다.
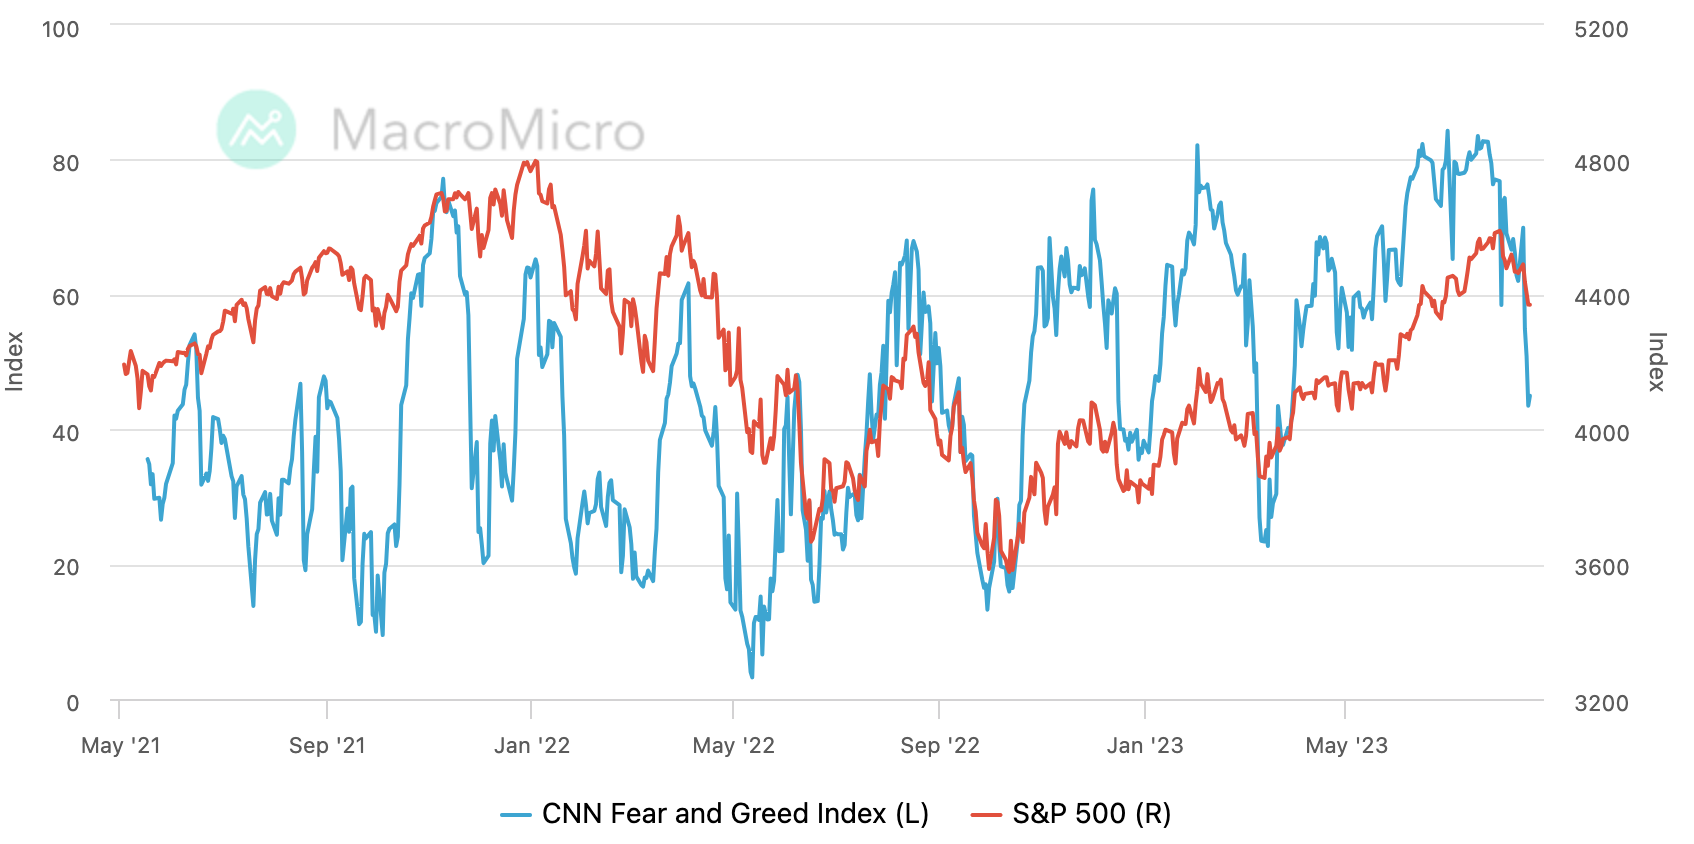
CNN 공포 탐욕 지수는 3월 말 수준으로 급격히 후퇴했으며 현재 중립 지역에서는 45를 기록하고 있습니다.
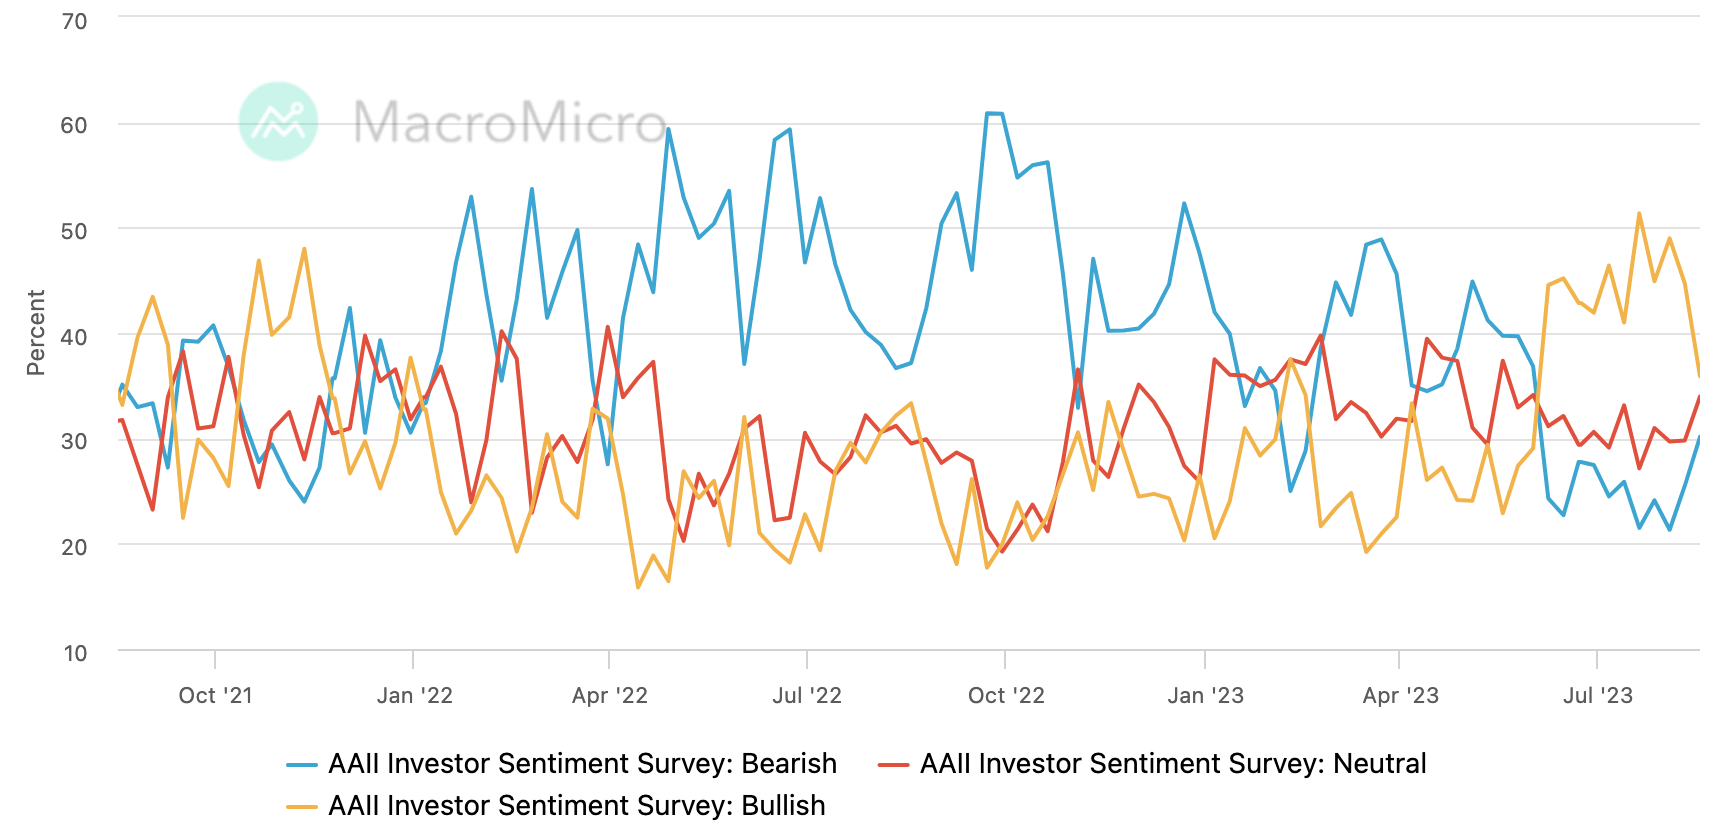
AAII 투자자 설문조사에서 강세 비율은 44.7%~35.9% 급락했으며 약세 비율은 2주 연속 반등해 현재 30.1%를 기록하고 있습니다.
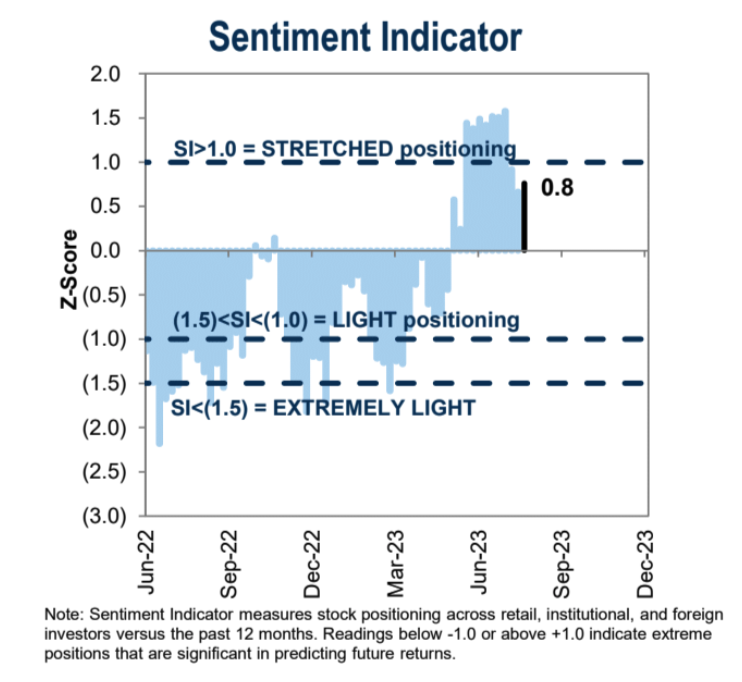
Goldman Sachs의 기관 포지셔닝 감정 지표는 지난 주(0.7 – 0.8)보다 향상되었습니다.
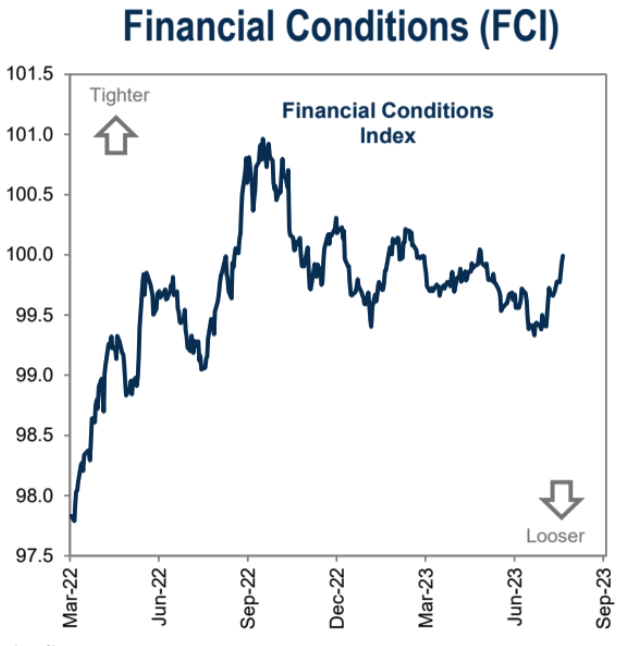
금융 긴장은 3월 이후 최고 수준으로 치솟았습니다.
Bank of America 조사: 투자자 비관론은 작년 2월 이후 가장 낮습니다. 투자자들은 여전히 향후 12개월 동안 글로벌 성장이 둔화될 것으로 예상하고 있지만, 그 동안 중앙은행의 연착륙을 목격하고 있습니다.
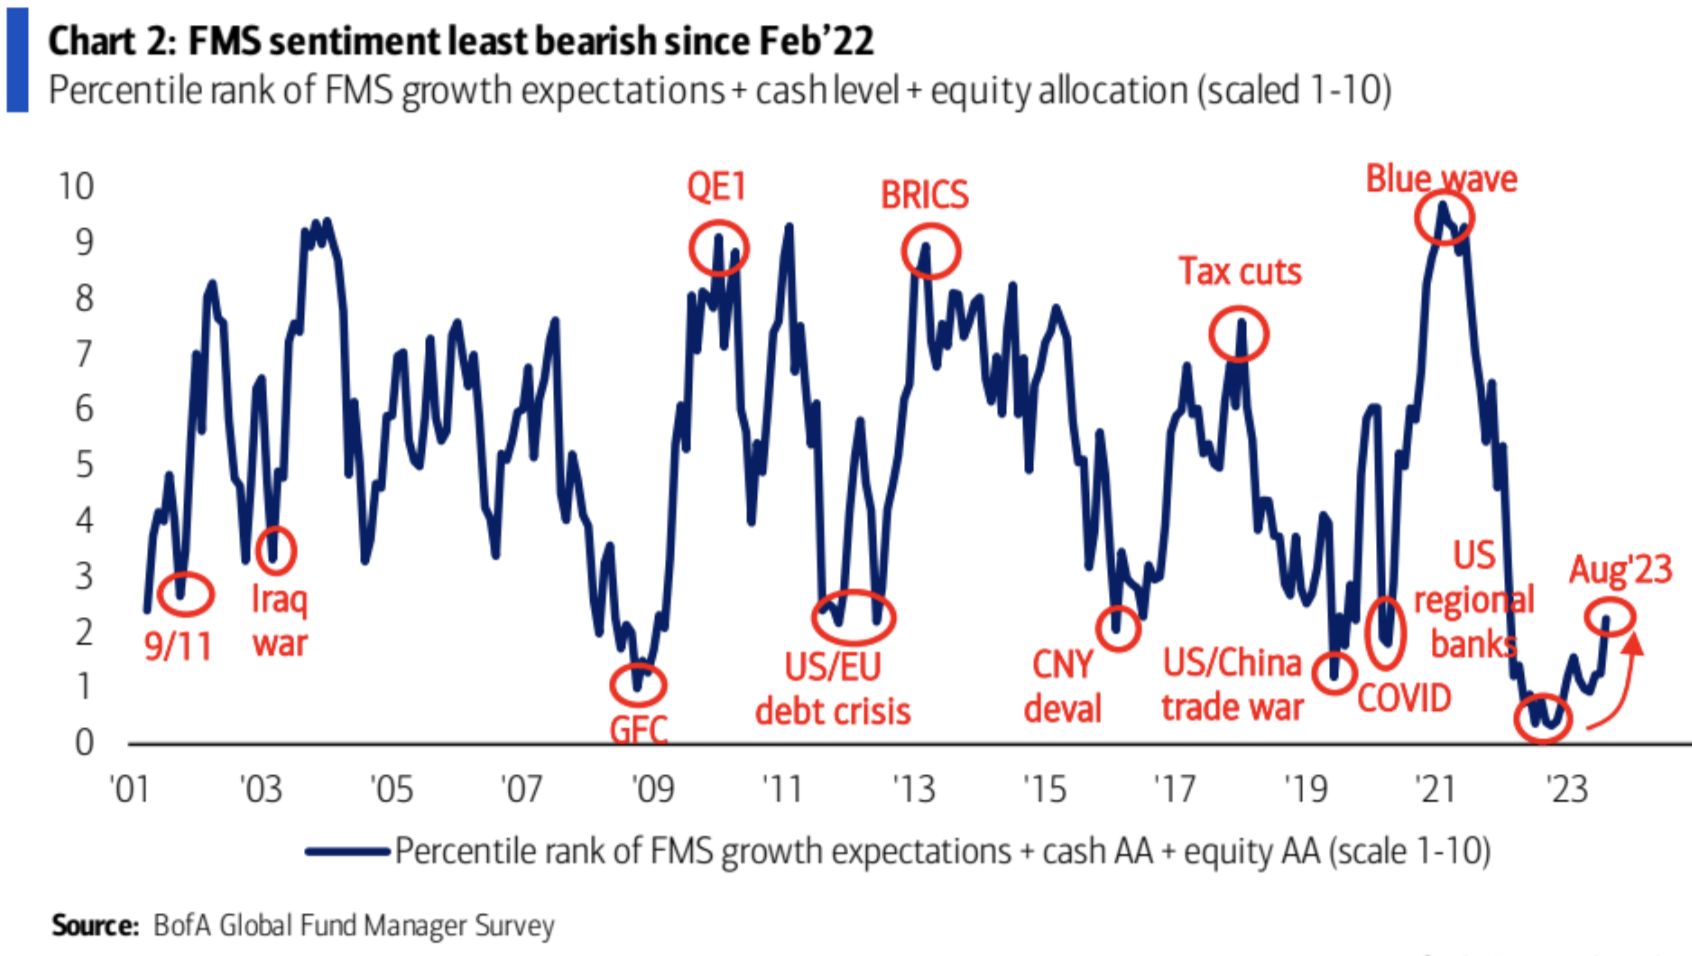
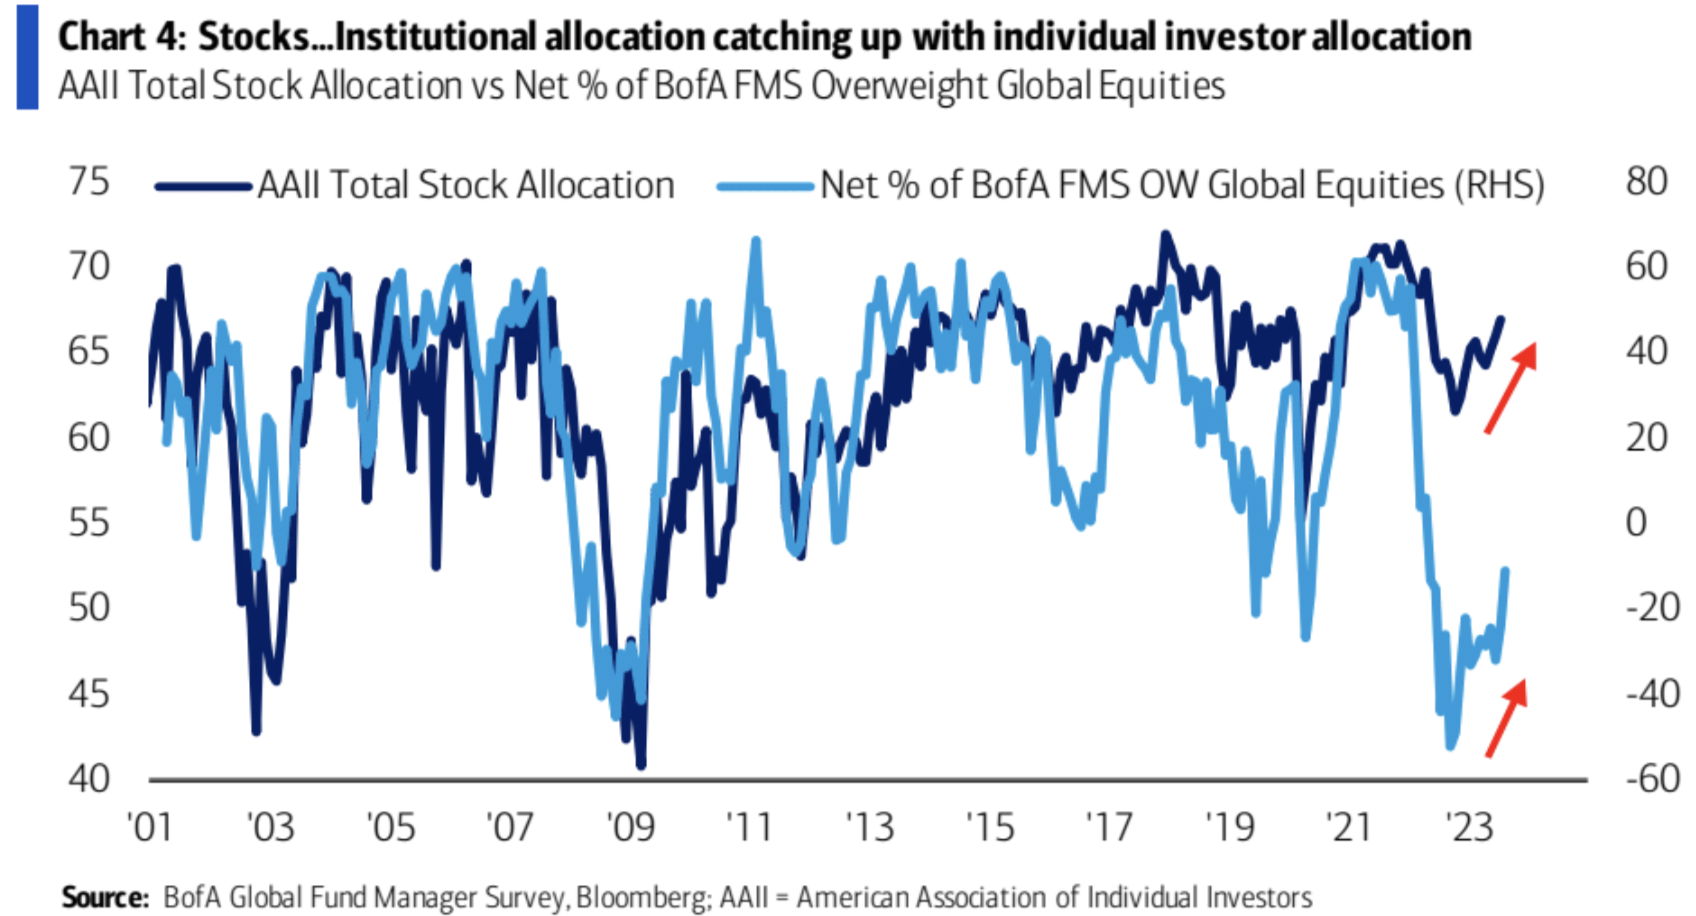
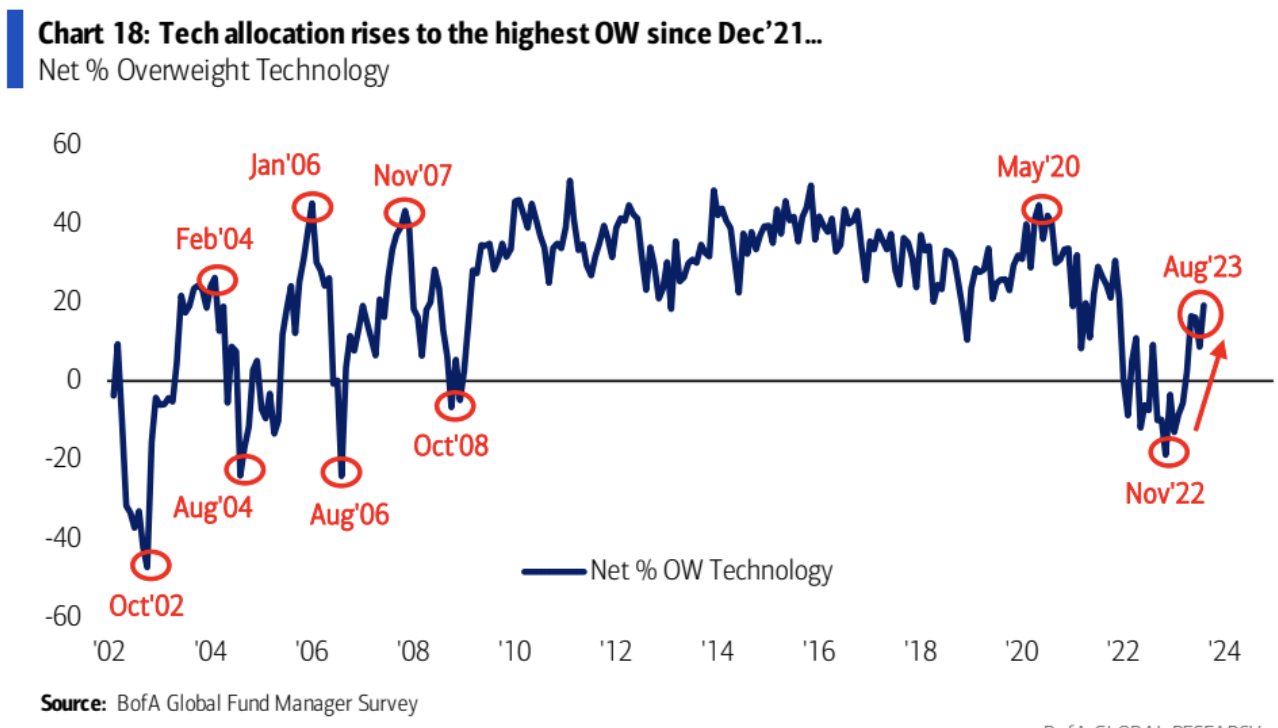
투자자들은 이제 16개월 만에 가장 낮은 비중축소 주식을 기록했고, 2년 반 만에 기술주에 대해 가장 비중확대했습니다.
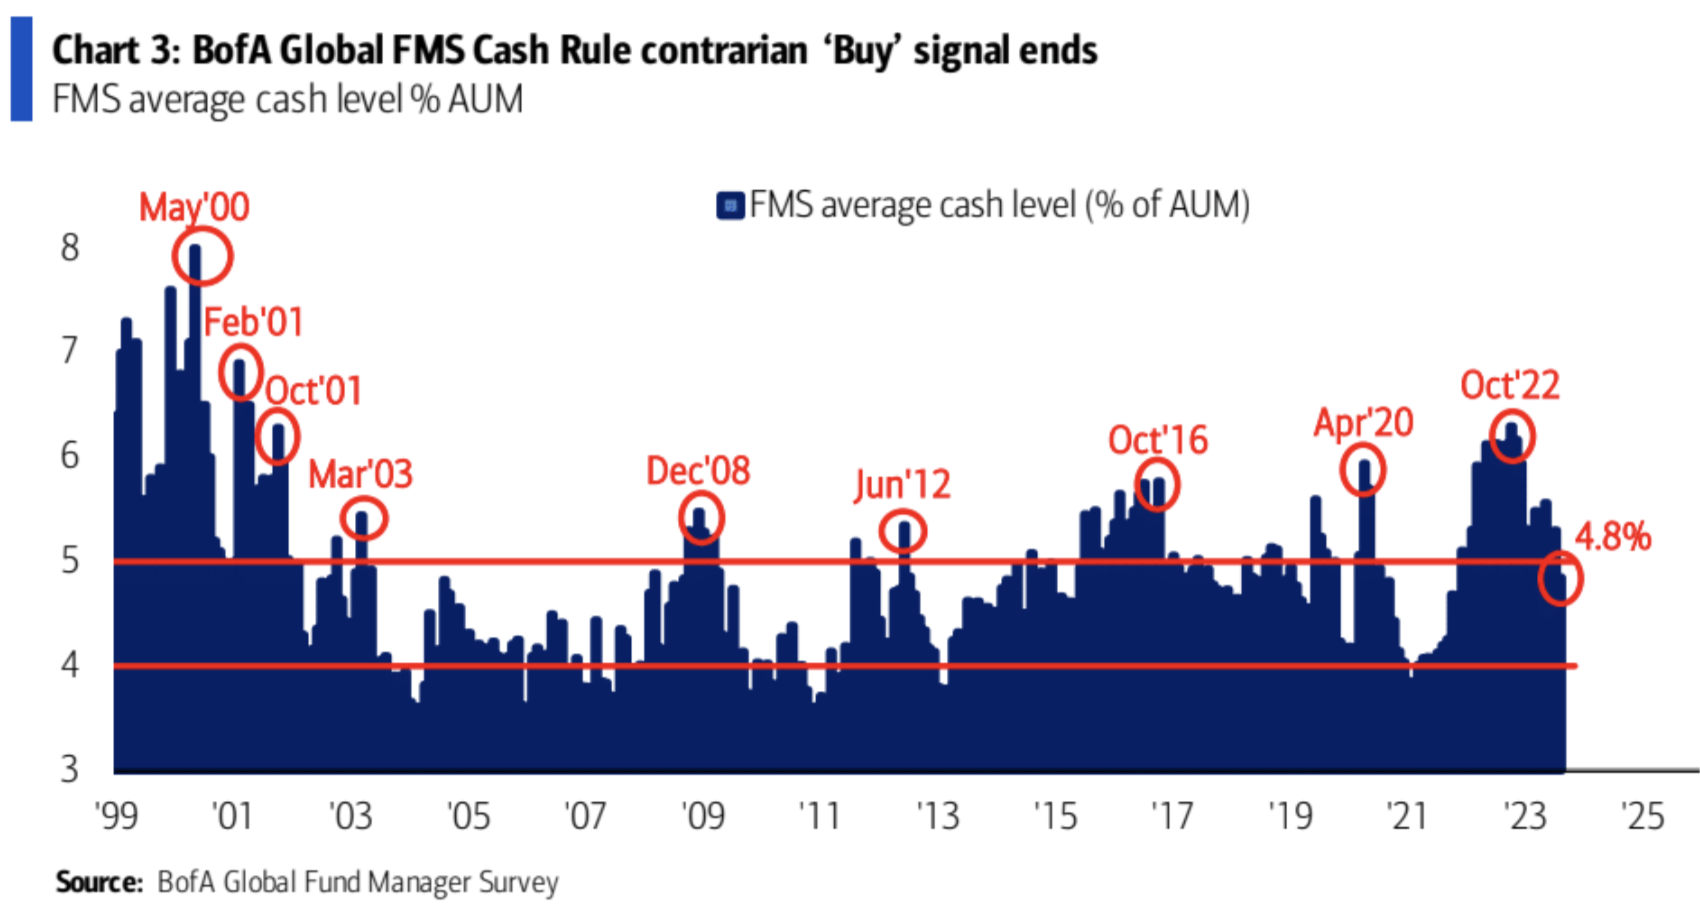
현금 배분은 전월 5.3%에서 4.8%로 감소했는데, 이는 2021년 11월 이후 최저 수준입니다.
자금 및 포지션
전체 위치
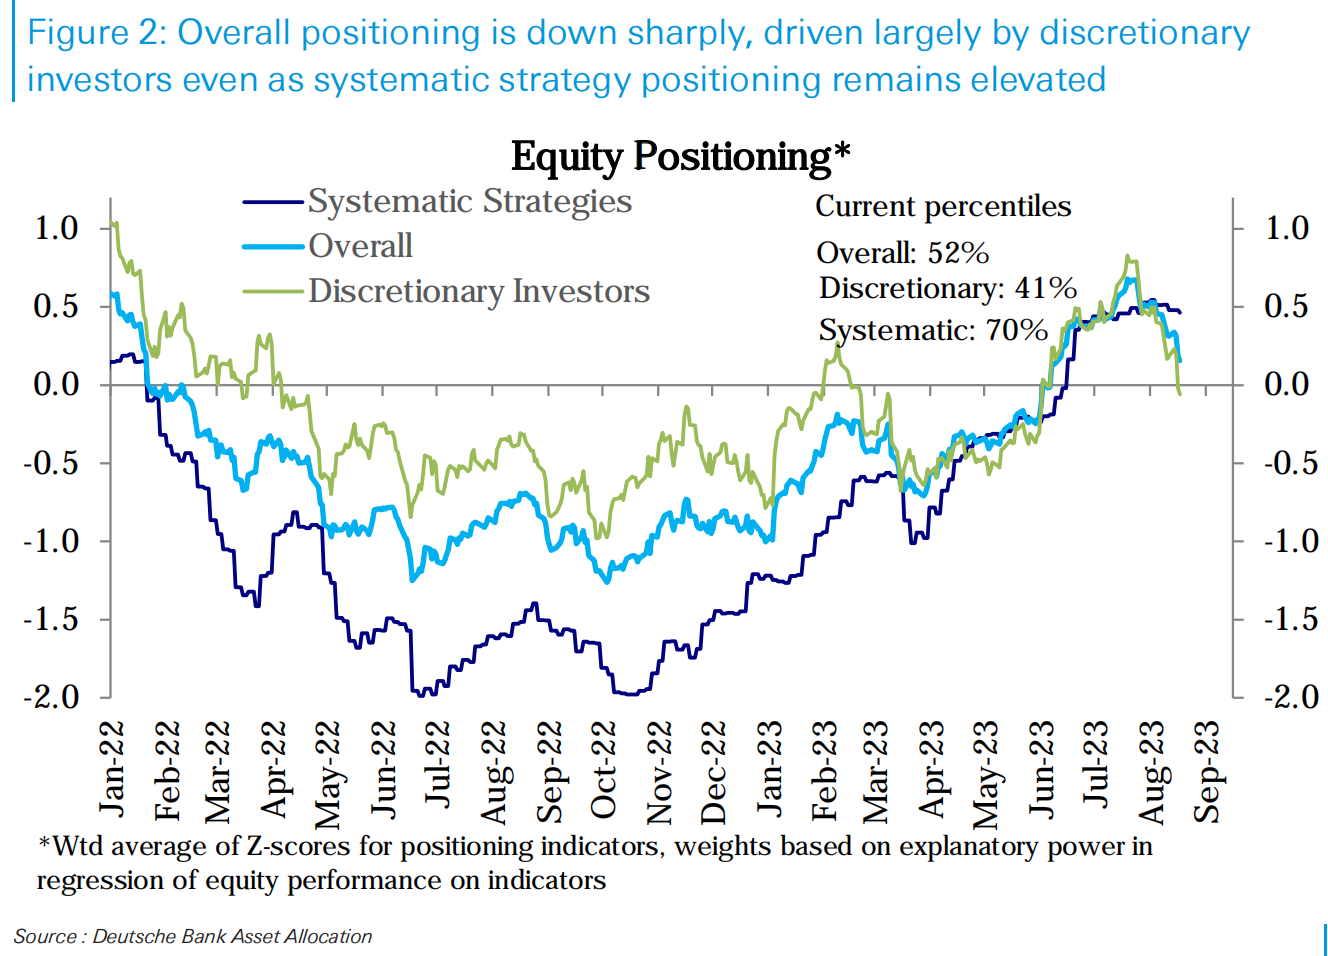
도이체방크(Deutsche Bank)가 집계한 미국 주식 포지셔닝 수준은 4주 연속 하락해 2개월 최저치(역사상 52번째 백분위수)를 기록했습니다. 하락의 대부분은 중립적(41번째 백분위수) 아래로 떨어진 주관적 전략에 의해 주도되었으며, 체계적 전략펀드의 포지션은 지난 주에 큰 변화가 없었으며, 전체적인 포지션은 2021년 말에도 유지되었습니다. 수준(이전 70번째 백분위수).
업계 지위
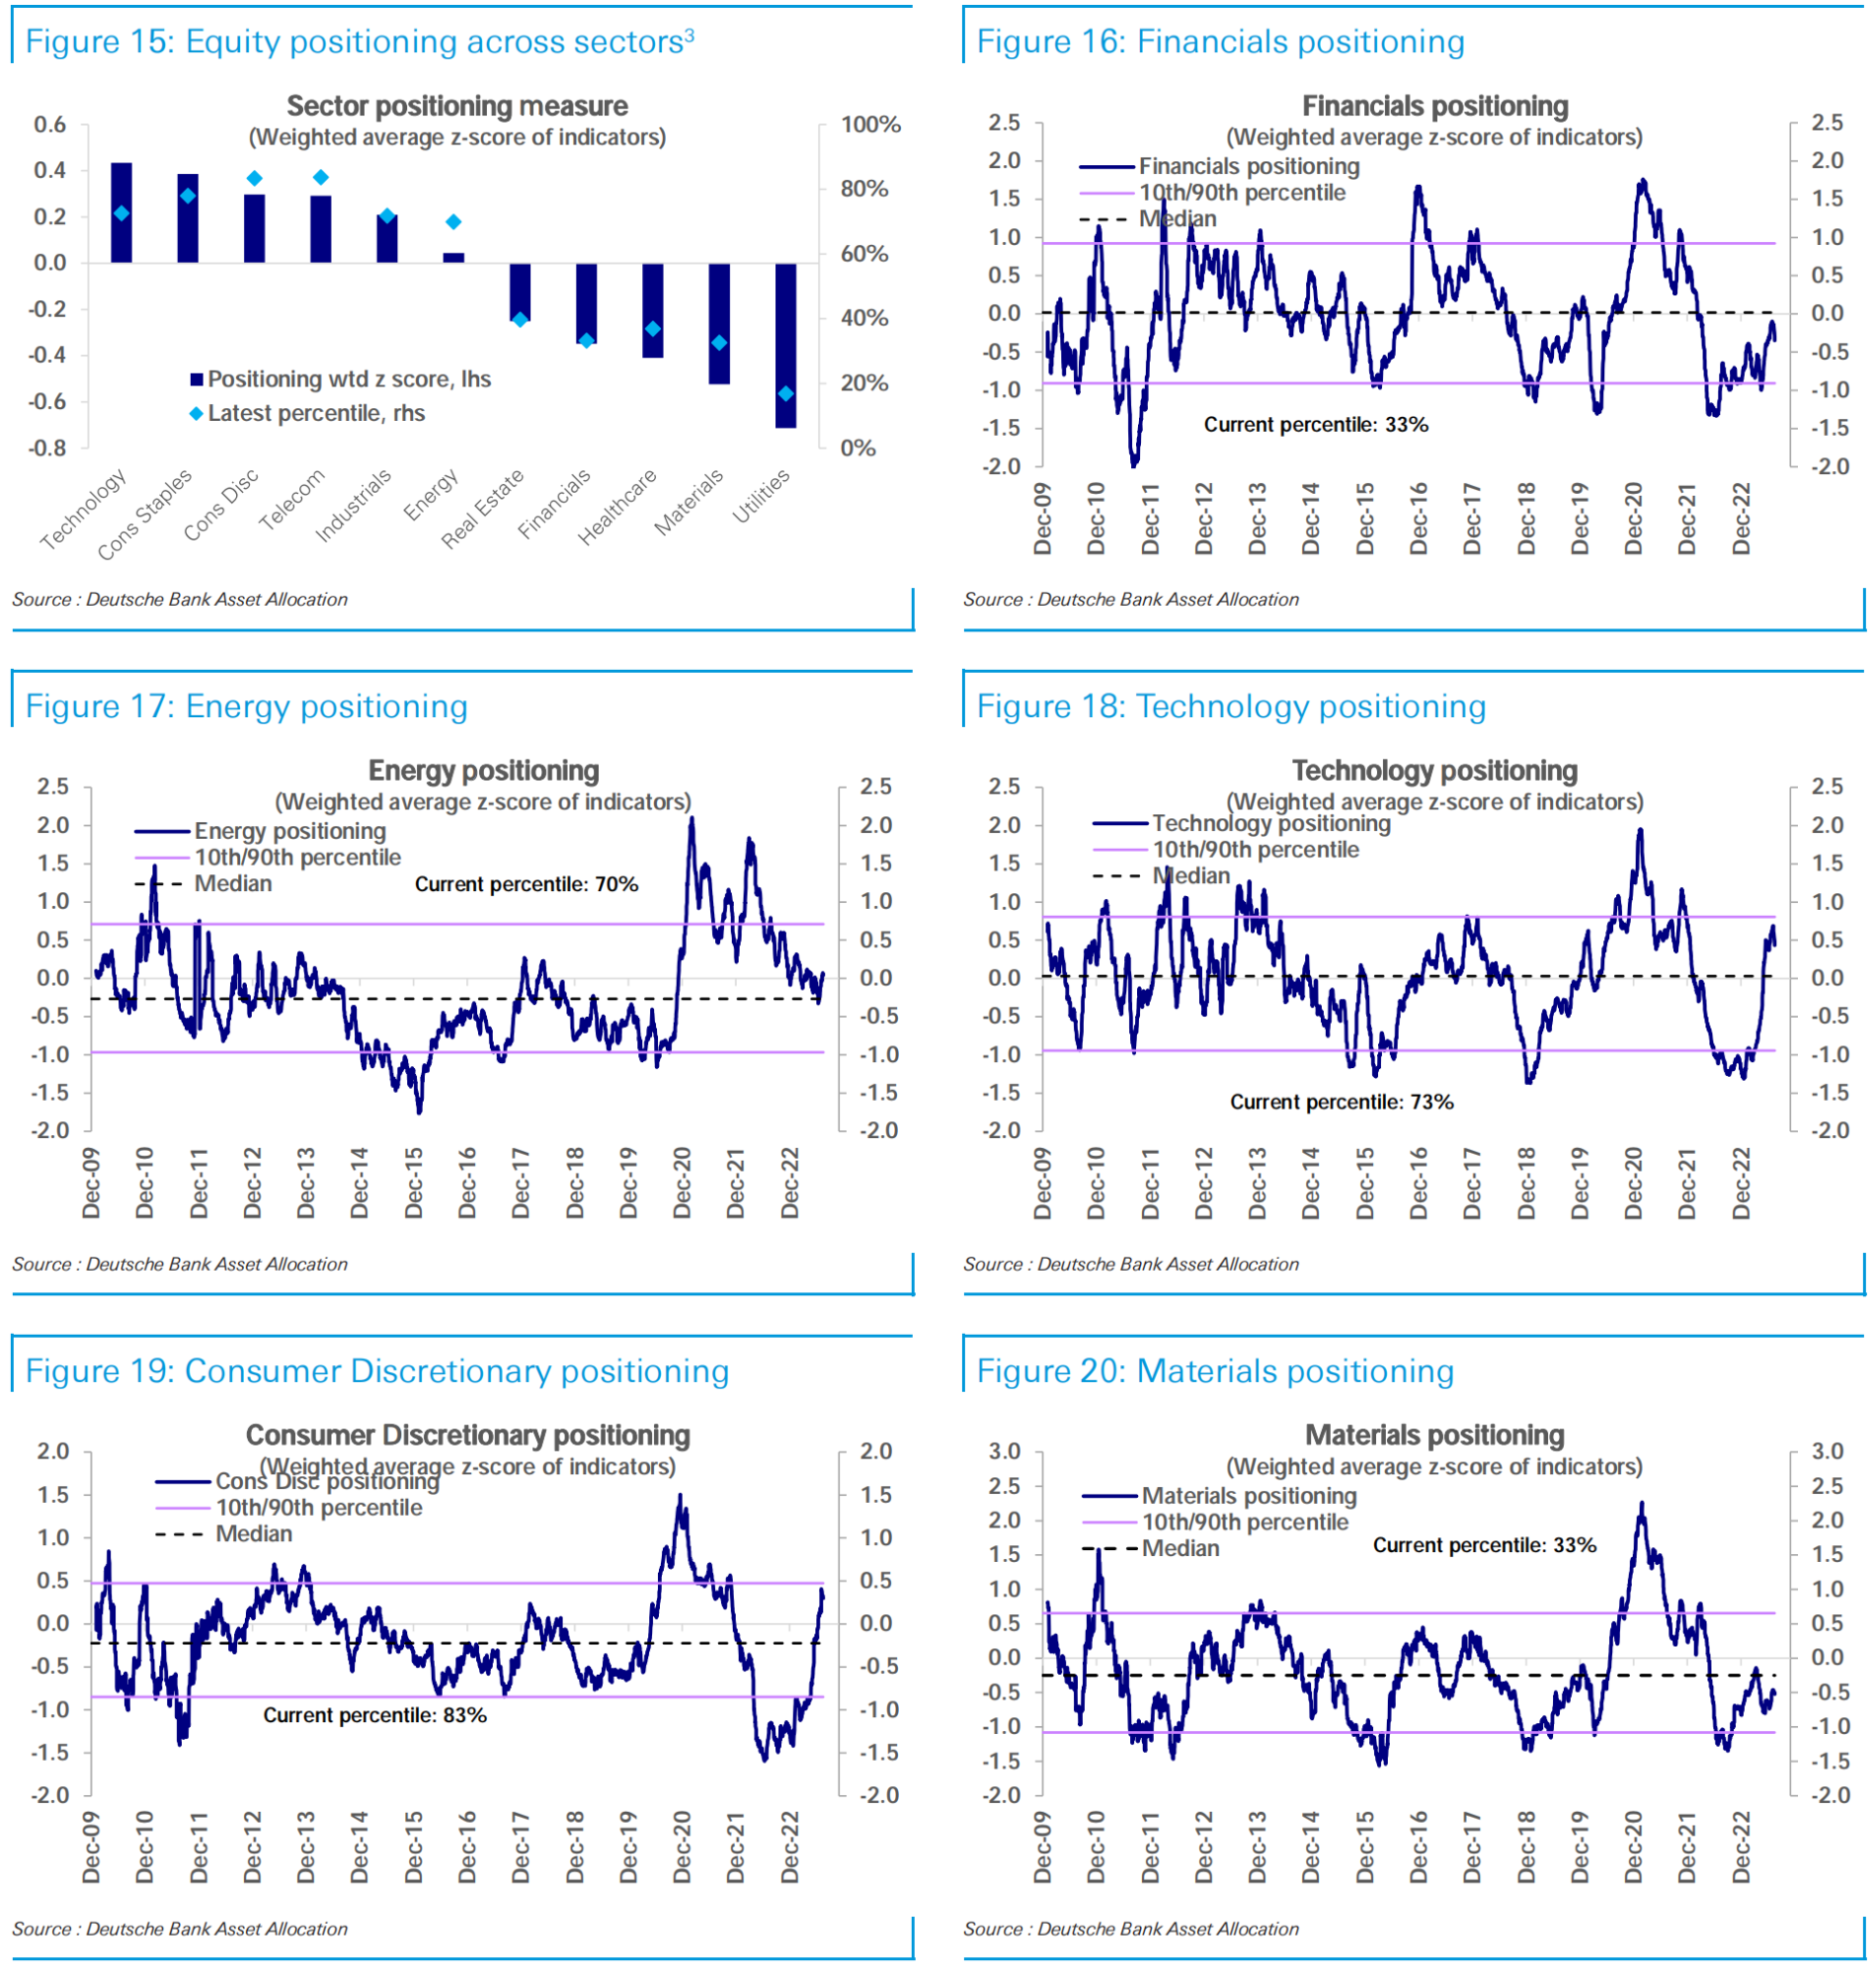
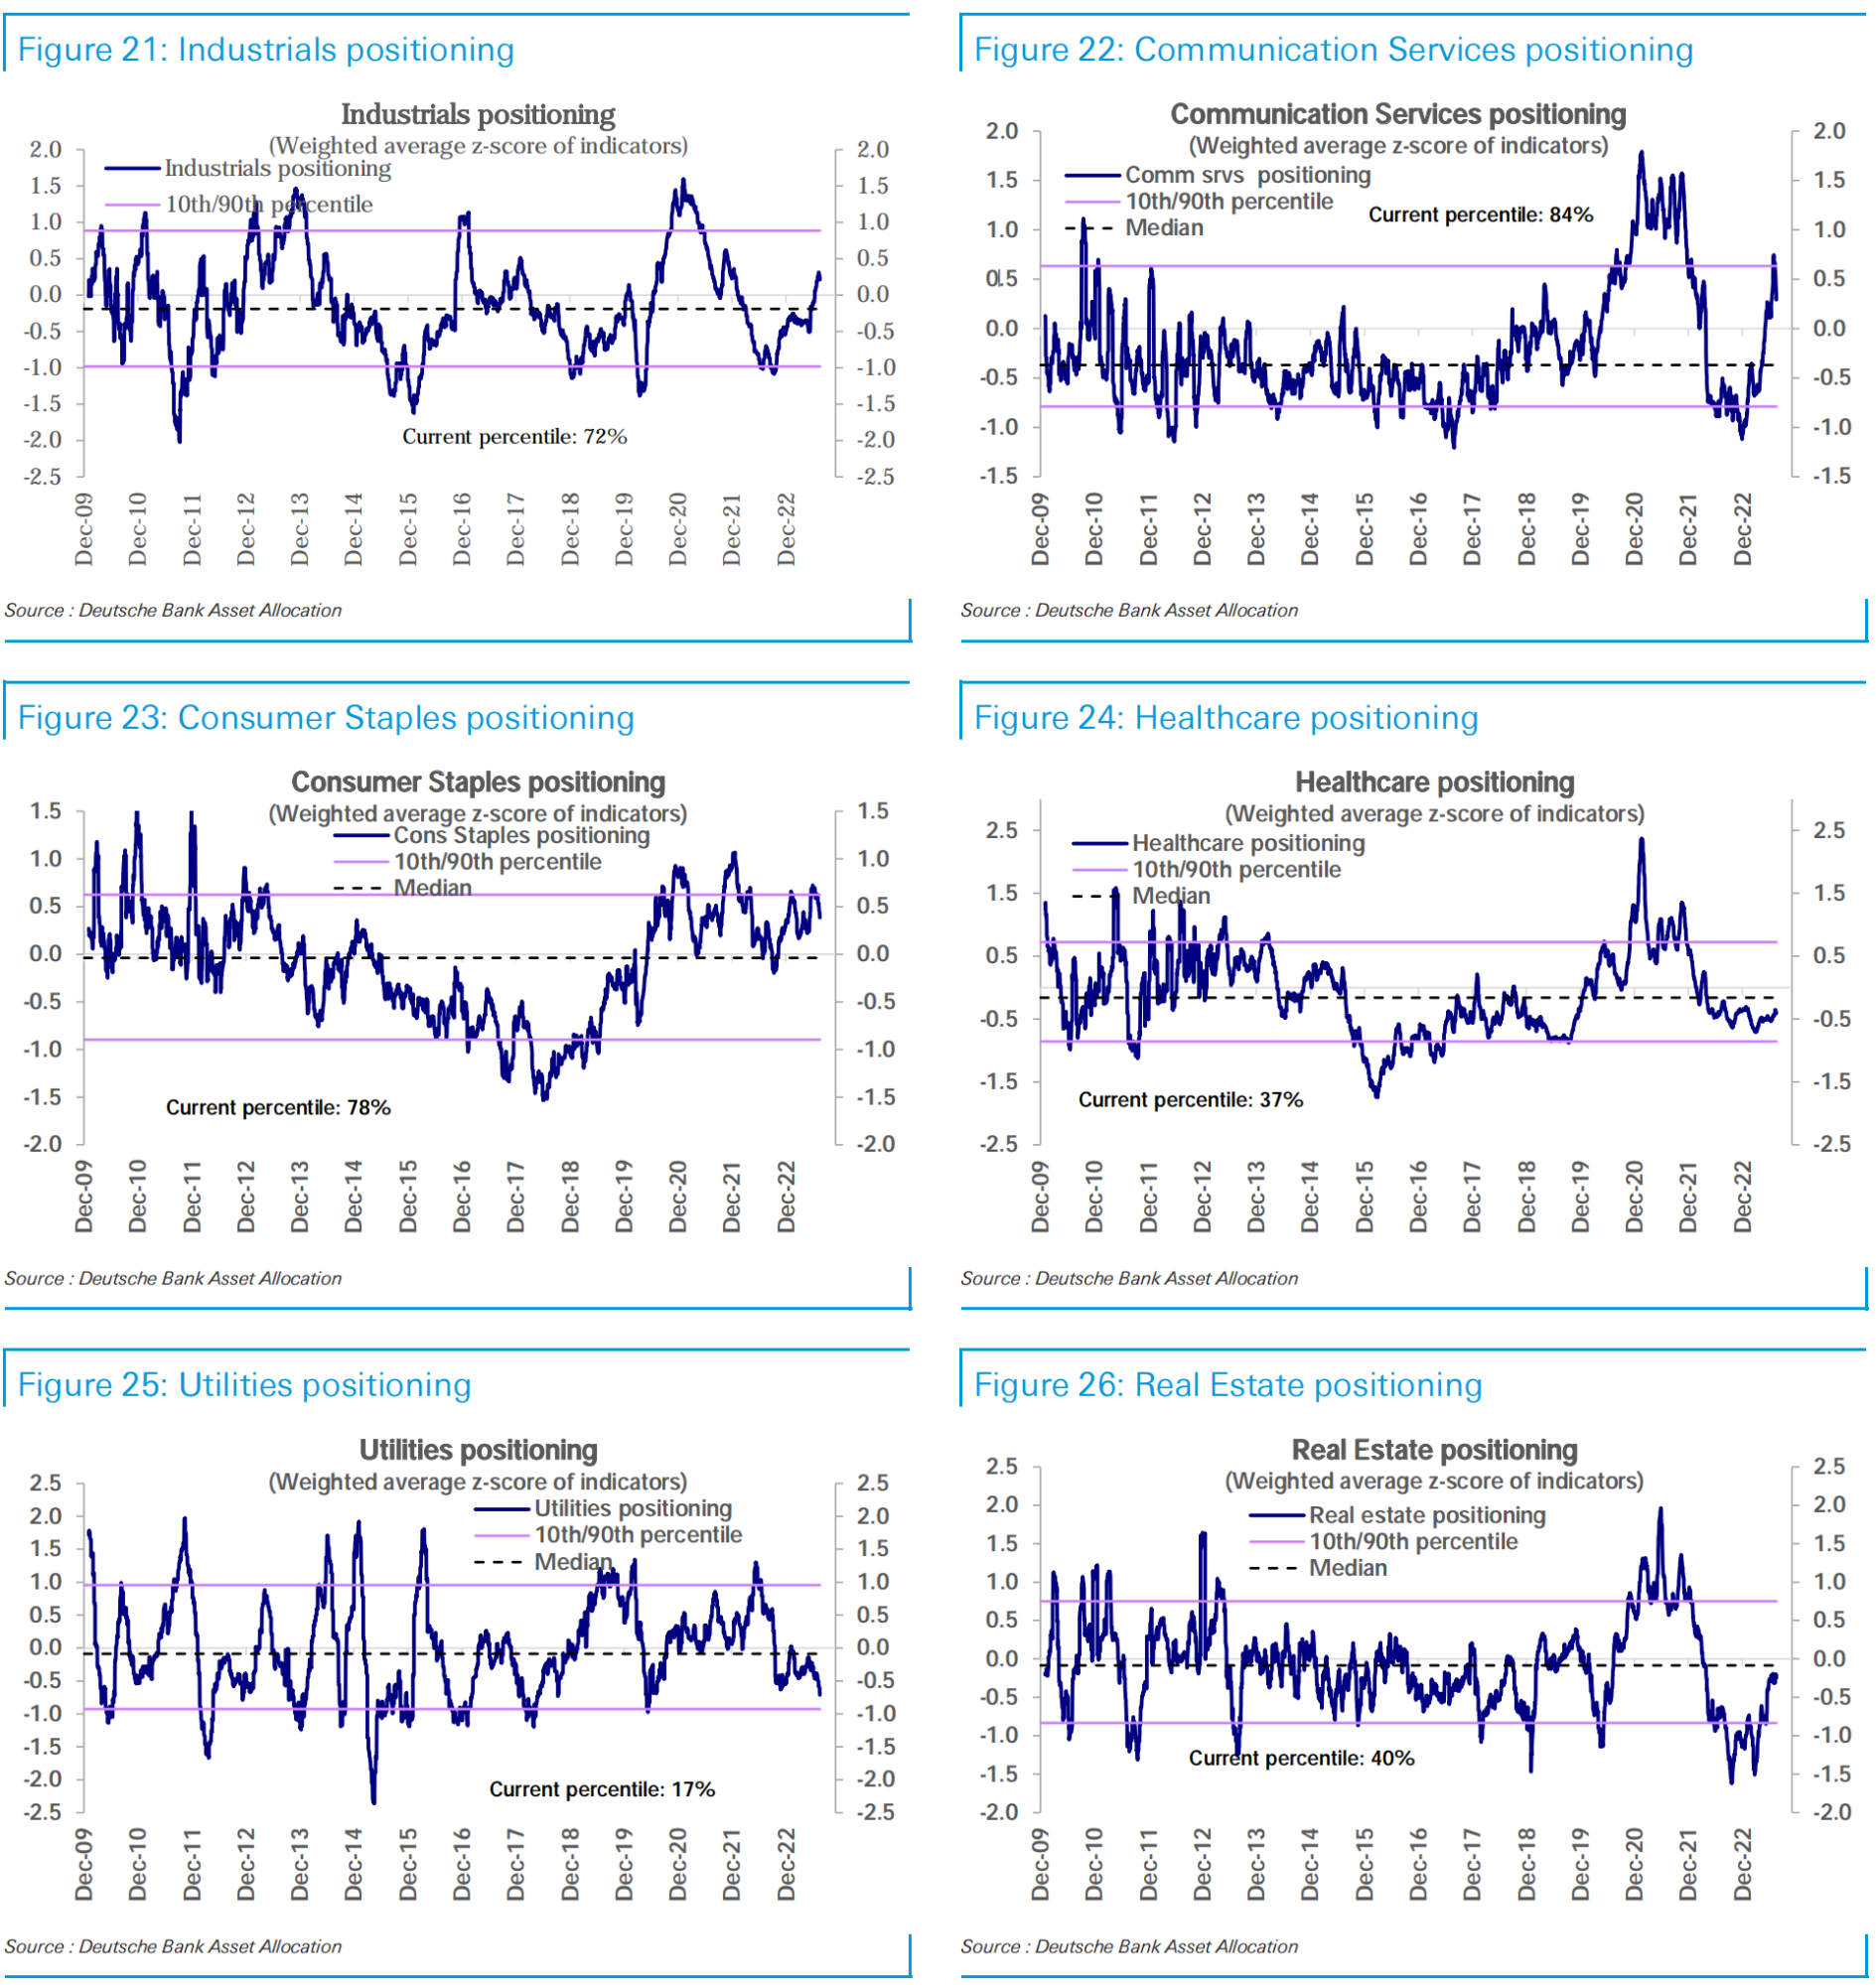
기술(73번째 백분위수), 필수 소비재(78번째 백분위수), 임의 소비재(83번째 백분위수) 및 통신 서비스(84번째 백분위수) 분야의 직위는 여전히 비중이 높지만 이번 주에는 약간 하락했습니다.
산업재 보유(72번째 백분위수)도 하락하여 에너지(70번째 백분위수)와 마찬가지로 약간의 비중확대를 유지했습니다.
부동산(40번째 백분위수)은 약간 비중축소하고 대체로 보합세를 보였으며, 금융(33번째 백분위수) 역시 비중축소를 보이며 이번 주 하락했습니다.
헬스케어(37번째 백분위수)와 소재(33번째 백분위수)는 비중축소 및 대략 보합세를 보이는 반면, 유틸리티(17번째 백분위수)는 비중축소 및 하락세를 보이고 있습니다.
자금 흐름
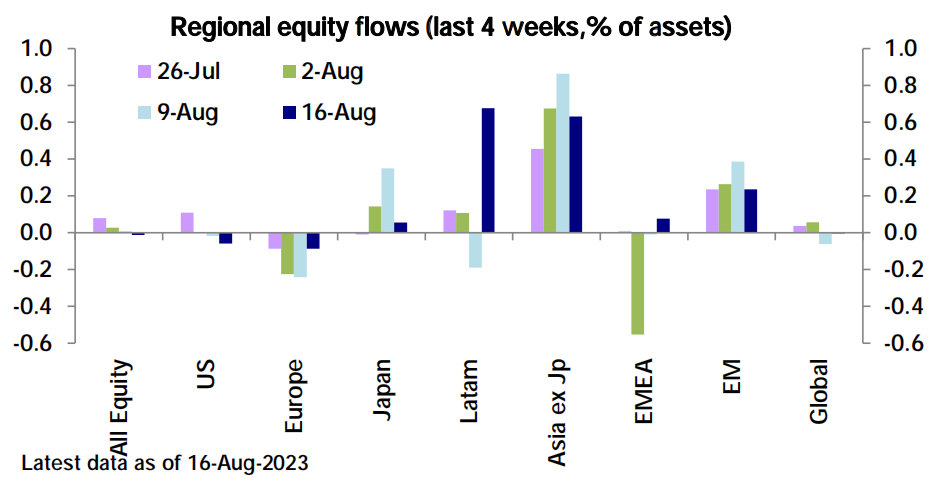
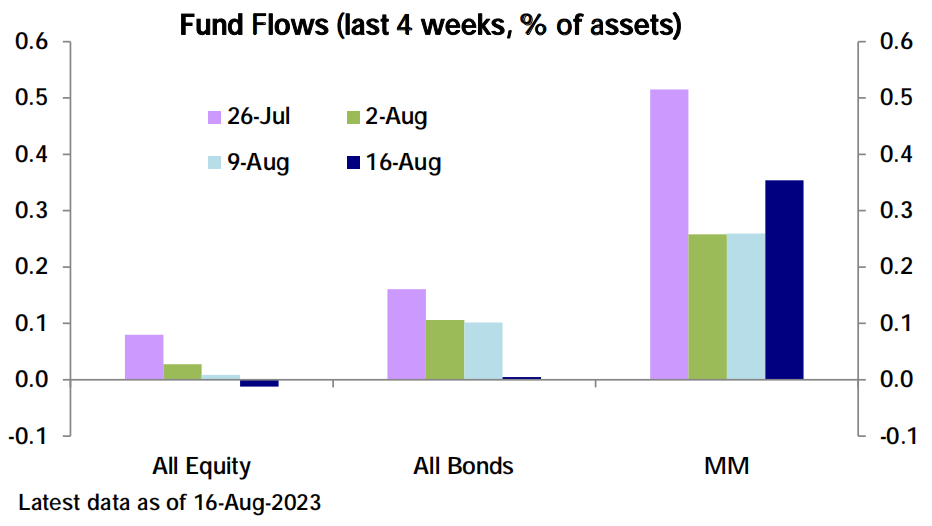
글로벌 주식형 펀드는 미국 52억 달러 순유출을 중심으로 21억 달러 순유출을 기록했으며, 유럽 시장은 23주 연속 순유출(-13억), 신흥시장(37억 달러 유입) 순유출을 기록했습니다. 6주 연속 중국 자금 유입이 주를 이루었지만 지난 주보다 감소세를 보였으며 통화자금 유입은 가속화되어 5주 연속 유입인 218억 달러에 도달했으며 채권 펀드로의 순유입은 5개월 만에 최저치로 급격히 둔화되었습니다. (+3천만 달러).
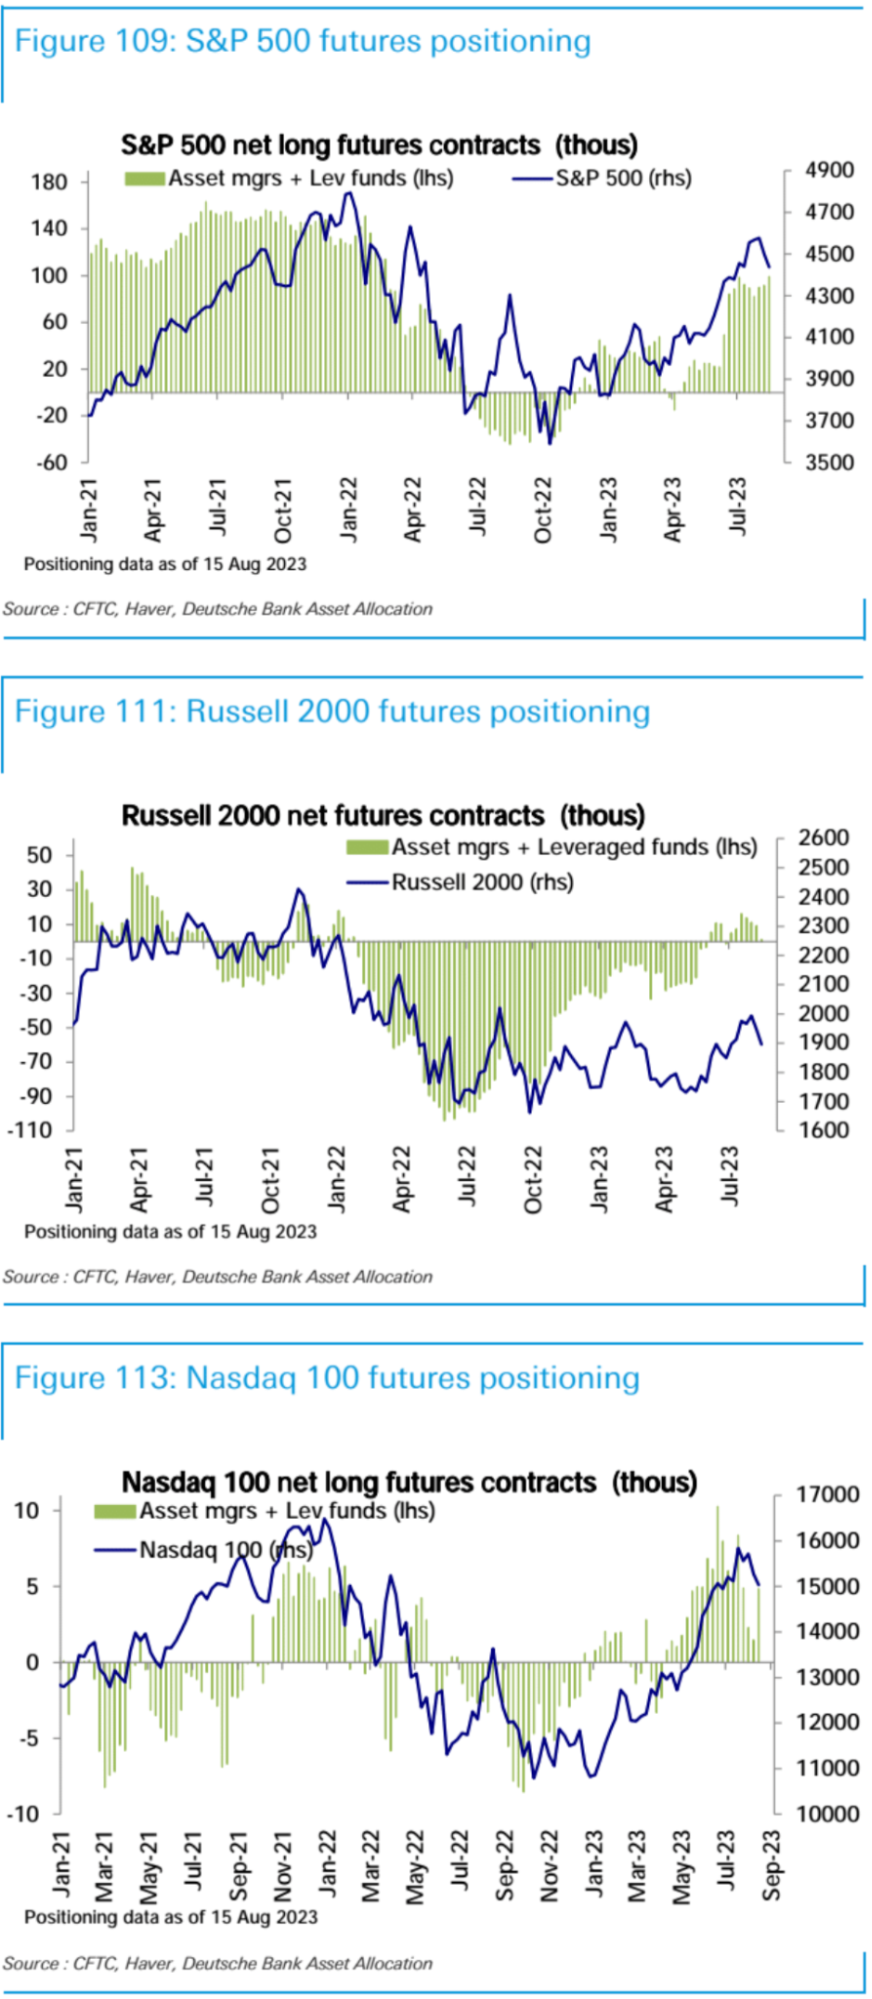
선물자료 : 현물시장 조정에도 불구하고 지난 화요일 기준 미국 주식선물 순매수 포지션이 3주 연속 상승했는데, 이는 주로 SP 500과 나스닥 100 지수의 순매수 포지션 증가에 따른 것입니다. 그리고 중립에 매우 가까운 Russell 2000의 순매수 포지션 감소가 있습니다.
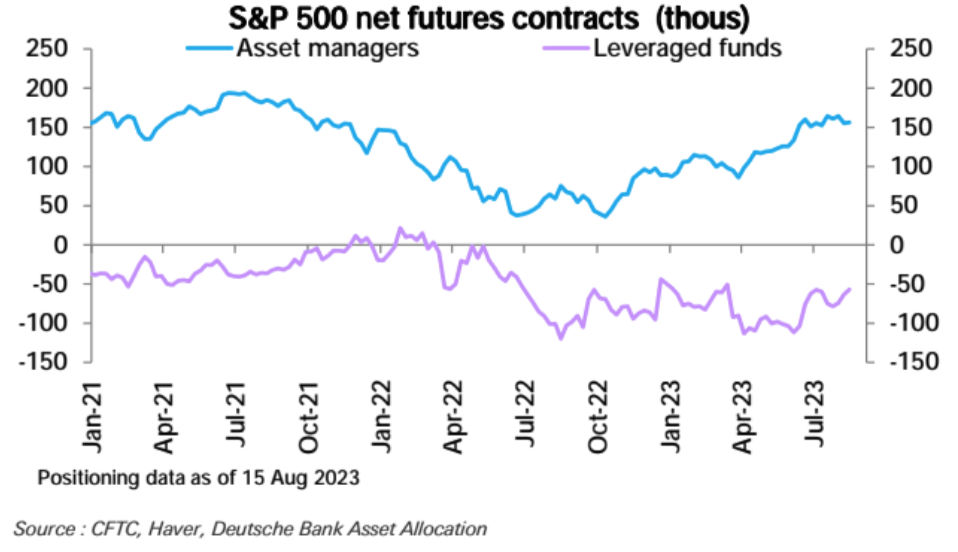
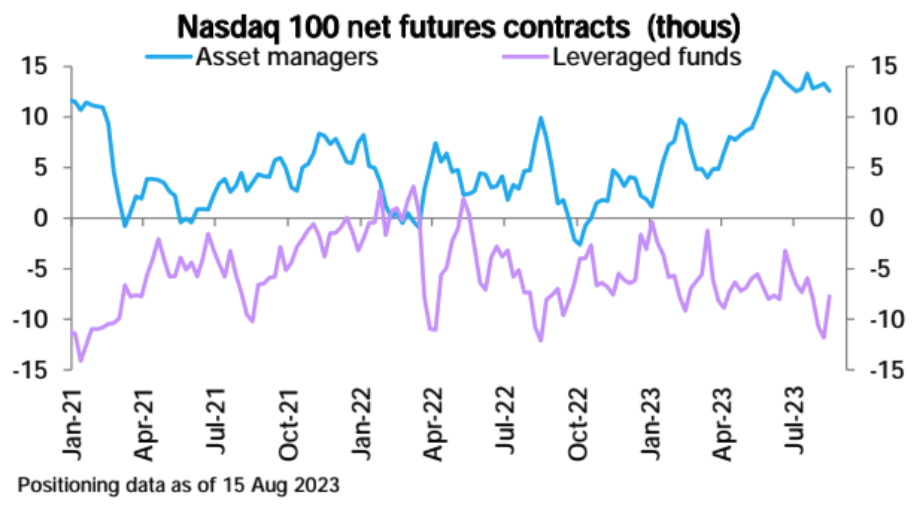
지난주 순매수의 증가는 주로 반응성이 뛰어나지만 레버리지를 활용한 자금에 의해 주도되었다는 점은 특히 주목할 가치가 있습니다.
기타 선물시장에서는 5년물과 30년물 순매도 감소, 2년물과 10년물 순매도 증가 등으로 채권 순매도가 2주 연속 감소했다. 외환시장에서는 유로화와 영국 파운드화 순매도 포지션이 증가하고, 스위스프랑과 엔화 순매도 포지션이 감소하면서 미국 달러 순매도 포지션이 증가했습니다. CAD 순매도와 AUD 순매도가 증가했습니다. 원자재 중에서는 원유 순매수가 소폭 하락했습니다. 은과 금 순매도가 늘어나 금 순매수가 4주 연속 감소했고, 구리 순매도도 늘었다.
골드만삭스 프라임북 데이터
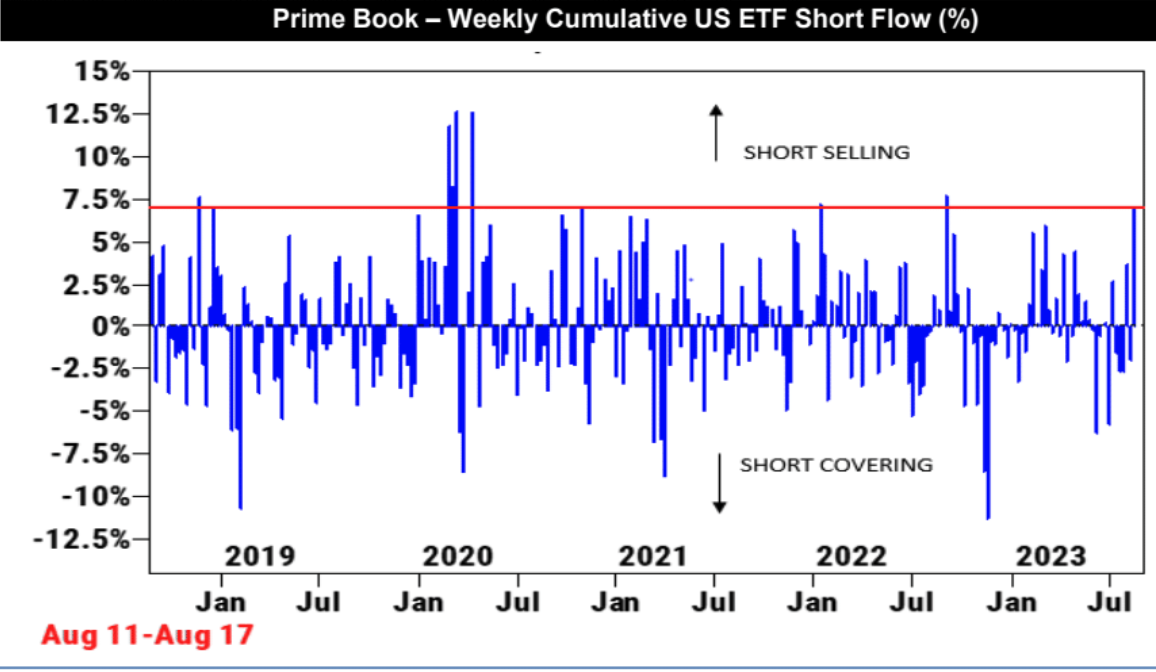
시장 하락세 속에서 헤지펀드는 지난주 미국 ETF를 2022년 9월 이후 가장 빠른 속도로 매도해 일주일 만에 시가총액을 7% 이상 늘렸다. 그러나 이는 반드시 비관적인 신호일 필요는 없습니다. 왜냐하면 그들은 지난 며칠 거래일 동안 미국 주식의 거래 활동 증가를 관찰했고, 투자 관리자는 개별 주식에 대한 노출을 늘리면서 베타 헤지도 늘리고, ETF는 일반적으로 시장이나 산업을 대표하지만 베타.
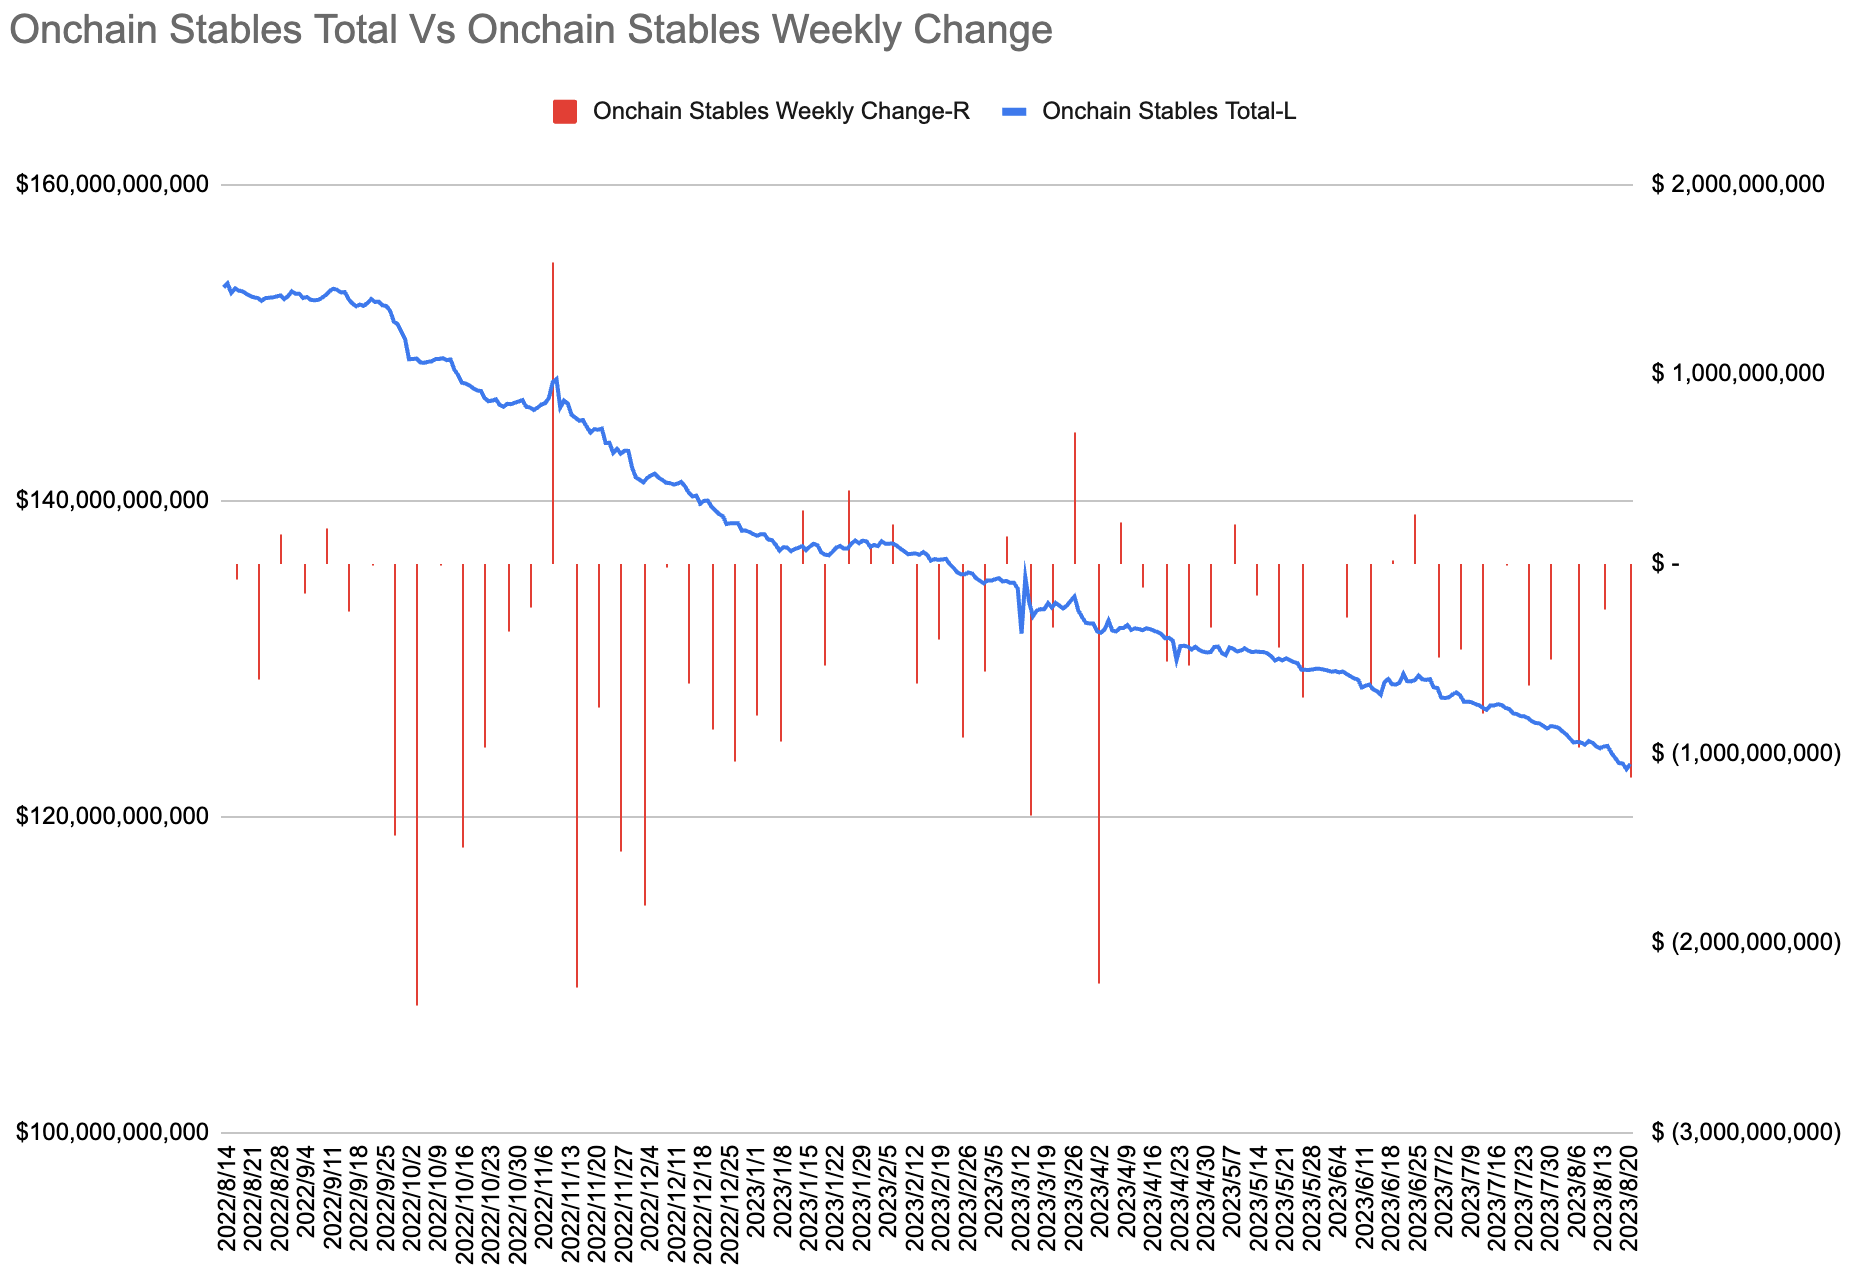
암호화폐 시장 스테이블코인 흐름
온체인 스테이블코인은 9주 연속 순유출을 기록했으며, 지난 주에는 11억 3천만 달러의 대규모 유출이 발생했는데, 이는 올해 4월 2일 주 이후 최대 주간 유출입니다.
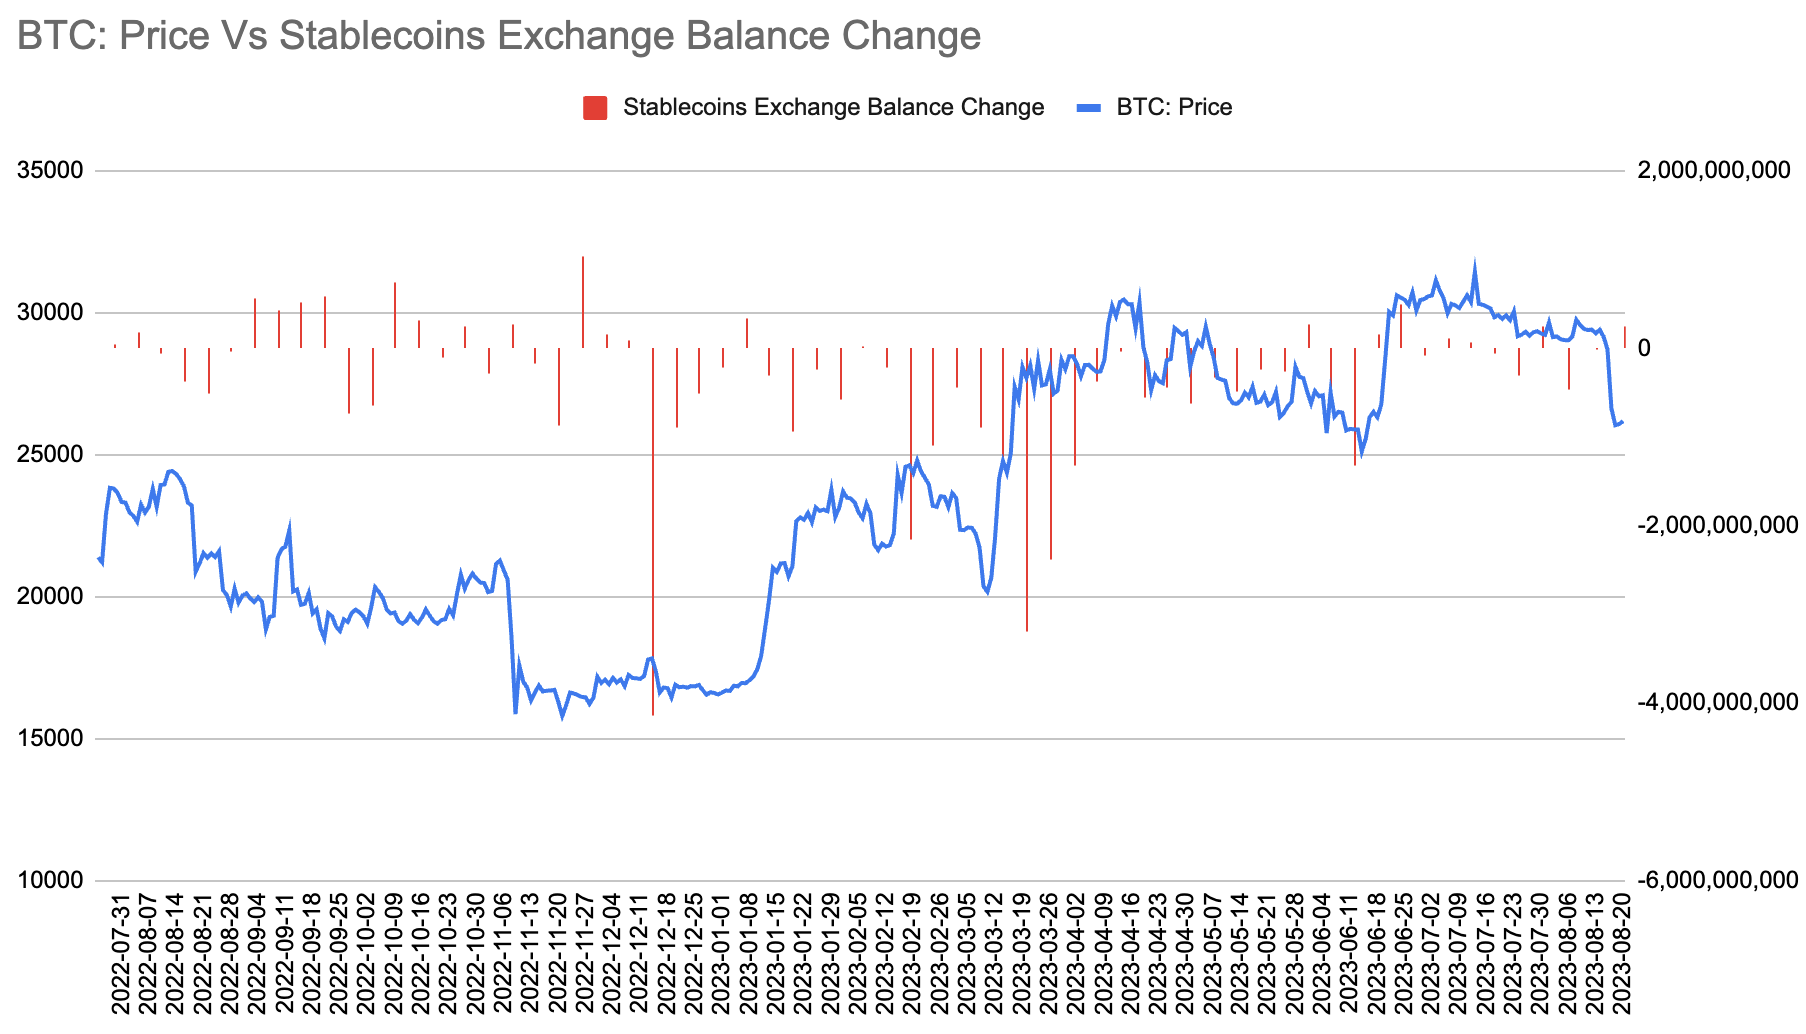
그러나 거래소의 스테이블 코인 잔액은 2주 후에 증가하여 2억 4천만 달러의 순증액을 기록했습니다.
이번 주에 팔로우하세요
이번 주 시장의 주요 촉매제는 금요일 잭슨 홀 경제 심포지엄에서 파월의 연설과 수요일 엔비디아(NVDA)의 2분기 보고서입니다.
잭슨홀 심포지엄 미리보기
8월 24~26일에 개최됩니다. 올해 주제는 글로벌 경제의 구조적 변화이며, 특히 글로벌 경제의 강점과 잠재적인 인플레이션 위험에 초점을 맞췄습니다. 잭슨 홀 심포지엄은 결정적인 순간이 될 수 있으며 시장은 연준이 더 높은 중립 금리에 대한 욕구를 신호하는지 면밀히 관찰할 것입니다. 이는 시장에서 이것이 경제 둔화를 위해 더 높은 금리를 제안하는 매파적 입장으로 해석될 수 있기 때문입니다. .
FED 의장 발언의 주요 내용:
파월 총리는 최신 CPI와 핵심 민간소비지출(PCE) 인플레이션 보고서를 포함한 최근 데이터에 크게 의존할 것으로 예상된다.
그는 인플레이션 퇴치를 위한 일부 진전을 강조할 것으로 예상되지만 경계의 필요성에 대한 최근 발언을 고수할 것으로 예상됩니다. 그는 경제 상황에 대해 상대적으로 낙관적일 것으로 보이며 추세 이하의 성장 달성을 포함해 물가 안정 작업 완료를 계속 강조할 것입니다.
UBS는 파월이 추가 금리 인상을 위해 문을 두드릴 만큼 여전히 매파적일 수 있다고 생각하지만, 9월에 금리 인상을 테이블에 올리지는 않을 것이라고 확신합니다.
Bank of America는 파월 의장이 연준의 2% 인플레이션 목표에 대한 약속을 재확인하고 시장이 내년 금리 인상에 가격을 책정하는 정도에 대해 반발할 가능성이 있다고 말했습니다. 중앙은행은 중립금리 추정치를 둘러싼 큰 불확실성을 고려할 때 이번 회의에서 연준의 중립금리에 큰 변화가 있을 것으로 예상하지 않는다고 말했다.
Nvidia 수익 미리보기
엔비디아(NVDA)는 수요일 미국 장 마감 후 2분기 보고서를 발표할 예정입니다. 이는 인공 지능 과대 광고 주기에 대한 가장 큰 테스트가 될 것입니다. 지난 8개월간 시장을 휩쓴 AI 붐이 실제로 경제적 가치를 전달하고 있는지 보여줄 것이다. Google, Microsoft는 지난 분기에 긍정적인 수익 성장을 달성했지만 이러한 성장을 AI에 기인한 것이 아니라 기존 비즈니스의 수익 증가에 기인했기 때문입니다. 마이크로소프트의 AI 기반 뉴 빙(New Bing) 사업부 매출도 지난 분기 4% 감소했다.
NVDA를 관찰할 측정항목은 다음과 같습니다.
수익: 분석가들은 매출이 전년 동기 67억 달러에서 증가한 111억 달러로 예상하며 이는 전년 대비 65%의 매출 증가를 의미합니다.
매출총이익률 : 지난해 하락세를 보이다 1분기 66.8%로 회복되기 시작했다.
데이터 센터 수익: 항상 증가합니다. 지속적인 성장은 AI 부문에서 Nvidia의 모멘텀을 정량화할 것입니다.
게임 매출 : 지난해 2분기 급락세를 보였으며, 2023회계연도 말까지 하락 추세가 이어질 전망이다.
주당 순이익: 2분기 EPS는 전년 동기 EPS 0.51달러보다 305% 증가한 2.07달러로 예상됩니다.
Nvidia의 현재 주가수익률은 TTM 주가수익률의 146배, GAAP 주가수익률의 222배, 주가수익률의 43배, 주가순자산비율의 45배입니다. 매우 가파른 평가입니다. 물론, Nvidia의 예상 성장세도 매우 높으며, 회사가 기대에 부응하여 단 몇 년 만에 연평균 성장률이 수백 퍼센트로 성장한다면 실제로 극한의 가치를 빠르게 따라잡을 수 있습니다.
시장 논평
월스트리트는 5%의 미국 채권 수익률이 새로운 표준이 될 수 있으며 인플레이션으로 인해 연준이 금리를 6%로 인상할 수 있다고 경고했습니다.
Bank of America는 투자자들에게 금융 위기 이전 미국 채권 시장으로의 복귀인 미국 국채 수익률 5%로의 복귀에 대비하라고 경고했습니다. 2분기 PCE 인플레이션이 평균 3.7%에 달함에 따라 연준은 정책 기준을 최소 6%로 긴축해야 할 수도 있습니다. 동시에, 수익률 역전은 단기적으로 미국 경기 침체 위험이 여전히 존재한다는 것을 보여줍니다.
JPMorgan은 미국 경제가 큰 성장을 잃을 수 있고 소비자의 초과 저축이 고갈 될 것이라고 경고합니다.
JP모건은 미국 소비자의 누적 초과 저축이 2021년 8월 2조1000억 달러, 올해 6월 -910억 달러로 정점을 찍을 것으로 추산하고 있다. 내년 5월에 출시될 예정이며 유동성이 현재 추세 수준보다 높은 소비를 지원하지 못할 수도 있습니다.





