


Claude 多賺的 54 億美元收入,為什麼有 43 億美元被算力開支吃掉了?


- 核心觀點:Anthropic 上市首日估值近 1.8 兆美元,但每 1 美元算力支出僅對應 1.72 美元收入且持續下滑,核心分歧在於 AI 增長的價值究竟能有多少留給模型公司股東。
- 關鍵要素:
- Q3 收入環比增約 54 億美元,算力及基礎設施費用同期增約 43 億美元,每增 1 美元收入伴隨約 80 美分新增算力成本。
- 首日開盤漲 34.3% 至 111.50 美元,收盤回落至 97.17 美元;首分鐘成交約 150 億美元,半小時後較開盤價跌約 13%,為 2008 年以來大型 IPO 最弱首半小時表現。
- 每 1 美元算力費用對應收入從 Q2 的 2.08 美元降至 Q3 的 1.72 美元;調整後營業利潤率由 19% 降至 15%,按美國會計準則轉為營業虧損 5.67 億美元。
- Q3 有 50 億美元算力來自價格顯著更高的短期採購,承受壓力利潤率;上年同期該比率僅 0.68 美元,長期長約替代臨時容量後有望改善。
- 披露算力承諾約 9000 億美元,其中約 707 億美元將在 12 個月內到期,需持續找到付費客戶消化鎖定容量。
- 谷歌、微軟、英偉達、AMD、博通、美光、台積電旗下機構按發行價合計認購 260 億美元私募股份,產業資本與算力訂單存在雙重計算風險。
- 經濟學家 Anna Wong 擔憂此為 AI 行情「最後一波燃料」:Claude 單位價格下降、用量大增但份額未同步提升,收益可能先流向用戶與算力供應商。
作者:SoSoValue Research
11 月 19 日,Anthropic 在納斯達克掛牌。以 83 美元發行價買入的投資者,收盤時賺了 17.1%;以 111.50 美元開盤價買入的投資者,到收盤時虧了 12.9%。兩者買的是同一家成長極快的公司,分歧在於,這種成長值多少錢。
招股書裡有一組數字,比首日漲幅更能說明這場分歧。今年第三季,Anthropic 的收入比上一季增加約 54 億美元,同期算力和基礎設施費用增加約 43 億美元。按兩個季度的帳面增量計算,每增加 1 美元收入,就伴隨約 80 美分的新增算力費用。這個比例會隨算力採購和交付節奏大幅波動,卻點出了近 1.8 兆美元估值背後的問題:Claude 越普及,企業花在 AI 上的錢越多,其中有多少利潤能留給 Anthropic 的股東?
150 億美元的首分鐘成交,買出了兩種首日回報
Anthropic 開盤較發行價上漲 34.3%,盤中最高觸及 115.10 美元,漲幅達 38.7%。按開盤價對應的完全稀釋估值計算,公司身價一度突破 2 兆美元,在當時的媒體排名中位列全球第六。收盤價回到 97.17 美元,完全稀釋估值降至約 1.77 兆美元,低於 SpaceX 上市首日收盤時的水平。
雅虎財經統計,Anthropic 首個交易分鐘成交約 150 億美元,半小時後股價已較開盤價下跌約 13%。在其比較的 21 宗美國大型 IPO 中,這是 2008 年以來最弱的首半小時表現。對公司而言,股票按 83 美元定價、公開發行規模約 813 億美元,已經刷新全球 IPO 紀錄。對開盤後才進場的買家而言,第一筆交易就要比獲配者為每股多付 28.50 美元。首分鐘的巨額成交記錄了這筆溢價下的換手,能夠持續接受這一價格的買盤很快面臨考驗。
當天的市場環境也抬高了估值門檻。納指收跌約 2.3%,費城半導體指數跌 2.4%,利率期貨已高度計入美聯準 12 月升息 25 個基點的預期。對需要先鎖定多年算力、再逐步收回投資的企業,折現率上升會壓低遠期利潤的現值。彭博經濟研究經濟學家 Anna Wong 擔心,這場 IPO 可能是本輪 AI 行情的「最後一波燃料」。她的理由比首日股價更值得討論:據其觀察,9 月底以後,Claude 的實際單位價格下降,用量大增,市場份額卻未同步提高。如果更多調用來自降價,用戶和算力供應商都有機會先於模型股東獲得收益。
一筆 50 億美元的短期算力採購,改變了季度盈利
Claude 的商業需求已經相當可觀。Anthropic 第三季收入達 170 億美元,上年同期約 14 億美元。但從第二季到第三季,收入由 116 億美元升至 170 億美元,算力和基礎設施費用卻由 56 億美元升至 99 億美元。公司每支出 1 美元算力及基礎設施費用所對應的收入,從 2.08 美元降到 1.72 美元。同期,調整後營業利潤率由 19% 降至 15%;按美國會計準則,公司則從營業盈利 9.74 億美元轉為營業虧損 5.67 億美元,後者還計入了股權激勵和非現金捐贈費用。
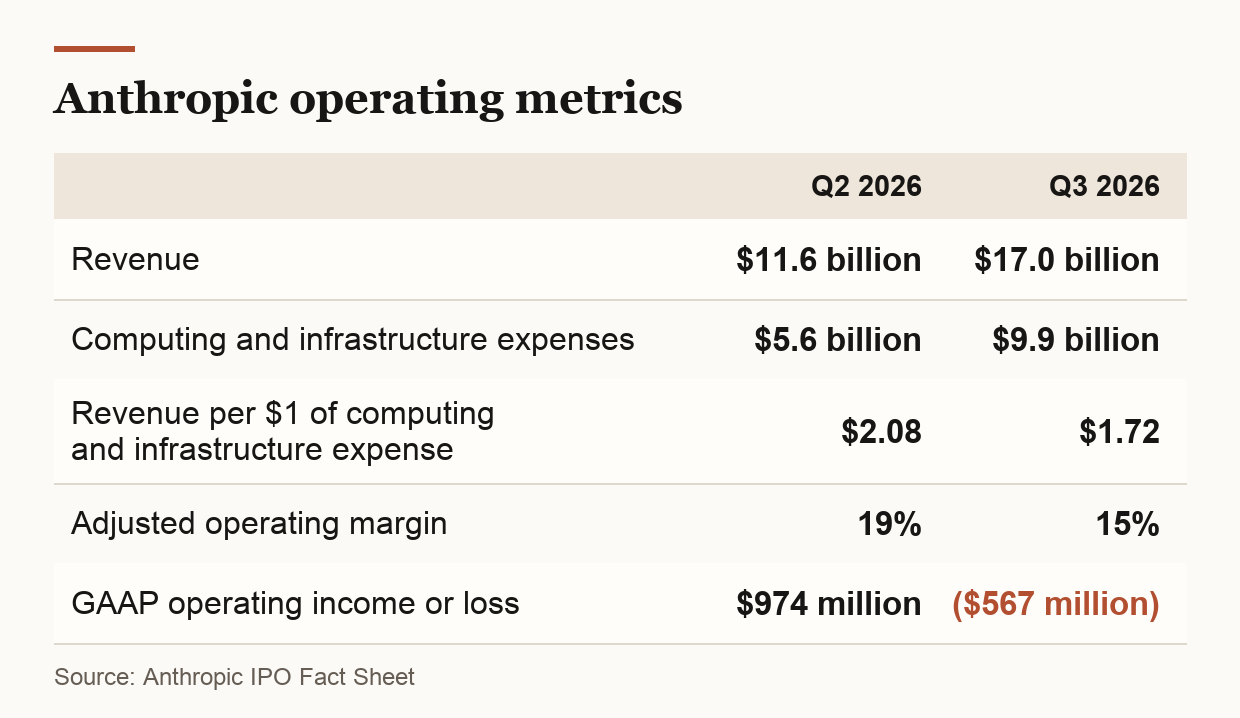
轉折出在算力交付上。第三季有 50 億美元算力來自短期採購,其價格顯著高於可比的長期協議價。需求突然上升時,及時買入高價算力可以承接客戶業務,代價是當季利潤率承壓。提前簽長約能降低單位成本,卻把另一項風險留給 Anthropic:容量交付以後,即使客戶改用更便宜的模型,或放慢部署,公司仍要履行採購承諾。
這也是看多者最有分量的依據。上年同期,每 1 美元算力及基礎設施費用僅對應 0.68 美元收入,到今年第三季已經達到 1.72 美元。隨著長期採購替代昂貴的臨時容量,只要付費用量足以填滿新增產能,收入和利潤率有機會一起增長。反過來,如果競爭迫使 Anthropic 持續降價,採購節省下來的錢就可能更多地讓渡給客戶。上市後的財報,首次讓投資者可以逐季比較這兩種力量誰佔上風。
同一份算力合約,在兩家公司的帳上有兩種價值
截至 9 月底,Anthropic 披露的算力承諾約為 9000 億美元,其中約 707 億美元將在隨後 12 個月內到期。對提供容量的企業,長期合約提高了未來訂單的能見度;對 Anthropic,合約鎖定了供給,也要求它持續找到願意付費的客戶。兩邊都可能從 Claude 的成長中獲利,但在訂單簽下的那一天,供應商已經多了一份生意,Anthropic 還要把這份容量賣出去。
雙方的利益又透過股權連在一起。谷歌、微軟、輝達、AMD、博通、美光和台積電旗下投資機構同意按發行價合計認購 260 億美元的同期私募股份。產業夥伴願意出資,增強了 Anthropic 兌現採購計畫的能力;對同時參與供貨和持股的企業,新增訂單帶來收入機會,模型公司的估值波動也會影響投資回報。把私募認購和算力訂單都當成終端需求增長的證據,容易把同一筆產業資本的作用算上兩次。
軟體公司的處境更微妙。一個按席位收費的工具,如果部分功能可以由 Claude 直接完成,客戶續約時就有理由壓價或減少席位。另一家掌握客戶數據、審批權限和交付流程的軟體商,則可能用同一個模型降低服務成本,把節省下來的錢留在自己的利潤表中。決定結果的是誰掌握客戶關係,以及合約允許誰為自動化帶來的效率收費。
市場上也出現了追蹤這種分化的產品。據 SoSoValue 介紹,SoDEX 已上線 $ANT 現貨和永續合約。SSI 同期推出兩項觀察指數,追蹤 Claude 普及帶來的商業機會與競爭壓力。ANTBEL 追蹤有望從中受益的供應商和合作夥伴,ANTHAT 追蹤面臨前沿 AI 模型競爭壓力的企業。兩組公司的相對表現提供了一個觀察角度,後續財報則能檢驗股價反映的預期:前一組新增了多少有利潤的訂單,後一組在續約時保住了多少客戶和定價權。
對 Anthropic 而言,上市首日留下的基準,除了 97.17 美元的收盤價,還有每 1 美元算力費用對應的 1.72 美元收入。未來幾個季度,如果短期採購減少、這一比率回升,同時營業利潤率改善,近 1.8 兆美元的估值便多了一項經營支撐。如果 Claude 用量繼續創新高,而這些指標持續走弱,那麼 AI 的商業價值仍在擴大,只是更多收益落到了供應商和客戶手中。





