


越跌越買:機構Q3抄底4.9萬枚比特幣ETP,持倉創歷史新高


- 核心觀點:2026年第三季度機構投資者重新淨買入美國現貨比特幣ETP,淨增持49,229枚BTC,創2025年二季度以來新高,總持倉達356,491枚BTC(297.8億美元)的歷史紀錄,投資顧問與財富管理平台成為最主要且最穩定的買方力量。
- 關鍵要素:
- 投資顧問與財富管理平台持倉達144,307枚BTC,佔13F總持倉40.5%,連續九個季度淨買入,創歷史新高。
- 富國銀行增持14,636枚至30,553枚,首次成為最大13F持倉機構;美國銀行增持7,201枚,摩根士丹利增持2,875枚。
- 前50大機構淨增持59,578枚BTC,而其餘機構合計淨賣出10,349枚,增持高度集中於少數大型機構。
- 對沖基金持倉佔比從2024年底的50.6%降至19.0%,基差交易與相對價值基金持倉較峰值下降約三分之二。
- 貝萊德IBIT佔機構13F持倉的65.2%,本季度淨增持中34,744枚流入該基金;GBTC持倉連續第10個季度下降。
- 美國境內機構持有293,830枚BTC,佔13F總量82.5%;中東地區連續八個季度淨增持,創歷史新高。
原文來自 Galaxy
編譯 / Odaily 星球日報 Golem(@web 3_golem)
2026 年第三季,機構投資者重新成為美國現貨比特幣交易所交易產品 (ETP) 的淨買家。
向美 SEC 提交 13F 表格的投資管理機構,在扣除賣出量後,淨增持了相當於 49,229 枚比特幣,這是自 2025 年第二季以來的最高增持量,且超過了此前三季累計賣出的 47,054 枚比特幣。截至 2026 年 9 月 30 日,這些機構報告的持倉量達到創紀錄的 356,491 枚比特幣(價值 297.8 億美元)。
此次淨增持量中,有一半來自投資顧問和財富管理平台,無論是從比特幣持有數量,還是在機構總持倉中的佔比來看,這些機構目前持有的基金份額均創下了自 2024 年 1 月相關 ETP 產品推出以來的新高。
在第三季(7 月 1 日至 9 月 30 日)期間,比特幣價格在 7 月 1 日的熊市低點 57,717 美元與 9 月 21 日觸及的近期高點 87,397 美元之間波動,而機構在此期間持續進行了增持。
機構13F 報告反映的主要結論
投資顧問和財富管理平台在各項指標上均創下歷史新高
該類別涵蓋了註冊投資顧問(RIA)、財富管理機構、大型綜合金融機構以及經紀交易商平台。截至 2026 年 9 月 30 日,其持倉量相當於 144,307 枚比特幣,佔比 13F 報告中現貨比特幣 ETP 總持倉量的 40.5%,佔基金所持比特幣總量的 11.2%,各項數據均為該統計序列以來的最高值。
其持倉量已連續九季增長,達到 2024 年 3 月 31 日水平的 3.3 倍;在此期間僅在 2024 年第二季(即產品推出後的第二季)出現過一次下滑。該類別在 13F 持倉中的佔比已連續五季上升(此前曾有三季出現下滑),截至 2025 年 6 月 30 日,該佔比已達到 22.2%。
它們也是最穩健的買方。投資顧問和財富管理平台已連續九季保持淨買入,在 2024 年第二季至 2026 年第三季期間,所有 13F 申報機構總計增持了相當於 179,300 枚比特幣的資產,其中 100,003 枚來自這一群體。
在截至 2026 年 6 月 30 日的三季裡,儘管機構整體呈現淨賣出態勢,但該群體仍增持了 32,706 枚比特幣,而基差交易和相對價值對沖基金則賣出了 54,683 枚比特幣。
大型綜合金融機構(wirehouses)是本季增長的主要力量
該類別創紀錄地增持了相當於 24,838 枚比特幣的資產,其中 22,728 枚來自大型綜合金融機構及經紀交易商平台;具體包括富國銀行(增加 14,636 枚)、美國銀行(增加 7,201 枚)和摩根士丹利(增加 2,875 枚)。
進一步按業務部門對這些機構進行拆分,其中投資顧問和經紀業務部門的持倉量從 30,978 枚增至 43,583 枚;交易商和交易部門的持倉量則從 3,982 枚增至 12,551 枚(其中大部分來自美國銀行)。
富國銀行首次成為持倉規模最大的 13F 機構
其報告 d1 持倉量為相當於 30,553 枚比特幣(價值 25.5 億美元),較 2026 年 6 月 30 日的 15,931 枚幾乎翻了一番,並超越了上一季排名第一的 Jane Street。此前從未有財富管理平台位居榜首。
比特幣淨增量仍由少數大型機構推動
持有現貨比特幣基金的投資管理機構數量增加了 191 家,達到 2166 家;這是在連續兩季下滑後的首次增長。
其中,358 家此前未持倉的機構在本季新入場,另有 167 家機構退出。新入場的機構規模較小,合計持有相當於 9554 枚比特幣的資產。持倉規模最大的 50 家機構淨增持了 59,578 枚比特幣(等值量),而其餘所有機構(包括退出的機構)合計淨賣出了 10,349 枚比特幣(等值量)。
提交 13F 表格的機構持有的比特幣佔 ETP 比特幣總量的 27.6%
這一比例高於 2026 年 6 月 30 日的 24.8%,略低於 2024 年 12 月 31 日 27.7%的峰值。其餘 72.4%的份額由無需提交 13F 表格的投資者持有,包括個人投資者、未達到報告門檻的投資顧問,以及大多數美國境外的投資者。
對沖基金的持倉佔比已降至五分之一以下,此前曾佔到一半。三類對沖基金合計持有 13F 報告總量的 19.0%,而 2024 年 12 月 31 日這一比例曾高達 50.6%。
基差交易基金和相對價值基金合計持有相當於 34,053 枚比特幣的資產,較 2024 年 12 月 31 日 101,826 枚的峰值有所下降;不過,在本季內,這類基金與宏觀策略基金均呈現淨買入狀態(分別淨買入 9,184 枚和 10,492 枚比特幣等值量)。
貝萊德的 IBIT 基金佔據了機構持倉的三分之二
提交 13F 表格的機構共持有相當於 232,453 枚比特幣的 IBIT 份額,佔其報告總持倉量的 65.2%;本季機構淨增持的 49,229 枚比特幣(等值量)中,有 34,744 枚流入了該基金。申報機構持有的 GBTC 份額已連續第 10 季下降;其姊妹基金灰度比特幣迷你信託(Grayscale Bitcoin Mini Trust)的持倉規模首次超過了 GBTC。
持有機構絕大多數位於美國
美國境內的基金管理人持有的份額創下新高,相當於 293,830 枚比特幣,佔 13F 報告總量的 82.5%。儘管美國境外基金管理人的持倉量從 57,274 枚比特幣增加至 62,456 枚,但其佔比卻從 18.6% 下降至 17.5%(此前曾於 2025 年 9 月 30 日達到 24.0% 的峰值),這是因為美國基金管理人的增持幅度遠超前者。
13F 申報文件無法體現的內容:13F 表格僅報告季末的多頭頭寸,且僅涵蓋基金管理人擁有投資決策權的帳戶。空頭頭寸及大多數衍生品無需申報;因此,做市商或套利基金持有的 ETP 份額可能已進行了對沖,且客戶主導的經紀帳戶通常也不包含在內,因此我們認為透過財富渠道持有的份額被低估了。
這些申報文件反映的是截至 2026 年 9 月 30 日的情況。此後,這些基金持有的比特幣數量減少了 38,531 枚;截至 2026 年 11 月 16 日,持倉量降至 1,252,139 枚。
2026 年第三季持倉比特幣 ETP 機構變動數據
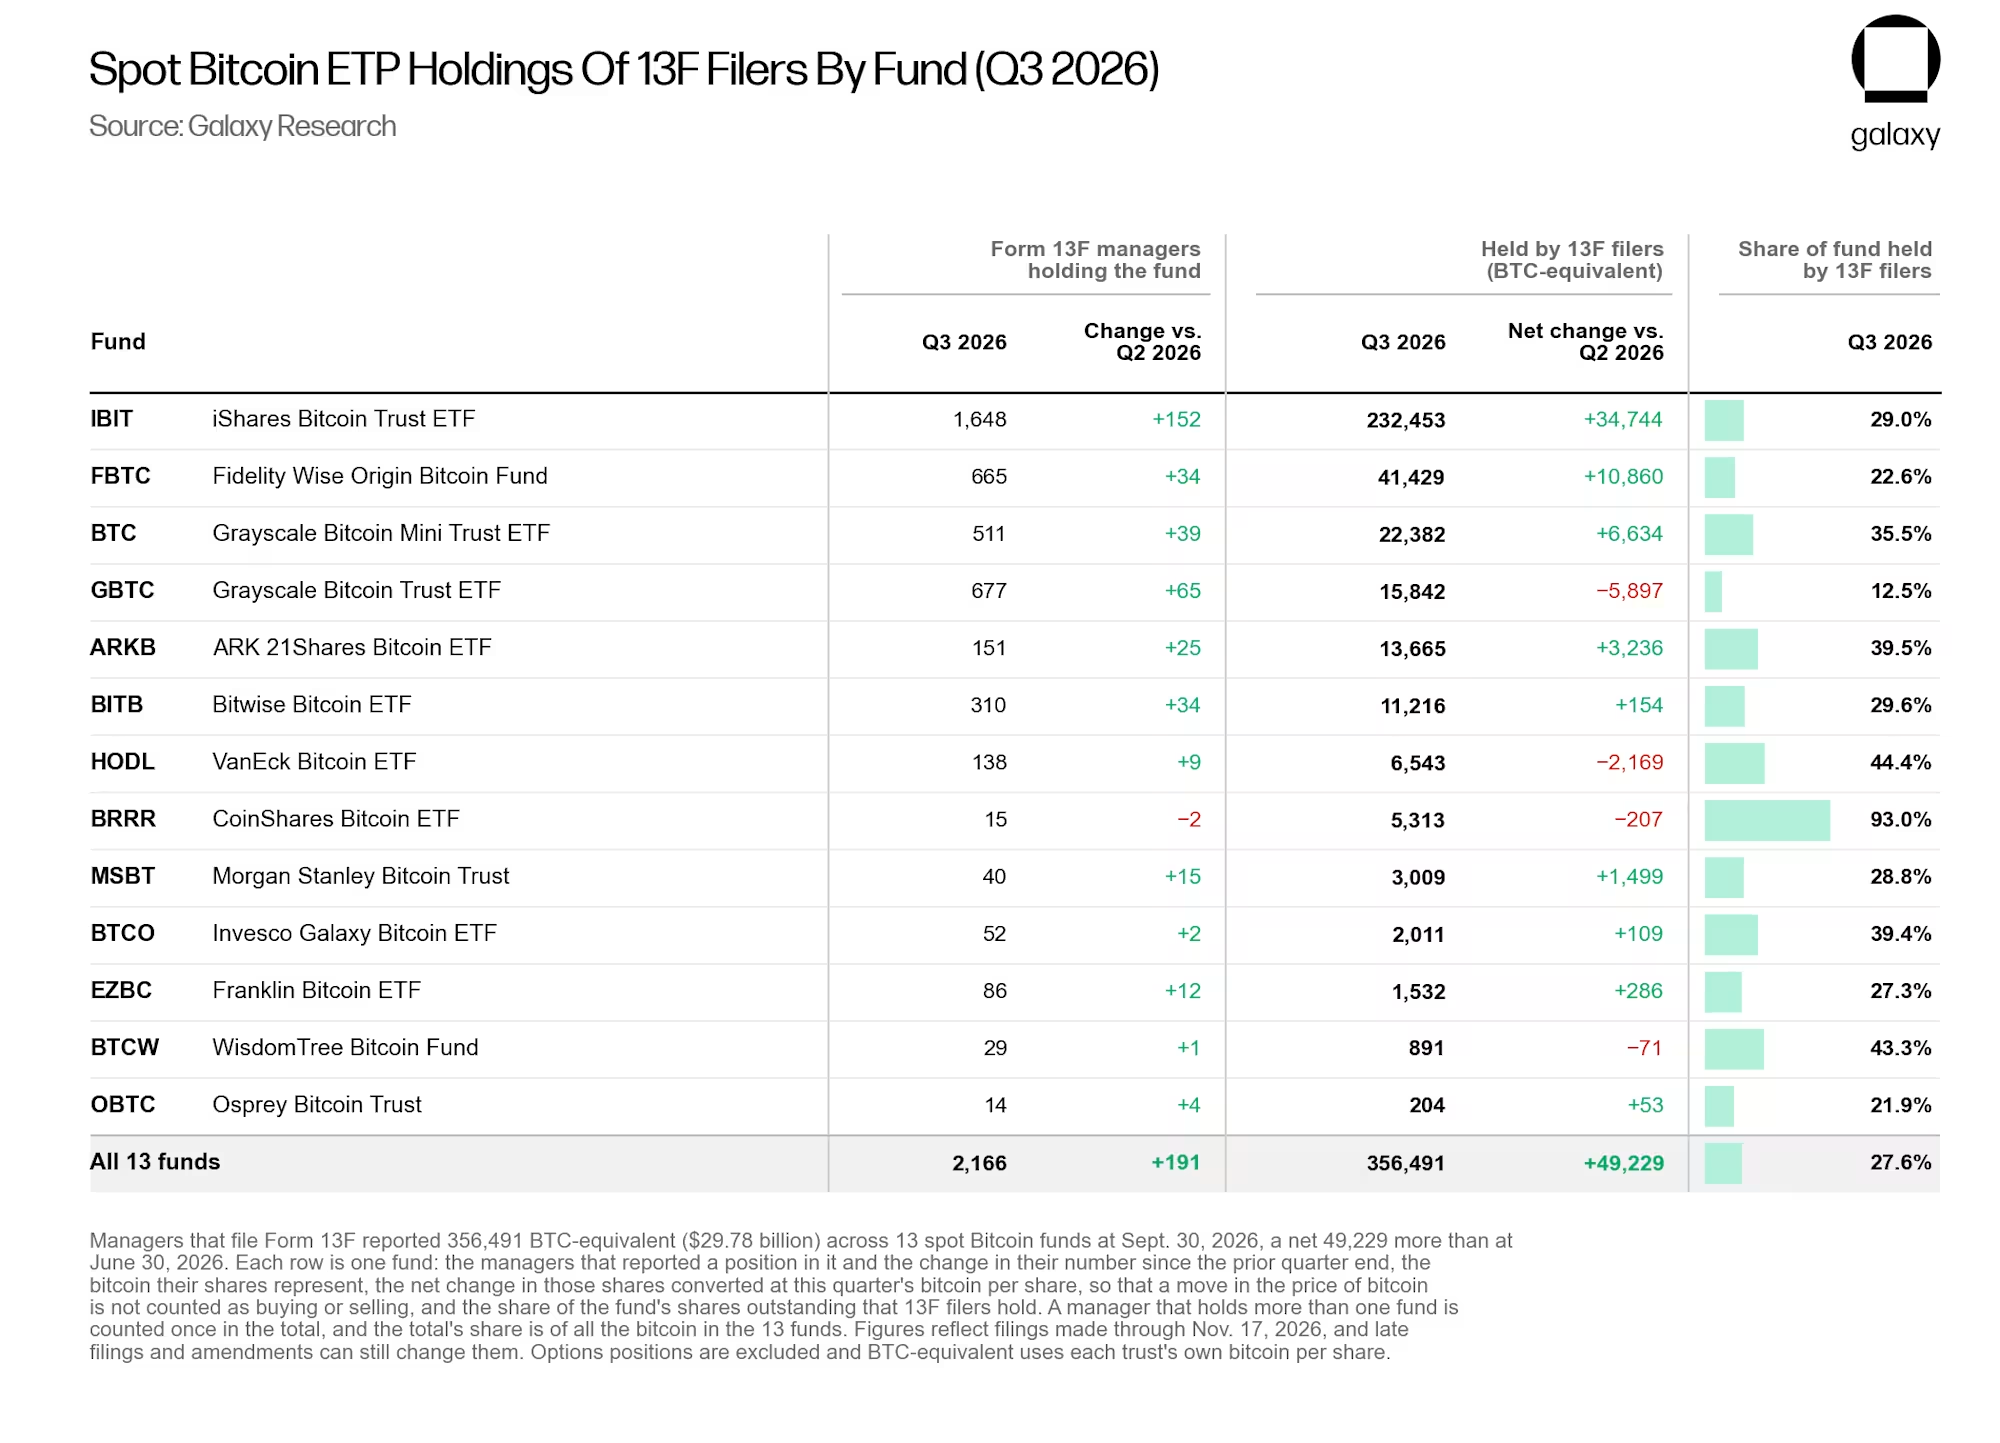
2026 年第三季比特幣 ETP 持倉變動——按基金分類
淨增持規模最大者
富國銀行:增加 14,636 枚,從 15,931 枚增至 30,553 枚
Brevan Howard:增加 8,606 枚,從 4,082 枚增至 12,686 枚
美國銀行:增加 7,201 枚,從 1,225 枚增至 8,424 枚
Millennium Management:增加 7,114 枚,從 7,417 枚增至 14,516 枚
Jane Street:增加 6,180 枚,從 17,007 枚增至 23,167 枚
淨減持規模最大者
Walleye Capital:減少 3,270 枚,從 3,642 枚降至 370 枚
Galaxy Digital:減少 2,721 枚,從 7,519 枚降至 4,786 枚
Avenir Tech:減少 2,274 枚,從 7,675 枚降至 5,396 枚
Cantor Fitzgerald:減少 1,680 枚,從 3,650 枚降至 1,949 枚
蒙特利爾銀行:減少 1,632 枚,從 2,648 枚降至 1,014 枚
新增持倉機構(規模最大者)
Balyasny Asset Management:1,782 枚
D. E. Shaw:1,075 枚
SigFig Wealth Management:884 枚
Garda Capital Partners:625 枚
Symmetry Investments:423 枚
以上數據均為「比特幣等值」,數據涵蓋了截至 2026 年 11 月 17 日(即報告截止日期後的次日)所提交的 2,166 份申報文件。在過往季中,截至申報截止日,僅有 97.7% 的申報文件已提交;因此,後續補交的申報文件或修訂文件仍可能導致這些數據發生變動。
機構持倉規模分析
13F 申報機構持有的現貨比特幣 ETP 份額
截至 2026 年 9 月 30 日,現貨比特幣 ETP 共持有 1,290,670 枚比特幣,價值 1,078.1 億美元。其中,提交 13F 表格(Form 13F)的投資管理機構報告的持倉量為 356,286 枚比特幣,佔比 27.6%。這一比例高於 2026 年 6 月 30 日的 24.8%,略低於 2024 年 12 月 31 日 27.7% 的峰值。其餘 72.4%(即 934,383 枚比特幣)由無需提交 13F 表格的持有者擁有;該群體包括個人投資者、未達到申報門檻的投資顧問,以及大多數美國境外的投資者。
持倉規模最大的 10 家申報機構共持有相當於 149,388 枚比特幣的資產,佔 ETP 比特幣總量的 11.6%,佔所有申報機構報告總量的 41.9%。
該集中度在 2024 年 3 月 31 日曾達到 59.4%,隨後在 2026 年 3 月 31 日降至 34.2% 的低點;而在最近一季,由於少數幾家機構的大規模買入,該比例有所回升。其餘 2,154 家申報機構共持有 206,898 枚比特幣(佔比 16.0%)。
上述申報文件反映的是截至 2026 年 9 月 30 日的情況;此後,這些基金已出現淨流出。如下圖虛線顯示,到 2026 年 11 月 16 日,他們持有的比特幣數量降至 1,252,139 枚,比季末水平減少了 38,531 枚;同期,比特幣價格從 83,580 美元跌至 64,943 美元。在這一跌勢中,這些申報機構的具體操作如何,要等到 2 月份下一輪申報數據出爐後才能知曉。
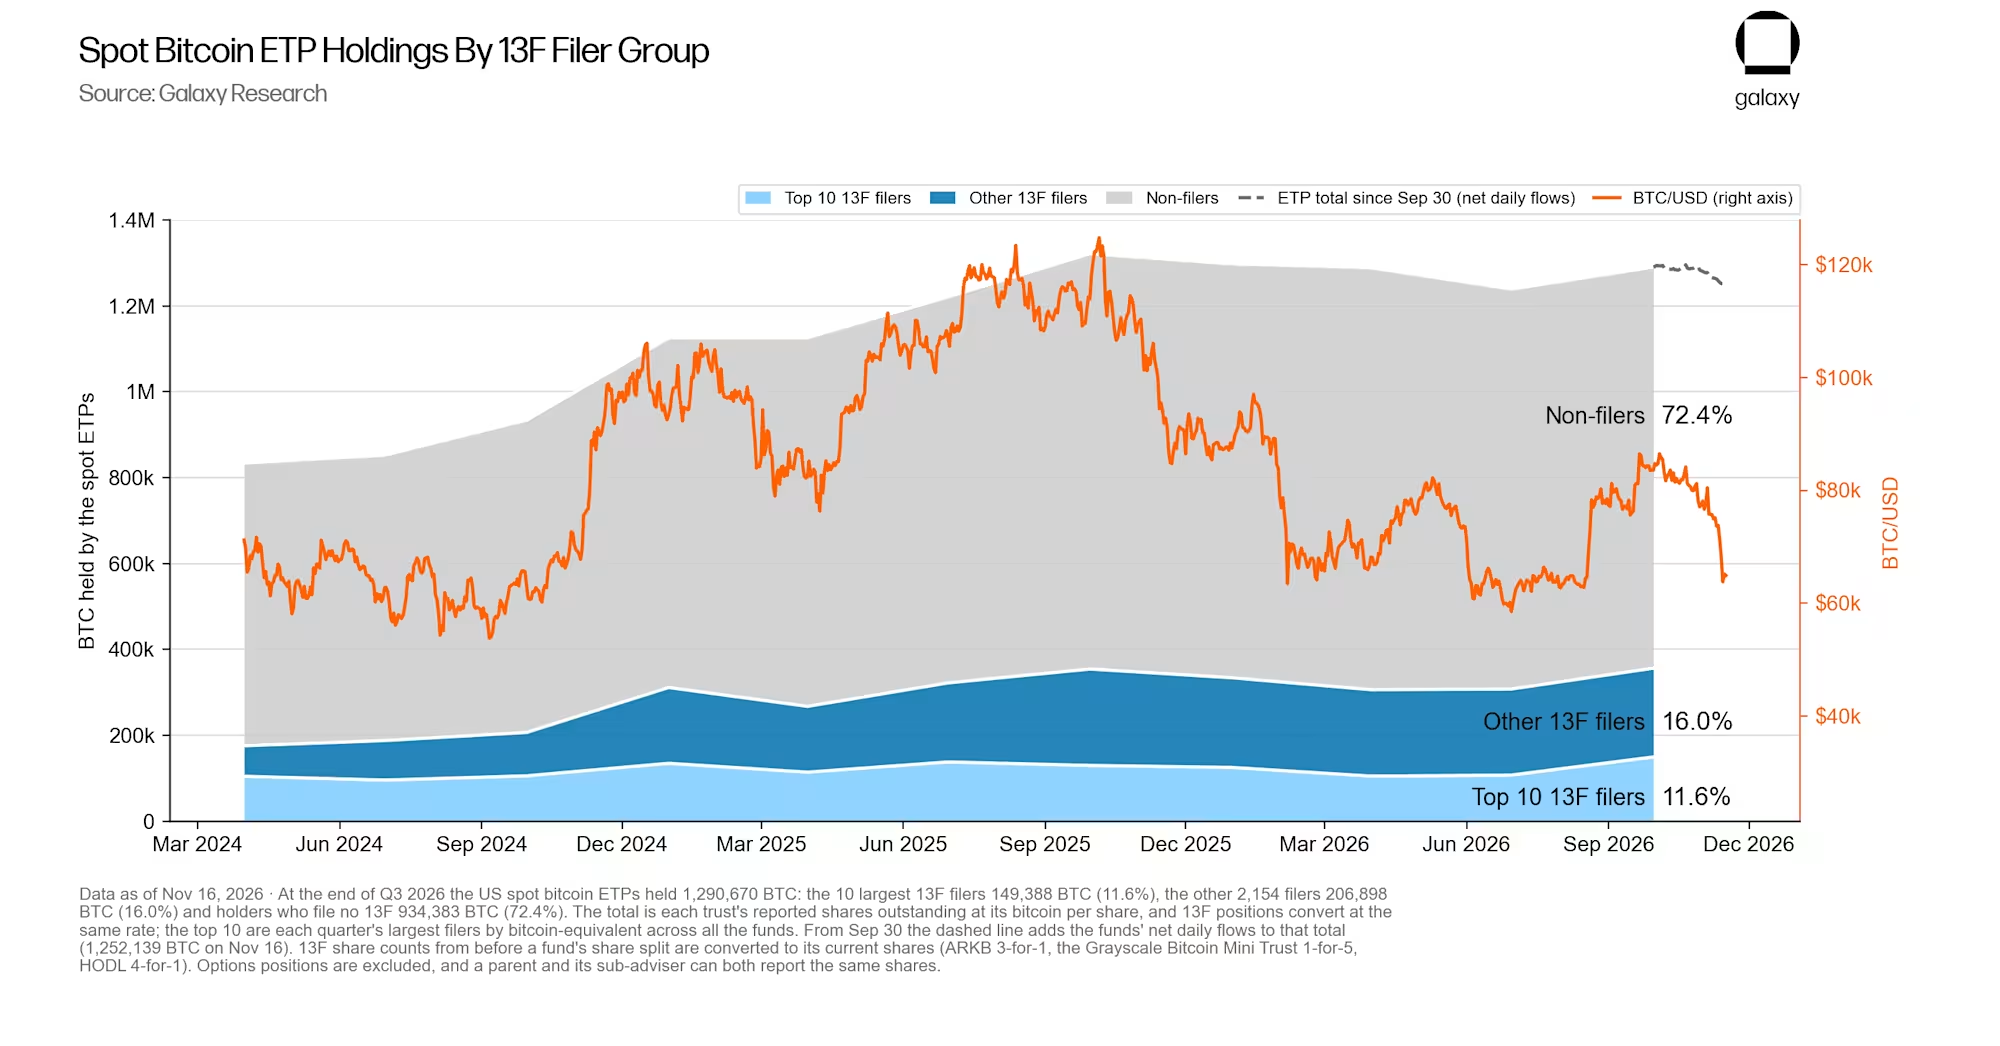
持有現貨比特幣 ETP 的 13F 申報機構投資者
報告持有至少一隻現貨比特幣基金的投資管理機構數量增加了 191 家,達到 2,166 家;這是在連續兩季下滑後的首次回升。這一數字是 2024 年 3 月 31 日(即相關基金推出後的首個季末)報告數量(1,009 家)的兩倍多,且僅比 2025 年 12 月 31 日創下的 2,251 家的歷史峰值少 85 家。
貝萊德(BlackRock)旗下的 IBIT 是目前持有範圍最廣的基金,共有 1,648 家投資管理機構持有,佔所有申報機構的 76%,較其自身峰值僅少了 35 家。緊隨其後的是 GBTC(677 家)、FBTC(665 家)、灰度比特幣迷你信託(Grayscale Bitcoin Mini Trust,511 家)和 BITB(310 家);此外,持有 HODL 的機構數量也達到了 138 家,創下歷史新高。
這些持倉大多規模較小。在上述 2,166 家投資管理機構中,有一半持有的比特幣(或等值資產)數量少於 10.4 枚——按季末價格計算,價值約 87 萬美元;另有 215 家機構的持倉量不足 1 枚。因此,投資管理機構的數量反映的是這些基金的普及程度,而非機構所持比特幣的總量。
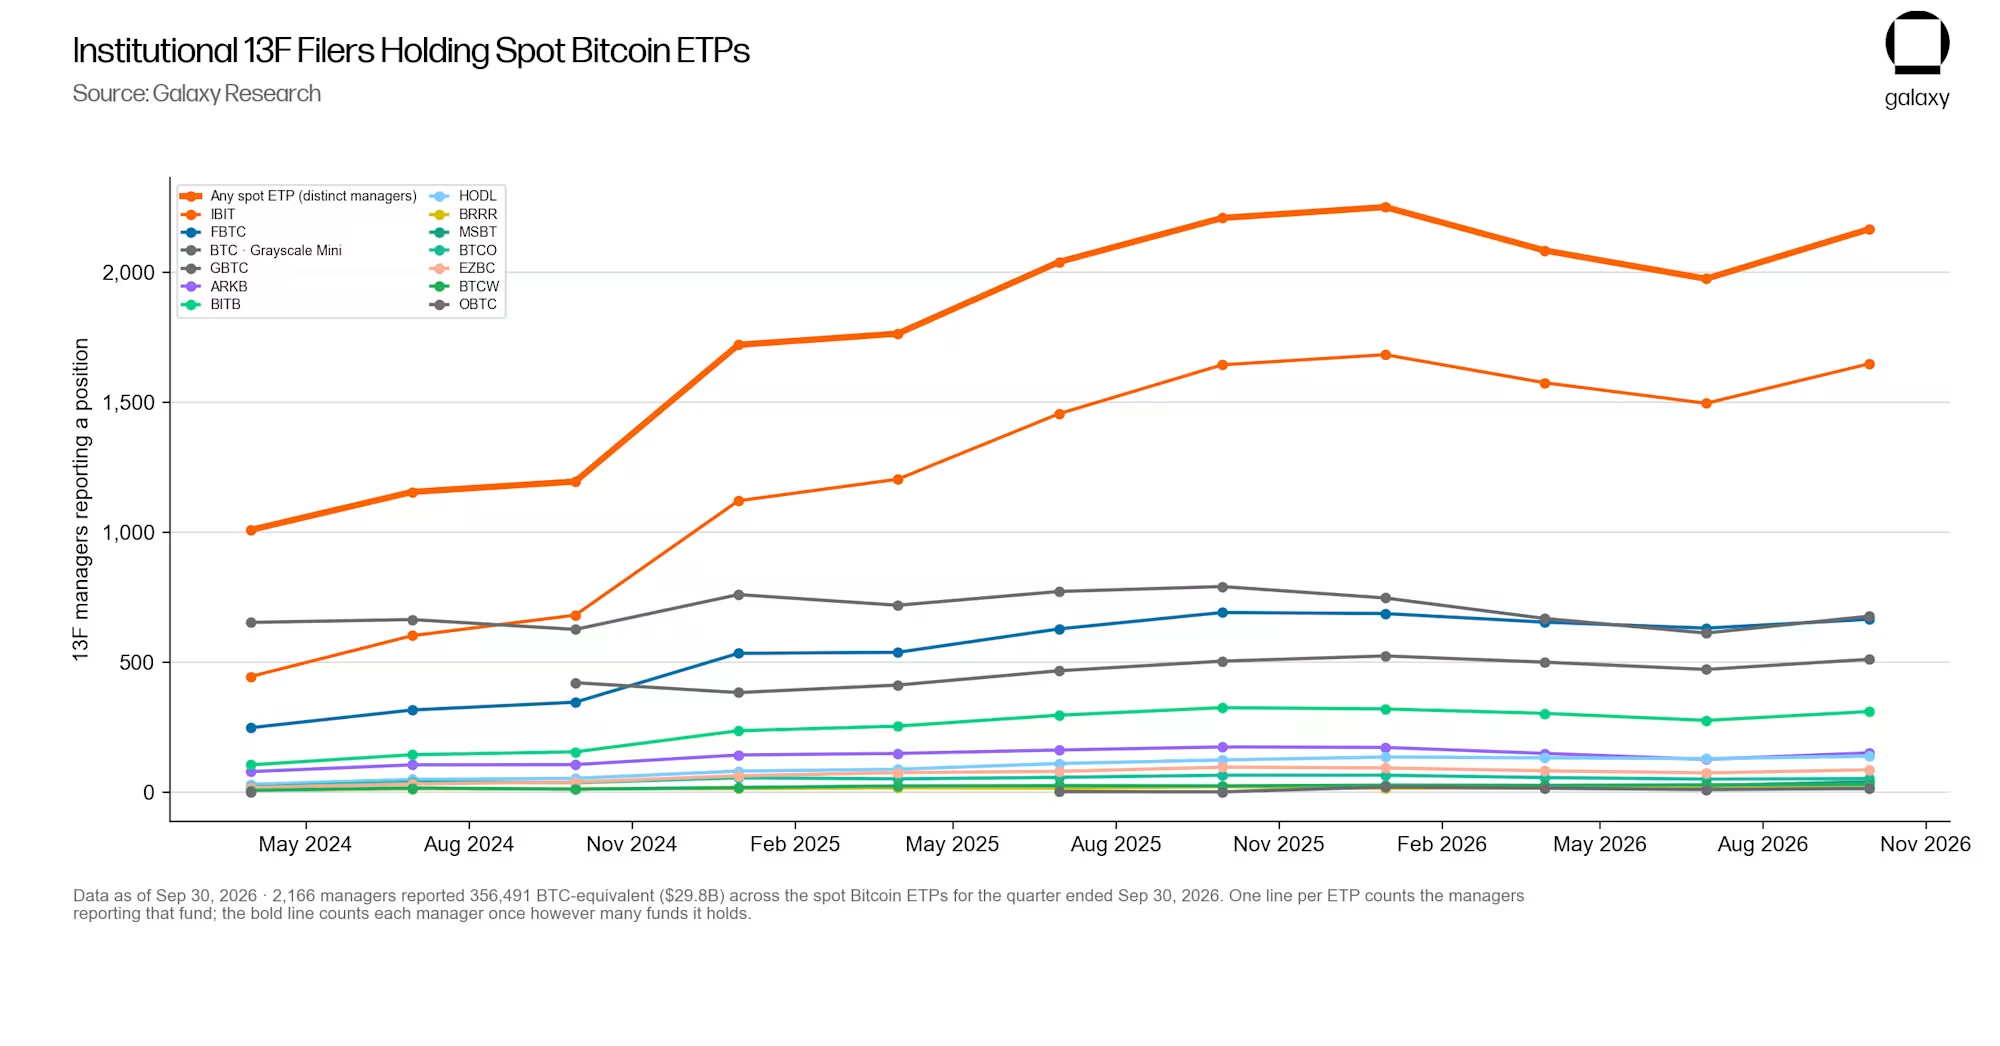
按基金劃分的 13F 申報機構數量的季度變化
在 13 隻基金中,有 12 隻的持有機構數量有所增加,僅 BRRR 的持有機構數量減少了(減少了 2 家)。具體而言,IBIT 增加了 152 家,GBTC 增加了 65 家,Grayscale Bitcoin Mini Trust 增加了 39 家,FBTC 增加了 34 家,BITB 也增加了 34 家。
這一趨勢扭轉了 2026 年上半年的局面,當時 13 隻基金中有 12 隻在第一季出現了持有機構流失,第二季則有 10 隻基金出現流失。
下圖中有兩個細節需要注意。第三季的柱狀圖總計增加 390 家,而實際的獨立機構數量淨增 191 家;這是因為如果一家機構同時持有兩隻或三隻基金,它會在每隻基金的統計中各被計入一次。此外,基金的持有機構數量可能會在比特幣持倉減少的同時增加。例如,在某個季內,儘管申報機構持有的 GBTC 份額減少了(相當於





