


ETF兵臨盈虧平衡線,多空決戰6.4萬美元的關鍵時刻


- 核心觀點:加密市場經歷去槓桿洗盤,比特幣單週下跌約13%跌破$63000,衍生品槓桿風險基本出清,但現貨ETF持續淨流出使ETF平均持倉MVRV逼近1.0盈虧平衡線,市場處於關鍵臨界點。
- 關鍵要素:
- 期貨未平倉總量降7.2%至$342億,永續合約資金費率回落至中性區間,槓桿過熱已基本清洗。
- 美國現貨ETF過去一週每個交易日均淨流出,週度流出約$9.954億,ETF整體MVRV降至1.06。
- 短期持有者全面陷入浮虧,STH-NUPL由正轉負至-7.4%,已實現虧損創今年七月以來最高。
- 已實現市值月度增速由0.43%驟降至0.04%,外部新資金流入顯著放緩。
- 25-Delta偏斜率升至13.7%,刷新八月以來看跌溢價紀錄,下行對沖需求旺盛。
- 全網盈利代幣比例由60.4%降至55.3%,熱錢佔比維持22.0%高位。
原文作者:Glassnode Insights
原文編譯:深潮 TechFlow
導讀:在經歷了一個多月的窄幅震盪後,加密市場在上週末迎來了新一輪殘酷的去槓桿洗盤。比特幣單週下跌約 13%,一度刺穿 $63000,創下數月來最劇烈的單日波動。
Glassnode 在第 47 週市場脈搏報告中指出,儘管衍生品市場的過熱槓桿已基本被清洗殆盡,但現貨 ETF 投資者的持續撤資正在將整個板塊推向關鍵臨界點。ETF 平均持倉 MVRV 已逼近 1.0 的盈虧平衡線。
鏈上微觀數據顯示,虧損壓力主要集中在近期入場的新玩家手中,短期持有者已整體陷入浮虧狀態。本文全景透視鏈下衍生品與鏈上基本面指標,釐清本次大跌後的真實籌碼格局。

市場全景概覽:去槓桿風暴與籌碼割肉潮
比特幣在週一維持在 $64000 附近震盪,此前一週收盤累計下挫約 13%。這輪急劇下跌始於上週四,並在週末進一步加速發酵。週六盤中一度跌破 $63000,創下自八月下旬以來的階段性新低。
這場集中的拋售潮迅速出清了过去數週在衍生品市場堆積的高額槓桿。永續合約未平倉總量已滑落至統計區間的下沿,而多頭資金費率在連續數週維持在高位警示區間後,終於大幅降溫回落至中性區間內部。
與此同時,美國現貨 ETF 投資者延續了淨流出態勢,在過去一週的每一個交易日均錄得資金撤離。ETF 整體的 MVRV 指標快速下滑至 1.06,極度逼近持有人的綜合盈虧平衡基準線。
鏈上底層活動仍處於相對活躍水平,每日活躍地址數與大額轉移規模保持韌性。但帳面虧損幾乎全部壓在近幾個月入場的持幣群體身上,短期持有者已全面轉為浮虧,已實現虧損規模創下今年七月以來的最高峰值。
鏈下衍生品指標:合約持倉降至冰點與看跌期權激增
從鏈下現貨與衍生品維度的聚合監控來看,市場在經歷拋售洗禮後呈現出顯著的風險釋放特徵。
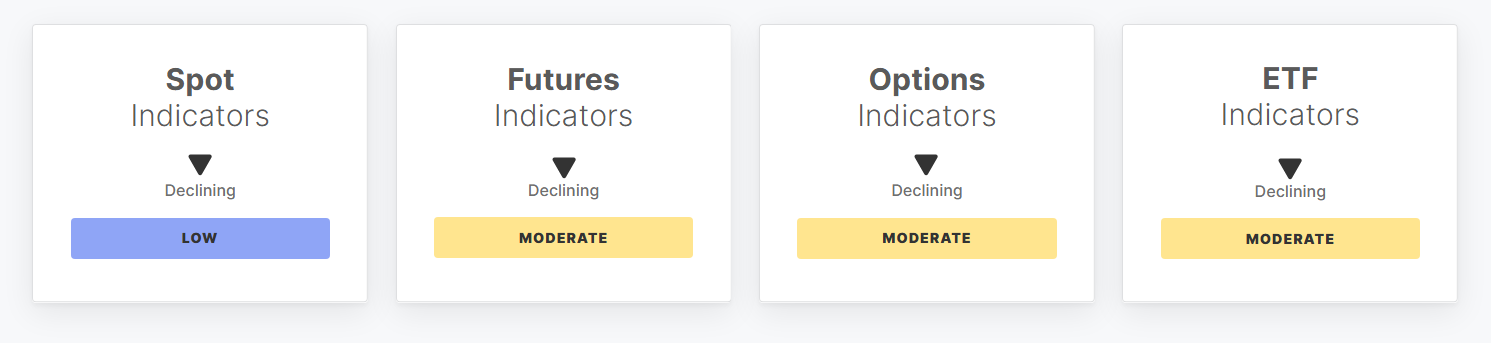
圖:比特幣鏈下現貨、期貨、期權與現貨 ETF 關鍵指標全景看板
現貨動量指標(Price Momentum)由一週前的 35.6 重挫 36.1% 至 22.8,在上週三跌破下限區間後持續探底,錄得自八月以來最為疲軟的讀數。
現貨累計成交量差(Spot CVD)由 -$5150 萬進一步惡化至 -$1.337 億,現貨主動吃單賣盤在上週四至週六呈現出猛烈的主動砸盤特徵,直至週日才逐步放緩。
期貨合約未平倉總量(Futures Open Interest)較前一週下降 7.2% 至 $342 億,同樣觸及區間下邊界。永續合約的主動賣出壓力(Perpetual CVD)由 -$4.93 億擴大至 -$14 億,反映出投機多頭遭遇強制平倉與主動止損的雙重踩踏。
在期權市場方面,25-Delta 偏斜率(Skew)大增 30.9% 攀升至 13.7%,刷新八月以來的看跌溢價紀錄,反映出對沖下行風險的虛值看跌期權需求極為旺盛。
美國現貨 ETF 週度淨流出規模雖然略微收窄至 -$9.954 億,但仍處在區間底部;週度交易總額降至 $115 億,機構配置盤在變盤節點依然選擇謹慎防守。
鏈上基本面透視:短期持有者浮虧與熱錢比重見頂
深入鏈上底層數據,網絡安全與資產轉移依然維繫著基本運轉,但資本存量流動性與盈虧結構已經發生深刻逆轉。
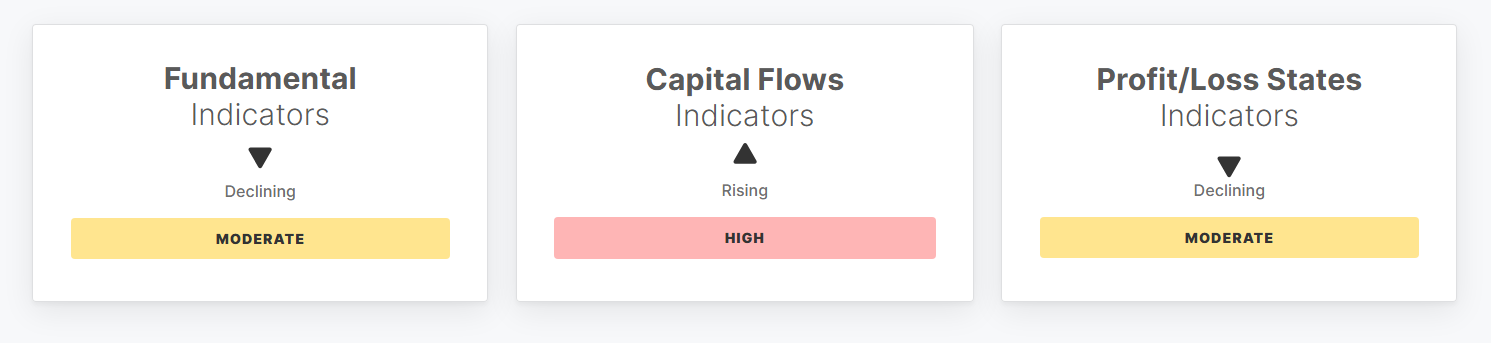
圖:比特幣鏈上基本面、資本流動與未實現盈虧狀態關鍵看板
鏈上轉帳與活動規模保持高位,實體調整後的每日轉移規模增加 3.6% 至 $54 億,接近區間上限;全網每日活躍地址數約為 65.97 萬個,在週中高點後略有回落,但整體仍維繫在健康區間。
然而,已實現市值(Realized Cap)的月度增速已近乎停滯,從一週前的 0.43% 驟降至 0.04%,這意味著外部新資金注入的管道已經顯著放緩。
短期持有者對長期持有者的供應比例(STH to LTH Supply Ratio)微升至 15.1%,熱錢在總市值中的佔比(Hot Capital Share)維持在 22.0% 的高位,表明近三個月內買入的年輕籌碼依然佔據了較大交易權重。
在盈虧狀態方面,全網處於盈利狀態的代幣比例由 60.4% 下降至 55.3%。短期持有者的未實現淨盈虧比(STH-NUPL)已由正轉負降至 -7.4%,這在歷史上通常對應著籌碼階段性投降式換手的典型區間。
後市展望與關鍵觀察臨界點
綜合鏈上與衍生品多重視角,本輪暴跌本質上是由現貨 ETF 持續減倉、短線投機多頭踩踏以及宏觀避險情緒共同觸發的去槓桿進程。
當前合約持倉量與資金費率均已脫離危險的過熱高位,衍生品層面的純槓桿風險得到了相當程度的清理。然而,現貨 ETF 的淨流出何時由負轉正,以及短期持幣群體的止損割肉是否會蔓延至長期定投信徒,將是決定 $64000 關口能否構築為堅固底部結構的決定性力量。





