


Tiger Research:一年翻四倍的產業,加密下一步趨勢是什麼?


- 核心觀點:數位資產託管市場正從被動安全保管向主動信託服務演進,託管規模只是准入門檻,能否疊加穩定幣發行、投資諮詢與資產管理等高附加值服務,將決定下一階段行業格局。
- 關鍵要素:
- 歐洲 MiCA 框架下合規託管機構一年內從 50 家增至 230 家,增長逾四倍;RWA 規模增長 85% 至約 398 億美元,穩定幣市值突破 3000 億美元。
- 單純託管按資產規模收取比例費用,收入天花板受限;信託服務賦予受託人對資產的自主管理與投資決斷權,並承擔信義義務。
- 傳統金融歷史重演:保險箱公司從實物保管拓展至遺產與債券抵押品信託,道富銀行從基金託管延伸至指數管理與 ETF 受託業務。
- Anchorage 與 BitGo 已獲全美信託銀行牌照,正向穩定幣發行與清結算擴張;Agora 與 Catena 獲 OCC 有條件初步批復,布局投資諮詢與主動資產管理。
- 客戶需求已從靜態持幣轉向資產盤活,如代幣化美債作為抵押品借入穩定幣並投入鏈上策略,要求託管方具備清結算與抵押品動態管理能力。
- 傳統金融機構若遲遲未建立加密風控架構,專業認知鴻溝將持續拉大;先行建立鏈上資管業績記錄的機構將形成不對稱優勢。
核心要點
- 本文來自 Tiger Research,數位資產託管市場在過去一年迅猛增長,歐洲 MiCA 框架下的合規託管機構數量增長超過四倍,從 50 家激增至 230 家。
- 託管業務主要依據所持有資產的規模按比例收取服務費,這一模式限制了其收入天花板;而賦予機構直接管理和投資該類資產權限的信託服務,正成為下一階段演進的核心方向。
- 縱觀傳統金融歷史,保險箱公司最初從單純的安全保管逐步拓展至遺產管理與債券抵押品管理,道富銀行隨後也從基金資產託管躍升至主動投資管理;這一經典演進軌跡正在數位資產領域完整重演。
- Anchorage 與 BitGo 正在向穩定幣發行與清結算領域擴張,而 Agora 和 Catena 則全力佈局投資諮詢與資產管理業務,四家機構均已依託或正在申請全美信託銀行牌照以拓寬業務邊界。
- 未來託管機構的核心競爭力,將不再僅僅取決於其掌控的資產託管規模,而更多取決於其能夠為客戶提供的增值金融服務深度。
過去一年加密託管行業的迅猛增長
一年前,Tiger Research 在研報《你可能忽視的託管行業增長》中指出,託管服務是整個數位資產行業的核心基石。然而在當時,專注於持有與安全管理資產的託管服務並未引起市場的足夠關注。
在過去一年中,湧入加密託管市場的企業數量呈現出井噴態勢。在歐洲,獲得歐盟綜合性加密監管框架 MiCA(加密資產市場法案)許可的合規託管機構數量增長逾四倍,從最初的 50 家一路飆升至 230 家。
與此同時,全球大型傳統金融機構也紛紛重兵佈局:渣打銀行透過收購專業託管機構大舉進軍,花旗集團亦公開宣佈將在年內正式推出專屬託管業務。
這一劇烈轉變直接映射出鏈上資產規模的持續膨脹。根據 RWA.xyz 的統計數據,僅今年一年,代幣化現實世界資產(RWA)的規模就勁增 85%,攀升至約 $398 億美元。
穩定幣總市值在 2025 年一年內便增長超過 50%,一舉跨越 $3000 億美元大關,並在此後始終維持在該水平附近。由於代幣化資產與穩定幣均強制要求將底層資產置於合規託管之下,託管需求自然水漲船高。
然而,各方機構爭相湧入絕非僅僅為了分羹基礎託管業務。單純的託管收入主要源自按受託資產規模提取的比例手續費,這使得業務天花板極其受限。
因此,前瞻性的機構正將既有的託管客戶關係作為跳板,加速向信託服務延伸以大幅提升盈利能力。
機構在短期內聚焦託管以捕獲激增的合規需求,而在中長期,則是將其作為底座,以此向信託等高附加值商業版圖跨界躍遷。
託管與信託服務:從資產保管走向資產管理

圖:託管與信託服務的核心維度全方位對比
託管與信託服務常常被外界混為一談。儘管兩者都涉及持有客戶資產,但服務提供方所承擔的法定職責與業務內涵卻大相徑庭。
託管是一種代表客戶安全持有資產的基礎服務。客戶始終保留對資產的法定所有權,託管方的角色嚴格受限於安全保管與按指令轉帳。
相比之下,在信託架構中,委託人(客戶)將資產的所有權轉移給受託人(信託公司),由信託公司根據信託設立的具體目的,對資產進行自主管理、投資運作與處置分發。
這些資產所產生的任何收益,都將全額歸屬於委託人指定的受益人。信託公司的運作方式,非常類似於受託管理家族財富的受託人:負責投資增值並在約定節點向家族成員分派收益。
由於信託公司能夠對底層資產做出獨立的管理與投資決斷,因此在法律上承擔著將受益人利益置於首位的信義義務。
簡而言之,兩者雖均涉及持有客戶資產,但託管側重於被動安全保管,而信託服務則專注於主動資產管理與投資運作。
歷史週期的重演:從資產保管走向信託服務
截至目前,絕大多數數位資產託管服務依然將核心重心停留在資產的安全存儲之上。在行業早期階段,託管需求主要源自現貨與合約交易,這些場景並不需要複雜的資產管理結構。
然而,隨著基於現實世界資產(RWA)的金融產品日益普及,單純的安全存儲已無法滿足市場對更深層信託功能(如收益生成、抵押品清算等)的迫切需求。
這一演進過程與傳統金融歷史的發展軌跡高度契合。在美國南北戰爭期間,美國政府開始大規模發行國債,推動持有證券的普通個人投資者數量急劇增加。
為了安全存放這些債券,投資者開始租用保險箱,催生了專業保險箱公司的早期繁榮。然而,隨著客戶資產規模與需求日益多元,單純的物理保管很快觸及天花板,推動這些公司向信託業務全面拓展。
保險箱公司的演進:從實物保管到遺產與抵押品管理

圖:傳統保險箱公司依託信託職能拓展個人與企業客戶服務路徑
波士頓與羅切斯特的保險箱公司,是傳統金融中從安全保管成功切入信託領域的典型代表。隨著客戶面臨的財富痛點超越了單純的保管範疇,這些公司順理成章地拓展了服務版圖。
對於個人客戶而言,最核心的痛點是資產傳承。當客戶去世後,存放在保險箱中的證券往往面臨漫長的遺產糾紛或管理真空。
為了解決這一問題,保險箱公司設立了信託架構,受託管理被繼承人的遺產,透過投資運作向健在的配偶終身按期派發收益,並在配偶離世後將本金全額傳承給下一代子女。
對於企業客戶而言,核心痛點則是債券抵押品管理。當企業發行債券進行融資時,必須將相應抵押資產存放在中立第三方處,並在違約發生時保護債券持有人的法定權益。
在 1883 年,波士頓保險箱公司正式出任受託人,負責管理美國快速電報公司(American Rapid Telegraph)的債券抵押品。這也是傳統金融史上保險箱公司拓展企業信託職能的重要里程碑。
這些歷史案例表明,保險箱公司是透過在既有保管業務之上賦予法定信託職能,逐步將自身鍛造為現代信託銀行。
既然客戶已經高度信任這些機構並願意託付資產保管,自然也更傾向於授權它們繼續管理這部分資產。這也為今天的數位資產託管機構指明了破局路徑:解決客戶尚未滿足的深層金融需求。
道富銀行的範式:從基金資產保管跨越至主動資產管理

圖:道富銀行依託基金託管向指數管理與 ETF 受託人業務演進歷程
道富銀行(State Street)則是從單純的基金資產託管邁向直接主動投資管理的行業標竿。
透過將資產託管與資產管理合二為一,道富銀行得以向客戶輸出全方位的綜合金融服務。原本僅僅託付資金保管的機構客戶,開始放心地將資產委託給道富進行專業化投資運作。
道富銀行最初的資管業務,同樣脫胎於其在日常託管運營中沉澱下的核心能力。由於長期負責基金的估值核算與記帳,道富在處理追蹤市場指數的資產組合方面積累了極其精準的實操經驗。
依託這一優勢,道富銀行於 1978 年設立了專門面向機構投資者的指數管理部門,正式拉開了主動資管業務的序幕。
此後,道富銀行持續拓寬其產品的受眾群體。1993 年,道富與美國證券交易所聯手推出了全球首隻追蹤標普 500 指數的交易型開放式指數基金 SPY,並親自出任受託人。
道富銀行充分運用在交易清算、跨行結算與基金估值等日常託管工作中積累的深厚技術壁壘,構建起傳統資管巨頭難以企及的運營護城河。
今天的數位資產託管商同樣可以遵循這一範式:從自己所持有的鏈上資產和深度服務的客戶生態中,挖掘出下一階段最具爆發力的資管商業閉環。
數位資產託管商如何向信託服務跨界演進
當前的數位資產託管機構正加速跳出單純的私鑰保管框架,全面向綜合信託業務縱深挺進。
這其中最具代表性的先鋒企業當屬 Anchorage、BitGo、Agora 以及 Catena。前兩者正積極切入穩定幣發行與清結算通道,後兩者則全力聚焦於投資諮詢與主動資產管理。
更為關鍵的是,這四家機構均已正式斬獲或正在積極申請美國貨幣監理署(OCC)頒發的全美信託銀行牌照,以此作為拓寬商業版圖的核心合規抓手。
Anchorage 與 BitGo:在託管基底上疊加銀行級金融服務

圖:Anchorage 與 BitGo 依託國家信託銀行牌照拓展的銀行級增值業務矩陣
歷史上的保險箱公司曾依託信託牌照從實物保管蛻變為信託銀行。而在今天的數位資產領域,Anchorage 與 BitGo 正沿著幾乎完全相同的軌跡演化。
兩家機構均已獲得提供信託與託管雙重服務的全美法定牌照:Anchorage 早在 2021 年 1 月便率先改組為國家信託銀行,BitGo 亦在 2025 年 12 月完成了全國性信託銀行牌照的實質性突破。
依託國家信託銀行的合規資質,它們的業務矩陣已從最初面向機構客戶的比特幣與以太坊產品,全面延伸至現實世界資產(RWA)和穩定幣生態。
如今,它們的競爭對手早已不再局限於其他加密原生託管商。依託信託特許權,它們能夠直接在穩定幣發行、大宗交易結算、質押收益分配以及鏈上擔保託管等領域,與傳統華爾街大行同台競技。
隨著比特幣現貨 ETF、RWA 代幣化資產以及穩定幣規模的指數級增長,機構客戶對大額安全結算與鏈上質押收益的需求亦呈幾何級數攀升。
兩家機構積累的資產規模與合規聲譽,已足以在數位資產核心領域直接攔截傳統商業銀行的潛在客戶流。它們最大的護城河在於已深度綁定的數百家頂級機構客戶,以及多年來沉澱下的原生鏈上結算與風控經驗。
等到傳統商業銀行完全掃清內部合規障礙正式大舉入場時,Anchorage 與 BitGo 或許早已在全美信託銀行框架下牢牢確立了不可撼動的行業主導地位。
正如同當年的保險箱公司最終蛻變為現代商業銀行巨頭一樣,這兩家機構正在藉由信託服務的跳板,逐步成長為數位時代的全新全球級銀行。
Agora 與 Catena:從資產持有走向主動資產管理
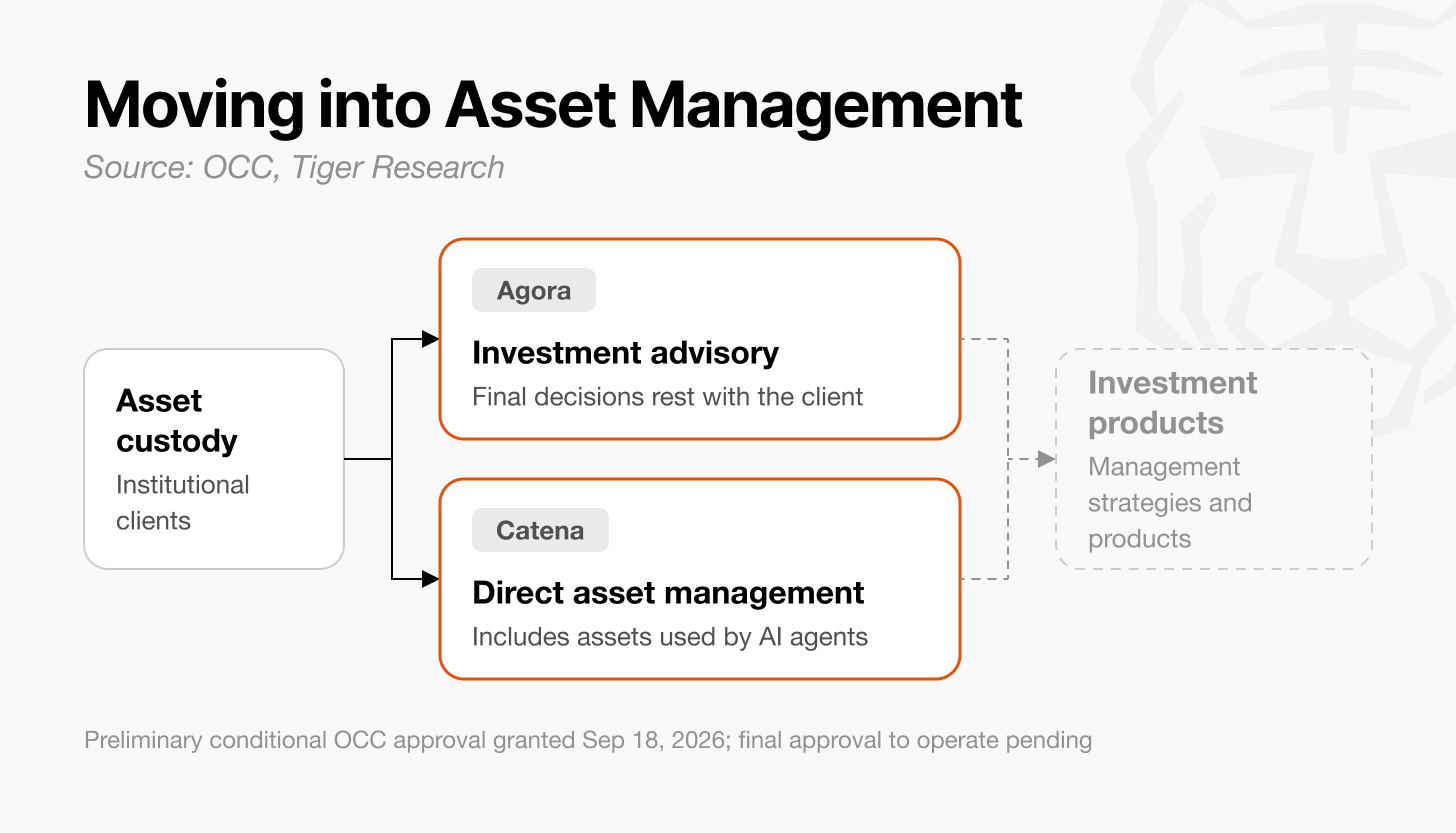
圖:Agora 與 Catena 依託信託架構跨界佈局投資諮詢與直接資產管理
道富銀行曾將其於基金資產保管中沉澱的能力延伸至資產管理,並最終打造出覆蓋全球的 ETF 航母;而 Agora 與 Catena 正試圖在數位資產領域複製這一傳奇路徑。
2026 年 9 月 18 日,Agora 與 Catena 均雙雙獲得了美國貨幣監理署(OCC)關於設立全美信託銀行的有條件初步批覆。
目前,兩家機構依託信託銀行牌照開展的投資顧問與主動資產管理業務正處於緊張的前置籌備階段,靜待最終全面展業許可的落地。
一旦正式獲批,Agora 計劃向機構客戶全面輸出鏈上投資機會研判與收益生成諮詢,而最終的買賣決策權仍保留在客戶手中。
Catena 則更進一步,計劃依託全美信託銀行架構開展直接資產管理業務。其資產管理範疇不僅涵蓋傳統的機構資金,還將前瞻性地接管由自主 AI 智能體調配和使用的鏈上數位資產。
它們的先行卡位具有極其關鍵的戰略意義。在數位資產管理領域,對底層鏈上生態的深諳理解與量化風控模型的實戰打磨,往往需要數年時間的積累。
在複雜精妙的 DeFi 協議中,透過資產借貸、流動性做市以及多協議積木式組合來捕獲超額收益,其技術機理與傳統金融市場截然不同。
如果傳統金融機構遲遲未能建立起完備的加密風險管理架構,這一專業認知鴻溝只會隨著時間推移被進一步拉大。
若 Agora 和 Catena 能夠搶在傳統金融機構之前建立起無可爭議的鏈上資管業績





