


财报、利率与中期选举交织,BIT 助力把握美股关键节点


進入 11 月,美股已處於年內最密集的一段事件窗口。美聯儲議息落地,多家科技巨頭財報相繼發布,中期選舉投票即將結束;接下來,非農、CPI 與英偉達等重磅財報將陸續登場。幾項變量疊加,市場要回答的問題沒有變:在更高的資金成本下,AI 投入能否帶來足夠的盈利增長。
一、美股估值偏高,對盈利和利率更加敏感
標普 500 估值處於年內高位,美債收益率同樣居高不下。按 10 月 23 日 18.7 倍的遠期市盈率計算,標普 500 的盈利收益率約為 5.35%,同日十年期美債收益率為 5.00%,股票相對美債的收益溢價僅約 35 個基點。在這一水平下,盈利增速放緩或長端利率上行,都可能直接壓制估值。買入持有的容錯空間被壓縮,交易時機與倉位管理的重要性隨之上升。
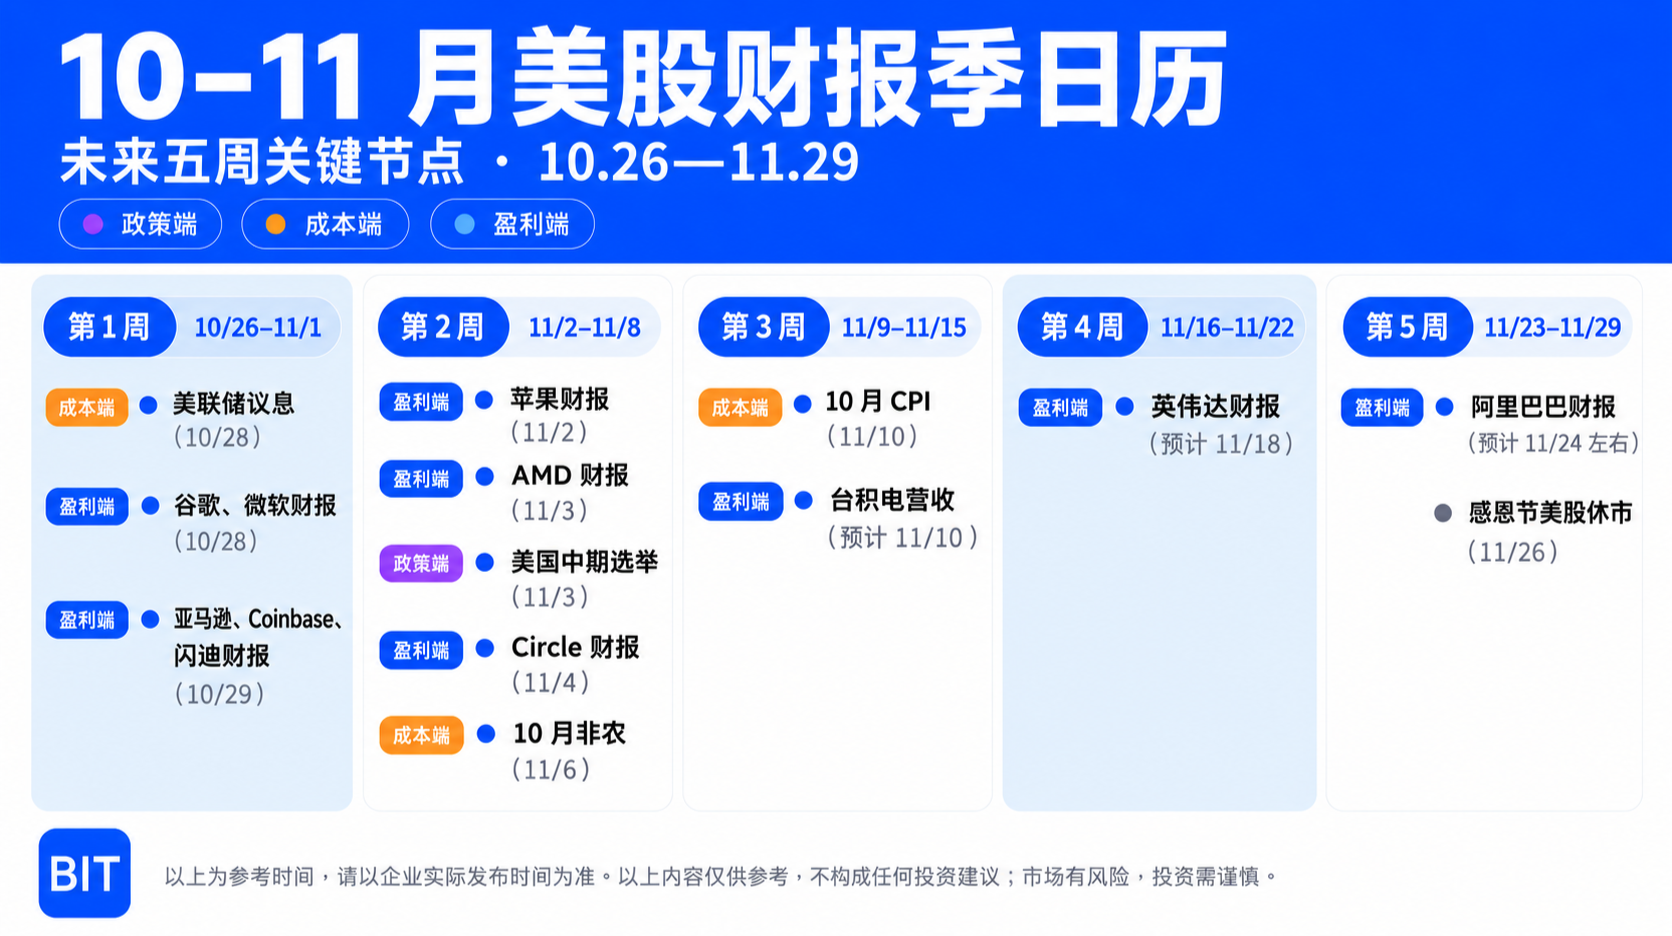
圖:未來一個月的重大事件節點,數據來源:BIT
二、盈利端:AI 投入能否兌現為收入
本季盈利數據表面強勁,但集中度較高。FactSet 10 月 23 日數據顯示,標普 500 最新季度盈利同比增長 29.5%,營收增長 12.7%;按其 10 月 16 日測算,剔除美光與英偉達後,盈利增速由 29.0% 降至 20.0%。已發布財報的公司中,83% 的公司每股收益超出預期,高於五年均值 78%,但合計超預期幅度僅 2.1%,明顯低於五年均值 7.5% 與十年均值 8.0%。
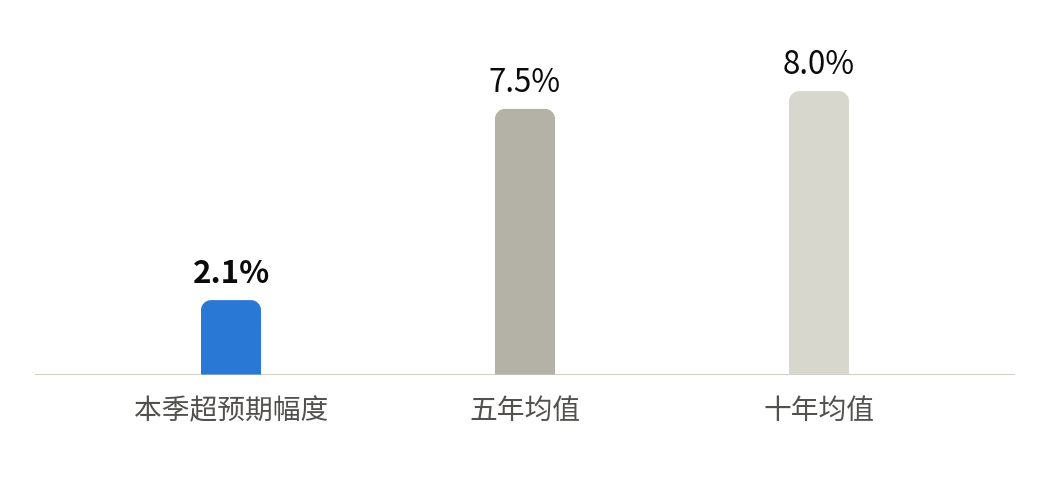
圖:本季盈利超預期幅度低於五年與十年均值|數據來源:FactSet
因此,後續財報的關鍵在於指引能否證明 AI 投入正在轉化為收入。Meta 已提供先行參照:三季度收入約 646 億美元,同比增長 26%,高於市場預期的約 633 億美元;SpaceX 收入同比增長 161%,當季資本開支達 196 億美元,利潤與現金流仍待觀察。10 月 28 日至 29 日,谷歌、微軟與亞馬遜相繼發布財報,看點在於雲業務收入能否跟上資本開支;預計 11 月 18 日前後公布的英偉達財報,則將檢驗芯片需求能否延續。英偉達上一財季營收 962 億美元,同比增長 106%,本財季指引為 1,080 億美元,高於當時市場預期的 1,042 億美元。
三、成本端:加息定價與選舉變量
美聯儲已由降息轉向加息。2025 年 9 月至 12 月連續三次降息後,政策利率區間降至 3.50% 至 3.75%;2026 年 9 月 16 日,美聯儲加息 25 個基點至 3.75% 至 4.00%,點陣圖顯示 2026 年底與 2027 年底的利率中值均為 4.125%。不過本輪通脹壓力更多來自油價等供給端,核心 CPI 同比仍在下降,與 2022 年式的急劇緊縮並不相同。
10 月 28 日,聯邦公開市場委員會以 10 票贊成、2 票反對維持利率不變,理事 Lisa D. Cook 與 Beth M. Hammack 主張加息 25 個基點。主席 Kevin Warsh 未就 12 月會議給出明確指引。據 CME FedWatch,市場對 12 月加息 25 個基點的隱含概率升至約 86%。11 月 6 日的非農與 11 月 10 日的 CPI,將繼續影響市場對 12 月 9 日議息的定價。
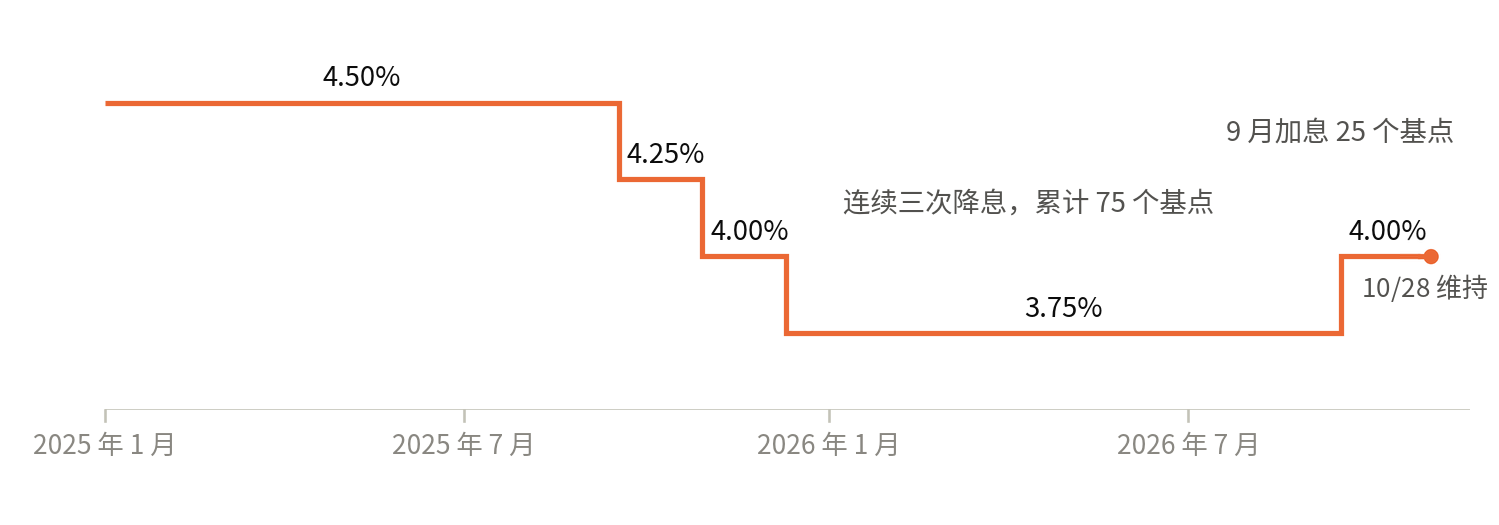
圖:2025 年以來聯邦基金利率目標區間上限變化|數據來源:美聯儲、MUFG Research
選舉的影響則更多體現在行業層面。BlackRock 統計顯示,歷史中期選舉年標普 500 平均上漲 7.5%,低於非中期選舉年的 12.4%;但選舉後六個月平均回報為 14.1%,明顯高於非選舉年同期的 5.7%。Citi 9 月 23 日的報告認為,半導體與 AI 板塊對補貼、出口管制與 AI 監管尤為敏感。數據中心用電也已成為地方議題,俄亥俄州出現暫停數據中心建設的投票議案,德克薩斯州亦開展相關審計,可能影響雲廠商資本開支的落地節奏。加密市場結構法案(CLARITY 法案)已在眾議院通過,但參議院 9 月中旬的程序性投票未獲通過,穩定幣監管走向仍存不確定性。
四、跨市場連續定價,交易方式需要跟上節點
這一輪事件的另一個特點,是價格反應不再局限於美股常規交易時段。大型科技公司財報多在美股收盤後發布,首輪反應先出現在盤後交易和加密資產價格中,次日再傳導至港股;非農與 CPI 在美股開盤前一小時公布,最先反映在盤前與加密市場。休市安排會進一步改變反應路徑:若阿里巴巴於 11 月 24 日左右美股盤前發布財報,港股將在 25 日承接,而 26 日美股因感恩節休市,當天繼續消化財報的只有港股與加密市場。
對需要同時跟蹤多個市場的投資者而言,賬戶能否覆蓋這些市場,直接影響應對節點的效率。以 BIT 證券為例,平台從加密資產服務起步,2026 年 2 月上線美股交易,10 月開通港股,用戶可在同一賬戶內交易美股、港股與加密資產,並可使用穩定幣直接交易股票,節點前後調整倉位無需跨平台劃轉資金。對阿里巴巴這類兩地上市的公司,投資者也能在同一賬戶內對照兩地價格。圍繞這段事件窗口,BIT 證券推出限時財報季主題活動,助力用戶從具體的財報與數據節點入手,參與美股、港股與加密市場的聯動行情。
結語
未來一個月,盈利端的答案集中在科技巨頭財報,資金成本端的答案則取決於 11 月初的非農及 CPI(消費者價格指數)數據,選舉主要影響行業分化。在股債收益溢價偏薄的背景下,盈利要跑贏資金成本,需要 AI 投入回報得到指引確認,同時通脹與就業數據不再推高加息預期。兩者任一不及預期,估值都可能承壓,影響也將陸續傳導至美股、港股與加密資產價格。





