






Anthropic遞表三天誰漲25%、誰僅漲2%?上市如何拉動產業鏈


- 核心觀點:Anthropic 提交 S-1 後,市場按「訂單與回款驗證強度」而非承諾金額重新定價 AI 產業鏈:電力設備商 Vertiv 三日累漲 25%,輝達僅漲 2.1%,AI 定價邏輯從敘事轉向合約與現金流。
- 關鍵要素:
- 遞表後三個交易日漲幅排序:Vertiv 25.0%、CoreWeave 17.9%、甲骨文 14.4%、博通 9.4%、輝達僅 2.1%。
- Anthropic 二季度收入 115.55 億美元、環比增 144%,經營利潤率 8%,上半年仍經營虧損 6.93 億美元。
- S-1 具名八項算力安排約 6570 億美元,固定或最低保證承諾約 2656 億美元,期限最長 20 年。
- 雲廠商單季資本開支合計 907 億美元,谷歌自由現金流為負 90.7 億美元,微軟表外租賃承諾 3646 億美元。
- 博通既是賣方又是出資方:五年租金約 1612 億美元,另設 630 億美元 SPV 融資採購設備。
- 每 1 美元算力換回收入從 0.40 美元升至 2.08 美元,淨收入留存率約 900%,但基數低需謹慎解讀。
- 關鍵驗證節點:2027 年 1 月取消窗口與 12 月 9 日博通財報及 SPV 發債定價。
市場用三天給出了答案
10 月 26 日,Anthropic 向美國證監會提交 S-1 招股書,計劃以代碼 ANT 登陸納斯達克。媒體迅速匯總出一個驚人數字:8070 億美元的算力承諾。
三個交易日後,漲幅排名給出了反常識的答案:Vertiv(電力散熱設備)累計上漲 25.0%,CoreWeave(GPU 雲服務)上漲 17.9%,甲骨文上漲 14.4%,博通上漲 9.4%,英偉達只上漲 2.1%。
這個排名顛覆了常識。晶片是最大頭,但英偉達只漲了 2.1%。反而是電力設備供應商 Vertiv 暴漲 25%。市場在用腳投票:漲幅高低不看承諾金額,看的是誰的訂單能先被驗證、誰的回款能先落地。
核心要點
· 一條主線:這份 S-1 把 AI 產業鏈的定價依據從敘事推到了合約和現金流: 遞表三個交易日,市場已經在按驗證順序重新排價,Vertiv 累漲 25.0%,英偉達只漲 2.1%,漲的不是承諾金額最大的,是訂單和回款先被驗證的。承諾金額決定誰在鏈條上,訂單和回款決定誰被定價。
· 錢花出去了,誰接住了: Anthropic 二季度收入 115.55 億美元、環比增 144%,雲廠商單季墊資 907 億美元、谷歌自由現金流轉負,雲層接住了收入,但要向下游買晶片和電力。
· 誰先收錢,誰先墊資: 晶片層博通既是賣方又是出資方(1612 億租金加 630 億 SPV),電力層 Vertiv 訂單翻倍但回款環節最多,應用軟體收的不是 Anthropic 的錢,是終端客戶的工作流預算。
· 帳單的另一面: 上半年淨虧損 807.48 億美元裡公允價值變動佔九成,經營現金為正 39.29 億,1317 億現金對兩年付款覆蓋約 7 倍,對 6570 億合約只覆蓋約兩成,缺口靠經營現金和持續融資去填,風險集中在誰簽了不可取消的合約。
Anthropic 於 10 月 26 日向美國證監會提交 S-1,計劃以代碼 ANT 登陸納斯達克。市場第一眼看到的是媒體匯總的約 8070 億美元算力承諾,但招股書並未給出這一單一總數,各家媒體的加總結果也不一致。市場已先於發行作出反應:從遞表前的 10 月 23 日收盤到 10 月 28 日收盤,Vertiv 累計上漲 25.0%,CoreWeave 上漲 17.9%,甲骨文上漲 14.4%,美光上漲 12.0%,博通上漲 9.4%,英偉達僅上漲 2.1%。
遞表只是第一步。對投資者真正有用的問題是:錢會流到哪一層,又該提前盯住什麼?本文沿一條資金鏈展開:先看 Anthropic 的錢花出去後由誰接住;再看接住錢的人中,誰先收到現金、誰先墊資;然後回到 Anthropic 自身的帳單和合約,看風險留在誰手裡;最後問現價裡已經預付了多少假設。
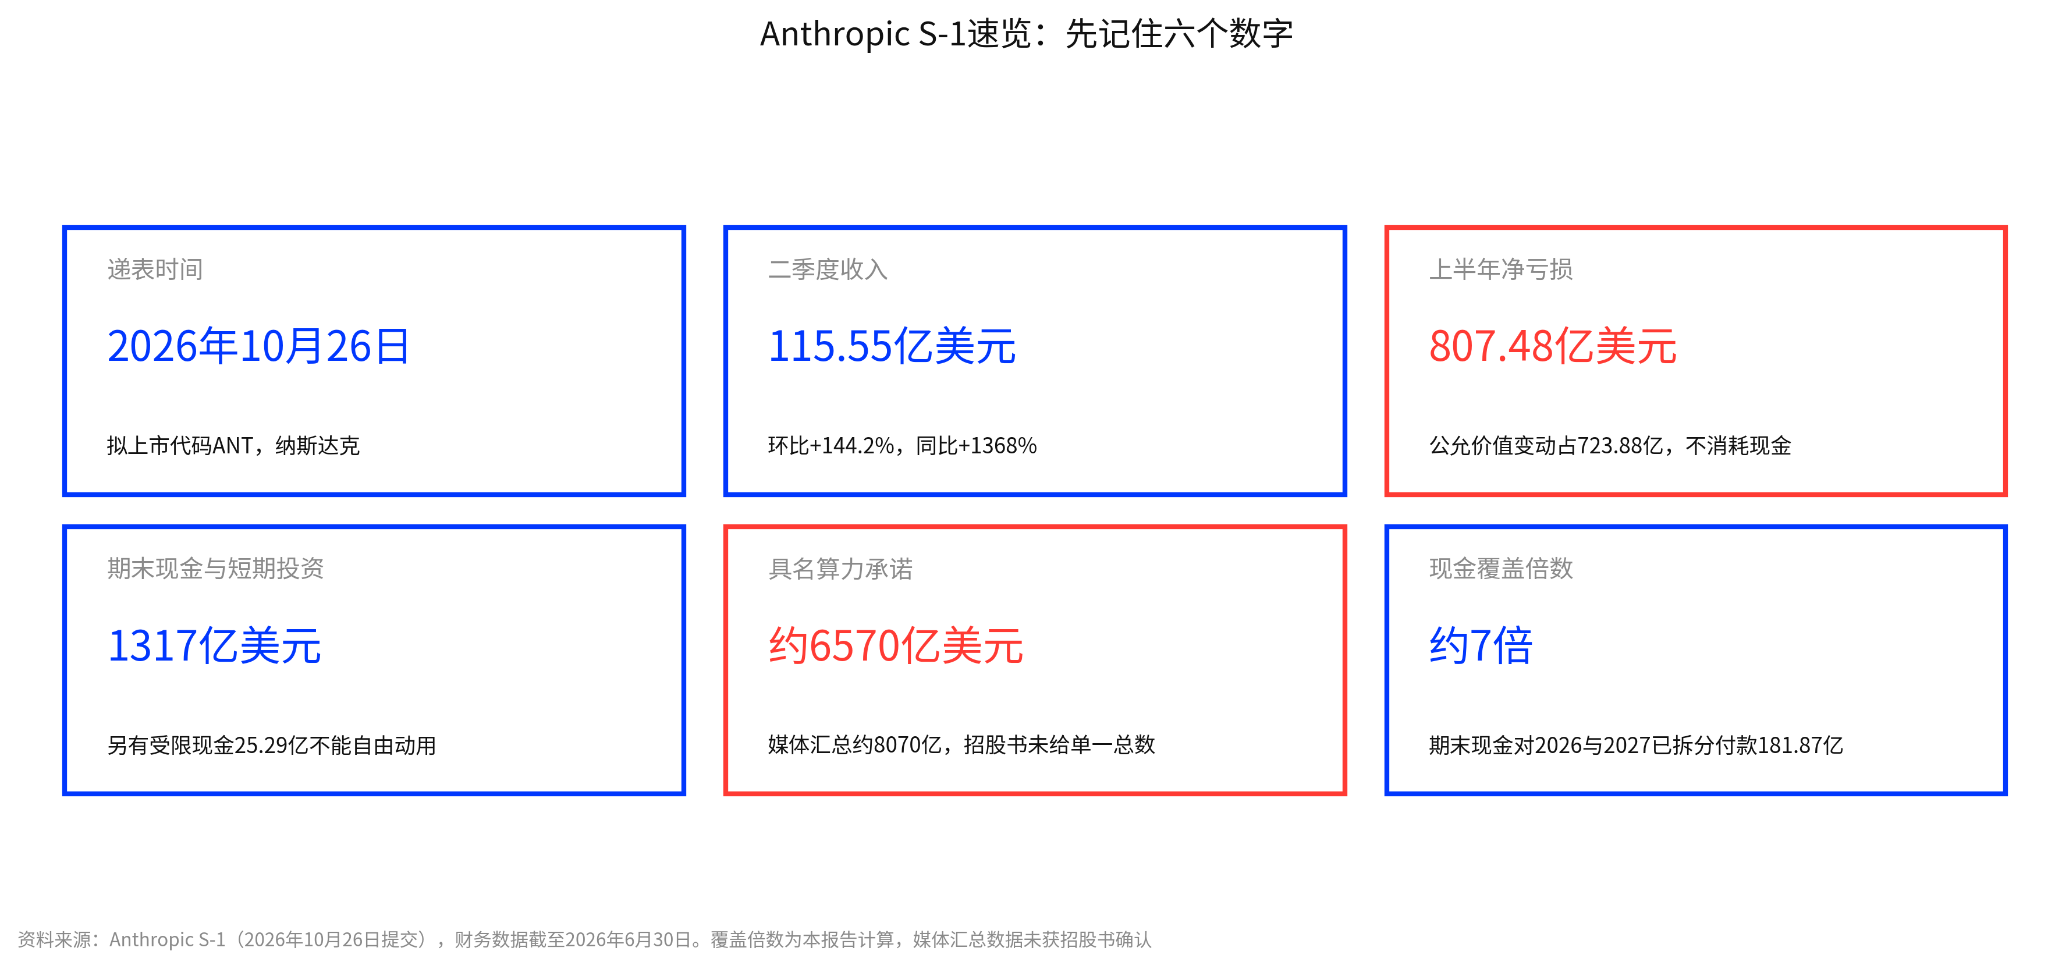
一、一份"先花錢、後賺錢"的招股書
Anthropic 的收入與承諾同時爆發,但性質不同。收入是單季剛扭虧,承諾是長期最低保證;市場已按“訂單與回款驗證強度”投票,而非承諾規模:
收入在爆發,但單季扭虧不等於半年盈利: S-1 顯示,收入從 2025 年一季度的 3.76 億美元增至 2026 年二季度的 115.55 億美元,環比增長 144.2%,同比增長 1368%。同期算力和基礎設施成本增長 300%,收入增速是成本增速的四倍以上;GAAP 經營利潤 9.74 億美元,利潤率 8%,扭虧發生在最近一個季度。上半年合計仍經營虧損 6.93 億美元。
承諾規模更大,但只看能確認的數字: S-1 具名的八項算力安排粗略合計約 6570 億美元,另有價格未定的額外 TPU 算力 1250 億至 1500 億美元;媒體匯總約 8070 億美元,但招股書沒有給出這一單一總數。可確認的是,固定或最低保證承諾約 2656 億美元,期限最長 20 年,約為過去十二個月收入 197.08 億美元的 13.5 倍;按具名八項粗略合計則約為 33 倍。這份招股書講的仍是先花錢、後賺錢。市場已經投票。 遞表三個交易日,漲幅排序沒有跟著承諾金額走,跟著訂單與回款的驗證強度走。Vertiv 財報夜單日上漲 16.48%貢獻了大部分漲幅,英偉達則被大客戶自研的分流預期壓著。正式上市定價出來後,這輪排序就有了一個明確參照,估值也是相關聯的。
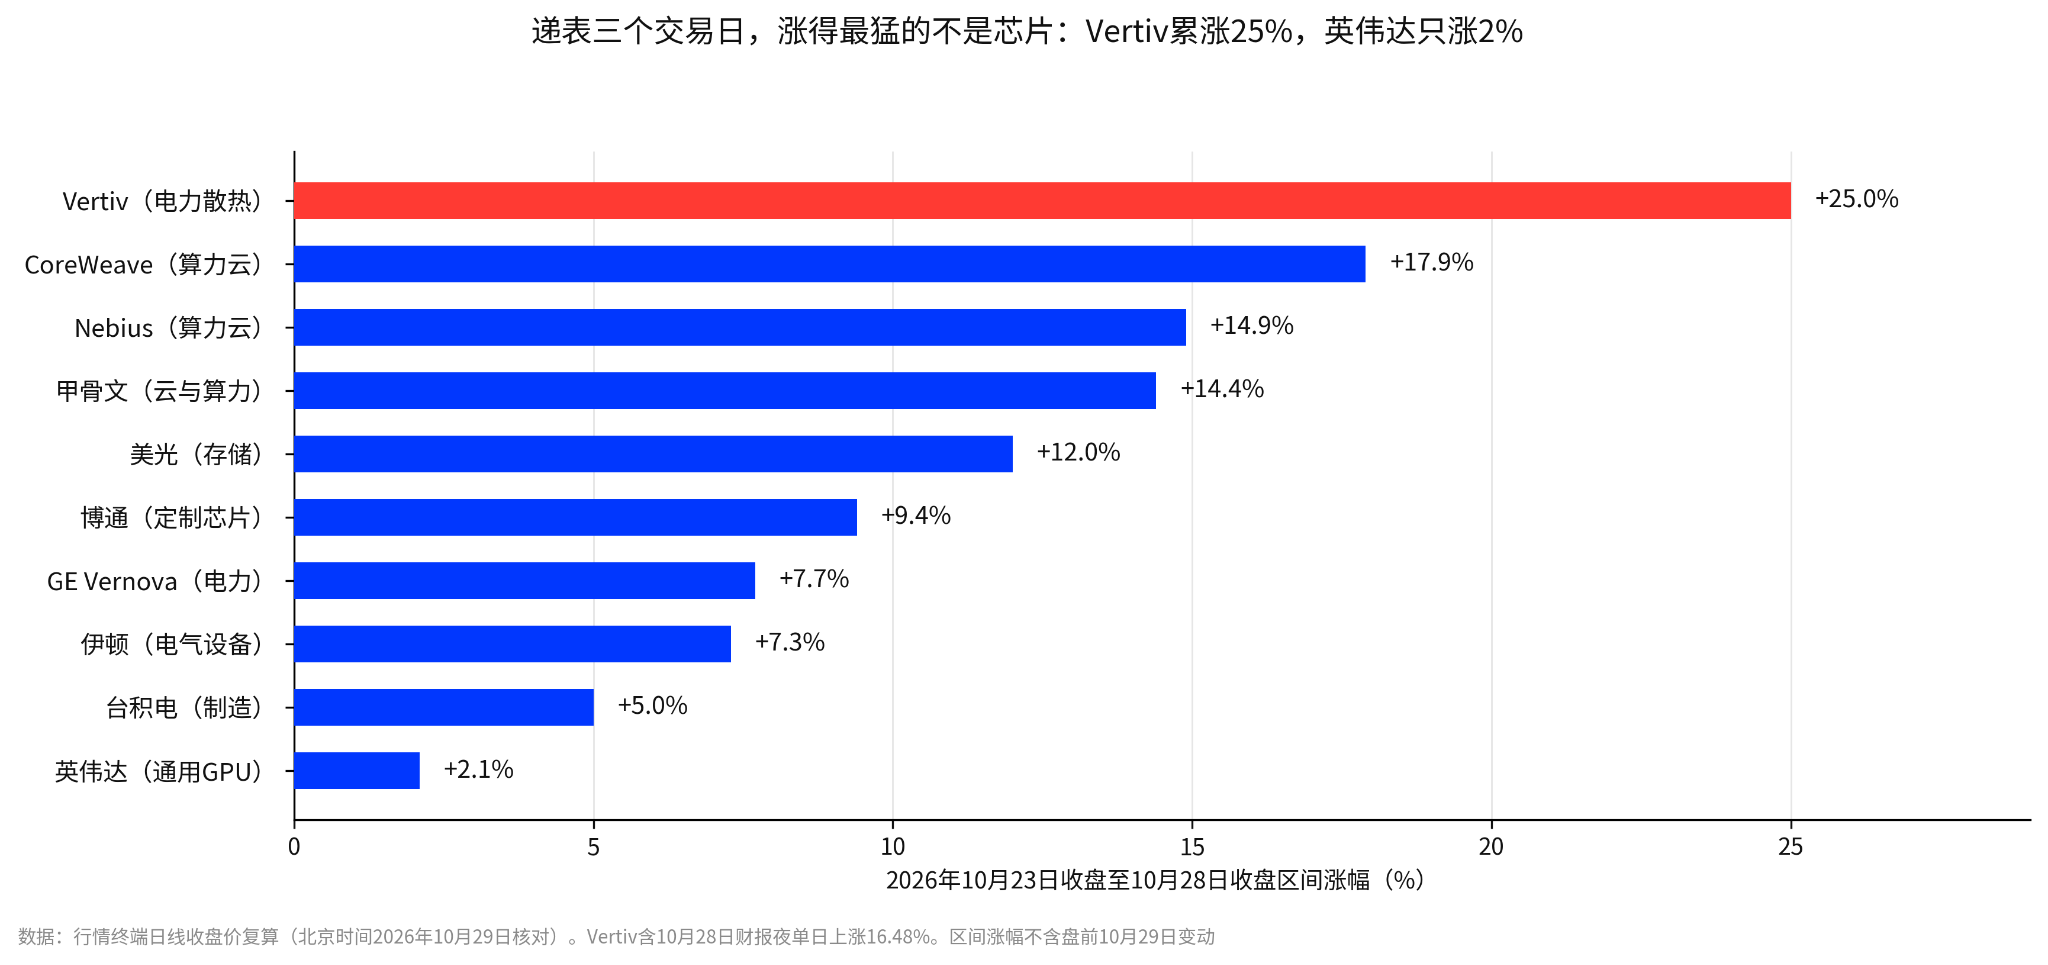
遞表三個交易日,漲得最猛的不是晶片:Vertiv 累漲 25%,英偉達只漲 2%
市場已經投票,漲得最猛的不是晶片。 遞表後三個交易日,漲幅排序跟訂單和回款的驗證強度走,不跟承諾金額走:Vertiv 累漲 25.0%,CoreWeave 漲 17.9%,甲骨文漲 14.4%,美光漲 12.0%,博通漲 9.4%,英偉達僅漲 2.1%。Vertiv 在財報夜單日漲 16.48%,貢獻了大部分漲幅;英偉達則被大客戶自研分流的預期壓著。正式上市定價會給這輪排序一個顯性錨,這個錨如何落到估值上,第五章展開。
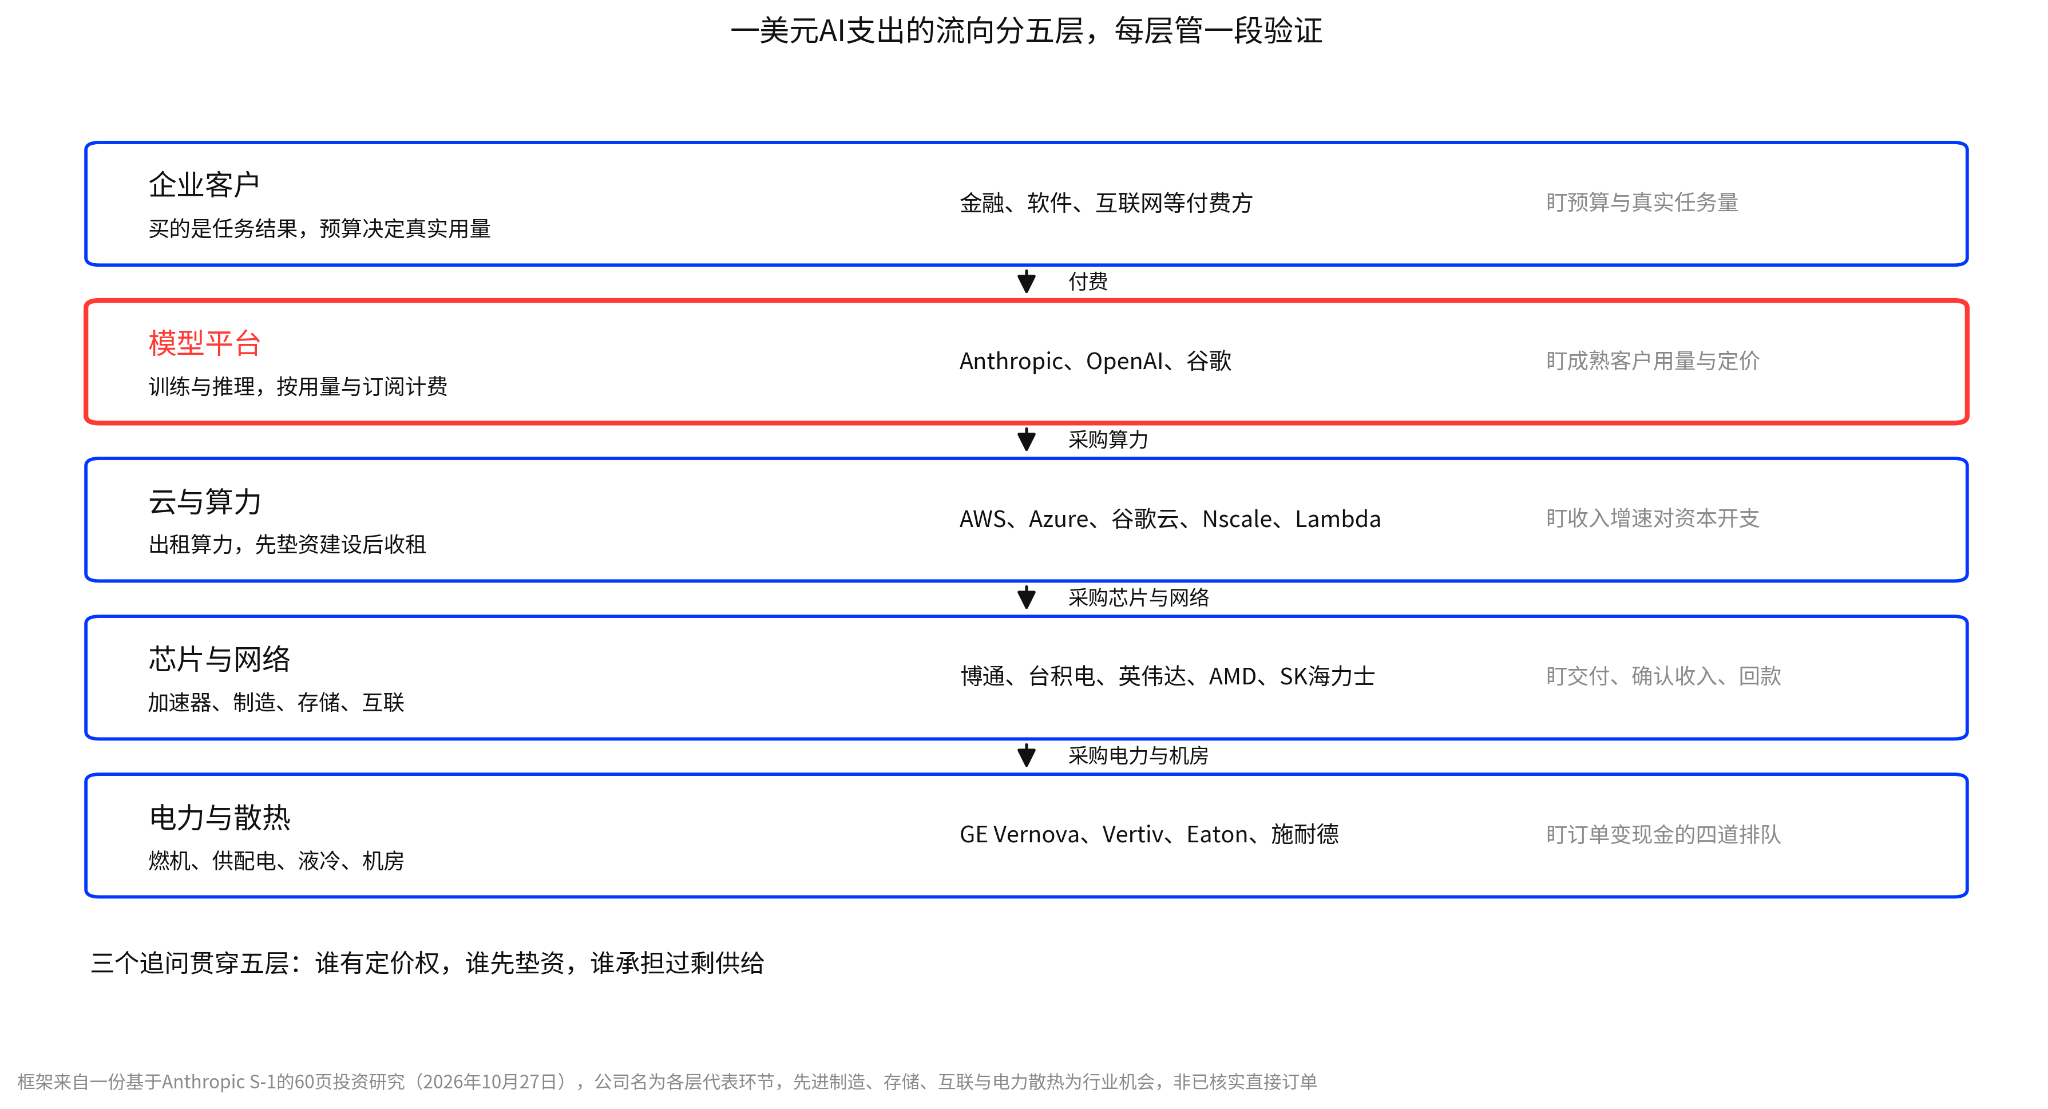
一美元 AI 支出的流向分五層,每層管一段驗證
企業客戶付費給模型平台,模型平台採購雲與算力,雲與算力再採購晶片、儲存和網路,往下是電力與散熱,最外圈是應用軟體。每層都問三件事:誰有定價權,誰先墊資,誰承擔過剩供給。
二、錢花出去了,誰接住了
模型層收到了多少錢,雲層墊了多少資。兩層是同一筆錢的兩端,Anthropic 按量付費的商業模式決定了它的收入曲線,也決定了雲廠商的墊資曲線。模型層主要需回答兩個問題:Anthropic 的收入爆發,靠新客戶湧入、老客戶加量,還是漲價?利潤率是靠漲價還是效率提升?
2.1. 模型層:收入第一次跑贏算力成本,成色看客戶與留存
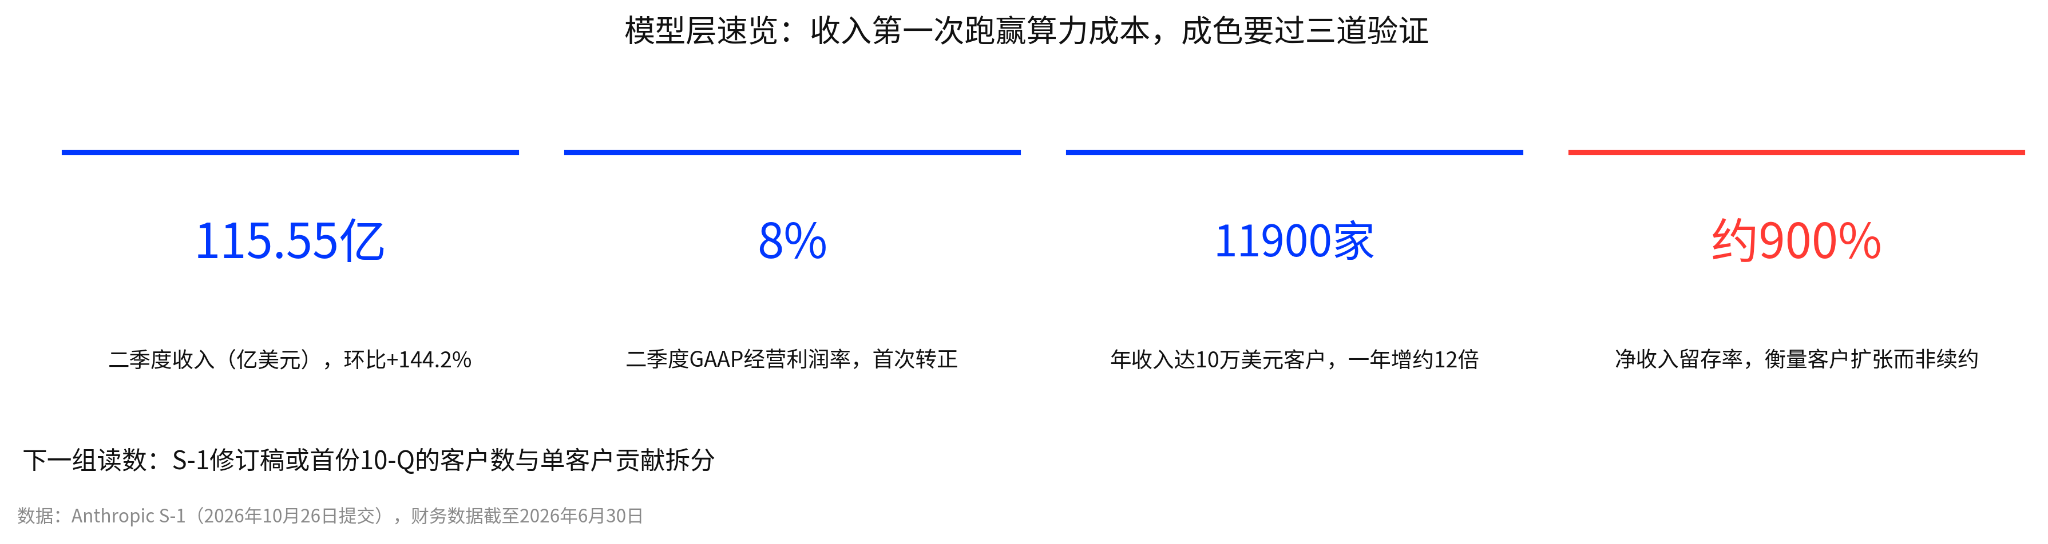
模型層速覽:二季度收入 115.55 億美元、經營利潤率 8%、客戶 11900 家、留存率約 900%
收入結構上,按量計費為主,版本迭代快。 上半年消費型(按 token 用量計費)收入 131 億美元、佔 80%,訂閱型 32 億美元、佔 20%。Opus 5.5 單任務成本較 Opus 5 下降約 40%(據國信證券整理),這是按量計費下收入能跑贏算力成本的產品端原因。區域上美國本土約佔 72%、海外約 28%;超過 80%收入來自此前六個月內發布的模型版本,現有版本的收入地位隨時可能被改寫。
老客戶花更多錢,是收入爆發的主引擎。 淨收入留存率約 900%,同一批客戶一年後支出約為基期的 9 倍。前五大客戶佔收入比重從一季度的 36%降至前三季度的 25%,三季度單季僅 21%,無單一客戶超過 10%。這說明收入爆發主要來自老客戶用量擴張;新客戶基數太小,撐不住總收入。若智能體工作負載的調用量增速放緩,收入增速會跟著放緩。
利潤率轉正靠單位算力產出提升: 每 1 美元算力換回的收入從 2025 年一季度的 0.40 美元升至 2026 年二季度的 2.08 美元,累計提升 5.2 倍(國信證券按 S-1 整理)。二季度收入環比增 144%、算力成本增 300%,成本看著漲得更快,但單位經濟在改善。
改善主要來自演算法持續優化,以及在不同晶片間自動選擇更優性價比的算力。所以利潤率轉正不是靠漲價。風險是:若多雲調度空間用盡、演算法優化收益遞減,2.08 還能否上升,是 2027 年利潤率的第一個變數。人效提升是另一個方面:2026 年 9 月代碼庫超 90%由 Claude 編寫,過去十二個月營收增約 1200%、員工僅增約 170%,單員工年化創收從 140 萬美元升至 660 萬美元以上。費用率下降靠模型提升人效,不靠裁員。

每投入 1 美元算力換回的營收:六個季度從 0.40 美元升至 2.08 美元

Anthropic 單季收入一年增長約 14 倍,二季度經營利潤率轉正至 8%
客戶數一年增 12 倍,但單客戶依賴沒有同步解決。年收入 10 萬美元以上客戶從約 950 家增至超 11900 家,100 萬美元以上超 1900 家,1000 萬美元以上約 250 家。2025 年客戶 A、B 各佔收入 12%,2026 年上半年客戶 C 佔 11%;客戶變多主要提升分散度,客戶 C 若 2027 年削減用量,收入下限仍會比客戶數顯示的更脆弱。前五大客戶佔比 25%,無可靠行業基準,只能參考自身從 36%回落的趨勢。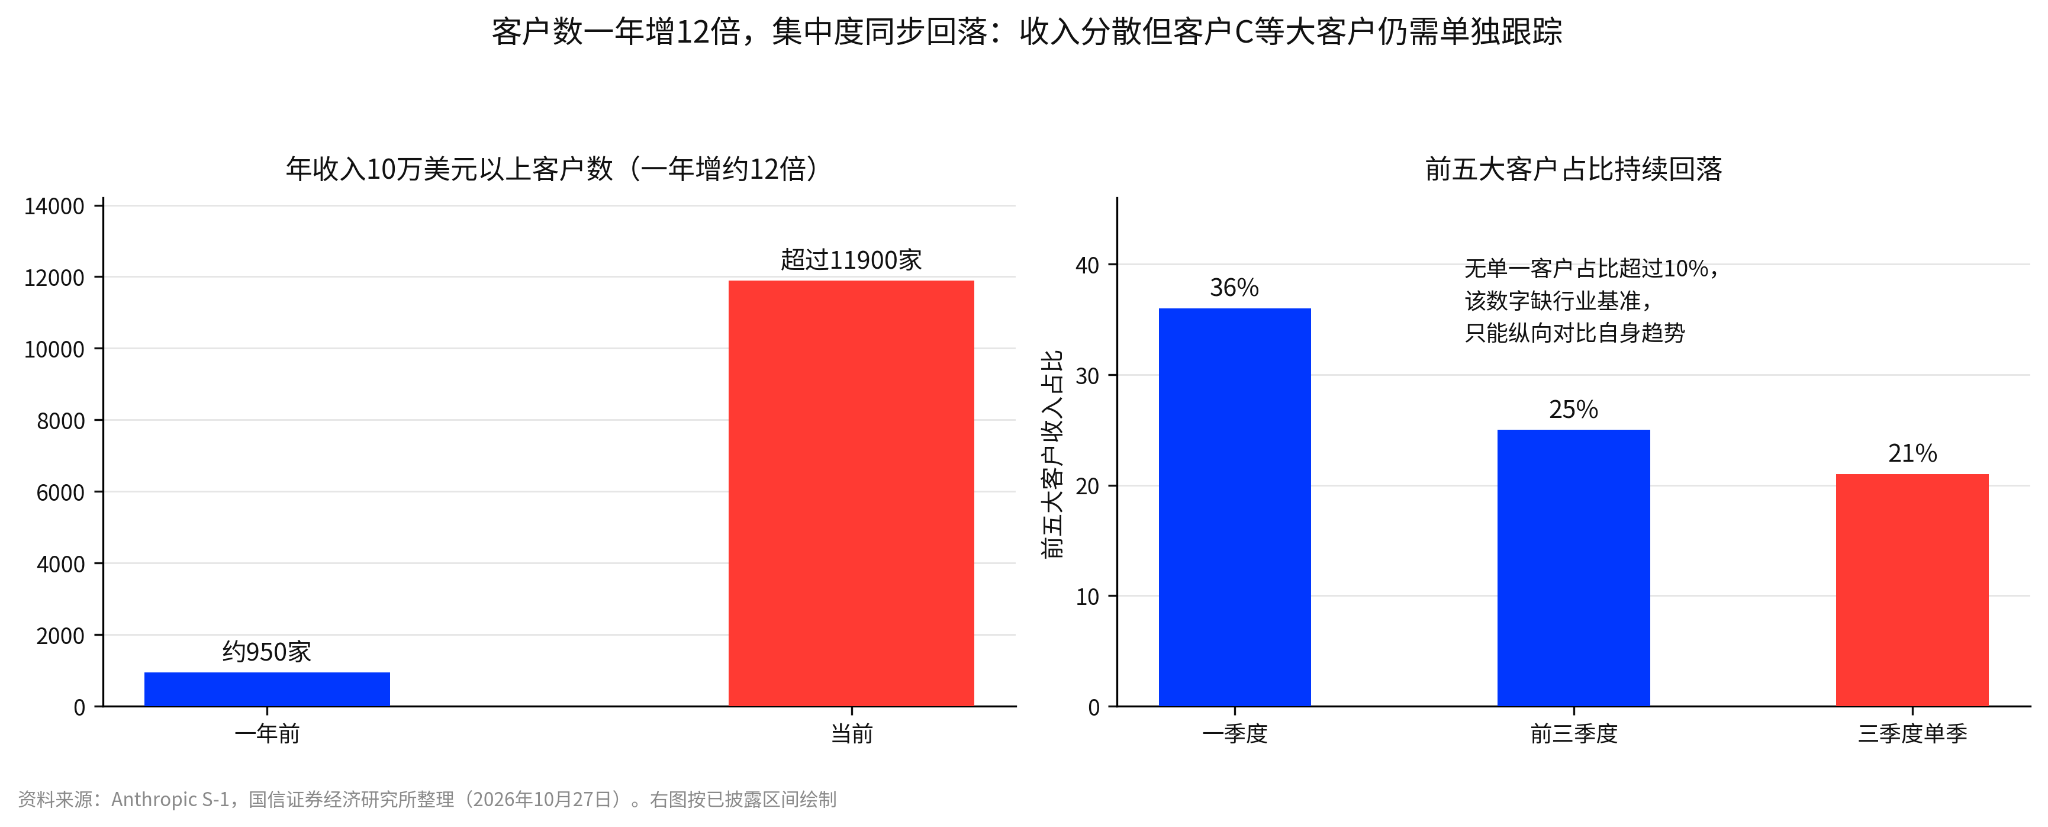
客戶數一年增 12 倍,前五大客戶佔比同步回落:分散度在改善,單客戶依賴仍要單獨盯
客戶留存率 900%要先看基數:標準 SaaS 淨收入留存率通常為 110%至 130%,900%極高;但該指標只覆蓋按量計費客戶的支出擴張,固定價格的 Pro 和 Max 訂閱者不計入,低基數和早期採用爬坡也會推高數字。因此,900%首先說明客戶用量還在爬坡,不能當作忠誠度證據。爬坡結束後回落到什麼水平,才是判斷收入可持續性的關鍵。
成本端也在正常化:按性質列示總費用 169.79 億美元,相當於收入 104%;其中算力 89.45 億(53%)、人員 31.52 億(19%)、銷售市場與渠道 31.68 億(19%)、其他 17.14 億(10%)。2025 年全年費用相當於收入 276%,現在明顯回落,動力就是單位算力效率提升。按功能列示的收入成本





