AI 的利潤在哪,兩地估值差就在哪


- 核心觀點:美股AI與港股AI的估值差本質源於生意模式差異——輝達憑藉算力定價權實現約71.5%淨利率,港股平台利潤率普遍在9%-29%之間,前者賺算力短缺的錢,後者賺流量與場景的錢,估值體系自然分化。
- 關鍵要素:
- 輝達FY27Q1淨利率約71.5%,騰訊約28.9%、阿里約10.2%、快手約8.9%,利潤率差距直接對應33倍與十幾倍的市盈率差。
- 微軟單季資本開支從149億美元升至358億美元,八個季度翻倍多,算力採購已進入雲廠商年度預算而非一次性脈衝。
- 港股折價三層原因:盈利增速差距(美股算力收入增速80%以上 vs 港股主業個位數)、指數結構缺乏純AI標的、邊際定價權仍受外資與美債利率影響。
- 7月以來南向資金累計淨買入約1340億港元,上週淨賣出66.37億港元屬節前流入後的消化,結構上買平台與保險、賣部分硬件製造。
- 港股AI三條主線節奏:算力先反應、雲跟上、應用最後兌現;可靈二季度收入8.5億元,ARR接近5億美元,佔快手總收入2.4%。
- 三季報四個驗證指標:雲收入增速、資本開支與收入的相對速度、廣告與電商AI滲透率、可靈ARR及收入佔比。
過去一年,「港股AI便宜、美股AI貴」被反覆提起,但便宜和貴都是結果。真正決定兩地估值差的,是利潤留在產業鏈的哪一段、資本開支還在不在擴張、以及誰在給邊際定價。把這三件事拆開,兩地的機會就各自清楚了:美股看盈利能不能繼續超預期,港股看折價能不能被商業化進度消化。這篇不提供倉位建議,只把定價、盈利和資金的線索攤開。
一、AI產業鏈誰最賺錢?輝達與港股平台的利潤率差距
同樣叫AI資產,賺錢的位置完全不同。
輝達FY27Q1收入816.15億美元,淨利潤583.21億美元,淨利率約71.5%。這不是軟體公司的毛利率,而是算力短缺時定價權的直接體現:一顆晶片的價格由供需決定,客戶沒有太多替代方案。
騰訊2026年二季度收入2065.61億元,淨利潤598.01億元,淨利率約28.9%。平台的利潤來自廣告、遊戲、金融科技與雲,AI在其中更多是提效工具,而不是獨立收費的產品。
阿里巴巴2026財年收入約1.02萬億元,淨利潤1035.92億元,淨利率約10.2%。電商的履約成本、雲的前期投入,都把利潤率壓在兩位數以下。
快手2026年二季度收入353.84億元,淨利潤31.33億元,淨利率約8.9%。內容成本、頻寬與AI投入,決定了它很難在短期內把利潤率拉到平台型公司的水平。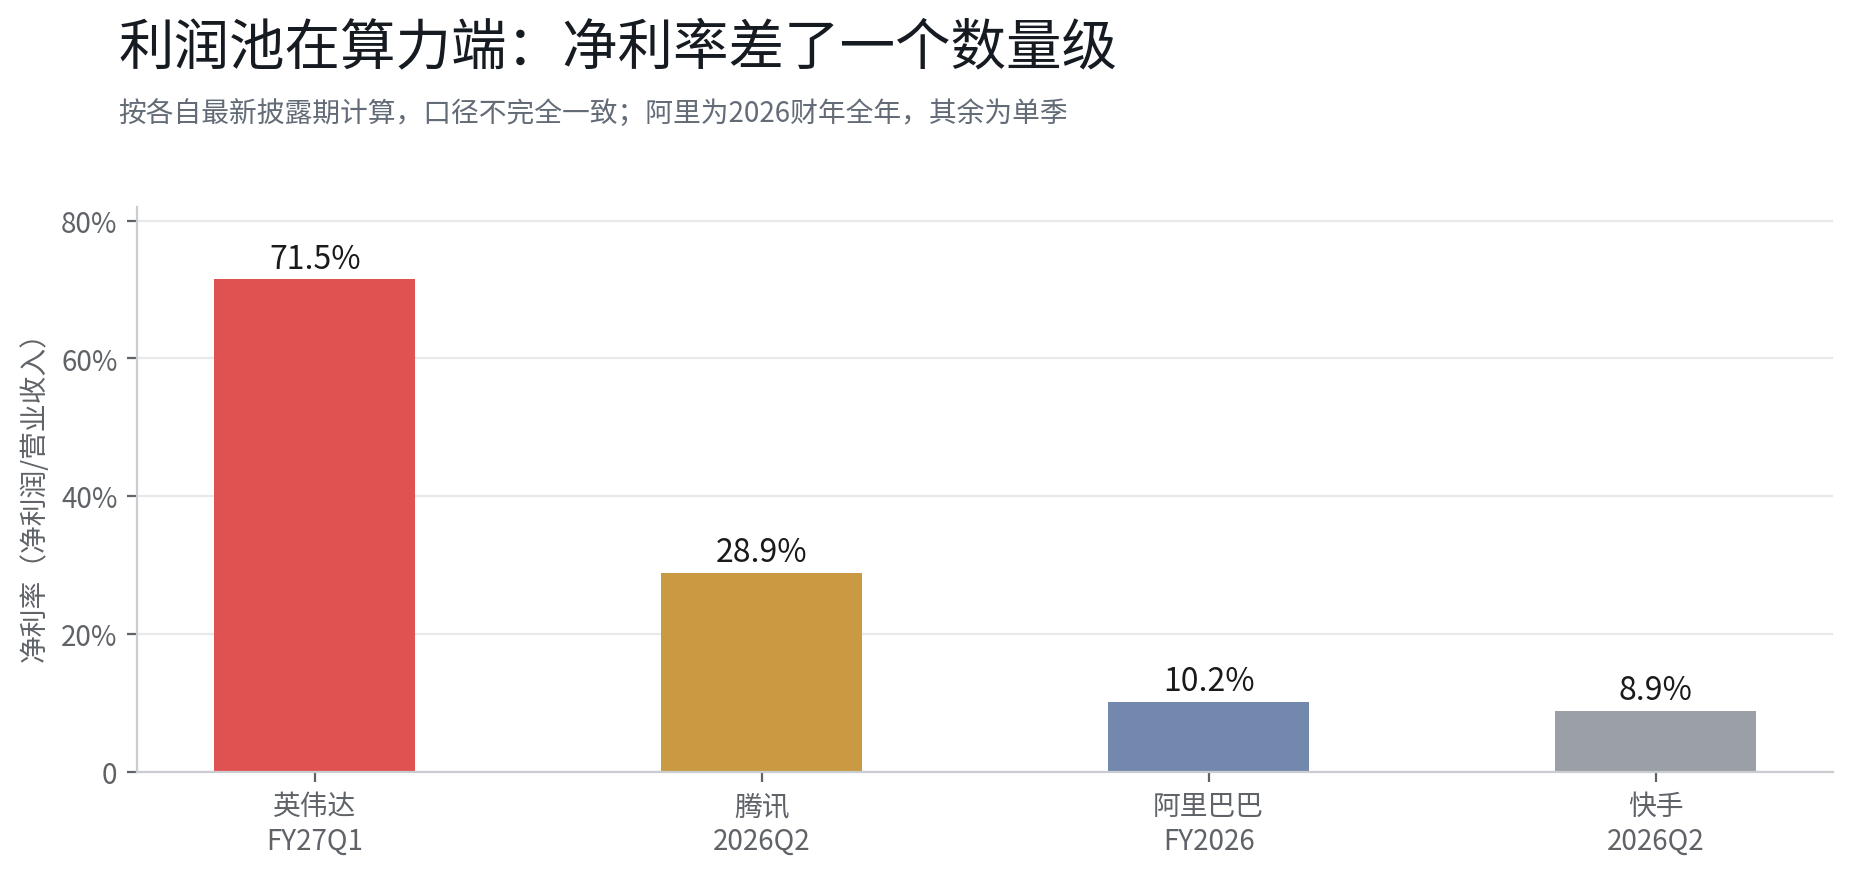
這張圖解釋了一半的估值差。輝達拿33倍TTM本益比,是因為它的利潤率高、增速快、可見度強;港股平台拿十幾倍,是因為利潤率高不起來,增長也更平緩。估值差不是情緒,它先是生意模式的差。
但圖也指向機會。利潤率低,意味著改善空間大。AI如果能把內容生產成本、廣告投放效率、雲的單位算力成本壓下來,利潤率的彈性會直接體現在估值上。這條邏輯在港股比在美股更便宜,因為起點更低。
二、微軟資本開支翻倍,AI需求還能支撐多久?
輝達的收入是結果,雲廠商的資本開支是原因。微軟單季資本開支從FY25Q1的149億美元升到FY26Q4的358億美元,八個季度翻了一倍多,最近兩個季度還在加速。
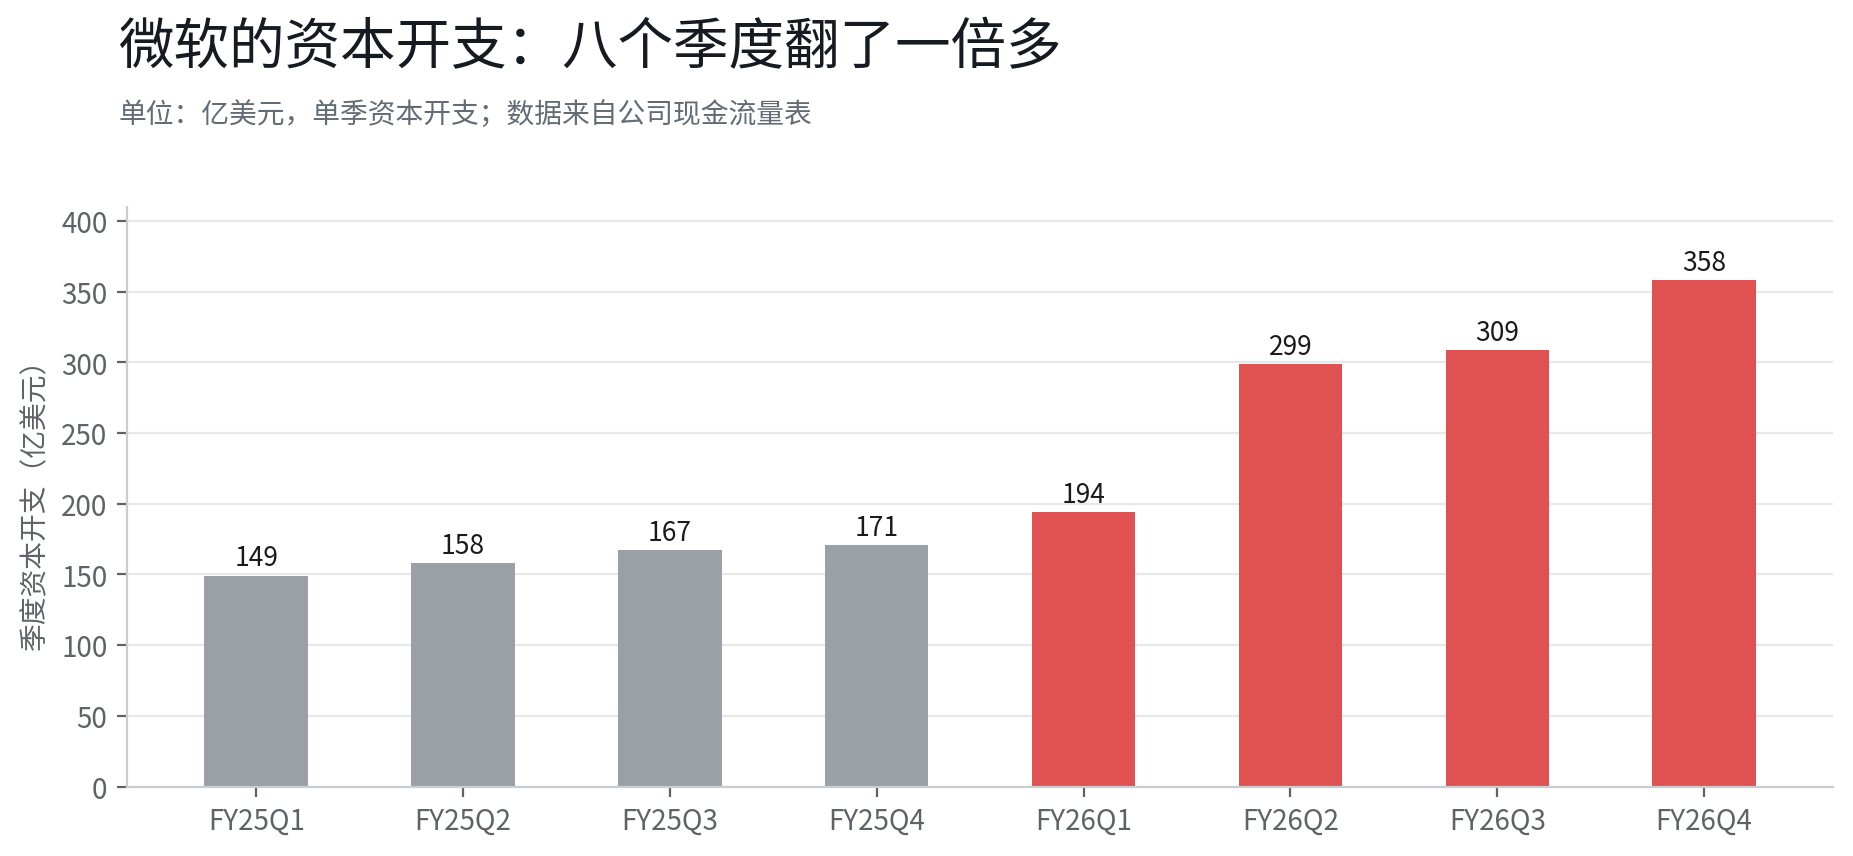
這條曲線對兩地都重要。對輝達是訂單,對港股的中芯國際、華虹是成熟製程的配套需求,對阿里雲、騰訊雲則是算力成本與產能的前置投入。它說明算力採購已經進入雲廠商的年度預算,而不是一次性的脈衝。
風險也在這裡。資本開支增速如果持續高於雲收入增速,折舊會先壓利潤率,再壓估值。美股要盯的不只是輝達的指引,還有微軟、Meta的資本開支與雲收入的相對速度。這個比值一旦連續兩個季度惡化,AI鏈的估值就會先於業績反應。
三、為什麼港股折價難消,又為什麼值得看
騰訊約為2027年預期本益比14倍,Meta約在20倍,輝達按TTM約33倍。三個數據來源不同,不能直接相減,但方向清楚:港股的平台龍頭仍處在全球AI資產的估值低位。