對沖AI泡沫最便宜的選擇,或許指向東京:高盛建議關注做空美元兌日元


- 核心觀點:高盛認為,若AI投資週期降溫導致美國成長預期和利率優勢減弱,日本資金回流可能推動日元走強,做空美元兌日元或成為對沖AI泡沫風險的有效路徑。
- 關鍵要素:
- 全球資訊科技類股票近兩週淨賣出規模創十多年新高,對沖基金空頭槓桿接近五年分佈第99百分位。
- 2026年美國美元計價項目融資發行規模約1050億美元,主要用於資料中心和運算基礎設施,約為AI熱潮前歷史峰值的四倍。
- 高盛估值模型GSDEER顯示日元兌美元被低估約40%,為低估幅度最大的貨幣。
- AI領先企業組合與美元兌日元相關係數由負0.34轉為正0.46,與標普500相關係數由0.73升至0.91。
- 美元兌日元兩年期平值隱含波動率約9.9,顯著低於20年均值13.8,接近歷史低點8.4,看跌期權對沖成本較低。
- 日本央行漸進收緊貨幣政策,疊加美日利差可能收窄,構成日元走強的政策與利率支撐。
原文來源:金十數據
如果 AI 泡沫出現破裂跡象,值得關注的對沖工具或許不只在納斯達克期權市場,也可能藏在日元匯率之中。
數十年來,日本積累的儲蓄持續流向海外,尤其是美國債券和股票,為美國資產市場的繁榮提供了重要資金來源。但如果投資者開始下調對美國經濟增長的預期,這股龐大的資本流動可能改變方向,日本資金回流國內的壓力也可能隨之上升。
高盛固定收益、外匯及大宗商品部門(FICC)的喬納森·克里薩菲斯(Jonathon Chryssafis)正在梳理 AI 投資週期、美國利率和日本資本流動之間的聯繫。由此形成的跨資產交易邏輯指向一個方向:日元可能走強。
對外匯交易員而言,這提供了不同於直接做空科技股的佈局思路。隨著科技股對沖成本變化,做空美元兌日元可能成為一種值得研究的選擇。其邏輯不僅建立在日元估值偏低之上,更在於過去支撐美元的部分力量,可能隨著美國增長前景變化而減弱。
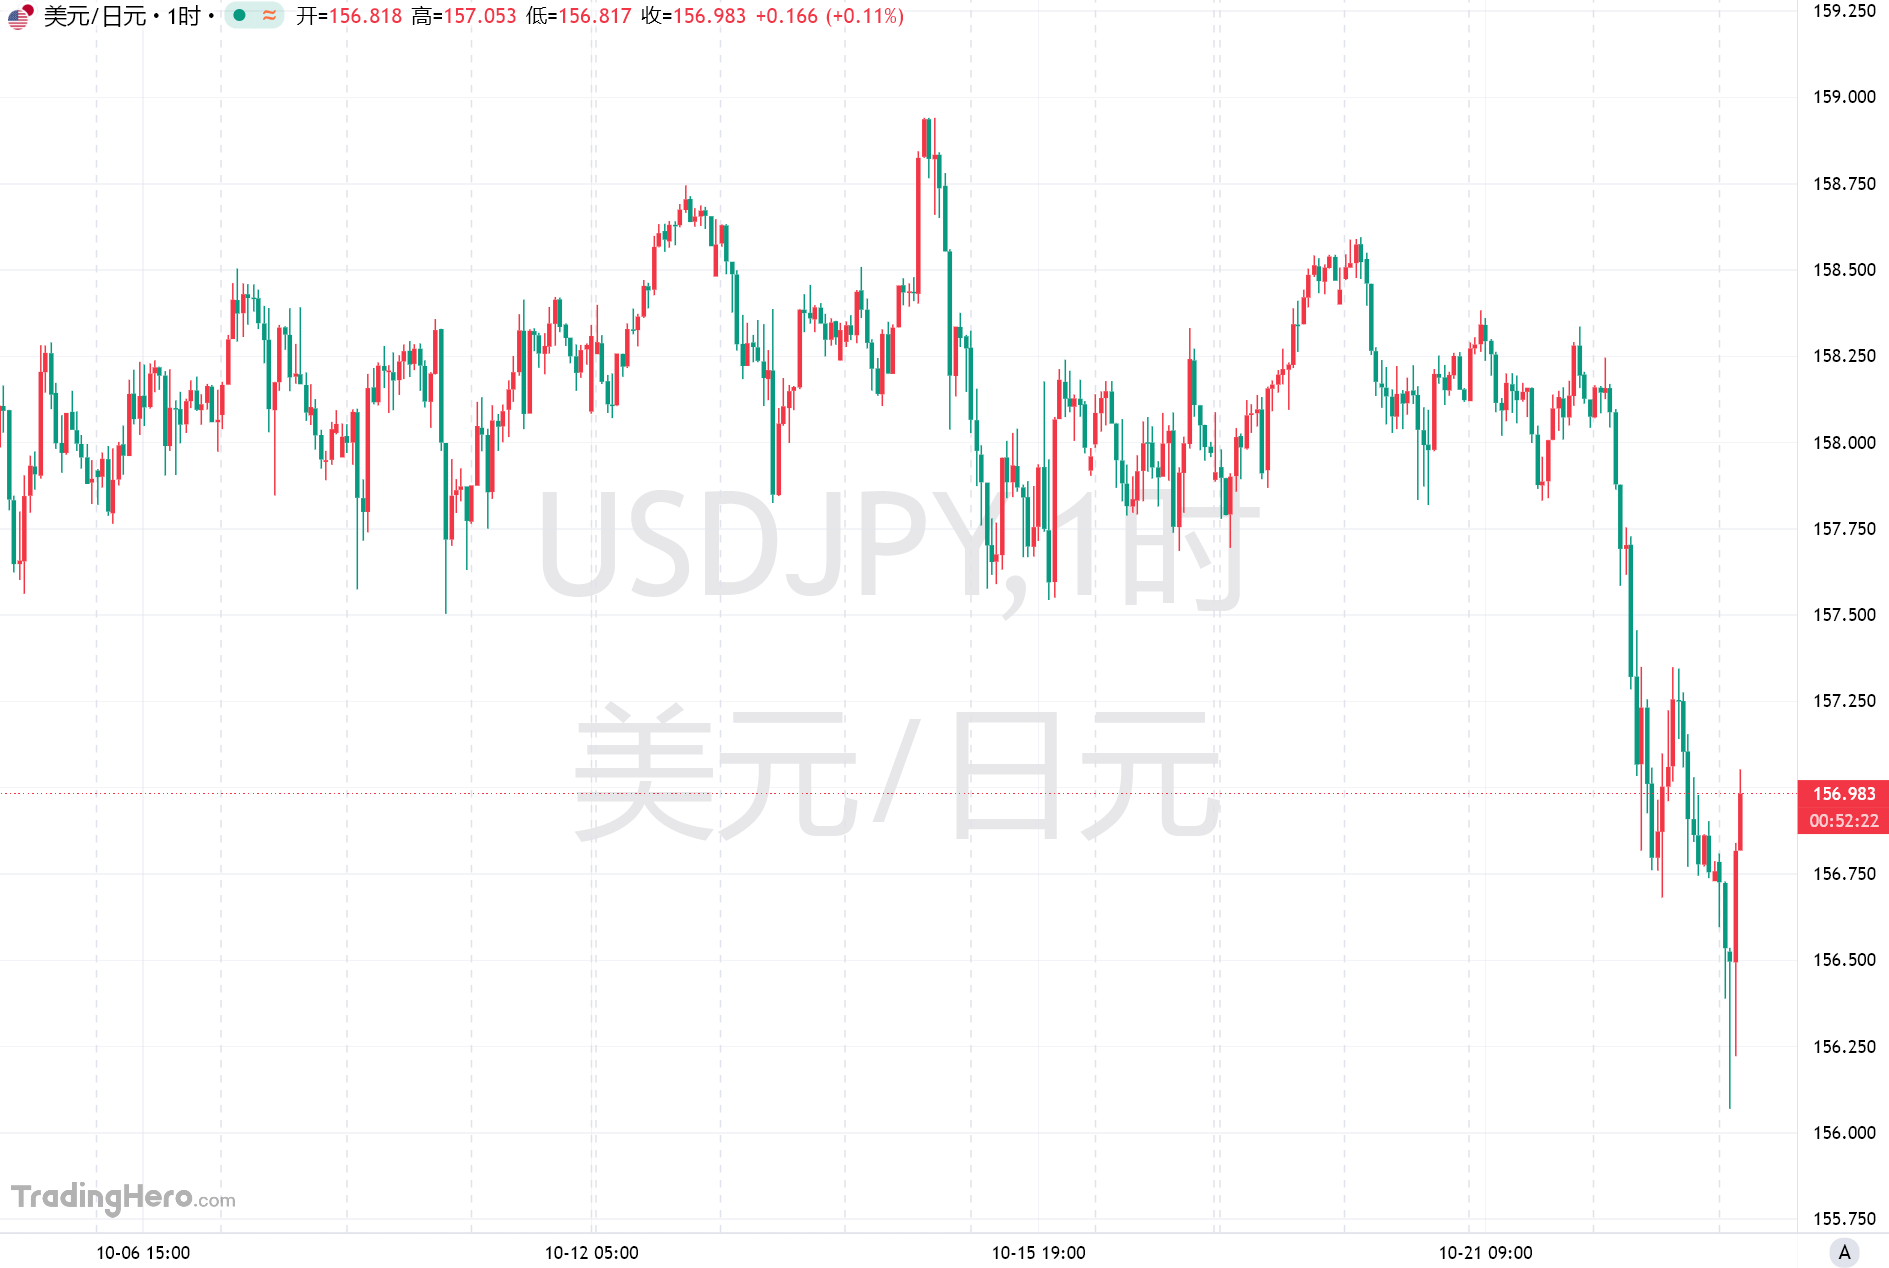
截至本文發稿時間,日元的漲勢延續到一個多月以來的最強勁水平,科技股的拋售加劇促使投資者轉向包括日本貨幣、日本政府債券和美國國債在內的傳統避險資產。
AI 融資壓力加大,風險正從股票市場向信貸市場擴散
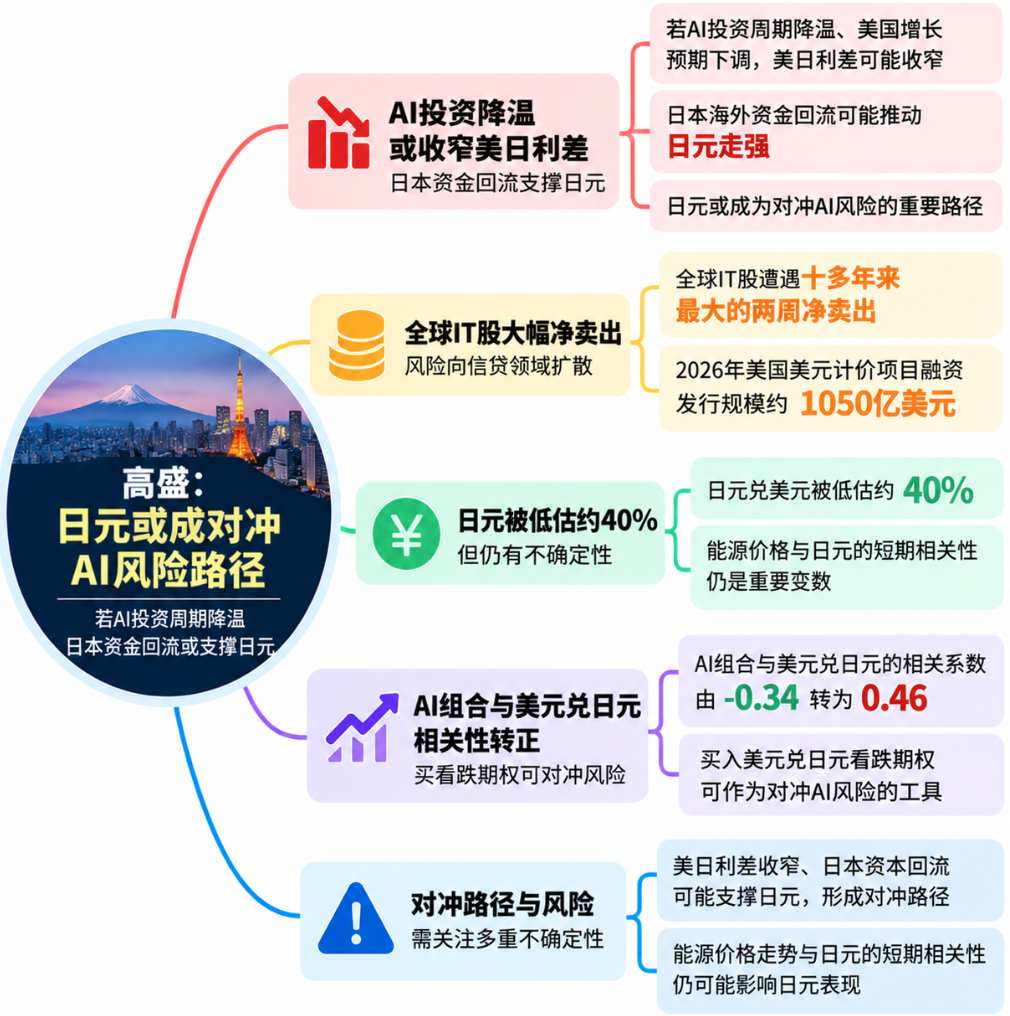
AI 相關資產面臨的環境正在發生變化。高盛報告稱,根據其主經紀商業務的觀察數據,全球資訊技術類股票最近出現了十多年來規模最大的兩週淨賣出,波動幅度達到 3.3 個標準差。與此同時,對沖基金空頭槓桿水平已接近過去五年歷史分佈的第 99 百分位。
股票市場承壓之外,AI 融資鏈條也開始受到更多審視。
高盛信用策略師對投資級科技企業債務的態度日趨謹慎,並警告稱,高收益債券市場中,不同 AI 基礎設施融資主體之間可能出現明顯分化。
融資規模反映出這輪投資熱潮的體量。高盛數據顯示,截至 2026 年 10 月 13 日,2026 年美國美元計價項目融資發行規模已達到約 1050 億美元,其中絕大部分用於數據中心和計算基礎設施。這一規模約為 AI 熱潮之前歷史最高發行水平的四倍。
問題在於,簽有合同的計算能力需求,並不意味著相關企業一定具備交付這些計算能力的財務實力。
隨著融資成本和能源費用上升,投資者正變得更加挑剔。尤其是那些依賴少數客戶,或者對未來設備利用率作出樂觀假設的融資項目,面臨的審視更加嚴格。
地緣政治風險又為這一局面增添了複雜性。即使中東局勢再度升級,可能推動油價進一步上漲,美國國債市場仍在吸引買盤。
高盛大眾商品團隊認為,在海灣地區出現嚴重供應中斷的情景下,布倫特原油價格可能突破每桶 140 美元。這意味著通脹威脅並未消失。
但克里薩菲斯注意到,美債仍持續獲得資金流入。這可能表明,相較於最新的地緣政治消息,投資者更加關注 AI 支出前景重新評估所帶來的長期增長影響。
這一差別至關重要。如果 AI 投資增長放緩,未來企業借款需求可能減少,企業爭奪資本的競爭也可能緩和,最終壓低此前支撐美元的收益率優勢。
而這種調整的影響,可能進一步傳導至日元。
日元的吸引力,不只是估值偏低
長期以來,日本投資者將大量儲蓄配置於海外資產,尤其是美國債券和股票。這些資金流動不僅為美國金融市場提供了龐大的資金來源,也在一定程度上支撐了美元。
高盛的分析認為,如果 AI 投資前景出現實質性惡化,支撐這些資金繼續流向美國的假設也可能受到動搖。
假如美國經濟增長預期走弱,美日利差隨之收窄,日本投資者繼續持有龐大海外資產敞口的吸引力就可能下降。屆時,資本回流日本的可能性或將增加,並為日元提供支撐。
從估值角度看,日元也存在明顯的潛在修復空間。
高盛全球經濟學驅動型匯率估值模型(GSDEER)估計,日元兌美元的價值被低估約 40%。按照該模型的估值範圍,日元是被低估幅度最大的貨幣,與美元相比尤其便宜。
不過,估值低廉並不意味著匯率即將反轉。過去幾年,日元反覆證明,即使一項資產看起來已經非常便宜,只要利差、套息交易需求和資本外流等因素仍然對其不利,價格依然可能進一步走低。
因此,這筆交易的重點並非單純押注日元被低估,而是關注推動美元兌日元走高的力量是否可能發生逆轉。
日本政策環境也為這一邏輯提供了部分支撐。日本當局持續表達對日元走強的興趣;高市早苗鼓勵增加國內投資;日本央行則仍沿著漸進收緊貨幣政策的路徑前進。
與此同時,如果 AI 相關風險促使市場下調對美國經濟增長的預期,美債收益率可能承壓下行,美日利差也可能因此收窄。此前促使投資者買入美元、賣出日元的收益率優勢,就有可能隨之減弱。
這構成了高盛所關注的關鍵傳導機制:AI 投資降溫影響美國增長和融資需求,進而改變利率預期與跨境資本配置,最終傳導至美元兌日元匯率。
期權市場的定價也值得留意。高盛指出,美元兌日元兩年期平值隱含波動率目前約為 9.9,顯著低於 20 年平均水平 13.8,也相對接近 8.4 的歷史低點。
較低的隱含波動率意味著,市場對未來匯率波動的定價相對溫和。高盛據此認為,買入美元兌日元看跌期權是一種具有吸引力的對沖方式。
看跌期權可以讓投資者在美元兌日元下跌時獲利,同時將通常情況下的最大損失限制在已支付的權利金範圍內。對於希望直接表達方向性判斷的交易員,做空美元兌日元也是一種選擇,但兩者的風險結構並不相同:直接做空現匯還涉及融資成本,並可能在匯率反向波動時產生更大的損失。
AI 股票與日元的聯動正在增強
近期跨資產相關性數據也出現變化,顯示 AI 交易與外匯市場之間的聯繫可能正在加強。
自 10 月 14 日以來,高盛的 AI 領先企業組合對更廣泛股票市場、美債收益率以及美元兌日元匯率的敏感度明顯上升。
該組合與標普 500 指數的相關係數已從 0.73 升至 0.91;與 10 年期美債收益率變動之間的相關係數,則從負 0.13 轉為正 0.19。
更值得關注的是,該 AI 組合與美元兌日元匯率的相關係數,已經從負 0.34 轉為正 0.46。
這些變化表明,AI 相關股票與匯率的聯動關係正在發生轉變。若這種關係持續,AI 股票走弱、美債收益率下行與日元兌美元走強可能同時出現,從而形成有利於做空美元兌日元的市場環境。
不過,目前這些變化還處於早期階段,短期相關性可能迅速逆轉,不能直接視為穩定的交易規律。
能源市場就是一個重要的變數。如果能源供應再次受到衝擊,即使股市下跌,通脹預期和美債收益率仍可能上升,從而令上述傳導機制變得更加複雜。
日本對進口能源的依賴,同樣是投資者不能忽視的因素。因此,不能把每一次全球避險行情都視為日元必然升值的信號。油價飆升既可能強化市場對經濟增長的擔憂,也可能推高通脹壓力,進而影響利率和匯率走勢。
對於希望對沖 AI 相關風險的投資者而言,日元提供了一條不同於直接做空科技股的交易路徑。高盛提出的美元兌日元看跌期權思路,以及方向性的做空策略,值得結合利差、資本流動和波動率定價進一步評估。
華爾街關注 AI 交易的下一階段時,答案或許不只寫在矽谷的科技股估值中,也可能寫在東京的資本流向裡。