


金属崩了!金银铜齐跌


- 核心观点:美联储加息预期升温、美元走强与AI交易降温共同引发金属市场猛烈抛售,铜、金、银集体大跌,前期多头交易集中退潮放大跌势,金属牛市逻辑面临严峻检验。
- 关键要素:
- 伦铜收跌约5.7%至12471美元/吨,创七个月新低;COMEX期铜盘中跌近6%,伦锌、伦锡跌约5%。
- 现货黄金跌破3750美元、触及2025年9月以来低位,期金跌超3%;期银跌超5%,跌幅大于黄金。
- CME数据显示市场预计12月加息25个基点概率达92%,美元指数连续第六日创19个月新高,美债收益率上行。
- AI投资前景不确定性削弱铜需求预期,英伟达回吐逾5%涨幅收跌2-3%;德鲁肯米勒公开转空铜。
- 市场传言抛售与Anthropic IPO"腾仓"有关,投资者抛售加密货币、贵金属和铜等风险资产筹资。
- 中国进口铜溢价上涨21%创纪录高位、库存偏低,现货基本面仍构成铜价支撑。
- 高盛数据显示对冲基金空头比例达56%,长线基金净卖出科技、材料板块,风险偏好分化。
原文作者:李丹、董静
原文来源:华尔街见闻
11 月 18 日周三,全球金属市场遭遇猛烈抛售,铜等工业金属与贵金属金银集体大跌。盘中纽约期铜和伦铜跌近 6%、纽约期金跌超 3%、期银跌超 5%。
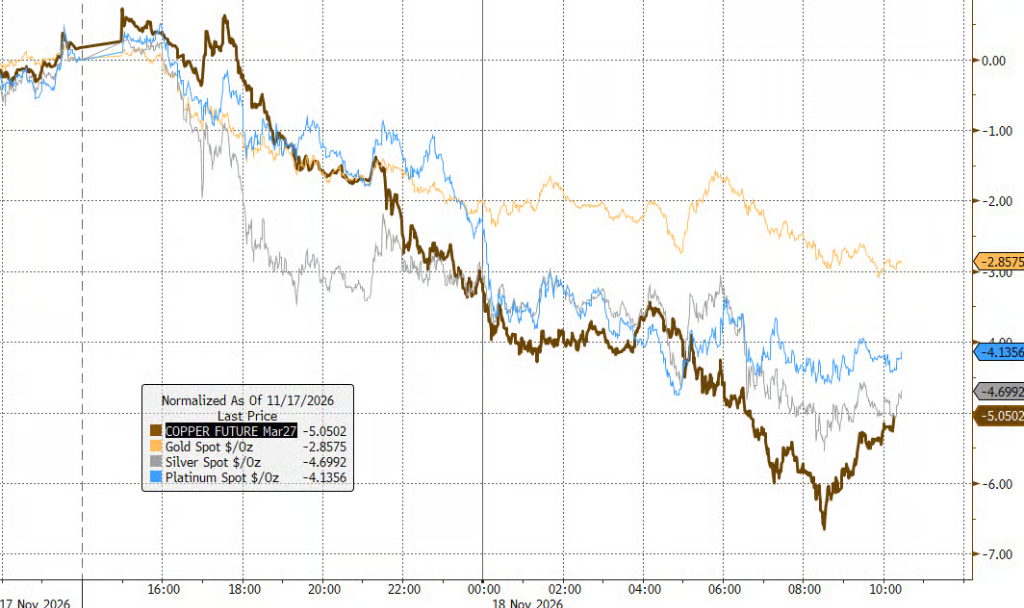
这轮下跌既受到美联储加息预期升温的冲击,也反映出市场对 AI 基础设施投资前景和全球工业需求的担忧。此前支撑金属价格上涨的多头交易正在松动,美元走强、资金获利了结和技术性抛售则进一步放大跌势。
与此同时,市场传言此轮抛售还与 Anthropic(ANT)IPO 的资金腾挪密切相关——投资者正在抛售风险资产以为这一可能创历史纪录的 IPO 筹集资金。
伦铜收创七个月新低 AI 交易降温成为关键导火索
工业金属方面,铜价周三遭遇猛烈抛售。
伦敦金属交易所(LME)三个月期铜收跌约 5.7%,报 12471 美元/吨,创今年 4 月初以来收盘新低,领跌伦敦基本金属期货,当天伦锌收跌超 5%,伦锡跌约 5%,伦铝和伦镍跌近 4%。纽约商品交易所(COMEX)11 月期铜在美股午盘时段跌幅一度接近 6%。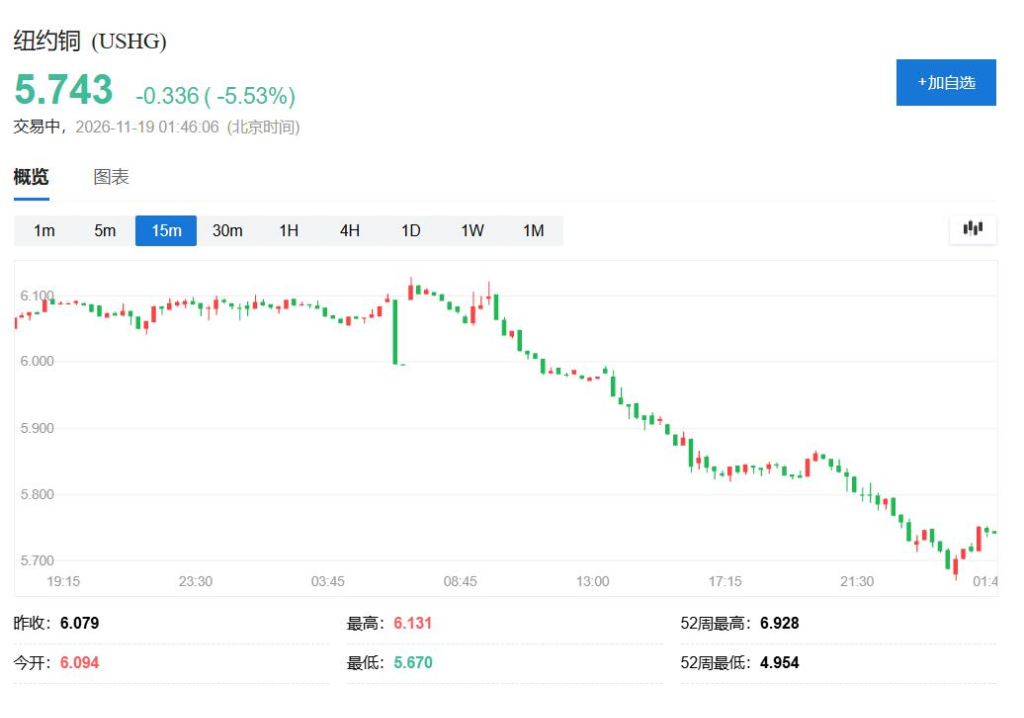
铜价此前受益于 AI 数据中心建设、电网扩容和能源转型带来的需求预期,今年以来一度持续走高。但近期 AI 科技股遭遇剧烈震荡,投资者开始重新评估数据中心建设的投资回报,以及相关基础设施投资能否兑现此前的需求预期。
彭博社指出,AI 行业近期的动荡正在削弱铜的市场吸引力。铜广泛用于电线、电缆和电力基础设施,此前被视为 AI 数据中心建设热潮的重要受益品种,如今却面临 AI 投资前景不确定性带来的反向冲击。
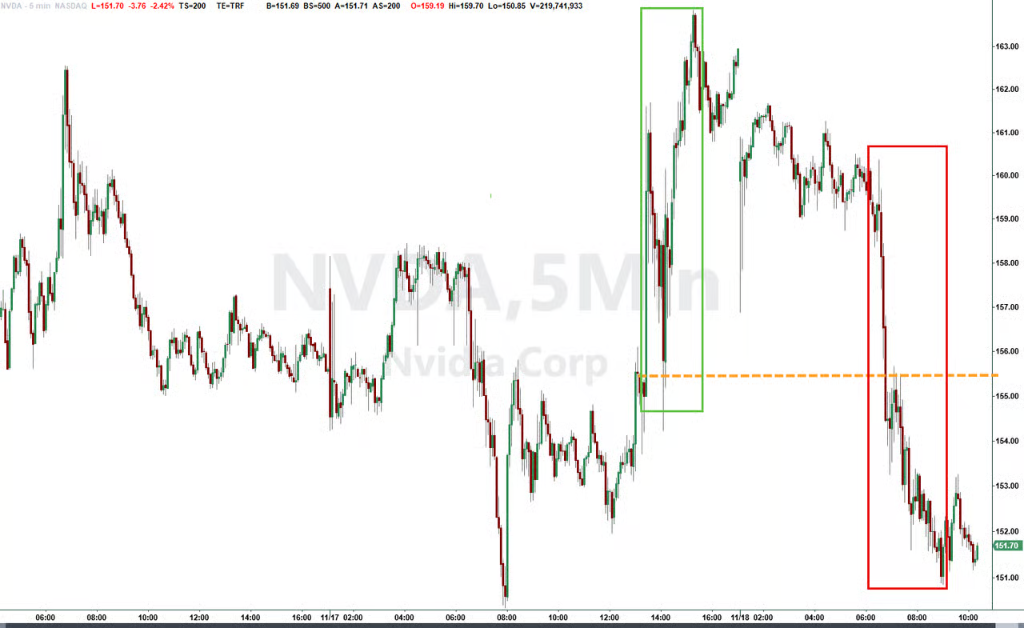
值得关注的是,英伟达周三同样大幅承压,抹去了此前 Colette Kress 业绩电话会议带来的逾 5%涨幅,最终收跌约 2-3%。英伟达的下跌拖累整体股市情绪,并进一步加剧了市场对 AI 资本开支前景的担忧,连带压制铜等 AI 相关大宗商品的需求预期。
更值得关注的是,亿万富翁投资人、Duquesne 家族办公室创始人德鲁肯米勒(Stanley Druckenmiller)周二公开表示,他已经转为看空铜。他此前曾是铜价上涨交易的支持者之一,其立场转变进一步打击市场信心。
Mercuria 能源集团金属与矿业研究主管 Nicholas Snowdon 周三在一场行业会议上表示:
"如今的铜需求更接近衰退环境,而不是增长环境。许多宏观层面的观点对当前铜需求给出了非常乐观的判断,但现实情况明显没有那么好。"
与此同时,全球最大铜消费国中国的工业数据疲软也令铜需求前景承压。
不过,铜市场的现货基本面并非全面转弱。中国进口铜溢价近期上涨 21%,达到创纪录高位,反映中国市场仍在争夺现货供应。中国库存偏低、全球矿山供应受限,仍然构成铜价的重要支撑。
这也意味着,当前铜价下跌在一定程度上反映了金融市场多头仓位撤退和需求预期降温,而不完全是现货市场供应宽松所致。
美联储加息预期升温,黄金跌至 14 个月低位
贵金属市场同样遭遇重创,黄金跌至一年多来的最低水平,白银跌幅甚至超过黄金。
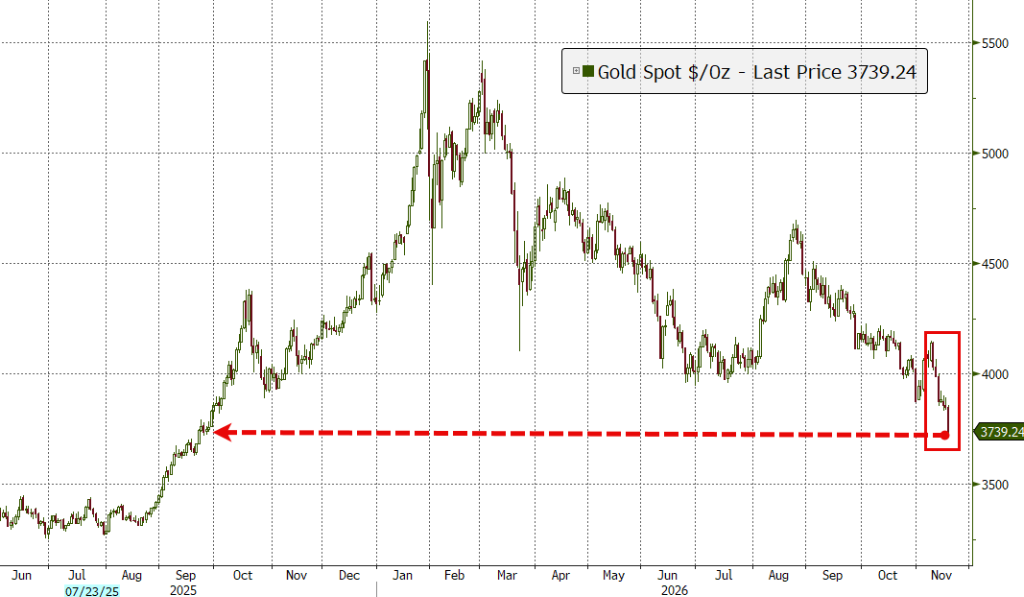
本周三美股午盘时段,现货黄金一度跌至 3730 美元下方,彭博宏观策略师 Simon White 指出,现货黄金已跌破 3750 美元,回落至 2025 年 9 月以来最低水平。COMEX 12 月黄金期货的日内跌幅均超过 3%,均创 2025 年 9 月以来盘中新低。
白银表现更加疲弱。COMEX 12 月白银期货盘中跌超 5%,现货白银盘中跌超 5%、一度触及 44 美元关口,同样触及 2025 年 9 月以来低位。
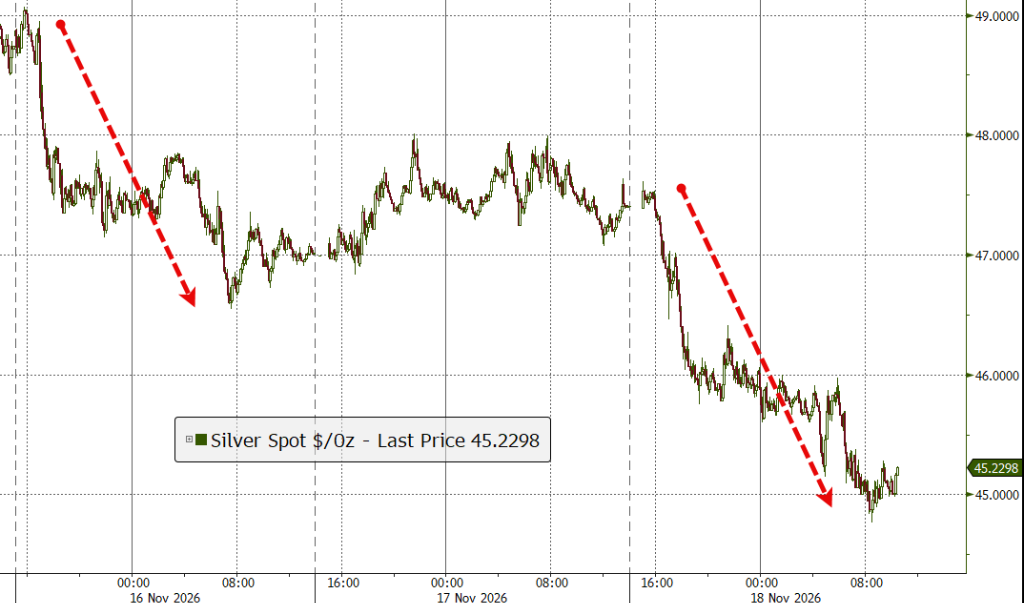
这轮贵金属抛售的核心推手,是美国通胀压力与经济数据表现强化了美联储进一步加息的预期。
美联储理事沃勒(Christopher Waller)周三表示,美联储需要在应对通胀方面采取更加积极的行动,提出两种可能性:12 月会议加息 50 个基点,或者向市场传递 2027 年将以更快速度加息的信号。沃勒同时强调,他担忧通胀正在"蔓延扩散",若不发出 1 月加息信号,则应在 12 月直接加息 50 个基点。
此外,美联储理事巴尔(Barr)表示通胀仍然过高,许多家庭正承受压力,进一步加息可能是适当之举;旧金山联储主席戴利(Daly)则表示通胀水平高企但走势仍存不确定性,支持继续以审慎方式推进政策。 本周稍早,美联储"三把手"——纽约联储主席威廉姆斯(John Williams)和圣路易斯联储主席穆萨莱姆(Alberto Musalem)也暗示,为遏制通胀,美联储可能还需要进一步加息。
与此同时,美联储 10 月 27 日至 28 日政策会议纪要(FOMC Minutes)同步释放鹰派信号,进一步强化了市场对加息路径的担忧。
市场随之迅速调整利率预期。据芝商所(CME)的 FedWatch 工具,投资者预计美联储 12 月加息 25 个基点的概率已达到 92%,加息 50 个基点的概率为 8%。不过,Westpac Banking Corp.固定收益研究主管 Damien McColough 指出:“目前市场已经消化了相当多的加息风险。”
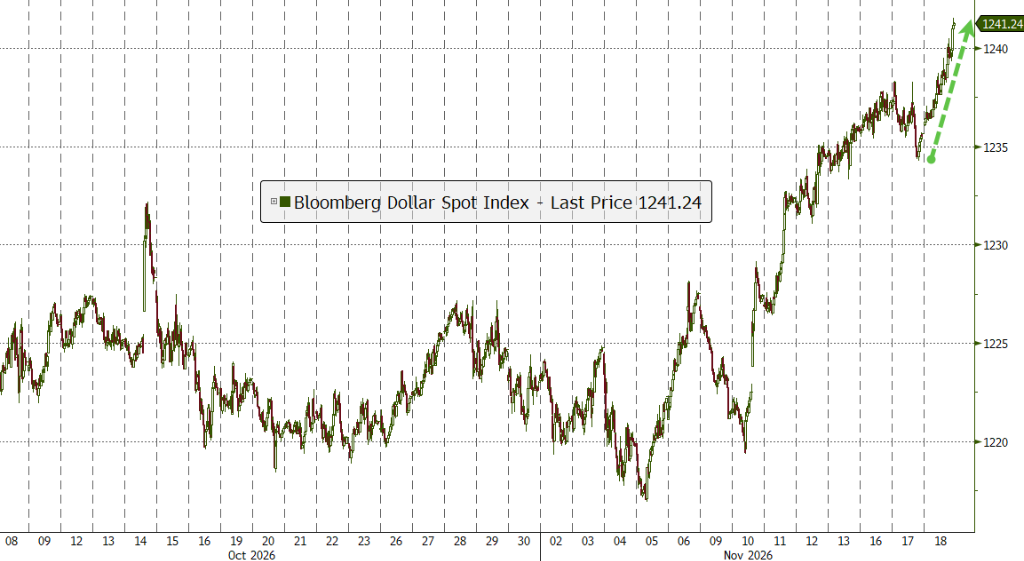
加息预期推动美元走强,本周三,美元指数连续第六个交易日创 19 个月来盘中新高,美国国债收益率也随之上行。对于不产生利息收益的黄金而言,利率上升意味着持有黄金的机会成本增加,资金配置吸引力因此下降。
Zaye Capital Markets 首席投资官 Naeem Aslam 表示:
"我们认为,此轮抛售反映出美元走强、美国国债收益率上升以及进一步收紧货币政策的预期所带来的压力。昨天公布的经济数据进一步强化了这一市场情绪。"
他还警告称,如果美联储会议纪要进一步强化通胀持续存在的担忧,并支持追加收紧政策,美元和美债收益率可能继续走高,黄金价格可能进一步跌破 3800 美元。
彭博宏观策略师 Simon White 则对黄金的长期价值持不同看法。他指出,黄金并非流动性对冲工具,而是历史上最常被投资者用于覆盖其他资产亏损的"存钱罐"。当前黄金基于实际利率、美元、股票和铜等指标衡量已处于低估状态,但趋势跟随者的介入令其进一步下探。
他强调,黄金作为偿付能力对冲工具、以及对抗通胀与通缩双尾风险的功能并未改变,美元体系仍处于动荡之中,各国央行和中国仍在持续增持黄金。因此,对于非流动性需求者而言,当前黄金的低估是一个机会。
美元和利率之外,资金撤退正在放大金属跌势
铜、黄金和白银虽然各自面临不同的基本面压力,但此次同步大跌也显示,市场正在经历一轮更广泛的风险敞口收缩。
一方面,美元走强和美联储加息预期升温,削弱了金属作为投资资产的吸引力;另一方面,AI 交易降温不仅冲击铜的长期需求预期,也加剧了市场对全球经济增长和资本开支前景的担忧。
此外,市场普遍流传的一个说法是,此轮抛售在一定程度上与 Anthropic IPO 的“腾仓”效应有关。类似于此前 SpaceX 上市前的市场表现,投资者——尤其是快钱资金——正在抛售包括加密货币、贵金属和铜在内的风险资产,以为 Anthropic 这一可能创历史纪录的 IPO 筹集资金。链上数据平台 Glassnode 的数据也印证了这一资金流动趋势。
此前铜价、贵金属均积累了大量多头仓位,价格持续上涨也吸引了趋势跟随型资金入场。当价格跌破关键技术支撑位,量化交易和趋势策略可能进一步削减多头仓位,令抛售形成自我强化。
彭博社指出,铜价此前已经从高位回落超过 10%,投资者持续削减此前建立的多头仓位。随着 AI 股票市场出现动荡,铜的 AI 需求交易也开始失去吸引力。
高盛交易台数据显示,周三市场整体活跃度偏低,机构客户流量较前两周均值下降约 20%。对冲基金整体偏向买入,但空头比例高达 56%,显示风险偏好分化明显;长线基金则呈现净卖出态势,卖出力量集中于科技、材料和通信服务板块。
此外,美国精炼铜关税预期降温,也削弱了此前支撑铜价上涨的另一项重要因素。市场对特朗普政府是否继续推进精炼铜关税的预期发生变化,意味着此前围绕美国进口需求建立的部分看涨交易面临平仓压力。
因此,当前金属市场的调整不仅是对单一经济数据或某项政策的反应,也包含了前期多头交易集中退潮带来的放大效应。
后市关注美联储利率前景与中国需求,金属牛市逻辑面临检验
短期来看,金属市场能否企稳,首先取决于美国货币政策预期是否进一步转向鹰派。
美联储 10 月 27 日至 28 日政策会议纪要将成为市场接下来关注的重点。纪要已于周三公布,整体基调偏鹰,官员对通胀持续性的担忧有所加深,并支持进一步收紧货币政策,美元和美债收益率随之走高,对黄金、白银和铜形成新一轮压力。
对于黄金而言,3800 美元是市场关注的重要价位。当前黄金已跌破该关口,若美元和利率继续走高,黄金可能面临进一步下探风险; 反之,如果后续数据或官员表态没有市场担忧的那么鹰派,美元和收益率回落,黄金也可能获得短线喘息机会。
铜市场则需要同时观察中国现货需求和 AI 基础设施投资两个方向。
如果中国现货铜溢价维持高位、库存继续偏低,供应端紧张仍可能限制铜价进一步下跌的空间。但如果全球经济增长放缓、AI 资本开支预期持续降温,同时美元和融资成本维持高位,铜价短期仍难摆脱压力。
TD Securities 利率策略师 Molly Brooks 指出:
“在美联储官员本周密集发声、强调通胀过高并倾向于进一步收紧的背景下,油价下跌在一定程度上缓解了市场对通胀传导压力的担忧,这也是本周债券市场能够获得支撑的原因之一。”
从更长周期看,AI 数据中心、电网扩容、电气化和能源转型带来的铜需求并未消失,黄金的央行购金和资产多元化配置逻辑也并未完全改变。正如 Simon White 所言,美元体系的结构性动荡、地缘政治不确定性,以及各国央行持续增持黄金的趋势,均构成黄金中长期价值的底层支撑。
但当前市场正在重新审视此前积累的乐观预期。在加息预期升温、美元走强与 AI 投资交易降温共同作用下,叠加 Anthropic IPO 引发的流动性腾挪效应,金属市场此前的上涨逻辑正面临一轮严峻检验。





