美股日报|黄仁勋辞任英伟达 CEO,NVDA 盘中暴跌 14.4%,纳指跌 0.39%,美债遇冷长端利率维持高位(11月13日)


- 核心观点:黄仁勋辞任英伟达CEO引发AI主线"关键人风险"首次被市场正面计价,叠加CPI超预期推升12月加息概率至87%、MSCI剔除Strategy落地,全球风险资产同步去杠杆,加密市场缺少边际买盘。
- 关键要素:
- 黄仁勋即时辞任,CFO Kress任临时CEO,NVDA盘中一度跌14.4%、收跌4.34%,AMD涨5.86%、AVGO涨5.54%,呈现板块内份额重估而非总量加仓。
- 10月CPI环比+0.4%、核心+0.3%均超预期,12月加息25bp概率升至87%,10年期美债升至5.10%,30年期拍卖需求疲弱。
- MSCI依"非经营性公司"规则剔除持有85万枚BTC的Strategy,11月30日生效,摩根大通估算或引发28亿美元被动卖出,MSTR跌6.49%大于BTC跌幅。
- 美国现货比特币ETF连续5日净流出累计14.4亿美元,IBIT连续9日流出累计20亿美元,被动买盘缺席。
- Strategy持仓均价79,054美元已被现价70,174美元跌破,溢价发股买币的飞轮在折价状态下反向运转。
- 霍尔木兹海峡持续关闭,布伦特95.50美元高位固化,能源股成避险方向,同时推高通胀预期强化加息立场。
- Nebius下调2026营收指引并上调资本开支,跌16.84%,高融资成本下债务驱动的算力租赁模型率先被重定价。
一、头条
- 黄仁勋辞任英伟达 CEO,公司启动永久继任者遴选。董事会宣布黄仁勋辞去总裁、CEO 及董事职务并即时生效,CFO Colette Kress 出任临时 CEO,Harvey C. Jones 出任公司史上首位董事会主席,Q3 财报仍定于 11 月 17 日盘后发布。这是当天全球风险资产的定价核心——AI 主线的"关键人风险"首次被市场正面计价。
- NVDA 盘中一度跌 14.4%,AMD、博通逆势大涨。NVDA 收 166.19 美元、跌 4.34%,盘中最低 148.80 美元、成交 7.477 亿股;AMD 涨 5.86%、AVGO 涨 5.54%。市场在"客户是否转单、生态是否松动"上重新定价二线 AI 芯片。
- 30 年期美债拍卖需求疲弱,长端利率维持高位。30 年期拍卖中标利率 5.441%,拍卖出现尾差;官方收盘 10 年期升至 5.10%(较 11/10 的 4.98% 上行 12bp),30 年期 5.43%(+8bp),2 年期 4.86%(+13bp)。
- 12 月加息押注升至 87%,通胀交易重新主导。10 月 CPI 环比 +0.4%、核心 +0.3%,均高于预期(同比数据因去年政府停摆未公布);Kalshi 显示交易员对 12 月加息 25bp 的概率定价 87%,Williams 当日称通胀"顽固偏高、政策仍有工作要做"。
- MSCI 确认剔除 Strategy,加密美股结构性利空落地。MSCI 依据新"非经营性公司"规则,将持有 850,364 枚 BTC 的 Strategy 从全球可投资市场指数中剔除,11 月 30 日生效;摩根大通估算可能引发 28 亿美元被动卖出。
二、美股大盘与宏观
2.1 三大指数与波动率(美东 11/12 收盘)
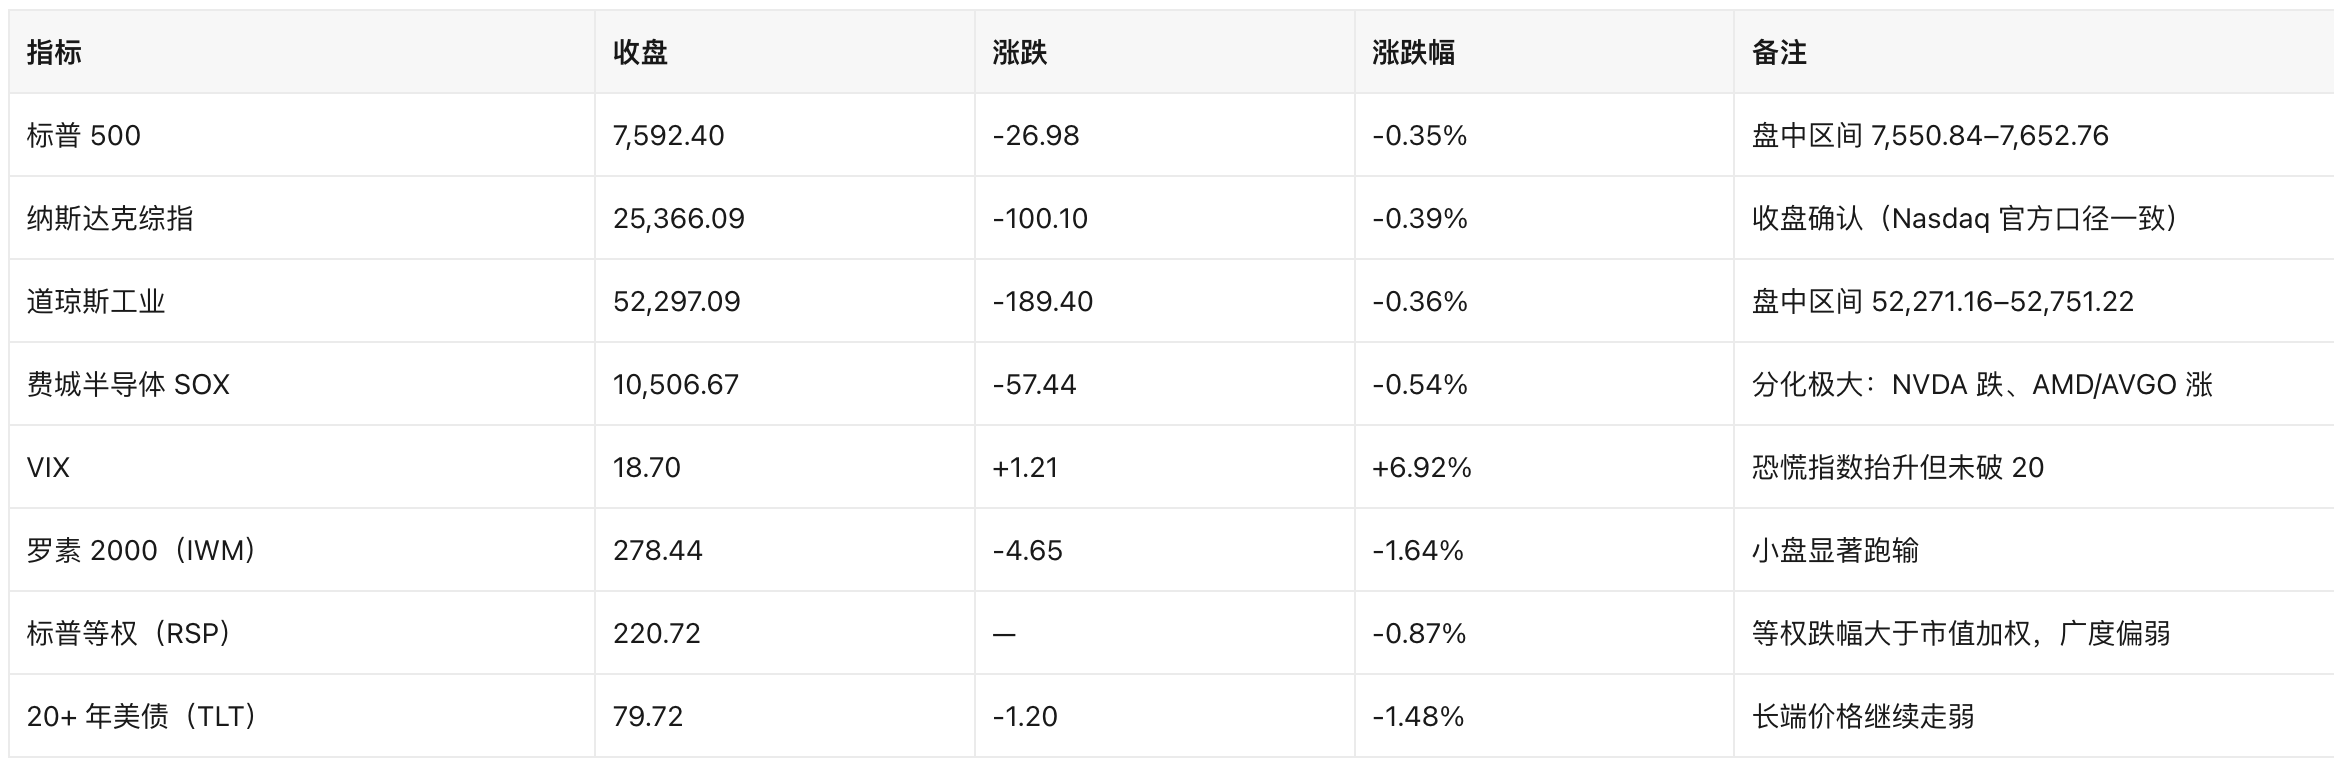
核心驱动:指数跌幅不大但结构剧烈。市值加权指数被少数权重股(GOOGL +1.79%、TSLA +1.69%、MSFT +0.36%)部分对冲,等权与小盘明显更弱——这是一次"指数平静、个股剧烈"的换手日,而非全面风险偏好崩塌。
2.2 宏观数据与美联储
- 10 月 CPI(11/10 发布):环比 +0.4%,核心环比 +0.3%,均高于预期;同比数据因去年政府停摆未公布。此后 Reuters 报道"美联储官员为更快一轮加息打开大门",高盛上调加息路径预期。
- 10 月初请失业金(11/12):20.0 万人,预期 19.4 万,前值 19.1 万;续请 169.7 万(预期 171.0 万)。
- 10 月成屋销售(11/12):年化 375 万套,环比 -5.5%(预期 -3.5%),前值 397 万套。7.21% 的 30 年期按揭利率正在压制成交。
- 30 年期国债拍卖(11/12):中标利率 5.441%,需求疲弱并出现尾差,为本周第二次长端拍卖不佳。
- 官员表态:Williams(11/12 盘后)称通胀"顽固偏高,政策仍有工作要做";Barr、Goolsbee、Daly、Schmid 当日亦有发言。
- 利率预期:Kalshi 显示 12 月加息 25bp 概率 87%(11/12);此前 BeInCrypto 引用市场数据称加息概率一度触及 84%。
2.3 利率、美元与大宗(截至美东 11/12 22:05)
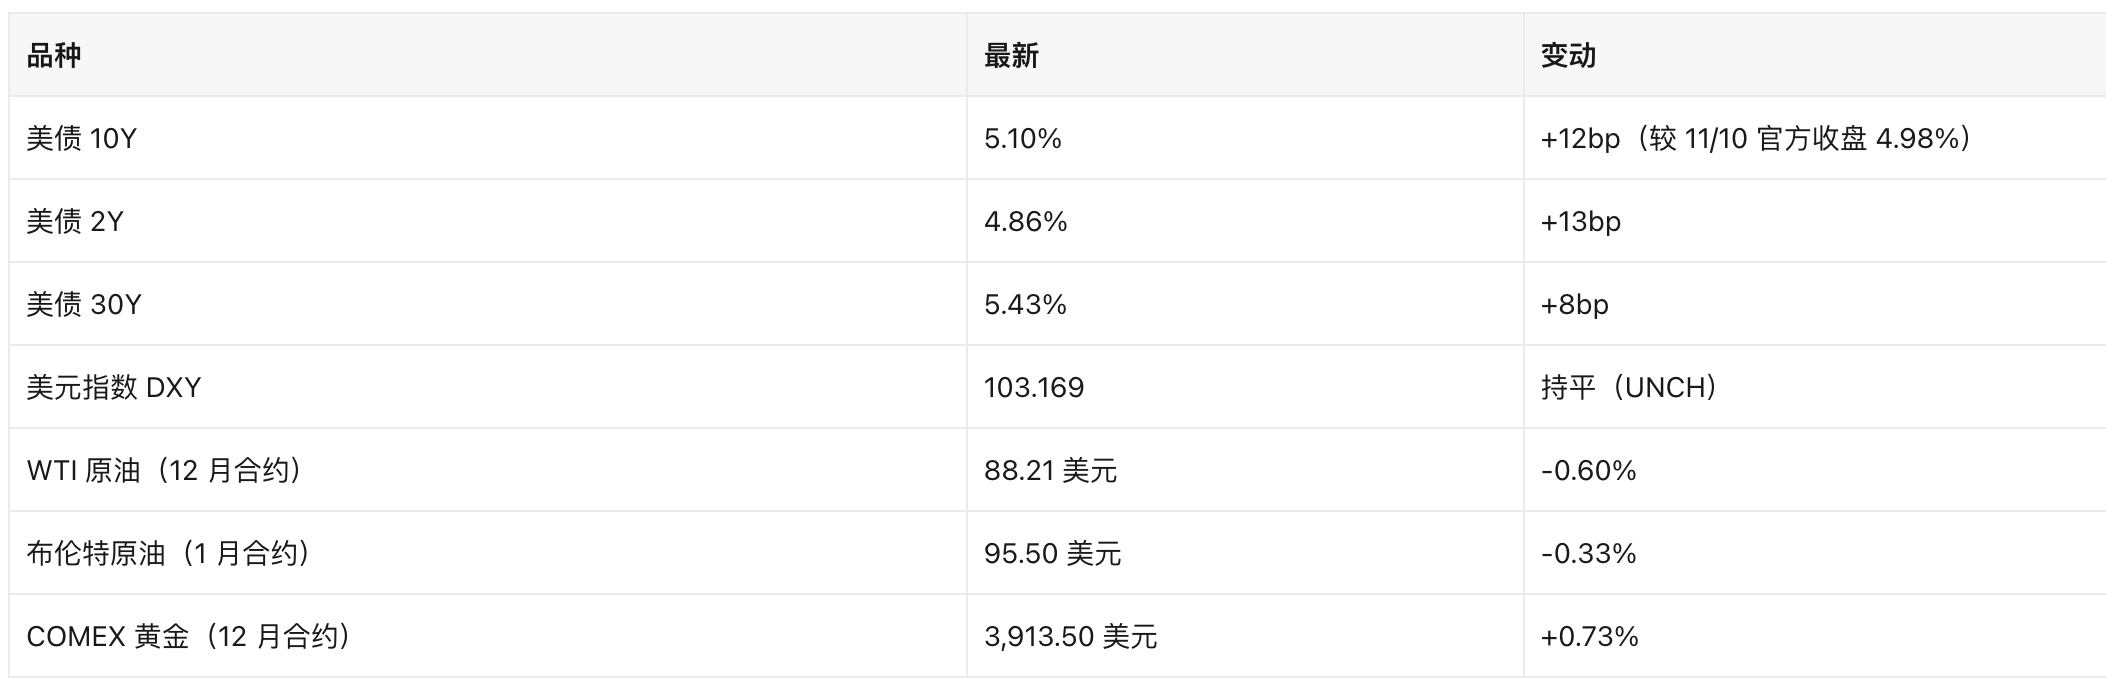
传导逻辑:
CPI 超预期 → 12 月加息概率 87% → 长端拍卖需求疲弱 → 10Y 站上 5.10% → 高估值成长股贴现率抬升(NVDA、ASML -2.43%、TSM -1.90% 承压)。
美元指数当日持平,说明这一轮是"利率驱动"而非"美元驱动";黄金上涨则同时反映实际利率与地缘风险溢价。
三、热点个股与板块
3.1 英伟达(NVDA,166.19 美元,-4.34%):治理冲击而非业绩冲击
官方公告明确"黄仁勋辞任即时生效、Kress 兼任临时 CEO、董事会启动内外部遴选、Q3 财报维持 11 月 17 日盘后"。盘面特征是:开盘 151.005 美元(较前收 173.73 美元低开 13.1%)、盘中最低 148.80 美元、最高 167.14 美元、收 166.19 美元,成交 7.477 亿股。低开高走 + 天量换手说明卖压集中在开盘,随后有资金承接;但收盘仍跌 4.34%,市场尚未给出"治理风险已消化"的定价。
- 需要盯的三件事:临时 CEO 能否稳住大客户订单与 GTC 路线图;董事会遴选周期(Axios 列出 11 位候选人);11 月 17 日财报的电话会由谁主持。
- 风险提示:关于黄仁勋离职原因的调查与人事细节,多家媒体报道存在差异,部分内容未经证实,本简报仅采用公司公告与董事会任命事实。
3.2 AMD(585.30 美元,+5.86%)与博通(AVGO,364.36 美元,+5.54%):替代逻辑交易
竞争对手大涨、龙头下跌,是典型的"份额重估"交易。但需注意 SOX 指数收跌 0.54%、SMH 跌 1.03%——板块整体并未跟涨,说明资金是在板块内部做切换,而不是给 AI 芯片加总仓位。同一交易日 TSM -1.90%、ASML -2.43%,反映供应链环节对"客户战略是否变化"的谨慎。
3.3 AI 新云(Neocloud):Nebius(NBIS,128.64 美元,-16.84%)、CoreWeave(CRWV,56.60 美元,-6.86%)
Nebius 下调 2026 年营收指引(产能交付延迟),同时上调 2026 年资本开支,市场担忧"450 亿美元级 AI 投入 + 融资成本上升"的组合(来源:WSJ、CNBC、Bloomberg)。这条线索比英伟达人事更值得中期跟踪:当融资利率升到 5% 以上,靠债务与增发支撑的算力租赁模型最先被重定价。CRWV 同步下跌 6.86%,验证这是板块性而非个股性问题。
3.4 Cerebras(CBRS,97.75 美元,-3.29%;盘后 115.68 美元,+18.34%):财报 + 微软合作
盘后公布季度营收超预期并宣布与微软的合作,盘后大涨 18.34%(来源:CNBC 11/13)。在英伟达治理动荡的当口,非 GPU 路线拿到大客户背书,对"替代供给"叙事是加分项;但需注意其上市后自高点 386.34 美元已大幅回落,估值弹性极大。
3.5 能源与 AI 电力:XOM +1.84%、CVX +1.44%、XLE +1.51%;CEG +2.79%、VRT +1.52%
霍尔木兹海峡仍未重开,油价维持高位(布伦特 95.50 美元),能源股成为当日少数确定性上涨的方向。同时 AI 电力链(核电 CEG、液冷/电源 VRT)继续获得资金,说明"AI 资本开支"叙事并未因英伟达人事而整体瓦解,只是在产业链上重新分配。
其他重点关注:
微软(MSFT,523.00 美元,+0.36%)盘中出现 365 服务大面积故障,但对股价影响有限;
思科(CSCO,102.01 美元,+1.24%)盘后称本财年 AI 基础设施收入将翻倍,但盘后跌 0.50%;
应用材料(AMAT,380.95 美元,-3.58%)盘后涨 0.69%;Nu Holdings(NU,11.83 美元,-3.98%)盘后反弹 3.14%。
四、加密相关美股(Crypto-Equity)
4.1 DAT 公司:MSCI 剔除落地,Strategy 折价加深
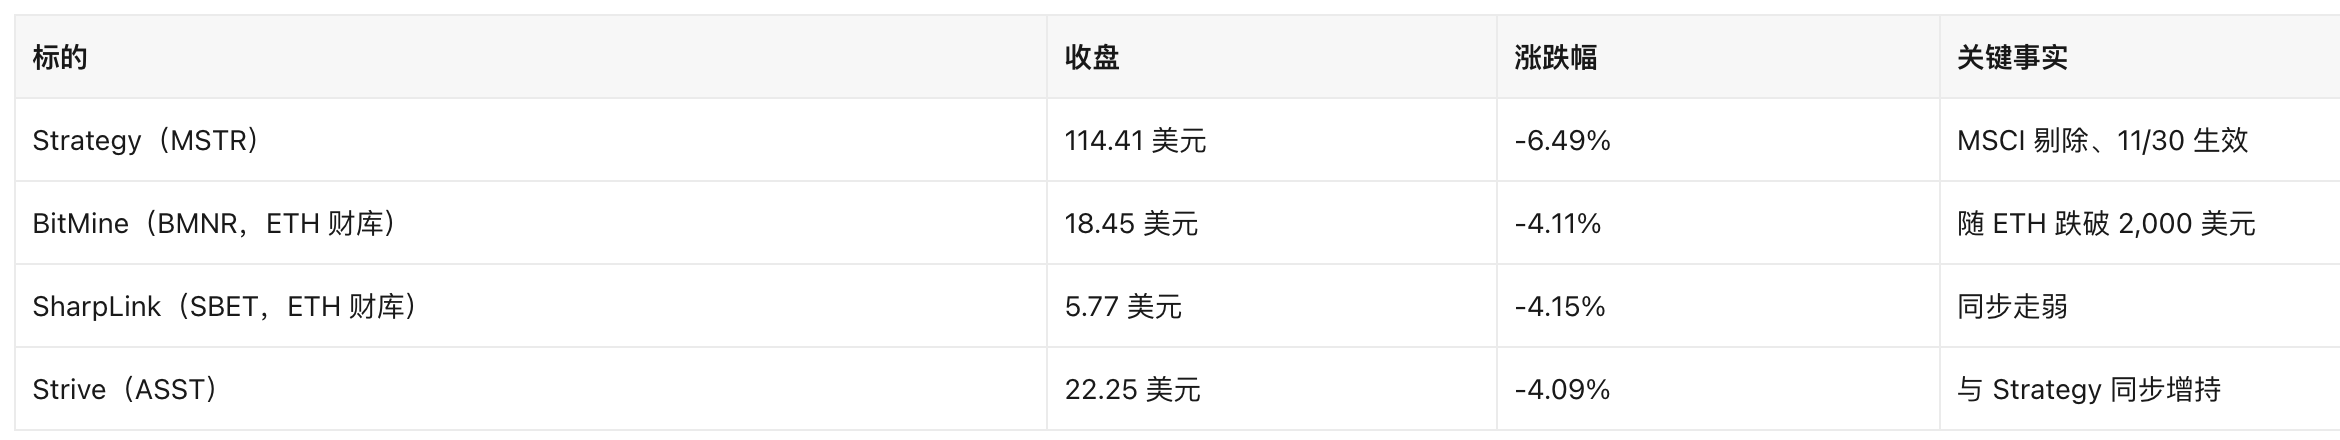
MSCI 事件细节:MSCI 依据新实施的"非经营性公司"规则,将 Strategy 从 MSCI 全球可投资市场指数体系中剔除,生效日 11 月 30 日;据报道本轮共涉及 25 只标的(来源:Reuters、WSJ、investingLive)。摩根大通测算被动资金可能被迫卖出 28 亿美元 MSTR(来源:24/7 Wall St. 引述 JPMorgan,属卖方测算,非官方数据)。市场同时关注纳斯达克 100 是否会跟进(IBD 提出此问题,尚未发生)。
持仓与估值口径:
- Strategy 持有 850,364 枚 BTC;最近一次增持为 11 月 9 日买入 1,036 枚、耗资 8,190 万美元,折算买入均价 79,054 美元/枚(8,190 万 ÷ 1,036,与披露金额自洽)。
- 按 Kraken 最新价 70,174 美元计算,持仓市值 596.7 亿美元(850,364 × 70,174)。
- 按 Nasdaq 披露市值 483.2 亿美元(对应前收 122.35 美元)折算股本 3.949 亿股,据此按 11/12 收盘价 114.41 美元计算,普通股市值 451.9 亿美元,低于持仓市值,简单口径(普通股市值 ÷ 持仓市值)= 0.76,即已处于折价区间(该口径未计入债务与优先股,不等同于标准 mNAV)。
- 11 月 9 日增持后,多家媒体指出 Strategy 持仓均价已被跌破(来源:Bitcoin Magazine 11/9)。含义:过去"溢价发股→买币→推高每股含币量"的飞轮,在折价状态下反向运转,增发买币会稀释股东,这也是 MSCI 规则调整的深层背景。
4.2 新进入者与转型:本日无新增
截至本次检索(覆盖 11/11–11/12 海外主流信源),未见当日首次宣布购买 BTC/ETH 作为储备资产、或宣布重组/更名转型为加密 DAT 的美股公司。"加密美股观察名单"本日维持不变,无新增标的。
反向动态值得记录:DAT 模式的收缩仍在继续——CoinDesk 7 月报道多家比特币财库公司已开始减持,本轮 BTC 从 74,000 美元回落至 70,174 美元的过程中,折价 DAT 缺乏增发动能。
4.3 泛加密美股

现货 ETF 资金流:美国现货比特币 ETF 已连续五个交易日净流出,累计 14.4 亿美元;其中贝莱德 IBIT 连续 9 个交易日净流出、累计 20 亿美元(来源:Decrypt 11/12、CoinDesk 11/12、Bitcoin Magazine 11/12,数据截至 11/11)。价格端:IBIT 40.36 美元、-4.45%,FBTC 62.03 美元、-4.39%。
支付与代币化:DTCC 宣布将于 2027 年下半年把代币化证券引入 Solana;Visa 将 Western Union 的 USDPT 稳定币纳入结算网络(Anchorage 合作);Securitize 与 Ethena 的 1 亿美元贝莱德 BUIDL 流动性工具上线。这些是"传统金融基础设施接链"的渐进式进展,短期不改变股价方向,但决定中期叙事。
4.4 监管与规则驱动
- 人事:特朗普提名 4 名 SEC 与 CFTC 委员人选,包含民主党人,为约一年来首次(来源:Bloomberg 11/12、CoinDesk 11/12)。委员会满员有助于推进加密市场结构立法与规则制定。
- 执法:美国司法部就 Binance 被盗案寻求没收 12 亿美元,并披露打击朝鲜相关 deepfake 计划(来源:CoinDesk、The Block 11/12)。
- 州级:纽约州金融服务局(NYDFS)发布加密公司广告新标准;路易斯安那州起诉 Kalshi、Robinhood 等预测市场平台。
- 指数规则(本日最重要):MSCI 的"非经营性公司"规则是继会计准则之后的第二次制度性收紧——上一次是公允价值会计让企业买币变得"可计量",这一次是指数规则让"靠溢价融资买币"的商业模式失去被动资金支撑。
4.5 当日股币联动信号
- MSTR 跌 6.49%,跌幅大于 BTC 的 5.60%(24 小时),股比币跌得更多,说明 MSCI 事件被单独定价。
- COIN -4.11%、HOOD -3.82%,跌幅小于 BTC,交易平台股未出现恐慌性折价。
- CIFR 逆势 +0.56%,是当日唯一上涨的加密相关标的,反映"挖矿→AI 数据中心"转型正在改变其定价锚。
五、加密大盘背景(简明)
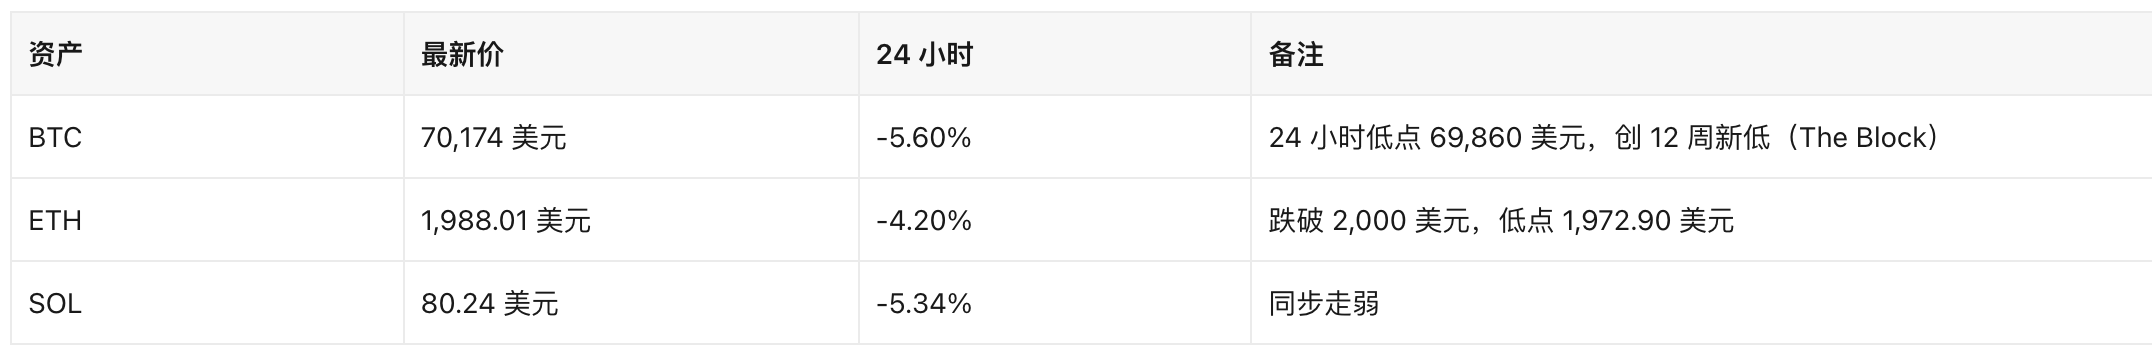
(价格来源:Kraken,截至北京时间 11/13 11:05;24 小时变动按小时线回溯同一时点计算。)
驱动:①英伟达治理冲击引发风险资产同步去杠杆;②现货 ETF 连续 5 日净流出 14.4 亿美元,被动买盘缺席;③12 月加息概率 87%,实际利率上行压制无现金流资产;④MSCI 剔除 Strategy 削弱"DAT 溢价买盘"这一结构性需求。四条线索指向同一结论:当前加密市场缺少边际买盘,而边际卖压来源清晰。
新闻层面:CoinDesk 指出比特币走弱已抹去 9 月的看涨技术信号;The Block 称此为 12 周低点。
六、地缘政治影响
6.1 霍尔木兹海峡仍关闭,油价高位固化
- 伊朗否认与美国接触,并表示在诉求得到满足前霍尔木兹海峡将持续关闭(Al Jazeera 11/11)。
- 沙特能源设施遭袭,11 月 11 日国际油价单日结算上涨 3 美元(Reuters 11/12)。
- 特朗普 11 月 12 日表示"我们不需要与伊朗达成协议",油价随之反弹(WSJ 11/12);CNBC 11/13 指出油价仍可能录得连续第二周下跌,因市场预期美国维持"封锁但不升级"的状态。
传导路径:
海峡封锁 → 布伦特 95.50 美元、WTI 88.21 美元,两者价差 7.29 美元(反映海运与地区溢价)→ 能源股(XLE +1.51%)成为避险方向 → 同时推高通胀预期 → 强化美联储加息立场 → 压制长久期成长股与加密资产。
这是当前"美股跌、能源涨、黄金涨、比特币跌"这一组合的最合理解释。
不确定性:
若封锁长期化,通胀二次上行将迫使美联储更快加息;若出现谈判突破,油价与通胀预期同步回落,反而利好成长股与加密资产。方向取决于政治而非基本面,属于典型的二元风险。
6.2 其他线索
- 贸易:中国货物贸易顺差连续第二年超过 1 万亿美元,外部再平衡压力上升,关税风险未消除。
- 欧洲:英国三季度 GDP 环比 +0.7%,AI 相关投资贡献增量;英国央行 11 月已加息,并预警通胀将接近 5%。
- 国内政治:中期选举结果已定,但民调显示选民对经济与生活成本的不满上升,政策不确定性仍高。
- 加密地缘:朝鲜相关黑客与 deepfake 计划被美方点名,监管对交易所的合规审查将继续收紧。
七、今日关注点(未来 24 小时)
数据与央行(北京时间)
- 21:30 美国 10 月 PPI:市场预期环比 +0.4%、同比 6.6%(前值 6.3%),核心同比 5.0%。有机构预期这将是 2022 年以来最大同比涨幅。这是 CPI 之后对"加息是否必要"的第二次验证,是今天最重要的单一事件。
- 22:10 Collins、22:40 Logan、23:50 Bowman、次日 01:00 Daly、次日 08:00 Jefferson 相继发言,任何"支持 12 月加息"的措辞都会强化当前定价。
- 次日 02:00 贝克休斯钻井数(前值 463 台)。
财报与公司事件
- 11 月 17 日盘后:英伟达 Q3 FY2027 财报(官方已确认),电话会由临时 CEO Kress 主持,是治理冲击后的第一次正式沟通。
- 11 月 17 日盘前:家得宝(HD);11 月 18 日盘前:塔吉特(TGT)、劳氏(LOW);11 月 19 日盘前:沃尔玛(WMT)——美国消费韧性的三条交叉验证。
- 11 月 16 日:纽约联储制造业指数、美联储主席 Warsh 讲话。
加密美股日历
- 11 月 30 日 MSCI 生效日:被动资金调仓窗口开启,MSTR 可能持续承压至月底;需跟踪成交量与折价变化。
- 今日稍晚公布 11 月 12 日现货 BTC ETF 资金流数据,若为连续第 6 日净流出,将进一步确认被动买盘缺席。
- 关注是否有 DAT 公司因折价停止增发、或宣布回购/减持——这是"飞轮反转"的关键确认信号。
风险清单
- PPI 超预期 → 12 月加息概率从 87% 上行 → 长端利率突破前高,成长股与加密资产二次杀估值。
- 英伟达遴选过程出现负面治理消息 → NVDA 再度测试 148.80 美元低位,拖累整个 AI 板块。
- 霍尔木兹局势升级(袭击扩大至航运) → 油价跳升,通胀预期失控。
- MSCI 调仓引发 MSTR 流动性冲击 → 若被迫抛售传导至 BTC 现货,可能触发新一轮止损。
数据与来源
- 指数、个股、ETF、期货、收益率、DXY:Msx 行情
- 美债收益率:美国财政部每日收益率曲线
- 加密价格:Msx 行情
- 市值与财报日历:Nasdaq
以上为信息整理与分析,不构成投资建议。