美股日报|苹果市值破5万亿美元,微软、亚马逊大涨超6%,油价暴跌8.5%(11月5日)


- 核心观点:民主党"蓝色浪潮"横扫国会消除政策尾部风险,叠加伊朗战争可能收尾导致油价崩跌,市场交易"立法可预期性"而非政策方向;但AI/数据中心链条因地方政治阻力逆势杀跌,加密资产在监管逆风与63亿美元被盗中反弹。
- 关键要素:
- 道指单日涨1,569.40点(+3.03%)创一年新高,VIX跌20.26%至16.61;布伦特原油跌8.46%至94.83美元/桶,为本轮通胀预期回落主因。
- 得州州长由反数据中心候选人拿下,全美29个社区公投限制数据中心,费城半导体指数跌3.13%、CoreWeave跌9.90%,矿企算力股普遍两位数下跌。
- 苹果市值首破5万亿美元(5.08万亿)超越英伟达(4.82万亿),微软涨6.68%创历史新高,呈现"买软件现金流、卖硬件资本开支"风格分化。
- 比特币重回80,518美元(+3.98%),但Binance确认朝鲜黑客盗走63亿美元;《Clarity Act》通过概率大降,行业PAC Fairshake多州失利。
- MSTR持有849,327枚BTC,市值/持币比降至0.88倍(计入67.15亿美元债务后0.98倍),从"溢价买币"转为"折价交易",飞轮前提弱化。
- 美国现货比特币ETF连续三日净流出11.6亿美元,本轮反弹边际买盘来自企业财库与空头回补,非ETF资金。
- 全球同步收紧:欧元区通胀4%创三年新高、ECB 12月加息近乎确定,日本央行释放加息信号,澳洲联储已加息至18年高位。
一、头条
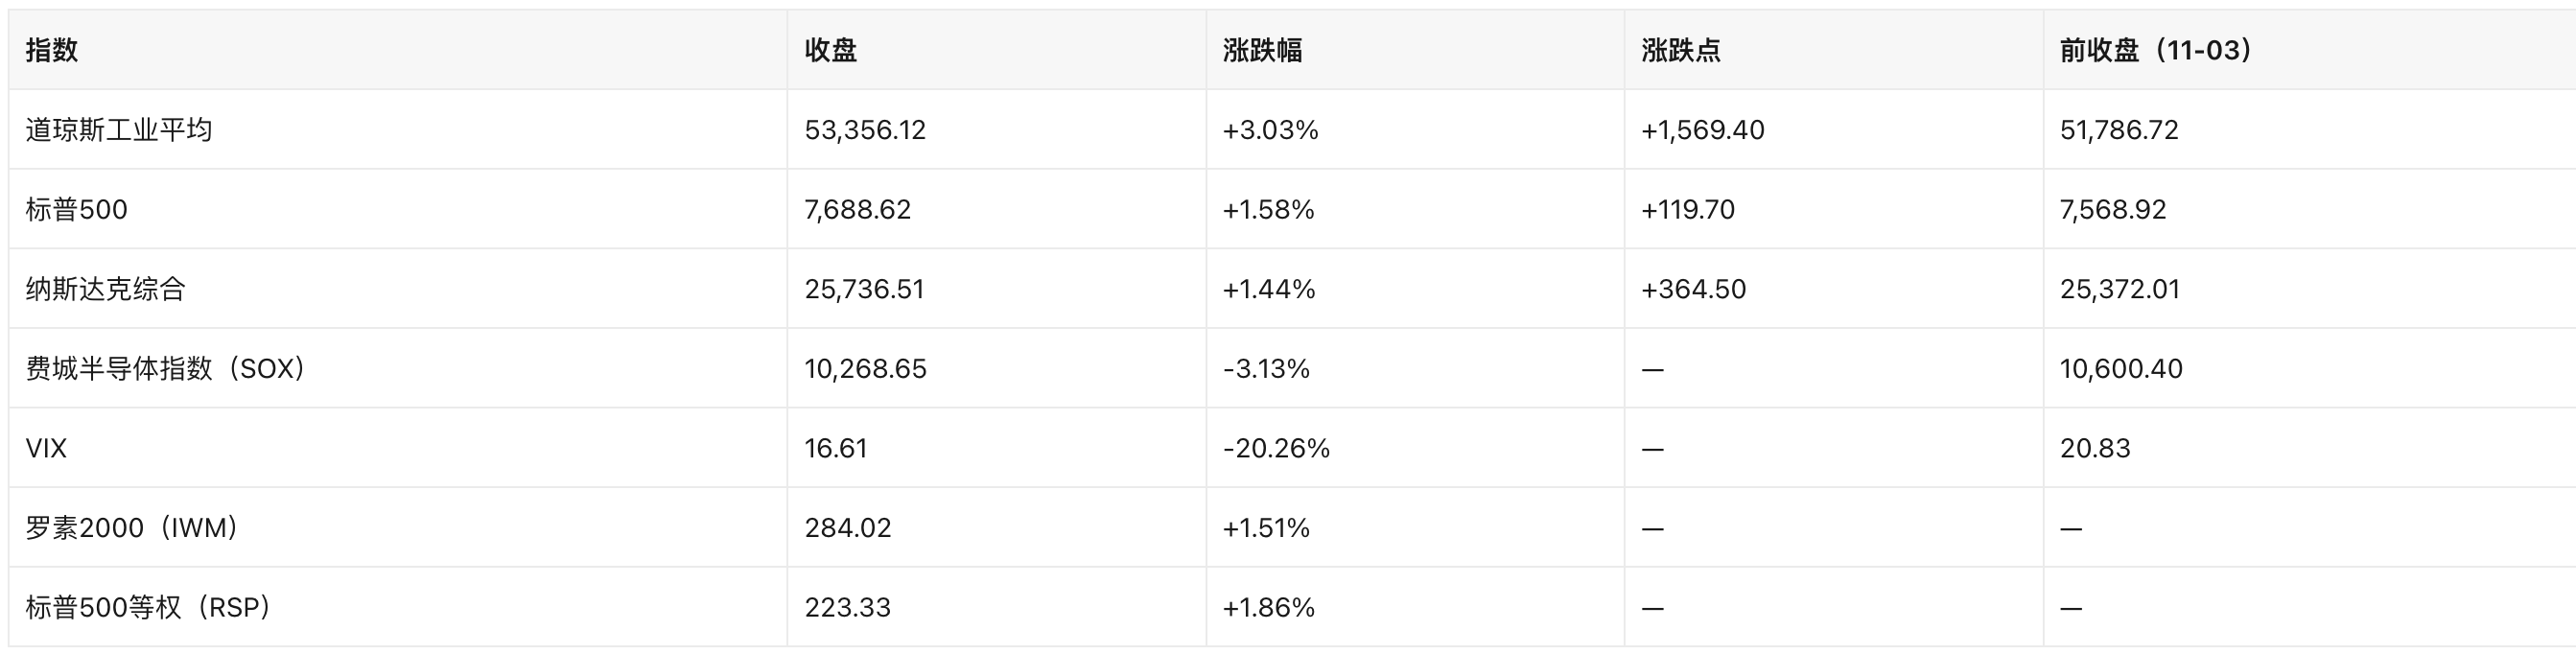
- 民主党"蓝色浪潮"横扫国会,政治不确定性溢价一次性出清。 民主党翻转 7 个参议院席位、近 30 个众议院选区、5 个州长职位(CNBC);道指单日上涨 1,569.40 点(+3.03%),创一年新高,VIX 从 20.83 跌至 16.61(-20.26%)。市场交易的是"立法可预期性",而非政策方向本身。
- 油价因"伊朗战争可能收尾"的押注而崩跌。 副总统 JD Vance 公开称共和党惨败的"真正原因"是伊朗战争,布伦特原油跌 8.46%至 94.83 美元/桶、WTI 跌 8.13%至 88.27 美元/桶,盘中一度创 9 月 4 日以来最低。这是本轮通胀预期回落的最直接来源,也是长端收益率下行的主因。
- AI/数据中心链条逆势杀跌,是当日科技内部唯一系统性输家。 得克萨斯州州长由民主党人 Hinojosa 拿下(竞选主打反对"数据中心疯狂"),叠加全美至少 29 个社区公投支持限制数据中心(Decrypt),费城半导体指数跌 3.13%、美光跌 7.00%、CoreWeave 跌 9.90%,比特币矿企/算力股跌幅普遍达两位数。
- 苹果市值首破 5 万亿美元,与英伟达完成"王座交换"。 苹果收涨 5.31%至 349.51 美元,收盘市值 5.08 万亿美元,超过英伟达的 4.82 万亿美元(FourWeekMBA);微软涨 6.68%创历史新高、亚马逊涨 6.12%,两者合计增加 4,240 亿美元市值。
- 加密资产在"监管逆风+63 亿美元被盗"中反弹。 比特币重回 8 万美元(80,518 美元,24 小时+3.98%),但 Binance 确认朝鲜黑客通过假面试渗透、盗走 63 亿美元资产,行业最大政治行动委员会 Fairshake 在多州失利,Clarity Act 前景转暗。
二、美股大盘与宏观
2.1 三大指数与波动率(2026-11-04 收盘,EST)
核心驱动(按权重排序):
- 选举结果本身:分裂政府预期落地,消除了加税/监管极端情形的尾部风险,压制波动率、抬升风险偏好。道指涨幅远超纳指,是典型的"低波动+周期权重"行情。
- 油价崩跌:能源板块(XLE -4.74%)成为最大拖累项,但其对运输、消费、通胀预期的正向传导压过了能源股权重影响。
- AI 资本开支叙事的裂缝:半导体(SOX -3.13%)、电力设备与数据中心运营商下跌,与大型软件/云厂商上涨形成鲜明分化——市场在"AI 需求仍在"与"AI 基建的电力/许可瓶颈"之间重新定价。
2.2 当日美国宏观数据(11 月 4 日发布)
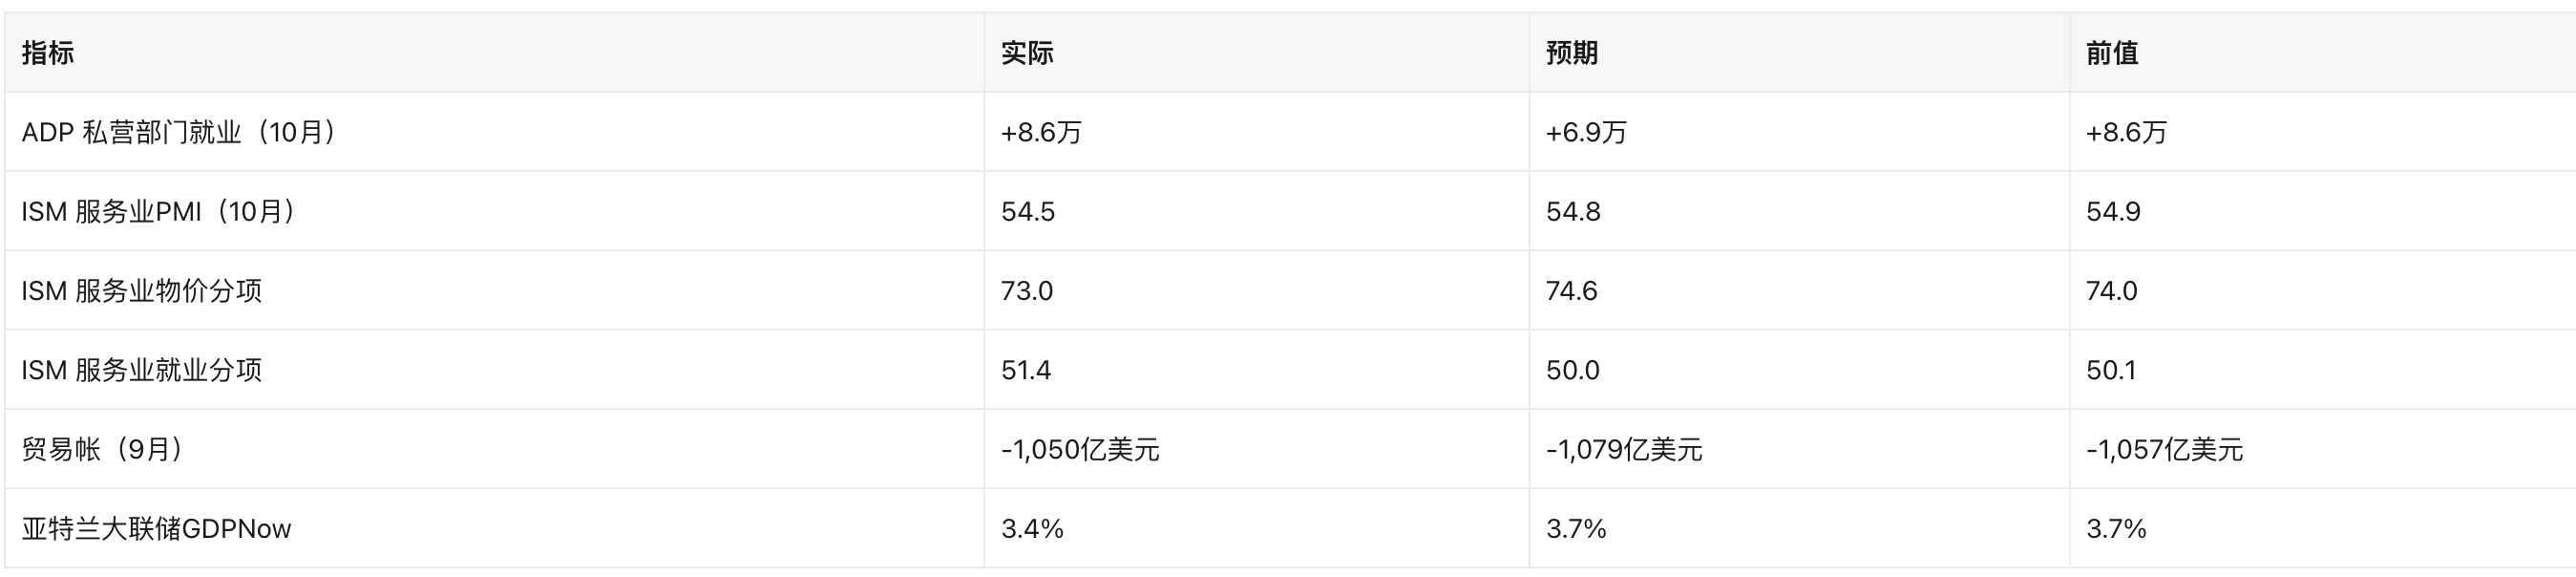
解读:就业端韧性(ADP 超预期、服务业就业分项回到 50 上方)与价格端粘性(物价分项 73.0 仍处高位)并存;服务业景气度小幅回落但仍在扩张区间。数据本身偏向"不急于降息",但当日被油价与选举叙事完全覆盖。
2.3 美联储与利率
- 政策状态:美联储在 10 月底的议息会议上按兵不动,而通胀已升至三年高位。当前市场定价的方向是加息而非降息:前圣路易斯联储主席 Bullard 公开押注 12 月加息;MarketWatch 11 月 4 日以"美联储会不会在再加两次后收手"为标题讨论路径。
- 当日出现反向交易:受油价暴跌与 AI 股回落影响,部分短端利率(STIR)交易员开始押注美联储 12 月"眨眼"。即:加息预期仍在,但边际上被油价削弱。
- 全球同步收紧:欧元区 10 月通胀升至 4%(三年新高),ECB 12 月加息"近乎确定"(Reuters/CNBC);日本央行释放 12 月加息信号;澳洲联储已加息至 18 年高位。这不是美国独有的问题,美元资产的相对吸引力因此并未崩塌。
2.4 美债、美元与商品(2026-11-04)
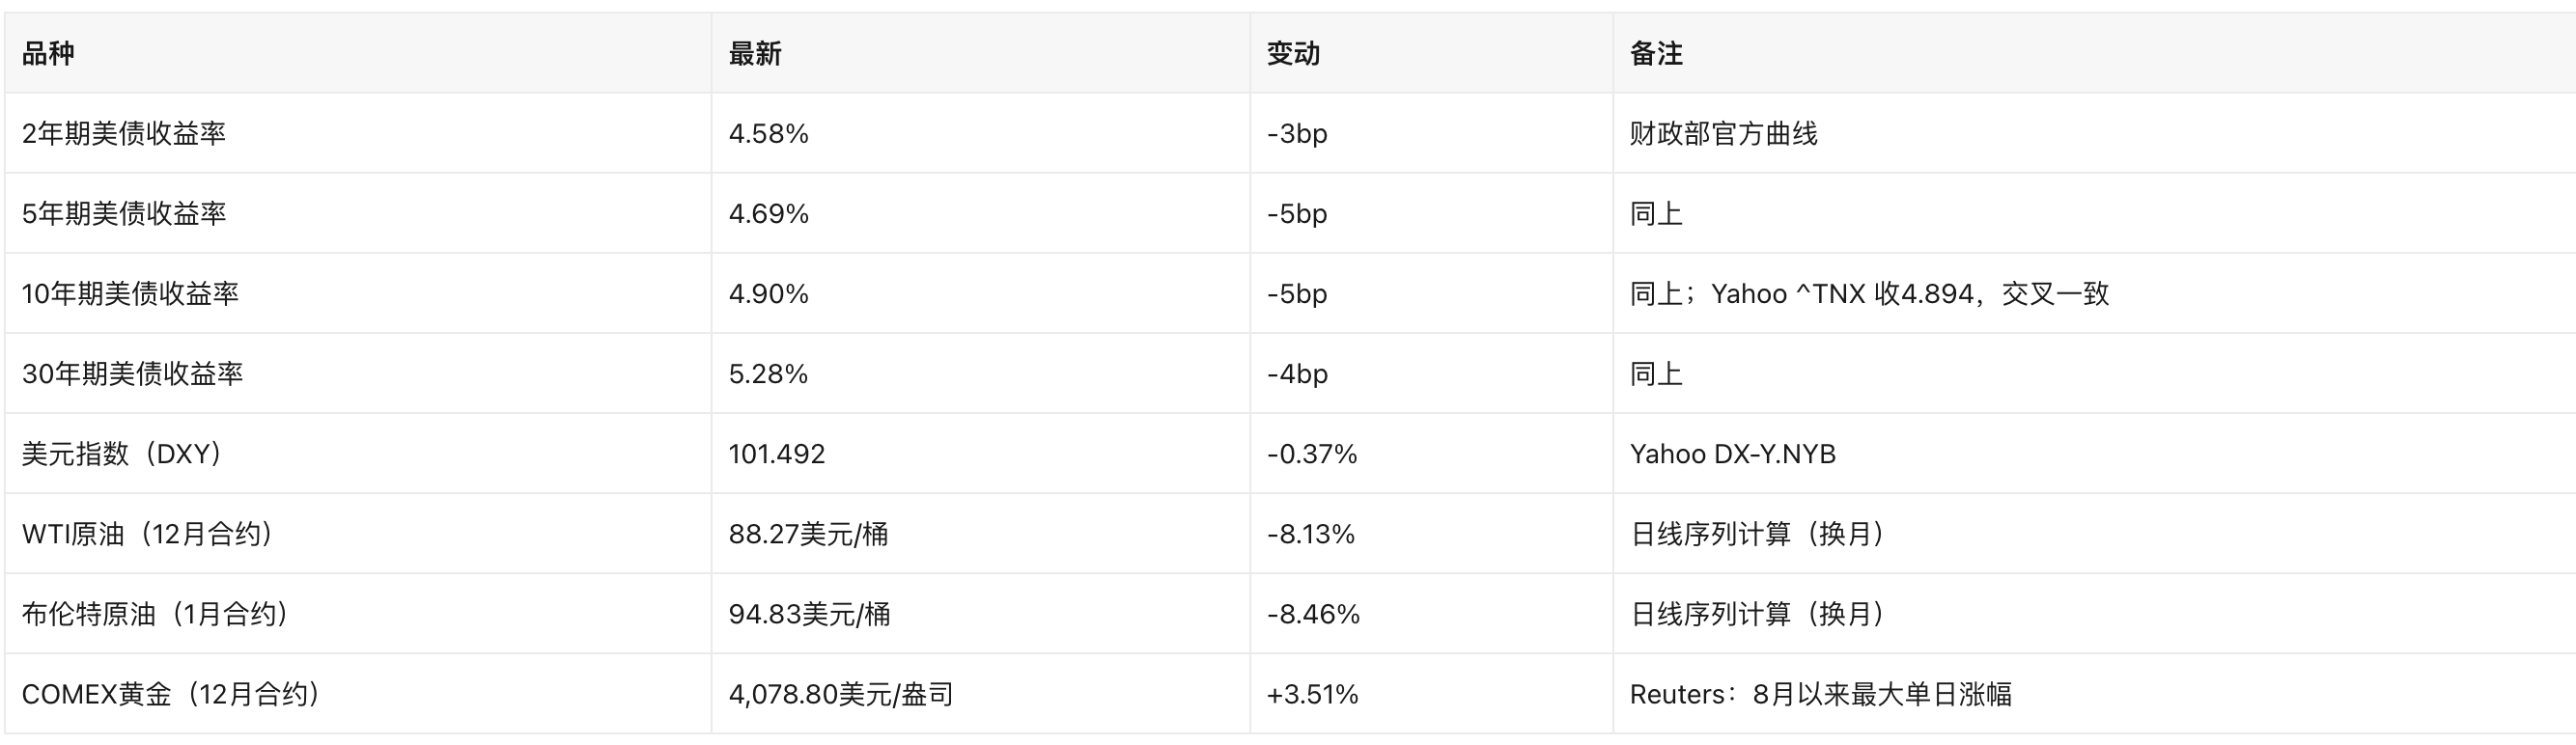
收益率曲线形态:10Y-2Y 利差 32bp,30Y-10Y 利差 38bp。长端仍在 5%上方运行,说明"油价下跌带来的通胀缓解"只压低了边际定价,并未改变财政供给压力的中期逻辑(JPMorgan 的 Michele 公开呼吁财政部取消 20 年期国债发行)。
三、热点个股与板块
3.1 大型科技:选举确定性溢价的集中承接方
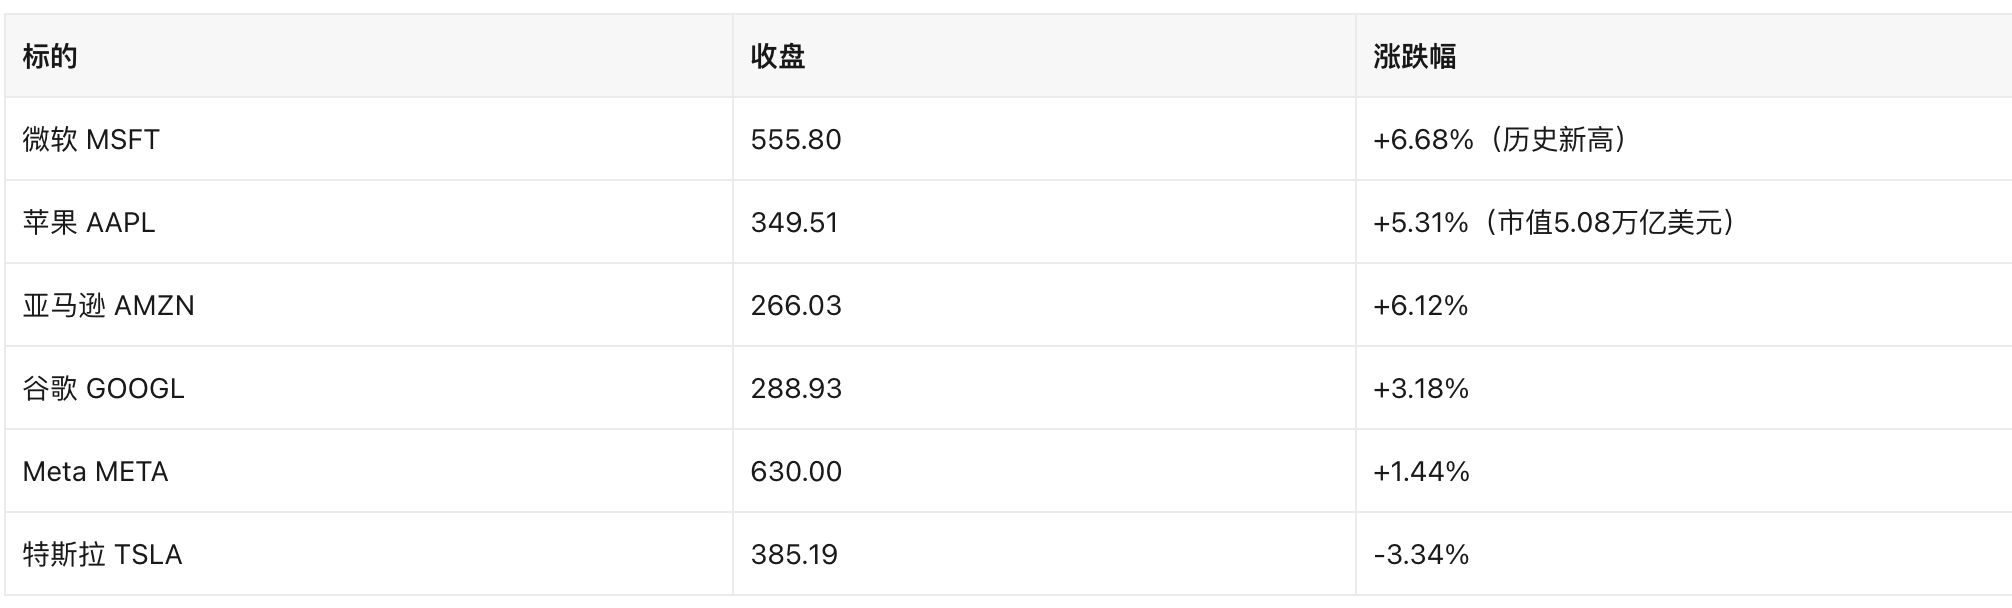
- 微软:单日涨幅为近年罕见,创历史新高。CNBC 将其归因于"选举结果消除投资者不确定性",同时市场对超大规模厂商 AI 资本开支的融资安排(Meta 债务融资进展)担忧缓和。
- 苹果:市值首次收于 5 万亿美元上方,超越英伟达成为全球市值第一。驱动来自"避险属性+服务业务现金流"的防御性配置需求——在 AI 资本开支焦虑下,苹果被视为"不烧钱的科技巨头"。
- 特斯拉:与整体科技反弹背离,跌 3.34%,是当日大型科技中唯一的显著输家。
- 分化含义:买软件/现金流、卖硬件/资本开支,是当日最清晰的风格信号。
3.2 半导体与 AI 基础设施:当日最大输家
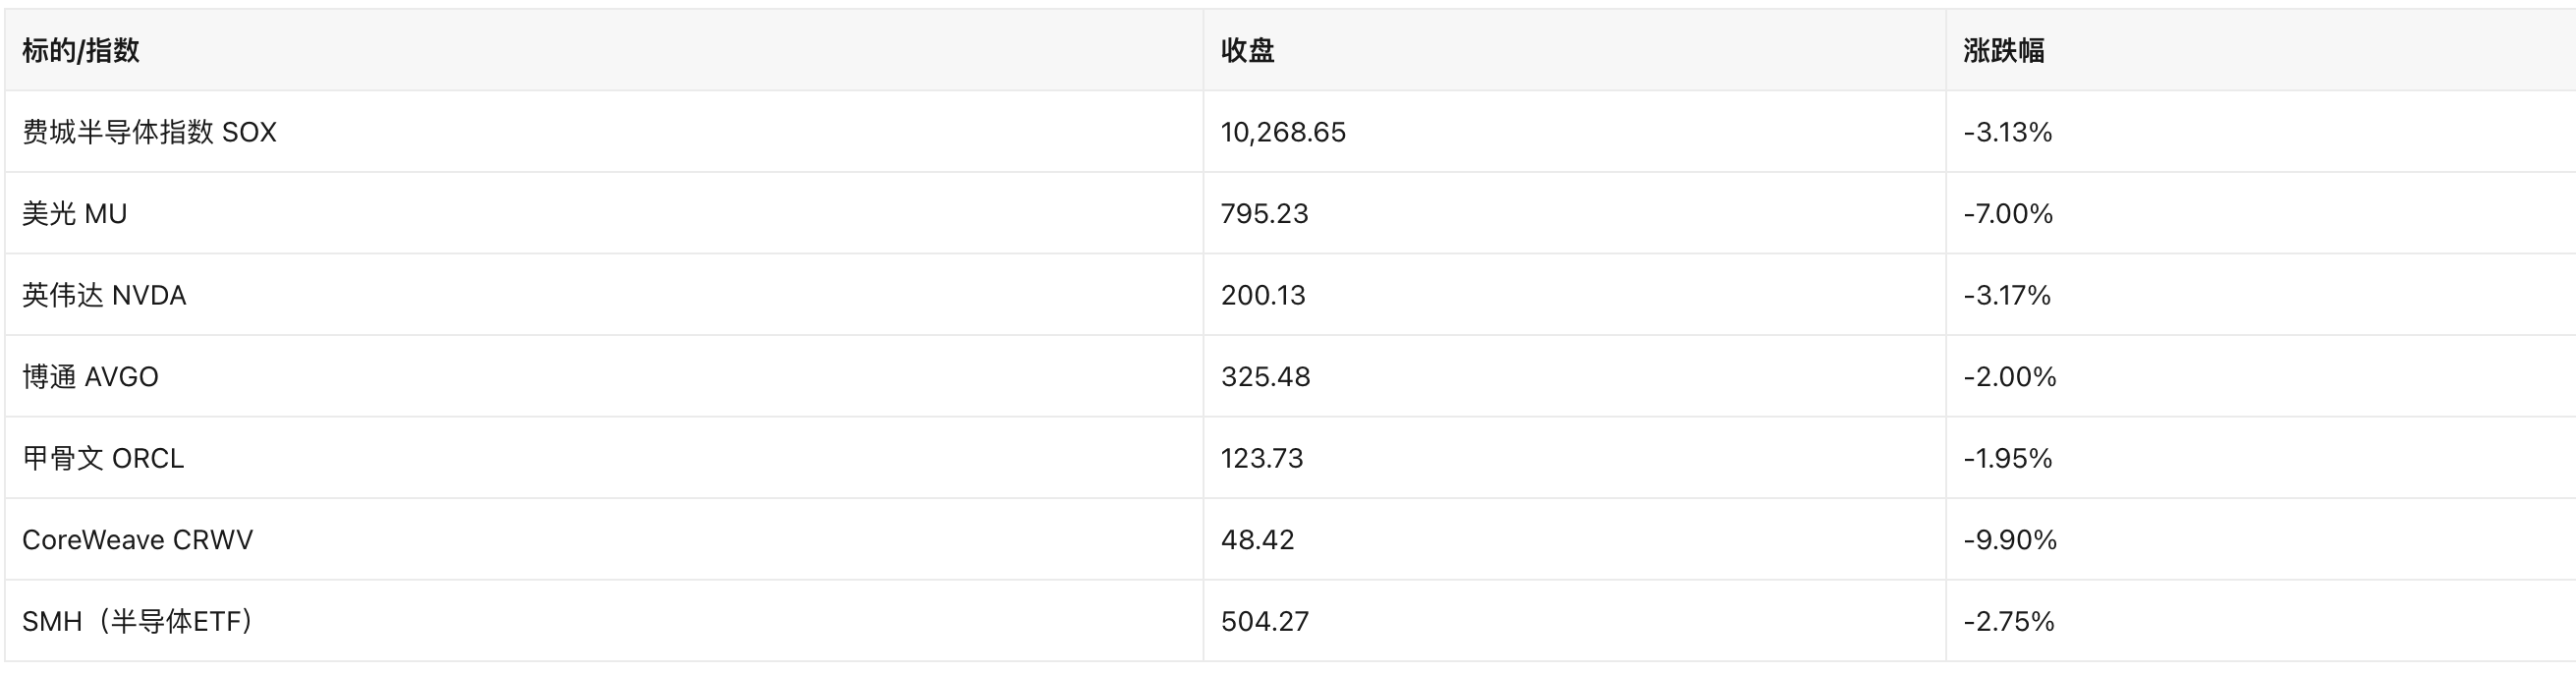
传导逻辑:得州州长选举 + 29 个社区公投限制数据中心 → 电力接入与建设许可的不确定性上升 → 市场下修 2027-2028 年机架/电力交付节奏 → 先杀"卖铲子"的算力租赁与存储,再传导至 GPU 与设备。
不确定性:已获批准的项目反而可能因供给收紧而受益(CoinDesk 引述分析师观点),这也是当日部分矿企/数据中心股走势分化的原因。
3.3 能源:油价的直接受害者
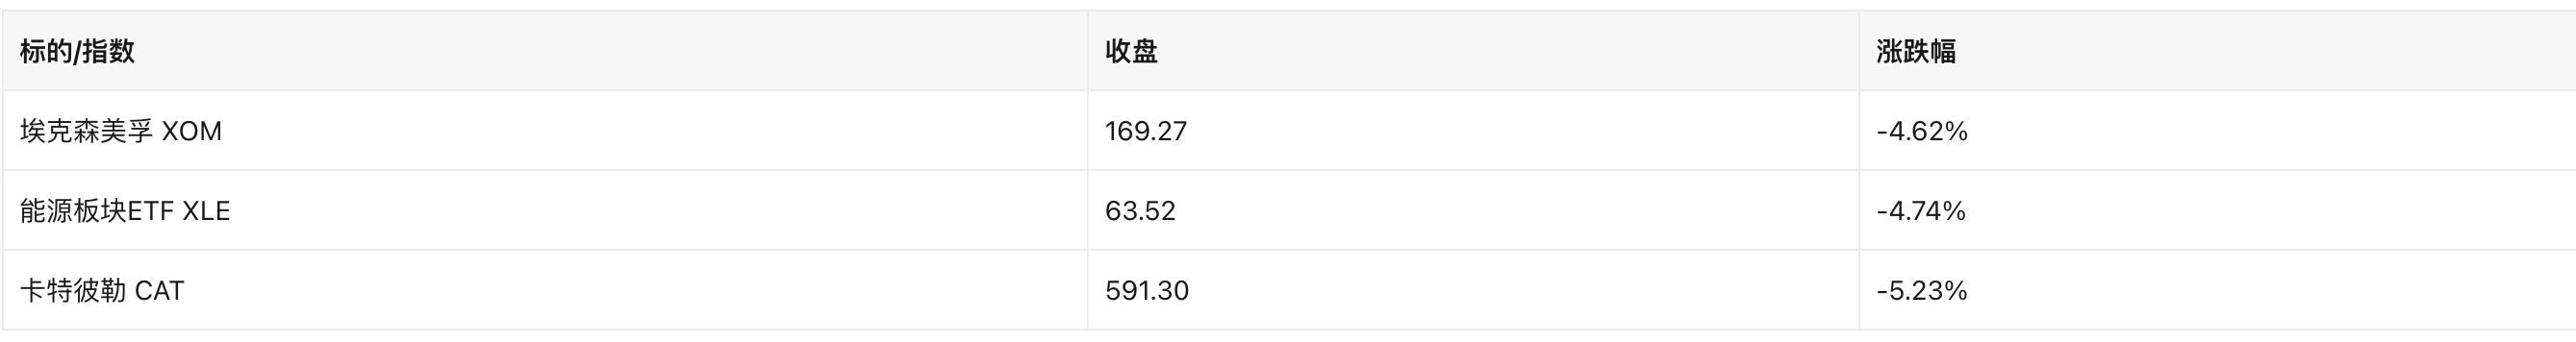
能源股随油价同步下挫;卡特彼勒的下跌被市场解读为"发电/备电设备的数据中心订单预期"受挫(属市场归因,非公司披露)。
3.4 金融、消费与清洁能源:选举交易的受益侧
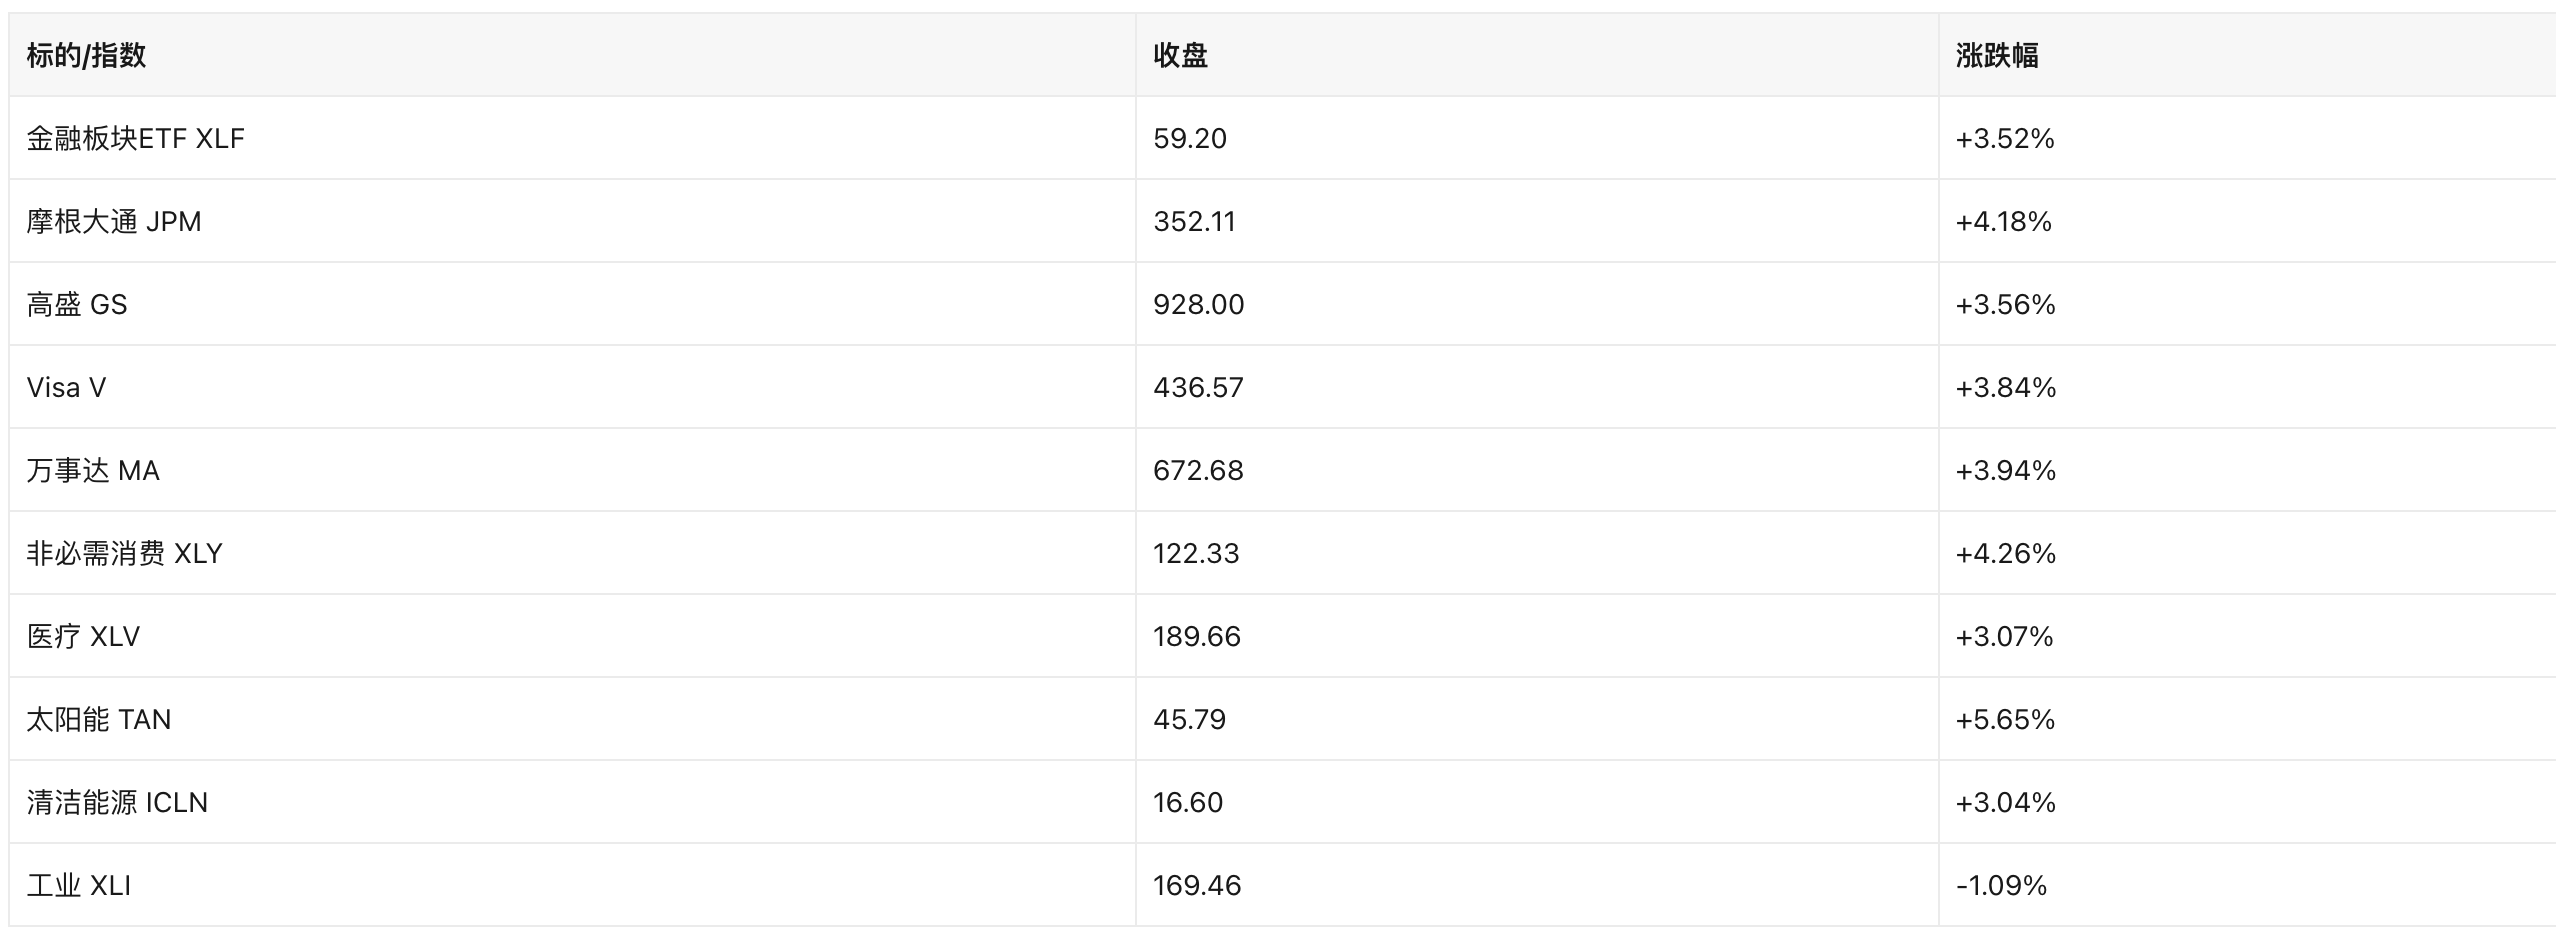
清洁能源是"民主党掌控国会→补贴政策风险下降"的直接受益者;金融与支付则同时受益于收益率回落与消费韧性预期。工业板块逆势下跌,反映数据中心建设相关资本品需求的担忧压过了传统基建预期。
四、加密相关美股
4.1 DAT 龙头:Strategy(MSTR)
持仓与成本(SEC 10-Q,2026-11-02 提交)
- 截至 2026 年 10 月 25 日 持有 848,517 枚 BTC,按 Coinbase 当日 16:00 ET 报价 80,456 美元计,市值 682.7 亿美元;9 月 30 日为 847,666 枚,2025 年末为 672,500 枚。
- 11 月 2 日披露:10 月 26 日-11 月 1 日增持 811 枚 BTC,耗资 6,550 万美元,均价 80,846 美元。增持后持仓 849,327 枚。
- 没有新的可转债发行公告;同期执行 2.082 亿美元 STRC 优先股回购(累计 2.082 亿美元),并将 STRC 股息率上调至 11.5%。优先股收益率抬升通常意味着融资成本上升,属"资金端压力"信号。
Q3 财务(10-Q)
- 总收入 1.254 亿美元(去年同期 1.287 亿美元),软件业务基本盘继续小幅收缩。
- 净利润 195.33 亿美元(去年同期 27.85 亿美元)——主要由 BTC 公允价值上升及递延所得税估值备抵释放驱动,属会计准则(ASU 2023-08 公允价值计量)下的账面利润,非经营性现金流。
- 长期债务净额 67.15 亿美元(2025 年末 81.90 亿美元),2029 年可转债已从 29.8 亿美元降至 14.9 亿美元。
估值口径(自算,输入均可溯源)
- 按 10 月 25 日总股本 4.2235 亿股(4.02714 亿 A 类 + 0.19640 亿 B 类)× 11 月 4 日收盘 142.54 美元 = 市值 602.0 亿美元。
- 持仓市值 = 849,327 枚 × 80,518 美元 = 683.9 亿美元。
- 市值/持币市值 = 0.88 倍(简单口径,未扣除 67.15 亿美元长期债务与优先股;计入 67.15 亿美元长期债务后为 0.98 倍)。这意味着 MSTR 已从"溢价买币"转为"折价交易",其融资—购币飞轮的溢价前提明显弱化。
股价:+5.10% 至 142.54 美元,但仍显著低于 52 周高点;此前 11 月 2 日曾创 8 个月新低。另据 Yahoo Finance 报道,公司 CFO 离任,市场关注融资团队的连续性。
4.2 其他 DAT 与增持方
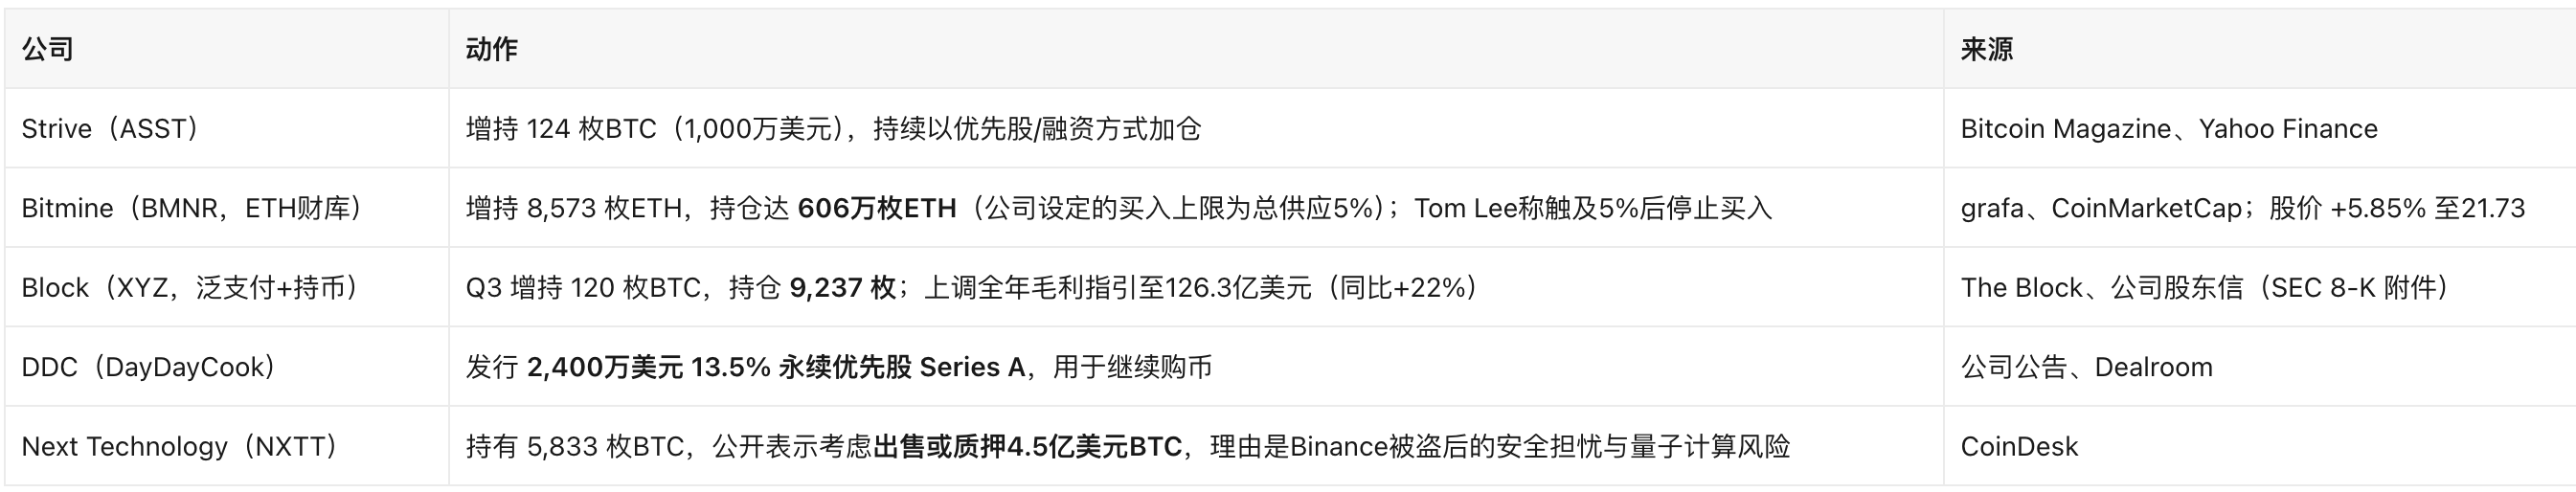
加密美股观察名单
- 本期无新增"首次宣布购币/转型 DAT"的美股公司。
- 新增风险观察:NXTT——首家因"托管安全 + 量子风险"公开讨论减持的 DAT,若成交将成为本轮"财库公司从买入转为卖出"的标志性案例。
- Hut 8(HUT)已出售 3,102 枚 BTC 用于回购 2.5 亿美元股票(24/7 Wall St),股价单日 -23.23% 至 48.94 美元——市场对"卖币回购"给出的定价是负面的。
4.3 泛加密美股:交易所、稳定币与 ETF
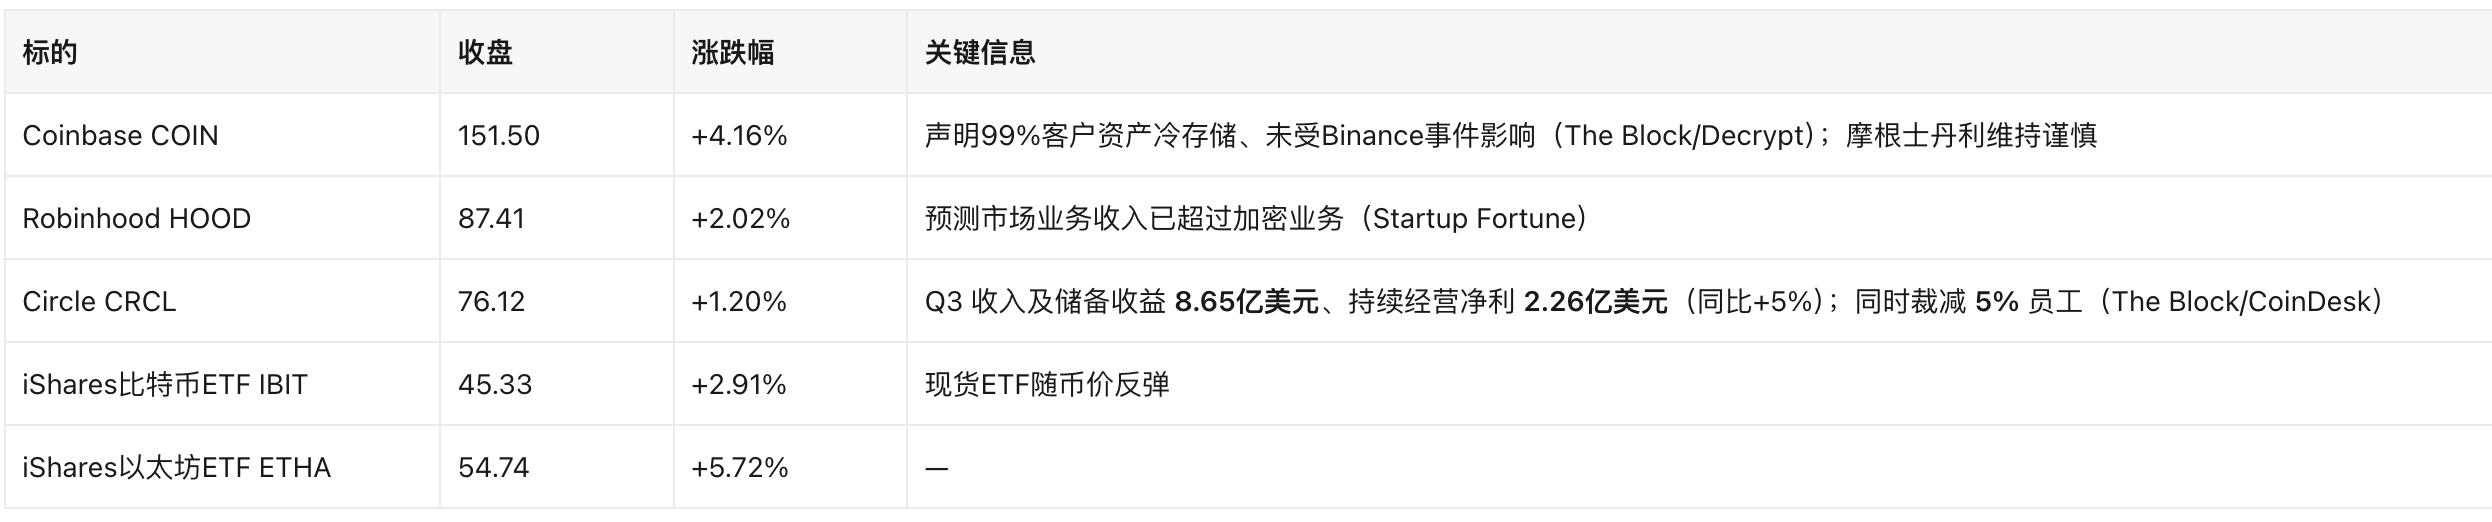
ETF 资金流(截至 11 月 3 日,11 月 4 日数据尚未发布)
- 美国现货比特币 ETF 11 月 3 日净流出 1.156 亿美元,为连续第三个交易日流出;三日累计净流出 11.6 亿美元(HedgeCo、AMBCrypto)。
- IBIT 单日净流出 4.053 亿美元,为 6 月以来最大单日流出(Coinpaper 11 月 3 日报道,对应 11 月 2 日数据;24-7 Wall St 亦引述同一数字)。
- 结构含义:ETF 在卖、Saylor 在买——本轮反弹的边际买盘来自企业财库与空头回补(3.8 亿美元空头被清算,Bitcoin Foundation),而非 ETF 资金。
4.4 矿企与"挖矿转 AI":当日最惨烈板块
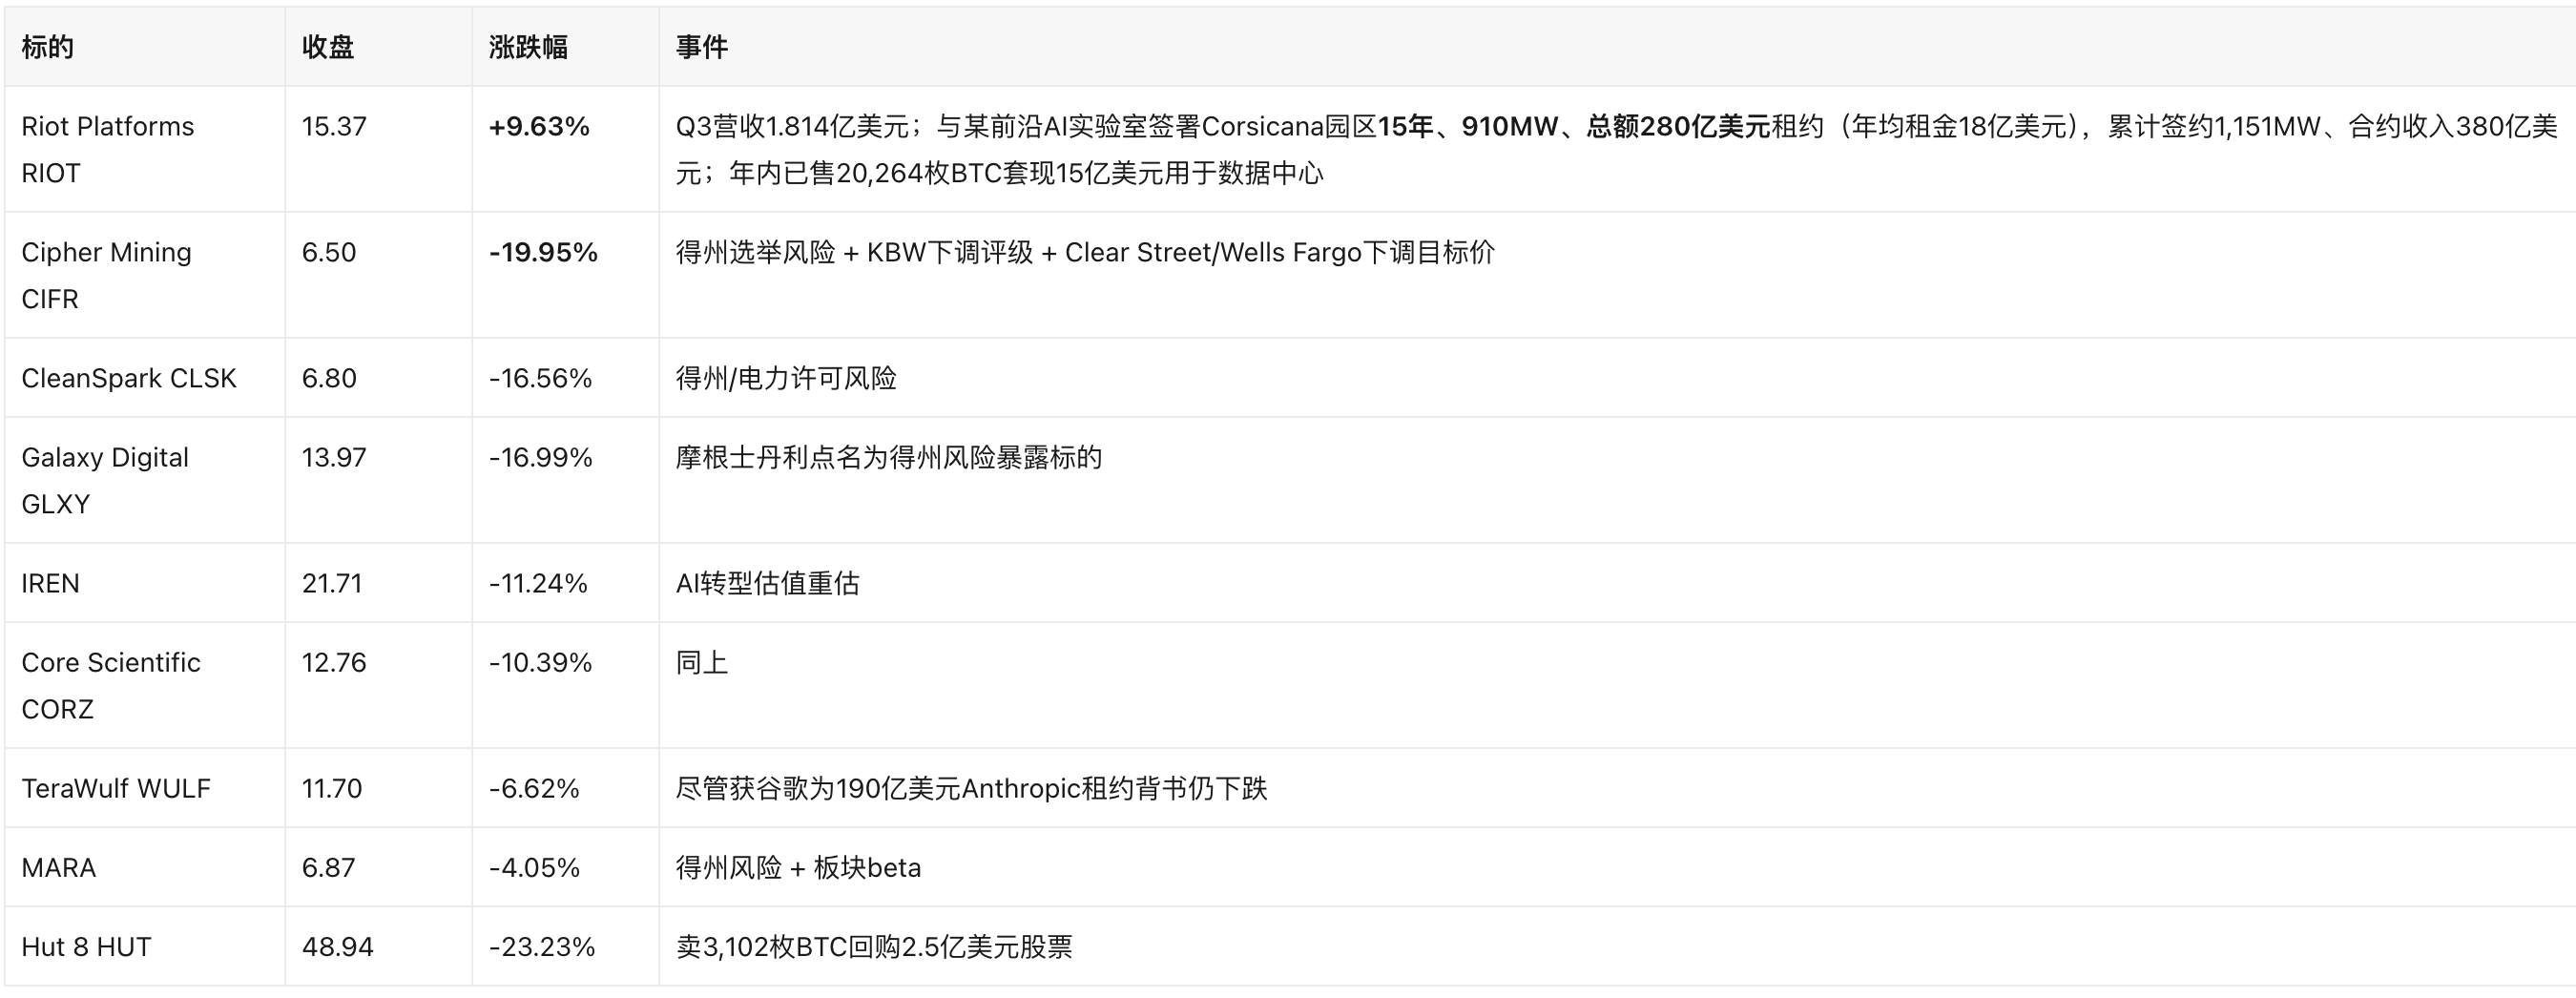
数据来源:RIOT 数据取自公司 Q3 业绩公告(SEC 8-K 附件 99.1);其余个股事件与目标价调整据 The Block、CoinDesk、24/7 Wall St、Blockspace、Investing.com 报道。
当日核心矛盾:RIOT 用一份"史上最大租约"证明了 AI 转型的现金流价值(+9.63%),而其余矿企则被"得州政治风险"统一压制。Bernstein 当日下调 7 家矿企目标价,摩根士丹利单独提示 Cipher、Galaxy、MARA 的得州敞口(Blockspace)。这意味着板块内部已从"齐涨齐跌"进入"按已获批项目质量分化"的阶段。
4.5 监管与会计驱动
- 中期选举是第一变量:民主党掌控国会后,市场共识是《Clarity Act》以现有版本通过的概率大幅下降(CoinDesk:"可能是 Clarity Act 棺材上的最后一颗钉子")。参议院层面,前参议员 Sherrod Brown 在俄亥俄回归,直接打击行业 PAC Fairshake——其本轮支出中超过三分之一未能命中目标。
- 相对韧性领域:代币化与稳定币被普遍认为可以依靠现行法律继续推进——DTCC 代币化服务已有 20 家机构签约,摩根士丹利完成股票与国债的代币化转换;SEC 工作人员对 Canton Coin 给出"数字商品"的不采取行动立场(Decrypt/CoinDesk)。这构成"监管收紧但机构化不倒退"的分层格局。
- 会计规则:公允价值计量已生效,MSTR 单季 195 亿美元账面利润即是明证;但同时意味着币价下跌会直接冲击利润表,"财库溢价"的会计光环正在变成双刃剑。
五、地缘政治影响
5.1 伊朗战争:从"升级"到"寻找出口"
- 事件:副总统 Vance 在选后将共和党惨败归因于伊朗战争;总统特朗普同日表示正在权衡是否进一步打击(Yahoo Finance);财政部长 Bessent 称"世界可以没有伊朗石油"。
- 市场解读:白宫把战争与选举失利挂钩,被交易员读作"寻求退出路径"的政治信号,于是原油出现恐慌性平仓。这是预期驱动的下跌,而非供给已经恢复。
- 反向证据(不可忽视):卡塔尔能源延长自有 LNG 出口的不可抗力,卡塔尔反而成为美国 LNG 最大买家;霍尔木兹海峡危机仍在,阿联酋在规划第三条绕行管道;欧洲丁烷价格创 30 年新高(OilPrice)。实体供应链的紧张并未解除。
- 传导路径与方向:油价下跌 → 通胀预期与盈亏平衡通胀率下行 → 长端收益率回落 → 成长股与消费股受益;能源股、油服承压。不确定性:若谈判破裂或冲突再升级,上述链条会以更快速度反向,且幅度更大(当前布伦特已计入较多"和平溢价")。
5.2 中期选举:分裂政府的两面性
- 正面:关税政策的极端情形、对美联储独立性的直接干预、以及部分监管不确定性下降,风险溢价收缩。
- 负面(被当日行情忽略):CNBC 明确提示"下一轮债务上限对峙可能反转华盛顿的传统角色",即民主党掌控国会后可能在支出上设置条件,提高政府停摆与违约尾部风险。此外,反数据中心、反 AI 电力扩张的地方政治力量已被验证有效,这将长期抬升 AI 基建的合规成本。
- 对加密:立法友好窗口关闭,但代币化/稳定币的机构化路径依赖现行法律,短期冲击更多体现在"估值折价"而非"业务中断"。
5.3 其他
- 俄罗斯能源:新泽西州民主党州长 Sherrill 警告港口运营商不得卸载"非法俄罗斯柴油",特朗普政府放宽俄油进口的努力受阻(OilPrice)。
- 全球紧缩:欧元区通胀 4%、ECB 12 月加息近乎确定;日本央行 12 月加息信号;澳洲联储加息至 18 年高位。全球流动性方向对风险资产不友好,这是与"选举行情"相反的一股力量。
六、今日关注点(未来 24 小时)
6.1 数据与央行动态(美东时间)
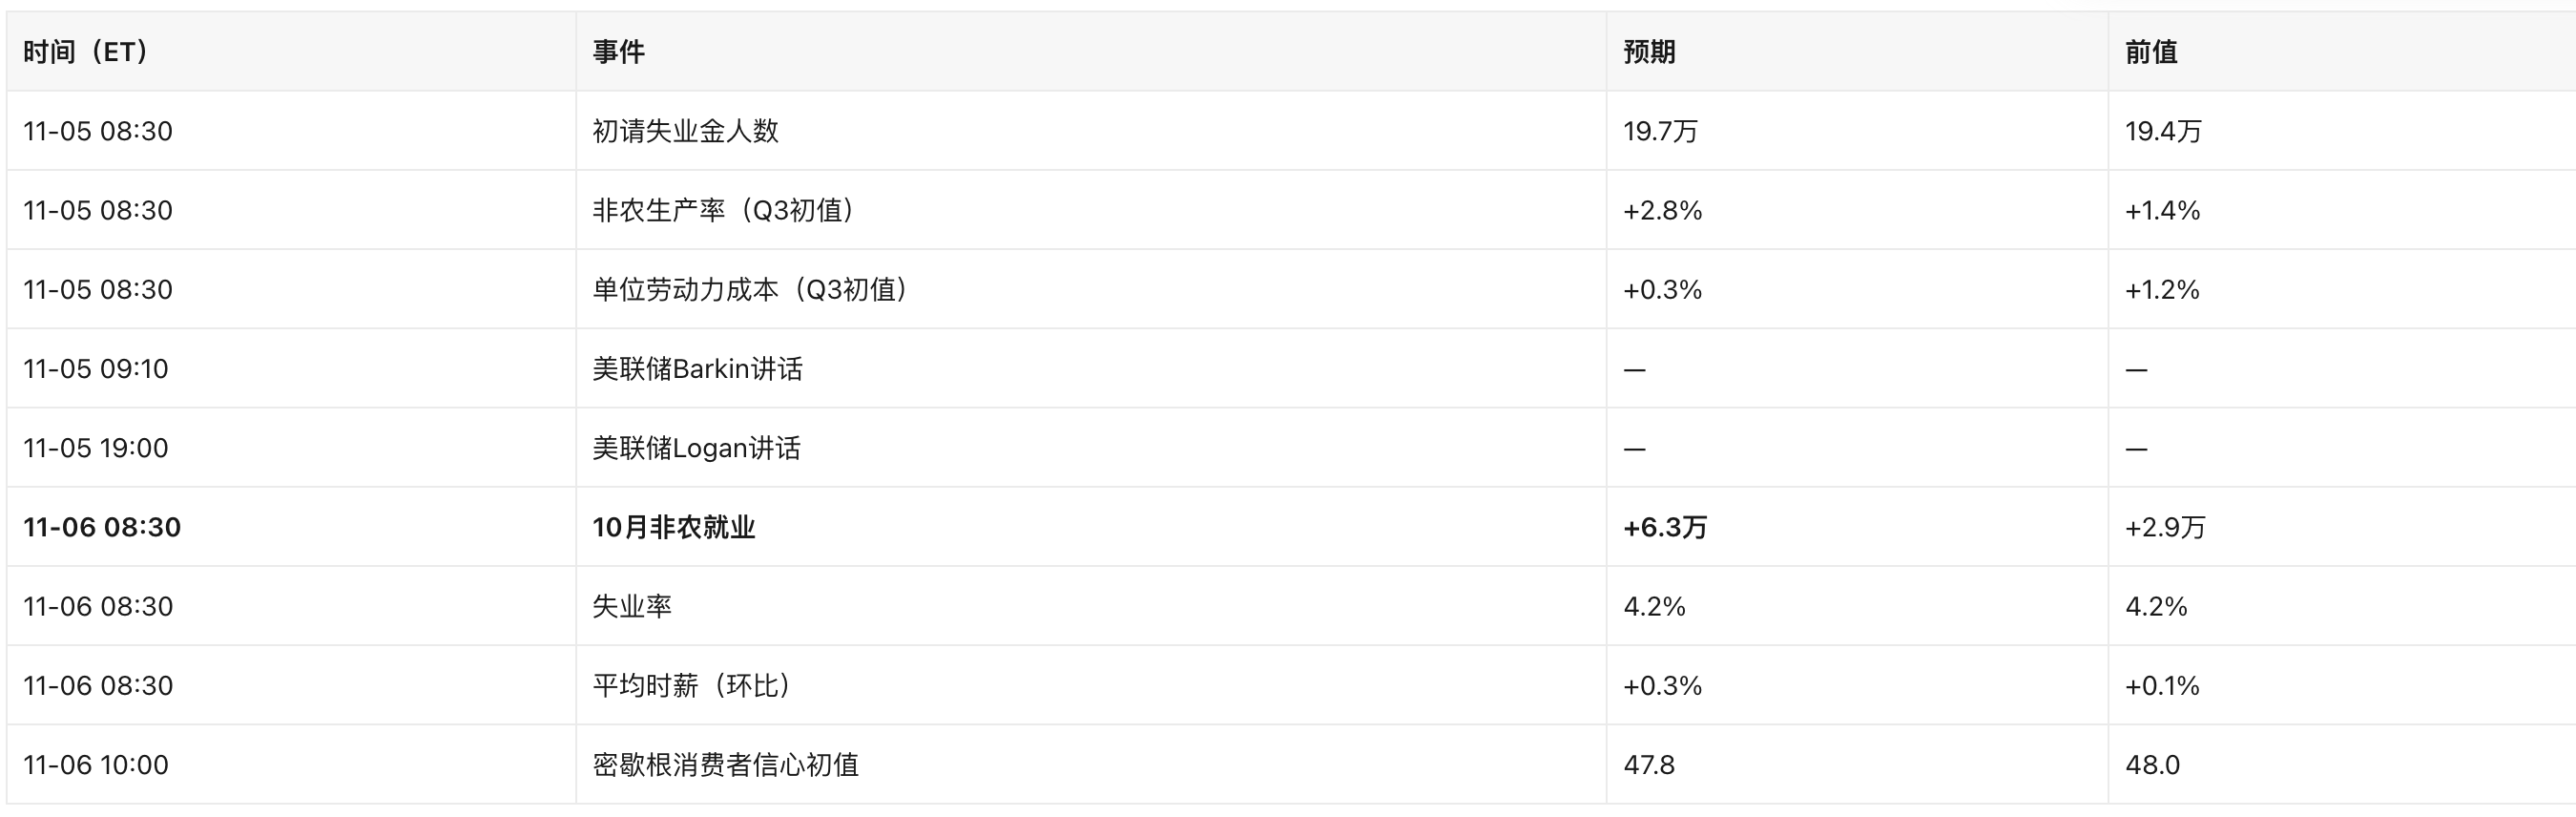
这是本周最大的单点风险:MarketWatch 判断,若就业数据强于预期,将强化"12 月加息"定价,可能触发股债双杀;若显著弱于预期,"美联储 12 月眨眼"的交易会迅速升温,利好长端与成长股。
6.2 财报
- 11-05 盘前:康菲石油(COP)、索尼(SONY)、康明斯(CMI)、杜克能源(DUK)、信诺(CI)、空气化工(APD)、金佰利(KMB)、BD 公司(BDX)、罗克韦尔(ROK)、硕腾(ZTS)、安赛乐米塔尔(MT)。
- 11-05 盘后:Airbnb(ABNB)、Cloudflare(NET)、EOG 能源、Atlassian(TEAM)、微芯科技(MCHP)、Live Nation(LYV)、西蒙地产(SPG)。
- 11-06 盘前:TeraWulf(WULF)— 加密算力/AI 租赁板块的重要验证点,关注其租约条款与融资结构。
6.3 加密美股需要盯的具体事项
- MSTR 的资金端:STRC 股息率已抬至 11.5%,需跟踪优先股发行/回购节奏与 ATM 使用情况;0.88 倍的市值/持币比意味着继续"溢价融资买币"的空间收窄。
- NXTT 的 4.5 亿美元 BTC 减持是否落地:若成交,将是本轮首个大型 DAT 主动减仓,对 mNAV 折价群体形成示范效应。
- 得州政策落地细节:新州长上任后的数据中心许可/电价政策表态,直接影响 CIFR、CLSK、GLXY、MARA、IREN、CORZ、WULF 的估值分母。
- ETF 资金流是否转正:连续三日流出 11.6 亿美元后,若 11 月 4-5 日数据继续为负,反弹的持续性存疑。
- RIOT 的 280 亿美元租约对手方与开工节奏:这是当前矿企转型叙事中"最硬"的合约,任何延迟披露都会被放大。
- 监管日程:《Clarity Act》在跛脚鸭会期的处理方式、SEC/CFTC 对代币化与质押的最新表态。
6.4 需要提防的风险
- 油价"和平溢价"回吐失败(伊朗局势反转)→ 通胀预期重新抬头 → 加息交易回归。
- 非农大幅超预期(>10 万)叠加时薪加速 → 12 月加息概率跳升。
- AI/数据中心板块的下跌从"估值杀"演变为"订单下修",将拖累纳指与信用市场。
- 债务上限议题提前发酵(民主党掌控国会后的首个对峙窗口)。