


Lần trước là ngay trước khi Lehman phá sản: Bộ Tài chính Mỹ lần đầu sau gần 17 năm tái khởi động "trái phiếu siêu ngắn kỳ hạn 9 ngày", phải chăng là màn tập dượt cho "cơn khát tiền" năm 2027?


- Quan điểm cốt lõi: Bộ Tài chính Mỹ sau 17 năm tái khởi động huy động vốn bằng tín phiếu kho bạc siêu ngắn hạn 9 ngày, phản ánh áp lực quản lý tiền mặt của chính phủ gia tăng, cộng với việc Fed tạm dừng bơm dự trữ, khiến thị trường thêm hoài nghi về đánh giá mức độ dồi dào của dự trữ.
- Yếu tố then chốt:
- Bộ Tài chính bán ra 15 tỷ USD CMB kỳ hạn 9 ngày với lãi suất 3,910%, là lần đầu tiên kể từ tháng 7/2008, tỷ lệ phân bổ cho nhà đấu thầu gián tiếp tăng lên 45,8%.
- Loại công cụ này chỉ được phát hành 11 lần kể từ năm 1980, có sáu năm trống trong thập kỷ qua, nhưng chỉ bốn tuần trước vừa phát hành 25 tỷ USD CMB kỳ hạn 10 ngày.
- Số dư TGA dự kiến đạt đỉnh khoảng 1,025 nghìn tỷ USD vào cuối tháng 11, trong khi Fed New York sắp xếp không mua dự trữ từ ngày 16/11 đến ngày 11/12.
- Tính đến ngày 13/11, nợ chỉ còn cách trần 41,1 nghìn tỷ USD khoảng 685,1 tỷ USD, Goldman Sachs và JPMorgan dự báo ràng buộc trần sẽ có hiệu lực vào tháng 2 năm sau.
- Goldman Sachs cảnh báo quy mô dự trữ đang ở gần điểm tới hạn của đường cầu; rủi ro xa hơn vào năm 2027 có thể khiến công cụ huy động vốn siêu ngắn hạn xuất hiện thường xuyên hơn.
Tác giả gốc: Bao Dịch Long
Nguồn gốc: Wallstreetcn
Bộ Tài chính Mỹ đang quản lý nhu cầu tiền mặt của mình với khung thời gian ngày càng ngắn, một công cụ huy động vốn đã bị lãng quên gần 17 năm bất ngờ tái xuất, khiến thị trường thêm nghi ngờ về mức độ dồi dào dự trữ của Cục Dự trữ Liên bang.
Ngày 19 tháng 11, Bộ Tài chính Mỹ đã bán 15 tỷ USD tín phiếu kho bạc quản lý tiền mặt (CMB) với lãi suất 3,910%, kỳ hạn chỉ 9 ngày, đây là lần đầu tiên phát hành công cụ siêu ngắn hạn như vậy kể từ tháng 7 năm 2008, khi đó IndyMac vừa bị tiếp quản, Lehman Brothers chỉ còn hai tháng nữa là phá sản.
Đợt phát hành "tín phiếu kỳ hạn 9 ngày" này có ngày phát hành là 24 tháng 11, ngày đáo hạn là 3 tháng 12. Nhu cầu đấu thầu khá vững chắc, tỷ lệ phân bổ cho nhà đầu tư gián tiếp đạt 45,8%, cao hơn mức 18,3% trong đợt đấu thầu tương tự tháng 10, tỷ lệ phân bổ cho nhà giao dịch chính giảm từ 77,6% xuống 52,0%.
Kể từ khi có hồ sơ đấu thầu đầy đủ năm 1980, loại công cụ này chỉ được phát hành tổng cộng 11 lần, và trong sáu năm của thập kỷ qua hoàn toàn không có đợt phát hành nào. Và chỉ bốn tuần trước, ngày 22 tháng 10, Bộ Tài chính Mỹ đã bán 25 tỷ USD tín phiếu kho bạc ngắn hạn kỳ hạn 10 ngày.
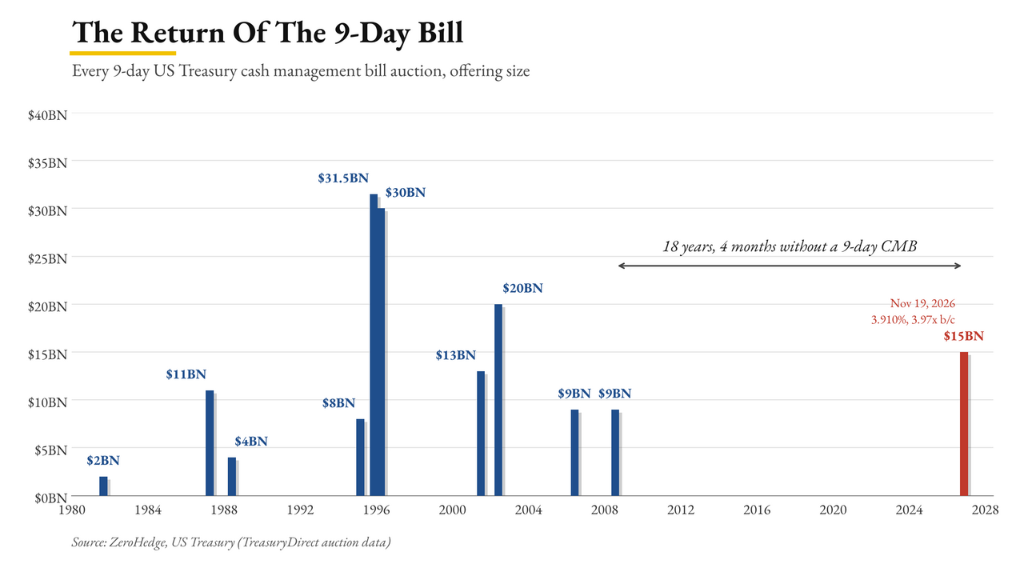
Sự tái xuất thường xuyên của công cụ huy động vốn ngắn hạn phản ánh áp lực quản lý tiền mặt của chính phủ Mỹ đang âm thầm gia tăng.
Tại sao đệm tiền mặt của Bộ Tài chính Mỹ cạn kiệt
Theo thống kê của Zerohedge, CMB siêu ngắn đã trở nên rất hiếm gặp, trong sáu năm của thập kỷ qua không xuất hiện lần nào.
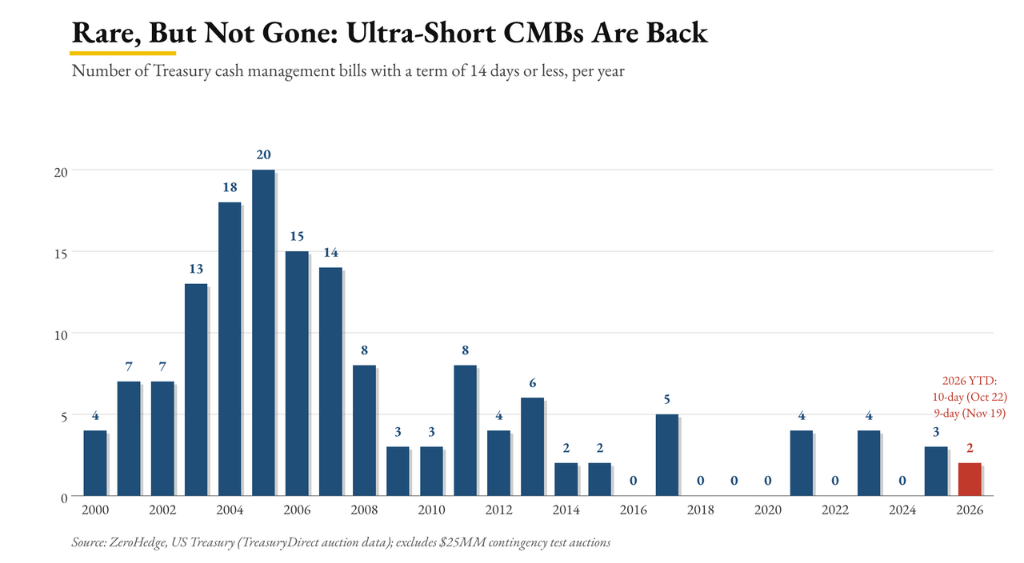
Bộ Tài chính Mỹ đã dự báo trong tuyên bố tái cấp vốn ngày 4 tháng 11 rằng có thể phát hành một CMB siêu ngắn hạn vào cuối tháng 11, công cụ kỳ hạn 9 ngày này chính là để vượt qua khoảng trống cuối tháng — ngày thanh toán được ấn định vào thứ Ba trước Lễ Tạ ơn, ngày đáo hạn rơi đúng sau đợt dòng tiền lớn chảy ra ngày 1 tháng 12.
Theo phân tích của John Comiskey từ Reverse Engineering Finance, mục đích của CMB kỳ hạn 10 ngày vào tháng 10 là cung cấp cầu nối thanh khoản ngắn hạn cho tài khoản khi số dư Tài khoản Tổng hợp của Bộ Tài chính (TGA) tiến gần mức tối thiểu theo quy định chính sách số dư tiền mặt của Bộ Tài chính.
Bộ Tài chính Mỹ hiện đang bổ sung dự trữ cho TGA, dự kiến số dư tài khoản này sẽ đạt đỉnh tạm thời khoảng 1,025 nghìn tỷ USD vào cuối tháng 11.
Đầu bên kia của vấn đề là Cục Dự trữ Liên bang. Nhóm lãi suất của Goldman Sachs trước đó dự báo Fed sẽ khởi động lại hoạt động mua trái phiếu quản lý dự trữ trong tháng này, quy mô khoảng 10 tỷ USD. Tuy nhiên, Fed New York đã sắp xếp không lần mua dự trữ nào trong giai đoạn từ 16 tháng 11 đến 11 tháng 12, tiếp tục kéo dài giai đoạn tạm dừng bắt đầu từ giữa tháng 8.
Hai yếu tố cộng gộp — Fed không bơm dự trữ, Bộ Tài chính Mỹ lại đang tăng tốc làm đầy TGA, khoảng trống thanh khoản cuối tháng chỉ có thể được lấp đầy bằng một tín phiếu tồn tại 9 ngày.
Trần nợ đến gần, rủi ro năm 2027 đã hình thành
Áp lực hiện tại có lẽ chỉ là màn dạo đầu. Tính đến ngày 13 tháng 11, nợ của Mỹ còn cách trần 41,1 nghìn tỷ USD khoảng 685,1 tỷ USD, nhưng khoảng trống này đang thu hẹp nhanh chóng. Cả Goldman Sachs và JPMorgan đều dự báo ràng buộc trần nợ sẽ có hiệu lực vào tháng 2 năm sau.
Kinh nghiệm lịch sử cho thấy, sau khi chạm trần nợ, TGA sẽ bị tiêu hao thụ động, và sau khi vấn đề trần nợ được giải quyết lại phải nhanh chóng tái thiết, quá trình này đã từng gây ra biến động dữ dội trên thị trường tiền tệ vào năm 2019 và 2023. Goldman Sachs đưa ra cảnh báo về điều này:
Quy mô dự trữ hiện đang ở gần điểm tới hạn của đường cầu.
Phân tích cho rằng, rủi ro dài hạn hơn hướng đến năm 2027. Khi đó nếu vấn đề trần nợ lại cộng gộp với nhu cầu tái thiết TGA, các công cụ huy động vốn siêu ngắn hạn tương tự có thể xuất hiện thường xuyên hơn, và Fed cũng có thể bị buộc phải khởi động lại hoạt động mua tín phiếu kho bạc ngắn hạn theo cách bị động hơn.
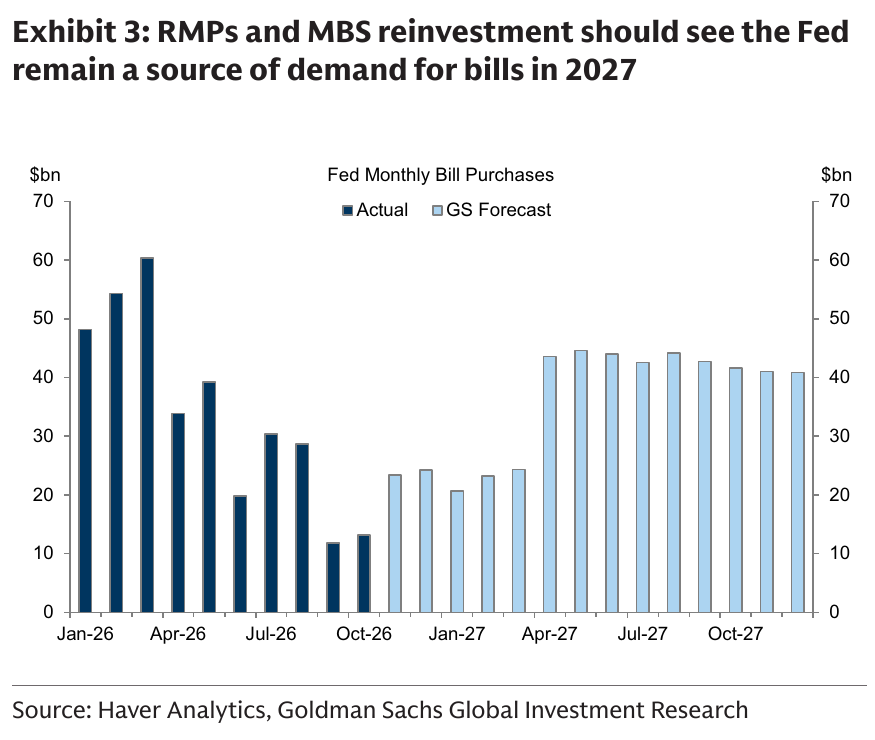
Khi người đi vay chủ quyền lớn nhất thế giới bắt đầu lập kế hoạch dòng tiền theo đơn vị 9 ngày, sức nặng mà cụm từ "dự trữ dồi dào" mang theo có lẽ lớn hơn nhiều so với ước tính trước đây của thị trường.





