


2027 “Super Dollar”?


- Quan điểm cốt lõi: Deutsche Bank nâng mạnh dự báo đồng USD năm 2027, thừa nhận đánh giá bi quan trước đó đã không thành hiện thực. Làn sóng AI đẩy lãi suất thực của Mỹ tăng cao, thu hút lượng lớn dòng vốn cổ phần, làm bùng phát lại lạm phát và khiến Fed chuyển sang lập trường diều hâu, cùng nhau tạo nên cục diện “AI dollar”, nhưng sự phụ thuộc cao của đồng USD vào chu kỳ chi tiêu vốn AI tạo nên trụ cột hỗ trợ mong manh, một khi kỳ vọng về lợi nhuận AI bị hạ mạnh, đồng USD có rủi ro giảm giá thực chất.
- Yếu tố then chốt:
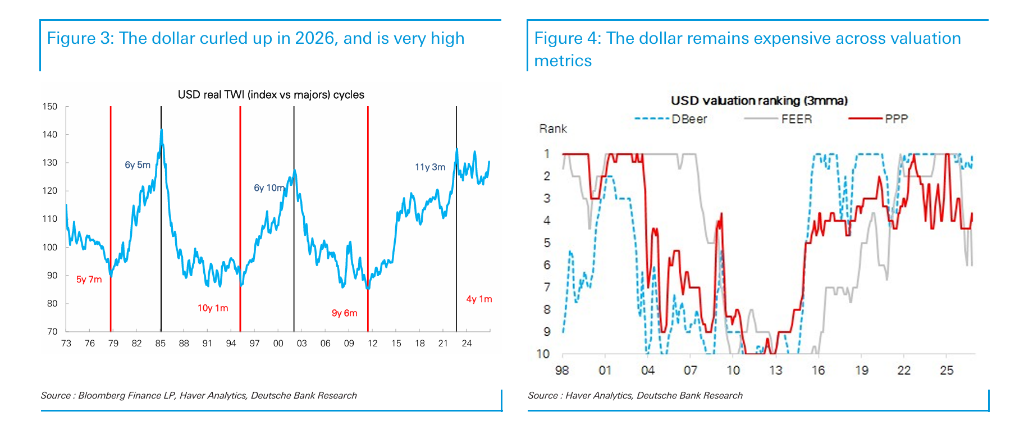
- Đồng USD cao hơn hơn 20% so với mức trung bình bốn năm qua, theo ba chỉ số định giá cơ bản đều nằm trong nhóm tiền tệ đắt nhất G10; Deutsche Bank dự báo nửa đầu năm 2027 tiếp tục mạnh, nửa cuối năm giảm nhẹ nhưng tổng thể vẫn duy trì mức cao.
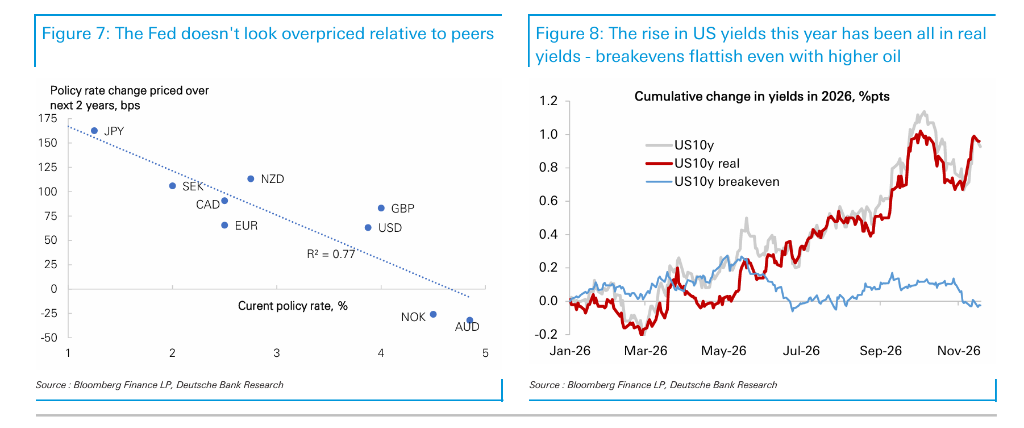
- Core PCE của Mỹ dự kiến vượt 3%, kỳ vọng lãi suất trung tính tăng khoảng 50 điểm cơ bản trong năm nay (khu vực euro gần như không đổi), đồng USD trở lại nhóm ba đồng tiền có lãi suất cao nhất G10; tốc độ tăng chi tiêu vốn gấp khoảng hai lần các nền kinh tế khác.
- Quy mô dòng vốn nước ngoài chảy vào thị trường chứng khoán Mỹ vượt 1 nghìn tỷ USD mỗi năm, tỷ lệ phòng ngừa rủi ro thấp, hỗ trợ trực tiếp cho đồng USD; nhưng dòng vốn vào trái phiếu Mỹ chậm lại, dòng vốn vào trái phiếu các thị trường G10 như Canada, Nhật Bản hồi phục đáng kể, làm lung lay câu chuyện “không có lựa chọn nào khác” (TINA).
- Thâm hụt tài khóa Mỹ khoảng 6% GDP, thâm hụt tài khoản vãng lai gần 4% GDP (gần mức tệ nhất G10); chi tiêu vốn liên quan đến AI trong ba năm qua tăng gần gấp năm lần, nhưng hiệu ứng thúc đẩy tăng trưởng dự kiến sẽ dần phai nhạt sau năm 2028.
- Vòng tuần hoàn “chip dollar”: chip chiếm khoảng 50% giá trị mỗi 1 USD đầu tư vào trung tâm dữ liệu, các nền kinh tế Đông Bắc Á (tổng trọng số JPY, KRW, TWD đã vượt EUR) tích lũy thặng dư thương mại lớn nhất toàn cầu và quay vòng qua đầu tư vào thị trường vốn Mỹ, hình thành vòng tuần hoàn tự củng cố nhưng ẩn chứa mong manh hệ thống.
- EUR chịu áp lực ngắn hạn từ rủi ro chính trị bầu cử Pháp (EUR/USD duy trì dưới 1,10), nhưng phần bù rủi ro đã phản ánh đầy đủ, phạm vi cả năm dự báo khoảng 1,07 đến 1,15; USD/JPY dự kiến di chuyển về vùng 140.
- Không gian carry trade thị trường mới nổi thu hẹp, phân hóa gia tăng: Zloty Ba Lan, Koruna Séc đối mặt áp lực chênh lệch lãi suất thực bị nén; Real Brazil được hỗ trợ bởi lãi suất thực cao nhưng rủi ro tài khóa khiến triển vọng cân bằng hơn; Peso Mexico tiếp tục chịu áp lực do tăng trưởng yếu và NHTW thiên về ôn hòa.
Tác giả gốc:Zhang Yaqi
Nguồn gốc:Wallstreetcn
Làn sóng trí tuệ nhân tạo đang định hình lại dòng chảy vốn toàn cầu, đồng USD đang dao động ở mức cao, nhưng cấu trúc hỗ trợ mong manh khiến triển vọng của siêu USD tràn đầy biến số.
Theo thông tin từ bàn giao dịch Zhuifeng,Deutsche Bank đã nâng mạnh dự báo USD năm 2027 trong báo cáo triển vọng ngoại hối mới nhất, thừa nhận đánh giá trước đó về việc USD suy yếu đã không thành hiện thực.Làn sóng AI đẩy lãi suất thực của Mỹ lên cao, thu hút dòng vốn cổ phần khổng lồ, tái kích thích áp lực lạm phát và khiến Fed chuyển sang lập trường diều hâu, cùng nhau kiến tạo nên cục diện "USD AI" hiện tại. Đồng USD hiện cao hơn hơn 20% so với mức trung bình bốn năm qua, theo ba chỉ số định giá cơ bản đều nằm trong nhóm tiền tệ đắt nhất G10.
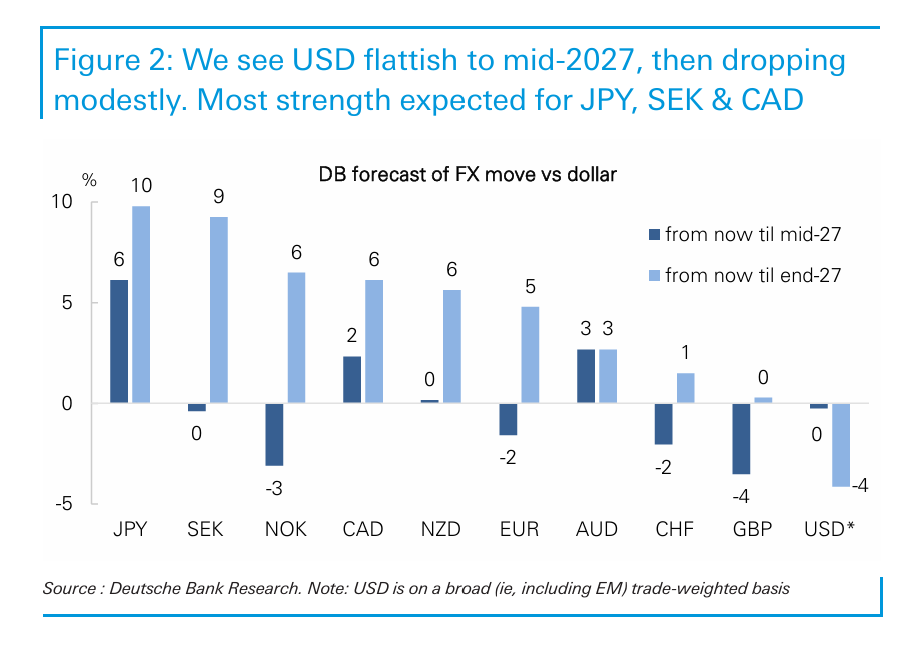
Deutsche Bank dự báo,USD sẽ tiếp tục mạnh trong nửa đầu năm 2027, giảm nhẹ trong nửa cuối năm, nhưng tổng thể vẫn duy trì ở mức cao.Báo cáo đồng thời cảnh báo, mức độ phụ thuộc của USD vào chu kỳ chi tiêu vốn AI tiếp tục gia tăng, một khi kỳ vọng thị trường về lợi nhuận AI bị hạ mạnh, hai trụ cột hỗ trợ của USD — lãi suất thực Mỹ và dòng vốn cổ phần — sẽ đồng thời sụp đổ, khi đó USD đối mặt rủi ro giảm giá thực chất.
Làn sóng AI hỗ trợ "thuyết ngoại lệ USD"
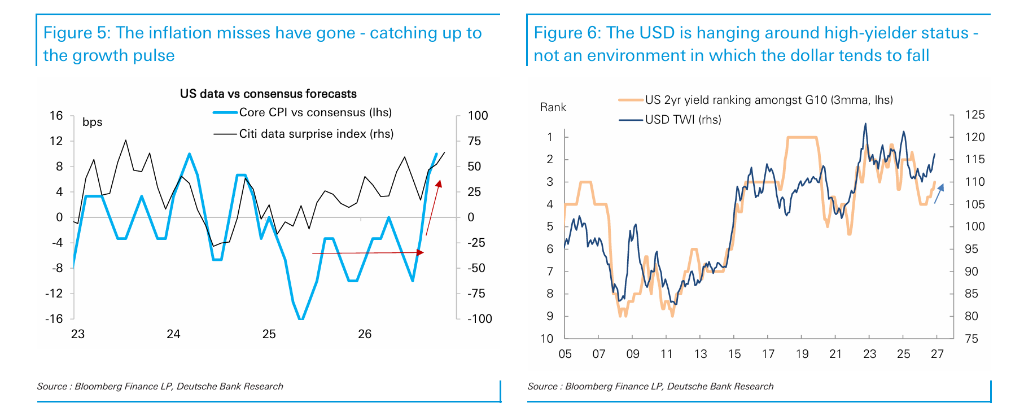
Động lực cốt lõi của sự mạnh lên của USD bắt nguồn từ nội tại nước Mỹ, và trong ngắn hạn có khả năng tiếp diễn hoặc thậm chí tăng cường. Trong những tháng qua, lạm phát Mỹ đã tăng tốc trở lại, chỉ số PCE lõi dự kiến sẽ vượt 3%, thúc đẩy thị trường lãi suất định giá lại, đưa USD trở lại nhóm ba đồng tiền có lãi suất cao nhất G10 — vị thế từng bị nhường lại vào cuối năm 2025. Dữ liệu của Deutsche Bank cho thấy, trong lịch sử, khi USD cung cấp lãi suất cao hiếm khi bước vào chu kỳ giảm.
Sự gia tăng lợi suất thực đồng thời nâng cao kỳ vọng lãi suất trung tính của Mỹ, tăng khoảng 50 điểm cơ bản trong năm nay, trong khi khu vực đồng euro gần như không thay đổi trong cùng kỳ. Đồng thời, kỳ vọng tăng trưởng GDP của Mỹ trở lại nhóm đầu G10, tốc độ tăng trưởng chi tiêu vốn gấp khoảng hai lần các nền kinh tế khác, chu kỳ mở rộng năng lực sản xuất do AI thúc đẩy đặt nền tảng cho việc nâng cao năng suất, tạo động lực tích cực cho thị trường ngoại hối.
Dòng vốn cổ phần chủ đạo, dòng vốn thu nhập cố định xuất hiện dấu hiệu phân tán
Về dòng vốn, Mỹ vẫn là nam châm cốt lõi của đầu tư cổ phần toàn cầu.Quy mô vốn nước ngoài đổ vào thị trường chứng khoán Mỹ vượt 1 nghìn tỷ USD mỗi năm,trở thành nguồn tài trợ chính cho thâm hụt bên ngoài của Mỹ, và loại vốn này thường có tỷ lệ phòng ngừa rủi ro thấp, hiệu ứng hỗ trợ USD trực tiếp hơn.
Tuy nhiên, hướng chảy của vốn thu nhập cố định đang âm thầm thay đổi. Dữ liệu từ Deutsche Bank cho thấy, dòng vốn vào trái phiếu Mỹ đã chậm lại, trong khi dòng vốn vào trái phiếu của các thị trường G10 khác như Canada, Nhật Bản phục hồi đáng kể, làm lung lay câu chuyện thị trường "không có lựa chọn thay thế" (TINA). Các cơ quan quản lý dự trữ ngoại hối cũng liên tục tăng phân bổ vào các đồng tiền nhỏ khác trong một năm rưỡi qua. Xu hướng này đáng cảnh giác — nếu giá trị đa dạng hóa của tài sản USD tiếp tục giảm, áp lực tăng tỷ lệ phòng ngừa rủi ro sẽ theo đó gia tăng.
Định giá cao và thâm hụt kép tạo ẩn họa trung hạn
Triển vọng trung hạn của USD đối mặt với nhiều áp lực cấu trúc. Đáng chú ý nhất là sự phụ thuộc quá mức vào chu kỳ chi tiêu vốn AI — chi tiêu vốn liên quan đã tăng gần gấp năm lần trong ba năm qua, nhưng dự kiến hiệu ứng kéo tăng trưởng của đà này sẽ dần phai nhạt sau năm 2028.Biến động của cổ phiếu công nghệ đến nay chưa lan sang USD, nhưng Deutsche Bank cho rằng, một khi kỳ vọng chi tiêu vốn AI bị hạ rõ rệt hơn, USD sẽ đối mặt cú sốc thực chất.
Đồng thời, thâm hụt tài khóa Mỹ ổn định ở khoảng 6% GDP, thâm hụt tài khoản vãng lai cũng đang mở rộng trở lại, tiến gần 4% GDP, gần mức tệ nhất G10. Từ góc độ tỷ giá thực hiệu lực thương mại, thâm hụt thương mại tiềm ẩn đã có xu hướng xấu đi dài hạn, chỉ vì cán cân năng lượng của Mỹ chuyển từ âm sang dương mà bị che khuất trong dữ liệu tổng thể. Rủi ro thuế quan cũng là ẩn họa — kinh nghiệm lịch sử những năm gần đây cho thấy, đe dọa thuế quan có xu hướng kéo USD xuống, chứ không phải đẩy lên.
Tiền tệ châu Á:Tái phân bổ vốn Bắc Á ảnh hưởng vận mệnh USD
Diễn biến tiền tệ Bắc Á đang trở thành biến số ngày càng then chốt trong triển vọng USD. Tổng trọng số của đồng yên, won Hàn Quốc và đô la Đài Loan mới trong chỉ số USD của Fed đã vượt đồng euro, và các nền kinh tế này đang tích lũy thặng dư thương mại lớn nhất toàn cầu, cách xử lý thặng dư — hồi hương về Mỹ, tìm hướng khác hay chuyển đổi trong nước — sẽ có tác động quyết định đến xu hướng USD.
Deutsche Bank định nghĩa hiện tượng này là kỷ nguyên "USD chip":Chip chiếm khoảng 50% giá trị đầu tư mỗi 1 USD vào trung tâm dữ liệu, sản xuất chip tập trung ở châu Á, thặng dư thương mại tạo ra sau đó quay trở lại thông qua đầu tư vào thị trường vốn Mỹ, hình thành một vòng tuần hoàn tự củng cố, nhưng cũng chứa đựng sự mong manh hệ thống có thể sụp đổ một khi AI bị định giá lại.
Cụ thể, Deutsche Bank dự báo USD/JPY sẽ di chuyển về vùng 140. Việc BoJ tăng lãi suất, chính phủ thúc đẩy triển khai tiết kiệm trong nước (bao gồm ý định thúc đẩy GPIF chuyển nhiều tài sản hơn về trong nước) có thể kích hoạt dòng vốn hồi hương.
Euro:Rủi ro chính trị Pháp kìm hãm, nhưng có thể cải thiện
Euro sẽ tiếp tục chịu áp lực trong ngắn hạn, cuộc bầu cử tổng thống Pháp (vòng đầu dự kiến vào tháng 4 năm 2027) và cuộc bầu cử quốc hội sau đó tạo thành nguồn bất định chính, dự kiến sẽ khiến EUR/USD duy trì rủi ro giảm dưới 1.10 trong những tháng tới. Định giá thị trường hiện tại của ECB ngụ ý tăng lãi suất hơn 60 điểm cơ bản, vượt xa dự báo 25 điểm cơ bản của Deutsche Bank, cũng tạo thêm gánh nặng cho euro.
Tuy nhiên Deutsche Bank cho rằng, bản thân cuộc bầu cử Pháp nhiều khả năng sẽ là sự kiện thanh lọc thị trường hơn là khuếch đại rủi ro. Phần bù rủi ro chính trị Pháp đã được phản ánh đầy đủ trên thị trường, chênh lệch lợi suất trái phiếu chính phủ Pháp so với cơ bản đã có phần bù rõ rệt; ngoài ra, ngoại trừ cực tả, các lực lượng chính trị chính của Pháp đều lấy củng cố tài khóa làm cương lĩnh, mức độ chia rẽ dưới kỳ vọng chính phủ ổn định khó vượt qua hiện trạng. Xu hướng lợi nhuận doanh nghiệp khả quan, dòng vốn cổ phần và trái phiếu đều mở rộng, đều tạo nền tảng cho euro ổn định trung hạn. Deutsche Bank đánh giá phạm vi cả năm của EUR/USD khoảng 1.07 đến 1.15.
Thị trường mới nổi:Không gian carry trade thu hẹp, phân hóa gia tăng
Sau một năm mạnh mẽ, trái ngọt của ngoại hối thị trường mới nổi đã không còn nhiều. Deutsche Bank có thái độ thận trọng hơn với ngoại hối khu vực CEEMEA và Mỹ Latinh, nguyên nhân chính bao gồm chênh lệch lãi suất thực với Mỹ thu hẹp, vị thế nặng cùng rủi ro nguồn cung và tài khóa gia tăng.
Cụ thể, đồng zloty Ba Lan, koruna Séc và shekel Israel đối mặt áp lực thu hẹp chênh lệch lãi suất thực lớn hơn; lira Thổ Nhĩ Kỳ, bảng Ai Cập và rand Nam Phi nhạy cảm hơn với cú sốc nguồn cung. Về Mỹ Latinh, real Brazil vẫn được hỗ trợ nhờ lãi suất thực cao và điều kiện thương mại mạnh, nhưng rủi ro tài khóa khiến triển vọng cân bằng hơn; peso Mexico tiếp tục chịu áp lực do tăng trưởng kinh tế yếu và lập tr





