


AI风暴重头戏:股价接近腰斩,「AI云双雄」CoreWeave和Nebius财报要来了


- 核心观点:AI 基础设施投资热潮遭遇债务成本上升,CoreWeave 和 Nebius 股价一个月内暴跌 44%和 36%,市场聚焦即将发布的财报电话会议,判断抛售是过度反应还是合理定价。
- 关键要素:
- Meta CDS 利差 10 月下旬创历史新高,投资者抛售 AI 基础设施链条中杠杆最高的"新云"公司。
- CoreWeave 背负约 500 亿美元债务,2031 年到期债券收益率一度逼近 16%,CDS 利差扩至约 1200 个基点。
- 两家公司营收增长仍强劲:CoreWeave 2027 年营收预期翻倍至 264.7 亿美元,Nebius 增长逾两倍至 119.8 亿美元。
- CoreWeave 资本支出上调至 350 亿至 390 亿美元,约为 2026 年预期营收三倍;Nebius 35 亿美元融资期限仅 364 天,短债长投风险显现。
- CoreWeave EV/EBITDA 为 14.6 倍,Nebius 前瞻 EV/EBITDA 从 191.4 倍压缩至 6.4 倍;分析师目标价隐含 183%和 121%上行空间。
- 市场关注财报电话会议中融资条件、自由现金流时间表、客户多元化及利润率稳定性等信号。
原文作者:龙玥
原文来源:华尔街见闻
Trong bối cảnh làn sóng đầu tư vào cơ sở hạ tầng AI chịu áp lực kép từ chi phí nợ gia tăng, cổ phiếu của hai công ty điện toán đám mây mới nổi là CoreWeave và Nebius đều đã giảm gần một nửa chỉ trong vòng một tháng.
Tuần này, hai công ty sẽ lần lượt công bố báo cáo tài chính quý III vào ngày 10/11 và 12/11. Thời điểm này khá nhạy cảm — thị trường đang chờ đợi một câu trả lời: đợt bán tháo này rốt cuộc là phản ứng thái quá, hay là định giá hợp lý?
Nhìn từ dữ liệu cơ bản, quỹ đạo tăng trưởng doanh thu của cả hai công ty vẫn rất mạnh mẽ, các nhà phân tích dự báo đến năm 2027 doanh thu của CoreWeave sẽ tăng gấp đôi, còn doanh thu của Nebius sẽ tăng hơn hai lần. Nhưng vấn đề mấu chốt không nằm ở doanh thu, mà ở khoản nợ khổng lồ phải gánh chịu để duy trì mức tăng trưởng này.
Vì sao cổ phiếu gần như giảm một nửa trong một tháng
Theo bài viết của Chris Beauchamp, nhà phân tích thị trường trưởng của IG, chênh lệch lãi suất hợp đồng hoán đổi rủi ro tín dụng (CDS) của Meta đã lập đỉnh lịch sử vào cuối tháng 10 — sau khi Meta một lần nữa nâng dự báo chi tiêu vốn, các nhà đầu tư ngay lập tức chuyển sang bán tháo đầu mút có đòn bẩy cao nhất trong chuỗi cơ sở hạ tầng AI, tức là các công ty "neocloud" (đám mây mới). Chi tiêu cho trung tâm dữ liệu của loại công ty này thường gấp nhiều lần doanh thu hàng năm của họ.
CoreWeave là cái tên chịu tác động đầu tiên. Công ty này gánh khoản nợ khoảng 50 tỷ USD, giữa tháng 10 lợi suất trái phiếu đáo hạn năm 2031 của họ có lúc tiến gần 16%, chênh lệch CDS mở rộng lên khoảng 1200 điểm cơ bản — mức mà thị trường tín dụng thường chỉ dành cho những người vay có khả năng trả nợ đáng ngờ.
Quy mô nợ của Nebius tương đối nhỏ hơn, và công ty vừa ký một thỏa thuận tài trợ trị giá 3,5 tỷ USD, nhưng mức giảm cổ phiếu gần như tương đương CoreWeave. Điều này cho thấy các nhà đầu tư đã không phân biệt quá nhiều trong đợt bán tháo này.
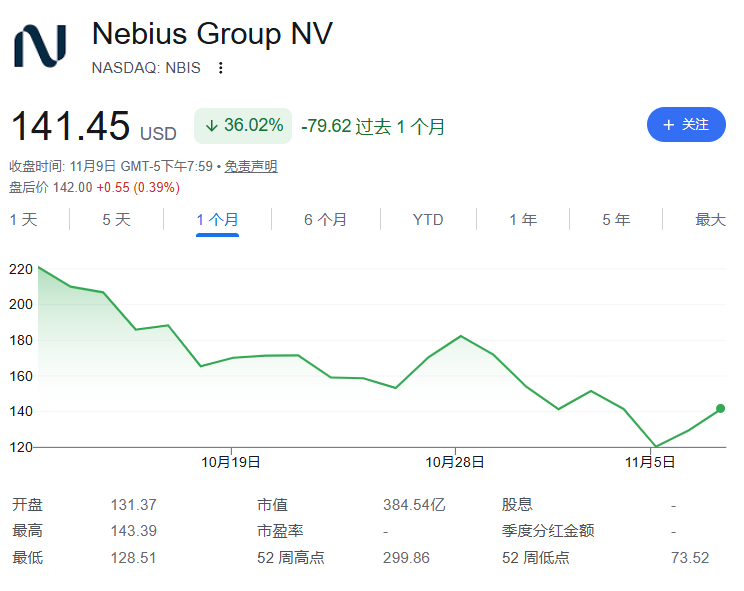
Cổ phiếu CoreWeave và Nebius đã lần lượt lao dốc 44% và 36% trong tháng qua.

Kỳ vọng báo cáo tài chính: Doanh thu vẫn tăng mạnh, nhưng thua lỗ tiếp diễn
Về CoreWeave, kỳ vọng đồng thuận của thị trường cho doanh thu quý III là 3,55 tỷ USD, ước tính thông minh của StarMine là 3,54 tỷ USD, hai mức gần như tương đương, hàm ý mức vượt kỳ vọng chỉ khoảng 0,06%. So sánh với mức vượt kỳ vọng 5,73% trong quý I và thu hẹp còn 0,59% trong quý II, cho thấy dự báo của các nhà phân tích đã dần bắt kịp nhịp tăng trưởng của công ty. EBITDA dự kiến đạt 2,05 tỷ USD, tương ứng biên lợi nhuận khoảng 58%, nhưng công ty dự kiến vẫn lỗ 1,16 USD/cổ phiếu, quý IV có thể thu hẹp còn 0,55 USD.
Về Nebius, doanh thu dự kiến đạt 908 triệu USD, SmartEstimate cao hơn một chút ở mức 916 triệu USD, mức bất ngờ tích cực dự kiến khoảng 0,96%. Mức vượt kỳ vọng trong quý I và quý II lần lượt là 7,43% và 1,67%, cũng cho thấy xu hướng thu hẹp. EBITDA dự kiến đạt 353 triệu USD, tương ứng biên lợi nhuận khoảng 39%, dự kiến lỗ 0,69 USD/cổ phiếu, quý IV có thể mở rộng lên 0,95 USD, sau đó dần cải thiện.
Logic phe bò: Mức giảm đã phản ánh quá mức kỳ vọng bi quan?
Nhìn từ góc độ thuần túy con số, câu chuyện tăng trưởng của hai công ty vẫn rất đáng chú ý.
Theo dữ liệu đồng thuận mà IG trích dẫn, doanh thu năm nay của CoreWeave dự kiến đạt 12,86 tỷ USD, đến năm 2027 có thể tăng lên 26,47 tỷ USD, mức tăng khoảng 106%; doanh thu năm nay của Nebius dự kiến đạt 3,37 tỷ USD, đến năm 2027 có thể vọt lên 11,98 tỷ USD, mức tăng khoảng 255%. Nền tảng cho những dự báo này là lượng đơn hàng tồn đọng doanh thu hơn 129 tỷ USD của CoreWeave, và các hợp đồng dài hạn trị giá hơn 40 tỷ USD của Nebius.
Về định giá, EV/EBITDA hiện tại của CoreWeave là 14,6 lần (dựa trên mười hai tháng gần nhất), EV/EBITDA dự phóng của Nebius đã giảm mạnh từ 191,4 lần trong mười hai tháng gần nhất xuống còn 6,4 lần. Giá mục tiêu trung bình của các nhà phân tích dành cho CoreWeave là 131,41 USD, với Nebius là 286,53 USD, hàm ý dư địa tăng lần lượt khoảng 183% và 121% so với giá cổ phiếu hiện tại.
Về mặt kinh doanh cũng có những tiến triển tích cực. Palantir đã đưa Nebius vào danh sách đối tác ưu tiên cho cơ sở hạ tầng AI có chủ quyền, hứa hẹn mở ra doanh thu từ phía chính phủ; Nebius đã hoàn tất việc mua lại Inferize vào tháng 10, củng cố năng lực kinh doanh suy luận. CoreWeave thì đang mở rộng tại Đan Mạch, và có kế hoạch từ quý IV xây dựng mạng lưới xương sống AI toàn cầu bao phủ UAE, Ấn Độ, Indonesia, Singapore, Australia, Hàn Quốc và Nhật Bản.
Logic phe gấu: Vấn đề nợ có thể quan trọng hơn doanh thu
Tuy nhiên, tăng trưởng dựa vào đòn bẩy nợ có sức hấp dẫn phụ thuộc vào việc liệu khoản nợ có thể được gia hạn với các điều kiện hợp lý hay không.
CoreWeave đã nâng dự báo chi tiêu vốn lên 35 đến 39 tỷ USD vào tháng 8 năm nay, gấp khoảng ba lần doanh thu dự kiến năm 2026. Trong bối cảnh lợi suất trái phiếu tiến gần mức của doanh nghiệp gặp khó khăn, câu hỏi cốt lõi của thị trường không còn là liệu khách hàng có cần năng lực tính toán hay không, mà là liệu bên cho vay có còn sẵn lòng tiếp tục chi tiền hay không. Một khi xuất hiện dấu hiệu thu hẹp bị động trong khoảng chi tiêu vốn, thị trường có thể diễn giải đó là tắc nghẽn huy động vốn, chứ không phải điều chỉnh chủ động.
Tình hình tài trợ của Nebius tương đối lành mạnh, nhưng cũng không phải không có điểm yếu. Thỏa thuận tài trợ có bảo đảm ưu tiên trị giá 3,5 tỷ USD mà công ty ký với Citibank chỉ có kỳ hạn 364 ngày, lãi suất là SOFR cộng 275 đến 350 điểm cơ bản — điều này có nghĩa là dùng vốn ngắn hạn để tài trợ cho tài sản dài hạn, trong khi ban lãnh đạo dự định thúc đẩy tài trợ dựa trên tài sản dựa trên đơn hàng hợp đồng, cần phải thực thi trong một thị trường đã thắt chặt rõ rệt.
Ngoài ra, rủi ro tập trung khách hàng của CoreWeave không thể xem nhẹ, khách hàng chính bao gồm Microsoft, OpenAI và Meta. CEO Michael Intrator kể từ khi IPO đã bán ròng gần 1 tỷ USD cổ phiếu thông qua các kế hoạch giao dịch được sắp đặt trước, vấn đề này có thể gây ra những chất vấn ở cấp độ quản trị trong thời điểm hiện tại. Nebius thì có thể đối mặt với những câu hỏi về công ty mẹ cũ Yandex — công ty này đã rút lại dự báo kết quả kinh doanh năm 2026 sau khi trung tâm dữ liệu tại Nga bị tấn công, mặc dù hai công ty hiện đã là các thực thể độc lập.
Cuộc gọi hội nghị báo cáo tài chính mới là điểm mấu chốt thực sự
Trong một quý bình thường, vượt kỳ vọng nhẹ cộng với hướng dẫn kết quả kinh doanh ổn định đã là đủ. Nhưng đây không phải là một quý bình thường.
Do kỳ vọng doanh thu của cả hai công ty đều gần với mức đồng thuận, bản thân các con số có thể không quan trọng bằng những phát biểu của ban lãnh đạo tại cuộc gọi hội nghị. Điều nhà đầu tư quan tâm nhất là tiến triển mới nhất về điều kiện tài trợ, lộ trình thời gian đạt được dòng tiền tự do, và mức độ đa dạng hóa cơ sở khách hàng. Thị trường đặc biệt kỳ vọng CoreWeave đưa ra một lộ trình dòng tiền tự do kéo dài đến năm 2030.
Diễn biến biên lợi nhuận cũng có tầm quan trọng then chốt. Biên lợi nhuận EBITDA khoảng 58% của CoreWeave là trụ cột cốt lõi cho luận điểm về khả năng trả nợ của công ty, biên lợi nhuận khoảng 39% của Nebius tuy tăng nhanh từ mức cơ sở thấp hơn, nhưng bất kỳ sự sụt giảm biên lợi nhuận nào ở một trong hai công ty đều có thể củng cố nhận định rằng "kinh tế học của mảng kinh doanh cho thuê GPU không hấp dẫn như tốc độ tăng trưởng thể hiện".
Theo phân tích của IG, một số tín hiệu sau có thể trở thành dấu hiệu bước ngoặt của tâm lý thị trường: CoreWeave xác định rõ khoảng chi tiêu vốn 35 đến 39 tỷ USD và giải thích rõ ràng nguồn vốn; cung cấp lộ trình thời gian dòng tiền tự do chuyển dương đáng tin cậy, tốt nhất là bao phủ đến năm 2030; đơn hàng mới cho thấy cơ sở khách hàng vượt ra ngoài vài nhà cung cấp đám mây siêu quy mô và phòng thí nghiệm AI hiện có; Nebius đưa ra chi tiết cụ thể về thỏa thuận tài trợ dựa trên tài sản cho lượng đơn hàng hợp đồng 40 tỷ USD, và giải thích kế hoạch tái cấp vốn cho thỏa thuận tài trợ 364 ngày; bằng chứng về tăng trưởng của mảng kinh doanh suy luận sau khi mua lại Inferize; và việc lợi suất trái phiếu và chênh lệch CDS của CoreWeave thu hẹp sau khi công bố báo cáo tài chính — điều này có lẽ nói lên nhiều điều hơn cả phản ứng của giá cổ phiếu.
Chris Beauchamp viết trong bài: "Nếu hai công ty có thể chứng minh rằng nguồn vốn đã sẵn sàng, biên lợi nhuận được duy trì ổn định, thị trường có thể sẽ cho rằng mức giảm hơn 40% đã phản ánh quá nhiều tâm lý bi quan. Nếu cuộc gọi hội nghị thay vào đó bị chi phối bởi các vấn đề tái cấp vốn và những câu trả lời mơ hồ, thì việc cổ phiếu giảm một nửa có thể là định giá hợp lý, chứ không phải phản ứng thái quá."





