


Đêm nay 9 giờ 30 theo giờ Mỹ công bố báo cáo CPI: số liệu so với cùng kỳ vắng mặt, nhà đầu tư nên chú ý điều gì?


- Quan điểm cốt lõi:Báo cáo CPI tháng 10 là dữ liệu lạm phát cuối cùng trước cuộc họp chính sách tháng 12 của Fed, thị trường rất quan tâm liệu giá cả có hạ nhiệt như dự kiến hay không, CPI lõi so với tháng trước dự kiến giảm tốc xuống 0,2%, sẽ trở thành căn cứ then chốt để đánh giá liệu Fed có tiếp tục tăng lãi suất hay không.
- Yếu tố then chốt:
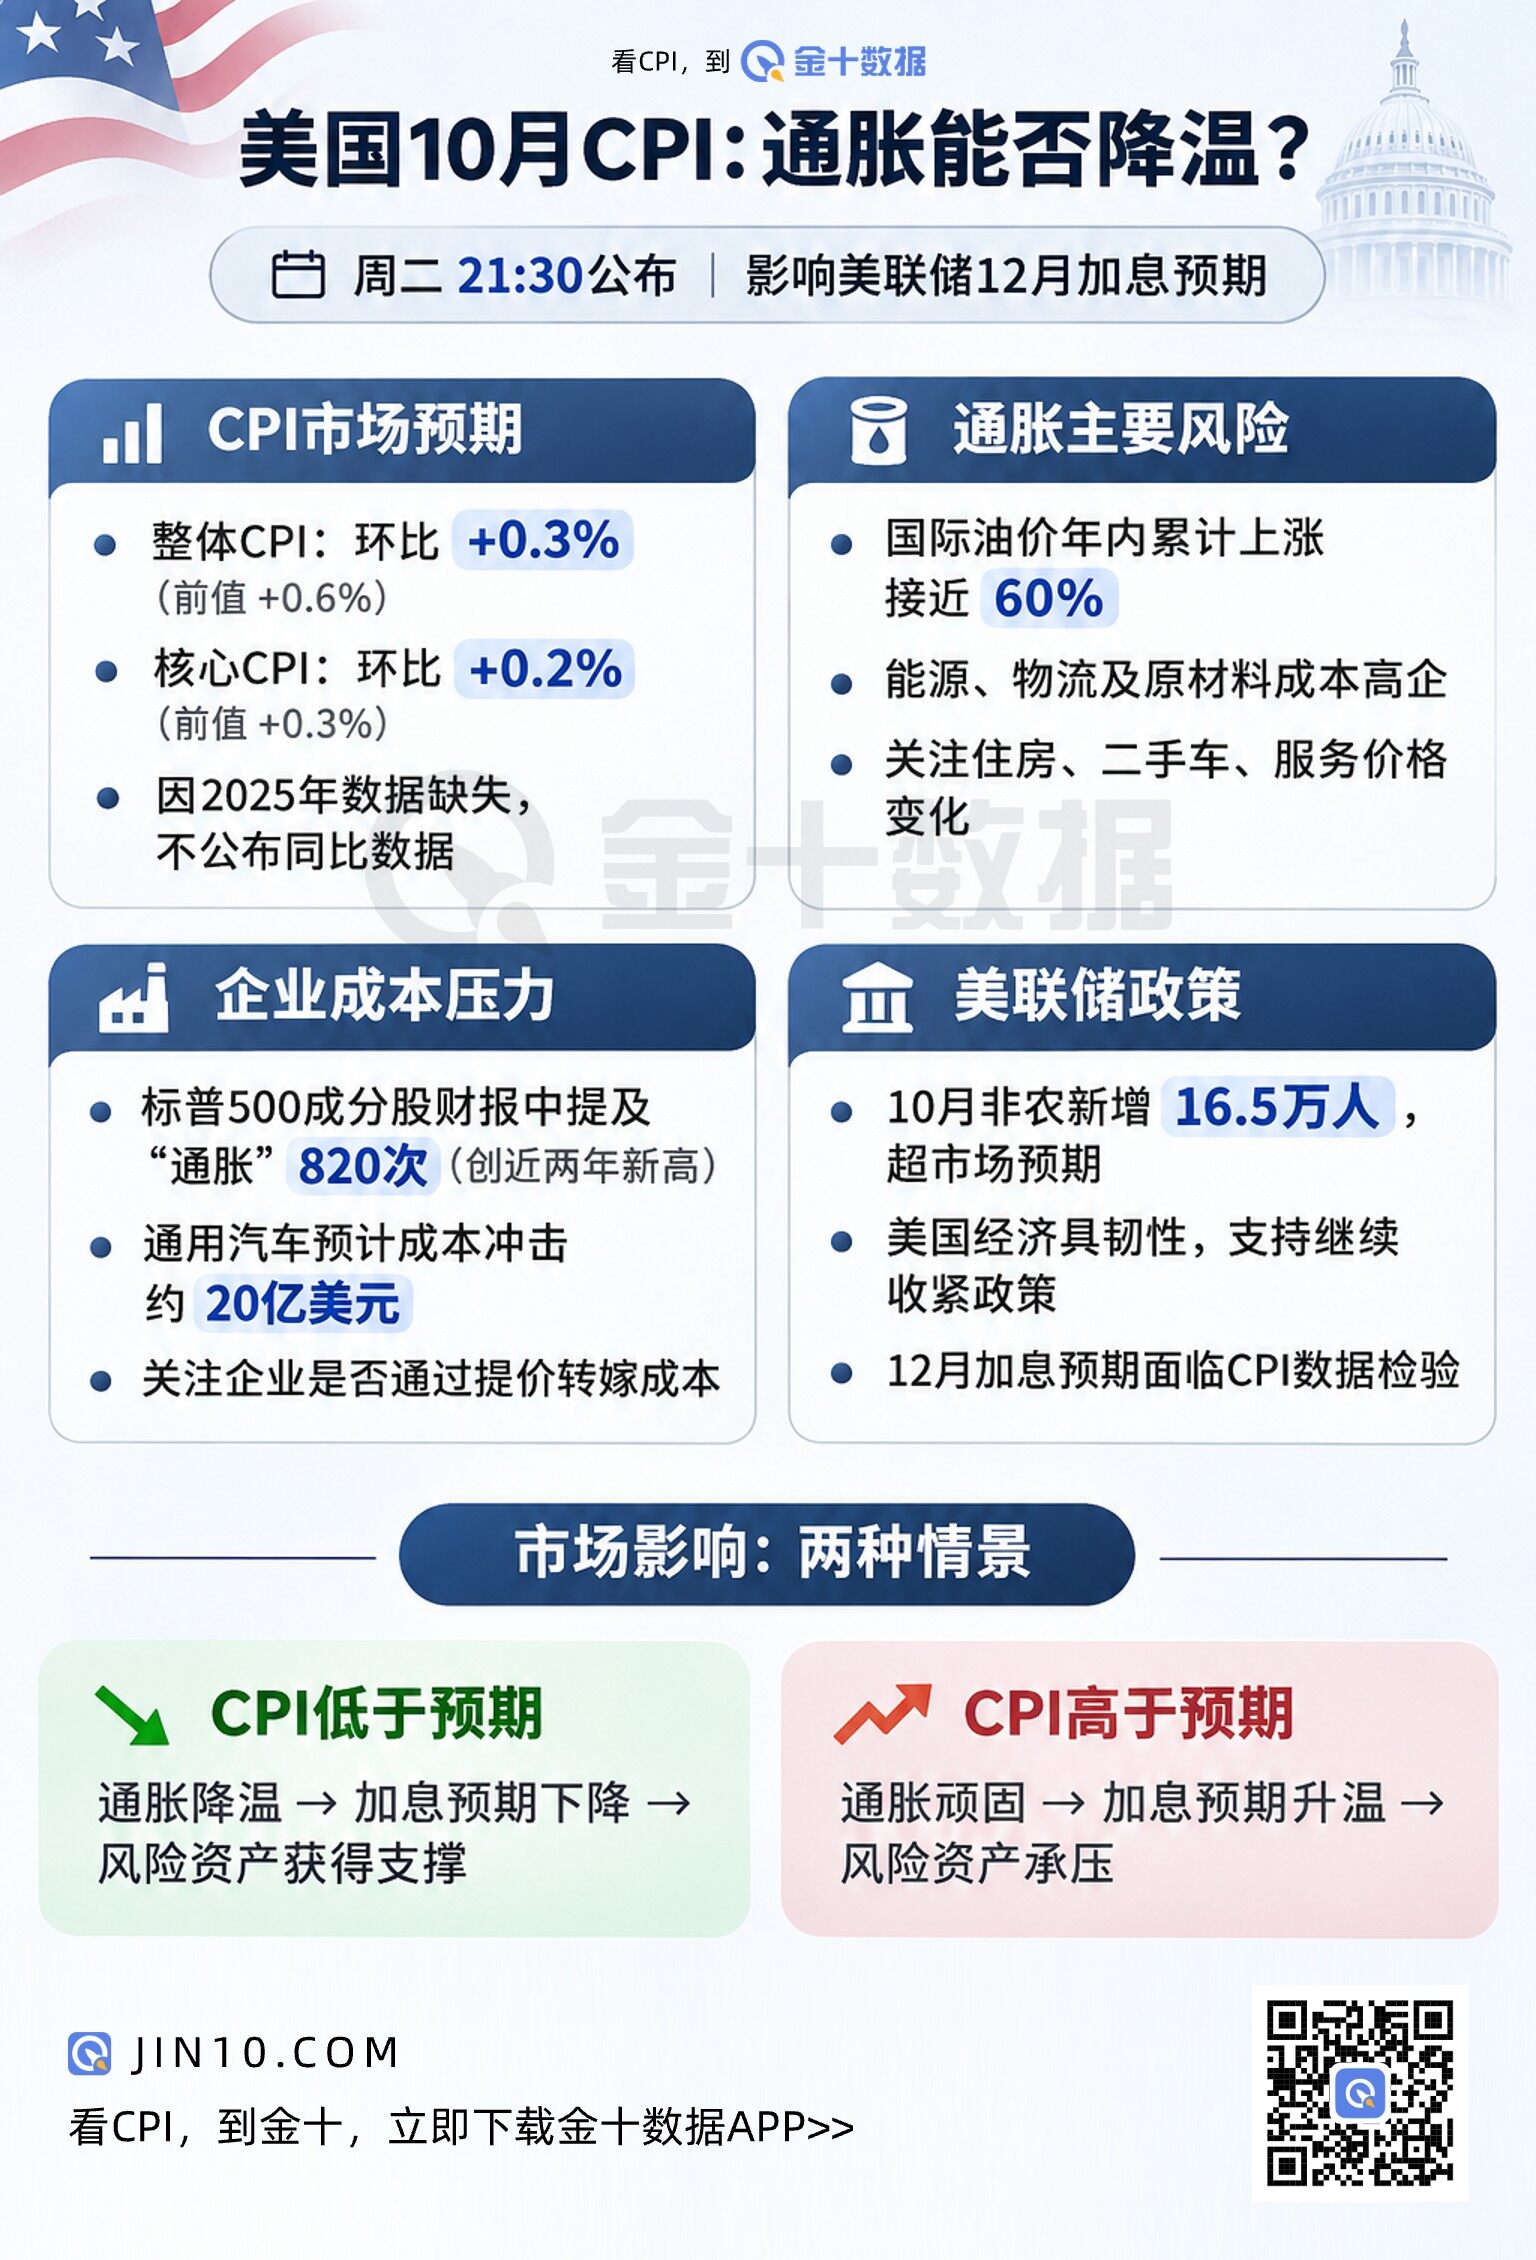
- Các nhà kinh tế dự đoán CPI tổng thể tháng 10 tăng 0,3% so với tháng trước (giá trị trước đó 0,6%), CPI lõi tăng 0,2% so với tháng trước, được kỳ vọng đạt mức tăng nhỏ nhất trong ba tháng.
- Do chính phủ đóng cửa tháng 10/2025 khiến dữ liệu bị thiếu, lần này không thể công bố tỷ lệ so với cùng kỳ năm trước, thị trường sẽ phụ thuộc nhiều hơn vào dữ liệu so với tháng trước và các phân mục giá để đánh giá xu hướng.
- Giá năng lượng tuy đã hạ nhiệt từ mức cao, nhưng mức tăng lũy kế từ đầu năm vẫn gần 60%, tiếp tục đẩy chi phí vận tải, sản xuất và chi tiêu hộ gia đình, áp lực chuyển giao của doanh nghiệp có thể ảnh hưởng đến lạm phát tương lai.
- Trong các cuộc họp công bố kết quả kinh doanh tháng 10 của các công ty thuộc S&P 500, "lạm phát" được nhắc đến 820 lần, cao nhất kể từ tháng 2/2024, doanh nghiệp công nghiệp chiếm khoảng một phần tư.
- General Motors dự kiến chi phí hàng hóa và logistics tăng gây tác động bất lợi khoảng 2 tỷ USD, các doanh nghiệp như PPG đang cân nhắc tăng giá để chuyển giao chi phí.
- Việc làm phi nông nghiệp tháng 10 tăng thêm 165.000 việc làm, vượt dự kiến, sự bền bỉ của kinh tế cho Fed dư địa tiếp tục tập trung kiểm soát lạm phát.
- Thứ Sáu sẽ công bố PPI tháng 10, dự kiến tăng tốc lên 6,6% so với cùng kỳ, mức cao nhất trong gần bốn năm, sẽ tiếp tục phản ánh áp lực giá cả từ phía sản xuất.
Nguồn bài viết: Dữ liệu Jin10
Tối thứ Ba lúc 21:30, Cục Thống kê Lao động Hoa Kỳ sẽ công bố Chỉ số Giá Tiêu dùng (CPI) tháng 10. Các nhà đầu tư sẽ tập trung theo dõi liệu mức giá đã tăng rõ rệt trong hai tháng liên tiếp trước đó có bắt đầu hạ nhiệt hay không, cũng như liệu dữ liệu mới nhất có thể thay đổi phán đoán của thị trường về việc Fed có tiếp tục tăng lãi suất hay không.
Khảo sát của Reuters cho thấy, các nhà kinh tế dự báo CPI tổng thể tháng 10 tăng 0,3% so với tháng trước, thấp hơn mức 0,6% của tháng 9; CPI lõi (loại trừ giá thực phẩm và năng lượng) dự kiến tăng 0,2% so với tháng trước, có khả năng ghi nhận mức tăng nhỏ nhất trong ba tháng.
Báo cáo CPI lần này cần lưu ý một điểm đặc biệt. Do chính phủ liên bang Hoa Kỳ đóng cửa vào tháng 10 năm 2025 khiến báo cáo CPI tháng đó bị thiếu, Cục Thống kê Lao động Hoa Kỳ lần này sẽ không có dữ liệu tham chiếu và không thể công bố tỷ lệ lạm phát theo năm (so với cùng kỳ). Tỷ lệ theo tháng (so với tháng trước) sẽ được công bố bình thường. Do đó, thị trường sẽ càng phụ thuộc vào biến động CPI tổng thể và CPI lõi so với tháng trước, cũng như các phân mục giá cụ thể để phán đoán xu hướng lạm phát.
Ngoài ra, báo cáo này sẽ là dữ liệu CPI cuối cùng trước cuộc họp chính sách tháng 12 của Fed (CPI tiếp theo sẽ được công bố vào cuối ngày diễn ra quyết định lãi suất của Fed). Báo cáo việc làm phi nông nghiệp tháng 10 được công bố trước đó mạnh hơn kỳ vọng của thị trường, càng củng cố nhận định rằng kinh tế Hoa Kỳ vẫn còn sức chịu đựng. Đối với Phố Wall đang đánh giá lại triển vọng lãi suất, liệu lạm phát có giảm như kỳ vọng hay không đã trở thành biến số quan trọng quyết định xu hướng giá tài sản trong giai đoạn tiếp theo.
Lạm phát được kỳ vọng hạ nhiệt, nhưng áp lực giá cả vẫn chưa tan biến
Trước đó, CPI tháng 9 của Hoa Kỳ tăng 0,6% so với tháng trước, ghi nhận mức tăng theo tháng lớn nhất kể từ tháng 4 năm nay, mức tăng rõ rệt trong hai tháng liên tiếp khiến thị trường càng lo ngại về tính dai dẳng của lạm phát.
Dự báo mới nhất của các nhà kinh tế cho thấy, mức tăng giá tổng thể của Hoa Kỳ trong tháng 10 có thể chậm lại rõ rệt. CPI lõi dự kiến tăng 0,2% so với tháng trước, giảm so với mức 0,3% của tháng 9. Nếu dự báo thành hiện thực, sẽ mang lại một số giảm xóc cho dữ liệu lạm phát đã liên tục mạnh lên trước đó.
Các nhà kinh tế của Citigroup dự báo, tác động lan truyền từ chi phí năng lượng cao sang giá các hàng hóa khác có thể tương đối hạn chế, mức tăng giá dịch vụ cũng sẽ duy trì ở mức vừa phải.
Nhóm nghiên cứu kinh tế của Bloomberg dự báo, mức tăng thực tế của CPI tổng thể tháng 10 so với tháng trước có thể khoảng 0,25%, CPI lõi khoảng 0,24%. Nhóm nghiên cứu cho rằng mức tăng giá cả hàng hóa và dịch vụ đều có thể chậm lại, trong đó đáng chú ý là biến động giá xe đã qua sử dụng, sản phẩm điện tử tiêu dùng và dịch vụ liên quan đến nhà ở.
Tuy nhiên, giá năng lượng giảm không có nghĩa là áp lực lạm phát đã được giải tỏa. Mặc dù giá dầu quốc tế giảm mạnh tuần trước, xuống dưới 100 USD/thùng, nhưng mức tăng lũy kế từ đầu năm vẫn gần 60%, giá khí đốt tự nhiên cũng cao hơn nhiều so với đầu năm.
Giá năng lượng duy trì ở mức cao đang đẩy chi phí vận tải, sản xuất, nông nghiệp và chi tiêu hộ gia đình tăng lên. Việc doanh nghiệp có thể tiếp tục hấp thụ các chi phí này hay không, và có chuyển áp lực bằng cách tăng giá bán hàng hóa và dịch vụ hay không, sẽ ảnh hưởng đến xu hướng lạm phát trong những tháng tới.
Lo ngại lạm phát của doanh nghiệp gia tăng, thị trường còn cần theo dõi tác động lan truyền giá
Các báo cáo tài chính doanh nghiệp gần đây phản ánh rằng, áp lực lạm phát của Hoa Kỳ đã ảnh hưởng rộng rãi đến nhiều ngành công nghiệp khác nhau.
Thống kê của Bloomberg cho thấy, trong các cuộc họp báo cáo kết quả kinh doanh tháng 10 của các công ty thuộc chỉ số S&P 500, từ "lạm phát" và các từ liên quan được nhắc đến 820 lần, mức cao nhất kể từ tháng 2 năm 2024. Trong đó, các doanh nghiệp công nghiệp đóng góp khoảng một phần tư số lần nhắc đến, phản ánh áp lực từ chi phí năng lượng và logistics tăng cao.
General Motors dự báo, giá hàng hóa, logistics và chip lưu trữ tăng sẽ mang lại tác động bất lợi khoảng 2 tỷ USD trong năm nay. Nhà sản xuất sơn PPG Industries cho biết đang xem xét tăng giá sản phẩm để giảm bớt áp lực chi phí nguyên vật liệu.
Các doanh nghiệp hàng tiêu dùng cũng đối mặt với vấn đề tương tự. Nhà sản xuất gia vị McCormick cảnh báo, chi phí vận chuyển cao và chi tiêu tiêu dùng yếu đang đồng thời ảnh hưởng đến hoạt động kinh doanh, công ty vẫn cần đánh giá triển vọng lạm phát và chi phí năm 2027.
Những phát biểu của các doanh nghiệp này khiến các phân mục cụ thể của CPI tháng 10 càng có giá trị tham khảo. Nếu cú sốc giá năng lượng vẫn chủ yếu tập trung ở một số ít danh mục như xăng dầu, trong khi giá hàng hóa lõi và dịch vụ bắt đầu chậm lại, thị trường có thể cho rằng rủi ro lạm phát lan rộng thêm đã phần nào giảm bớt. Nếu giá nhà ở, vận tải và các dịch vụ khác vẫn duy trì mức tăng nhanh, tính dai dẳng của lạm phát vẫn sẽ là vấn đề chính mà Fed phải đối mặt.
Thứ Sáu tuần này, Hoa Kỳ cũng sẽ công bố Chỉ số Giá Sản xuất (PPI) tháng 10. Các nhà kinh tế dự báo, mức tăng PPI so với cùng kỳ có thể tăng tốc lên 6,6%, đạt mức cao nhất trong gần bốn năm. Dữ liệu này sẽ tiếp tục phản ánh áp lực giá trong khâu sản xuất của doanh nghiệp, và cung cấp căn cứ bổ sung để phán đoán liệu chi phí có tiếp tục lan truyền sang người tiêu dùng hay không.
Fed có tăng lãi suất vào tháng 12 hay không, CPI sẽ cung cấp căn cứ then chốt
CPI tháng 10 được chú ý cao độ, nguyên nhân trực tiếp là lập trường chính sách tiền tệ của Fed đang bị thử thách bởi lạm phát dai dẳng.
Fed đã giữ nguyên lãi suất cơ bản tại cuộc họp chính sách cuối tháng 10, nhưng đã có quan chức chủ trương thắt chặt thêm chính sách tiền tệ. Thị trường hiện dự báo, Fed có thể tăng lãi suất vào tháng 12, và tiếp tục nâng lãi suất vào tháng 3 năm sau.
Thứ Năm tuần trước, Chủ tịch Fed Cleveland Hammack cho biết, để đưa lạm phát trở về mục tiêu 2% kịp thời, Fed cần áp dụng lập trường chính sách tiền tệ mang tính hạn chế. Bà nghiêng về việc điều chỉnh lãi suất thường xuyên hơn với biên độ nhỏ hơn, nhằm giảm rủi ro chính sách tiền tệ đi sau tình hình kinh tế.
Hammack trước đó đã bỏ phiếu phản đối trong quyết định lãi suất của Fed tháng trước. Bà cho rằng, cú sốc nguồn cung kéo dài có thể khiến doanh nghiệp và người tiêu dùng dần hình thành kỳ vọng lạm phát mạnh hơn, làm tăng khó khăn cho ngân hàng trung ương trong việc ổn định giá cả.
Dữ liệu việc làm mới nhất cũng khiến Fed đối mặt với lựa chọn chính sách trực tiếp hơn. Báo cáo việc làm phi nông nghiệp tháng 10 của Hoa Kỳ công bố thứ Sáu tuần trước cho thấy số việc làm tăng thêm 165.000, vượt mọi dự báo của thị trường. Tăng trưởng việc làm duy trì sức chịu đựng cho thấy nền kinh tế vẫn có thể chịu đựng chi phí vay cao hơn, cũng cho Fed dư địa tiếp tục tập trung trọng tâm chính sách vào kiểm soát lạm phát.
Nếu CPI lõi tháng 10 thấp hơn rõ rệt so với kỳ vọng thị trường, nhà đầu tư có thể hạ thấp phán đoán về mức độ hoặc tần suất tăng lãi suất trong tương lai. Ngược lại, nếu lạm phát lại vượt kỳ vọng, thị trường có thể đánh giá lại việc lãi suất sẽ duy trì ở mức cao trong bao lâu, thậm chí nâng cao kỳ vọng về lộ trình chính sách thắt chặt hơn.





