Nhật báo chứng khoán Mỹ|Vốn hóa Apple vượt 5 nghìn tỷ USD, Microsoft và Amazon tăng hơn 6%, giá dầu lao dốc 8,5% (ngày 5/11)


- Quan điểm cốt lõi: "Làn sóng xanh" của đảng Dân chủ quét qua Quốc hội loại bỏ rủi ro đuôi chính sách, cộng với việc chiến tranh Iran có thể đi đến hồi kết khiến giá dầu sụp đổ, thị trường giao dịch dựa trên "tính dự đoán của lập pháp" thay vì định hướng chính sách; nhưng chuỗi AI/trung tâm dữ liệu ngược dòng lao dốc do sức ép chính trị địa phương, tài sản mã hóa phục hồi bất chấp nghịch gió quản lý và vụ trộm 6,3 tỷ USD.
- Yếu tố then chốt:
- Dow tăng 1.569,40 điểm trong một ngày (+3,03%) lập đỉnh cao nhất trong một năm, VIX giảm 20,26% xuống 16,61; dầu Brent giảm 8,46% xuống 94,83 USD/thùng, là nguyên nhân chính khiến kỳ vọng lạm phát đợt này hạ nhiệt.
- Thống đốc bang Texas thuộc về ứng viên phản đối trung tâm dữ liệu, 29 cộng đồng trên toàn nước Mỹ tổ chức trưng cầu dân ý hạn chế trung tâm dữ liệu, chỉ số bán dẫn Philadelphia giảm 3,13%, CoreWeave giảm 9,90%, cổ phiếu các công ty khai thác tính toán phổ biến giảm hai chữ số.
- Vốn hóa Apple lần đầu vượt 5 nghìn tỷ USD (5,08 nghìn tỷ) vượt qua Nvidia (4,82 nghìn tỷ), Microsoft tăng 6,68% lập đỉnh lịch sử mới, thể hiện sự phân hóa phong cách "mua dòng tiền phần mềm, bán chi tiêu vốn phần cứng".
- Bitcoin quay lại mức 80.518 USD (+3,98%), nhưng Binance xác nhận hacker Triều Tiên đánh cắp 6,3 tỷ USD; xác suất thông qua《Clarity Act》giảm mạnh, PAC Fairshake của ngành thất bại ở nhiều bang.
- MSTR nắm giữ 849.327 BTC, tỷ lệ vốn hóa/giá trị nắm giữ giảm xuống 0,88 lần (0,98 lần sau khi tính khoản nợ 6,715 tỷ USD), chuyển từ "mua coin với giá cao" sang "giao dịch chiết khấu", tiền đề bánh đà bị suy yếu.
- ETF Bitcoin giao ngay tại Mỹ ba ngày liên tiếp rút ròng 1,16 tỷ USD, lực mua biên trong đợt phục hồi này đến từ kho bạc doanh nghiệp và bù đắp vị thế bán khống, không phải dòng vốn ETF.
- Thắt chặt đồng loạt toàn cầu: lạm phát khu vực Eurozone 4% lập đỉnh ba năm mới, ECB gần như chắc chắn tăng lãi suất tháng 12, Ngân hàng Trung ương Nhật Bản phát tín hiệu tăng lãi suất, RBA đã tăng lãi suất lên mức cao nhất 18 năm.
I. Tin nổi bật
- "Làn sóng xanh" của Đảng Dân chủ quét qua Quốc hội, phần bù bất định chính trị được xóa bỏ một lần. Đảng Dân chủ lật ngược 7 ghế Thượng viện, gần 30 khu vực bầu cử Hạ viện, 5 chức thống đốc bang (CNBC); chỉ số Dow tăng 1.569,40 điểm trong ngày (+3,03%), lập đỉnh cao nhất trong một năm, VIX giảm từ 20,83 xuống 16,61 (-20,26%). Thị trường giao dịch "tính có thể dự đoán của lập pháp", chứ không phải bản thân hướng chính sách.
- Giá dầu lao dốc do đặt cược vào khả năng "chiến tranh Iran sắp kết thúc". Phó Tổng thống JD Vance công khai nói rằng "nguyên nhân thực sự" khiến Đảng Cộng hòa thảm bại là chiến tranh Iran, dầu Brent giảm 8,46% xuống 94,83 USD/thùng, WTI giảm 8,13% xuống 88,27 USD/thùng, trong phiên có lúc chạm mức thấp nhất kể từ ngày 4/9. Đây là nguồn trực tiếp nhất khiến kỳ vọng lạm phát hạ nhiệt trong đợt này, cũng là nguyên nhân chính khiến lợi suất đầu dài giảm.
- Chuỗi AI/trung tâm dữ liệu đi ngược xu hướng và lao dốc, là kẻ thua lỗ mang tính hệ thống duy nhất trong nội bộ công nghệ ngày hôm đó. Thống đốc bang Texas do ứng viên Đảng Dân chủ Hinojosa giành được (chiến dịch chủ yếu phản đối "cơn điên trung tâm dữ liệu"), cộng với việc ít nhất 29 cộng đồng trên toàn nước Mỹ bỏ phiếu trưng cầu ủng hộ hạn chế trung tâm dữ liệu (Decrypt), chỉ số bán dẫn Philadelphia giảm 3,13%, Micron giảm 7,00%, CoreWeave giảm 9,90%, các cổ phiếu công ty khai thác bitcoin/hashrate nhìn chung giảm hai chữ số.
- Vốn hóa Apple lần đầu vượt 5 nghìn tỷ USD, hoàn tất "cuộc đổi ngôi" với Nvidia. Apple tăng 5,31% lên 349,51 USD, vốn hóa cuối phiên 5,08 nghìn tỷ USD, vượt qua 4,82 nghìn tỷ USD của Nvidia (FourWeekMBA); Microsoft tăng 6,68% lập đỉnh lịch sử, Amazon tăng 6,12%, hai bên cộng lại tăng thêm 424 tỷ USD vốn hóa.
- Tài sản crypto phục hồi trong bối cảnh "ngược gió pháp lý + 6,3 tỷ USD bị đánh cắp". Bitcoin trở lại mốc 80.000 USD (80.518 USD, +3,98% trong 24 giờ), nhưng Binance xác nhận hacker Triều Tiên thâm nhập qua phỏng vấn giả, đánh cắp 6,3 tỷ USD tài sản, ủy ban hành động chính trị lớn nhất ngành Fairshake thất bại ở nhiều bang, triển vọng Clarity Act trở nên u ám.
II. Thị trường chứng khoán Mỹ và vĩ mô
2.1 Ba chỉ số chính và độ biến động (đóng cửa ngày 04/11/2026, giờ EST)
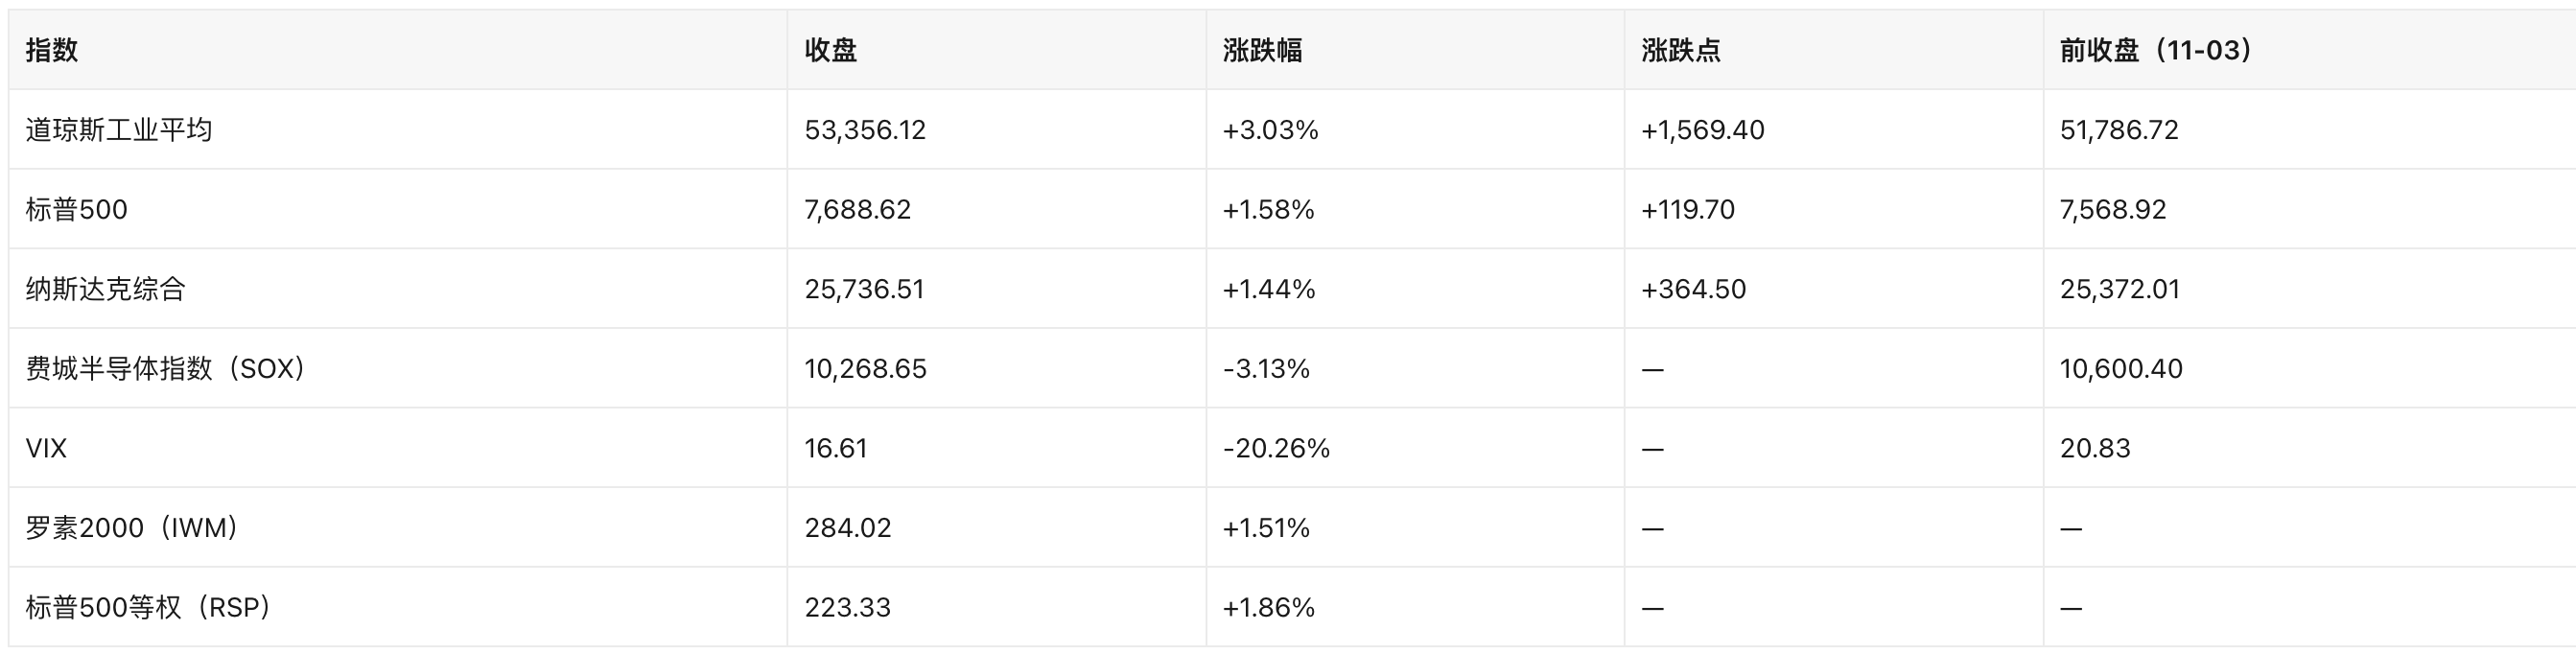
Động lực cốt lõi (sắp xếp theo trọng số):
- Bản thân kết quả bầu cử: kỳ vọng chính phủ chia rẽ được hiện thực hóa, loại bỏ rủi ro đuôi của các kịch bản cực đoan về tăng thuế/giám sát, kìm hãm độ biến động, nâng cao khẩu vị rủi ro. Mức tăng của Dow vượt xa Nasdaq, là phiên điển hình của "biến động thấp + trọng số chu kỳ".
- Giá dầu lao dốc: nhóm năng lượng (XLE -4,74%) trở thành lực cản lớn nhất, nhưng tác động lan tỏa tích cực đến vận tải, tiêu dùng, kỳ vọng lạm phát đã lấn át ảnh hưởng trọng số cổ phiếu năng lượng.
- Vết nứt trong câu chuyện chi tiêu vốn AI: bán dẫn (SOX -3,13%), thiết bị điện và nhà vận hành trung tâm dữ liệu giảm, tạo phân hóa rõ rệt với đà tăng của các ông lớn phần mềm/đám mây — thị trường đang định giá lại giữa "nhu cầu AI vẫn còn" và "nút thắt điện/phép cấp phép cho hạ tầng AI".
2.2 Dữ liệu vĩ mô Mỹ trong ngày (công bố ngày 4/11)
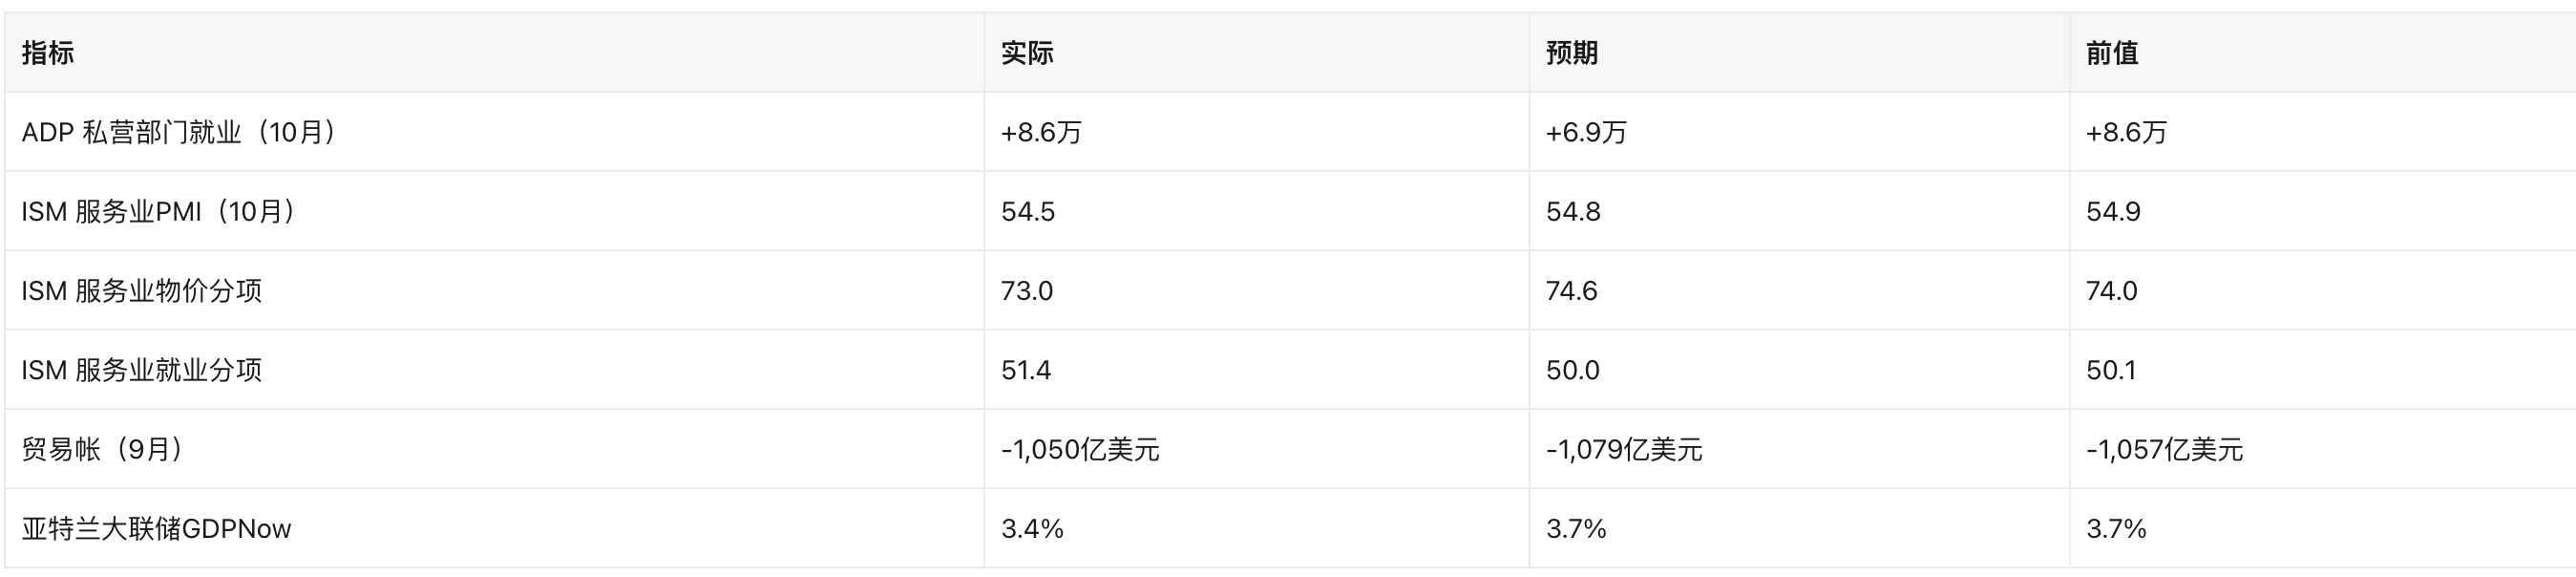
Diễn giải: sự dai dẳng ở phía việc làm (ADP vượt kỳ vọng, phân mục việc làm dịch vụ trở lại trên mức 50) song hành với độ dính của phía giá (phân mục giá 73,0 vẫn ở mức cao); sức sống ngành dịch vụ giảm nhẹ nhưng vẫn trong vùng mở rộng. Bản thân dữ liệu nghiêng về "chưa vội cắt giảm lãi suất", nhưng trong ngày đã bị câu chuyện giá dầu và bầu cử che lấp hoàn toàn.
2.3 Fed và lãi suất
- Trạng thái chính sách: Fed giữ nguyên tại cuộc họp chính sách cuối tháng 10, trong khi lạm phát đã lên mức cao nhất ba năm. Hướng định giá hiện tại của thị trường là tăng lãi suất chứ không phải cắt giảm: cựu Chủ tịch Fed St. Louis Bullard công khai đặt cược vào việc tăng lãi suất tháng 12; MarketWatch ngày 4/11 thảo luận về lộ trình với tiêu đề "liệu Fed có dừng lại sau hai lần tăng nữa".
- Giao dịch ngược chiều xuất hiện trong ngày: chịu ảnh hưởng từ giá dầu lao dốc và cổ phiếu AI giảm, một số nhà giao dịch lãi suất ngắn hạn (STIR) bắt đầu đặt cược Fed "chớp mắt" vào tháng 12. Tức là: kỳ vọng tăng lãi suất vẫn còn, nhưng trên biên đã bị giá dầu làm suy yếu.
- Thắt chặt đồng bộ toàn cầu: lạm phát khu vực eurozone tháng 10 lên 4% (cao nhất ba năm), ECB tăng lãi suất tháng 12 "gần như chắc chắn" (Reuters/CNBC); BoJ phát tín hiệu tăng lãi suất tháng 12; RBA đã tăng lãi suất lên mức cao nhất 18 năm. Đây không phải vấn đề riêng của Mỹ, sức hấp dẫn tương đối của tài sản USD vì thế mà không sụp đổ.
2.4 Trái phiếu Mỹ, đồng USD và hàng hóa (04/11/2026)
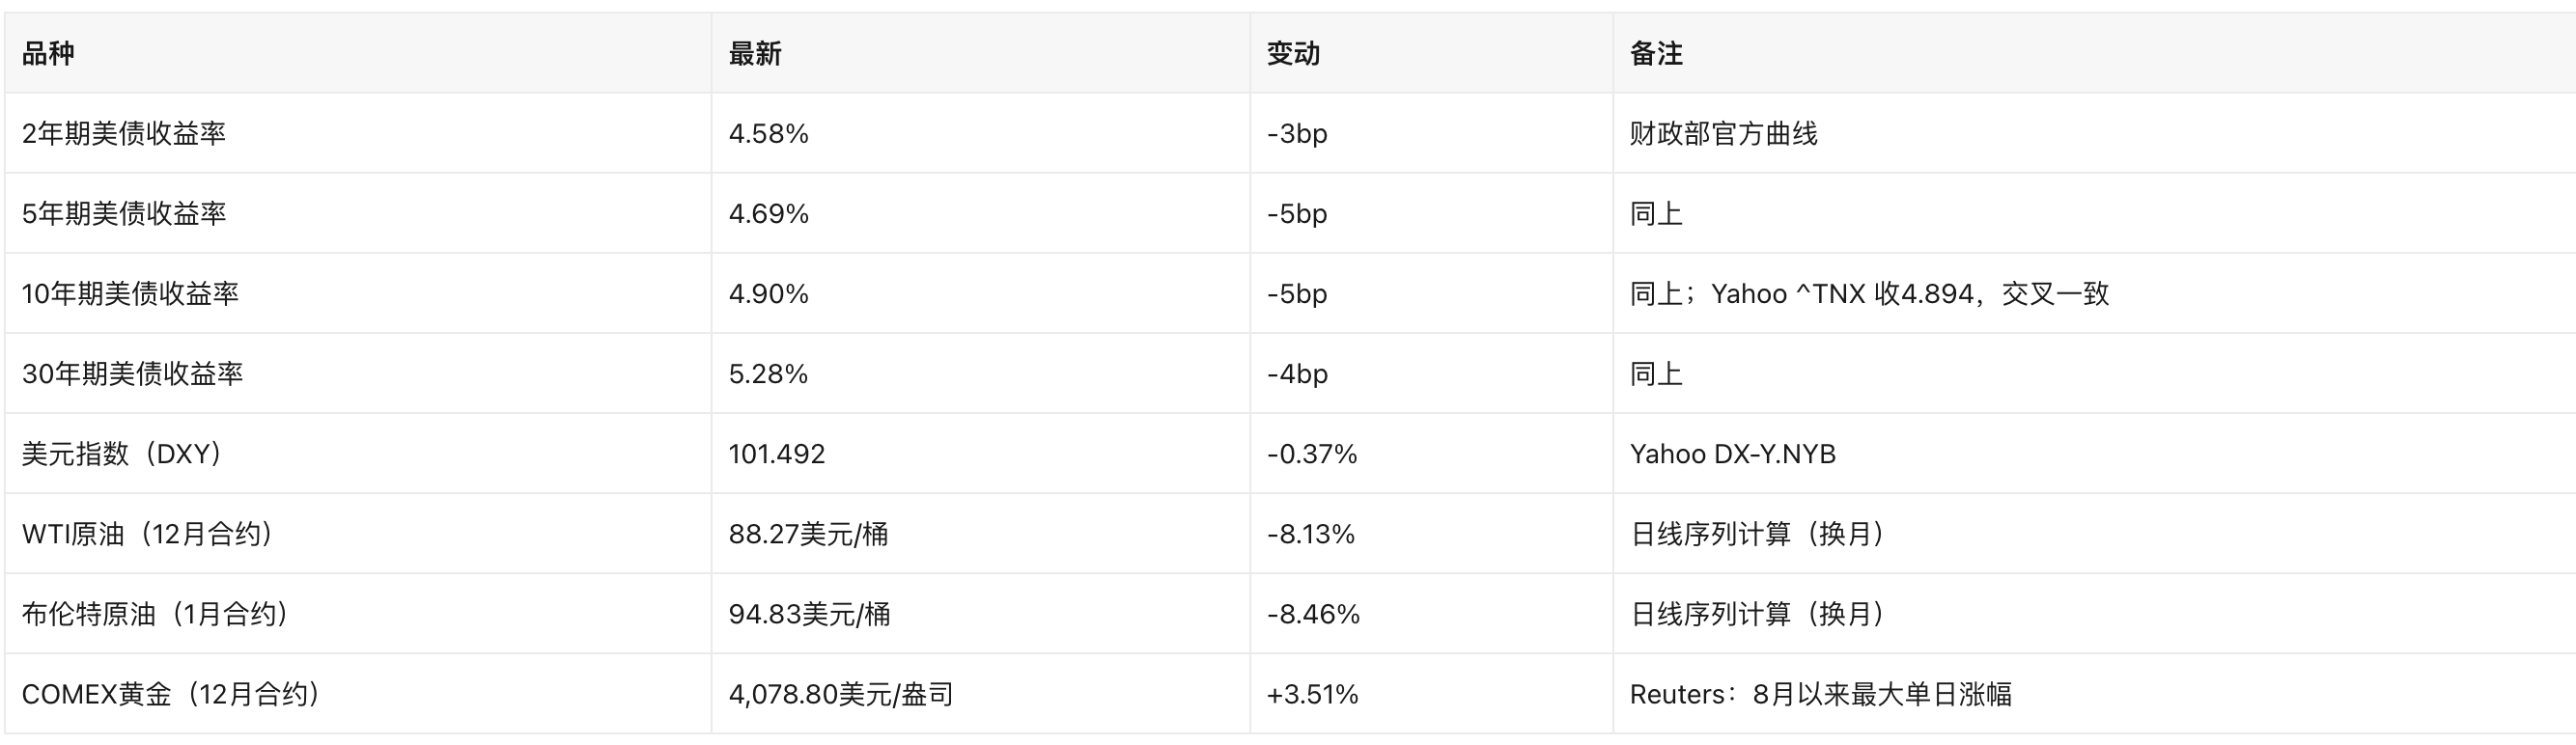
Hình thái đường cong lợi suất: chênh lệch 10Y-2Y là 32bp, 30Y-10Y là 38bp. Đầu dài vẫn vận hành trên mức 5%, cho thấy "lạm phát dịu đi nhờ giá dầu giảm" chỉ hạ thấp định giá biên, chưa thay đổi logic trung hạn của áp lực cung tài khóa (Michele của JPMorgan công khai kêu gọi Bộ Tài chính hủy phát hành trái phiếu kỳ hạn 20 năm).
III. Cổ phiếu nóng và nhóm ngành
3.1 Công nghệ lớn: bên hấp thụ tập trung phần bù xác định từ bầu cử
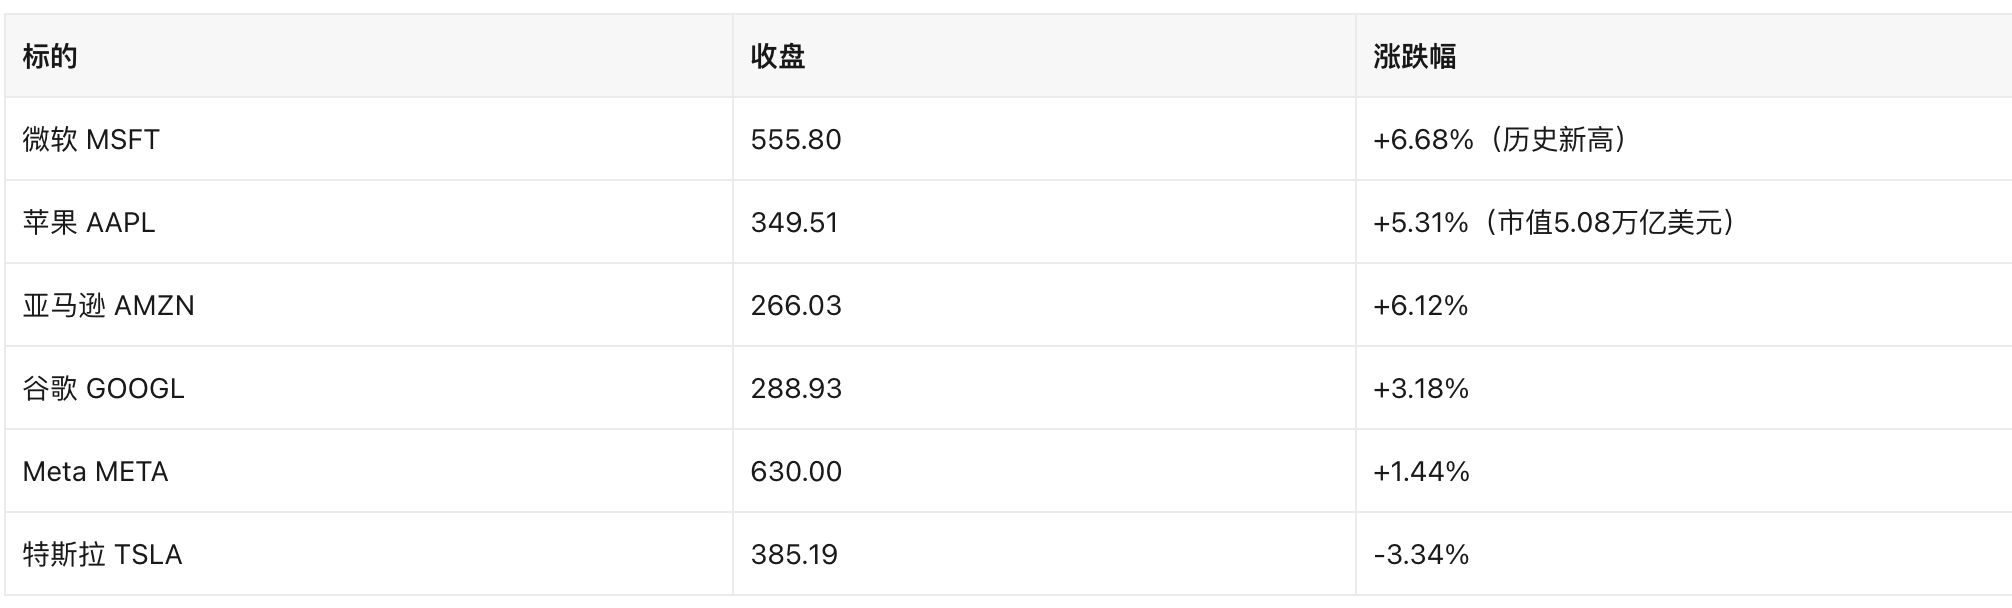
- Microsoft: mức tăng trong ngày hiếm thấy trong những năm gần đây, lập đỉnh lịch sử. CNBC quy cho "kết quả bầu cử loại bỏ bất định của nhà đầu tư", đồng thời lo ngại của thị trường về thỏa thuận tài trợ chi tiêu vốn AI của các ông lớn siêu quy mô (tiến triển tài trợ nợ của Meta) được xoa dịu.
- Apple: vốn hóa lần đầu đóng cửa trên 5 nghìn tỷ USD, vượt Nvidia trở thành công ty vốn hóa lớn nhất toàn cầu. Động lực đến từ nhu cầu phân bổ phòng thủ "thuộc tính trú ẩn an toàn + dòng tiền mảng dịch vụ" — trong bối cảnh lo lắng về chi tiêu vốn AI, Apple được coi là "ông lớn công nghệ không đốt tiền".
- Tesla: đi ngược đà phục hồi chung của công nghệ, giảm 3,34%, là kẻ thua lỗ đáng kể duy nhất trong nhóm công nghệ lớn ngày hôm đó.
- Ý nghĩa phân hóa: mua phần mềm/dòng tiền, bán phần cứng/chi tiêu vốn, là tín hiệu phong cách rõ ràng nhất trong ngày.
3.2 Bán dẫn và hạ tầng AI: kẻ thua lỗ lớn nhất trong ngày
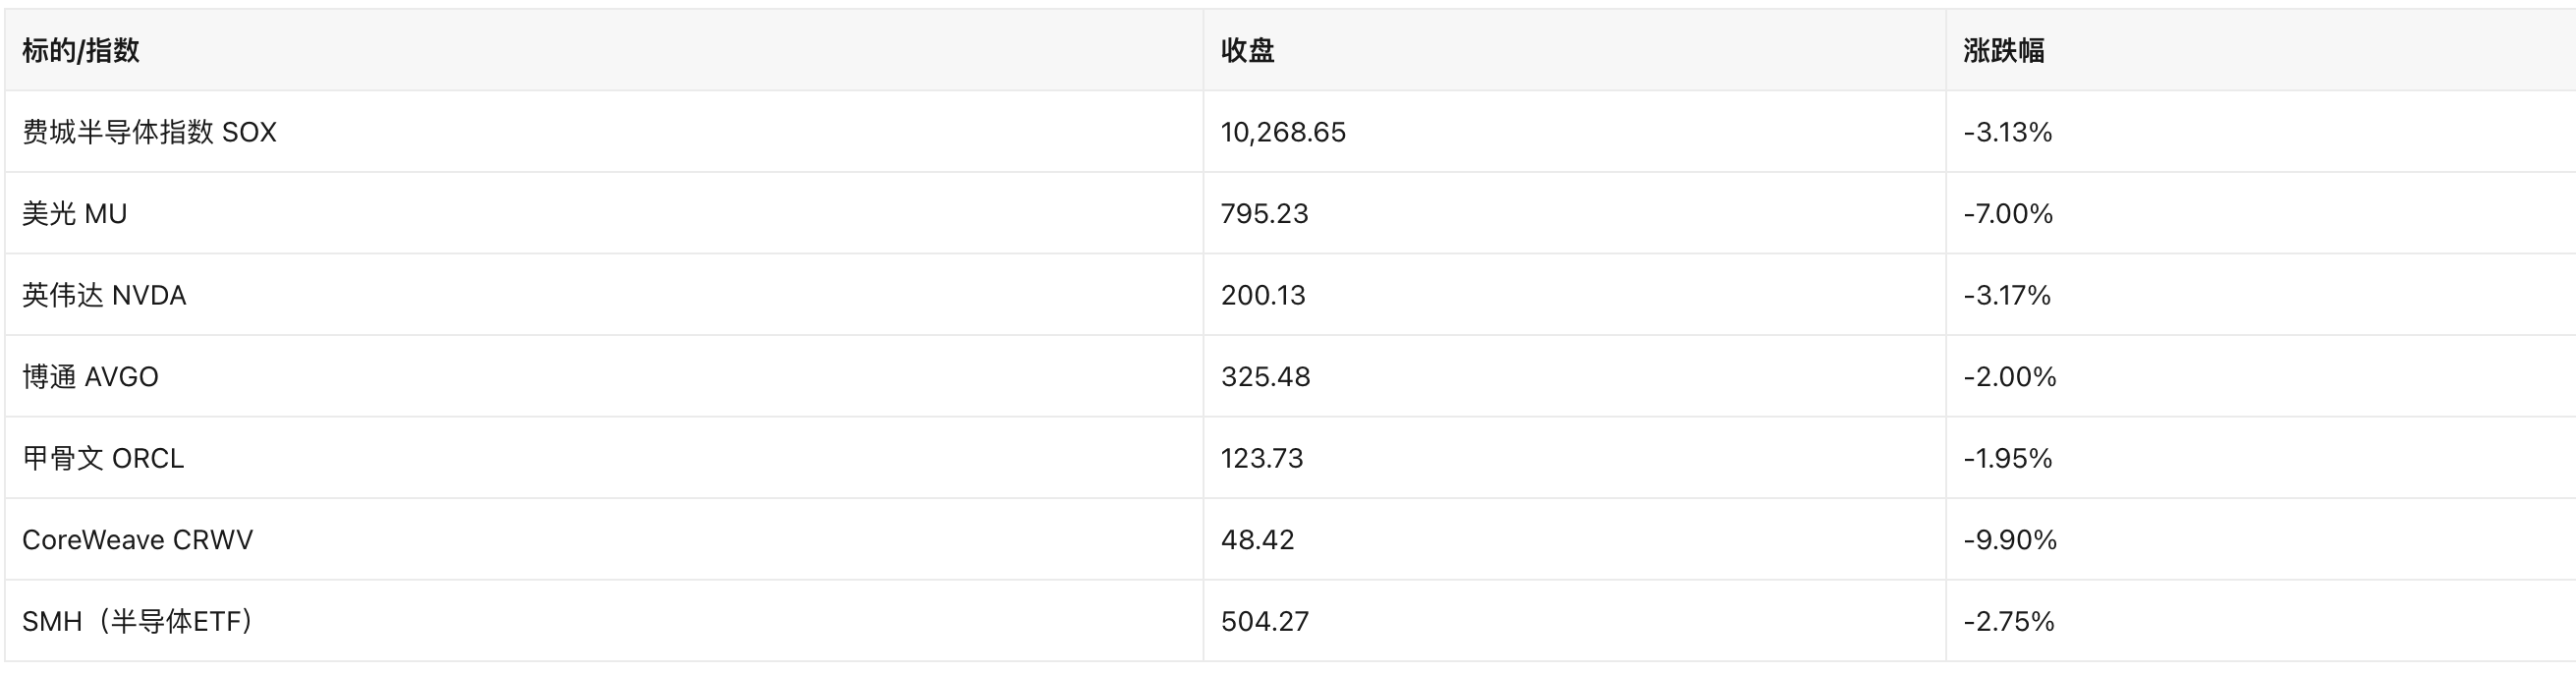
Logic lan tỏa: bầu cử thống đốc Texas + 29 cộng đồng trưng cầu hạn chế trung tâm dữ liệu → bất định về đấu nối điện và giấy phép xây dựng tăng lên → thị trường hạ dự báo nhịp giao rack/điện giai đoạn 2027-2028 → trước tiên đánh vào bên "bán xẻng" là cho thuê hashrate và lưu trữ, sau đó lan sang GPU và thiết bị.
Bất định: các dự án đã được phê duyệt ngược lại có thể hưởng lợi nhờ nguồn cung thắt chặt (CoinDesk dẫn quan điểm chuyên gia), đây cũng là lý do một số cổ phiếu công ty khai thác/trung tâm dữ liệu phân hóa trong ngày.
3.3 Năng lượng: nạn nhân trực tiếp của giá dầu
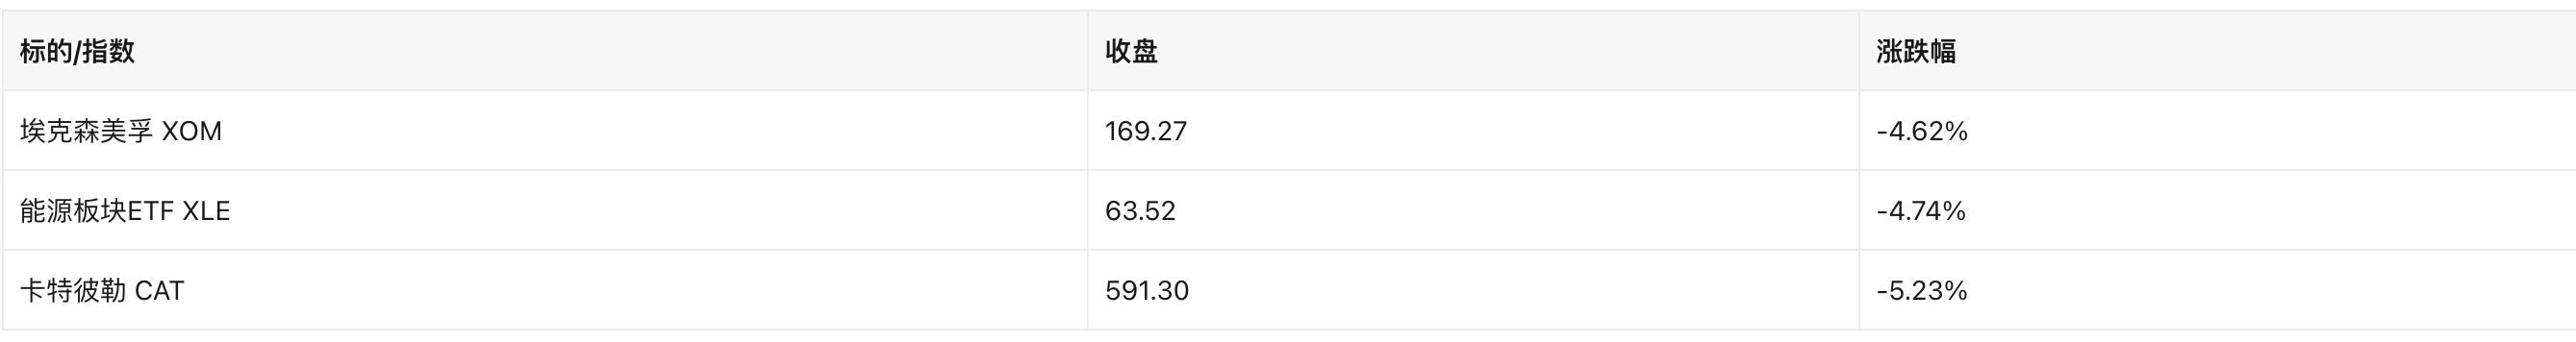
Cổ phiếu năng lượng giảm đồng bộ với giá dầu; đà giảm của Caterpillar được thị trường diễn giải là "kỳ vọng đơn hàng trung tâm dữ liệu cho thiết bị phát điện/dự phòng" bị tổn hại (thuộc quy kết của thị trường, không phải công bố của công ty).
3.4 Tài chính, tiêu dùng và năng lượng sạch: bên hưởng lợi từ giao dịch bầu cử
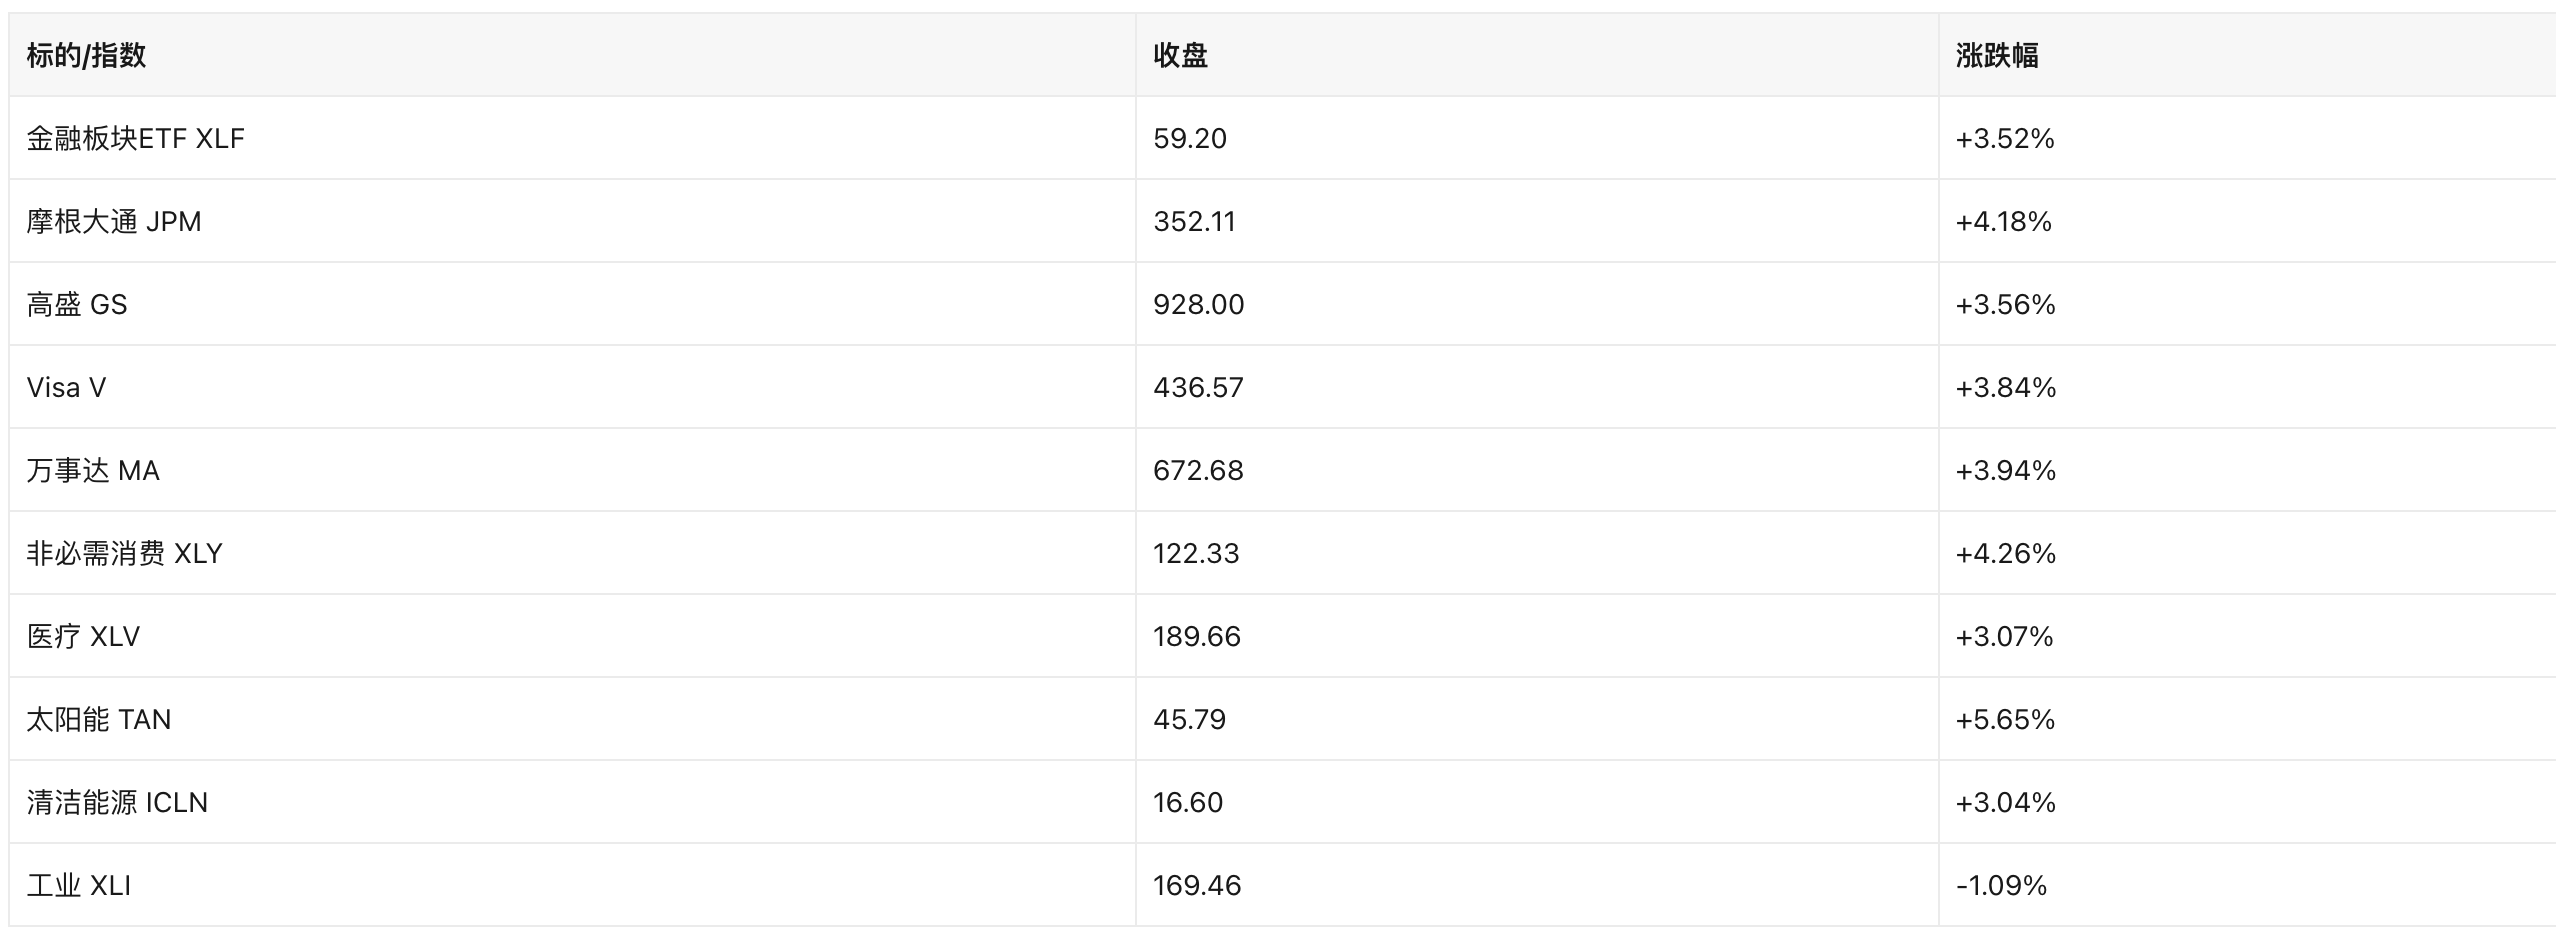
Năng lượng sạch là bên hưởng lợi trực tiếp của "Đảng Dân chủ kiểm soát Quốc hội → rủi ro chính sách trợ cấp giảm"; tài chính và thanh toán đồng thời hưởng lợi từ lợi suất hạ và kỳ vọng tiêu dùng dai dẳng. Nhóm công nghiệp đi ngược xu hướng giảm, phản ánh lo ngại về nhu cầu hàng tư liệu sản xuất liên quan xây dựng trung tâm dữ liệu đã lấn át kỳ vọng hạ tầng truyền thống.
IV. Cổ phiếu Mỹ liên quan crypto
4.1 Ông lớn DAT: Strategy (MSTR)
Danh mục nắm giữ và giá vốn (SEC 10-Q, nộp ngày 02/11/2026)
- Tính đến ngày 25/10/2026 nắm giữ 848.517 BTC, theo giá niêm yết 16:00 ET ngày hôm đó trên Coinbase là 80.456 USD, giá trị thị trường 68,27 tỷ USD; ngày 30/9 là 847.666 BTC, cuối năm 2025 là 672.500 BTC.
- Công bố ngày 2/11: từ 26/10 đến 1/11 mua thêm 811 BTC, chi 65,50 triệu USD, giá bình quân 80.846 USD. Sau khi mua thêm nắm giữ 849.327 BTC.
- Không có thông báo phát hành trái phiếu chuyển đổi mới; cùng kỳ thực hiện mua lại 208,2 triệu USD cổ phiếu ưu đãi STRC (lũy kế 208,2 triệu USD), đồng thời nâng cổ tức