Thị trường vĩ mô hàng tuần (7.17): Báo cáo quý 2 của thị trường chứng khoán Mỹ kiểm tra, bán thực tế hay mua?


Áp lực giá tiếp tục giảm, với giá tiêu dùng của Mỹ ghi nhận mức tăng hàng năm nhỏ nhất trong hơn hai năm vào tháng 6 và chỉ số giá sản xuất có tốc độ tăng trưởng chậm nhất trong gần ba năm, mặc dù vẫn không đủ để ngăn Fed tiếp tục tăng lãi suất. trong tháng này nhưng làm tăng thêm kỳ vọng rằng Niềm tin vào tháng 7 về lần tăng lãi suất gần đây nhất được đưa ra khi hầu hết các chỉ số kinh tế cho thấy khả năng phục hồi liên tục, bao gồm thước đo niềm tin của người tiêu dùng Mỹ đã tăng lên mức cao nhất trong hơn hai năm.
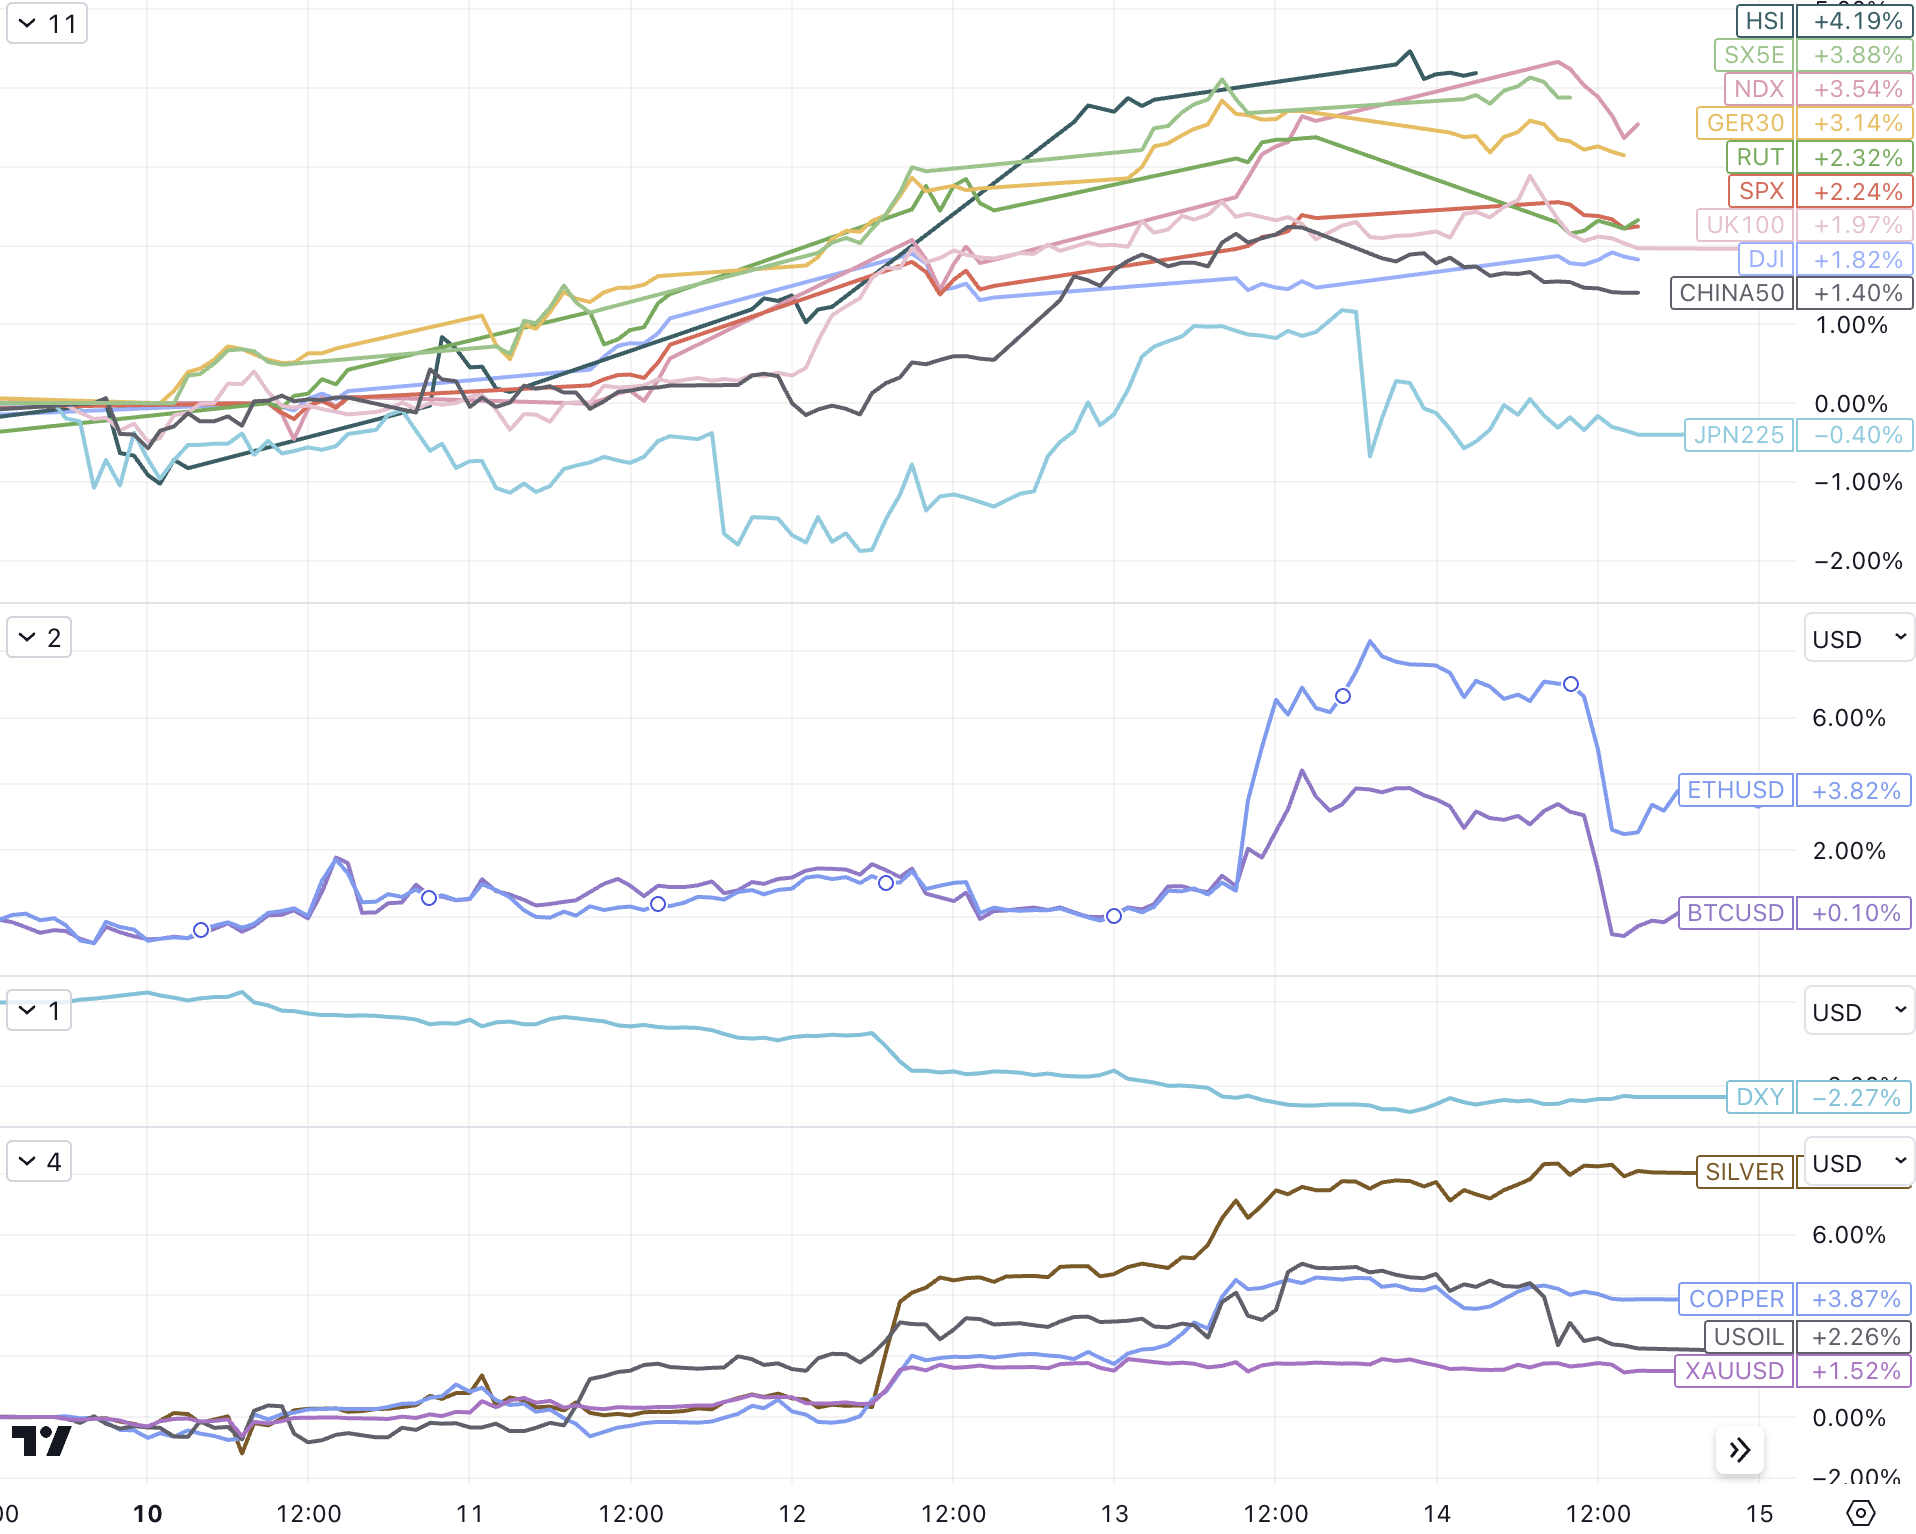
Đây là môi trường vĩ mô hết sức lạc quan đối với các tài sản rủi ro toàn cầu, thị trường chứng khoán toàn cầu cũng mở ra làn sóng tăng điểm lạc quan, lợi suất trái phiếu giảm, đồng USD lao dốc xuống mức thấp nhất trong 14 tháng, vàng tăng cao nhất 1 tháng, giá dầu Tăng tuần thứ ba liên tiếp, VIX giảm trở lại mức cao hơn một chút so với mức thấp nhất trong nhiều năm đạt được vào ngày 22 tháng 6, đồng thời đồng tiền kỹ thuật số tăng vọt và rút lui.
Tuần trước, chỉ số chứng khoán ở các nước lớn đều tăng mạnh, chỉ có chứng khoán Nhật Bản đóng cửa do đồng Yên mạnh lên. Bitcoin từng vượt quá 31.700 USD, nhưng lại giảm xuống mức 30.000 vào cuối ngày thứ Sáu, từ bỏ tất cả lợi nhuận đạt được trong tuần trước. Ethereum từng vượt qua mức 2.020 USD, sau đó giảm trở lại mức 1.920 và vẫn duy trì mức tăng 3,8% trong suốt cả tuần, chủ yếu là do Ripple tích cực và việc bán một phần XRP của người sáng lập được đánh giá không phải là hợp đồng chứng khoán hoặc đầu tư và đồng đô la Mỹ giảm mạnh. Cổ phiếu Coinbase đã vượt ngưỡng 110 USD vào tuần trước, thiết lập mức cao mới trong một năm. Cổ phiếu này đã tăng 33% trong tuần trước, với giá trị thị trường là 25 tỷ USD, so với giá trị thị trường của BNB là 37,8 tỷ USD.
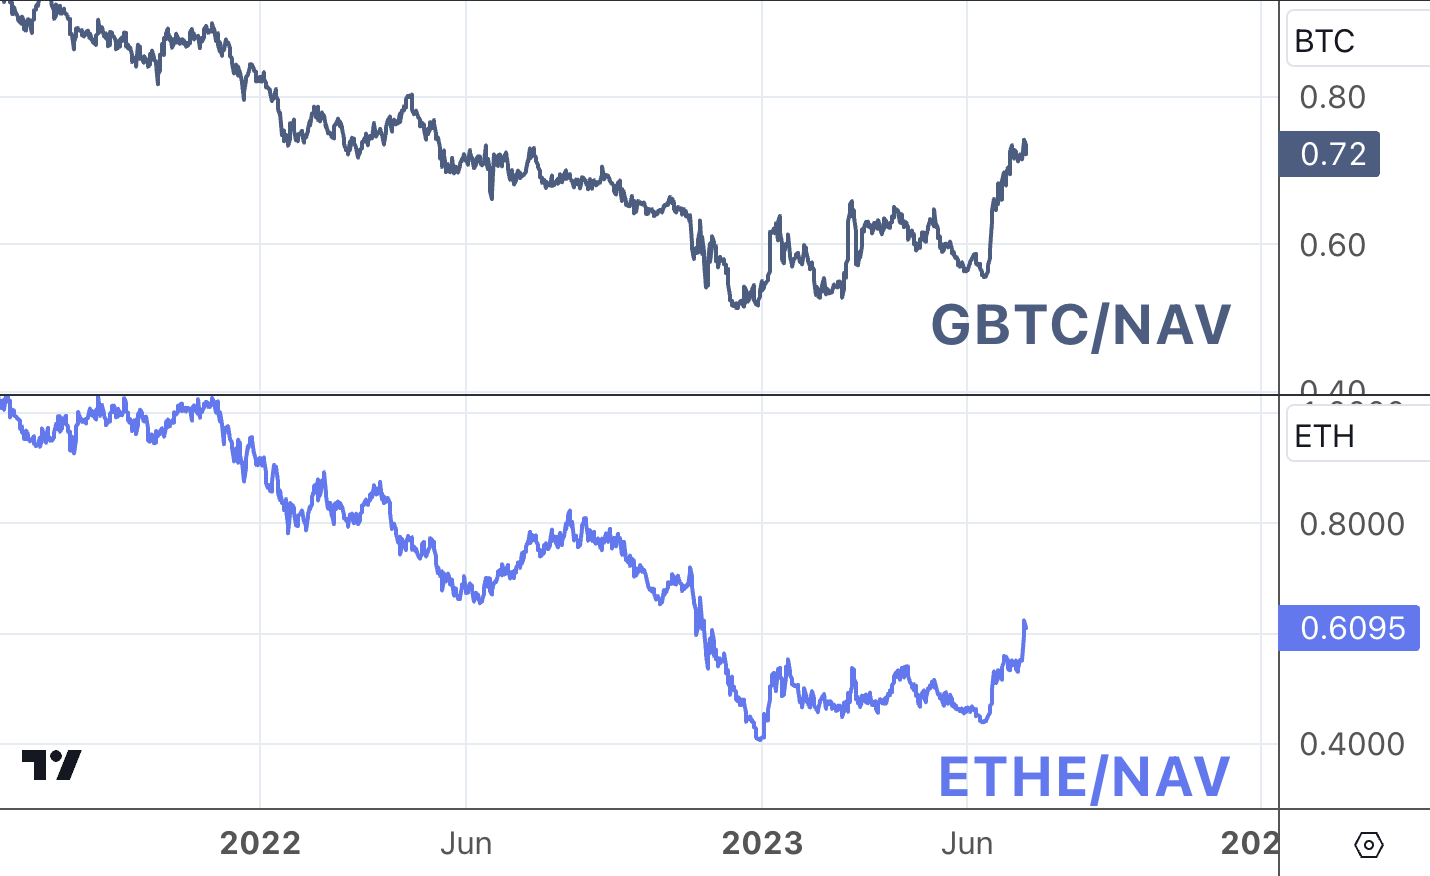
Sự lạc quan của thị trường về quy định của SEC đã dẫn đến việc thu hẹp mạnh mức chiết khấu đối với ETHE và GBTC:
danh hiệu cấp một
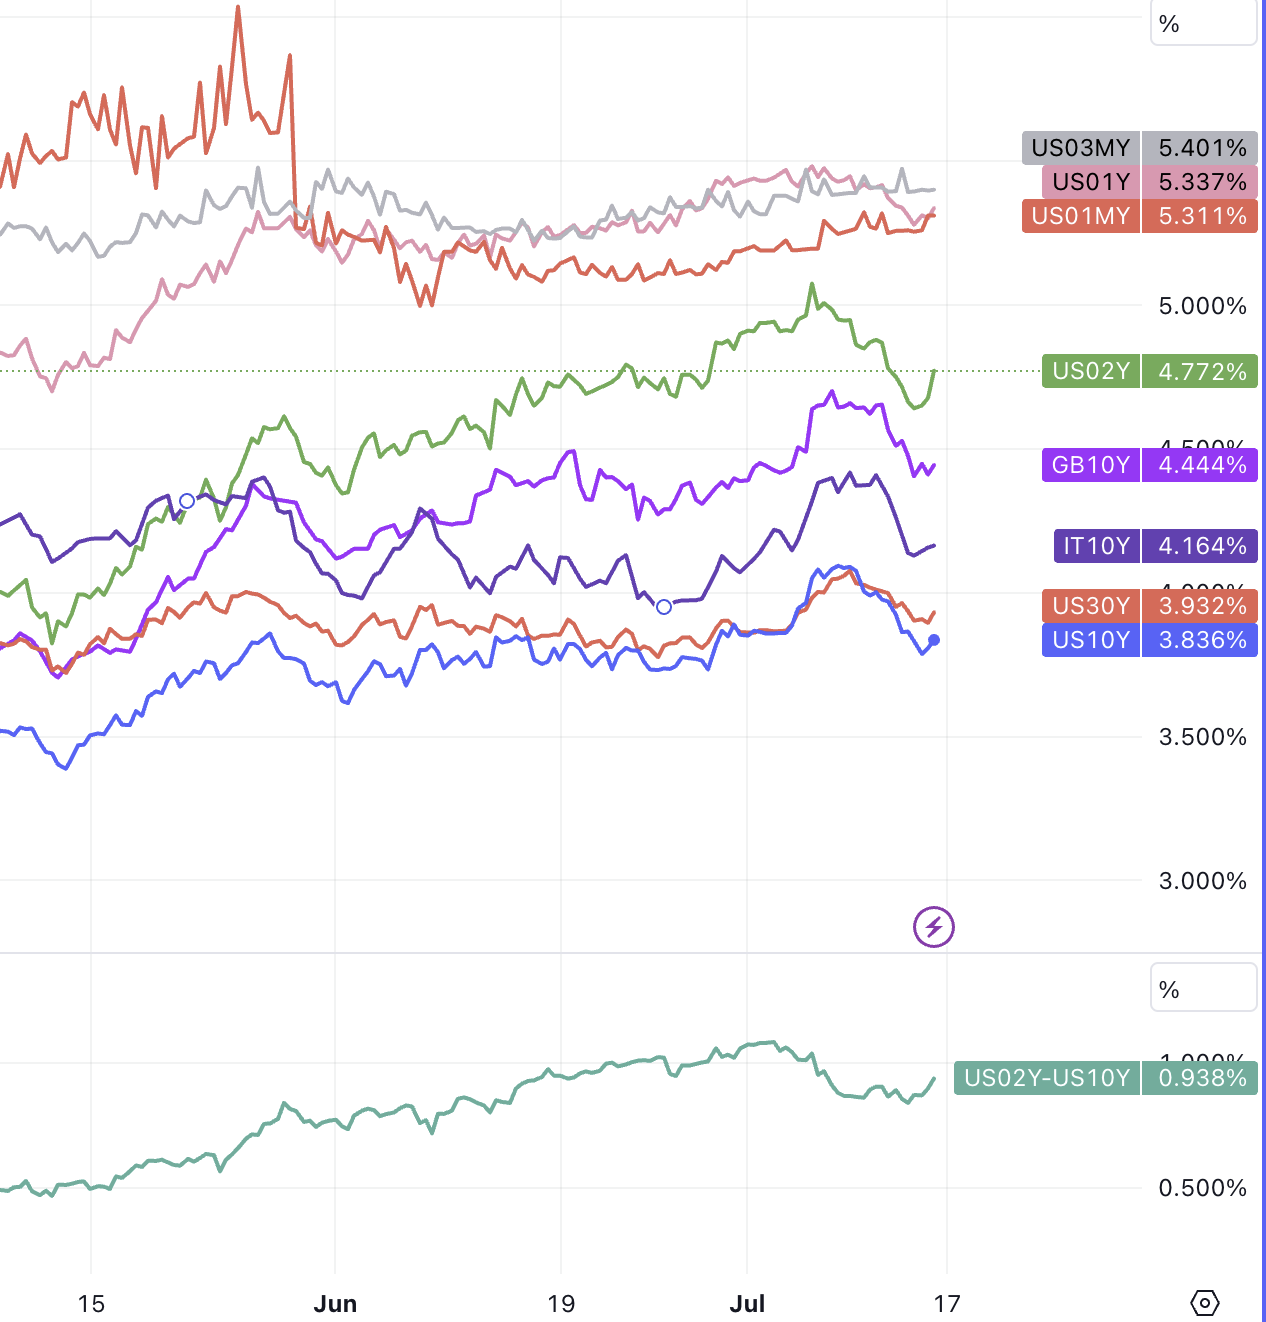
Trọng tâm 1: Tăng trưởng giá đang chậm lại nhanh chóng, khi nào việc cắt giảm lãi suất sẽ đến
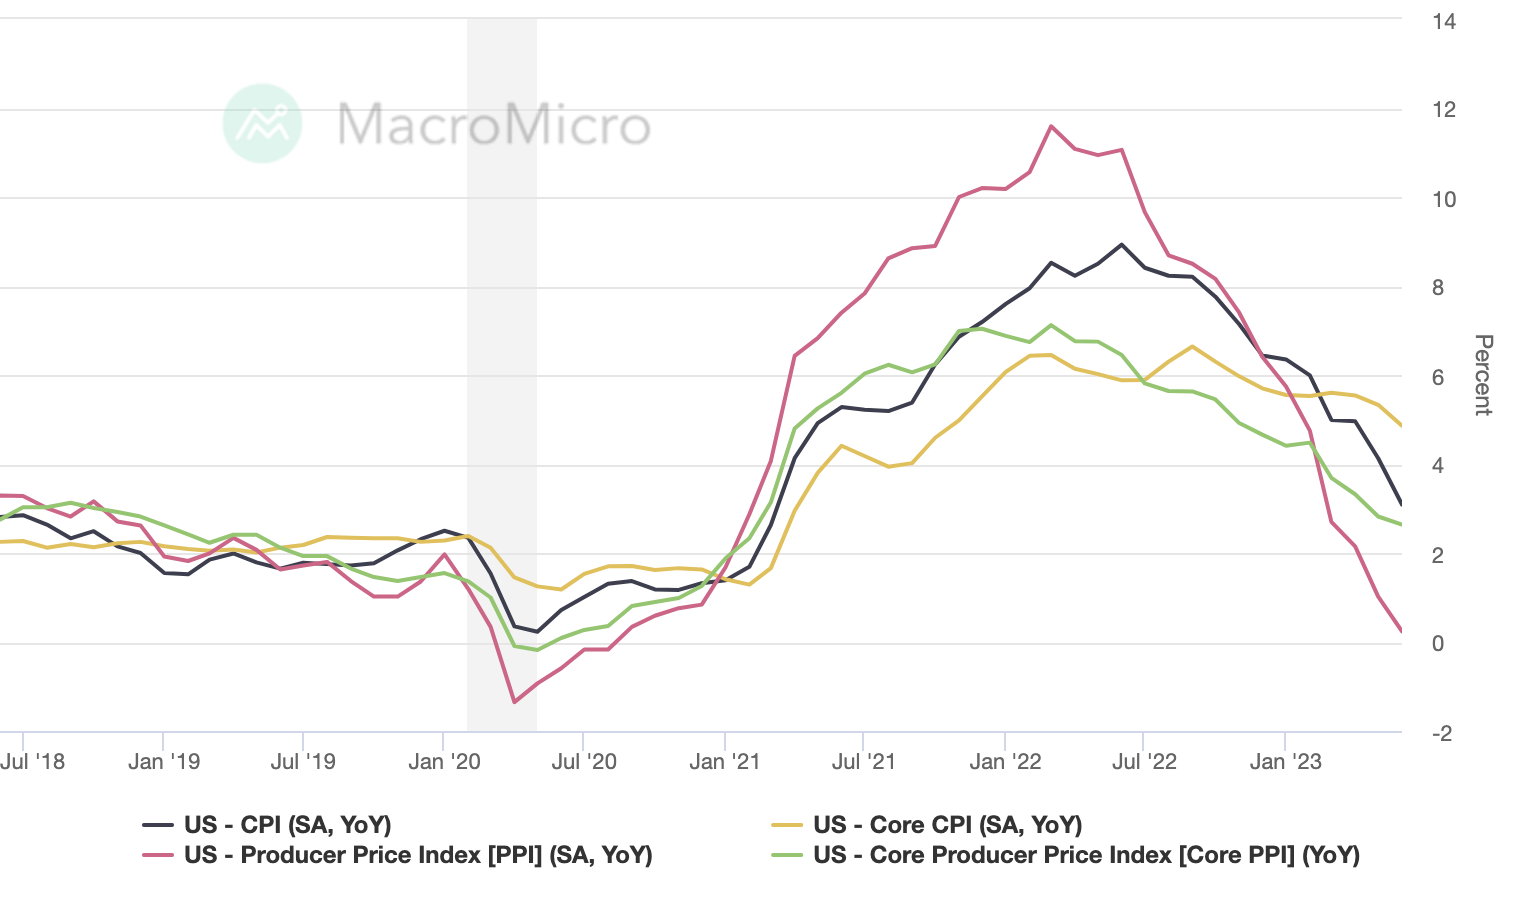
Trong khi cả giá tiêu dùng và giá sản xuất đều đang ở mức vừa phải, trừ khi tốc độ tăng lương gần đây ở mức 4%-5% cũng chậm lại đáng kể (khó có khả năng xảy ra, trừ khi lực lượng lao động tăng vọt trong thời gian tới), giá cả hàng hóa sẽ có tác động tiêu cực đến nền kinh tế. tệ Trợ giúp với quá trình thắt chặt khó có thể kéo dài.
Báo cáo việc làm gần đây nhất cho thấy mặc dù tốc độ tăng trưởng việc làm tiếp tục chậm lại nhưng vẫn nhanh hơn mức có thể bền vững về lâu dài. Hơn nữa, tỷ lệ thất nghiệp vẫn ở mức thấp và tăng trưởng tiền lương không có dấu hiệu chậm lại kéo dài. Hình dưới đây cho thấy tốc độ tăng lương trong ngành dịch vụ đã tăng tốc trong năm nay, trong khi tốc độ tăng lương trong ngành sản xuất về cơ bản không thay đổi:
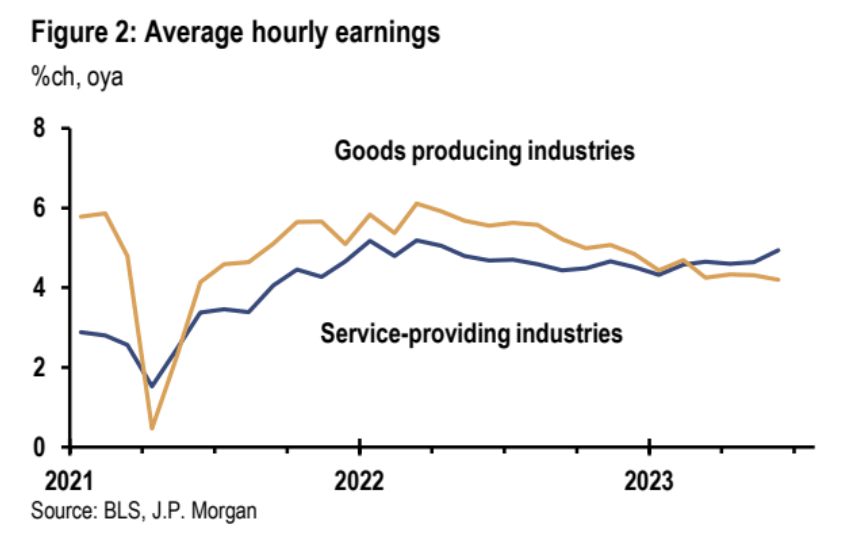
Do đó, dữ liệu thị trường lao động sẽ có tác động lớn hơn đến việc ra quyết định của Fed so với giá cả, đặc biệt khi thị trường lo ngại về thời điểm bắt đầu cắt giảm lãi suất.
danh hiệu cấp một
Trọng tâm 2: Chứng khoán Mỹ khởi đầu lạc quan trước báo cáo quý 2, bán thực tế hay mua?
Mùa thu nhập quý hai đã có một khởi đầu mạnh mẽ vào tuần trước, với 6% công ty thuộc S&P 500 báo cáo và 80% trong số đó báo cáo EPS cao hơn kỳ vọng, cao hơn mức trung bình 5 năm là 77% và 73% của mức trung bình 10 năm. . Nhìn chung, các công ty báo cáo thu nhập cao hơn ước tính 8,8%, cao hơn mức trung bình 5 năm là 8,4% và mức trung bình 10 năm là 6,4%. Những bất ngờ về thu nhập tích cực được báo cáo bởi các công ty thuộc lĩnh vực tài chính là động lực hỗ trợ chính.
Nhưng thu nhập hợp nhất vẫn giảm 7,1% so với cùng kỳ năm ngoái, mức tồi tệ nhất kể từ quý 2 năm 2020, khi sự xuất hiện của COVID-19 khiến lợi nhuận giảm mạnh 31,6%. Thị trường dự kiến sẽ giảm 9% lần này trước mùa thu nhập, nhưng bị đè nặng bởi hai lĩnh vực nền kinh tế cũ (năng lượng và vật liệu).
Bảy ngành đã báo cáo (hoặc dự kiến sẽ báo cáo) tăng trưởng doanh thu hàng năm, dẫn đầu là Tài chính và Đồ dùng lâu bền. Mặt khác, 4 ngành báo cáo (hoặc dự kiến sẽ báo cáo) doanh thu giảm so với cùng kỳ năm trước, dẫn đầu là Năng lượng và Vật liệu.
Nhìn về phía trước, Phố Wall dự báo tăng trưởng thu nhập lần lượt là 0,1% và 7,6% trong quý 3 và 4 năm 2023. Trong cả năm tài chính 2023, các nhà phân tích dự báo tăng trưởng thu nhập là 0,6%.
Từ góc độ giao dịch, việc bán sự thật có còn là cơ hội mua không? Do định giá cổ phiếu đang ở mức cao lịch sử, điều đó có nghĩa là thu nhập cần phải vượt qua kỳ vọng thận trọng thường thấy của Phố Wall với biên độ lớn hơn bình thường để duy trì đà tăng. Vì vậy, cần theo dõi chặt chẽ mức độ mà các cổ phiếu ngôi sao đạt kỳ vọng về thu nhập cao nhất . Tuy nhiên, các nhà đầu tư chủ quan thường thích theo đuổi sự tăng trưởng nhanh chóng của thị trường sau sự kiện này, và vị thế của những nhà đầu tư này hiện tại không quá cực đoan.
danh hiệu cấp một
Tiêu điểm 3: Tại sao tâm lý giảm giá vẫn tồn tại khi thị trường chứng khoán Mỹ phục hồi dường như không thể ngăn cản
Sự phục hồi này gần như hoàn toàn được thúc đẩy bởi việc mở rộng định giá (PE tăng), thu nhập hiện phải tăng lên để thúc đẩy lợi nhuận trong thời gian còn lại của năm và nếu dự báo của các nhà phân tích giữ nguyên, quý 2 sẽ đánh dấu mức giảm thu nhập hàng quý tồi tệ nhất trong chu kỳ này, vì vậy các nhà đầu tư thận trọng suốt quý 2 không dám bán.
Trừ khi những điều không chắc chắn như chính sách tiền tệ, các chỉ số kinh tế và sự đảo ngược của đường cong lãi suất Kho bạc được giải quyết, tâm lý thị trường sẽ luôn tìm thấy điểm bi quan và sẽ không hoàn toàn chuyển sang lạc quan.
danh hiệu cấp một
Tiêu điểm 4: Rủi ro định giá cao của Magnificent 7 có đáng lo ngại không?
The Magnificent 7, với tổng vốn hóa thị trường là 11 nghìn tỷ USD, sẽ đóng góp 73% lợi nhuận của S&P 500 trong nửa đầu năm 2023. Loại trừ bảy công ty trong S&P 500 được định giá khoảng 15 lần EPS, trong khi bảy công ty hàng đầu được định giá khoảng 40 lần EPS.
Nhưng cần phải nhận ra rằng từ góc độ trí tuệ nhân tạo, quy mô là rất quan trọng và mức độ thương mại hóa AI phụ thuộc vào việc ai có bộ dữ liệu và cơ sở người dùng lớn hơn. Các công ty nhỏ sẽ khó cạnh tranh hơn với những gã khổng lồ.
Về dự trữ vốn, các công ty công nghệ lớn có tiền mặt ròng là 200 tỷ USD, trong khi các công ty công nghệ vừa và nhỏ có nợ ròng là 2 tỷ USD. Đối mặt với chi phí đào tạo mô hình rõ ràng, các công ty lớn có lợi thế tài chính vượt trội.
Thêm vào đó, các công ty lớn hơn có thể chịu được tác động của quy định và thậm chí có thể hoan nghênh quy định vì nó tạo ra hàng rào bảo vệ cho ngành khiến cạnh tranh trở thành mối đe dọa đối với các nhà đổi mới.
Trên thị trường thứ cấp, chỉ số cổ phiếu cốt lõi thường được tính theo vốn hóa thị trường, điều này sẽ dẫn đến nhiều quỹ mới được bổ sung vào quỹ chỉ số chảy vào các công ty vốn đã có vốn hóa thị trường lớn.
danh hiệu cấp một
Trọng tâm 5: Liệu đồng đô la có tiếp tục suy yếu?
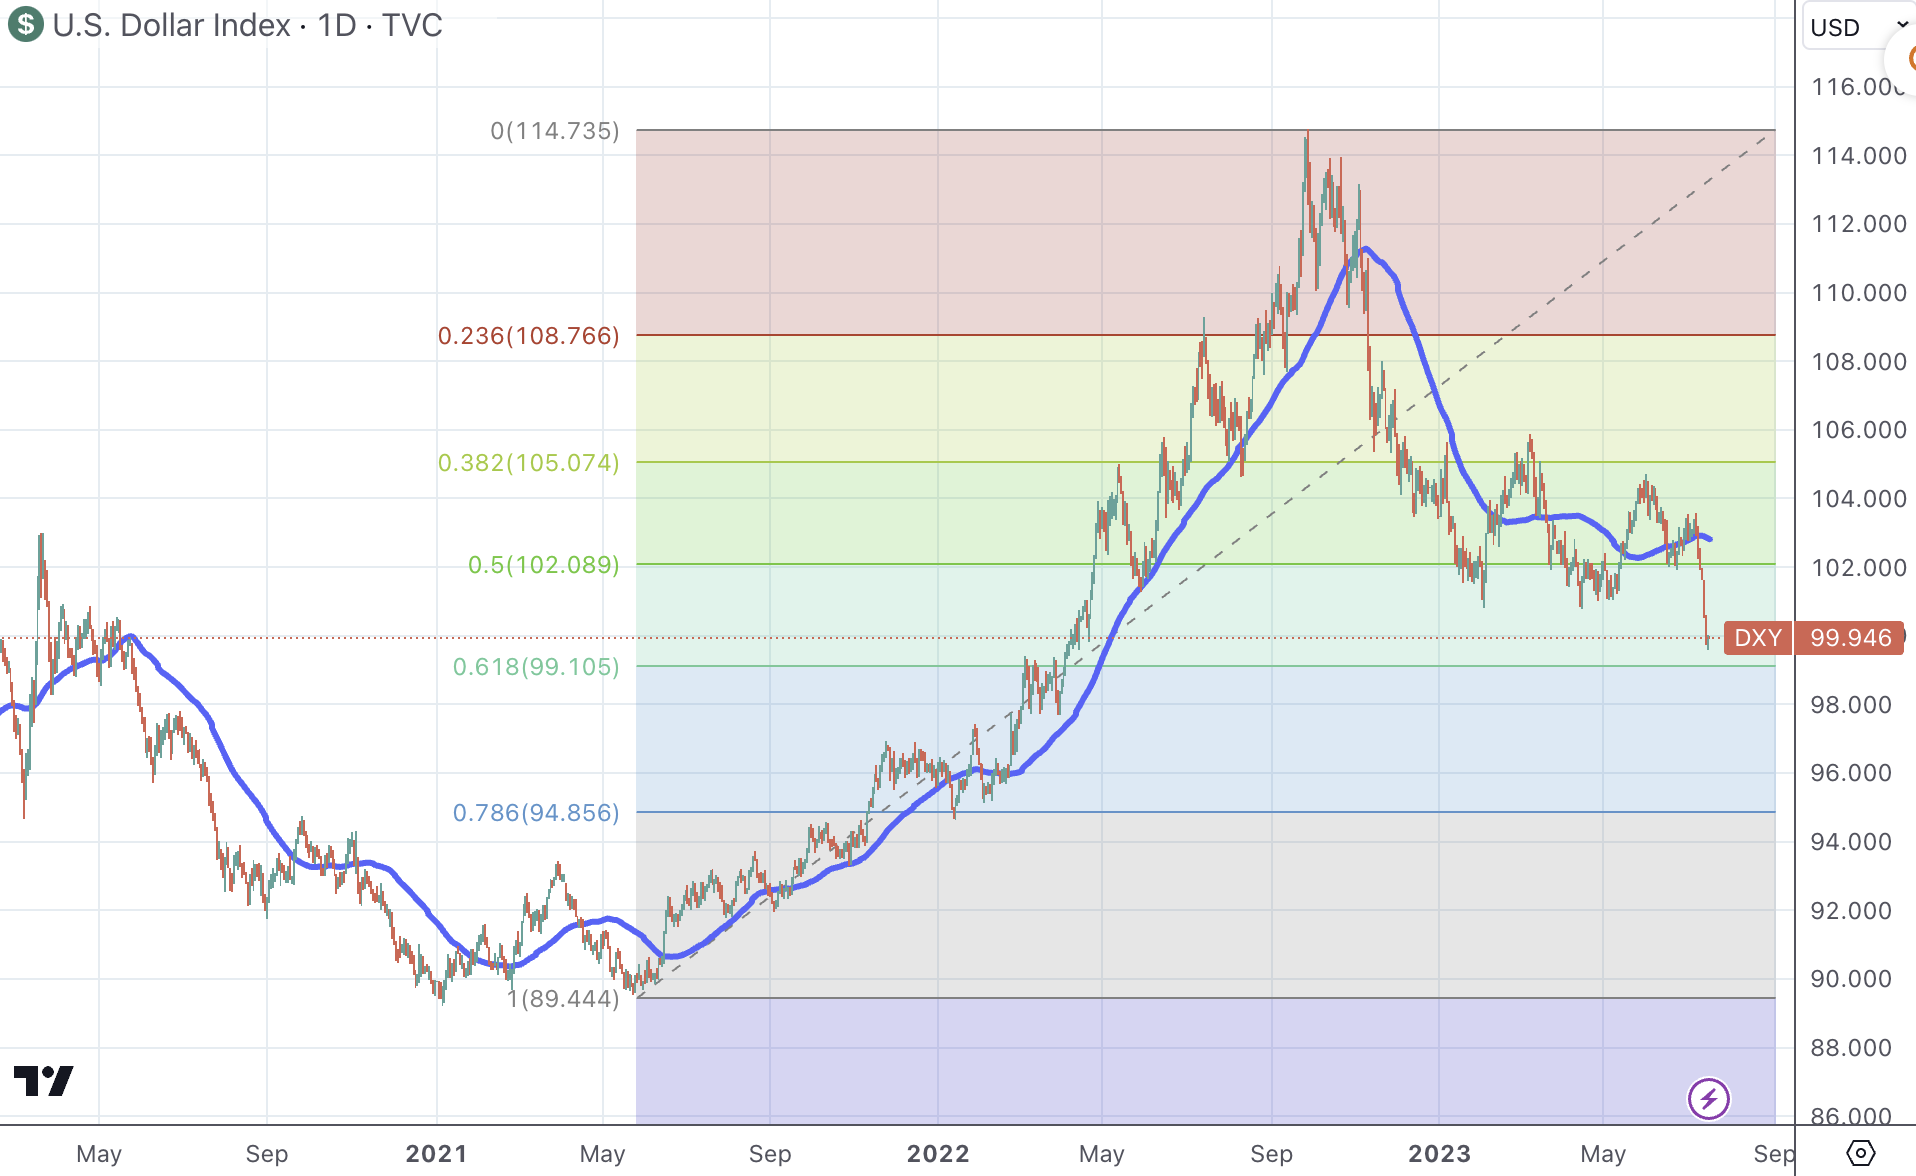
Chỉ số đô la Mỹ đã giảm 2,25% trong tuần trước, mức giảm hàng tuần lớn nhất trong 8 tháng và DXY giảm xuống dưới 100 xuống mức thấp nhất trong 14 tháng, giảm gần 4,8% kể từ mức cao nhất ngày 31 tháng 5. Chủ yếu là do sự biến động của giá cả và chu kỳ chính sách tiền tệ ở Hoa Kỳ và các nước phát triển lớn khác.
danh hiệu cấp một
Tiêu điểm 6: Tác động của yêu cầu vốn cao đối với thị trường Kho bạc Hoa Kỳ
Yêu cầu về vốn cao hơn liên quan đến Basel III đang được tiến hành. Phó chủ tịch giám sát của Fed, Michael Barr, cho biết tuần trước rằng Basel III sẽ chủ yếu ảnh hưởng đến “các ngân hàng lớn nhất và phức tạp nhất”. Barr cho biết, nhiều ngân hàng đã có đủ vốn để đáp ứng các quy định mới, có nghĩa là các quy định được đề xuất có thể không gây ra chi phí trước mắt. Tuy nhiên, yêu cầu cao hơn sẽ đặt ra những hạn chế hơn nữa về vốn, điều mà các ngân hàng từ lâu đã phản đối.
danh hiệu cấp một
Trình theo dõi quỹ toàn cầu
Theo dữ liệu của EPFR, dòng vốn toàn cầu trong tuần kết thúc vào ngày 12 tháng 7:
Quỹ đầu tư toàn cầu: Dòng vốn ròng 11,6 tỷ USD. Các thị trường vốn cổ phần tại các thị trường phát triển đã thu hút dòng vốn ròng 9,7 tỷ USD, trong đó chứng khoán Mỹ ở mức 9,9 tỷ USD và Nhật Bản ở mức 1,4 tỷ USD, trong khi Tây Âu có tuần chảy ròng thứ 18 liên tiếp. Các quỹ đầu tư thị trường mới nổi cũng chứng kiến dòng vốn vào ròng +1,8 tỷ USD. Dòng vốn vào chứng khoán Trung Quốc đại lục là tích cực. Hàn Quốc đã chứng kiến dòng vốn vào mạnh nhất so với tổng tài sản tại các thị trường mới nổi trong 4 tuần qua. Xét theo ngành, các quỹ đầu tư phòng thủ lại chứng kiến dòng vốn chảy ra ròng - 1,5 tỷ USD, trong khi các quỹ đầu tư theo chu kỳ thu hút dòng vốn vào ròng là 1,9 tỷ USD.
Các quỹ thu nhập cố định toàn cầu: Dòng vốn vào ròng tuần thứ 16 liên tiếp. Trong số đó, dòng vốn vào ròng của các quỹ thu nhập cố định của Hoa Kỳ là 11,3 tỷ đô la Mỹ, cho thấy dòng vốn vào ròng trong 28 tuần liên tiếp. Các quỹ trái phiếu thị trường mới nổi đã chứng kiến dòng vốn ròng chảy ra là 10 triệu USD.
chữ
Xem tuần này:
Mỹ: Dữ liệu về doanh số bán lẻ và sản xuất công nghiệp sẽ là tâm điểm trong tuần này, dữ liệu sẽ giúp đánh giá khả năng phục hồi của người tiêu dùng Mỹ, bao gồm xu hướng tiêu dùng hàng hóa và dịch vụ cũng như sự yếu kém gần đây về tác động của PMI sản xuất đối với nền kinh tế.
Thị trường có những kỳ vọng lạc quan đối với hai dữ liệu này, tổng doanh số bán lẻ 0,3% → 0,5%, doanh số bán lẻ cốt lõi 0,2% → 0,3%, sản lượng công nghiệp tháng 6 dự kiến là -0,2% → 0%.
Trung Quốc: GDP, cơ sở cho vay trung hạn (MLF) và lãi suất cho vay trong quý 2, nhà đầu tư sẽ chờ đợi thêm các biện pháp kích thích để chống lại đà tăng trưởng yếu hiện nay, tuy nhiên một số thay đổi chính sách cho đến nay vẫn mang tính ôn hòa khiến thị trường cảm thấy thất vọng .
Anh, Nhật Bản: Dữ liệu lạm phát sẽ là trọng tâm của cả hai nước Đặc biệt tại Nhật Bản, kỳ vọng của thị trường về việc điều chỉnh chính sách trong tháng 7 đang tăng lên và báo cáo CPI tháng 6 dự kiến sẽ tiếp tục thúc đẩy xu hướng này. Nếu được điều chỉnh, có thể giới hạn trên của dải YCC (Yield Curve Control) sẽ được điều chỉnh từ 50 điểm cơ bản lên 100 điểm cơ bản sau cuộc họp ngày 28/7.
chữ
tiêu đề phụ
Goldman Sachs: Giao dịch cuối chu kỳ trở nên khó khăn hơn
Tony Pasquariello: Những gì đã thống trị thị trường trong năm qua đã bị chi phối bởi một câu chuyện gần như duy nhất, trong khi năm nay môi trường giao dịch đã đa dạng hơn và có tốc độ thay đổi. Điều này có nghĩa là có một số câu chuyện khác nhau trên thị trường tại Đồng thời, rất ít trong số đó phát triển như mong đợi, nhiều quan điểm có sức thuyết phục cao cũng bị lật tẩy, chẳng hạn như nhiều người thường kỳ vọng nền kinh tế Mỹ sẽ rơi vào suy thoái, hoặc sự phục hồi của Trung Quốc sẽ dẫn đến giá hàng hóa tăng trưởng. Ngược lại, ít người dự đoán được sự gia tăng mạnh mẽ của các nhà phát triển bất động sản ở Hoa Kỳ đã phục hồi (đúng lúc Fed đang tăng lãi suất một cách mạnh mẽ), và Đức rơi vào suy thoái khi mọi thứ ở châu Âu được cải thiện đôi chút (tuy nhiên, European Aggregate SX 5 E đã gần đạt mức trước đó). -đại dịch cao). Những sự kiện này đã giúp tôi hiểu tại sao các chiến lược theo xu hướng lại hoạt động kém hiệu quả trong năm nay (so với hiệu suất xuất sắc của các chiến lược phi tập trung).
tiêu đề phụ
CICC: Hỗ trợ thanh khoản của chứng khoán Mỹ trong quý 3 yếu hơn quý 2, còn quá sớm để đồng đô la giảm giá hoàn toàn
Nguyên nhân khiến các chỉ số thanh khoản tài chính Mỹ mở rộng trong quý 2 chủ yếu là do: 1) Về mặt gia tăng, Cục Dự trữ Liên bang đã cung cấp một số lượng lớn các khoản vay ngắn hạn như BTFP để hỗ trợ thanh khoản cho các ngân hàng có vấn đề; 2) Về mặt cắt giảm, trần nợ đã hạn chế Kho bạc phát hành trái phiếu. Hướng tới quý 3, cả hai điều trên sẽ đảo chiều khi khủng hoảng ngân hàng dần lắng xuống và nhu cầu vay vốn giảm dần và dần trưởng thành, cũng như trần nợ được giải quyết. Chúng tôi ước tính chỉ số thanh khoản tài chính đã giảm từ mức 5,62 nghìn tỷ USD hiện tại xuống còn 5,47 nghìn tỷ USD, trở lại mức vào cuối năm ngoái.
Vì thanh khoản tài chính có thể sẽ suy yếu trong quý 3 nên chỉ riêng hỗ trợ cho chứng khoán Mỹ xét từ góc độ này sẽ yếu hơn đáng kể so với quý 2. Từ góc độ môi trường vĩ mô ở Hoa Kỳ, nhận định của chúng tôi đối với Hoa Kỳ là tốc độ tăng trưởng trong quý 3 sẽ chậm lại nhưng sẽ không yếu lắm. Đây là giai đoạn mà tốc độ tăng trưởng yếu hơn không thể hỗ trợ thu nhập tăng lên, nhưng không đến nỗi sẽ sớm khơi dậy kỳ vọng về việc cắt giảm lãi suất, tương ứng với lãi suất trái phiếu Mỹ biến động, lạm phát lõi trong quý 3 sẽ có làn sóng suy giảm nhanh sẽ là “món hàng phòng ngừa rủi ro”. Trong quý 4, lạm phát tăng nhẹ, áp lực tăng trưởng tương đối lớn, khi đó lãi suất trái phiếu Mỹ có thể bị đẩy xuống bằng cách buộc lỏng lẻo kỳ vọng đạt được phòng ngừa trước tình trạng thắt chặt thanh khoản tài chính.
tiêu đề phụ
Morgan Stanley: Nhu cầu du lịch mùa hè của Mỹ vẫn mạnh
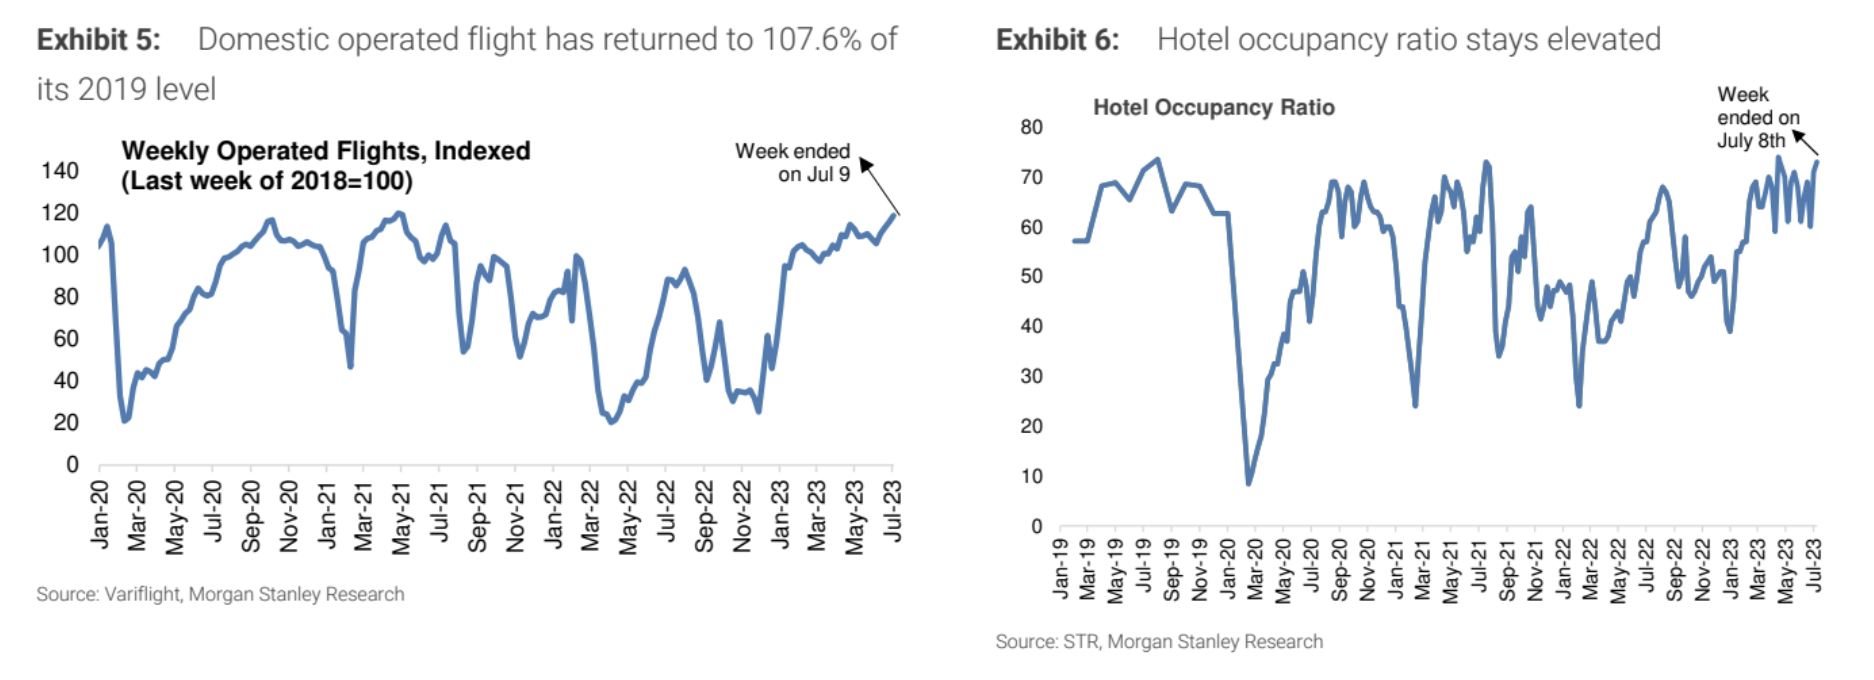
Các chuyến bay khai thác nội địa trong mùa hè này đã quay trở lại mức 107,6% của năm 2019 (so với 105,2% trong tháng 6) và tỷ lệ lấp đầy khách sạn tăng lên mức cao thứ hai trong năm nay, cho thấy khả năng phục hồi liên tục trong tiêu dùng du lịch.