


Bankless: Tại sao nâng cấp Shapella là chìa khóa để xây dựng một hệ thống tiền tệ hoàn chỉnh trong Ethereum?


Tác giả: Jack Inabinet
Biên dịch nguyên văn: Deep Tide TechFlow
Tác giả: Jack Inabinet
Biên dịch nguyên văn: Deep Tide TechFlow
Ngày nay, chúng ta đã nghe đi nghe lại khái niệm nâng cấp Shapella.
Trên thực tế, nó có thể được chia thành nâng cấp Shanghai (Thượng Hải) của lớp thực thi và nâng cấp Capella của lớp đồng thuận.
Ethereum đã mở ra một thời khắc lịch sử và bằng cách cho phép rút tiền, những người nắm giữ ETH giờ đây có thể duy trì tính thanh khoản của tài sản thế chấp và tránh các tranh chấp thuế phức tạp cũng như các vấn đề rắc rối về quy định tiềm ẩn. Đồng thời, việc nâng cấp cũng có nghĩa là Ethereum đã thực hiện một bước tiến lớn trong việc thiết lập một hệ thống tiền tệ bản địa được mã hóa. Bài viết này sẽ khám phá cách Shapella có thể mang lại nhiều cơ hội hơn cho thị trường tiền điện tử và thúc đẩy bảo mật web phi tập trung.
Vào tháng 9 năm ngoái, các nhà phát triển Ethereum đã triển khai sơ đồ Hợp nhất, thay thế lớp đồng thuận bằng chứng công việc (PoW) ban đầu bằng chuỗi đèn hiệu được cam kết thanh khoản, giảm 88% phát hành ETH và 99,95% mức tiêu thụ năng lượng.
Sau khi sáp nhập, Ethereum được bảo đảm bởi những người đặt cọc (Stakers) thay vì những người khai thác ban đầu.Mỗi người đặt cược phát hành trái phiếu 32 ETH trên chuỗi đèn hiệu để lưu trữ dữ liệu mạng, xử lý giao dịch và thêm khối, đồng thời nhận phần thưởng Ether để duy trì tính bảo mật của mạng. Tuy nhiên, những người đặt cược này đã không thể rút phần thưởng lớp đồng thuận tích lũy của họ hoặc đặt cọc 32 ETH ban đầu của họ từ Beacon Chain. Và mô hình đó sẽ được thay đổi ngày hôm nay.
Tuy nhiên, dòng tiền và tác động của chúng đối với giá cả chỉ là một phần của câu chuyện.
Hôm nay, chúng ta hãy xem lý do tại sao bạn nên quan tâm đến việc nâng cấp Shapella:
tiêu đề cấp đầu tiên
giảm rủi ro ở quy mô
Đặt cược đang được loại bỏ rủi ro trên quy mô lớn, thời đại của trái phiếu internet đã đến và tiền điện tử sẽ không bao giờ trở lại như cũ.
Đặt cược đơn lẻ và đặt cược dưới dạng dịch vụ (SaaS) cho phép những người tham gia tiền điện tử tạo ra lợi nhuận trên ETH, nhưng tài sản thế chấp của người dùng vẫn bị khóa và không thể bán hoặc chuyển nhượng.
Các công cụ phái sinh đặt cược thanh khoản (LSD), bao gồm stETH của Lido và cbETH của Coinbase, nhằm mục đích giải quyết tình trạng thiếu thanh khoản này. Hiện tại, tổng giá trị của LSD đã vượt quá 14,5 tỷ đô la Mỹ và nó cho phép những người nắm giữ ETH có được thu nhập trong khi vẫn giữ được tính thanh khoản của ETH đã thế chấp.
Mặc dù LSD cải thiện tính thanh khoản, nhưng các công cụ này thường bị hiểu lầm là có tỷ lệ 1:1 với ETH giống như stablecoin. Tuy nhiên, LSD vốn có thể kém thanh khoản hơn so với tài sản thế chấp ETH cơ bản.
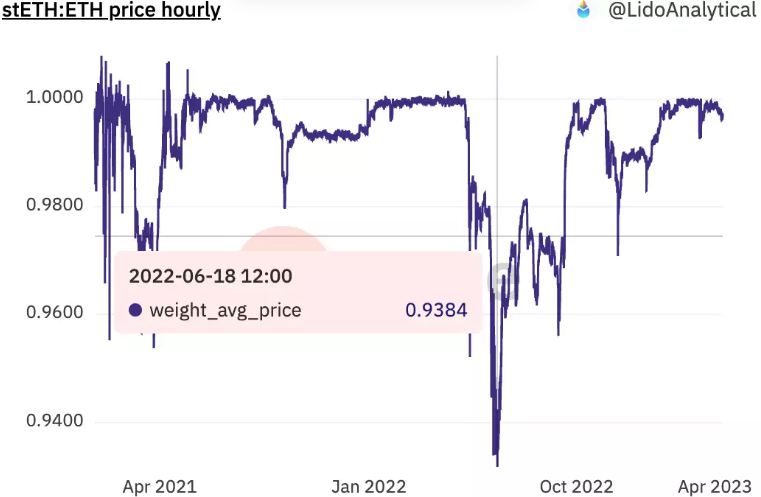
Lỗ hổng này đã được hiển thị đầy đủ trong cuộc khủng hoảng tín dụng. Kể từ tháng 5 năm 2022, trong quá trình thanh lý các vị trí stETH của Three Arrows Capital và Celsius, giá của stETH đã chênh lệch 6% trong một tháng rưỡi tới, tạo ra một cuộc khủng hoảng niềm tin đối với những người nắm giữ LSD. Không thể rút tiền, những người nắm giữ này chỉ có thể dựa vào lời hứa về khả năng mua lại cuối cùng trong tương lai để duy trì mức cố định.
tiêu đề cấp đầu tiên
câu hỏi hóc búa về thuế
Các công cụ phái sinh được thế chấp bằng thanh khoản cũng gây ra một số vấn đề đau đầu về thuế và quy định đối với nhiều nhà đầu tư tổ chức chuyên nghiệp. Lấy stETH của Lido làm ví dụ, đây là công cụ phái sinh được thế chấp bằng chất lỏng được sử dụng phổ biến nhất, chiếm 74% thị trường ETH LSD, nó là mã thông báo rebase (cơ chế Rebase) và mỗi khi rebase tạo ra một sự kiện chịu thuế cho người nắm giữ nó. Đó không phải là một lựa chọn khả thi cho các nhà đầu tư có ý thức về thuế.
Thêm vào sự nhầm lẫn về quy định, các giao thức như Lido và RocketPool trước đây đã chọn và tiếp tục khuyến khích thanh khoản trên LSD của họ. Có thể lập luận rằng những ưu đãi này tiếp tục mang lại các thuộc tính bảo mật cho các công cụ phái sinh, vì việc duy trì chốt phụ thuộc một phần vào việc phát hành mã thông báo.
giải pháp
tiêu đề cấp đầu tiên
giải pháp
Kể từ khi bắt đầu chuỗi mã thông báo, SaaS và các giải pháp đặt cược thanh khoản độc lập là những lựa chọn khả thi cho những người nắm giữ ETH muốn duy trì tính thanh khoản của tài sản thế chấp. Điều này chỉ yêu cầu hai Đề xuất cải tiến Ethereum (EIP) và một hard fork Ethereum để đạt được. Cho phép rút tiền sẽ là một yếu tố thay đổi cuộc chơi đối với những người xem và những người dùng khó tính, những người cảm thấy "nếu tôi không kiểm soát các phím, tôi sẽ không kiểm soát được tài sản".
Tránh các vấn đề phức tạp về thuế và hành động pháp lý tiềm ẩn của SEC—đồng thời kiếm được lợi nhuận không rủi ro ở cấp độ giao thức và duy trì tính thanh khoản trong ETH được thế chấp—giờ đây trở nên dễ dàng hơn bao giờ hết. Bản nâng cấp hôm nay không chỉ cung cấp tính thanh khoản ngoài giải pháp LSD mà còn cho phép thị trường bắt đầu phân bổ lại cổ phần và giảm 31% quyền kiểm soát khổng lồ của Lido đối với bộ xác thực.
Shapella trao quyền cho những người đặt cược và là một bước quan trọng hướng tới việc phân cấp hơn nữa an ninh mạng.
tiêu đề cấp đầu tiên
trái phiếu internetNgười đặt cược cung cấp 32 ETH làm tài sản thế chấp (tiền gốc) và được thưởng (tiền lãi). Mối quan hệ này không phụ thuộc vào khả năng trả nợ của một trong hai bên, mà thay vào đó được hỗ trợ bởi hoạt động kinh tế trong tương lai trên Ethereum, hay còn gọi là thu nhập từ phí.
Về cơ bản, đặt cược thanh khoản trên Ethereum là một công cụ vĩnh viễn không có rủi ro vỡ nợ.
tiêu đề cấp đầu tiên
đi chợ
Một lợi ích khác của Shapella là làm cho Ethereum dễ bán hơn
Trong các thị trường tài chính truyền thống, lãi suất cho vay thường được tính bằng mức chênh lệch so với lãi suất phi rủi ro (thường được biểu thị bằng lãi suất trái phiếu kho bạc Hoa Kỳ).
Khoảng cách giữa lãi suất phi rủi ro và chi phí đi vay được thiết kế để nắm bắt rủi ro bổ sung (đặc biệt là rủi ro vỡ nợ) đi kèm với việc cho những người đi vay không phải là chính phủ Hoa Kỳ vay tiền. Trái phiếu kho bạc được giao dịch hàng ngày và lợi suất bị ảnh hưởng bởi các lực cung và cầu, hội tụ vào lãi suất thị trường. Thật không may, mặc dù có rủi ro vỡ nợ gần như bằng không (tương tự như Kho bạc Hoa Kỳ), lợi suất trên tài sản thế chấp thanh khoản ETH không thể trở thành lãi suất phi rủi ro đối với tiền điện tử vì nó không đạt đến mức lãi suất thị trường.
Tỷ lệ hoàn vốn mà mạng trả cho Ethereum phụ thuộc vào 2 yếu tố quan trọng: số lượng trình xác nhận và phí phát sinh. Khi số lượng người xác thực tăng lên, phí sẽ được phân phối cho một nhóm người xác nhận ngày càng lớn hơn, làm giảm thu nhập dự kiến của một số nút nhất định, nhưng cũng được trợ cấp bởi tỷ lệ phát hành ETH cao hơn.
Hiện tại, thị trường chỉ có thể phản ứng với sức hấp dẫn ngày càng tăng của các cơ hội đặt cược thanh khoản ETH: nhiều người tham gia thị trường hơn khi những người nắm giữ ETH thấy lợi tức từ việc đặt cược thanh khoản trở nên hấp dẫn hơn so với các nguồn lợi nhuận khác Các nhà đầu tư sẵn sàng đặt cược thanh khoản. Về lý thuyết, thị trường phản ứng với phần thưởng đặt cược thanh khoản hấp dẫn bằng cách tăng số lượng người xác nhận, do đó loại bỏ các cơ hội kinh doanh chênh lệch giá tạm thời."Cho đến nay, việc chúng tôi không có khả năng đáp ứng với sự suy giảm sức hấp dẫn tương đối của việc đặt cược thanh khoản đã dẫn đến lợi suất thấp một cách giả tạo khi nhu cầu khối bị hạn chế hoặc các lựa chọn thay thế đầu tư hấp dẫn xuất hiện. Chuyển nhượng vốn không phải là một lựa chọn cho việc đặt cược thanh khoản; sau Shapella, động lực này thay đổi. Hiện tại, các nhà đầu tư có thể rút 32 ETH của họ từ chuỗi đèn hiệu để tìm kiếm lợi nhuận hoặc chọn rút tiền khi tỷ lệ phi rủi ro không còn đủ hấp dẫn."Do các ràng buộc của sự đồng thuận PoS, các cơ chế xếp hàng rút và thoát cần thiết sẽ hạn chế dòng tiền chảy ra nhanh chóng từ việc đặt cược thanh khoản. Các cơ chế tương tự tồn tại trong tài chính truyền thống, chẳng hạn như
cầu chì
"Tiền đáng giá bao nhiêu?" là một câu hỏi cơ bản trong tài chính và tỷ lệ hoàn vốn phi rủi ro là xương sống của hệ thống đó. Shapella chuyển lợi suất đặt cọc thanh khoản của Ethereum thành thứ gì đó gần với lãi suất phi rủi ro của thị trường.
Nếu ETH trở thành một loại tiền tệ, thì việc có lãi suất phi rủi ro tương tự như Kho bạc Hoa Kỳ làm nền tảng cho việc định giá khoản vay và định giá tài chính sẽ giúp ích rất nhiều trong việc tạo điều kiện thuận lợi cho việc áp dụng, đặc biệt là trong việc thu hút các chuyên gia tài chính và tổ chức đầu tư.
tiêu đề cấp đầu tiên
Quên dòng chảy đi, về lâu dài, việc cho phép rút tiền sẽ cung cấp một phương tiện chính để giảm rủi ro cho nhiều người tham gia thị trường tiền điện tử, những người cảm thấy rằng LSD đơn giản là không đủ.





