


Bài viết này giải thích chi tiết khái niệm thiết kế của GHO stablecoin bản địa của Aave


Biên dịch gốc: PANews
Biên dịch gốc: PANews
Vài tuần trước, khái niệm về stablecoin GHO đã được đề xuất trên Diễn đàn quản trị Aave, điều này đã thu hút sự chú ý lớn từ toàn bộ ngành DeFi. Không còn nghi ngờ gì nữa, với tư cách là kế hoạch phát triển tiếp theo của giao thức Aave, ý tưởng tung ra một loại stablecoin bản địa Aave DAO phi tập trung, được hỗ trợ bằng tài sản thế chấp và được chốt bằng đô la như vậy là rất có ý nghĩa. PANews cũng đăng bài giới thiệu về đề xuất này.
Trước khi Aave DAO và nhóm đưa GHO ra thị trường và biến nó thành một stablecoin quan trọng như DAI, chúng ta hãy xem khái niệm thiết kế của stablecoin này. Tuy nhiên, do thông tin hiện có không đủ toàn diện nên phần thứ hai của bài viết này chủ yếu dựa trên một số suy luận dựa trên kinh nghiệm của ngành DeFi.
 1 GHO stablecoin bản địa của Aave là gì?
Vì Aave là giao thức cho vay DeFi được hầu hết người cho vay lựa chọn nên một trong những mục tiêu ban đầu của Aave là thu hút đủ tiền gửi stablecoin. Tiếp theo, việc tạo ra một stablecoin gốc DAO cũng là một điều rất tự nhiên, bởi vì nó có thể giảm chi phí cho người đi vay. Ngoài ra, bằng cách đúc tiền ổn định, người gửi tiền không cần phải trả thêm phí cho lợi nhuận hàng năm.
tiêu đề phụ
1.1 Các stablecoin được chốt bằng USD được thế chấp quá mức
GHO là một stablecoin được thế chấp quá mức được đúc bằng cách sử dụng aToken làm tài sản thế chấp, do đó, theo một nghĩa nào đó, GHO tương tự như MakerDAO, nhưng hiệu quả hơn một chút vì tất cả tài sản thế chấp là vốn sản xuất và sẽ tạo ra một lượng lãi nhất định (aToken) - tùy thuộc vào khoản vay yêu cầu.
Thật thú vị, Aave đã không thêm từ "USD" vào tên của stablecoin này. Vì các cơ quan quản lý của Hoa Kỳ có truyền thống tích cực hơn, nên GHO có lẽ không muốn gặp quá nhiều rắc rối từ quan điểm pháp lý. Ngoài ra, Stani, người sáng lập Aave, cũng ám chỉ rằng GHO có thể trải qua những thay đổi về neo trong tương lai, giải thích:
tiêu đề phụ
1.2 Mô hình lãi suất và chiết khấu đặt cược
Mô hình lãi suất có lẽ là phần kém xuất sắc nhất của GHO cho đến nay. Ý tưởng ban đầu của Aave là để Aave DAO trực tiếp xác định lãi suất, giống như cách nó hoạt động trong Maker, nhưng cách tiếp cận này rất kém hiệu quả và sẽ thêm vào quản trị cần thiết rắc rối. Sẽ hợp lý hơn nếu sử dụng mô hình lãi suất được xác định bằng thuật toán để điều chỉnh theo điều kiện thị trường, giống như các mã thông báo khác trên Aave, trong đó lãi suất được xác định bởi cung và cầu trong nhóm.
Nhìn chung, DAO hoàn toàn không phù hợp để tham gia quản lý các tham số vận hành hệ thống, bởi vì điều này sẽ dẫn đến một mô hình kết hợp với tỷ lệ cơ sở cố định, chỉ có thể được điều chỉnh trong một phạm vi nhất định theo điều kiện thị trường. Do đó, ý kiến cho rằng cộng đồng Aave muốn DAO tham gia xác định lãi suất là khá vô lý.
Trên thực tế, những thay đổi linh hoạt về lãi suất có thể bảo vệ việc neo của GHO bằng cách ngăn chặn các sự kiện đúc quy mô lớn, giống như baseRate (tỷ lệ cơ sở) trên giao thức Thanh khoản có thể ngăn LUSD bị neo xuống. Trên giao thức Liquity, phí ban đầu là 0,5% và khi nhu cầu tăng, phí sẽ tăng và dần dần sẽ có xu hướng 0,5% khi nhu cầu ổn định.
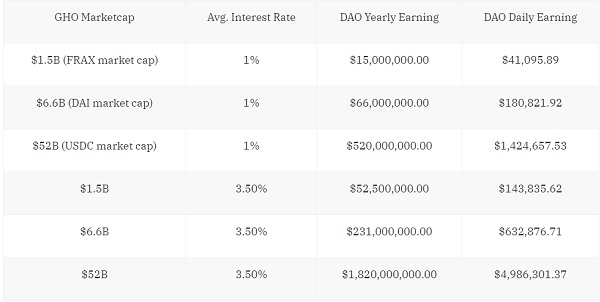
Trong diễn đàn quản trị này, Aave cũng đã đề cập đến vấn đề giảm giá cho những người cho vay GHO để cầm cố mã thông báo AAVE mà họ tin rằng sẽ tạo ra sức mạnh tổng hợp hơn nữa. Tất cả tiền lãi được trả bởi những người đặt cược cuối cùng sẽ được chuyển đến Aave DAO (hầu hết các mã thông báo khác là 0-10%), điều đó có nghĩa là một khi GHO phát triển đến mức vốn hóa thị trường đáng kể, nó có thể trở thành một con bò sữa cho DAO. Với vốn hóa thị trường tương tự như DAI và lãi suất trung bình cao hơn là 3,5%, AaveDAO có thể kiếm được gần 150.000 USD mỗi ngày từ GHO.
Hình dưới đây cho thấy lãi suất và giá trị tham chiếu thu nhập tương ứng với các giá trị thị trường GHO khác nhau:
Mô tả biểu mẫu:
1. Giá trị thị trường của GHO: 1,5 tỷ USD = giá trị thị trường hiện tại của FRAX, 6,6 tỷ USD = giá trị thị trường hiện tại của DAI, 52 tỷ USD = giá trị thị trường hiện tại của USDC.
tiêu đề phụ
1.3 “Công cụ hỗ trợ” và tài sản có rủi ro
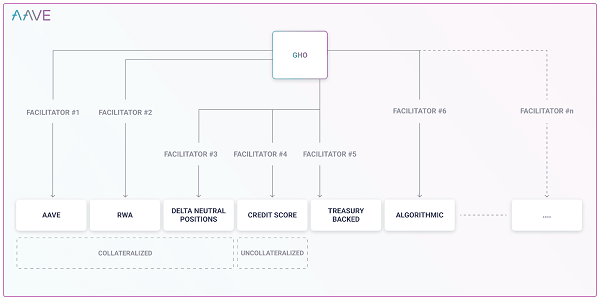
Trong quá trình thiết kế GHO, nhóm đã đề xuất khái niệm “Người hỗ trợ (facilitators)”. "Người hỗ trợ" này có thể đúc GHO và được quản lý bởi Aave. "Người hỗ trợ" đầu tiên sẽ là chính giao thức Aave, sau đó các giao thức hoặc thực thể khác sẽ làm theo. Có thể nói, thiết kế này đã mở rộng không gian GHO ngay lập tức, dự kiến sau khi phát hành, nhiều giao thức khác sẽ được áp dụng để trở thành "Người hỗ trợ" trên Aave và GHO, tôi cảm thấy rất phấn khích khi nghĩ về nó.
tiêu đề phụ
1.4 "Phân quyền" và chống kiểm duyệt
Nhóm Aave mô tả GHO là một stablecoin phi tập trung và thậm chí còn đề cập đến khả năng chống kiểm duyệt. Điều này dường như không liên quan trực tiếp đến GHO:
Việc áp dụng Stablecoin sẽ tiếp tục phát triển khi các tài sản tiền điện tử tích hợp hơn nữa với các cơ sở người dùng không sử dụng tiền điện tử. Các stablecoin phi tập trung cung cấp các loại tiền tệ fiat chống kiểm duyệt trên chuỗi khối. GHO, một stablecoin bản địa đa tài sản thế chấp phi tập trung được hỗ trợ hoàn toàn bởi giao thức Aave.
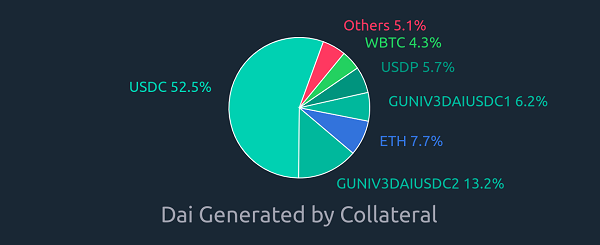
Theo mô tả của nhóm, GHO sẽ được "phi tập trung hóa" giống như DAI và ít bị kiểm duyệt hơn do thành phần tài sản thế chấp của nó. Trên thực tế, giả sử rằng tất cả các aToken có thể được sử dụng làm tài sản thế chấp để cho vay trên Aave cũng có thể được vay từ GHO, thì tài sản thế chấp của GHO sẽ chủ yếu bao gồm một số token có thể xem xét lại như USDC:
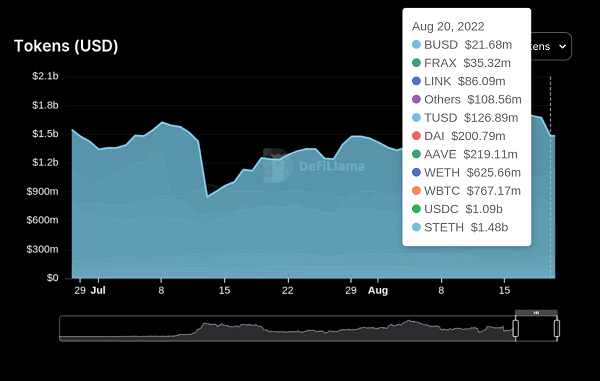
Nguồn ảnh trên: DeFiLlama
Trên thực tế, USDC là loại tài sản thế chấp được sử dụng nhiều nhất trên Aave, ngoại trừ stETH (ETH thế chấp thanh khoản trên Lido), theo sát là wBTC, một mã thông báo đáng tin cậy khác. Tuy nhiên, thành phần tài sản thế chấp trên Aave tốt hơn nhiều so với DAI, trong đó hơn 50% thành phần tài sản thế chấp của nó là USDC thuần túy.
tiêu đề cấp đầu tiên
2 Aave và GHO sẽ như thế nào sau khi niêm yết?
Bây giờ về cơ bản mọi thứ đã sẵn sàng, chúng ta có thể chuyển sang giai đoạn "suy đoán" hơn và xem xét cách áp dụng GHO trong thực tế.
Trên thực tế, sự tương tác giữa giao thức Aave và GHO chắc chắn sẽ rất thú vị: Mặc dù trước đó đã có cuộc nói chuyện về Aave x GHO, cũng như cho phép giao dịch eMode trên GHO — cho phép sử dụng đòn bẩy đối với các cặp tiền được chọn như USDC/DAI — — nhưng không có nhiều chi tiết về nó, vì vậy một số giả định sẽ được giải thích ngắn gọn ở đây.
aGHO sẽ trở thành tài sản thế chấp hấp dẫn nhất trên giao thức Aave, nhưng cũng có thể có những rủi ro phản xạ đáng kể nếu GHO được phép vay. Vì vậy, sẽ tốt nhất nếu có thể ngăn GHO đúc GHO bằng aGHO, nếu không bạn có thể sẽ thấy các sự cố hiện đang xảy ra với DAI.
tiêu đề phụ
2.1 Chiến lược thanh khoản của GHO
Một phần quan trọng khác của thiết kế stablecoin là chiến lược thanh khoản. Trên Aave, CRV, CVX và BAL đều có thể được sử dụng làm tài sản thế chấp. Dựa trên Hệ số dự trữ (Reserve Factor), các mã thông báo bị khóa trong giao thức gốc này sẽ nằm trong "kho tiền" " ”, sau đó cho phép Aave DAO hướng các ưu đãi đến các nhóm khai thác liên quan đến GHO.
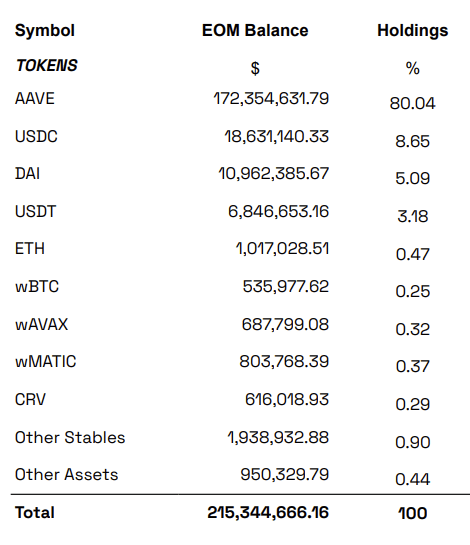
Ảnh trên: Tình trạng hiện tại của “Vault” của Aave, với hơn 615.000 CRV. Nguồn: Báo cáo “Vault” của Aave (tháng 7 năm 2022)
Giờ đây, Frax đang cố gắng “loại bỏ” USDT và DAI, đồng thời cố gắng thiết lập Frax Basepool (FRAX/USDC) để trở thành tiền tệ cơ sở cho các cặp giao dịch stablecoin khác trên Curve. . Trên thực tế, nhiều dự án hiện đang tiếp xúc với USDC và DAI đang tìm cách phi tập trung hóa tính thanh khoản của chính họ và GHO cũng có thể đang chờ "thời điểm hoàn hảo" để khiến DeFi bớt phụ thuộc vào USDC.
Thẳng thắn mà nói, Frax trước đây đã kiểm soát một lượng đáng kể quyền biểu quyết quản trị và quy định trong cuộc "đối đầu" với Curve, nhưng Aave DAO có thể không làm được điều này và số dư CRV/CVX trong "kho tiền" dự trữ của nó rõ ràng là không đủ Nhóm quỹ khuyến khích đã phát triển lên quy mô hàng tỷ đô la, điều đó có nghĩa là AaveDAO cần tìm cách để có được nhiều mã thông báo khuyến khích dựa trên thanh khoản hơn. Tuy nhiên, vì AaveDAO có thể tạo ra thu nhập đáng kể từ lãi suất GHO nên họ phải có đủ phương tiện để hỗ trợ một số mức thanh khoản bất kể giá trị vốn hóa thị trường của GHO cuối cùng là bao nhiêu.
Điều cuối cùng cần đề cập là mối quan hệ giữa Aave và Balancer thực sự rất "tốt". Đầu tiên, kể từ khi chuyển đổi sang mã thông báo AAVE, quy tắc phân phối được áp dụng trong mô-đun bảo mật Aave là "80% AAVE / 20% wETH Nhóm cân bằng". Thứ hai, Aave hiện đang nắm giữ 200.000 BAL trong quỹ dự trữ của mình và có kế hoạch tăng tỷ lệ nắm giữ. Do đó, chúng ta có thể mong đợi stablecoin GHO sẽ có hiệu suất tuyệt vời trên giao thức Balancer. Tuy nhiên, so với Balancer, điểm rủi ro tiềm tàng của Aave stablecoin GHO có thể nằm trên Cruve, vì Curve vừa là “vua” vừa là “kingmaker” nên muốn tăng thanh khoản GHO trên Curve thì độ khó không hề thấp, thậm chí Có khả năng bị buộc phải chọn "chống lại" Curve như Frax.
tiêu đề cấp đầu tiên
3 Tóm tắt
Hy vọng bài viết này sẽ giúp bạn hiểu rõ hơn về những gì đang bị đe dọa trong cuộc chiến stablecoin, với việc GHO sắp ra mắt và Curve stablecoin cũng hỗ trợ quá mức thế chấp và ra mắt trong năm, thị trường stablecoin năm nay chắc chắn sẽ rất thú vị. Đối với thị trường DeFi, việc mở rộng stablecoin có thể là xu hướng phát triển tiếp theo và hầu hết các giao thức DeFi đang khám phá việc mở rộng các stablecoin gốc của riêng họ, chẳng hạn như:
1. Frax ban đầu chỉ là một loại tiền tệ ổn định, nhưng hiện tại nó đã ra mắt DEX FraxSwap và cũng sẽ ra mắt FraxLend, một nền tảng cho vay;
2. Aave ban đầu chỉ là một thị trường tiền tệ, nhưng nhanh chóng có đồng tiền ổn định riêng;
3. Curve ban đầu chỉ là một DEX, nhưng đã sớm thêm tiền tệ ổn định của riêng mình và bắt đầu cung cấp dịch vụ cho vay hiệu quả cho các nhà cung cấp thanh khoản.
liên kết gốc





