황런쉰 해임, 158달러의 엔비디아, 정말 "저점 매수"가 가능할까?


- 핵심 관점: 엔비디아는 CEO 황런쉰의 혼외정사 스캔들로 인해 이사회의 해임 리스크에 직면해 있으며, 주가는 고점 대비 34.8% 하락했다. 현재 시장 가격에 반영된 핵심은 AI 수요 악화가 아닌 거버넌스 리스크이며, 이사회 결론이 명확해지기 전까지 저점 매수는 충분한 기대 수익률이 부족하다.
- 핵심 요소:
- Q2 FY2027 매출 962억 달러, 데이터센터 비중 92.5%, 매출총이익률 75%로 경영 측면에서 새로운 악재는 없으며 AI 수요 악화도 보이지 않는다.
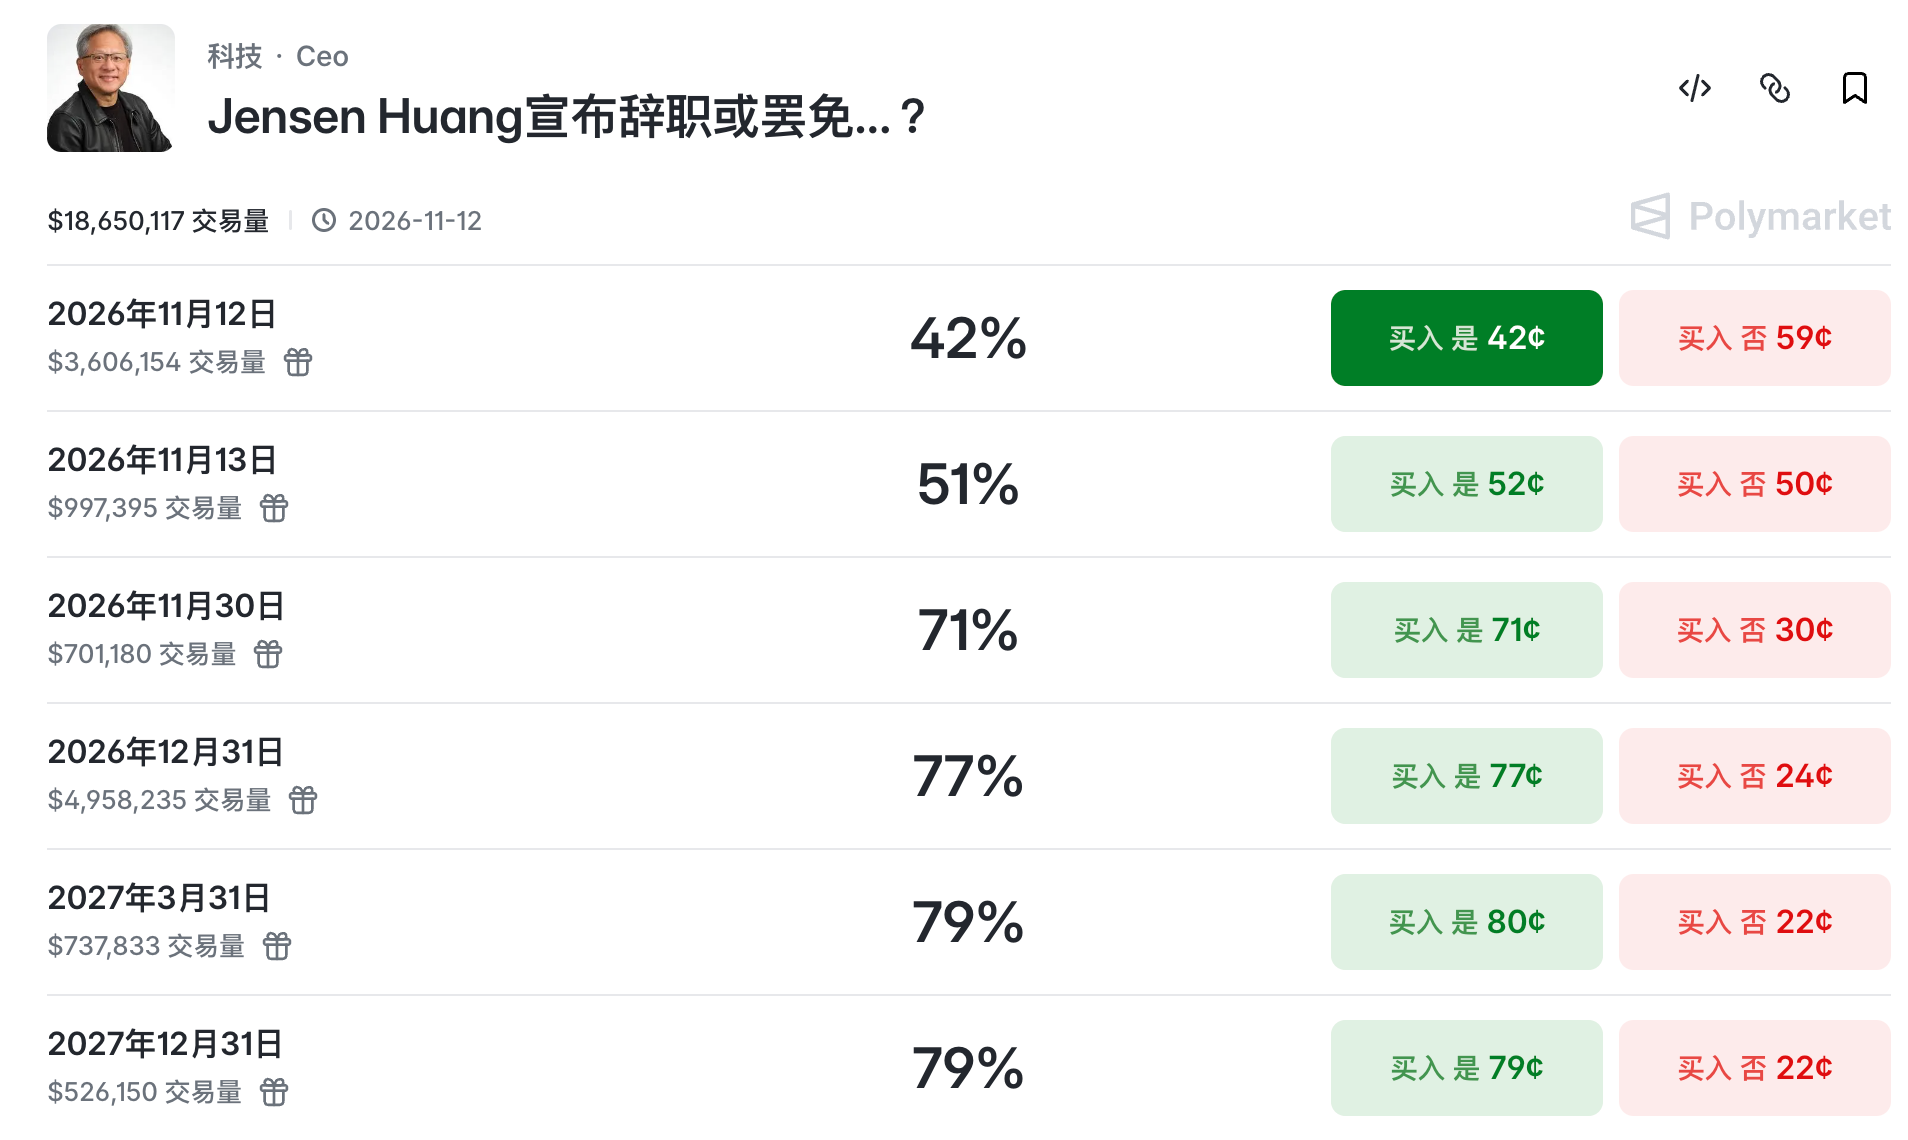
- 11월 8일 불륜 인정부터 11월 11일 언론이 이사회의 CEO 해임 준비를 보도하기까지 단 3일 만에 주가는 시간외 거래에서 158.76달러로 하락했고, Polymarket 해임 확률은 80%에 근접했다.
- Baird는 투자의견을 중립으로 하향하고 목표주가를 500달러에서 200달러로 대폭 낮췄다. 모건스탠리는 정부 조사와 2027년 데이터센터 지출 증가율이 40% 이하로 둔화될 가능성을 이유로 최선호주 목록에서 제외했다.
- DCF 역산으로 도출된 내재 FCF 연환산 성장률 요구치는 16.43%에 불과해 FY2027 매출 성장률 전망치 91%를 밑돈다. 시장이 가격에 반영한 것은 무한 성장이 아닌 성장 둔화와 거버넌스 할인이다.
- 재고는 전분기 대비 47.5% 증가, 매출채권은 64% 증가해 매출 성장률을 크게 웃돌았다. 운전자본의 질은 수요의 진위를 검증하는 핵심 관찰 포인트다.
- 확률 가중 목표주가는 214.93달러, 기대 수익률 35.4%, 약세 시나리오 하방 38.6%, 기대 수익률은 0.92에 불과하다. 주가가 145달러 이하로 떨어지거나 이사회가 명확히 유임을 결정해야 재계산이 가능하다.
미국 주식 시장 시간외 거래에서 월스트리트저널이 이사회가 CEO 젠슨 황을 해임할 준비를 하고 있다고 보도하자 주가가 약 8% 하락했으며, 최저 158.76달러까지 떨어져 1년 최저점인 164.27달러를 밑돌았습니다. 현재 주가는 FY2028 컨센서스 EPS 기준 약 13.1배, 시가총액 3조 8300억 달러에 해당합니다. 고점 240달러에서 34% 이상 하락한 엔비디아, 지금이 저점 매수 기회일까요?
13배 선행 PER, 기대 수익 대비 위험은 충분한가?
11월 11일 종가 173.73달러, 시간외 158.76달러로 10월 고점 243.37달러 대비 34.8% 조정되었습니다. 시장은 두 가지를 거래하고 있습니다. 이사회가 CEO를 교체할지, 그리고 AI 자본 지출이 2027년에 둔화될지 여부입니다.
기대 수익 대비 위험: 기준 시나리오 240달러, FY2028 EPS 12달러의 20배에 해당합니다. 약세 시나리오 97.50달러. 강세 시나리오 364달러, EPS 14달러의 26배에 해당합니다.
확률 45/35/20, 확률 가중 214.93달러, 기대 수익 35.4%, 약세 시나리오 하방 38.6%, 기대 수익 대비 위험 비율 0.92입니다. 기대 수익은 충분하지만, 이사회 결론이 나오기 전까지 어떤 정밀한 목표가도 가짜 정밀함일 뿐입니다. 145달러는 2:1의 가격 조건이지 예측이 아닙니다.
현재 최대 문제: AI 수요는 멀쩡한데 거버넌스가 먼저 무너졌다
FY2027 2분기 매출 962억 달러, 데이터센터 890억 달러로 92.5%를 차지합니다. 매출총이익률 75%, 영업이익률 66.2%. 영업활동현금흐름 240.8억 달러, 잉여현금흐름 213.4억 달러로 사업 측면에서 새로운 악재는 없습니다.
TTM 잉여현금흐름 1270.6억 달러, 순이익 전환율 약 66%; FY2026 잉여현금흐름 967억 달러, FCF 마진 44.8%. 재무상태표상 순현금 232억 달러, 부채 333.7억 달러; 여기서 순현금은 매도가능지분증권 427.8억 달러를 제외한 것으로, 전략적 지분을 현금으로 간주하지 않았습니다.
주목해야 할 것은 운전자본입니다. 재고 315.8억 달러로 FY2026 말 대비 47.5% 증가; 매출채권 630.6억 달러로 64% 증가, 회수일수 약 60일. 재고 확보와 대금 회수가 3분기 가이던스 1080억 달러를 따라갈 수 있는지가 더 높은 매출총이익률보다 수요의 진위를 더 잘 보여줍니다.
조사에서 해임 안건까지 단 사흘
11월 8일, 젠슨 황은 직원들에게 아내에 대한 부정을 인정했고, 이사회는 독립 조사를 발표하며 국가 안보나 회사 기밀이 훼손됐다고 볼 이유가 없으며 경영진에 대한 신뢰는 여전하다고 밝혔습니다. 11월 9일 주가는 4.27% 하락했고, 주주들은 캘리포니아 북부 연방법원에 증권 집단소송을 제기했습니다. 11월 10일 주가는 다시 5.47% 하락했고, 이사회는 전 연방검사 Joon H. Kim과 Wachtell Lipton을 선임해 조사를 추진했습니다.
11월 11일 정규 거래에서 주가는 2.87% 상승해 173.73달러를 기록했습니다. 시간외 거래에서 월스트리트저널이 소식통을 인용해 이사회가 젠슨 황 해임을 준비하고 있으며, 이르면 당일 저녁 회의를 열고 외부 헤드헌터와 접촉해 후임자를 물색했다고 보도했습니다; 뉴욕타임스는 같은 날 두 번째 회사 임원과의 혼외 관계를 보도했습니다. 엔비디아는 논평을 거부했고, 11월 12일 장전까지 공식 결정은 없었습니다. 이는 언론 보도이지 회사가 공시한 사실이 아닙니다.
같은 날 Baird는 투자의견을 아웃퍼폼에서 중립으로 하향하고 목표가를 500달러에서 200달러로 대폭 낮췄습니다; 모건스탠리는 엔비디아를 최선호주 목록에서 제외하고 비중확대 의견과 300달러 목표가는 유지했습니다. Baird의 근거는 정부 조사, 의회 브리핑 후 취해질 수 있는 조치, 잠재적 재무 영향, 그리고 2027년 데이터센터 지출 증가율이 40% 이하로 둔화될 가능성 등을 포함합니다.
시장이 베팅하는 것은 거버넌스 결론이지 다음 분기 GPU 출하량이 아닙니다. 62명의 애널리스트가 제시한 FY2027 매출은 4120억 달러, EPS 9.32달러; 평균 목표가 311.51달러, 스냅샷 일자 11월 12일. 이 평균값은 스캔들 이전 목표가를 포함하고 있으며, Baird의 200달러와 모건스탠리의 300달러가 현재 정보에 더 가깝습니다.
현금과 밸류에이션: 16.4%의 FCF 성장 요구
역산 DCF에 158.76달러, 241.5억 주, 순현금 232.2억 달러를 적용했습니다.
TTM 잉여현금흐름 1270.6억 달러, 5년, WACC 9%, 영구성장률 3%. 내재 잉여현금흐름 연간 성장률 16.43%, 민감도 범위 9.6%에서 22.1%.
이 요구치는 FY2027 컨센서스 매출 성장률 약 91%보다 낮고, FY2028 EPS 성장률 약 29%보다도 낮습니다. 시장은 무한 성장을 가격에 반영한 것이 아니라, 성장 둔화와 거버넌스 디스카운트를 반영하고 있습니다.
기준 20배는 거버넌스 디스카운트가 반영된 배수로 위기 이전의 22배보다 낮습니다; 이사회가 인사를 교체하면 13배 약세 배수가 더 합리적이고; 조사가 해소되고 CEO가 유임되면 26배 강세 배수가 성립합니다.
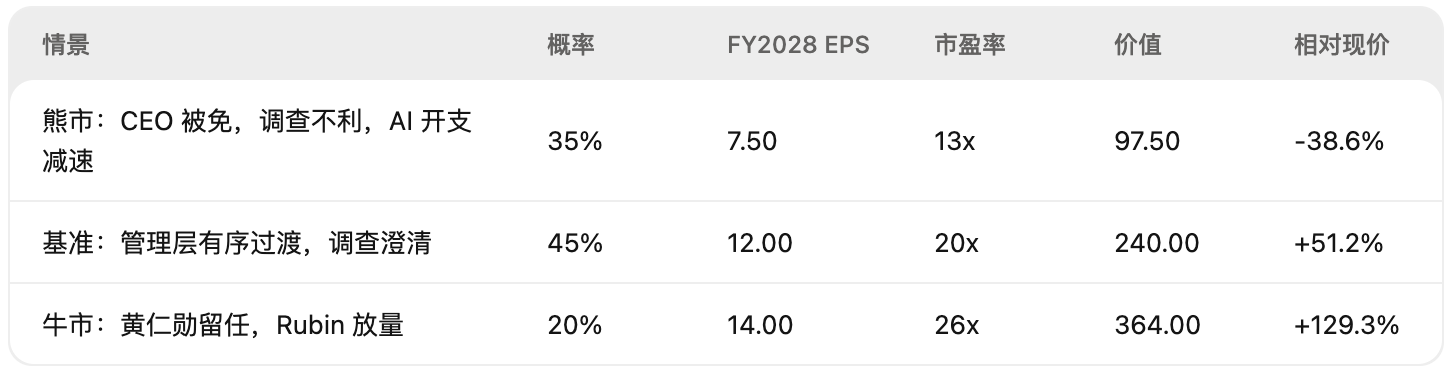
확률 가중 214.93달러, 기대 수익 35.4%, 약세 시나리오 하방 38.6%, 기대 수익 대비 위험 비율 0.92.
저점 매수? 이사회를 기다리거나 145달러를 기다리거나
현재가 158.76달러, 추격 매수는 하지 않습니다. 기대 수익 대비 위험 비율을 2:1로 되돌리려면 기준 240달러, 약세 97.50달러 기준으로 가격이 145달러 아래로 내려와야 합니다. 또는 이사회가 명확히 유임을 결정하고 3분기 실적이 예상을 초과해 기준 가치를 280달러 이상으로 끌어올린다면 현재가를 다시 계산할 가치가 있습니다.
하드 무효 조건:
- 이사회가 CEO를 해임하고 신뢰할 수 있는 후임 체계가 없을 경우;
- 조사에서 국가 안보 또는 회사 기밀 유출이 발견될 경우;
- 3분기 가이던스가 1000억 달러 미만이고 매출총이익률이 70% 아래로 떨어질 경우;
- 수출 통제가 동맹국 공급망으로 확대될 경우.
리스크 포인트: 세 가지 하방 경로
거버넌스가 첫 번째입니다. 이사회가 CEO를 해임하면 후임자의 전략적 연속성, 고객 관계, 수출 통제 로비 모두 영향을 받게 됩니다. 댄 아이브스는 젠슨 황의 퇴임이 시가총액을 추가로 30% 하락시킬 수 있다고 경고했습니다. 선행 지표는 이사회 성명, 8-K, 의회 브리핑, 조사 진행 상황입니다.
국가 안보가 두 번째입니다. 조사의 핵심은 젠슨 황이 기밀을 유출했는지 여부입니다. 회사는 현재 증거가 없다고 밝히고 있지만 조사는 끝나지 않았습니다. 불리한 결론이 나오면 수출 통제와 고객 신뢰가 동시에 훼손될 것입니다.
AI 자본 지출이 세 번째입니다. Baird는 2027년 대형 클라우드 업체의 AI 지출 증가율이 40% 이하로 둔화될 수 있다고 추정합니다; 3분기 가이던스가 1000억 달러 미만이거나 4분기 가이던스가 더 이상 전분기 대비 성장하지 않는다면 기준 EPS 12달러는 성립하지 않습니다.
운전자본과 밸류에이션도 관찰해야 합니다. 재고와 매출채권 증가율이 매출 증가율을 크게 웃돌고 있으며, 3분기에도 계속 악화되면 채널 재고 확보나 대금 회수 품질에 문제가 있음을 시사합니다. 애널리스트 목표가가 하향 조정되고 있으며, Baird의 200달러와 모건스탠리의 300달러는 이미 거버넌스 디스카운트를 모델에 반영했습니다.
다음 한 주 어떻게 할까? 아직은 인내심이 필요!
이사회는 11월 12일 회의를 열 수 있으며, 11월 12일 장전까지 공시는 없었습니다. 어떤 결론이든 실적 발표보다 먼저 가격을 바꿀 것입니다. 하지만 Polymarket에서 젠슨 황의 사임 또는 해임 확률은 이미 80%에 가까워졌으며, 이는 엔비디아 주가에 결코 좋은 소식이 아닙니다.
11월 17일 장 마감 후, FY2027 3분기 실적 발표. 세 가지를 봐야 합니다: 매출이 1080억 달러에 도달하는지, 4분기 가이던스가 계속 전분기 대비 성장하는지, 매출총이익률이 73%를 지키는지. 이 가이던스에는 중국 본토 및 홍콩 데이터센터 컴퓨팅 매출이 포함되지 않았습니다.
11월 18일, 언론 보도에 따르면 하원 위원회가 젠슨 황에게 비공개 브리핑 출석을 요구했습니다. 이는 거버넌스 리스크의 첫 번째 공개 검증 지점입니다.