


「블루 웨이브」가 도래했다: 미국 증시에서 누가 수혜를 보고, 누가 압박을 받을까?


11월 3일, 미국 중간선거가 막을 내렸다.
민주당은 하원과 상원의 통제권을 모두 차지하며 텍사스, 아이오와, 캔자스, 오하이오 등 전통적인 공화당 강세 주 또는 경합 주에서 핵심적인 역전승을 거두었다.
이번 「블루 웨이브」는 트럼프의 남은 2년 집권 환경을 완전히 바꿔놓았다.
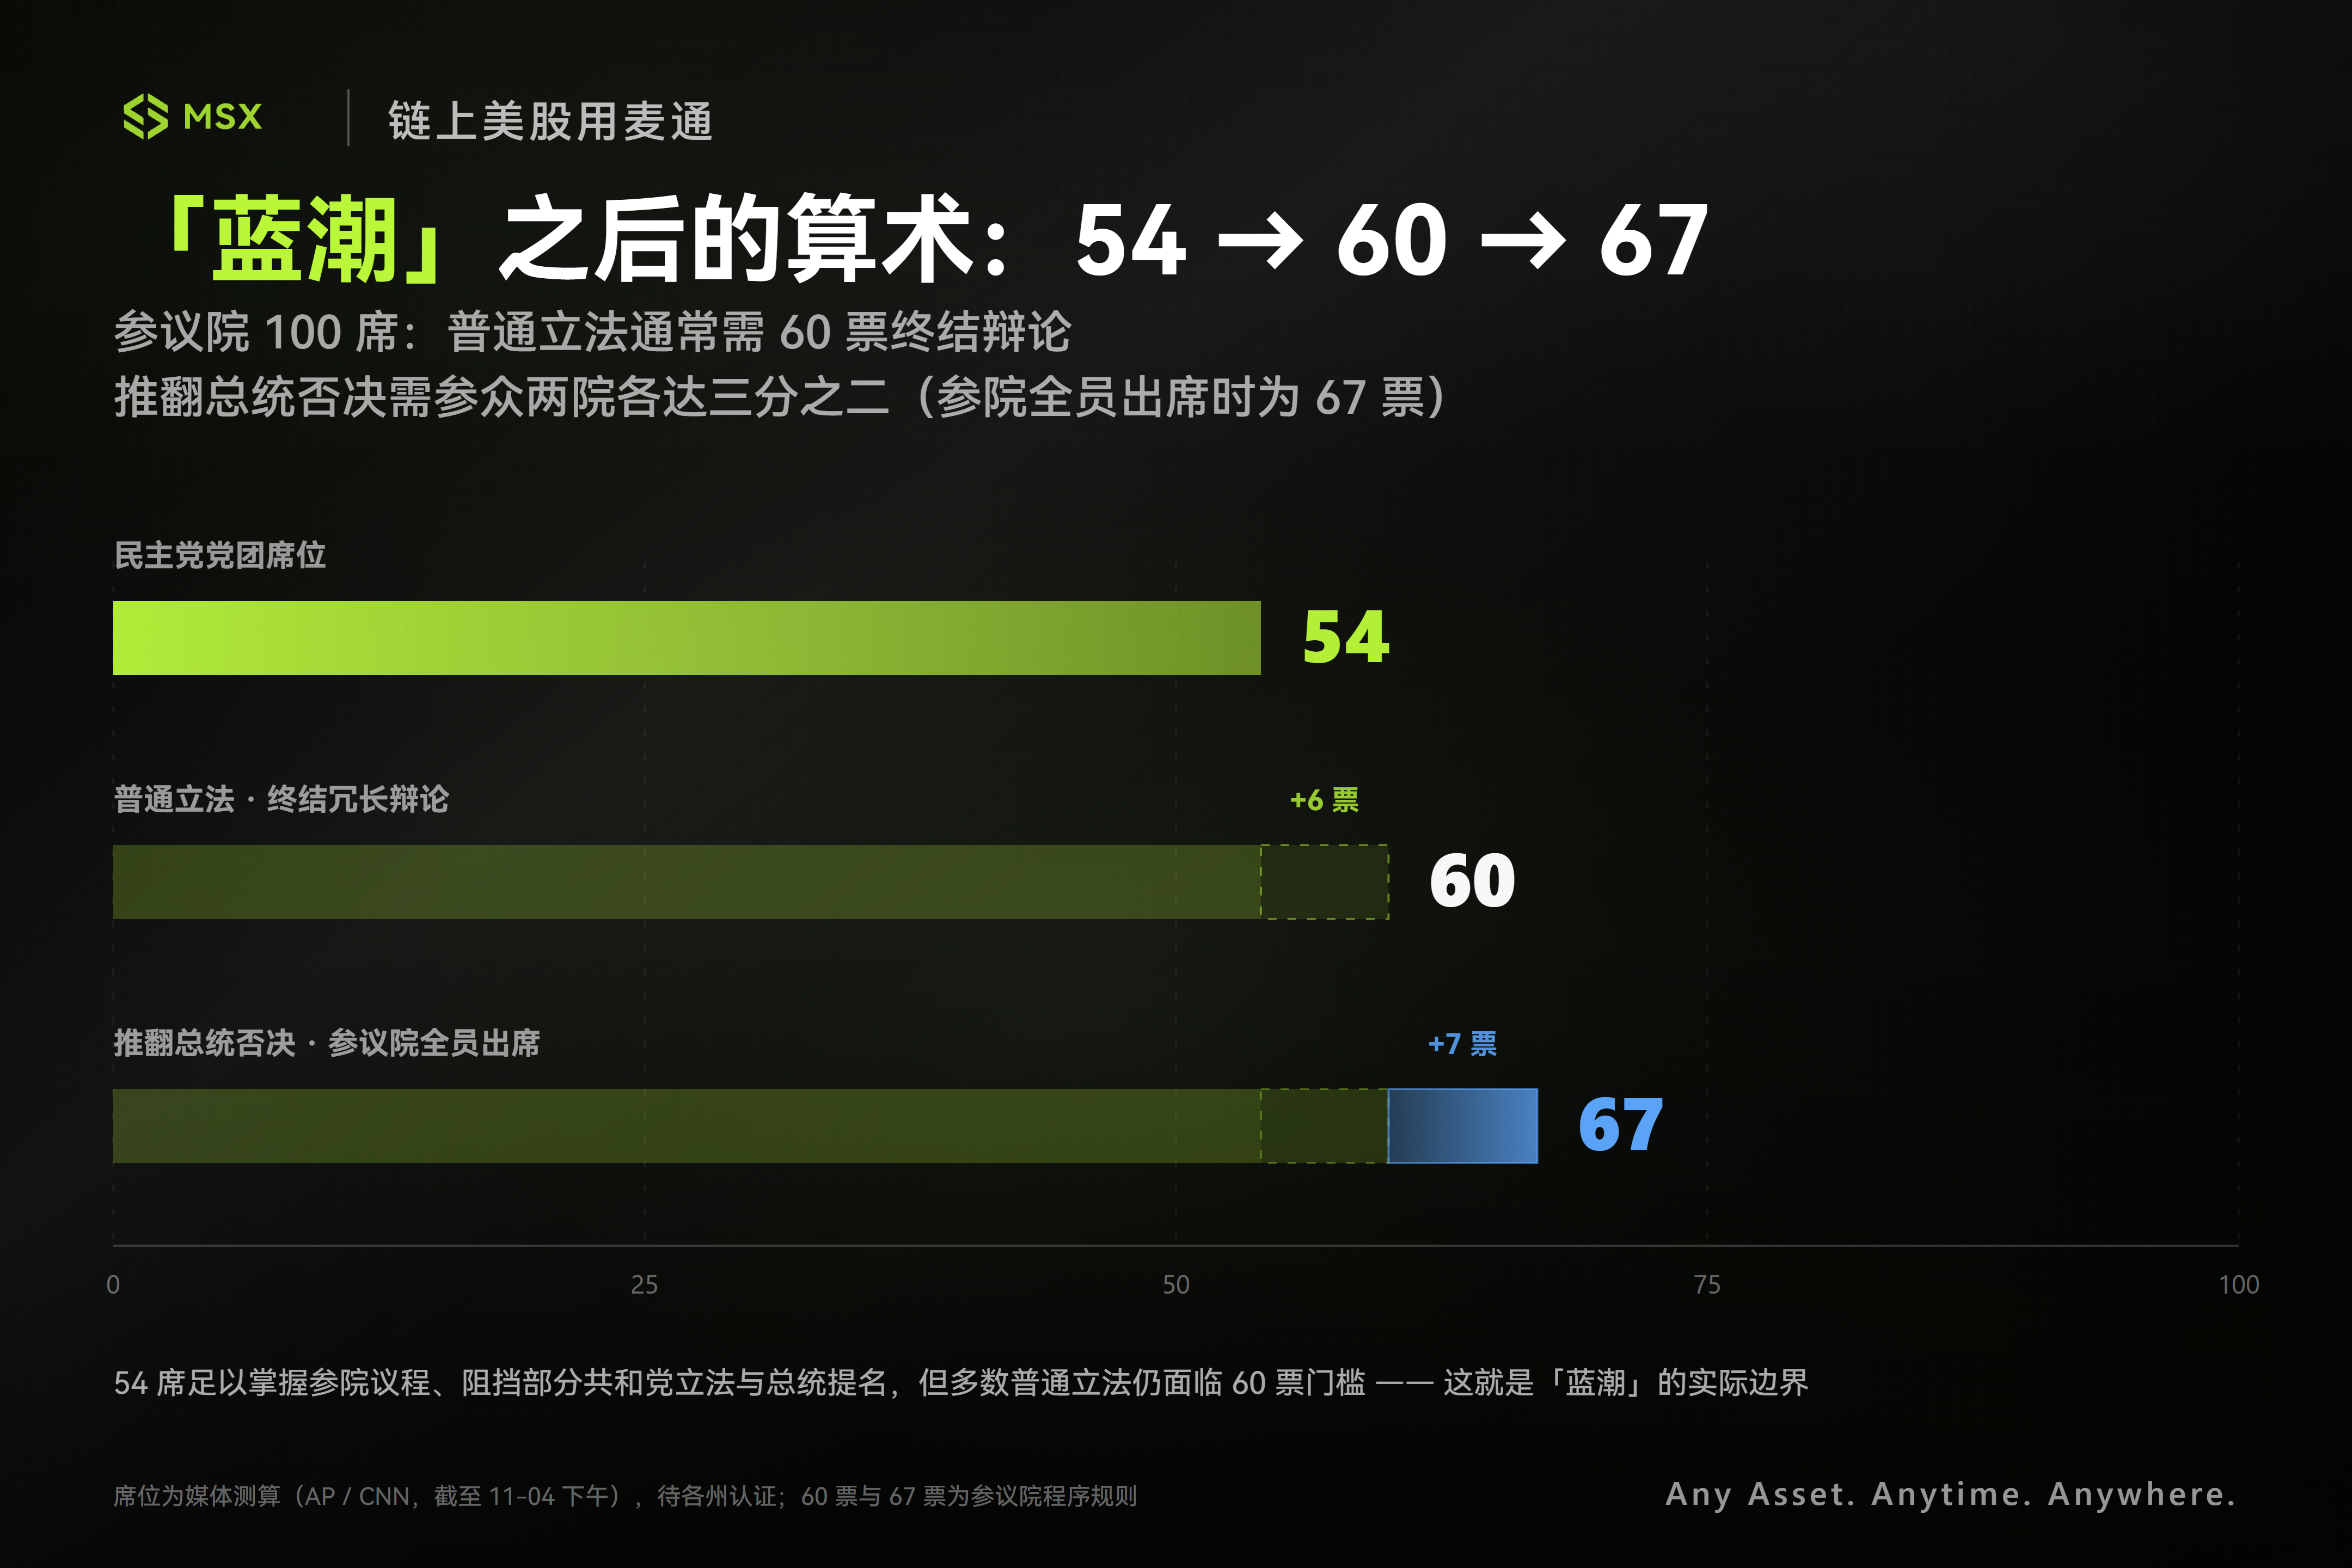
트럼프도 즉시 입장을 분명히 하며 필요시 대통령 거부권을 행사해 맞설 것이라고 밝혔는데, 이는 빈말이 아니다: 민주당이 의회 양원을 장악했지만 대통령 거부권을 무효화하려면 상원과 하원 모두에서 3분의 2의 절대다수를 넘어야 하는 높은 장벽을 넘어야 한다.
따라서 「블루 웨이브」가 실제로 바꾼 것은 행정부에 대한 의회의 조사 견제, 규제 의제의 우선순위, 그리고 향후 2년간 입법 공방의 경계선이다.
이를 미국 증시에 투영하면, 일부 업종의 정책 기대가 개선될 수 있고, 일부 기업이 그동안 의존해온 규제 완화 기대는 다시 도전에 직면할 수 있다는 의미이기도 하다.
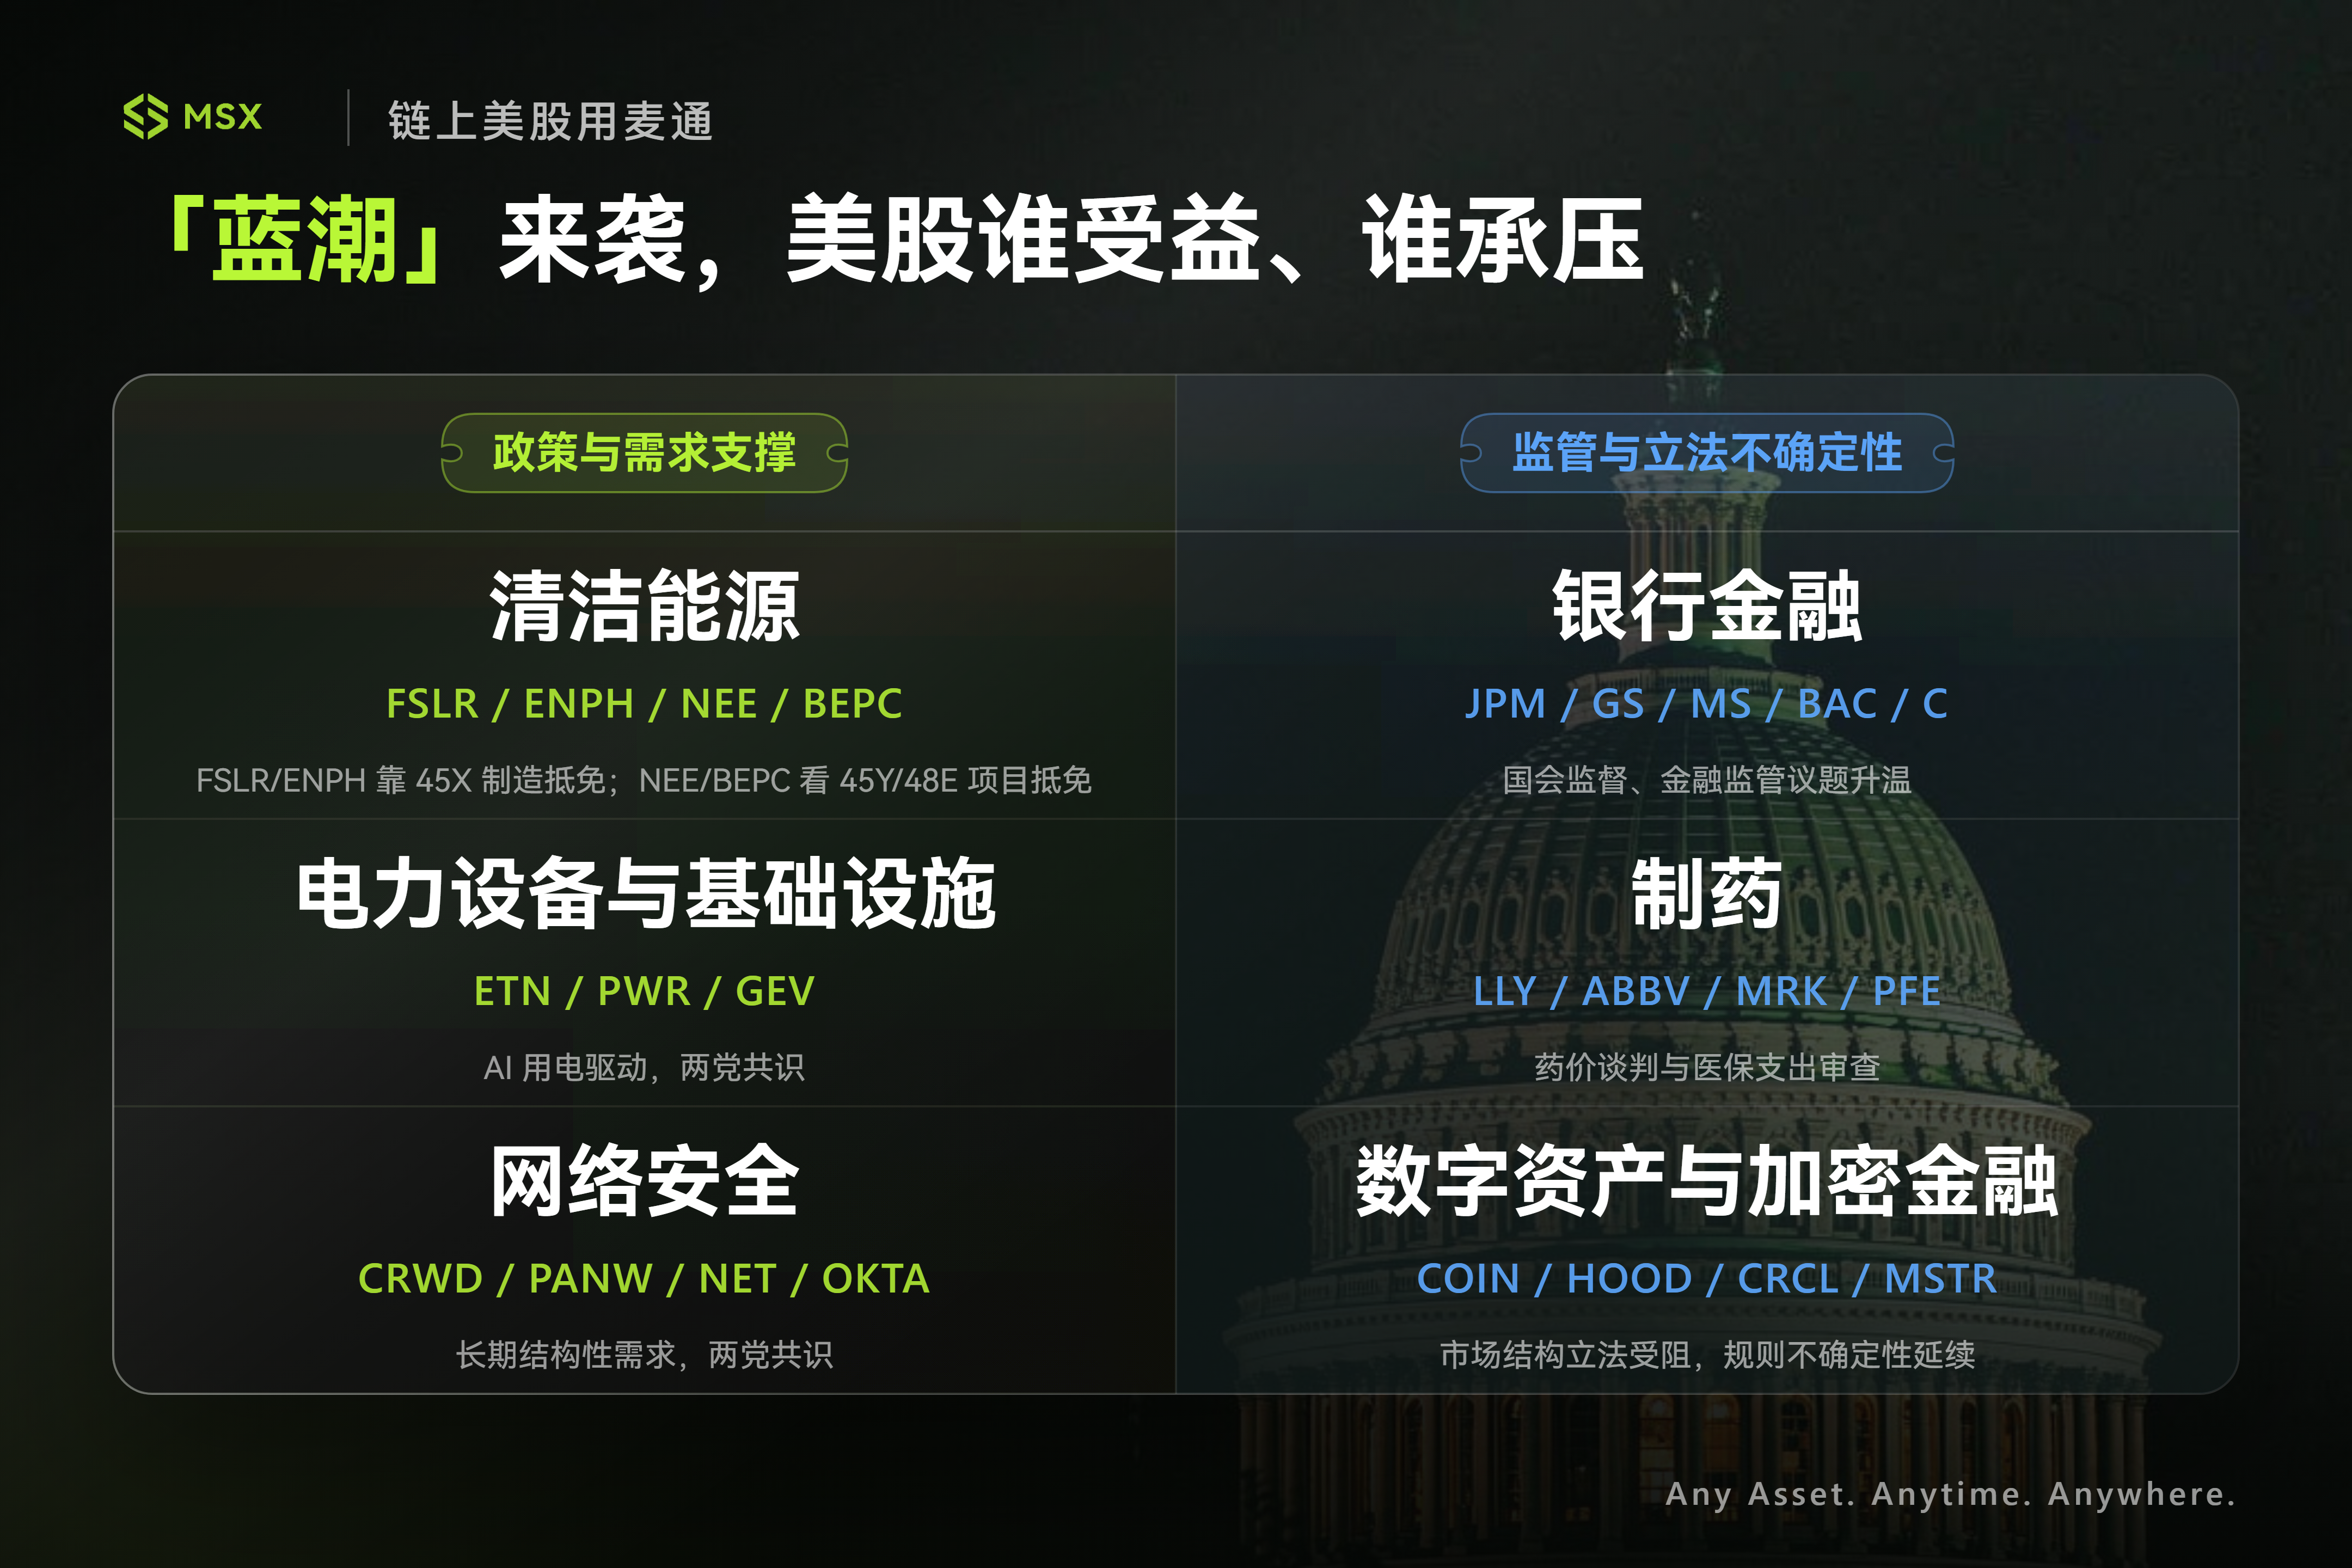
1. 정책 기대의 한계적 개선: 청정에너지, 전력설비, 사이버 보안
먼저 강조해야 할 전제는 민주당이 의회를 다시 장악했다고 해서 트럼프 행정부가 삭감한 청정에너지 보조금이 자동으로 복원되는 것은 아니다.
2025년 통과된 《One Big Beautiful Bill Act》는 이미 다수의 청정에너지 세액공제를 대폭 수정하거나 조기 종료했으며, 보조금을 복원하는 새로운 입법은 「상원 60표 + 대통령 거부권」이라는 이중 문턱을 넘기 어렵다.
먼저 청정에너지로, FSLR / ENPH / NEE / BEPC가 포함된다. 블루 웨이브가 이 섹터에 의미하는 것은 보조금의 전면적 복원이 아니라 정책 기대의 한계적 개선이다.
그중 First Solar(FSLR)와 Enphase Energy(ENPH)는 주로 태양광 모듈, 인버터 및 미국本土 제조 공급망과 관련되며, 45X 제조업 세액공제, 관세 및 공급망 정책에 주목해야 한다; NextEra Energy(NEE)는 규제 대상 공익사업과 재생에너지 발전을 함께 보유하고 있으며; Brookfield Renewable(BEPC)는 주로 글로벌 재생에너지 자산을 통해 장기 수익을 창출한다.
다음은 전력설비와 인프라로, ETN / PWR / GEV가 포함된다. 이 그룹은 사실 정당 변화와 직접적인 관계는 크지 않지만, 산업 논리는 상당히 명확하다.
Eaton(ETN)은 전력 관리 및 전기설비를 제공하고, Quanta Services(PWR)는 전력망, 송배전 및 에너지 인프라 건설에 참여하며, GE Vernova(GEV)는 발전설비와 전력망 기술을 아우른다. 공화당이 집권하든 민주당이 집권하든 AI 경쟁과 에너지 안보는 미국의 정책 의제에서 쉽게 물러나지 않을 것이다.
AI 데이터센터의 지속적인 확장은 미국이 전력 공급, 변전소 건설, 전력망 업그레이드 및 발전 능력 부족 문제를 해결해야 함을 의미하므로, 이는 초당파적인 산업 투자 테마다.
마지막으로 사이버 보안으로, CRWD / PANW / NET / OKTA가 포함된다.
CrowdStrike(CRWD), Palo Alto Networks(PANW), Cloudflare(NET), Okta(OKTA)는 각각 엔드포인트 보안, 네트워크 보안 플랫폼, 클라우드 보안 및 신원 인증 분야를 아우르며, AI의 확산은 기업과 정부의 사이버 공격 표면을 확대하고 있고, 클라우드 인프라, 신원 권한 및 핵심 시스템에 대한 보안 투자도 계속 증가할 것이다.
이 섹터의 핵심 동력은 역시 AI 시대의 보안 수요와 정부 및 기업의 장기적인 사이버 방어 투자이며, 민주당이 정부 사이버 보안 감독을 강화하면 추가적인 정책적 관심을 제공할 수 있지만, 그렇다고 해서 이들 기업이 즉시 신규 수주를 확보하는 것은 아니다(추가 읽기《AI Agent가 내부 네트워크로 빠르게 유입될 때: 「사이버 보안」의 주 전장이 바뀌었다》).
2. 규제 및 입법 불확실성 상승: 은행, 제약, 크립토 금융
왼쪽의 산업 수요 논리와 비교할 때, 은행, 제약 및 크립토 금융 섹터는 의회 청문회, 규제 인사 및 입법 공방에 대한 민감도가 훨씬 높다.
먼저 은행 및 금융 섹터로, JPM / GS / MS / BAC / C가 포함된다.
JPMorgan(JPM), Goldman Sachs(GS), Morgan Stanley(MS), Bank of America(BAC), Citigroup(C)은 모두 미국 대형 금융기관의 중요한 대표주이며, 민주당이 의회를 다시 장악한 후 소비자 보호, 대형 금융기관 규제, 자본 요건 및 금융시장 경쟁 등의 의제가 다시 뜨거워질 수 있다.
특히 주목할 것은 전통 은행과 스테이블코인 간의 경쟁이다. 은행업계는 스테이블코인 보상 메커니즘이 전통 예금을 분산시켜 은행의 자금 비용과 예금 기반에 영향을 미칠 수 있다고 계속 우려해왔다.
다만 연준과 재무부 등 핵심 규제기관은 여전히 행정부가 주도하고 있으므로, 의회의 압박은 규제 규칙의 즉각적인 반전이 아니라 청문회 질의와 입법 견제로 더 많이 나타날 것이다.
다음은 제약 분야로, LLY / ABBV / MRK / PFE가 포함된다.
Eli Lilly(LLY), AbbVie(ABBV), Merck(MRK), Pfizer(PFE)는 모두 미국 의약품 가격, 의료보험 지출 및 의약품 공급 체계의 정책 변화에 주목해야 한다.
민주당은 오랫동안 주민 의료비 절감을 주장해왔으며, 일라이 릴리, 애브비, 머크, 화이자는 그들의 오랜 집념과 정면으로 마주해야 하고, 의회 감독의 중심은 필연적으로 Medicare 약가 협상, PBM(약품급여관리) 개혁 및 대형 제약사의 가격 결정권으로 다시 기울 것이다.
그러나 시장도 과도하게 공포에 빠질 필요는 없다. 《인플레이션 감축법》이 부여한 의료보험 협상 메커니즘은 이미 존재하며, 향후 2년은 기존 조항에 대한 엄격한 감독과 범위 확대 공방에 더 가까울 것이지, 분열된 정부에서 갑자기 새로운激进적 가격 통제가 나오는 것은 아니다.
마지막으로 디지털 자산과 크립토 금융으로, COIN / HOOD / CRCL / MSTR이 포함된다.
이 섹터의 정책 민감도는 특히 주목할 만하지만, 네 회사의 사업 속성은 동일하지 않다. Coinbase(COIN)는 크립토 거래 및 금융 인프라 플랫폼이고, Robinhood(HOOD)는 종합 소매 금융 플랫폼이며, Circle(CRCL)은 USDC 스테이블코인 발행사이고, Strategy(MSTR)는 비트코인 재무를 핵심으로 하는 상장사다.
올해 9월 상원이 추진한 《CLARITY Act》는 일시 보류되었는데, 이는 트럼프 가문의 크립토 사업 이해충돌에 대한 민주당의 의문뿐만 아니라 스테이블코인 보상 메커니즘을 둘러싼 은행과 크립토 기업 간의 이해 갈등과도 관련된다.
블루 웨이브 이후 이러한 정치적 공방은 더욱 복잡해질 수 있다. COIN, CRCL의 경우 규칙이 좀처럼 명확해지지 않으면 사업 확장과 시장 기대에 영향을 미칠 것이고; HOOD는 전통 증권사 사업의 영향을 받으며; MSTR은 비트코인 가격과 자체 자금조달 능력에 더 많이 달려 있다.
3. 진짜로 저평가된 변수: AI 데이터센터는 어디로 이전할까?
이번 선거에는 연구할 만한 교집합이 하나 더 있다: 일부 민주당이 돌파구를 마련한 주가 바로 미국 데이터센터 건설과 AI 인프라 투자의 중요한 시장이기도 하다는 점이다.
예를 들어 오하이오, 캔자스, 메인 등의 주는 이번 의회 선거의 핵심 역전 명단에 등장했을 뿐만 아니라 데이터센터 건설 관련 지방 투표와도 관련되어 있다.
Ballotpedia의 통계에 따르면 11월 3일 미국 10개 주에서 총 41개의 데이터센터 건설 관련 지방 조치가 투표에 부쳐졌으며, 그중 28개의 방향은 개발 제한으로 건설 금지, 승인 일시 중단 및 지방 심사 강화 등을 포함한다.
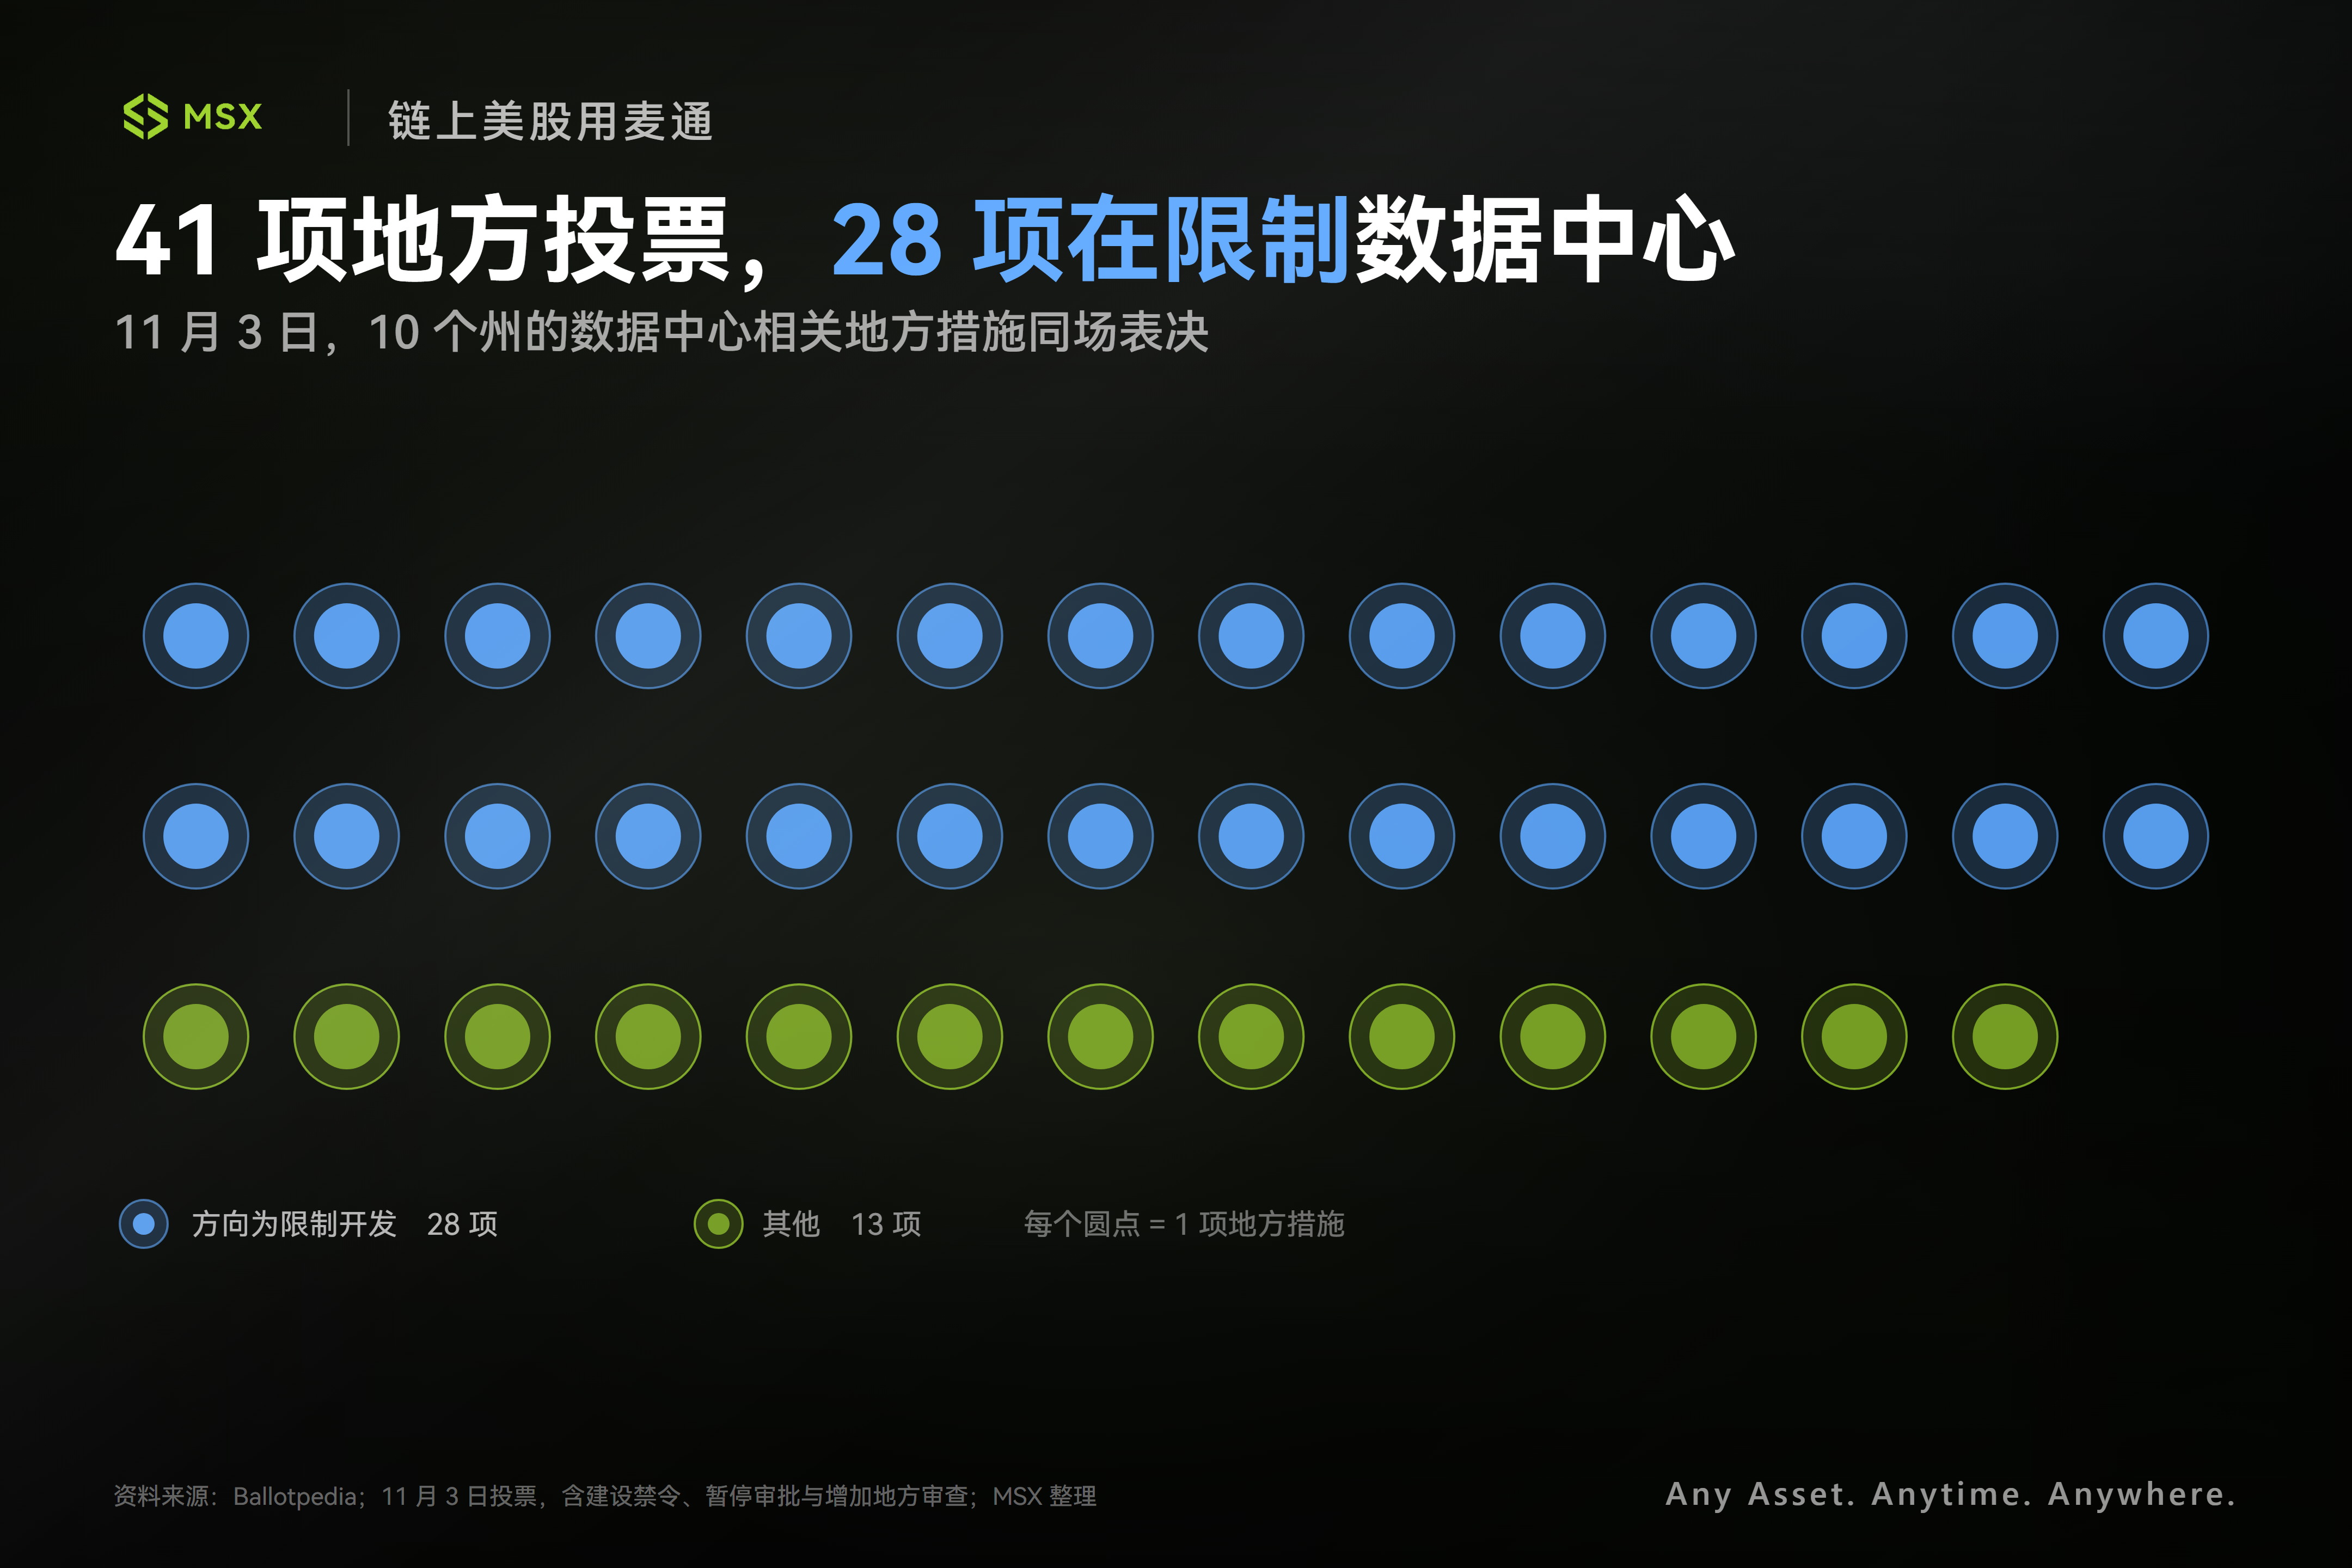
이는 미국 AI 인프라의 날카로워지는 근본적 모순을 드러낸다: 미국은 AI를 건설하려는 의지가 부족하지 않지만, 데이터센터가 삼키는 전기료, 수자원 및 토지가 지방 유권자들의 반발을 촉발하고 있다.
지난 1년간 트럼프 행정부는 연방 토지 개방, 환경영향평가 가속화 및 에너지 설비 지원을 통해 컴퓨팅 파워 확장에 녹색불을 켰다; 그러나 블루 웨이브와 지방 여론의 이중 압박 속에서 미국 본토의 신규 대형 컴퓨팅 시설의 숨겨진 제도적 비용이 상승하고 있다.
이로 인해 두 가지 돌파 경로가 수면 위로 떠올랐다:
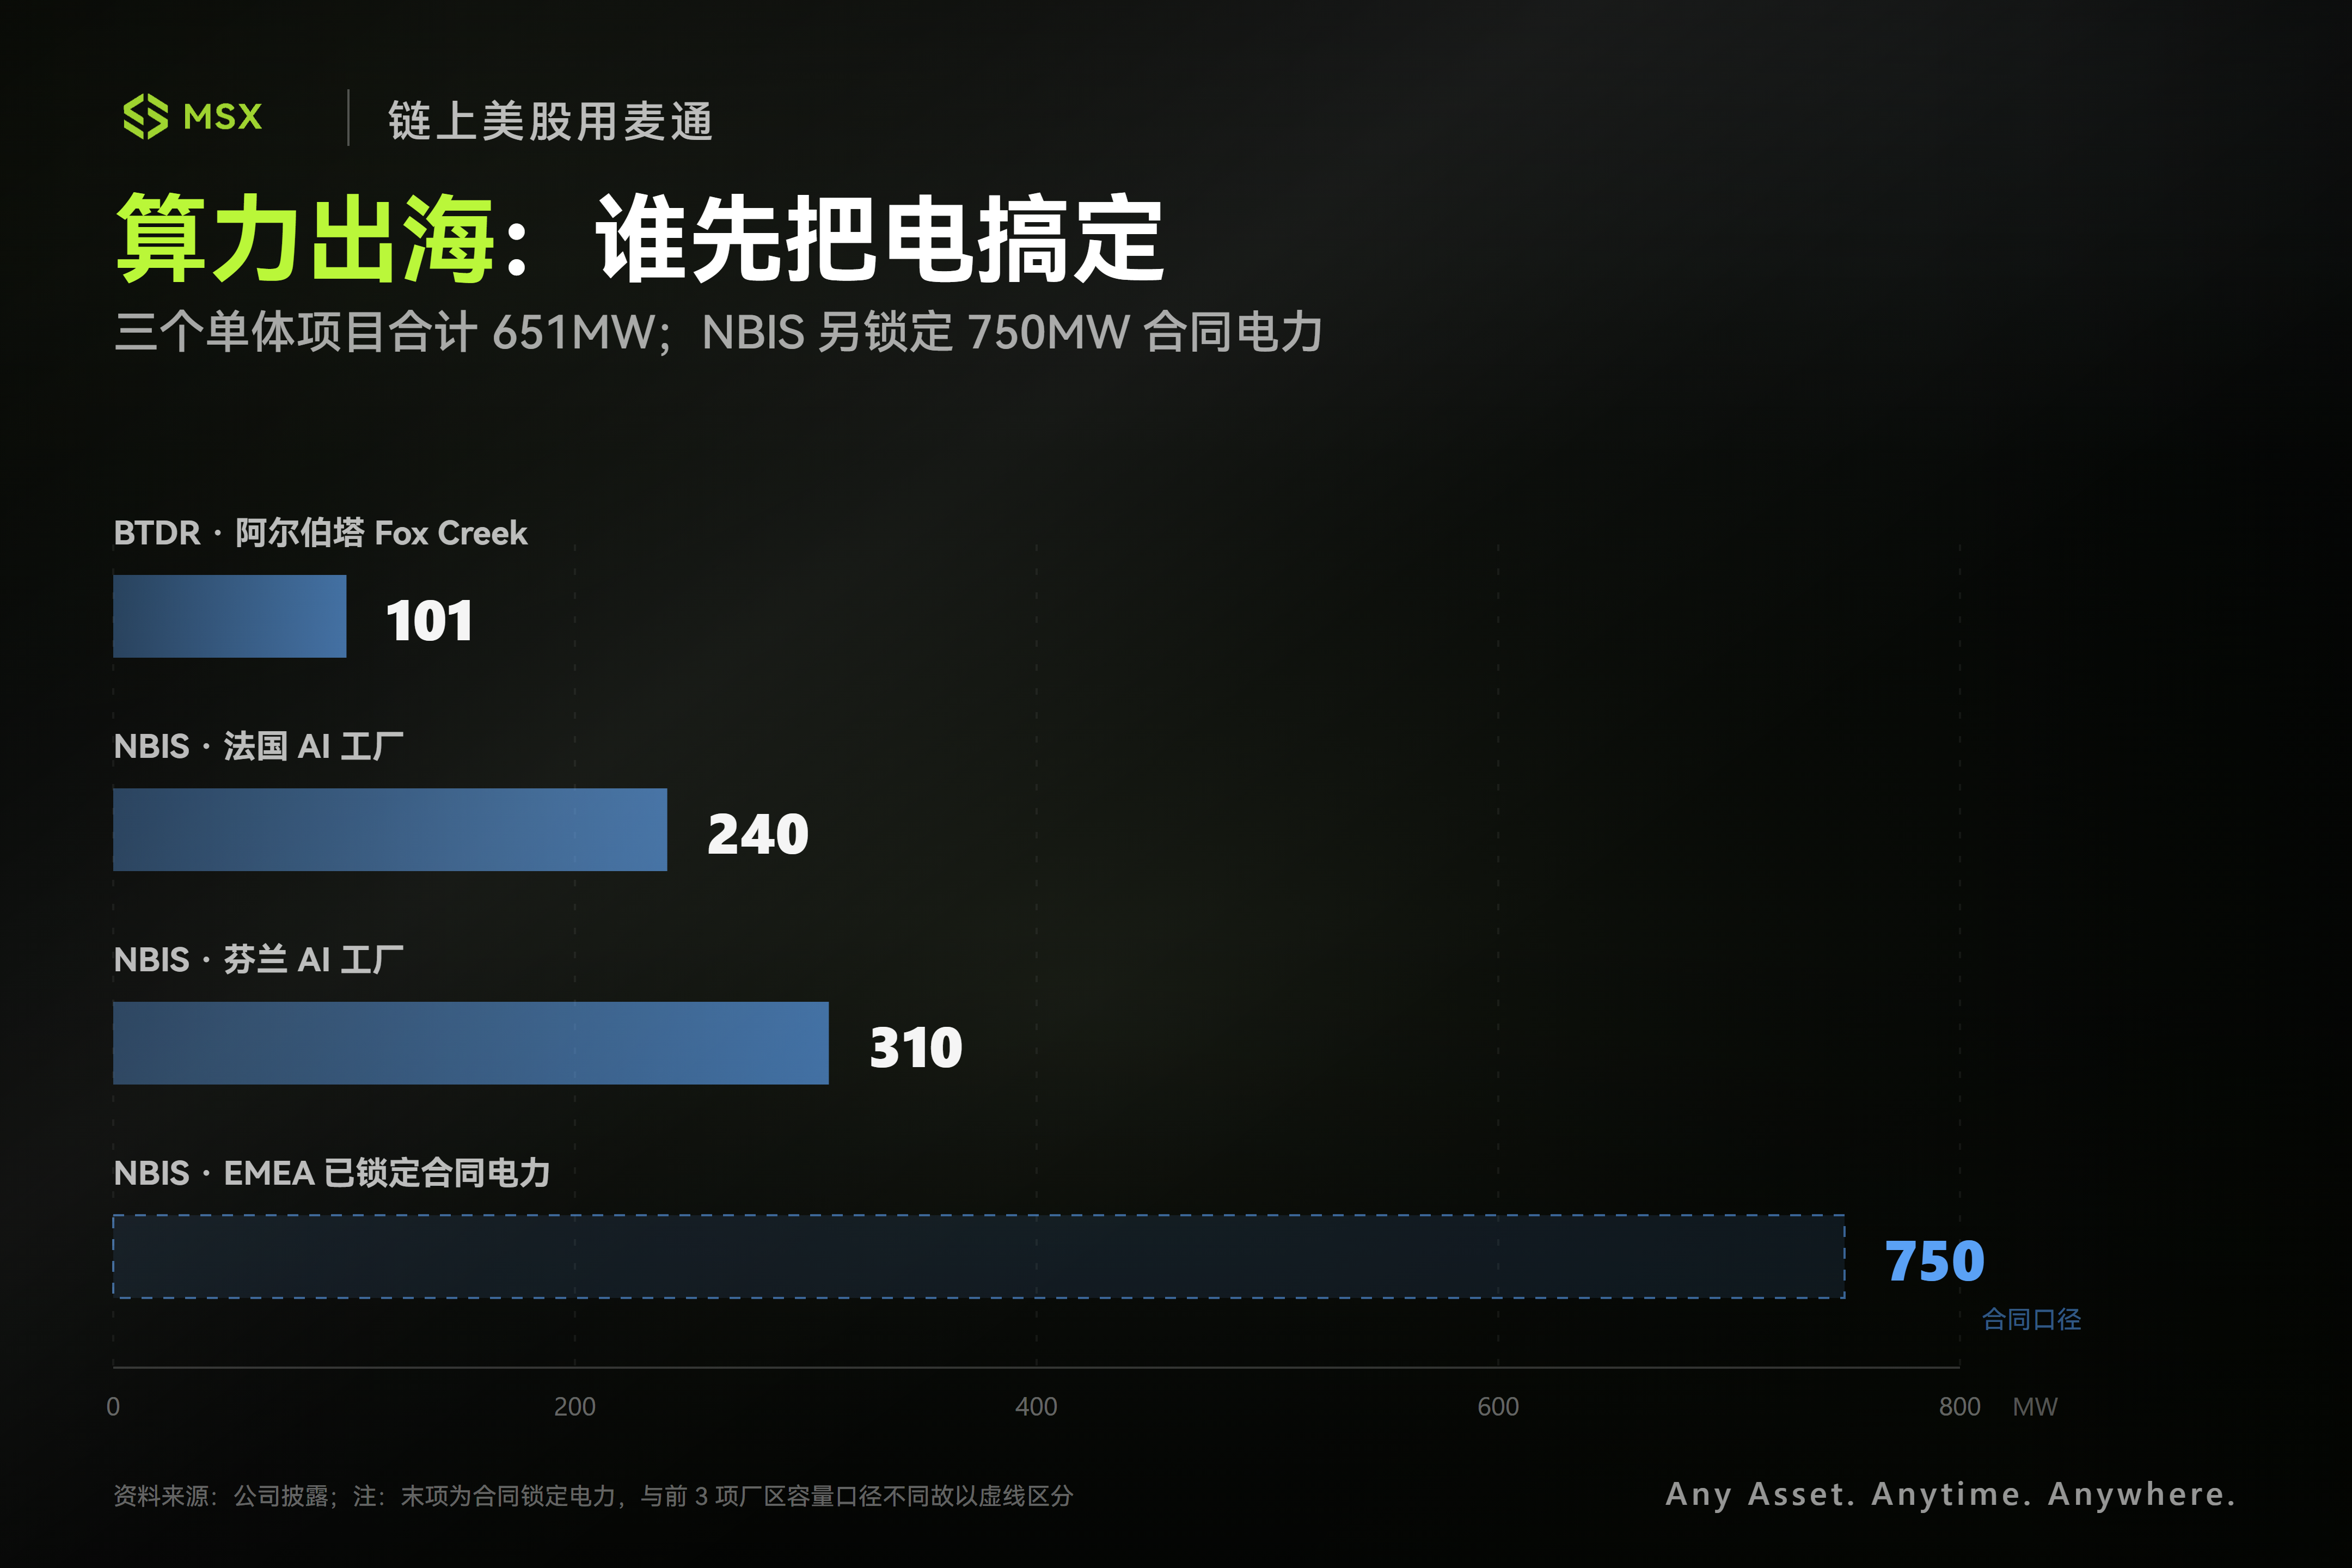
- 컴퓨팅 파워와 에너지 일체화 「해외 진출」: BTDR과 NBIS를 대표로 미국 본토 전력망 대기열과 지역사회 저항을 회피하기 위해 지역을 넘어 저비용 전력을 확보하는 것이 컴퓨팅 인프라의 새로운 논리가 되었다. 예를 들어 Bitdeer(BTDR)는 캐나다 앨버타주 Fox Creek에서 수직 일체화 프로젝트를 추진하며 101MW 천연가스 발전소를 자체 건설해 약 100MW 컴퓨팅 시설을配套하고, 초기에는 비트코인 채굴에 서비스하며 AI/HPC를 위한 전환 공간을预留한다; Nebius(NBIS)는 유럽과 미국 양선 배치를 채택해 핀란드와 프랑스에 각각 최대 310MW와 240MW의 AI 팩토리를 건설하고, EMEA 지역에서 이미 750MW 이상의 계약 전력을 확보했으며, 동시에 미주리주 Independence의 기가와트급 AI 팩토리가 착공되어 글로벌 자산 배치를 통해 단일 시장의 승인 및 전력 병목을 헤지한다;
- 원자력은 초당파적 해자를 가진 소수의 기저부하 전원으로서 재평가를 맞이할 수 있다: 2024년 6월 미국 상원은 88대 2의 압도적 표차로 《ADVANCE Act》를 통과시켜 원자력 발전의 초당파적 합의를 확립했다. 고밀도 컴퓨팅 파워의 24시간 중단 없는 전력 수요에 직면하여 기존 원자력발전소 수명 연장, 증설, 장기 전력구매계약(PPA) 및 소형모듈원자로(SMR)는 계속해서 자본 프리미엄을 끌어들일 것이다—다만 긴 승인 및 건설 주기로 인해 원자력은 장기 바닥 포지션으로 더 적합하다;
마지막으로 간과할 수 없는 변수가 하나 더 있다: 전통 석유·가스.
이번 선거에서 인플레이션과 생활비는 공화당 패배의 중요한 배경이었으며, 높은 에너지 가격은 주민 생활비에 직접 영향을 미치고, 역으로 정부의 에너지 정책 공간을 제한할 것이다.
전체적으로 이번 「블루 웨이브」는 주로 향후 2년 시장이 「일방적 정책 순풍」에서 「상시적 제도 마찰」로의 가격 책정 전환에 영향을 미치는 것이다.
미국 증시 투자자에게는 의회의 설전 속에서 정책 노이즈를 과도하게 거래하기보다는, 양당 모두 거부할 수 없는 전력망과 보안 인프라, 그리고 국경을 넘어 스스로 전력 병목을 해결할 수 있는 컴퓨팅 파워 플레이어에게 칩을 남겨두는 것이 낫다.





