


- 核心观点:黄金在传统利多因素齐备下反常下跌,跌破4000美元关口,主因是"其他"类大型账户为流动性需求集中抛售,而非对冲基金;抛售尚未出清,短期下行风险仍存。
- 关键要素:
- 12月黄金期货收报3898.90美元/盎司,单日跌3.3%,较1月历史高点回落约30%。
- 9月22日以来累计抛售黄金期货195亿美元(约150吨),连续五周流出且节奏加快。
- "其他"及不可报告类别贡献约95%抛售量,对冲基金基本缺席。
- 实际利率下行、股市承压、地缘紧张三项利多同时失灵,金价反跌1.6%。
- 央行购金约85吨/月,远慢于抛售速度,形成"价格不敏感"买卖双方博弈。
- "其他"类别多头占未平仓合约约18%,仍高于两年中位数,头寸未出清。
- 期权看跌偏斜度升至一年期85百分位,3850美元被视为下一关键支撑位。
원문 저자: 자오잉
원문 출처: 월스트리트견문
금이 교과서적인 실패를 겪고 있다. 금값 상승을 이끌어야 할 모든 거시적 요인이 동시에 나타났는데도 금값은 반대로 하락했으며, 지난 금요일 4000달러라는 핵심 정수 관문을 하회했다. 골드만삭스의 최신 분석은 이 이례적인 매도 뒤에 숨은 진짜 원인을 밝혀냈고, 시장 구조가 아직 청산되지 않아 하방 위험이 여전히 남아 있다고 경고했다.
지난 금요일 12월 금 선물은 온스당 3898.90달러에 마감하며 일일 3.3% 하락했고, 현물 금값은 2025년 10월 이후 최저 수준을 기록했으며, 1월의 사상 최고치인 약 5600달러 대비 누적 약 30% 하락했다. 골드만삭스 원자재 팀은 주간 보고서에서 이번 4000달러 하회가 주말 지정학적 리스크와 전반적인 위험 선호 축소라는 배경에서 발생했다고 지적했다. 당일 CME 거래량은 전일 대비 80% 급증했고, GLD ETF는 하루 약 40억 달러가 거래되어 당일 전체 시장 ETF 거래대금 7위를 기록했다.
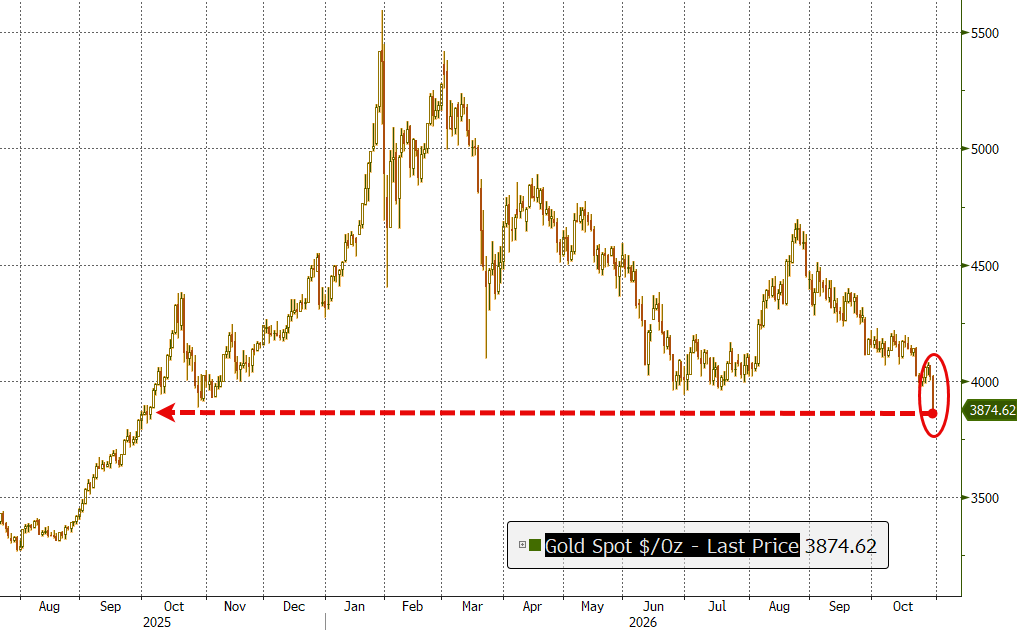
골드만삭스 애널리스트 Robert Quinn은 보고서에서 9월 22일 이후 시장이 금 선물 포지션을 누적 195억 달러어치 매도했으며, 매도 속도는 계속 빨라지고 있다고 지적했다. 주목할 점은 이번 매도의 주체가 통상적으로 비난받는 헤지펀드가 아니라 "기타" 카테고리 및 보고 불가능 카테고리의 자금으로, 둘을 합치면 전체 매도량의 약 95%를 차지한다는 것이다. 동시에 옵션 시장의 약세 심리는 1년래 85백분위의 고점으로 상승했으며, 시장은 추가 하락에 대비해 적극적으로 보호 포지션을 구축하고 있다.
이번 매도의 핵심 모순은 금값을 지탱하는 구조적 매수세인 각국 중앙은행이 여전히 존재하며 계속 진입하고 있지만, 그 매수 속도가 현재의 매도 속도보다 훨씬 느리다는 점이다. "가격에 둔감한" 매수자가 마찬가지로 "가격에 둔감한" 매도자를 만난 것이다. 중앙은행은 가격 고저를 따지지 않고 사들이며, 주권 국가 등 대형 보유 주체는 유동성 수요를 충족하기 위해 마찬가지로 가격을 따지지 않고 가장 유동성이 높은 준비자산인 금을 내던지고 있다. 두 힘의 격돌에서 더 빠른 쪽이 일시적으로 우위를 점하고 있다.
매도 규모와 속도: 5주 연속, 195억 달러
골드만삭스의 CFTC 포지션 보고서 분석에 따르면, 10월 20일부터 27일까지의 관찰 기간 동안 투기적 금 매도가 더욱 가속화되었다. 관리형 자금, 기타 카테고리 및 보고 불가능 카테고리는 합계 80억 달러어치를 매도했으며, 이는 5주 연속 약세 자금 유출을 기록한 것이다. 5주 누적 매도 규모는 195억 달러에 달했고, 그중 청산이 52억 달러, 신규 공매도가 28억 달러였다.
규모 면에서 온스당 약 4000달러로 계산하면 195억 달러는 약 490만 온스, 즉 약 150톤의 금에 해당한다. 골드만삭스 자체의 중앙은행 금 매입 추적 모델에 따르면 공식 부문의 현재 금 매입 속도는 월 약 85톤이다. 다시 말해 투기적 자금이 5주 동안 매도한 양은 중앙은행의 약 두 달치 매입 총량에 맞먹는다.
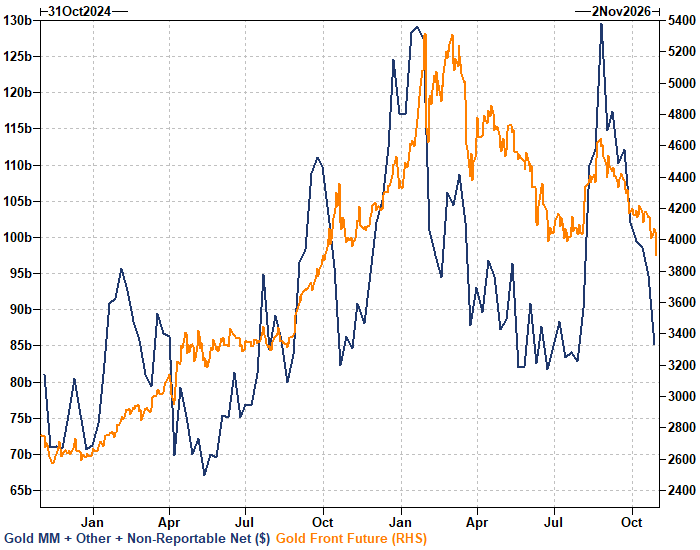
더 주목할 점은 매도 주체의 구성이다. 헤지펀드(관리형 자금)는 이번 매도에서 거의 빠져 있었고, "기타" 카테고리 및 보고 불가능 카테고리가 전체 매도량의 약 95%를 기여했으며, 그중 "기타" 카테고리의 롱 포지션 청산 규모가 40억 달러로 가장 주요한 매도 원천이었다. CFTC 정의상 "기타" 카테고리는 패밀리오피스, 자기매매상 및 기타 비헤지펀드 성격의 대형 계좌를 포함하며, 회전율이 낮고 포지션이 더 끈적한 "슬로머니"에 속한다.
거시 신호 전면 실종: 주권 유동성 관리의 그림자
이번 금값 하락의 이상한 점은 모든 전통적 호재가 갖춰져 있었다는 것이다. 관찰 기간 동안 미국 10년물 실질금리는 11bp 하락했고, 증시는 압박을 받았으며, 중동 지정학적 긴장은 지속되었다. 이 세 가지는 역사적으로 금의 가장 신뢰할 만한 상승 촉매였다. 그러나 금값은 이 기간 동안 1.6% 하락했다.
골드만삭스의 Robert Quinn은 그 일부 원인을 "주권 유동성 관리에 대한 우려"와 달러 강세로 돌렸다. 브렌트유는 같은 기간 4.1% 상승했고, 달러 지수는 0.6% 올랐다. 골드만삭스는 "기타" 카테고리 롱 포지션이 달러 및 브렌트유와의 롤링 6개월 상관관계에서 모두 "적당한 음의 상관관계"를 보였다고 지적했다. 즉 유가와 달러가 강세를 보일 때 이런 롱 포지션은 청산 경향이 있다는 것이다.
"주권 유동성 관리"라는 표현은 시장을 불안하게 하는 가능성을 가리킨다. 브렌트유가 계속 상승하고 지역 분쟁이 이어지면서 일부 석유 수입국乃至 석유 수출국의 주권 실체가 금을 보유하는 것보다 달러가 더 필요할 수 있으며, 금은 바로 그들의 준비자산 중 유동성이 가장 높은 품목이라는 것이다. 골드만삭스는 또한 최근 대량의 실물 금이 런던으로 유입되고 있음에 주목했는데, 런던으로 흘러드는 금괴는 바로 런던 시장에서 매도할 수 있는 금괴다.
포지션 아직 청산되지 않아: 하방 위험 여전
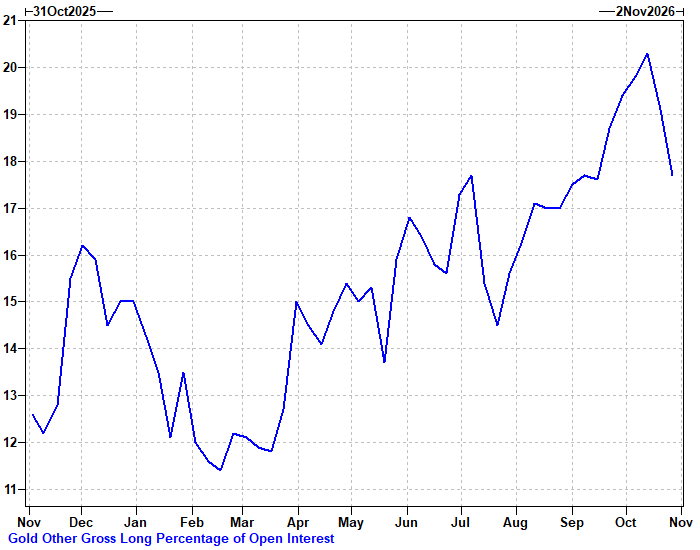
골드만삭스는 이번 매도가 아직 끝나지 않았다고 명확히 밝혔다. 10월 27일 기준 "기타" 카테고리의 롱 포지션은 명목 규모와 미결제약정 대비 비율 두 가지 차원에서 모두 2년 중위수 수준을 여전히 웃돌고 있다. 이 카테고리의 롱 포지션 비중은 10월 중순 한때 약 20%까지 치솟아 골드만삭스 1년 차트상 최고치를 기록했으며, 최근 매도 후 약 18%로回落했지만 2월의 약 11%-12% 저점보다는 여전히 크게 높다.
COT 데이터의 기준일은 10월 27일이며, 그 이후 시장은 더욱 악화되었다. 골드만삭스 데이터에 따르면 10월 27일부터 30일까지 금값은 다시 4.3% 하락했고, 브렌트유가 추가로 3.7% 상승한 것이 주요 압박 요인이 되어 달러와 실질금리 하락은 더 이상 금값을 지지하지 못했다.
ETF 측면에서 지난 목요일 기준 GLD의 보유량은 여전히 사상 최고치 대비 약 1% 차이에 불과했다. 골드만삭스는 지난 금요일의 ETF 자금 유출이 전부 포지션 축소에서 비롯되었다 하더라도 약 100만 온스에 불과하며, GLD 총 보유량은 1억 온스를 넘는다고 계산했다. 이는 잠재적 매도 압력이 여전히 상당함을 의미한다.
옵션 시장: 약세 심리 연중 고점으로 상승
옵션 시장의 신호도 낙관적이지 않다. Quinn의 보고서에 따르면 금의 3개월 내재변동성과 표준화 처리된 25델타 풋/콜 스큐 모두 상승했으며, 후자는 1년 순위의 85백분위에 도달했다.
골드만삭스 데이터에 따르면 스큐는 9월의 약 -10에서 약 +6으로 크게 상승했고, 3개월 내재변동성은 2026년 저점 부근의 19%에서 21% 이상으로 반등했다. 지난 금요일 하루 동안 내재변동성은 3.5 변동성 포인트 급등했고, 2주 고빈도 실현변동성은 18.5까지 올라섰다. 6주 전 9월에는 시장이 앞다투어 콜옵션을 매수했지만, 지금은 풋옵션의 프리미엄이 85백분위 고점으로 상승했다.
이에 대해 골드만삭스 원자재 트레이딩 데스크는 현재 "옵션 및 델타 리스크 노출이 제한적"이며 재진입 신호를 기다리고 있고, 롱 방향으로 추가 리스크를 배치하지는 않았다고 밝혔다.
다음 지지선과 구조적 롱의 장기 논리
골드만삭스 원자재 트레이딩 데스크는 3850달러를 다음 핵심 지지선으로 보지만, 동시에 이것이 "움직이는 목표"임을 인정했고, 앞서 3950달러가 지켜질 것이라는 판단이 이미 틀렸음을 솔직히 인정했다. 3850달러는 현재 선물 가격 3898.90달러에서 1.5%도 채 떨어지지 않은 수준이며, 골드만삭스 상품 리서치 팀이 지난달 "매파적 연준 하방 시나리오"에서 설정한 4070달러의 단기 바닥보다도 낮다. 당시 그 팀은 지속적인 중앙은행 금 매입이 이 바닥을 점진적으로 끌어올릴 것으로 보았다.
금값을 지탱하는 구조적 논리는 변하지 않았다. 각국 중앙은행은 여전히 금을 계속 매입하고 있고, 탈달러화 추세는 역전되지 않았으며, 골드만삭스 리서치 팀은 금의 2027년 말 목표가 5400달러를 유지하고 공식 금 매입이 이 목표 달성의 주요 동력이 될 것으로 본다.
그러나 구조적 매수세의 속도는 느리고, 현재의 매도 속도는 더 빠르다. "기타" 카테고리 롱 포지션이 여전히 2년 중위수를 웃돌고, 옵션 스큐가 고점이며, 트레이딩 데스크가 관망하고, 연준의 12월 금리 인상 확률이 시장에서 약 75%로 가격에 반영된 상황에서 골드만삭스는 저항이 가장 적은 방향이 여전히 먼저 하방을 탐색하는 것이라고 본다. 즉 3850달러 지지선을 테스트하고 하회 가능성도 있으며, 그 이후에야 중앙은행이 저점 매수에 나설 기회의 창이 열린다는 것이다. 특히 유가가 상품 팀이 주목하는 "중간선거 이후 확전 창구" 기간에 계속 상승한다면 이 경로는 더욱 명확해질 것이다.





