美股日报|10年期美债破5.04%,12月加息预期升温,GOOGL盘后暴跌近10%(10月29日)


- 核心观点:美联储维持利率不变但首现两票主张加息的鹰派异议,叠加AI资本开支吞噬现金流,市场正从"投入规模"转向"投入产出比"重新定价科技与加密资产,DAT板块资产真实性风险首次公开暴露。
- 关键要素:
- FOMC以10比2维持利率3.75%-4.00%,Cook与Hammack主张加息25基点,为本轮周期首次明确鹰派异议,10年期美债收益率升至5.05%。
- Alphabet三季度资本开支513.55亿美元、自由现金流-90.65亿美元,盘后跌9.97%;微软Azure同比+48%且资本开支纪律成立,盘后涨2.88%,形成对照组。
- ServiceNow盘后跌18.07%、Fortinet跌25.71%,AI替代软件与安全预算的担忧从个股扩散至板块性估值重置。
- Strategy披露持有848,517枚BTC、总成本640.2亿美元;Datavault AI承认无法从托管钱包提取与1.5亿美元股票交易挂钩的比特币,并重述多期财报,成DAT高危案例。
- 布伦特原油结算115.32美元,美国要求海湾国家为中期选举后恢复对伊朗打击做准备,油价成为通胀与美联储鹰派立场的主要外生变量。
- 20年期收益率5.41%高于30年期5.37%,长端倒挂反映"高通胀+高赤字供给"定价,而非单纯增长预期。
1. 헤드라인
- 연준은 금리를 동결했지만, 두 표의 인상 주장이 나왔다. 10월 28일 FOMC는 10대 2로 연방기금금리 목표 범위를 3.75%-4.00%로 유지했으며, Cook과 Hammack은 반대표를 던지고 25bp 인상을 주장했다. 성명서는 "경제가 강한 속도로 확장"되고 "인플레이션이 여전히 높다"고 밝혔다. 해석: 이번 사이클에서 처음으로 명확한 매파적 이견이 나타난 것으로, 금리 인하 기대를 직접 억눌렀고 10년물 미 국채 수익률은 당일 5.05%까지 상승했다.
- Alphabet, 현금흐름으로 AI 비용 부담… 시간외 급락. 3분기 매출 1,275.77억 달러(전년 대비 +25%), Google Cloud 307.09억 달러(전년 대비 +103%)를 기록했지만, 자본지출 513.55억 달러, 자유현금흐름 -90.65억 달러, 희석 주당순이익 2.12달러(Nasdaq 캘린더 시장 예상치 2.94달러)를 기록했다. 회사는 2026년 자본지출 가이던스를 유지하고 2027년에는 "대폭 증가"할 것이라고 밝혔다(출처: SEC 8-K 별첨 99.1, CNBC). 시간외 9.97% 하락. 해석: AI 투자와 자유현금흐름의 격차가 처음으로 "마이너스" 형태로 초대형 시가총액 기업의 재무제표에 나타났다.
- 마이크로소프트는 반대 사례를 제시: 클라우드 성장과 자본지출 규율이 동시에 성립. 1분기 매출 922.79억 달러, 희석 주당순이익 4.92달러(Nasdaq 캘린더 예상치 4.71달러), Azure 전년 대비 +48%, 자본지출 393.67억 달러(출처: SEC 8-K 별첨 99.1). 시간외 2.88% 상승. 해석: 같은 규모의 AI 투자임에도 시장은 "투입 규모"가 아닌 "투입 대비 산출"로 가격을 매기기 시작했다.
- 소프트웨어와 사이버보안주 시간외 일제 급락. ServiceNow 시간외 18.07% 하락(4분기 cRPO 성장 가이던스 18.5%로 하향, 3분기 20.5%보다 낮음), Fortinet 시간외 25.71% 하락(3분기 매출 20.8억 달러, 연간 가이던스 상향했지만 시장은 성장 둔화로 해석). 해석: AI가 전통 소프트웨어와 보안 예산을 대체할 것이라는 우려가 개별 기업에서 섹터 전체로 확산됐다.
- 원유 고위 등락, 지정학적 프리미엄 미소멸. 브렌트유 12월물은 10월 28일 115.32달러에 결제됐고, 미 동부시간 10월 28일 23:12 기준 전월 연속물은 114.19달러(-0.98%)를 기록했다. CNBC는 미국이 걸프 국가들에 "중간선거 이후 이란에 대한 타격 재개"를 준비하라고 요구했다고 보도했다. 해석: 유가는 현재 인플레이션과 연준의 매파적 입장에 있어 주요 외생 변수다.
- 암호화폐 관련 미股的 두 가지 상반된 흐름. Strategy는 848,517 BTC, 총 원가 640.2억 달러를 공시했고, Datavault AI는 1.5억 달러 주식 거래와 연계된 비트코인을 수탁 지갑에서 인출할 수 없음을 인정하고 여러 분기 재무제표를 재작성하겠다고 발표했다(출처: SEC 8-K). 해석: DAT 섹터의 "자산 진위성"과 "자금조달 지속가능성"이 분리되어 가격에 반영되기 시작했다.
2. 미 증시와 매크로
2.1 3대 지수와 변동성(미 동부 2026-10-28 종가)
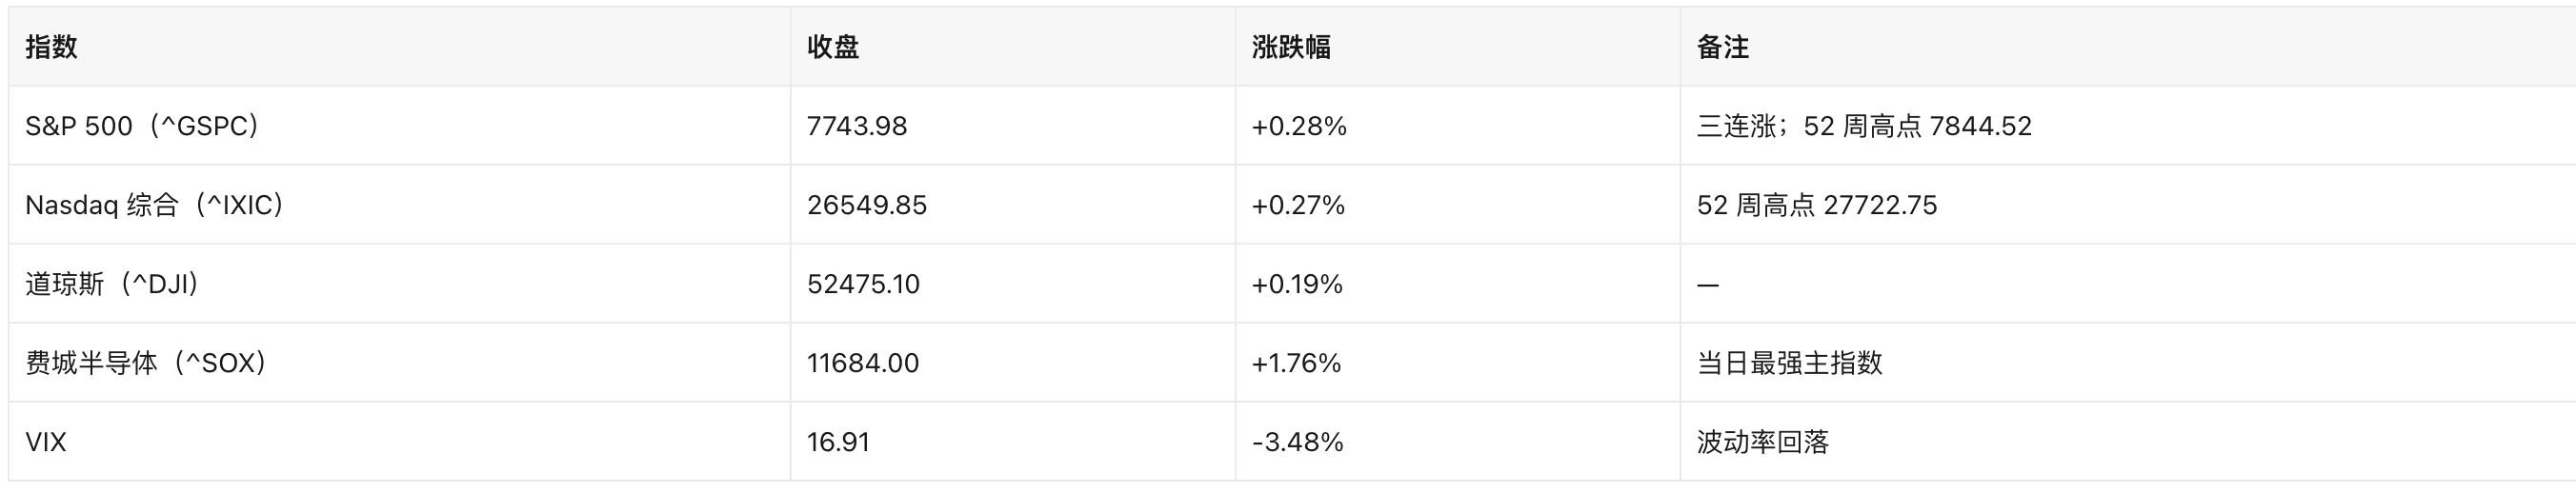
주요 동인:
첫째, 연준이 금리를 동결하고 성명서 문구가 매파적이었지만 금리 인상은 없었으며, 불확실성이 해소됐다.
둘째, 반도체 섹터가 이어받았다(SOX +1.76%, AMD +3.25%, AVGO +2.77%).
셋째, 실적 발표 전 포지션 조정이다. 지적할 점은 지수 상승과 시장 폭의 괴리다. Fortune은 S&P 500의 당일 대다수 구성 종목이 하락했고 상승폭이 대형 기술주와 반도체주에 집중됐다고 보도했다.
2.2 섹터와 스타일(10월 28일 종가)
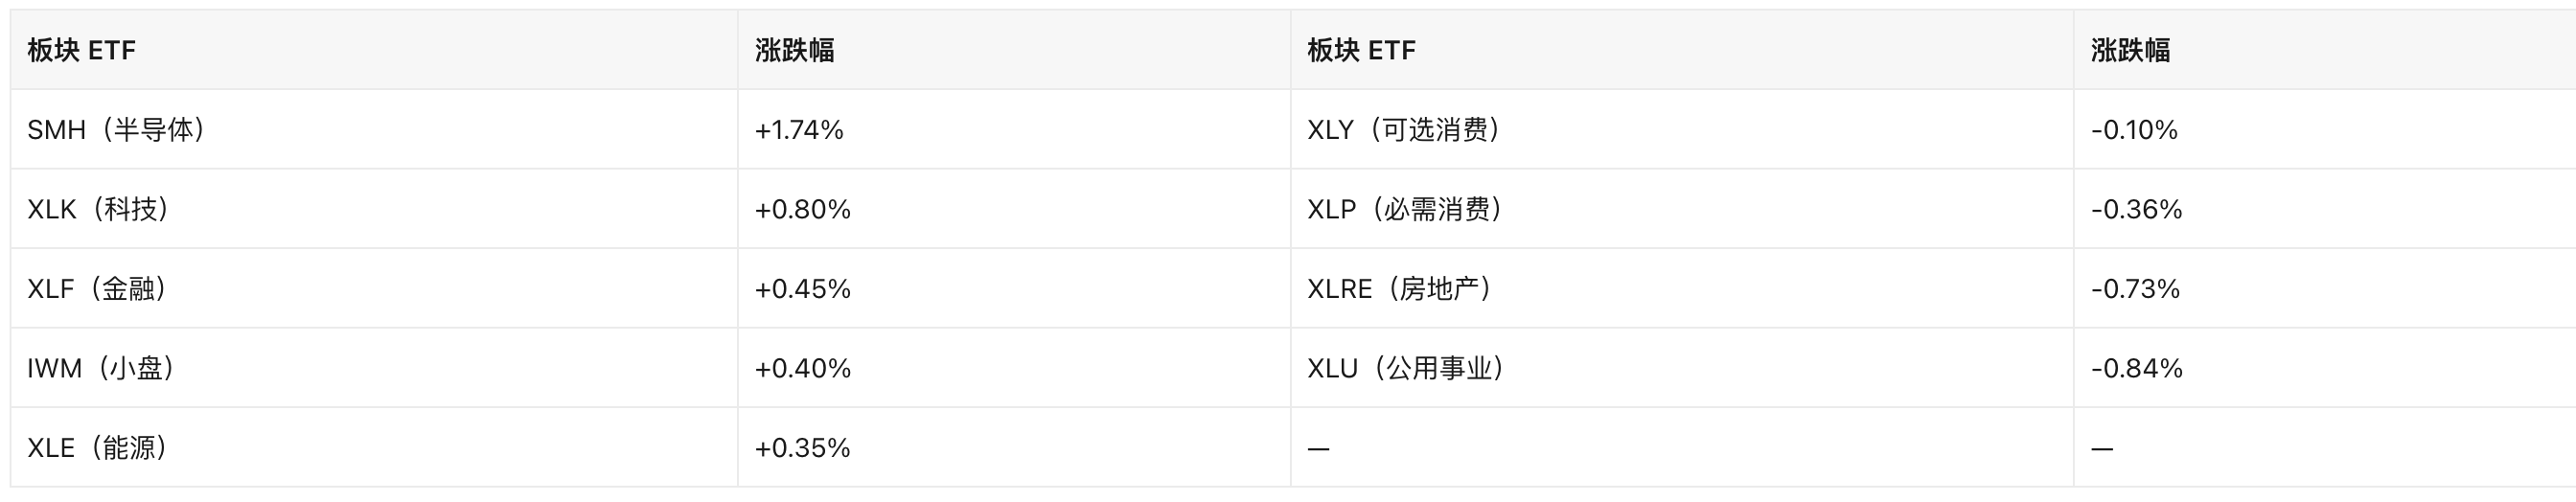
스타일상 전형적인 "듀레이션 축소 + 방어주 자금 이탈"이다. 금리 상승 환경에서 유틸리티와 부동산이 하락을 주도했고, 반도체와 소형주가 상대적으로 우위를 보였다.
2.3 연준: 동결, 그러나 내부 균열 확대
- 결의: 연방기금금리 목표 범위 3.75%-4.00% 유지, 표결 10-2.
- 이견 방향: Cook, Hammack은 금리 인상 25bp를 주장했으며, 금리 인하가 아니었다. 이번 사이클에서 이견 방향이 처음으로 명확히 긴축을 가리켰다.
- 성명서 문구: 경제는 "강한 속도로 확장", 생산성 증가는 강력, 자본투자는 "견조"하다. "인플레이션이 여전히 높다"며 적절한 정책 기조를 결정하기 위해 "더 많은 정보의 축적"이 필요하다고 밝혔다.
- 회의 메커니즘: 연준 의장 Warsh는 기자회견에서 향후 FOMC 회의 일정을 조정해 2027년 가을부터 금리 결정 회의 횟수를 줄이겠다고 발표했다. 일부 매체는 2028년 금리 결정 회의가 6회라고 보도했으나, 이 세부 사항은 2차 보도에서만 확인되며 연준 원문으로 검증되지 않아 미확인으로 표기한다.
- 시장 반응: 단기물 수익률 하락, 장기물 상승(Bloomberg는 Warsh 발언 후 단기물이 하락했다고 전했다).
2.4 금리, 달러, 상품
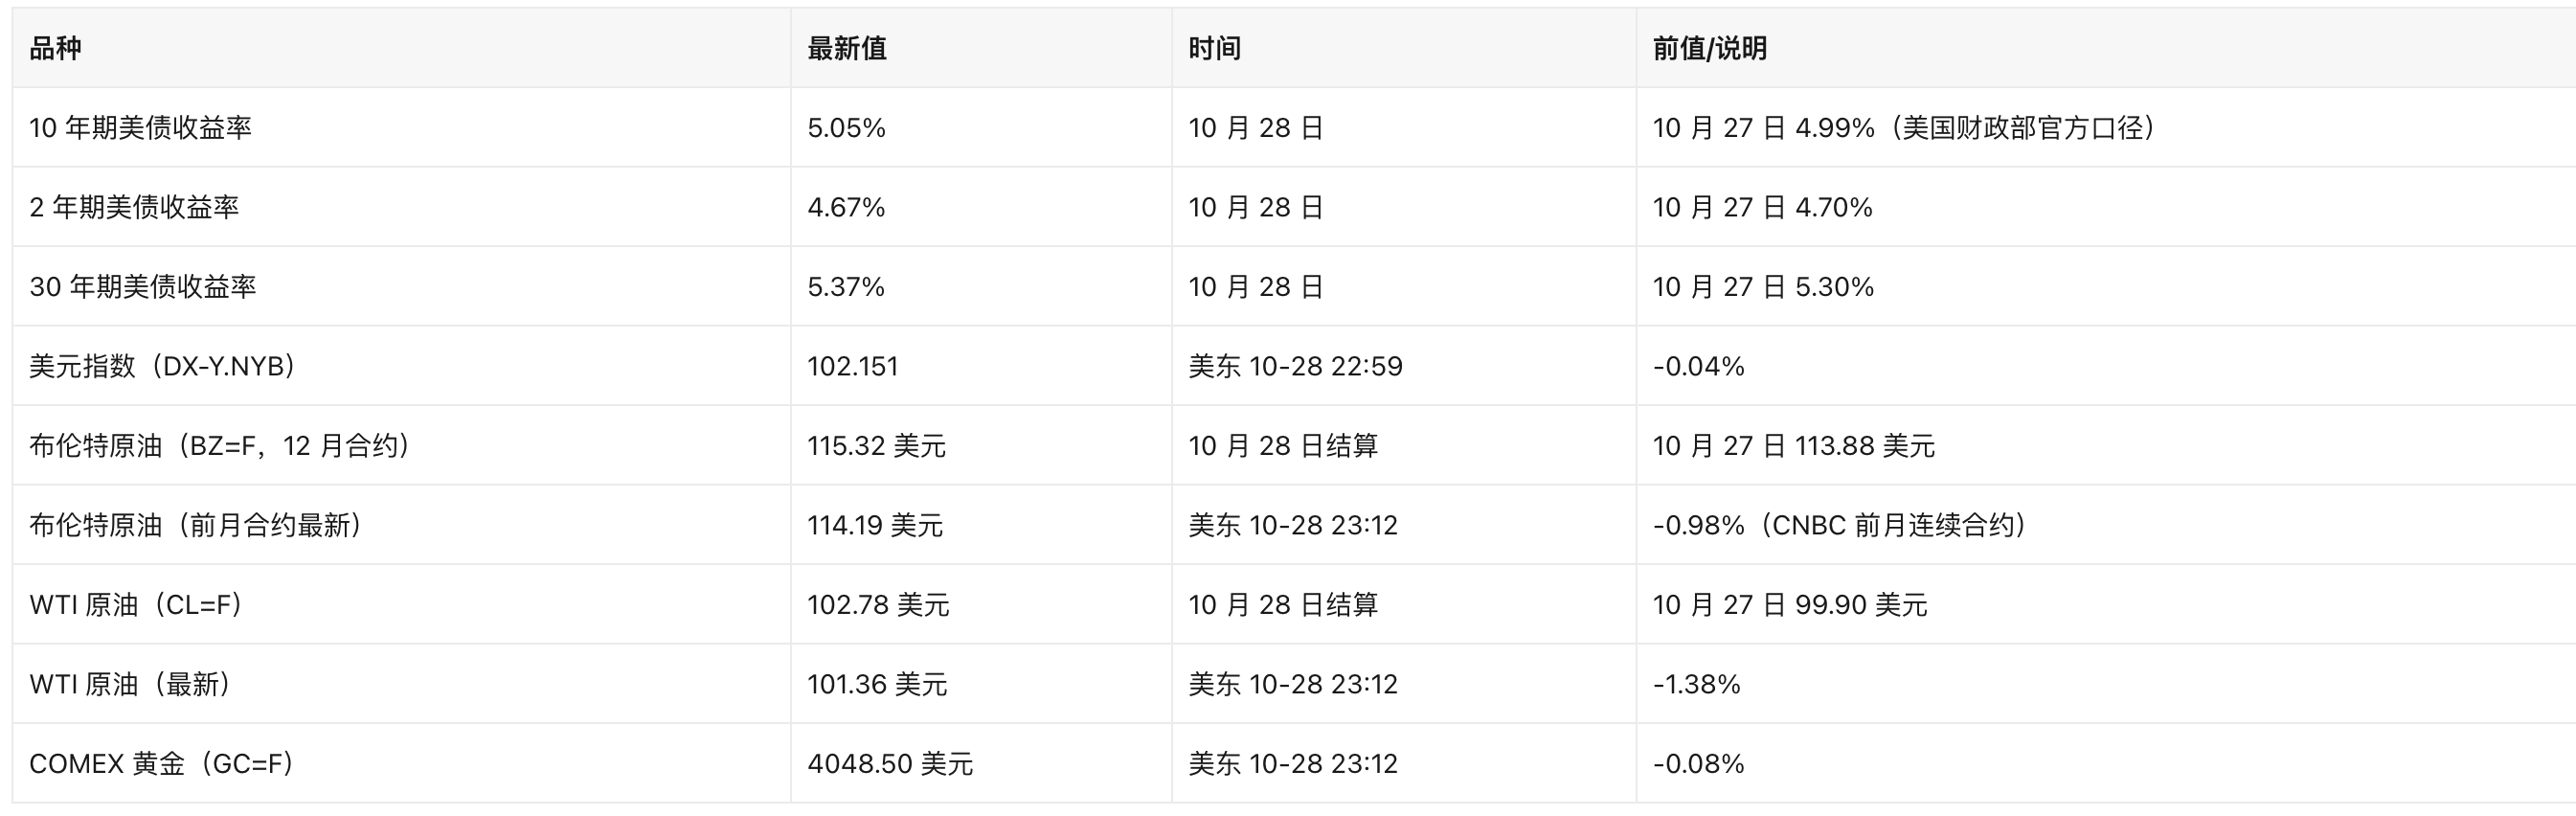
수익률 곡선 형태가 주목할 만하다. 20년물 5.41%가 30년물 5.37%보다 높아 장기물 구간에서 역전이 나타났으며, 이는 단순한 성장 기대가 아니라 "고인플레이션 + 고재정적자 공급" 조합에 대한 시장의 가격 반영을 보여준다.
2.5 매크로 데이터(발표 완료)
- 9월 내구재 주문(10월 27일 발표): 전월 대비 +1.8%, 예상 +1.7%, 전치 +0.1%. 핵심 내구재 주문 +0.5%, 예상 +0.6%. 항공기 제외 비국방 자본재 주문 +0.5%, 예상 +0.7%. Reuters는 설비 투자를 "AI 투자 붐"에 기인한 것으로 분석했다.
- 10월 컨퍼런스보드 소비자신뢰지수(10월 27일 발표): 91.7, 예상 81.2, 전치 84.2.
- 9월 신규 주택 판매(10월 27일 발표): 67.6만 호, 예상 65.1만 호.
- MBA 모기지 신청(10월 28일): 전주 대비 +3.4%, 30년 고정금리 7.37%, 전치 7.41%.
- EIA 주간 재고(10월 28일): 원유 -189.2만 배럴(예상 +10만 배럴), 휘발유 +387.0만 배럴, 증류유 -146.2만 배럴. 원유 재고 감소와 휘발유 대폭 증가의 조합은 10월 28일 장중 유가가 상승했다가 야간 전자거래에서 하락한 이유를 설명한다.
- 애틀랜타 연은 GDPNow(10월 28일): 3분기 GDP 성장 추적치 3.3%, 전치 3.4%.
3. 주요 개별주와 섹터
3.1 Alphabet(GOOGL): 자본지출이 자유현금흐름을 삼켰다
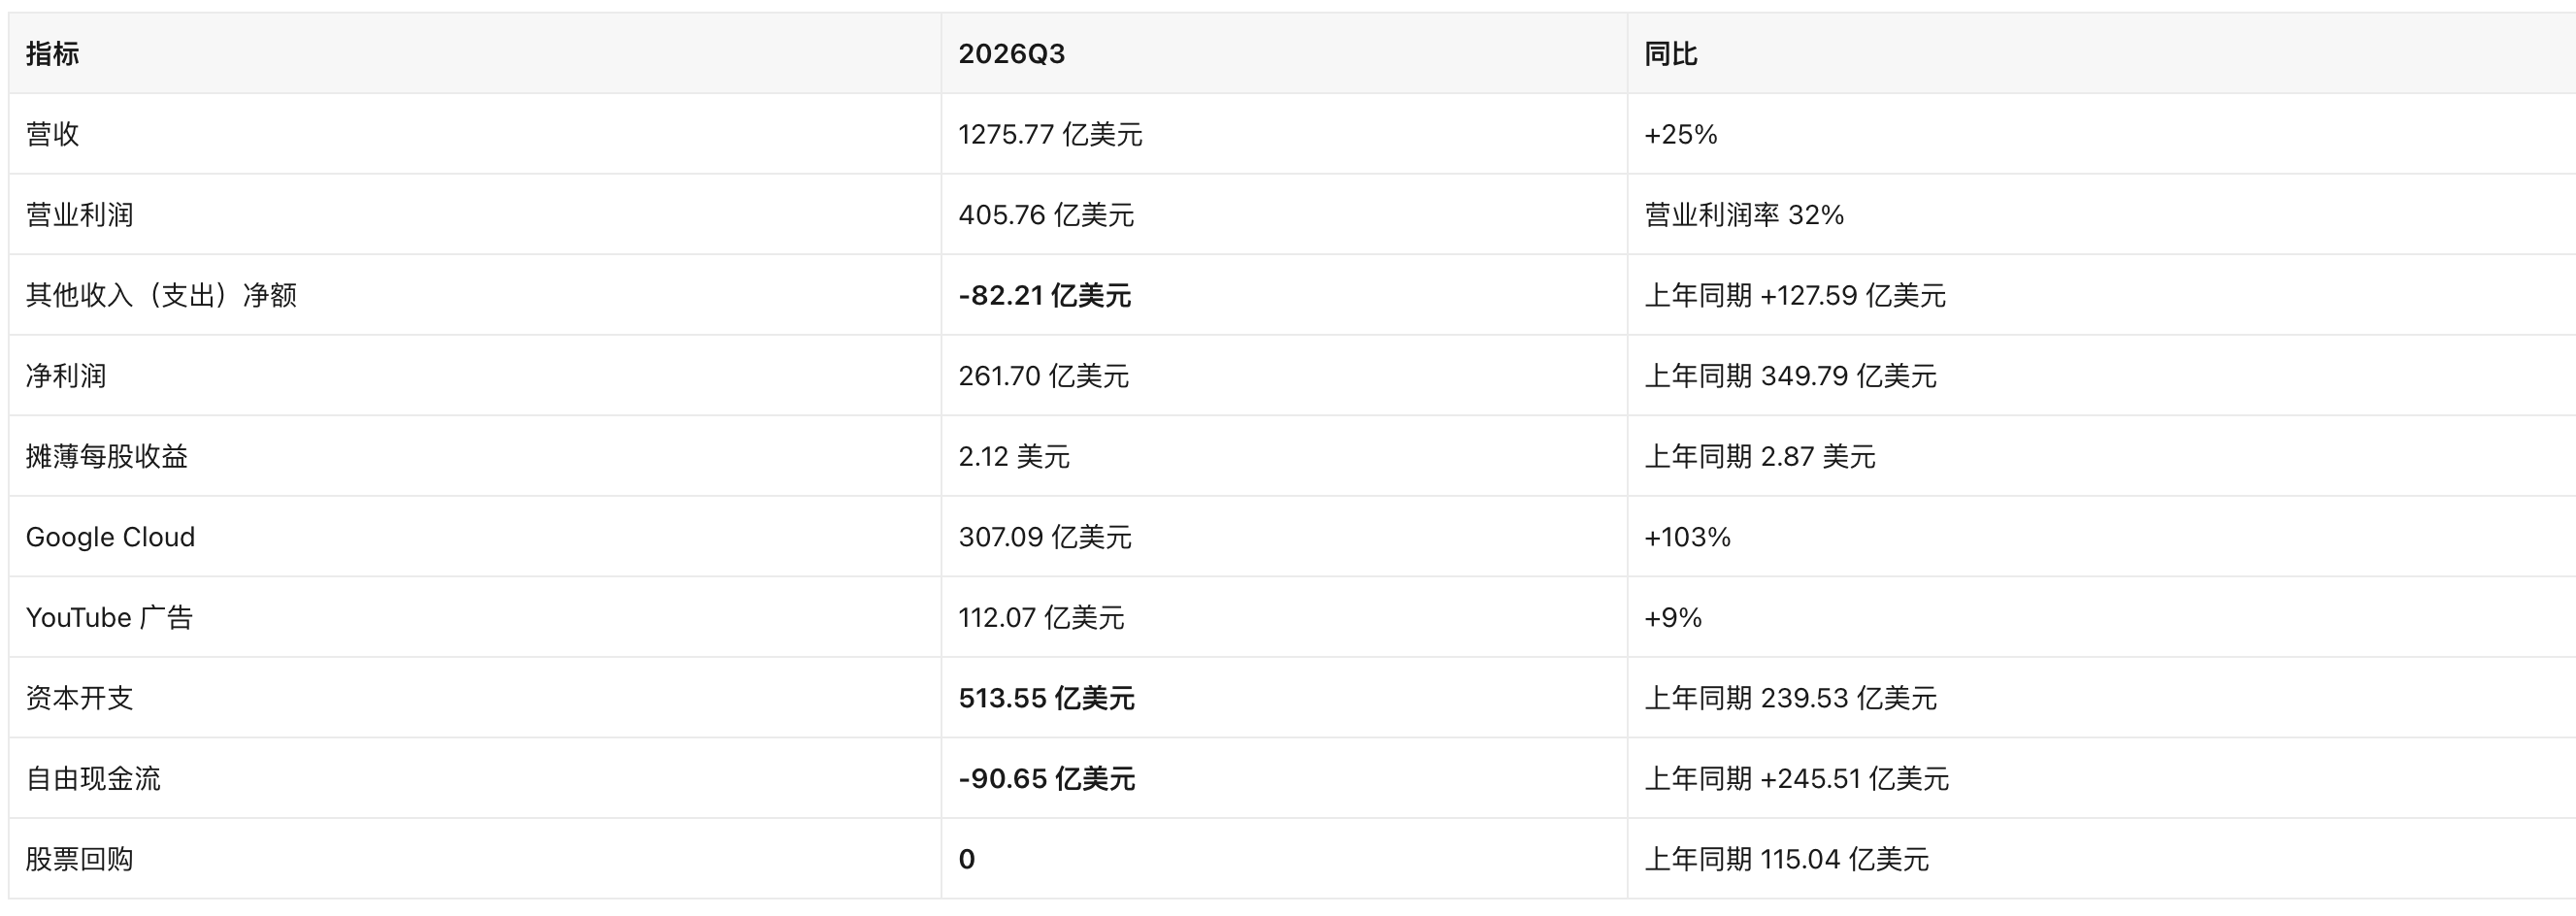
시간외 가격: 292.50달러, 9.97% 하락(미 동부 10-28 19:59, 거래량 2,526만 주).
전달 논리: 매출과 클라우드 사업에는 문제가 없었고, 문제는 세 가지가 겹친 데 있다. 자본지출 전년 대비 두 배, 자유현금흐름 적자 전환, 자사주 매입 제로. 시장은 그동안 "AI 자본지출"을 성장 옵션으로 가격에 반영했지만, 이제 "현금흐름 할인"으로 재할인하기 시작했다. 영업이익률은 여전히 32%를 유지해 영업 사업이 잠식되지는 않았고 압력은 전부 투자 측에서 발생했다. 그러나 "기타 수익(비용) 순액"이 +127.59억 달러에서 -82.21억 달러로 전환된 것이 주당순이익이 예상을 밑돈 주된 원인이며, 여기에는 투자 관련 손익이 포함돼 변동성이 크고 예측 가능성이 낮다.
3.2 Microsoft(MSFT): 동일 명제의 반증
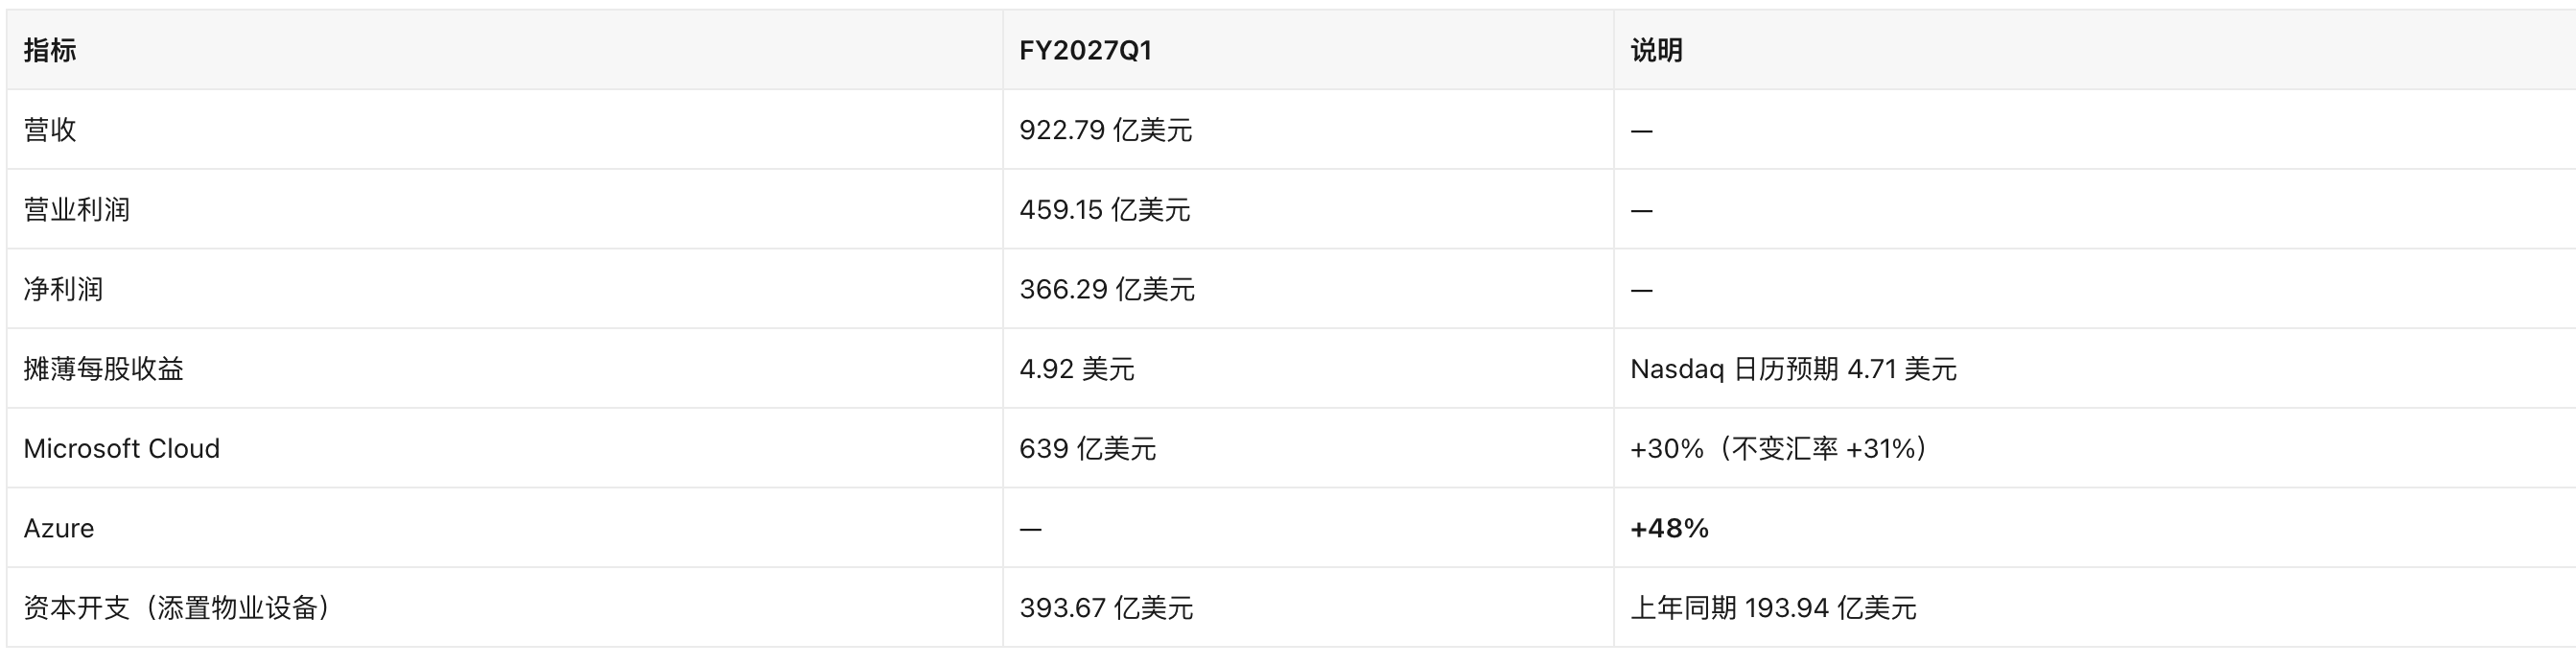
시간외 가격: 546.30달러, 2.88% 상승(미 동부 10-28 19:59, 거래량 804만 주).
전달 논리: Azure 성장률 48%는 시장이 판단하는 "AI 수익화" 임계치를 웃돌았고, 자본지출은 전년 대비 두 배였지만 수용 가능한 범위에 들어왔다. Reuters는 이를 "클라우드 성장과 현금흐름이 AI 지출 우려에 숨통을 틔워줬다"고 요약했다. Alphabet과 대조군을 형성하면서 자금은 AI 섹터 내부에서 "투입 대비 산출" 기준의 재배분을 시작했으며, 섹터 전체에서 이탈한 것은 아니다.
3.3 ServiceNow(NOW)와 Fortinet(FTNT): 소프트웨어와 보안 섹터의 밸류에이션 리셋

시간외 가격 시각: 미 동부 10-28 19:59, 거래량 722만 주, 308만 주.
전달 논리: 두 회사의 당기 실적은 나쁘지 않았다. ServiceNow는 "가이던스 상단을 초과했다"고 밝혔고, Fortinet은 연간 가이던스를 상향했다. 하락은 선행 지표에서 비롯됐다. ServiceNow의 4분기 cRPO 성장 가이던스 18.5%는 3분기 20.5%에서 한 단계 낮아졌다. Fortinet의 4분기 매출 가이던스는 21.55억-22.45억 달러이며, 연간 상향 폭은 Stock Titan이 "연중 가장 작은 폭"이라고 표현했다. 10년물 수익률 5.05%의 할인율 아래에서 SaaS 기업은 "성장률의 2차 도함수"에 극도로 민감하다. Benzinga는 사이버보안 섹터가 시간외 전반적으로 약세를 보였다고 보도했으며, 이는 개별 기업 이벤트가 아닌 섹터 차원의 재평가임을 보여준다.
3.4 반도체: 자금이 소프트웨어에서 하드웨어로 이동
- AMD 578.44달러(+3.25%), AVGO 351.81달러(+2.77%), KLAC 158.77달러(+3.33%, 시간외 165.04달러로 3.95% 상승, Benzinga는 "실적 동시 초과 + 강력한 가이던스"라고 전했다).
- NVDA 215.38달러(-1.18%)로 섹터 전반 상승 속에서 역행 하락했으며, 이는 자금이 AI 하드웨어 내부에서도 전환하고 있음을 보여준다.
- 논리: 소프트웨어 측은 "AI의 예산 대체"를 우려하고, 하드웨어 측은 "AI 구축 예산"의 수혜를 본다. 동일한 매크로 변수가 두 산업 체인에서 반대 부호로 나타난다.
3.5 그 외 기록할 만한 종목
- Apple(AAPL) 343.83달러(-0.94%), Tesla(TSLA) 404.22달러(-0.80%), Meta(META) 612.49달러(-1.24%), Amazon(AMZN) 254.60달러(+0.59%, 오늘 시간외에 3분기 실적 발표).
- eBay(EBAY) 118.02달러, 시간외 123.88달러(+4.97%).
4. 암호화폐 관련 미 주식
4.1 Strategy(MSTR)