






新云厂商唱衰,马斯克的顶级阳谋


- 핵심 관점: 머스크는 200여 개 신흥 컴퓨팅 클라우드 업체에 대해 약세 전망을 내놓으며, 이들이 채권 시장 긴축과 전력 공급 지연으로 인해 대량 도산할 것이라고 예측했다. 본질적으로 이는 SpaceX의 자체 현금흐름과 '전력이 카드를 기다리는' 능력을 바탕으로 한 상업적 견제이며, 컴퓨팅 인프라는 레버리지 확장에서 대차대조표와 엔지니어링 납기 경쟁으로 전환하는 새로운 주기에 접어들고 있다.
- 핵심 요소:
- 머스크는 대량의 컴퓨팅이 미완성 데이터센터에 '좌초'될 것이며, 200여 개 Neocloud가 '구피급' 도산과 통합을 맞이할 것이고, 대다수는 생존하기 어려울 것이라고 밝혔다.
- Neocloud는 '장기계약 담보—차입으로 카드 구매—임대료로 이자 상환'의 고레버리지 플라이휠에 의존하며, 병목이 칩 부족에서 전력 부족으로 전환되어 현금흐름과 부채 듀레이션의 심각한 미스매치가 발생했다.
- 선두주자 CoreWeave의 부채는 356억 달러를 초과하고, 단일 분기 순이자 비용은 6.4억 달러이며, 채권 수익률은 15%—16%로 치솟고, CDS 내재 부도율은 60%를 넘으며, 주가는 한 주 만에 20% 이상 하락했다.
- SpaceX의 3분기 매출은 145.75억 달러로 AI 부문이 75.6억 달러를 차지하며, 명판 컴퓨팅은 1.7기가와트이고, 400억 달러 규모의 GPU 파이낸싱을 확정했으며, 투자등급 신용과 스타링크 현금흐름으로 뒷받침하고 있다.
- 업계 평가 기준은 채무 상환 능력과 납기 확실성으로 전환되고 있으며, 독립적 현금흐름이 없는 업체는 12%—15%의 징벌적 자금 조달 비용을 감수해야 하며 인수합병 또는 청산의 먹잇감으로 전락할 것이다.
Original | Odaily (@OdailyChina)
Author | Azuma (@azuma_eth)
지난 주말, 일론 머스크(Elon Musk)는 X에서 연이어 여러 예측을 쏟아내며, 이미 숨은 파도가 일고 있던 AI 컴퓨팅 인프라 시장에 심수 폭탄을 던졌습니다.
실리콘밸리가 여전히 "GPU 사재기로 벼락부자 되기 신화"를 즐겨 이야기하는 가운데, 머스크는 먼저 냉정하게 대규모 컴퓨팅 파워가 "공사 반쯤 진행된 데이터센터에 좌초될 것"이라고 예언했고, 이어 전 세계 200여 개 신흥 컴퓨팅 클라우드 업체(Neocloud)에 사형 판결을 내렸습니다 — 채권 시장의 문이 굳게 닫히면서, 이 회사들은 곧 "구피급 대량 죽음과 합병"(guppy-level death and consolidation)을 맞이하게 될 것이라는 것입니다.
흥미로운 점은, 이 "컴퓨팅 약세론"을 꺼내기 불과 며칠 전 머스크는 스페이스X의 3분기 실적 발표 전화회의에서 자사의 컴퓨팅 공급이 수요를 따라가지 못한다고 자랑했으며, 주요 클라우드 업체와 수십 개 스타트업들이 끝없이 줄을 서서 임대를 요청하고 있었다는 사실입니다.
한쪽에서는 자사 컴퓨팅이 문전성시를 이루고, 방금 400억 달러 규모의 대규모 GPU 구매 대출을 확정했다고 자칭하는가 하면, 다른 한쪽에서는 동종 업계가 곧 전멸할 것이라고 공개적으로 선고하고 있습니다. 머스크가 이번 주말 연이어 쏘아 올린 포탄은 과연 업계 선구자의 선의의 고발일까요? 아니면 목표가 명확한 정밀 사냥일까요?
죽음의 예언: 컴퓨팅 좌초에서 업계 전멸까지
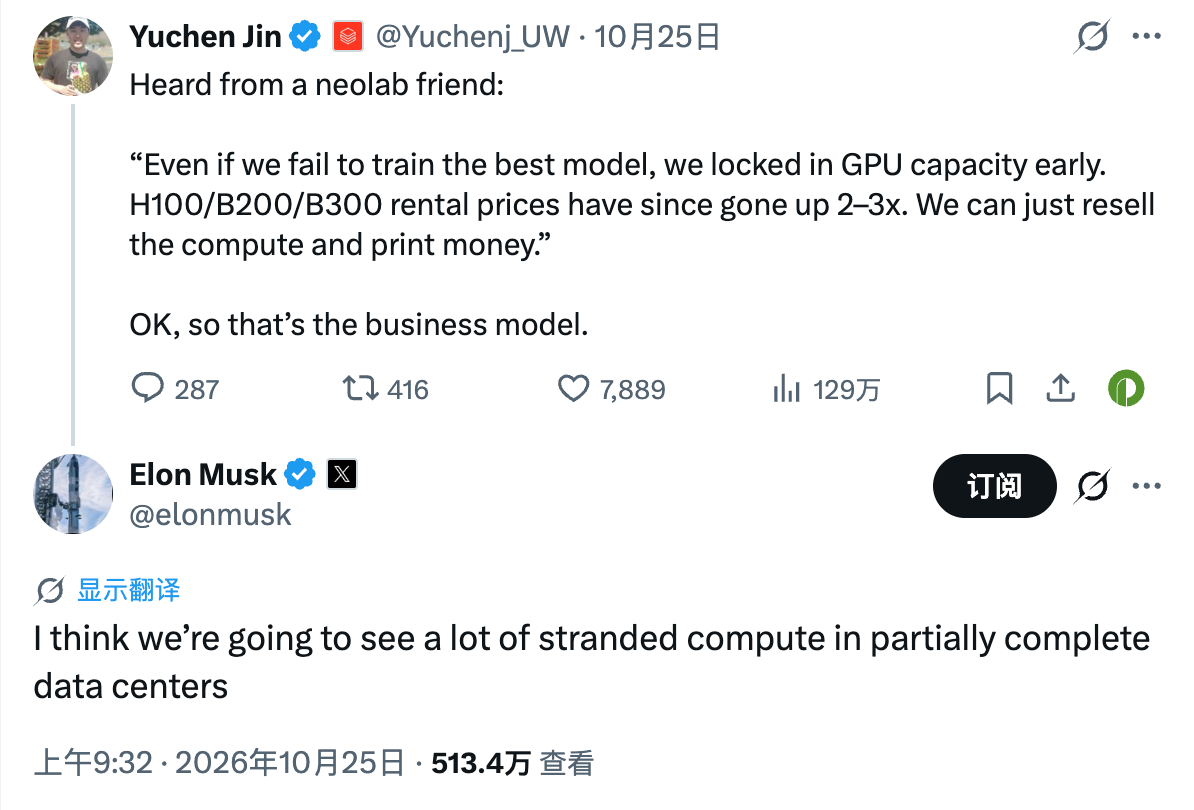
이 여론 폭풍의 시작은 10월 25일 실리콘밸리 블로거 Yuchen Jin이 공유한 업계 일화에서 비롯되었습니다. 한 AI 연구소의 친구가 그에게 현재의 황당한 생태를 털어놓았습니다: "우리가 최고의 모델을 학습시키지 못해도 괜찮아. 우리는 일찌감치 GPU 생산 능력을 확보해뒀거든. 지금 H100, B200, B300 임대 가격이 두세 배로 뛰어서, 컴퓨팅 파워만 되팔아도 바로 돈을 찍어낼 수 있어."
"컴퓨팅 중개상"을 비즈니스 모델로 삼은 이 트윗 아래, 머스크는 첫 번째 찬물을 끼얹었습니다: "곧 대규모 좌초 컴퓨팅(stranded compute)이 발생할 것으로 생각합니다. 공사 반쯤 진행된 데이터센터에 갇히게 될 겁니다."
이어서, 대량의 "전력 갖춘 토지 자산"을 보유한 실리콘밸리 벤처 투자자 Chamath Palihapitiya가 머스크 편에 서서(돌이켜보면, 이 둘은 분명 사전에 모의한 것 같은 느낌입니다) 장문의 글을 올려 머스크의 관점을 프레임 단위로 분해하며, 2027년이 AI 컴퓨팅 인프라의 "잔혹한 정리之年"이 될 것이라고 직격했습니다.
Chamath는 현재 Neocloud 업체들 앞에 네 가지 난제가 놓여 있다고 언급했습니다.
- 조직과 자금의 미스매치: 대부분의 Neocloud는 관리가 혼란스럽고 자본이 취약하며, 전통적인 초대형 클라우드 업체(Hyperscalers)는 극도로 관료적이어서 비밀유지계약 하나 체결하는 데만 3개월이 걸리고, 호스팅 기간은 18개월에 달합니다.
- 2027년 파이프라인 지연과 컴퓨팅 유보: 기존 인프라 파이프라인의 지연이 2027년에 집중적으로 폭발할 것입니다. 그때가 되면 전통 대형 업체들은 반드시 내부 수요를 우선 충족시키고, 외부적으로는 "모델 라우터"를 통해 강제로 수수료를 떼어낼 것입니다. 대량의 이미 지불된 GPU는 창고에서 먼지만 쌓이게 되어, 수익률이 자본 비용보다 훨씬 낮아질 것입니다 — "한 회사를 제외하고는(스페이스X를 암시하는 듯), 모두가 이 문제에 직면할 것입니다."
- 토지와 전력의 물리적 교착: 컴퓨팅 요충지인 서부 텍사스에서는 광물 권리 면제를 받는 것이 그 어느 때보다 느려졌고, 동부 텍사스는 법적 리스크가 가득하며, 각지의 전력망이 완전히 과부하되어 전력회사가 "자리만 차지한 자"를 정리하기 위해 초기 자금 약정 기준을 대폭 높일 수밖에 없을 것입니다.
- 급소 — 지연 배상금(LD) 조항: 이것이 낙타를 쓰러뜨린 마지막 지푸라기입니다. 고가용성 컴퓨팅 운영 경험이 부족한 Neocloud가 공사 지연이나 다운타임을 겪게 되면, 정상 가동 시간 약속을 이행할 수 없게 되어 고객 계약의 엄격한 지연 배상금 조항이 직접 발동되어 처벌을 받게 되고, 투자 등급 포장을 잃거나 대형 고객에게 버림받게 될 것입니다.
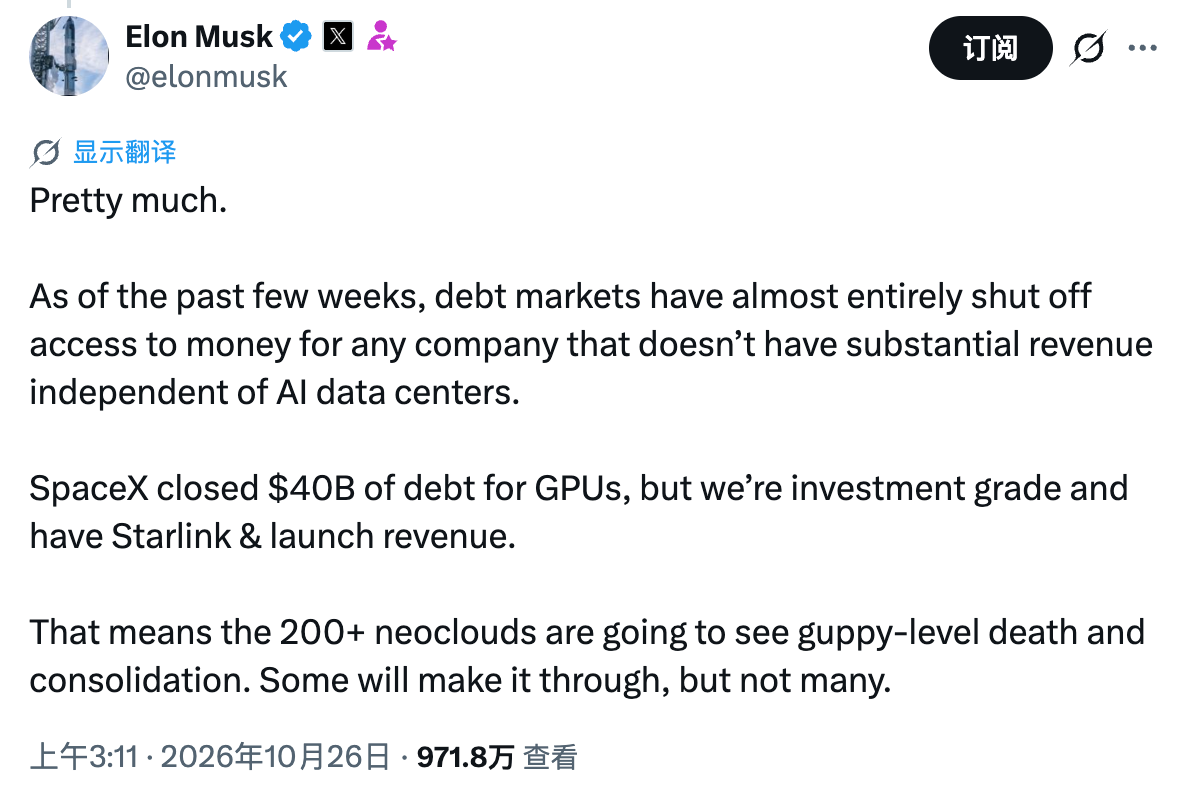
Chamath의 정밀한 칼날에 맞서, 머스크는 이어 가장 치명적인 일격을 가했습니다: "거의 그렇습니다. 지난 몇 주 동안 AI 데이터센터 외에 독립적인 수익원이 없는 모든 회사에 대해 채권 시장은 거의 완전히 문을 닫았습니다. 스페이스X는 방금 GPU 구매를 위해 400억 달러의 부채를 확정했지만, 우리는 투자 등급(Investment Grade) 신용이고 스타링크와 로켓 발사 수익이 뒷받침하고 있습니다. 이는 200여 개 Neocloud가 구피급 죽음과 통합을 맞이하게 될 것임을 의미합니다. 소수가 살아남겠지만, 많지는 않을 것입니다."
이어 머스크는 특별히 한마디를 강조했습니다: "스페이스X는 절대 어떤 Neocloud도 인수하지 않을 것입니다. 왜냐하면 그것은 아무 의미가 없기 때문입니다."
폭풍 전야: "돈 빌려 GPU 사기" 플라이휠은 왜 갑자기 멈췄나?
머스크의 말은 귀에 거슬리지만, 그가 찔러 넣은 것은 확실히 현재 Neocloud 업계의 가장 취약한 급소입니다 — 물리적 납품의 "GPU가 전력을 기다리는" 교착이 금융 시장의 "대출 회수 러시"와 만난 것입니다.
지난 2년간 CoreWeave, Nebius, Crusoe 등으로 대표되는 Neocloud 플레이어들은 매우 높은 레버리지의 자본 플라이휠을 완성했습니다 — 먼저 대형 고객을 찾아 3~5년 장기 컴퓨팅 구매 계약을 체결하고, 이 계약과 구매한 GPU를 담보로 월스트리트에서 수백억 달러 규모의 사모 신용이나 하이일드 채권을 빌리고, 마지막으로 GPU를 사고 데이터센터를 임대하고 임대료를 받아 원리금을 상환하는 구조입니다.
그러나 2026년 10월에 접어들면서, "무한 확장" 가정 위에 세워진 이 플라이휠은 물리적 측면과 자금 측면에서 동시에 급제동이 걸렸습니다:
첫 번째 타격은 물리적 병목의 이동, 즉 시장이 "칩 부족"에서 "콘센트 부족"으로 바뀐 것입니다. 머스크가 이미 2024년에 경고했던 것처럼, AI의 병목은 "칩 → 변압기 → 전력"의 경로를 따라 전이됩니다. 지금 엔비디아의 그래픽 카드는 끊임없이 출하되고 있지만,配套 변전소, 계통 연결 허가, 냉각 시스템, 그리고 전력이 공급되는 데이터센터 외피는 심각하게 뒤처져 있습니다. 천문학적인 가격으로 산 그래픽 카드가 공사 중인 현장에 걸려 전원을 연결하지 못하면, 단 한 푼의 임대 현금 흐름도 창출할 수 없습니다.
두 번째 타격은 채권자의 공황과 시간 미스매치에서 비롯됩니다. 그래픽 카드는 창고에서 먼지만 쌓이지만, 채권자의 이자 계산표는 1초도 멈추지 않습니다. 이번 설전이爆发하기 불과 열흘 전(10월 13일~16일), 업계 선두 CoreWeave는 참혹한 "주가·채권 동반 폭락"을 겪었습니다:
- CoreWeave는 무려 1042억 달러의 계약 잔고를 보유하고 있음에도 불구하고, 장부상 총 부채는 눈덩이처럼 불어나 356억 달러에 달했으며(163억 달러의 리스 부채를 포함하면 광의의 부채 약정은 이미 510억 달러를 초과), 2분기 단일 분기 순이자 비용만 6.4억 달러로 자체 영업 현금 창출 능력을 크게 초과하여 회사를 6.26억 달러의 거액 순손실로 몰아넣었습니다.
- 10월 중순, 채권 시장이 먼저 공격했습니다. CoreWeave의 2032년 및 2031년 만기 채권 수익률이 계속 치솟아 15%—16%의 정크본드 위기 수준에 도달했고(채권 가격이 액면가의 80센트 아래로 하락), 5년물 신용부도스왑이 1000—1200베이시스포인트로 폭등했으며(향후 5년 부도율 60% 초과 암시), 주가는 한 주 만에 20% 이상 폭락했습니다.
- 주목할 점은, 10월 13일 CoreWeave 채권 수익률이 상승하던 당일 Chamath가 X에 차트를 게시하며 "👀" 이모지를 붙였고, 머스크가 그 아래에 "끔찍하다"(Yikes)고 댓글을 남겼는데, 결과적으로 다음 날 CoreWeave 주가는 곧바로 15% 폭락했습니다 — 그리고 지난 주말까지 합치면, 이는 두 사람이 보름 만에 두 번째로 호흡을 맞춰 동종 업계 심리를联手로 공매도한 것입니다.
이것이 머스크가 말한 "악순환"의 진실입니다. Neocloud가 GPU를 사는 돈은 즉시 지불해야 하지만, 1000억 달러가 넘는 잔고 주문은 몇 년에 걸쳐서야 현금으로 바뀝니다. 일단 데이터센터 전원 공급이 지연되고 금융 조달 금리가 15%로 치솟으면, 중간의 유동성 공백은 순식간에 기업을 삼키는 블랙홀이 됩니다.
고발자인가 사냥꾼인가? 머스크의 양모
업계의 취약성을 이해하고 나서 머스크의 이 갑작스러운 약세론을 다시 들여다보면, 이것이 결코 단순한 "업계 리스크 경고"가 아니라 타이밍을 극한으로 맞춘 상업적 저격임을 알 수 있습니다. 왜냐하면 이 위기에서 머스크야말로 최대의 잠재적 수혜자이기 때문입니다.
먼저 스페이스X의 현재 진짜 패를 살펴봅시다. AI 사업을 산하 "슈퍼 인텔리전스"(Super Intelligence, SI) 부서로 깊이 통합하면서, 스페이스X는 이제 더 이상 우주항공 및 위성통신 회사가 아니라 전 세계에서 가장 맹렬한 AI 컴퓨팅 거두입니다.
10월 21일, 스페이스X는 방금 공개한 2026년 3분기 실적 보고서에서 밝혔습니다:
- 스페이스X의 3분기 총 매출은 161% 폭증하여 145.75억 달러에 달했고, 순이익은 44억 달러였습니다;
- 그중 슈퍼 인텔리전스 부서의 단일 분기 매출은 무려 75.6억 달러(전년 대비 약 830% 증가)로, 역사적으로 스타링크가 있는 연결 사업(52.48억 달러)과 우주 발사 사업(17.67억 달러)을 추월하여 회사 총 매출의 절반 이상을 차지했습니다;
- 9월 말 기준 스페이스X의 명판 컴퓨팅 규모는 이미 1.7기가와트에 달했고, 단일 분기 자본 지출은 195.9억 달러(그중 164.4억 달러가 SI 사업에 투입)에 달했으며, 방금 사모채를 통해 400억 달러의 장외 칩 금융을 완료하여 내년 1·2분기에 도착할 엔비디아 GPU 구매에 사용할 예정입니다.
이 실적 보고서를 탁자 위에 올려놓으면, 머스크가 연이어 Neocloud를 비난한 세 가지 동기가 명백해집니다.
첫째는 비즈니스 모델의 차원 낮추기 타격 — "전력이 GPU를 기다리는" 쪽이 "GPU가 전력을 기다리는" 쪽을 치고, "현물 고프리미엄"이 "저가 장기 계약"을 칩니다.
대부분의 Neocloud는 제3자 상업용 부동산 업체에 의존해 데이터센터를 지어야 하며, 은행 대출을 받기 위해 어쩔 수 없이 고객과 3~5년 가격 고정 장기 계약을 체결해야 합니다. 그러나 현재 컴퓨팅 부족 환경에서 예전에 체결한 장기 계약은 오히려 낮은 마진율을 고정시켜 버렸습니다.
반면 스페이스X는 멤피스 등지에서 보여준 산업급 수직 통합 능력을 바탕으로 "전력이 GPU를 기다리는" 노선을 걸었습니다 — 내년에 20기가와트의 전력 및 냉각 능력을 준비하여 10기가와트의





