






6억 3천만 달러 추가 조달, Strive가 Strategy를 이어 BTC 엔진으로 부상


- 핵심 관점: Strive는 비트코인 하락세와 동종 업계의 매수 둔화라는 배경 속에서 영구 우선주 발행을 통한 자금 조달로 역행하여 비트코인을 대거 매수했으며, 2주 만에 7,356개를 추가 매수하여 상장사 보유량 4위로 올라섰다. 그러나 고배당 우선주가 초래하는 현금 의무와 평가손실 위험은 간과할 수 없다.
- 핵심 요소:
- Strive의 3주간 매수량은 주별로 4,045개까지 확대되었으며, 보유량은 36,818개에 달해 MARA를 넘어 4위로 상승했고, 2위인 Metaplanet과는 약 7,182개 차이다.
- 자금 조달은 부채가 아닌 영구 우선주에 의존했다: SATS는 주당 90달러로 700만 주를 발행, 고정 배당률 15%(실질 수익률 약 16.7%)로 약 6억 3천만 달러를 조달했다.
- 최근 2주간 매수량은 Strategy의 약 13–15배에 달하지만, 보유 규모는 후자의 20분의 1에 불과하다. Strategy의 중심은 이미 우선주 매입과 자본 구조 관리로 전환되었다.
- Metaplanet은 같은 기간 비트코인을 매수하지 않았으며, 조달 자금은 약 236억 엔의 비트코인 담보 대출 상환 및 자사주 매입에 사용되었다. 차입금은 순자산가치의 17.7%로 자체 설정한 상한을 이미 초과했다.
- 위험 요소로는 두 종류의 우선주에 대한 연간 배당 지출 약 2억 8천만 달러, 고점 매수로 인한 평가손실, 우선주 청구 순위로 인한 주당 비트코인 가치 희석, 그리고 약 23.1%의 유통주식이 공매도되었다는 점 등이 있다.
原创 | Odaily 星球日报(@OdailyChina)
作者|jk
지난 한 해 동안 비트코인은 계속 하락했고, 암호화폐 재무회사들의 이야기도 더 이상 무조건 매수하는 일변도가 아니게 되었다. Strategy는 최근 2주 동안 매주 250~267개만 매수했고, Metaplanet은 새로 조달한 자금을 대출 상환과 자사주 매입에 사용했다. 바로 이런 배경 속에서 Strive(NASDAQ:ASST)는 2주 만에 7,356개의 비트코인을 매수했다.
Strive는 미국 댈러스에 본사를 두고 있으며 Vivek Ramaswamy가 공동 창업했고, 현 회장 겸 CEO는 Matt Cole이다. 이 회사는 2025년 9월 Asset Entities와의 합병을 통해 상장했으며, 이후 Semler Scientific을 인수하고 스스로를 최초의 상장 자산운용형 비트코인 재무회사라고 칭하며 '주당 비트코인 수량'의 증가를 자본 배분의 기준으로 삼고 있다. 자금 조달 방식도 동종 업계와 다른데, 부채에 의존하지 않고 영구 우선주를 발행하며, 먼저 변동금리·영업일 배당의 SATA를 출시했고 이제는 고정금리의 SATS도 추가했다.
최근의 증량에 힘입어 Strive의 보유량은 36,818개로 늘어나 MARA Holdings를 넘어 상장사 보유량 순위 4위로 올라섰고, 2위인 Metaplanet(44,000개)과는 7,182개 차이다. 10월 15일 회사는 주당 90달러로 700만 주의 15% 고정배당 우선주 SATS를 발행해 약 6.3억 달러를 조달했고, 10월 20일 결제되었다. CEO Matt Cole은 연말까지 2위 공개 보유자가 되는 것이 목표라고 밝혔지만, 새로 조달한 자금이 전부 비트코인 매수에 쓰일지는 회사가 약속하지 않았다.
연말까지 Metaplanet을 넘으려면 평균 매주 약 700 BTC를 매수해야
Strive가 SEC에 제출한 8-K에 따르면, 지난 3주 동안 Strive의 주간 매수량은 주마다 확대되었다: 9월 28일부터 10월 2일까지 2,000개를 매수했고, 그다음 주에는 3,311개, 최근 주에는 4,045개를 매수했다. 최근 주의 매수는 두 건으로 나뉘는데, 10월 12~13일에 2,822개(약 2.35억 달러)를 매수했고, 10월 14~16일에는 1,223개를 평균가 약 81,734달러에 매수했으며, 두 건 합산 평균가는 약 82,803달러다.
주별로 보면, 9월 28일부터 10월 2일까지의 한 주 동안 Strive의 매수 평균가는 약 84,422달러였고 매수 후 보유량은 29,462개였다; 10월 5~9일 한 주 동안 평균가는 약 84,500달러였고 보유량은 32,773개로 늘었다; 10월 12~16일 한 주 동안 평균가는 약 82,803달러였고 보유량은 36,818개로 늘었다. 3주간 매수 자금의 출처는 각각 달랐다: 첫 주는 주로 SATA 발행에서 나왔고, 둘째 주는 SATA의 ATM 증발에서, 셋째 주는 워런트 행사에서 나왔다.
BitcoinTreasuries 통계에 따르면, Strive는 현재 4위로 5위인 MARA보다 1,241개 많고, 2위인 Metaplanet과는 약 7,182개 차이다.
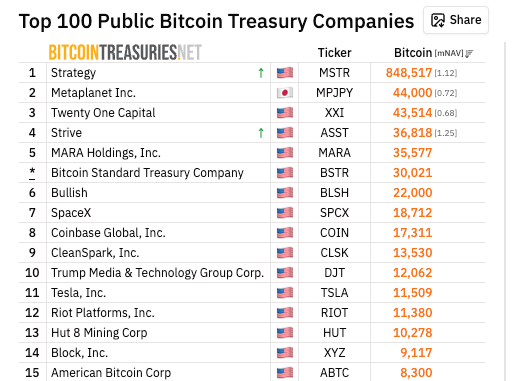
현재 보유량 순위, 출처: Bitcoin Treasuries
보유량 순위를 보면, Strategy가 848,517개로 1위; Metaplanet이 44,000개, Twenty One Capital이 43,514개로 각각 2위와 3위; Strive의 36,818개가 4위; 5위인 MARA Holdings가 35,577개를 보유하고 있다. 한편 2025년 말 Strive의 보유량은 약 7,500개에 불과했다.
The Block의 추산에 따르면, Strive가 연말까지 Metaplanet을 넘으려면 평균 매주 약 700개를 매수해야 한다.
그런데 2위인 Metaplanet은 현재 비트코인을 사지 않고 있다. 10월 13일 이 회사는 520억 엔 규모의 무이자 전환사채를 발행한다고 발표했는데, 조달 자금은 약 236억 엔의 비트코인 담보 대출 상환에 사용하고 약 283억 엔은 자사주 매입에 투입하며 비트코인 증량에는 쓰지 않는다. 9월 말 기준으로 이 회사의 차입금은 비트코인 순자산가치의 17.7%로 회사가 자체 설정한 10% 상한을 이미 넘어섰다. 또한 이 회사는 3분기에 1만 개를 먼저 매도한 뒤 1.1만 개를 다시 매수해 순증 1,000개를 기록하며 Twenty One을 넘어 2위로 올라섰다.
자금 조달은 SATS로: 15% 고정배당, 실효수익률 약 16.7%
10월 13일 Strive는 SATS 발행을 시작했으며 당초 500만 주를 발행할 계획이었다; 10월 15일 저녁 회사는 규모를 700만 주로 상향하고 주당 90달러로 가격을 책정해 총 6.3억 달러를 조달했으며 Barclays와 Cantor가 주관했다. 발행은 10월 20일 결제를 완료했고 SATS는 나스닥에 상장되었다.
SATS는 액면가 100달러 기준으로 연 15%의 누적 배당률이 매일 적립되며, 첫 배당일은 11월 9일이다. 발행가 90달러를 기준으로 하면 실제 수익률은 약 16.7%이다; 총 액면가 7억 달러를 기준으로 하면 매년 약 1.05억 달러의 배당을 지급해야 한다.
Strive의 나스닥 순간
결제 시 회사는 주당 22.50달러(18개월분 배당에 해당)를 배당 준비금에 출연했으며, 총 약 1.575억 달러(700만 주 기준 환산)다.
변제 순위에서 SATS는 Strive가 앞서 발행한 변동금리 우선주 SATA보다 후순위이고 보통주보다 선순위다. Cole은 SATA와 달리 SATS에는 목표 거래 구간이 없다고 강조했다. 발행 완료 후 Strive의 자본 구조는 약 28억 달러의 보통주, 14억 달러의 SATA, 7억 달러의 SATS이며 부채는 없다.
본문은 가장 보수적인 기준으로 추산한다(회사 공시 데이터가 아님): 6.3억 달러에서 약 1.575억 달러의 준비금을 차감하면 약 4.7억 달러가 남으며, 비트코인 가격 약 8.3만 달러를 기준으로 최대 약 5,700개를 매수할 수 있다. 전부 비트코인 매수에 사용하더라도 보유량은 약 42,500개로 늘어나는 데 그쳐 여전히 Metaplanet의 44,000개보다 적으며, SATA의 판매 수익과 기타 자금으로 보충해야 한다.
SATS의 출시는 워런트 만료와 직접 관련이 있다. Strive에는 행사가 27달러, 15,255,900주에 해당하는 전통 워런트가 있었는데, 마지막 물량이 10월 13일에 만료되어 소멸했다. 10월 12일과 13일의 집중 행사로 회사는 약 3.69억 달러를 확보하고 약 1,370만 주의 A종 보통주를 새로 발행했다. Cole은 워런트가 정리된 후가 두 번째 우선주를 출시하기에 적절한 시점이라고 말했다.
조달 자금의 용도로 회사가 제시한 것은 비트코인 및 관련 상품 매수, 수익 창출 자산 취득, 보통주 또는 SATA 매입 등이지만, 얼마를 비트코인 매수에 쓸지는 밝히지 않았고 일정도 제시하지 않았다. 회사는 8-K에서 또 하나의 목표를 밝혔는데, 비트코인이 10만 달러 미만인 동안 경영진은 증폭 비율을 60% 이상으로 유지하기 위해 노력한다는 것이다.
Strategy와 비교: 매수량은 후자의 약 13~15배
최근 2주 동안 Strive의 주간 매수량은 Strategy를 크게 웃돌았다. 10월 5~11일 Strive는 3,311개를 매수했고 Strategy는 250개를 매수해 전자가 후자의 약 13배였다. 10월 12~18일 Strategy의 8-K는 267개를 평균가 약 82,900달러에 매수해 848,517개를 보유했다고 밝혔으며(ChainCatcher가 8-K를 인용), Strive는 같은 기간 4,045개를 매수해 약 15배였다. 다만 여기서 비교하는 것은 2주간의 매수량이지 보유 규모가 아니다: Strategy의 보유량은 여전히 Strive의 20배가 넘는다.
Strategy의 무게 중심은 이미 자본 구조 관리로 옮겨갔다. 10월 19일의 8-K에 따르면 이사회는 우선주 매입 승인 한도를 20억 달러에서 30억 달러로 상향했고, 10월 18일 기준으로 11.6억 달러가 남아 있다; 10월 5~11일 주간에는 1.924억 달러의 STRC를 매입했다. 올여름 Strategy는 비트코인을 매도해 STRC 매입과 우선주 배당 지급에 사용하기도 했다(7월 6일과 8월 10일의 8-K 참조).
Strive는 다른 길을 걷는다: 우선주로 자금을 조달해 비트코인을 매수하면서 부채는 지지 않는다. 레버리지는 전환사채가 아니라 SATA와 SATS 두 층의 영구 우선주에서 나온다. Strive는 약 13억 달러의 전액 주식 거래로 Semler Scientific을 인수했으며 거래는 2026년 1월에 완료되었는데, 이는 상장 비트코인 재무회사가 동종 회사를 인수한 첫 사례다. Strive는 Vivek Ramaswamy가 공동 창업했으며, 2025년 9월 상장하고 인수합병을 발표하기 전에는 약 70개의 비트코인만 보유했다; 회사 공시에 따르면 올해 BTC 수익률은 이미 63.2%에 달했다.
리스크와 논란: 확정적 현금 의무와 평가손실
첫째는 현금 압박이다. 우선주는 주식과 채권 사이의 자금 조달 수단으로 이해할 수 있다: 회사는 약정된 비율로 정기적으로 투자자에게 배당을 지급하기로 약속하며, 보통주보다 우선주 배당을 먼저 지급해야 한다. SATS의 배당률은 15%로 고정되어 있고 전환 불가능하다, 즉 투자자가 이를 보통주로 바꿔 주가 상승을 공유할 수 없다, 따라서 이 자금은 본질적으로 고금리 차입에 가까우며, 비트코인이 오르든 내리든 회사는 매년 약 1.05억 달러의 현금을 내놓아야 한다.
회사가 이미 발행한 또 다른 우선주 SATA는 약 1,350만 주(10월 초 공시)로, 주당 100달러 액면가 기준 약 13.5억 달러다; 배당률은 고정되어 있지 않고 회사가 조정하며, 9월에는 약 13%였다. 두 우선주를 합치면 연간 배당 지출은 약 2.8억 달러다(본문 추산). 회사는 사전에 18개월분 배당에 해당하는 현금을 준비금으로 남겨두어 단기적으로 배당금 부족 걱정은 없지만, 준비금이 소진된 후에는 여전히 신규 조달이나 영업 수익으로 충당해야 한다.
둘째는 평가손실이다. 평가손실은 장부상의 손실을 뜻한다: 비트코인을 팔지 않는 한 손실이 실제로 확정되지는 않지만, 현재가로 계산하면 보유한 비트코인의 가치는 당초 매입에 든 비용보다 적다. 비트코인은 작년 10월 약 12만 달러的高点에서 크게 후퇴했다, Strive 보유분의 시장가치는 매입 원가보다 낮으며, 주로 이전에 고점에서 매수한 부분이 전체를 끌어내렸다. 회사의 최근 매수가는 8.1만~8.5만 달러 사이였고 비트코인 현재가는 약 8.2만~8.4만 달러로, 최근 몇 주간 매수한 부분은 거의 본전 수준이다.
셋째는 우선주의 변제 순위다. 변제 순위는 회사에 문제가 생겼을 때 누구에게 먼저 갚는지를 뜻한다: 우선주 주주는 보통주 주주보다 앞선다, 따라서 우선주를 많이 발행할수록 회사 주식을 사는 보통주 주주는 줄을 더 뒤에 서게 되고 분배도 적어진다. 회사가 가장 중시하는 지표는 '주당 비트코인 수량', 즉 평균 주당 비트코인이 몇 개에 해당하는지인데, 회사 스스로도 이 숫자가 우선주로 인한 더 높은 순위의 채권을 반영하지 못한다고 밝히고 있다, 왜냐하면 이 비트코인 중 일부는 먼저 우선주 주주를 충족시켜야 하기 때문이다. 9월 30일 SATA의 액면가는 비트코인 가치의 약 55.3%를 차지했다, 즉 비트코인 100달러마다 약 55달러가 먼저 우선주에 대응해야 하며, 이 비율에는 SATS가 아직 포함되지 않았다. 또한 회사는 10월 초 최대 5억 달러의 SATA 매입 한도를 공시했는데, 이는 회사가 돈을 들여 자기가 발행한 우선주를 되사서 배당을 줄일 수 있다는 뜻이다; 그러나 이 한도는 당시 공시된 현금보다 약 2.1억 달러 많고, 실제로 사용할지도 아직 불분명하며, 매입에 쓴 돈은 다시





