






Macro Weekly(8.7): 글로벌 가격 상승의 영향


개요
개요
지난주 미국 부채등급 강등으로 장기채권 가격이 급락하면서 주요 선진국 주가지수도 하락세를 보였는데, 금요일 미국 고용보고서 발표 이후 소폭 반등했지만 결국 모두 포기했다. .
지난 주 2분기 미국 주식의 전반적인 양호한 실적에도 불구하고 주식시장 전체는 더 이상의 상승세를 보이지 않았습니다. 거시적 지표는 아직 상대적으로 안정적이지만 이미 기대치 상한선에 근접한 수준이다.
글로벌 위험 선호도가 하락하면서 신흥 시장 통화는 일반적으로 급락했고 달러 가치도 상승하여 금 가격도 억제되었습니다. 그러나 사우디아라비아의 자발적인 감산이 9월 이후까지 연장될 것이라는 소식에 유가는 상승했습니다.
디지털 통화는 한때 미국 부채 등급 강등으로 인해 자극을 받았지만 결국 글로벌 위험 선호도와 함께 하락했습니다. 스테이블코인은 체인과 거래소에서 이중 유출이 발생합니다.
미국 주식시장이 4.5개월 넘게 조정을 받지 못한 점을 고려하면, 일반적인 2~3개월 조정주기보다 훨씬 긴 3~5%의 소폭 조정이 나타나는 것은 놀라운 일이 아니다.
시장 하이라이트
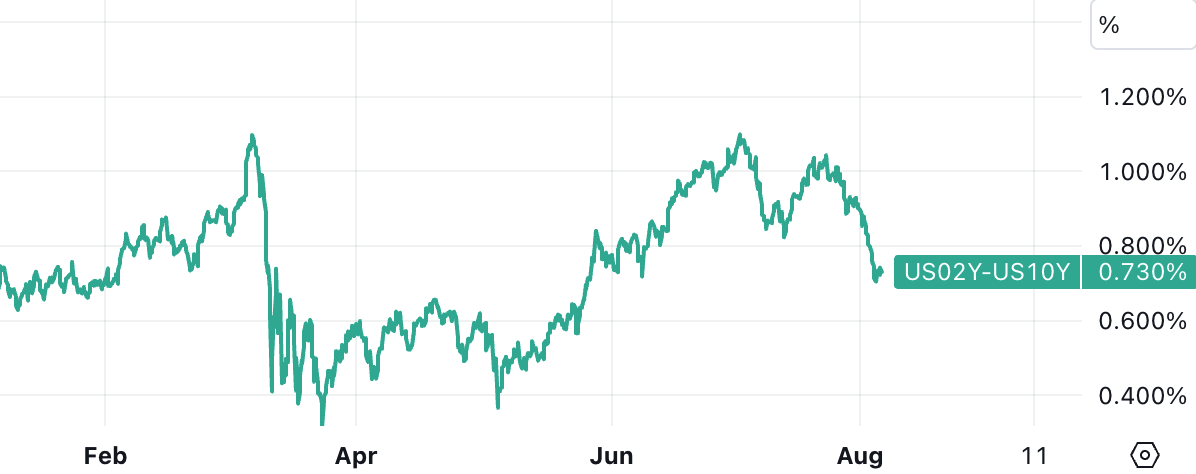
미국 국채 수익률 역전 폭이 좁아졌습니다. 지난주 2년물과 10년물 수익률 격차가 20베이시스포인트(bp) 줄어들었습니다. 이는 2008년 3월 금융위기 이후 가장 큰 폭의 하락폭입니다. 10년 만기 재무부 채권 수익률은 주로 장기 금리 상승이 가속화되면서 이번 주 8bp 상승한 4.03%를 기록했습니다. 7월 고용지표 이후 장 초반 4.20%까지 올랐고, 2008년 6월 이후 최고 수익률이었던 지난해 10월 21일 최고점에서 2bp 이내였다.
한편, 2년물 수익률은 11bp 하락한 4.77%로 거의 3주 만에 최저치를 기록했습니다. 9월 20일 연준 회의에서 25bp 금리 인상에 대한 시장 기대치는 19%에서 13%로 하락했습니다.
지난 2년간 금리인상 기대감 하락에 따른 채권수익률의 장기 상승과 단기 하락은 매우 드물었습니다.
신흥 시장: 지난주 글로벌 위험 회피가 등장하면서 신흥 시장 통화는 압박을 받았습니다. 예를 들어 남아프리카공화국 랜드화는 4.5%, 러시아 루블은 3.9%, 콜롬비아 페소는 3.7%, 위안화는 0.35% 하락했습니다.
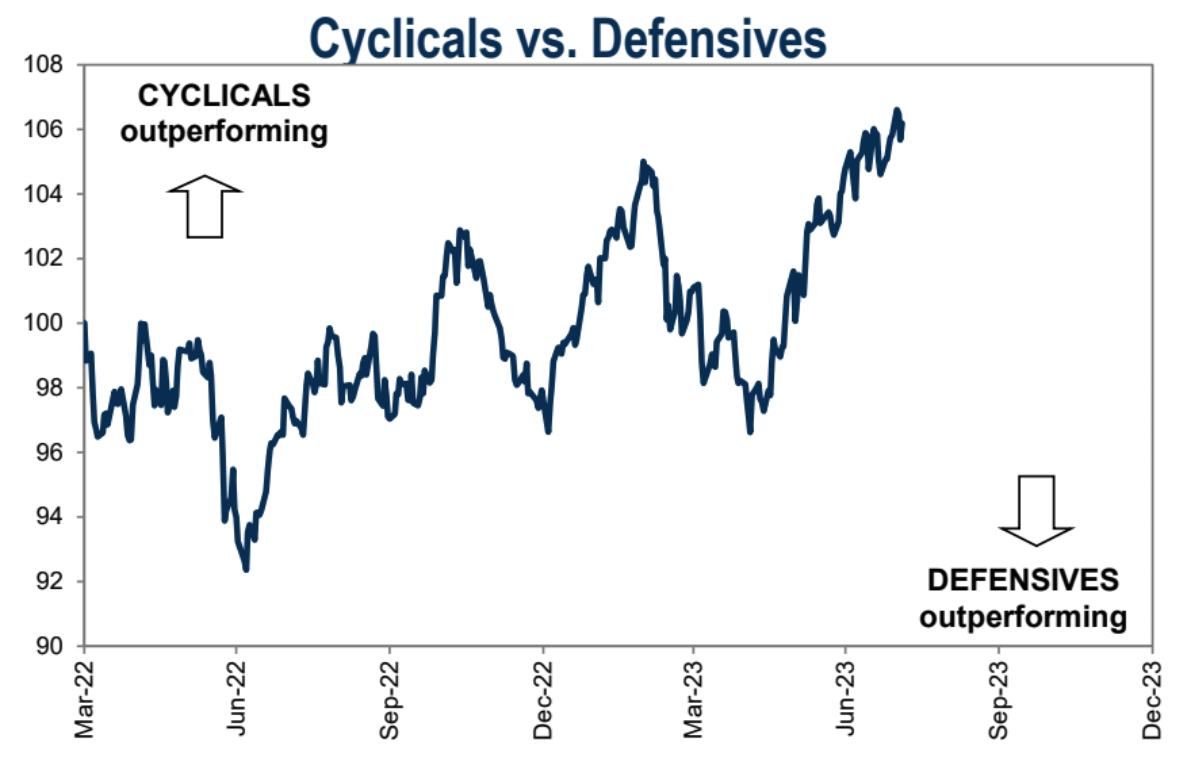
주식 실적: Nasda q 100은 거의 3% 하락해 실리콘밸리 은행 위기(3월 10일) 이후 가장 큰 하락세, S&P 500은 2.3% 하락해 3월 이후 최대 주간 손실, 유틸리티는 4.7% 하락해 지난해 9월 이후 가장 큰 하락세를 기록했습니다. 다우존스산업평균지수는 1.1% 하락했다. 독일 DAX가 3.1%, 프랑스 CAC 40이 2.2% 하락하는 등 유럽 주요 증시 지수도 크게 하락했다.
애플 주가 하락: 금요일 애플 주가는 4.8% 하락해 주간 손실률이 7.2%(11월 이후 최대치)에 이르렀습니다. 특히 애플은 월요일 사상 최고치를 기록하며 연초 대비 51.6% 상승했다.
목요일 발표된 애플의 3분기 매출과 EPS는 예상을 뛰어넘었고, 서비스 매출은 신기록을 경신했으며, 중화권 매출은 상당히 긍정적이었지만, 총 매출은 2016년 이후 처음으로 3분기 연속 전년 동기 대비 감소했다. 하드웨어 제품 라인이 감소했습니다. 경영진은 4분기 매출이 전년 동기 대비 계속 감소할 수 있다고 경고했습니다. iPad와 Mac은 두 자릿수 감소를 경험할 수 있습니다. Apple의 주가는 잠시 1% 상승한 후 하락했습니다.
Apple은 현재 S&P 500의 주가수익비율 25.56에 비해 주가수익비율 30.59로 거래되고 있습니다.
미국 부채 강등 영향: Fitch는 미국 신용 등급을 낮췄습니다. 이 결정은 월스트리트와 워싱턴에서 널리 비판을 받았으며 그들의 결정에 대한 지지가 거의 없었습니다. Yellen 미국 재무 장관은 이 결정에 대해 '결함'이 있고 '완전히 근거가 없음'이라고 불렀고 Larry Summers 전 재무 장관은 이렇게 말했습니다. 적자 확대와 초당적 분쟁이 미국 부채 불이행으로 이어질 것이라는 생각은 터무니없다.
또한 피치는 미국 모기지 금융 대기업인 패니매(Fannie Mae)와 프레디맥(Freddie Mac)의 장기 부도 등급을 하향 조정했습니다. 미국 신용등급이 3대 신용평가사에 의해 마지막으로 하향 조정된 것은 2011년 8월로 거슬러 올라간다. 당시 스탠더드앤드푸어스(S&P)는 부채한도 위기 당시 등급을 하향 조정했다.
미국 재무부의 예상치 못한 채권 공급에 겹쳐진 이 사건은 미국 장기 채권 수익률의 급격한 상승으로 이어졌고 글로벌 주식은 하락했습니다. 이번 사건 이후 비트코인은 미국 달러 자산 보유액에 대한 대안 개념을 활용해 잠시 3만 달러를 돌파했지만, 글로벌 위험 회피 성향이 확산되면서 결국 하락세를 보였다.
등급 강등은 현 미국 정부의 장기간의 잘못된 투자와 지출을 반영한다는 흥미로운 견해가 있습니다. 과거에 고속도로 같은 생산적인 투자에 재정 자원을 낭비했던 것과는 달리, 현재 연방 지출의 대부분은 비효율적인 프로젝트에 사용됩니다. 군의료복합체에 연료를 공급하고 비생산적인 시민에게 자금을 지원하는 현재 정부 지출은 지속 가능하지 않습니다. 미국은 표를 구매하고, 비효율적인 프로그램에 자금을 지원하고, 미래의 경제력을 위해 더 많은 돈을 지출하기 위해 자원을 낭비하는 것을 중단해야 합니다.
2011년과 현재: 12년 전 미국이 S&P로부터 AAA 등급을 잃었을 때(아직 복원되지 않음) S&P의 결정으로 인해 발표 당일 S&P 500 지수는 발표 당일 4.8% 하락하여 6.5% 하락했습니다. 이후 두 달 동안 주식시장은 계속해서 변동했습니다. 그러나 직관과는 반대로 투자자들은 불확실한 환경 속에서 안전 자산인 국채와 달러로 몰려들고 있습니다.
주식은 2011년보다 지난주 피치의 등급 하향 조정에 더 차분하게 반응했습니다. 부채 한도 재도박과 S&P 등급 강등 이전인 2011년에는 투자 심리가 취약했고, 글로벌 금융 위기에 대한 기억이 여전히 생생하고, 경제 성장이 약했고, 실업률이 9%로 높았기 때문입니다. 오늘날 경제는 지난 4분기 동안 추세를 넘어서 성장했으며 실업률은 3.5%로 사상 최저치에 가깝습니다.
의심할 여지 없이, 특히 경제 확장기에 연방 부채가 늘어나는 것은 우려의 원인이며 향후 세금 인상과 지출 삭감이 필요할 수 있습니다. 그러나 미국 부채는 여전히 세계에서 가장 안전한 자산이다. 이는 미국 국채의 신용 등급에 관한 것이 아니라, 국제 투자자들이 자금을 저장하고 세계 최대 경제국의 정부 부채에 투자할 수 있게 해주는 거대한 시장 유동성과 깊이에 관한 것입니다. 이 국가의 통화는 세계 기축 통화이기도 합니다. 현재, 다른 어떤 자산 클래스도 실질적으로 대체할 수 없습니다.
따라서 시장이 미국 부채에 대한 견해를 완전히 바꿀 것이라고는 생각하지 않습니다. 이는 주식 시장이 조정을 받는 구실이 될 가능성이 높습니다(주식 시장은 지난 두 달 동안 20% 이상 상승했습니다). 동시에 극단적으로 역전된 이자율 곡선을 수정할 수 있는 기회도 제공됩니다.
부채 및 재정 상태가 예기치 않게 악화됨: 악화되는 재정 적자에 대응하고 현금 완충 장치를 지속적으로 보충하기 위해 미국 재무부는 이번 분기 순 차입 전망을 5월 초 달러에서 예측한 7,330억 달러에서 대폭 증가한 1조 달러로 늘렸습니다. 미국의 부채 수준과 재정 적자가 계속 악화되면서 향후 부채 위기 가능성에 대한 시장의 우려가 커지고 있습니다.
미국 서비스 산업 활동 진정: 미국 ISM 비제조업 지수는 7월 52.7로 하락했고, 고용 및 기업 활동은 하락했지만 물가 하위 지수는 상승했으며, 수주 잔고는 2월 이후 처음으로 확대되었으며, 수출 증가율은 양호했습니다. . 이날 오전 공개된 마킷 PMI 데이터서비스 PMI 최종값은 52.3으로 2023년 2월 이후 최저치지만 6개월 연속 상승세를 이어갔다. 이 중 고용 하위지수 최종값은 50.9로 하락해 2023년 1월 이후 최저치를 기록했다. 그러나 걱정스럽게도 일반적으로 인건비 상승과 관련된 서비스 가격 인상이 7월에 가속화되었습니다. 전체 서비스 부문에서 이러한 임금 주도 인플레이션의 경직성은 당연히 정책 입안자들을 걱정하게 합니다.
머니 펀드 시장이 또 다른 기록을 세웠습니다. 미국 머니 마켓 펀드 자산은 이번 주에 290억 달러 증가해 5조 5160억 달러라는 기록을 세웠습니다.
모기지 금리가 8개월 최고치로 상승: Freddie Mac의 30년 고정 모기지 금리는 이번 주에 12 베이시스 포인트 상승하여 8개월 최고치인 6.92%를 기록했습니다.
노동 시장은 냉각되었습니다. 7월 비농업 부문 고용은 187,000건 증가했는데, 이는 예상치보다 약간 낮고 2020년 12월 이후 최저치입니다. 의료 및 정부 부문이 새로운 일자리의 대부분을 차지한 반면, 경기 순환적 제조업은 위축되었습니다. 최근 몇 달간 노동 수요가 냉각되는 가운데 실업률은 1960년대 이후 최저치인 3.5%로 떨어졌고, 임금도 예상보다 많이 올랐다. 전년 대비. 6월과 7월 두 달 동안 전월 대비 0.4% 인상된 것은 임금 인상이 다시 가속화되었음을 나타냅니다. 지난 거품주기를 되돌아보면, 연평균 시간당 임금 증가율은 2007년 3.5%, 2008년 3.6%로 정점을 찍었다. 2009년부터 2018년까지 10년간 평균 성장률은 2.6%였습니다.
또 6월 미국 JOLTS 구인 건수는 958만2000개로 2021년 4월 이후 최저치를 기록해 노동시장 여건이 완화됐음을 보여준다. 또 자진퇴사율도 2.4%로 떨어지며 2021년 2월 이후 최저치를 기록했다. 자발적 이직률이 높을수록 노동 시장이 경색되고 근로자는 더 나은 기회를 찾기 위해 현재 직장을 떠날 자신이 있으며 그 반대의 경우도 마찬가지입니다.
미국 주식 2분기 실적 보고서 — —
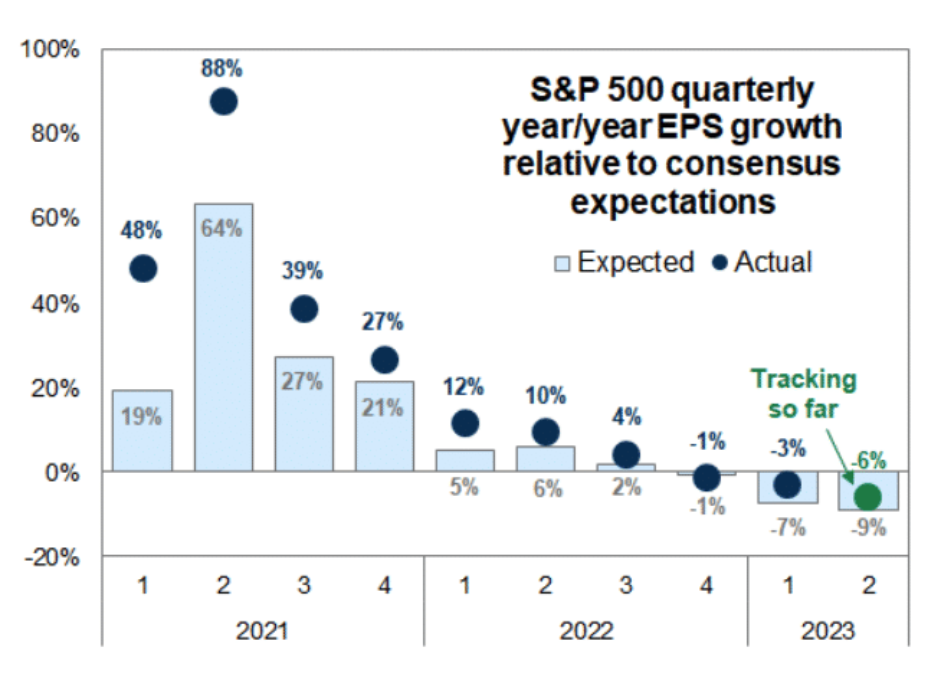
수익 추정치 상회: 지난 주 기준으로 S&P 500 기업 중 약 80%가 2분기 합의 주당순이익(EPS) 추정치를 상회하며 기업 수익에서 강력한 성과를 보였습니다.
매출 기대치 상실: 그러나 기업 중 59%만이 매출 추정치를 초과했는데, 이는 일부 산업의 잠재적인 매출 성장 압력을 반영하여 3년 만에 가장 낮은 비율입니다.
지난 5개월 동안 주식시장이 급등했고, 시장이 매우 뜨거웠으며, 최근 주식과 채권의 연계가 더욱 가까워진 점을 고려하면, 이번 실적보고서 맥락에서 미국 주식의 위험-보상은 그다지 매력적이지 않습니다.
미국 내 중국의 거래 활동이 거의 20년 만에 최저 수준으로 떨어졌습니다.
이는 양국 간의 지정학적 긴장이 국경을 넘는 금융 활동을 짓누르고 있다는 신호입니다.
딜로직에 따르면 올해 현재까지 미국의 중국 M&A 투자는 2억2100만 달러에 불과해 2006년 이후 가장 느린 투자 성장 속도를 기록했다. 전년도 총액은 34억 달러였습니다. 미국을 제외하면 올해 현재까지 중국의 독일 내 거래 규모는 1억8천900만 달러에 불과해 10여년 만에 최저치를 기록했고, 영국과 호주의 거래 규모는 각각 5억300만 달러와 2억2800만 달러에 달했다.
중국의 생산량 격차는 디플레이션에 기여합니다(JP Morgan 관점):
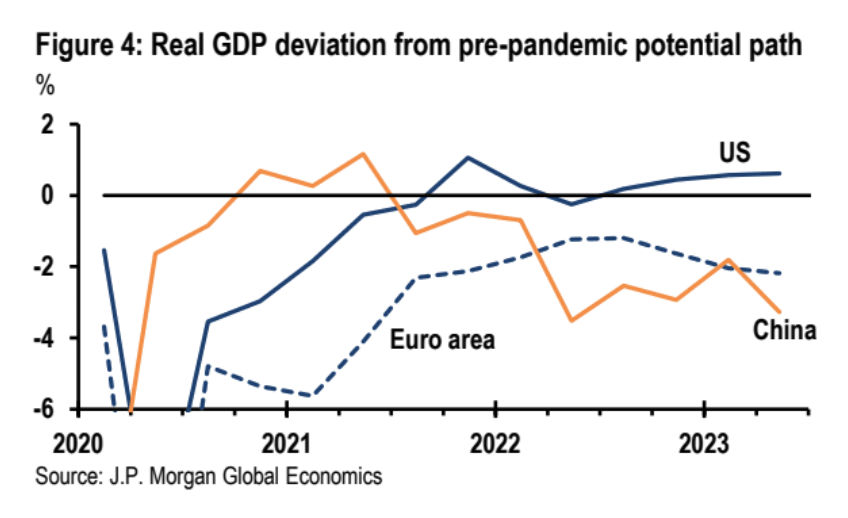
중국의 정책 우선순위는 부동산 시장 안정, 소비 진작, 기업 신뢰 회복으로 옮겨가고 있습니다. 정책 변화가 경제의 하락 모멘텀을 제한할 수는 있지만, 중국의 큰 생산량 격차를 해소할 가능성은 낮습니다. 주요 경제국 중에서 중국의 팬데믹 이후 회복은 가장 약하며, GDP 수준은 여전히 잠재적인 팬데믹 이전 경로보다 3% 이상 낮습니다.
지난주 7월 PMI 데이터(국가통계청 및 Caixin)에 따르면 산업생산은 완만하게 증가했고 비관광 관련 서비스 및 건설의 성장은 둔화되어 격차가 더욱 확대될 수 있음을 시사했습니다. 국내 수요와 생산 능력 간의 격차가 커져 인플레이션이 낮아졌으며, 7월 CPI는 이번 주(월별 및 전년 동기 대비) 마이너스로 전환될 것으로 예상됩니다. 국내 디플레이션 우려와 성장 우려가 위안화에 부담이 될 것입니다. 이러한 역학은 수출 가격을 하락시켰으며 앞으로 한동안 글로벌 원자재 가격 투입에 부정적인 영향을 미칠 것입니다.
위치 표시기
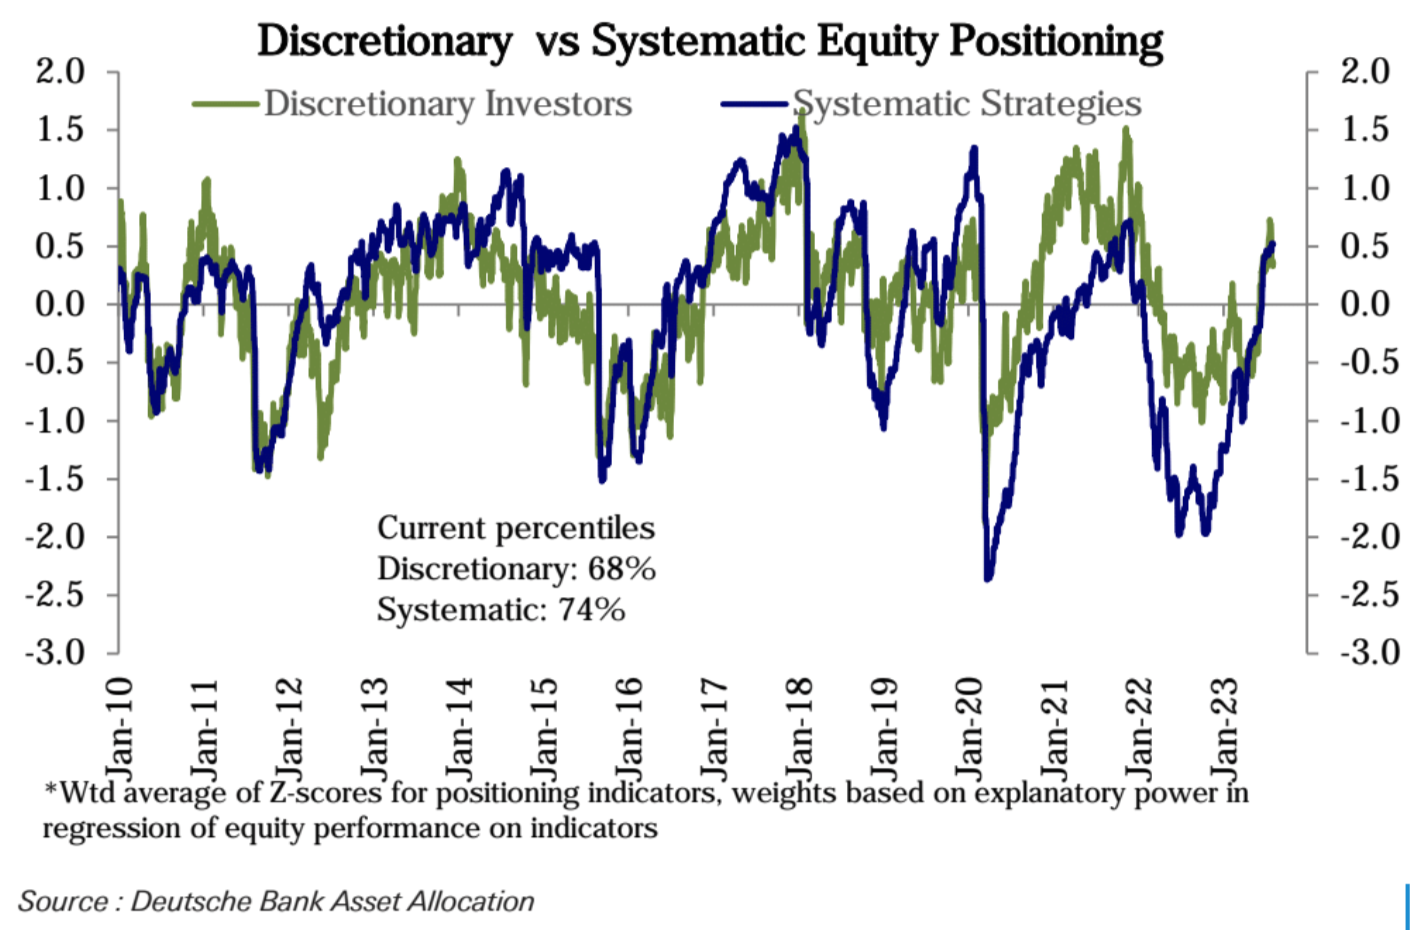
도이체방크(Deutsche Bank)가 측정한 전반적인 주식 포지셔닝 측정치는 지난 주 소폭 하락했습니다. 시스템적 전략 포지셔닝은 소폭 하락했고(76~74 백분위수) 주관적 투자자 포지셔닝은 2주 연속 하락해(71~68 백분위수) 이는 이후 최대 하락폭입니다. 5월 하순 급격한 상승 이후 약 1/3을 포기했습니다.
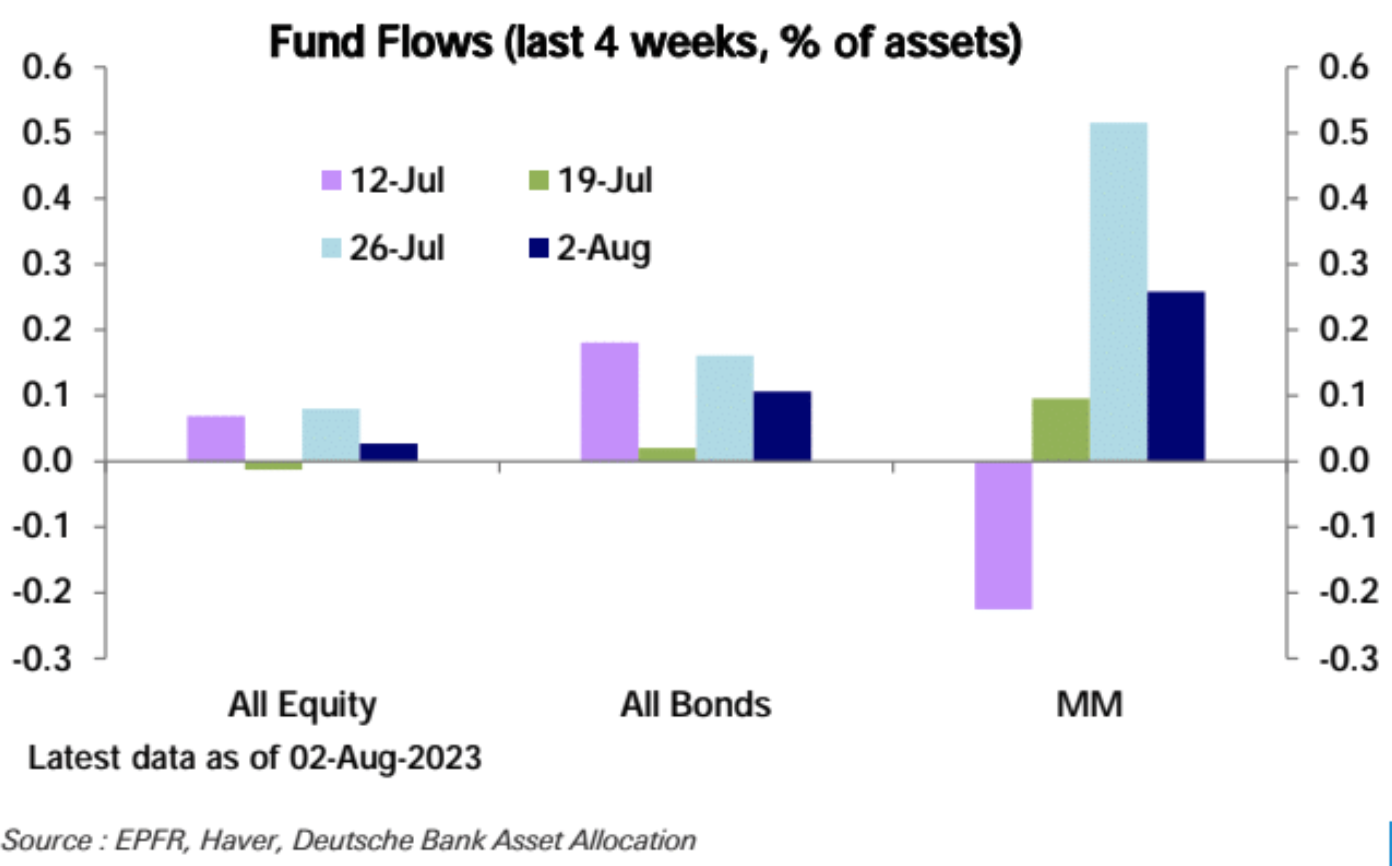
지난주 글로벌 주식시장, 채권, 통화자금은 모두 순유입을 기록했지만, 유입량은 전주에 비해 감소했습니다.
투자자 심리 지표: 너무 높은 투자 심리로 인해 후퇴
지난 주는 투자 심리가 거의 광란에 가까워지고 있다는 모든 징후로 끝났습니다. 미국 투자자 협회(American Association of Investors) AAII 감정 지수와 CNN 탐욕 및 공포 지수는 모두 2021년에 매니아 단계의 최고치를 기록했습니다.
몇 달 간의 열광적인 추격 끝에 시장은 지난 주 개장 당시 투자자 포지션이 올해 최고 수준에 도달했다는 사실을 소화해야 할 수도 있습니다.
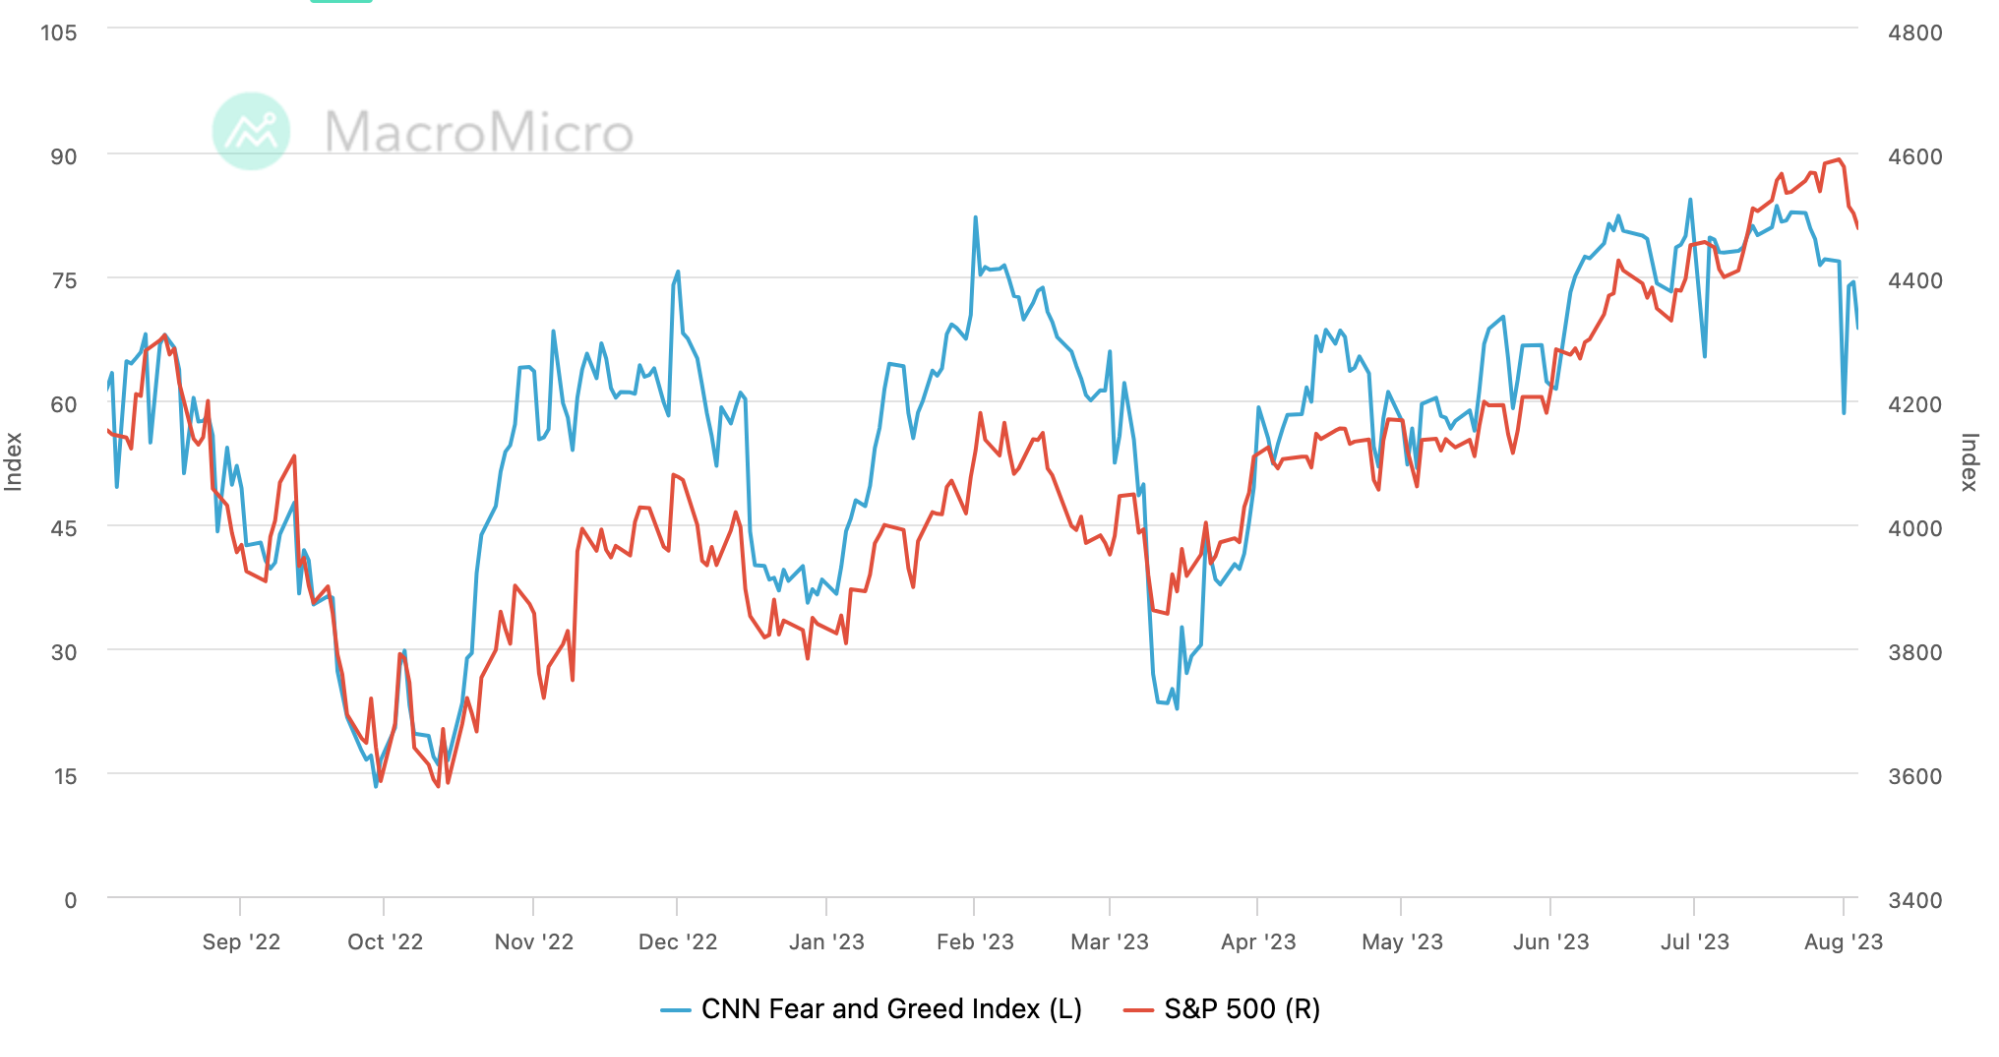
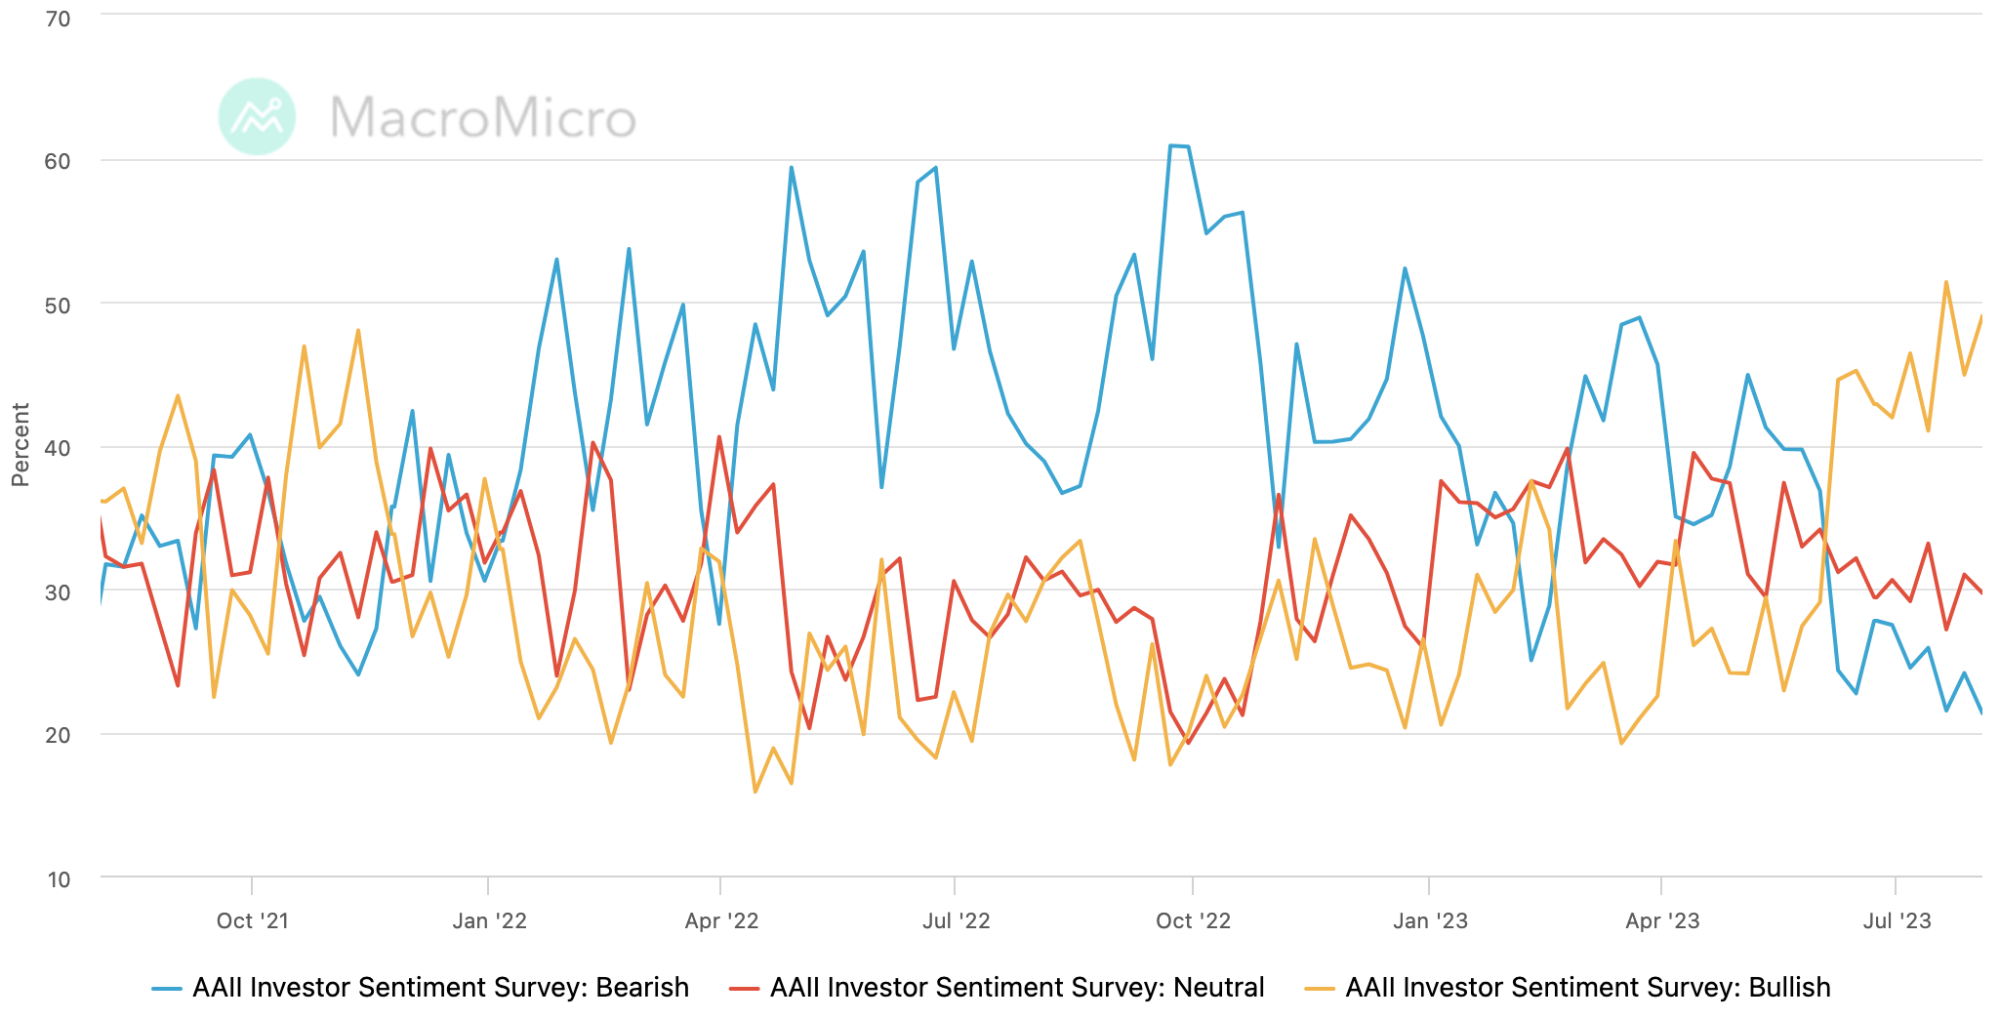
CNN 탐욕과 공포 지수는 지난 주 소폭 반등한 뒤 '매우 탐욕스러운' 수준인 75 아래인 69로 떨어졌습니다.
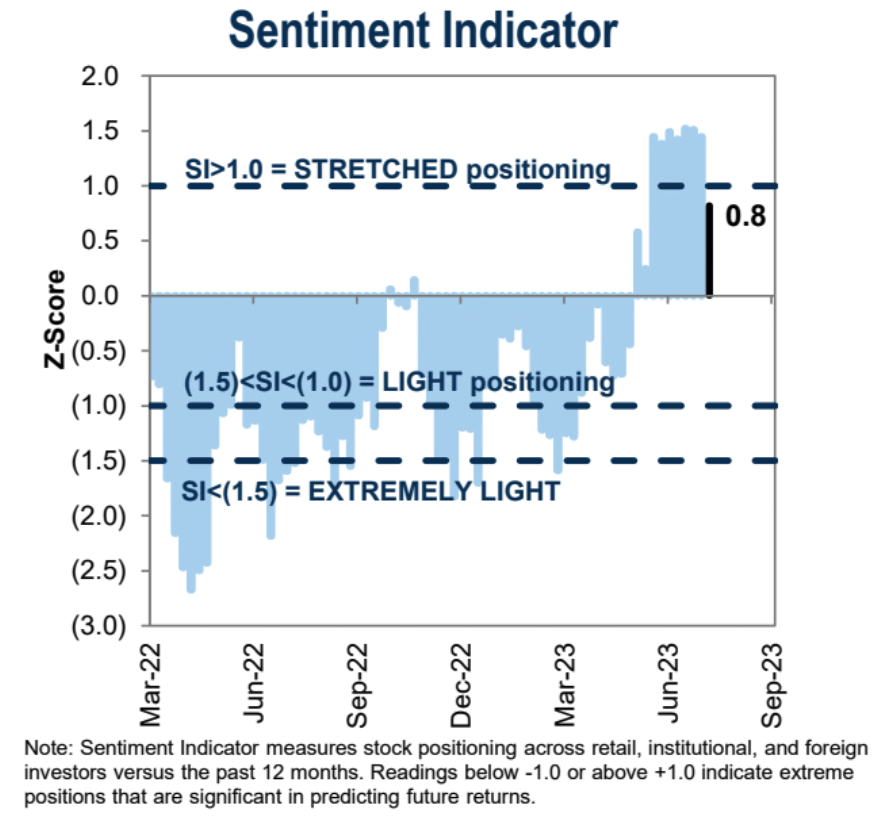
Goldman Sachs의 투자자 포지셔닝 감정 데이터는 6월 이후 최저 수준으로 급락했습니다.
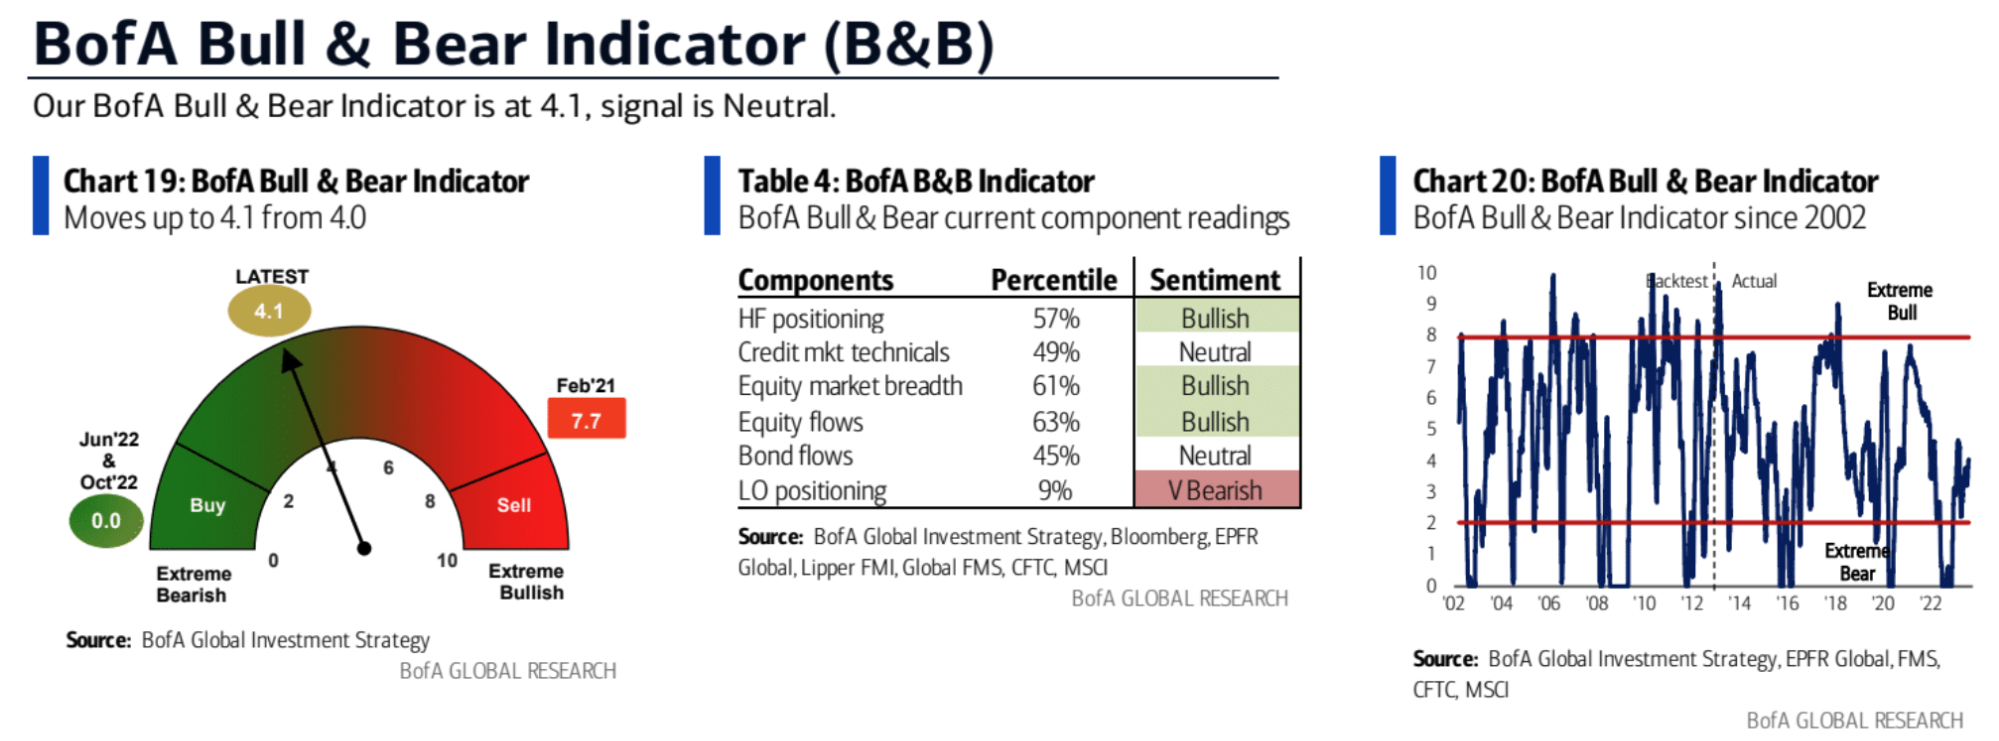
Bank of America의 황소 곰 감정 지표는 지난 주보다 0.1 상승한 4.1로 중립 범위에 머물렀습니다.
암호화폐 변화
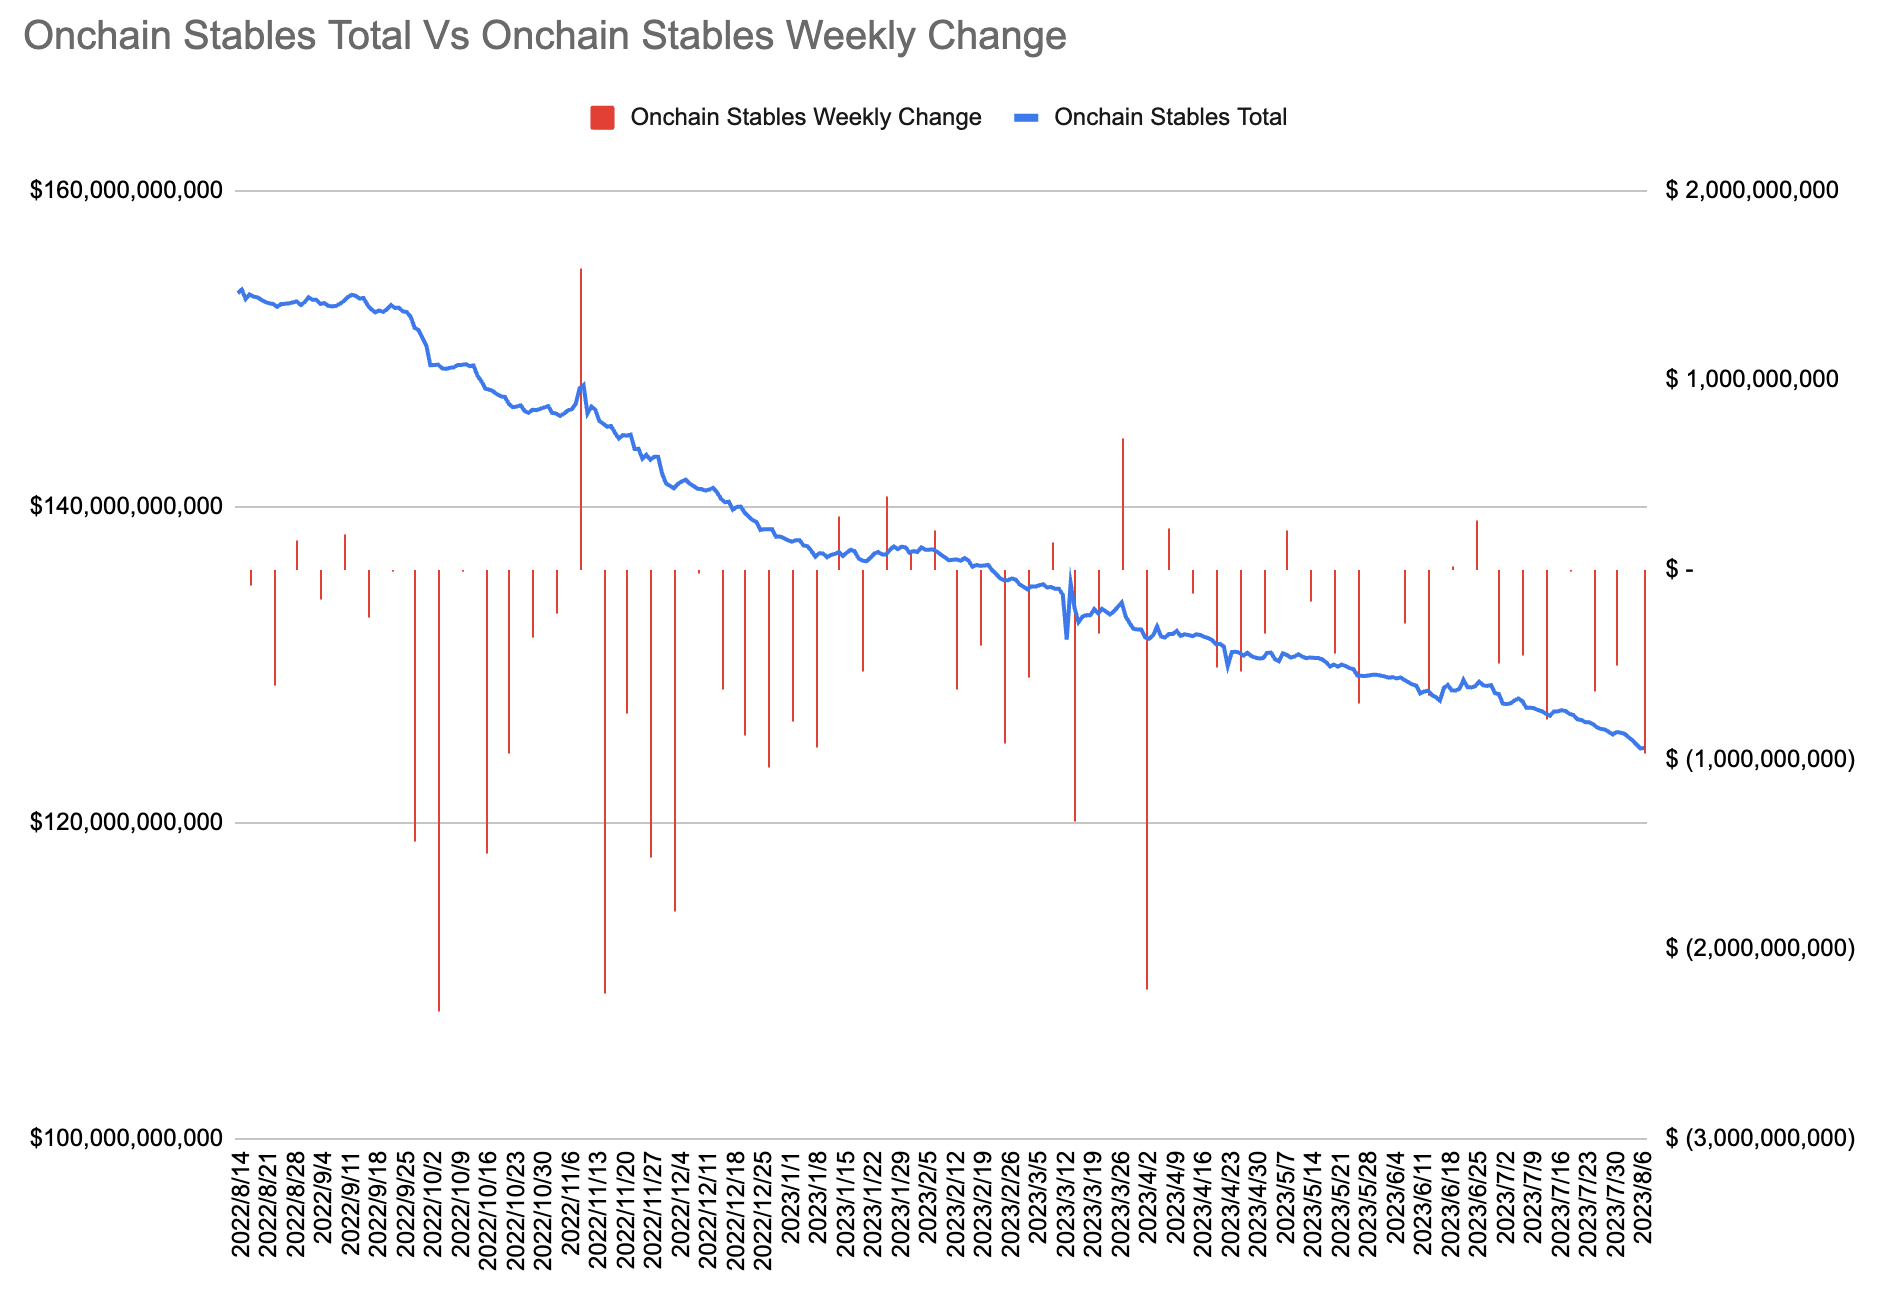
온체인 스테이블코인은 7주 연속 유출을 기록했으며, 주간 유출액은 9억 7천만 달러로 4개월 만에 최대 주간 유출액입니다.
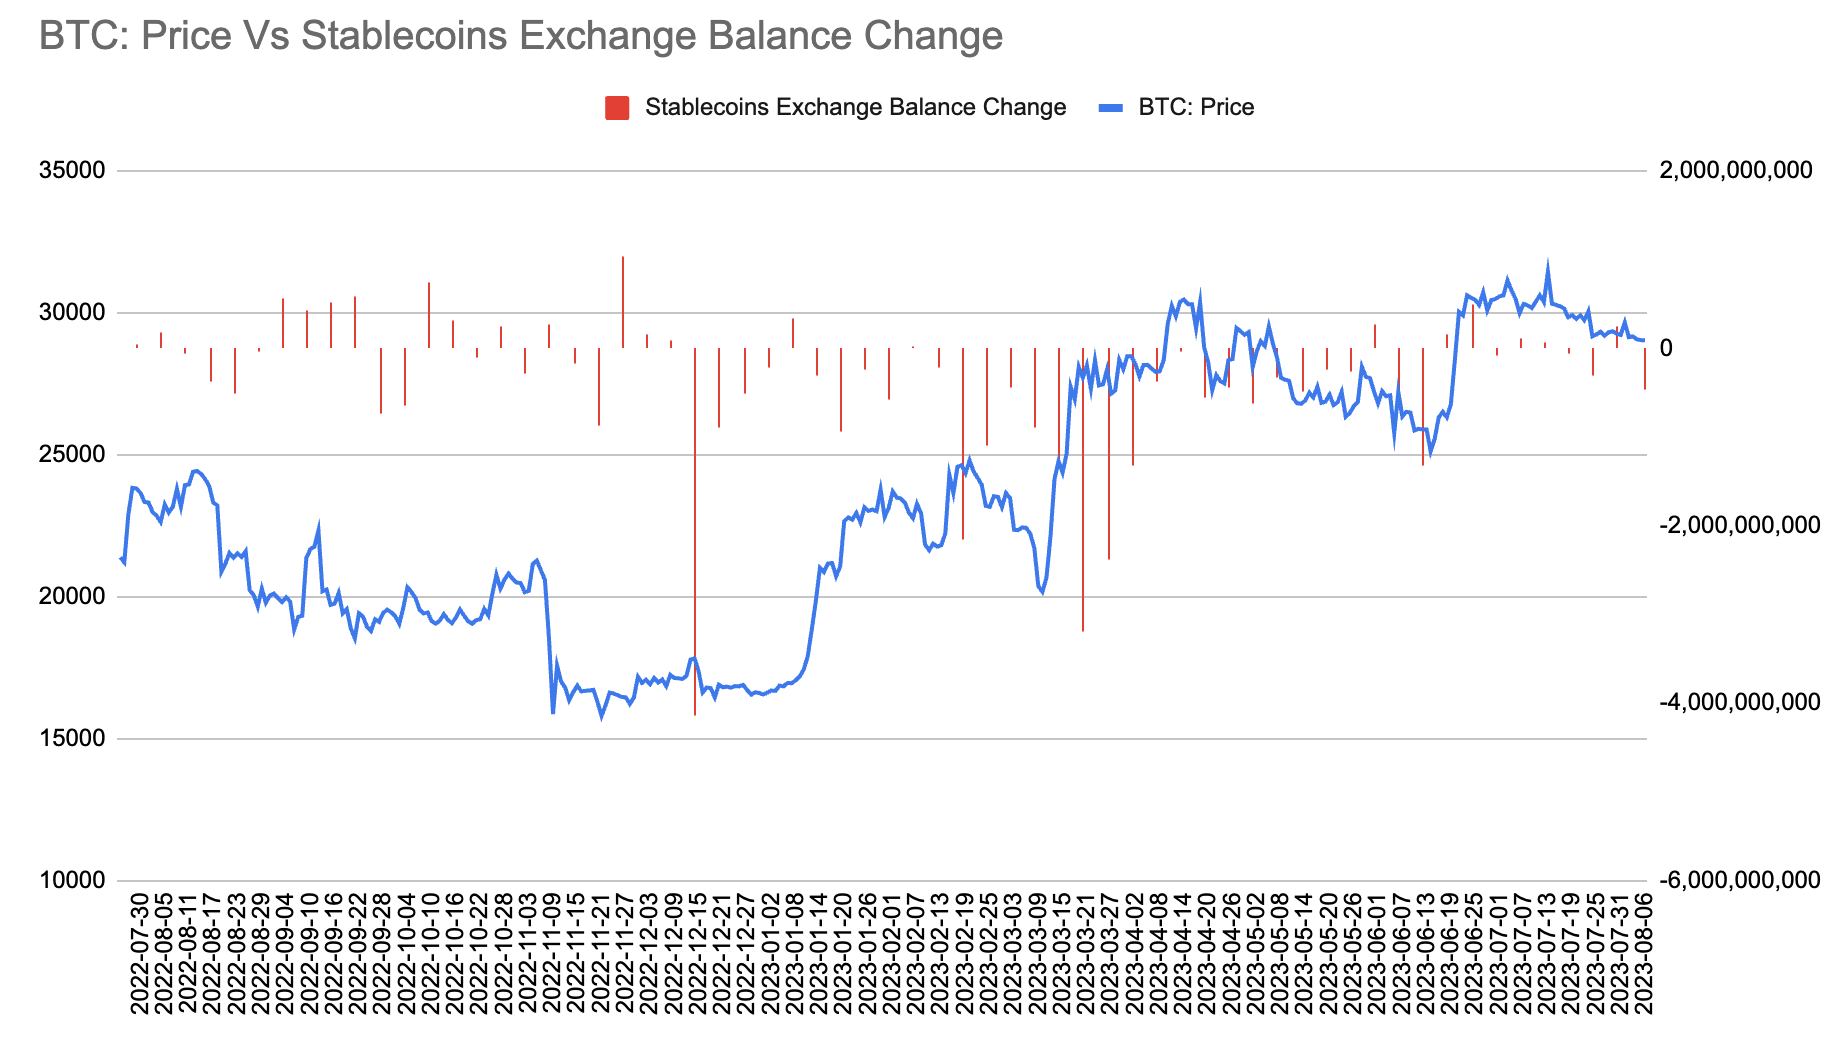
거래소 스테이블코인 잔액은 지난주 4억 7,600만 달러의 순유출을 기록해 6월 이후 최대 주간 순유출액인 180억 6천만 달러를 기록했습니다.
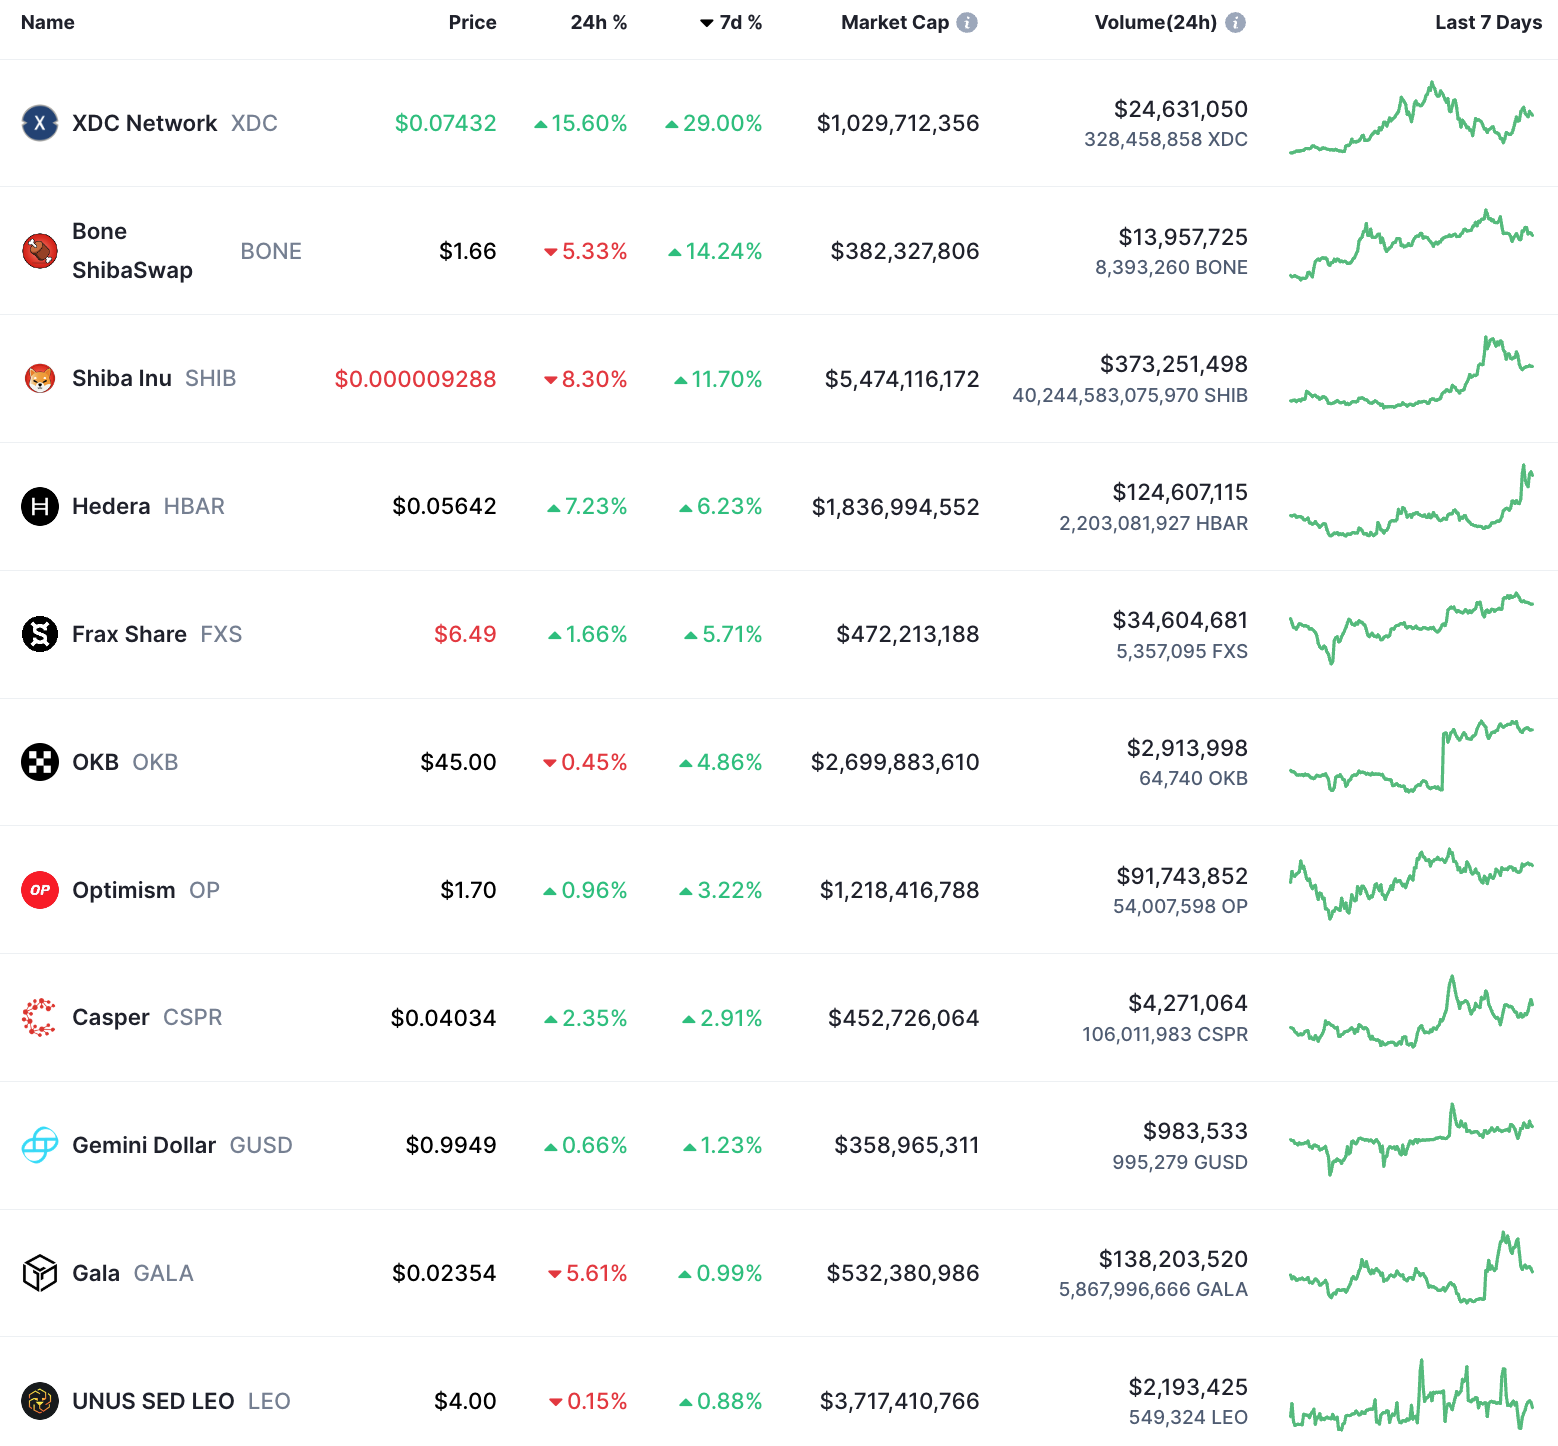
시가총액 기준 상위 100개 암호화폐 주간 상승자:
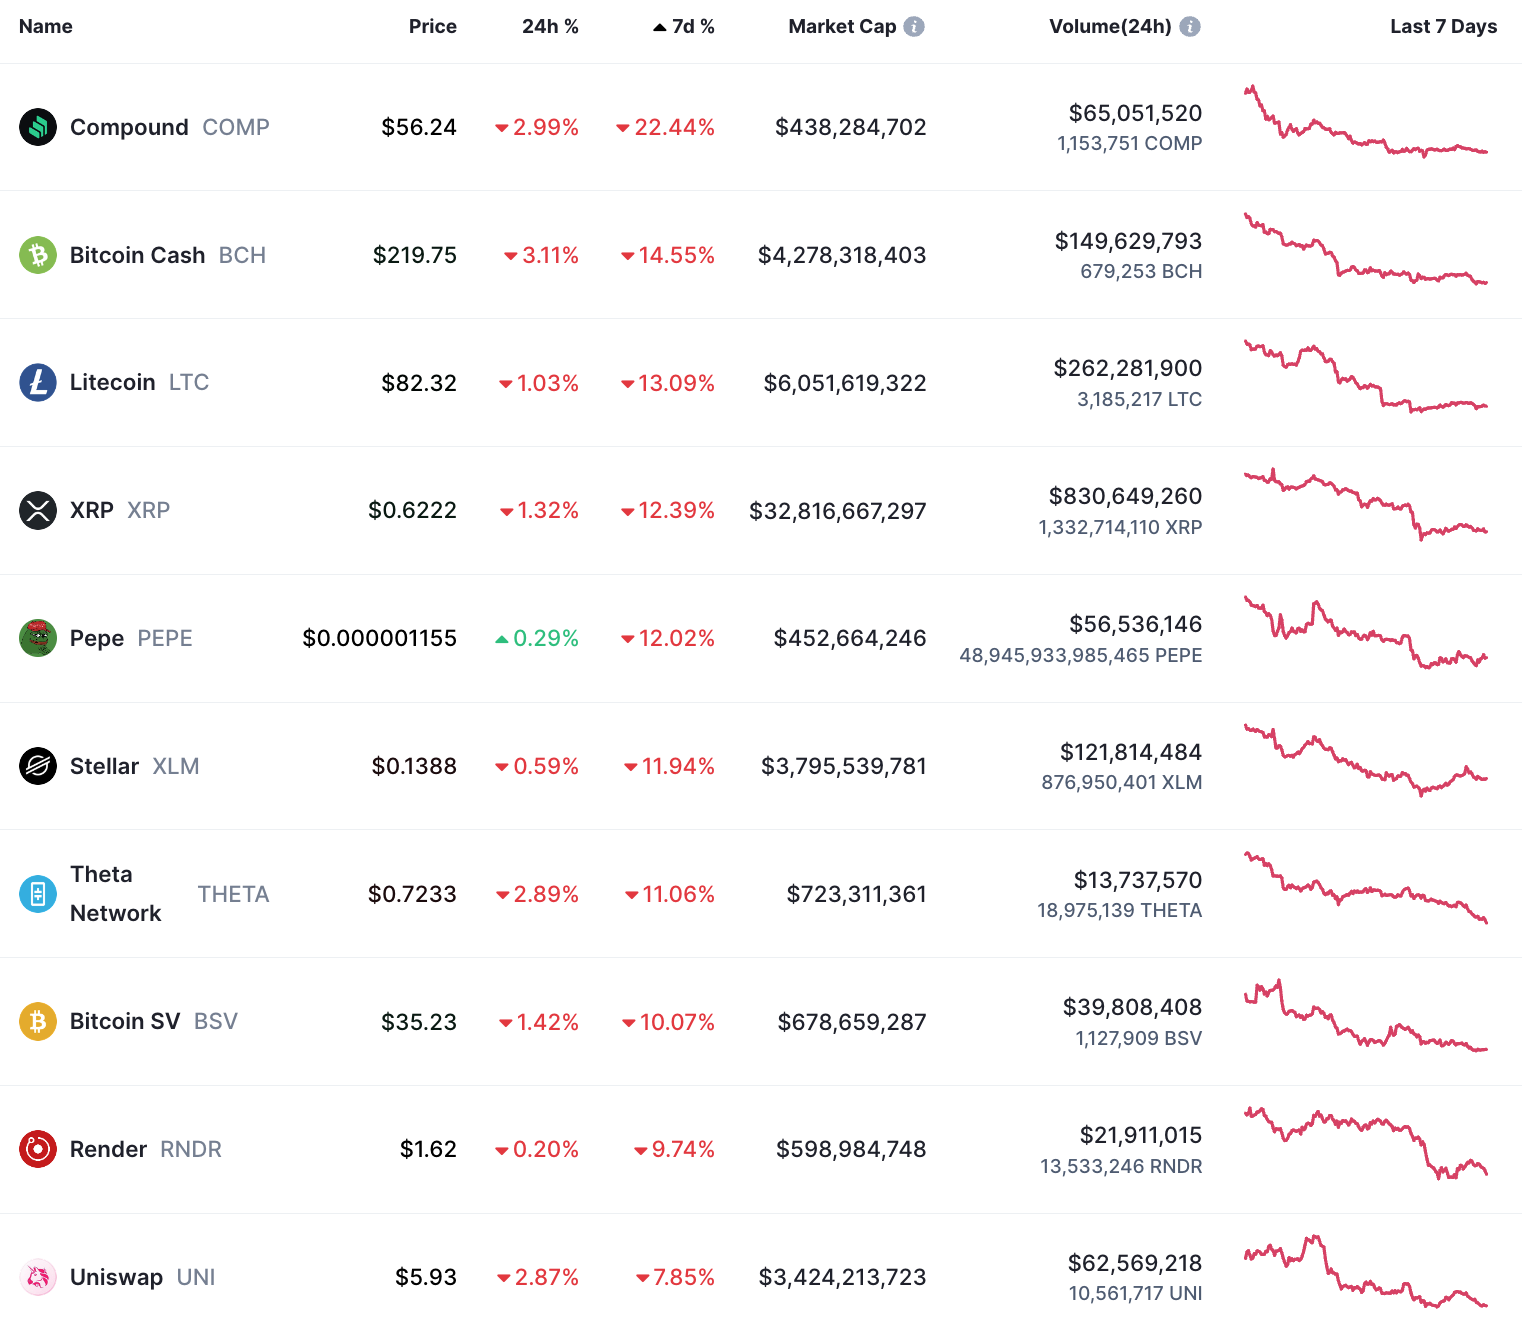
지난주의 암호화폐 뉴스:
보조 제목
최근 7개 회사가 이더리움 ETF 신청서를 제출했습니다. 이더리움 선물을 추적하는 ETF는 본질적으로 업계에서 두 번째로 큰 암호화폐에 투자하는 선물 계약입니다.
보조 제목
Hashkey 소매 거래가 라이센스를 얻습니다
홍콩 증권선물위원회는 HashKey Exchange의 유형 1 및 유형 7 라이선스 업그레이드를 승인하여 개인 투자자에게 서비스를 제공할 수 있도록 했습니다. 곧 출시될 소매 상품을 준비하기 위해 HashKey Exchange는 최근 처리 수수료가 없는 현물 거래를 위한 기간 한정 이벤트도 시작했습니다.
현재 HashKey Exchange는 중국, 일본, 미국 및 가상 자산이 제한되는 기타 관할권 및 기타 제재 국가/지역의 사용자 등록을 지원하지 않습니다.
보조 제목
Curve Finance 창립자, CRV를 5,706만 달러에 매각
8월 1일 장외 판매가 시작된 이후 Curve 창립자들은 1억 4,265만 개의 CRV를 30개의 투자자/기관에 판매하여 총 5,706만 달러의 자금을 조달했습니다. 그리고 FXS 등의 약정을 통해 대출금을 일부 상환함으로써 시장 청산 위험이 완화되었습니다.
Curve 토큰의 구매자에는 Justin Sun, Wintermute, DCF, DWF, Huang Licheng, Prisma Finance, Cream Finance 및 기타 개인 또는 기관이 포함됩니다.일부 분석가는 CRV 유동성 토큰의 독점 패턴이 깨졌으며 Curve 생태계가 향후 관련 당사자의 권한을 부여받는 것은 중장기적으로 Curve에 긍정적입니다.
커브(Curve) 상품의 경우 수익률이 리스크와 정비례하지 않는 것으로 보이며, 이번 사건을 통해 사람들은 가장 안전한 DeFi 프로젝트도 100% 안전하지 않다는 사실을 깨닫게 될 것입니다. CRV 토큰이 약속되지 않은 경우 유동성 공급자의 총 APY는 1.5%에 불과합니다. 가능한 한 많은 CRV를 스테이킹하거나 Convex와 같은 수익 집계기를 사용하더라도 APY 3% 이하를 얻을 수 있습니다.
보조 제목
지난주 YGG 토큰의 가격은 약 232% 상승했으며, 시장 가치는 약 1억 5천만 달러에 달했습니다. 어제 2명의 투자자가 급등 이후 총 357만 YGG(약 206만 달러)를 바이낸스에 입금했습니다. 이 중 BITKRAFT Ventures는 Wintermute Trading과 FalconX를 통해 157만 YGG(약 US$907,000)를 바이낸스에 입금했고, 주소가 0 x 639 B로 시작하는 거대 고래는 200만 YGG(약 US$116만)를 바이낸스에 입금했으며 여전히 200만 달러를 보유하고 있습니다. YGG (약 116만 달러)
보조 제목
ARK Invest는 이번 달에 Coinbase 주식 보유액을 1,800만 달러 이상 줄였습니다.
지난주 현재 ARK Invest는 8월에 코인베이스 주식 208,859주(현재 가격 기준으로 약 1,824만 달러 상당) 보유량을 줄였습니다.
이번 주 관심을 끄세요:
앱토스(APT)는 8월 12일 8시에 약 3,044만 달러 상당의 약 454만 개의 토큰을 잠금 해제할 예정입니다.
이번주 전망
보조 제목
경제 데이터
중국 7월 무역지표 약세, 전년 대비 수출입 감소세 지속될 전망
6월 무역 데이터에 따르면 중국의 대외 무역은 계속 약화되고 있는 것으로 나타났습니다. 수출과 수입은 각각 기대에 크게 미치지 못해 2020년 이후 월별 최대 감소폭을 기록했다. 시장에서는 7월 수출과 수입이 각각 12.5%와 5.5%로 계속 감소할 것으로 예상하고 있어 중국 경제가 직면한 심각한 어려움을 더욱 강조하고 있습니다. 반복되는 전염병과 외부 환경의 악화로 인해 중국의 대외 무역이 심각하게 제한되었습니다.
7월 CPI는 마이너스로 전환될 것으로 예상되며 PPI 하락세는 확대될 수 있습니다.
중국 인플레이션 데이터는 6월 CPI와 PPI가 각각 0%와 -5.4%로 하락한 이후 7월에도 약세를 유지할 것으로 예상됩니다. 제조업 활동 위축 지속, 부동산 시장 침체 등 요인으로 인해 디플레이션 기대감이 높아졌다. 7월에는 CPI가 다시 하락해 마이너스로 전환될 가능성이 있고, PPI 하락세도 지속 확대돼 경기 하방 압력이 커질 수 있다는 분석이 나온다. 꾸준한 성장이 현재의 정책 초점이다.
미국 7월 CPI 데이터는 시장 기대보다 더 우려스러울 수 있습니다.
미국 CPI는 6월에 크게 하락했지만, 6월 CPI는 이번 주기 이후 가장 '우호적'이었습니다. 유가 반등과 기저효과 약화로 CPI의 급격한 하락은 어려울 전망이다. 애널리스트들은 7월 CPI가 전년동기대비 3.3%, 전월대비 0.3% 상승할 것으로 예상했다. 이는 6월의 3% YoY, 0.2% MoM보다 높은 수준이다. 핵심 CPI는 전년 동기 대비 4.8%, 전월 대비 0.2% 상승해 6월과 비슷한 수준으로 상승할 것으로 예상됩니다.
CPI 및 PPI 데이터는 연준의 결정에 중요한 영향을 미칠 것입니다.
지난 7월 휘발유 가격이 전년 동기 대비 6.84% 상승해 올해 들어 가장 큰 폭으로 올랐다는 사실을 아셔야 합니다. 7월 보고서에 미치는 영향은 제한적이지만 휘발유가 CPI의 3.4%를 차지한다는 점을 감안할 때 8~9월 인플레이션은 더욱 심각할 것입니다. 인플레이션 기대치는 8월 3.6%, 9월 3.37%로 각각 이전 기대치보다 높았습니다. 원유 가격도 7월에 거의 16% 급등해 2022년 이후 가장 큰 월간 상승률을 기록했습니다. 유가 상승은 의심할 여지 없이 향후 인플레이션을 높일 것입니다.
인플레이션이 상승하면 장기 수익률이 더욱 상승할 수 있으며, 이는 위험 자산의 가치 평가가 압박을 받을 수 있음을 의미합니다.
보조 제목
채권 경매
지난 주 미국 재무부는 2년 반 만에 처음으로 장기 채권의 분기별 발행 규모를 늘렸고, 미국 정부의 차입 수요 급증도 피치의 등급 하향에 영향을 미쳤습니다. 미국 AAA 국가신용등급.
재무부는 이번 주 분기별 재융자 작업 동안 3년, 10년, 30년 만기 장기 채권 1,030억 달러를 판매할 것이라고 밝혔습니다. 이는 이전 총액인 960억 달러보다 높았고 채권 시장의 취약한 정서 속에서 경매 낙찰률과 입찰가를 면밀히 관찰하면서 대부분의 거래자가 예상했던 것보다 약간 높았습니다.
JPMorgan Chase & Co.의 전략가인 Nikolaos Panigirtzoglou는 TGA 재건 및 추가 채권 발행 이후에도 미국의 광범위한 유동성이 최소 4% 감소할 것으로 믿고 있습니다. 은행은 '광범위한 유동성'을 통화공급(M2)과 기관 머니마켓 펀드 자산의 합으로 정의합니다.
보조 제목
주요 재무 보고서
8월 9일 수요일, 월트 디즈니와 로블록스가 분기별 실적 보고서를 발표할 예정인데, 이는 엔터테인먼트 산업과 메타버스의 중요한 기업으로 시장의 많은 관심을 끌 것입니다. 디즈니의 가입자 증가와 로블록스의 가입자 수가 핵심 지표가 될 것이다.





