






Terra: Stablecoin Legion의 부상


연구기관: 민트벤처스
연구원: 쉬샤오펑
1분기
연구 보고서 하이라이트
——
1. 핵심 투자 논리
연구기관: 민트벤처스
연구원: 쉬샤오펑
첫 번째 레벨 제목
1분기
첫 번째 레벨 제목
1. 핵심 투자 논리
2. 주요 위험
● 규제 및 암호화된 인구 환경: 테라가 위치한 한국은 암호화폐 투자 인구가 매우 많고 상대적으로 실용적인 규제 환경을 갖추고 있어 테라의 탐사가 샌드박스를 벗어나 암호화된 상품의 민주화를 충분히 실천할 수 있습니다.
2분기
프로젝트의 기본 정보
——
1. 프로젝트 사업 범위
2. 주요 위험
프로젝트의 주요 위험에는 높은 수준의 중앙 집중화, 규제 정책의 불확실성, 제품 성장의 병목 현상, 프로젝트 정보의 불충분한 투명성, 극한 시장 상황에 직면한 부채 위기 가능성 등이 포함되며, 이는 투자자의 관심이 필요합니다.
첫 번째 레벨 제목
2분기
첫 번째 레벨 제목
프로젝트의 기본 정보
1. 프로젝트 사업 범위
Terra Protocol은 안정적인 가격과 광범위한 채택으로 안정적인 통화 시스템을 제공하는 데 전념하는 알고리즘 기반 스테이블 코인 프로토콜입니다.
"Terra"는 시스템 내 안정적인 통화를 의미합니다. Maker 및 Liquity와 같은 통화 프로토콜이 주로 미국 달러와 연결된 스테이블 코인 발행에 중점을 두는 것과 달리 Terra는 처음부터 보다 풍부한 통화 포트폴리오를 제공하는 것을 목표로 합니다. 요구 사항을 충족합니다. 다른 지역 및 시나리오에서 stablecoin의. Terra 프로토콜은 현재 미국 달러, 한국 원화, 몽골 투그릭, 태국 바트, 국제통화기금(IMF)의 특별 인출권(SDR)에 고정된 여러 스테이블 코인을 제공합니다.
풍부한 통화 유형 외에도 Terra와 Maker의 가장 큰 차이점은 발행 또는 대출 계약에 국한되지 않고 기본 통화 시스템을 중심으로 더 큰 금융 서비스 시스템을 구축하고 도입하려고 시도한다는 것입니다. 프로토콜은 본질적으로 DeFi 중심의 퍼블릭 체인 생태계를 향해 빠르게 진화하고 있습니다.
Terra 프로젝트의 창립 팀과 시장 본부가 모두 한국에 있다는 점은 언급할 가치가 있습니다. 한국은 암호화 자산에 대해 세계에서 가장 열광적인 국가입니다.
2. 프로젝트 연혁 및 로드맵
Terra 프로젝트는 2018년 1월에 설립되었습니다. 백서에서 프로젝트 비전에 대한 설명은 법정화폐와 암호화된 세계를 아우르는 분산형 안정적인 통화 시스템을 만들고 진정한 의미에서 암호화폐의 대량 채택을 촉진하는 것입니다.
프로젝트의 중요한 시간 노드는 다음과 같습니다.
● 2018년 1월: 프로젝트 승인
● 2018년 8월: Terra 프로젝트는 Binance, Huobi, Okex, Dunamu(한국 최대 거래소 중 하나인 Upbit의 모회사), Polychain Capital, FBG Capital, Hashed, 1kx, Kenetic Capital, Arrington XRP로부터 주요 투자를 받았습니다. 미화 3,200만 달러의 투자에 참여.
● 2020년 4월, Solona는 Terra stablecoin을 Solona 생태계에 도입했으며, 양 당사자 간의 리소스 협력이 지속적으로 강화되었습니다.
● 2020년 12월 Terra는 합성 자산 프로토콜인 미러 프로토콜을 출시했습니다.
3. 경영상황
● 2021년 1월 Terra의 팀인 Terraform Labs는 Galaxy Digital, Pantera Capital, Delphi Digital 및 Coinbase Ventures의 참여로 2,500만 달러의 자금 조달을 받았습니다. 이 자금은 Mirror, Anchor(아래에서 설명) 및 기타 프로젝트에 사용됩니다. 주요 인프라 투자.
● 2021년 3월 Terra가 시작한 DeFi 저축 계약인 Anchor는 미화 2천만 달러의 자금 조달을 완료했습니다 Arrington XRP Capital, Hashed, Galaxy Digital, Pantera Capital, AngelList 설립자 Naval RavikantDelphi Digital, Dragonfly Capital, Alameda Research 및 기타 기관 투자에 참여했습니다. 같은 달에 Anchor V1 버전이 출시되었습니다.
● 2021년 7월 Terra는 Accomplice Blockchain, Arrington XRP Capital, BlockTower Capital, Delphi Digital, Galaxy Digital, Hashed, Pantera Capital, ParaFi Capital, QuantStamp 등이 참여하는 1억 5천만 생태 펀드를 출시했습니다. 기금의 목적은 Terra 생태계의 애플리케이션을 지원하고 Terra DeFi 생태계의 접근성을 개선하며 더 많은 주류 시나리오에서 채택되는 것입니다.
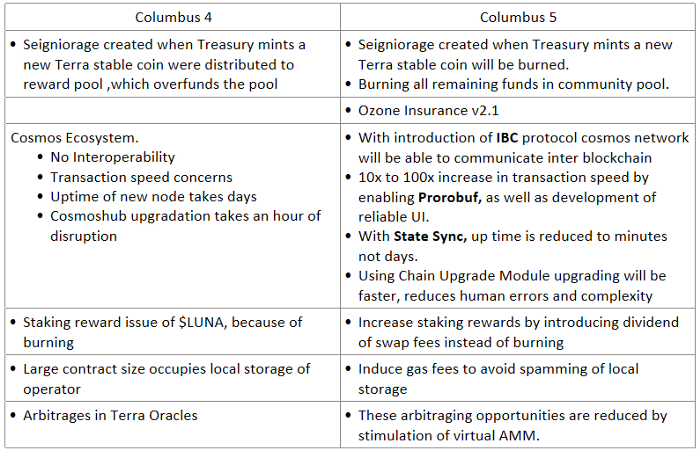
현재 팀은 Terra 메인 네트워크의 최신 버전 Columbus-5 개발에 주력하고 있으며 Columbus-5는 자금 할당 및 파괴 메커니즘 업데이트를 포함하여 매우 중요한 메인 네트워크 업그레이드입니다.
이미지 설명
3. 경영상황
거래량
[Project Business Scope]에서 언급한 바와 같이 Terra는 스테이블 코인 프로토콜을 기반으로 구축된 퍼블릭 체인 플랫폼으로 볼 수 있으며, 사업 성과를 관찰할 때 두 가지 관점에 집중해야 합니다. 퍼블릭 체인의 활동과 체인의 생태계.
A. 테라의 스테이블코인 사업
Terra는 이미 다양한 스테이블 코인의 발행 및 교환 서비스를 제공하고 있지만, 여전히 Terra의 주요 사업이 Terra의 미국 달러 스테이블 코인 UST에 집중되어 있는 점을 고려하여 다음 비즈니스 데이터는 UST를 기반으로 합니다.
시장 가치
Terra에 있는 다른 두 개의 스테이블코인은 세계통화기금(World Monetary Fund)의 SDR(Special Drawing Rights) 스테이블코인 SDT와 한국 원화 고정 스테이블코인 KRT로 이중 SDT의 기존 코인은 7억 1200만 달러(미화 10억 1000만 달러 상당)에 달한다. KRT의 발행량은 438억 원(미화 3,800만 달러 상당)이다.
거래량
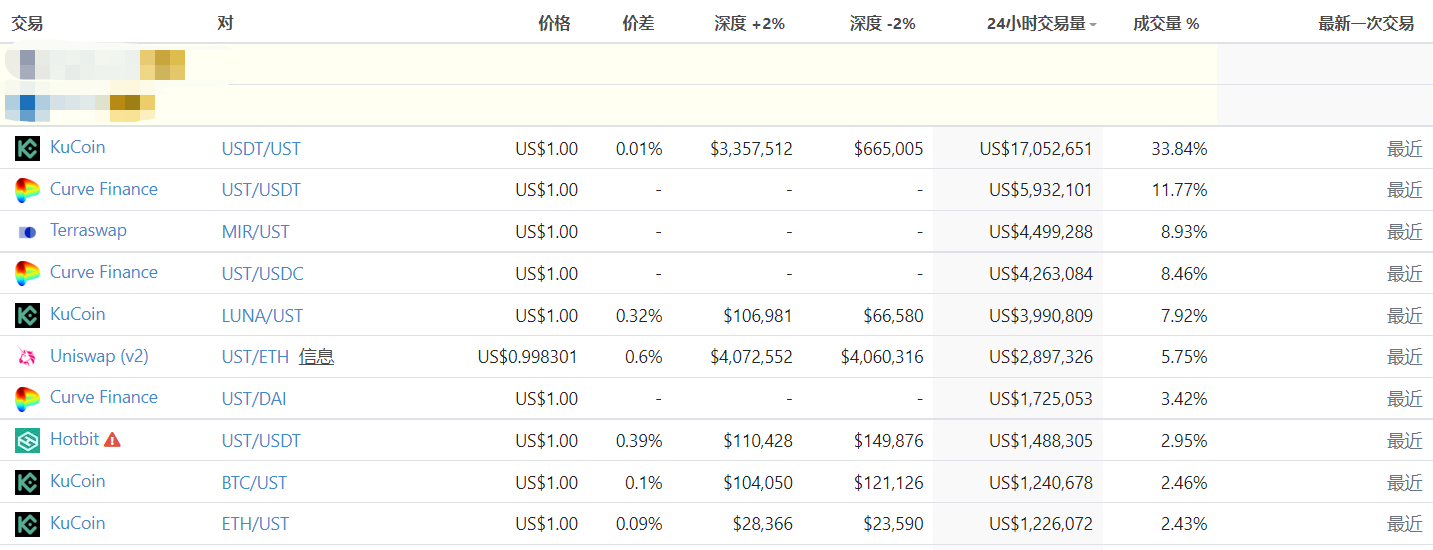
유통 측면에서 UST 거래량이 가장 많은 플랫폼은 상대적으로 해외 사용자가 활발한 쿠코인으로, 8월 2일 데이터 기준으로 쿠코인의 24시간 UST 거래량이 전체 네트워크의 33.8%에 달했다. 다음은 스테이블 코인/캡슐화된 자산 교환 플랫폼인 Curve와 Terra 생태계의 공식 플랫폼인 Terraswap입니다. 거래 유형별로 보면 UST의 가장 큰 거래 대상은 안정적인 통화 스왑이다. MIR은 3위로 UST와 Terra의 거버넌스 토큰인 Luna 간의 거래량도 상대적으로 많은 편이며 주로 Kucoin에서 발생한다.
전반적으로 UST 거래의 현재 주요 시나리오는 스테이블 코인 스왑이며, 그 중 Kucoin은 Terra 사용자에게 가장 인기 있는 CEX 플랫폼입니다.
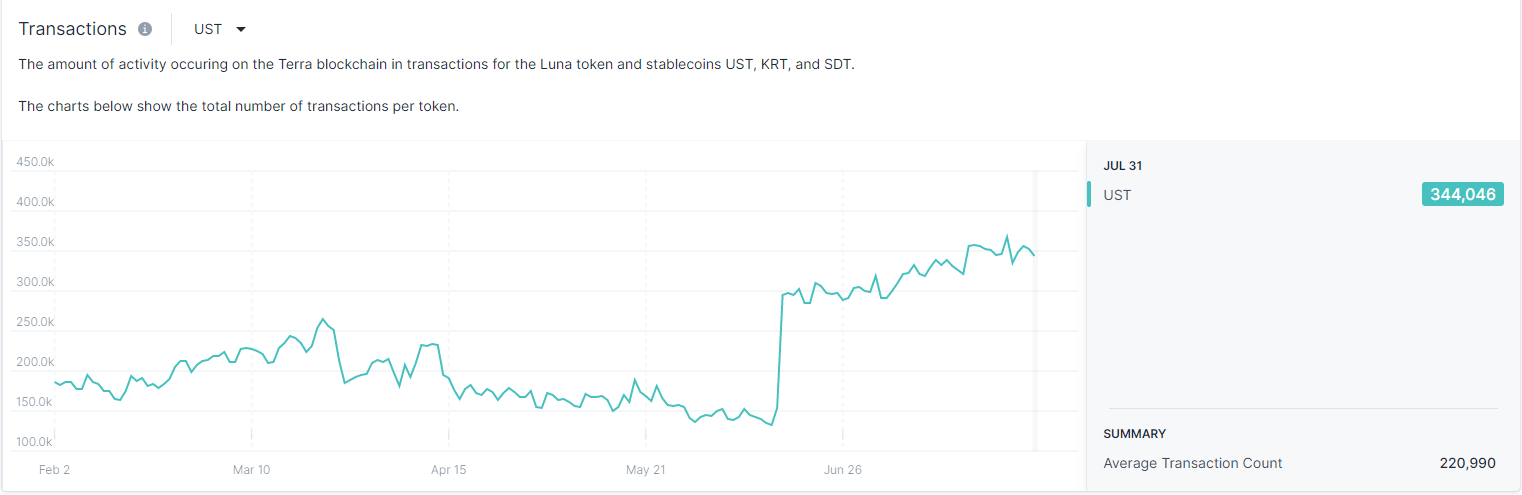
지난 180일 동안 UST 체인의 일일 평균 거래 건수는 약 22만건이었으며 최근 6월 중순 최저점에서 두 배로 증가했습니다.메인넷 데이터).
이미지 설명
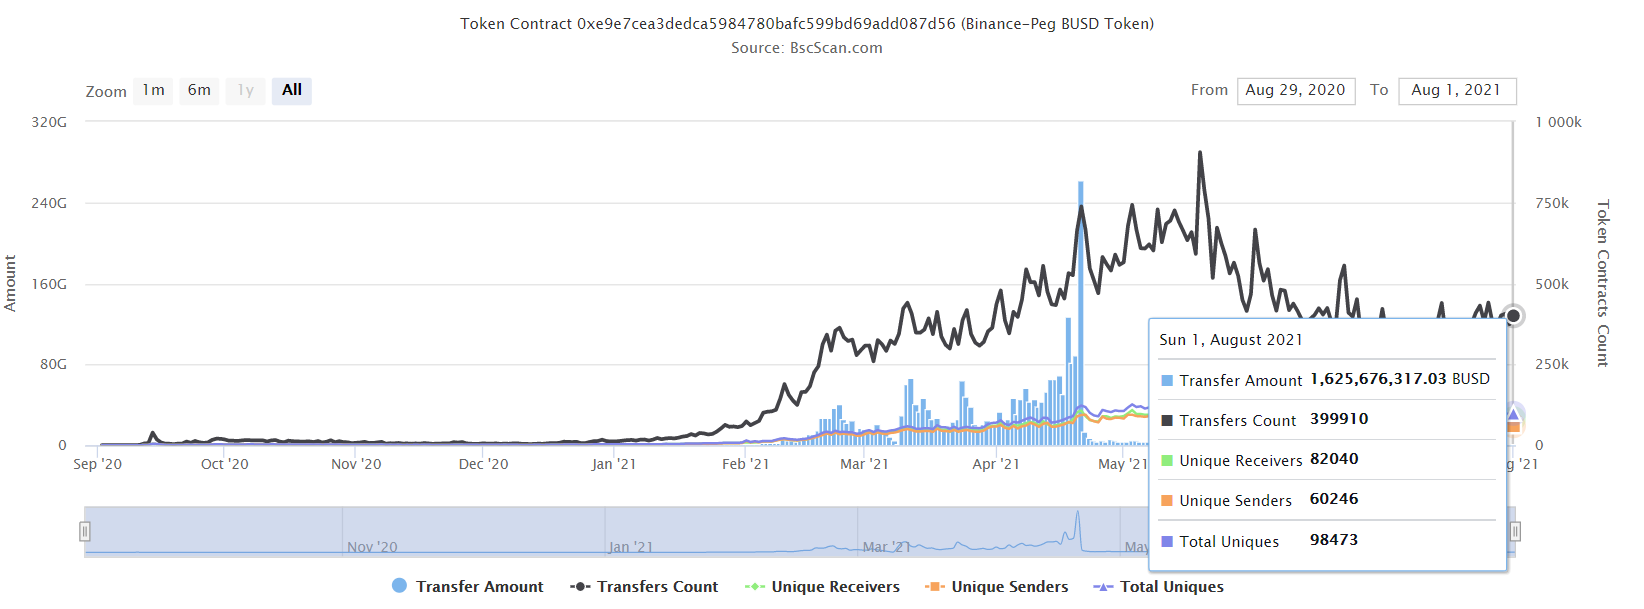
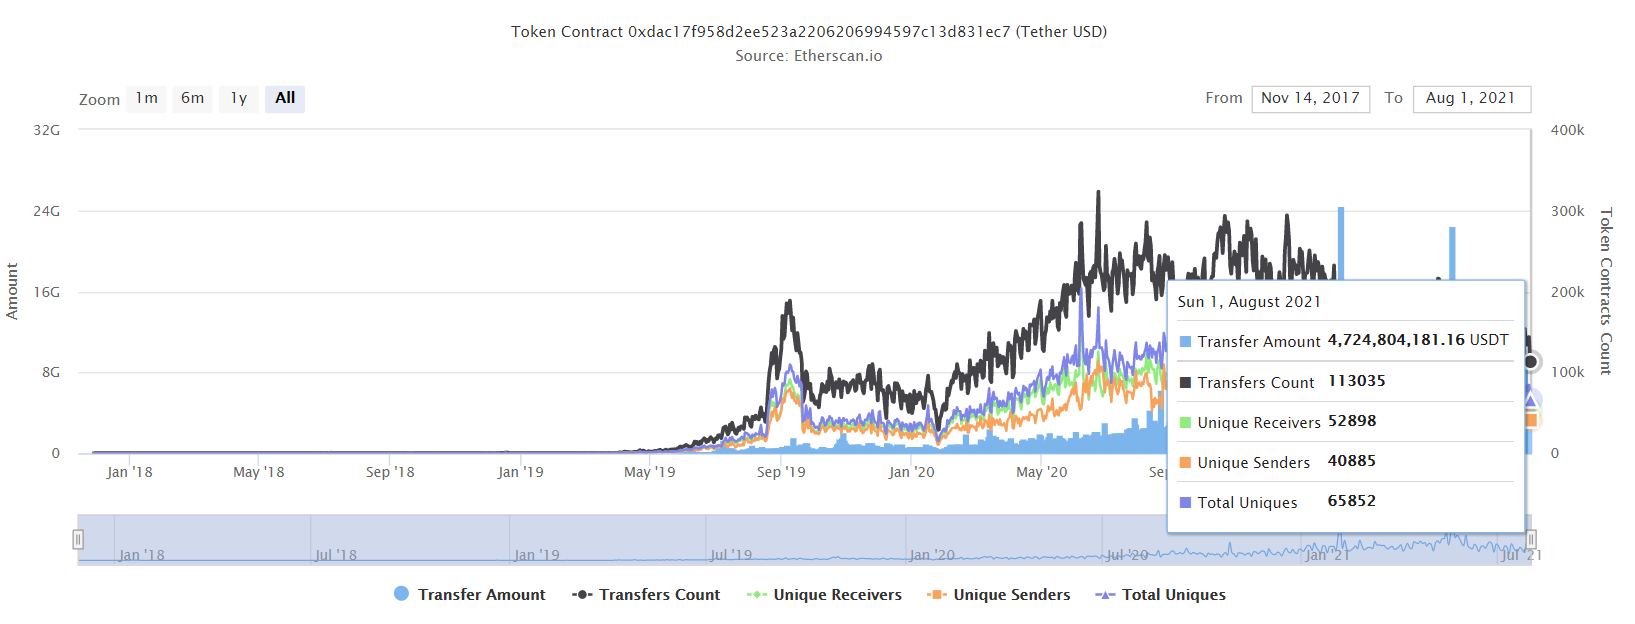
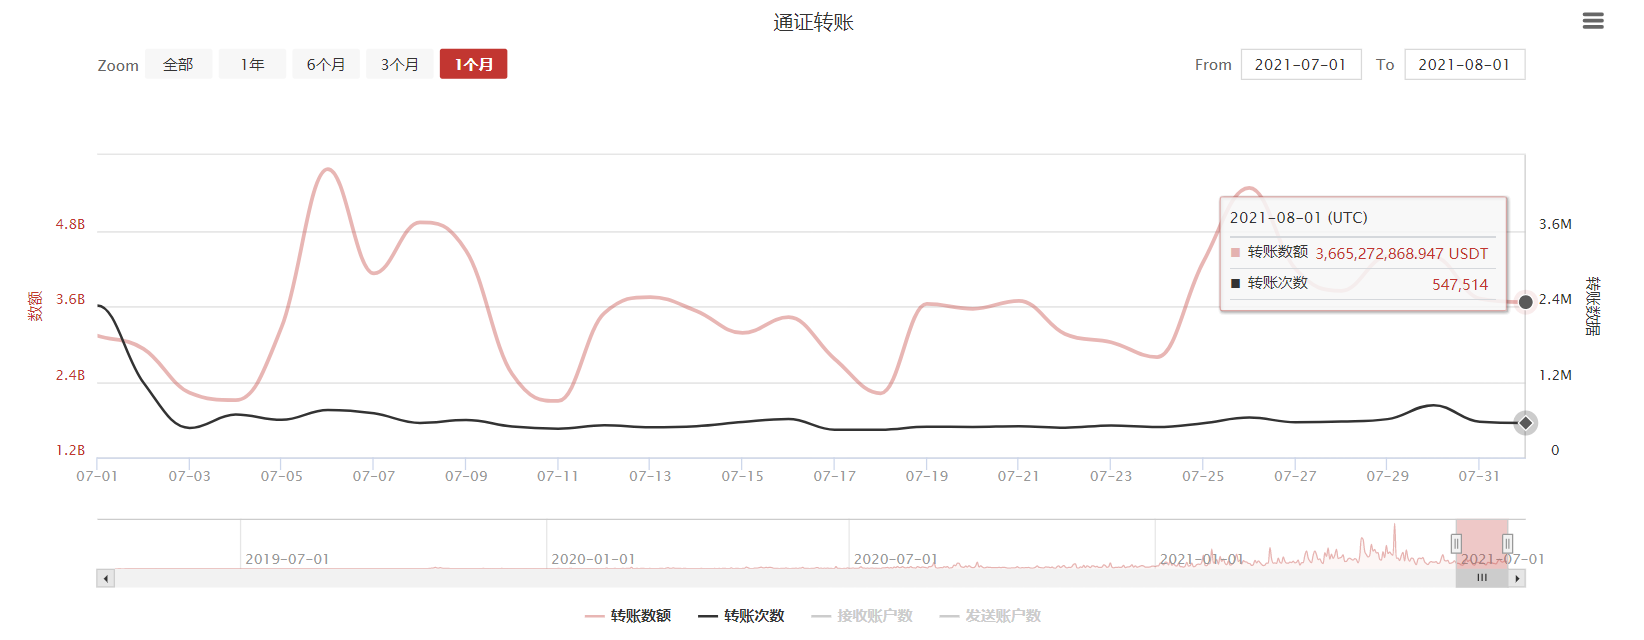
UST의 데이터는 BSC에서 BUSD의 이체 활동에 거의 근접한 꽤 좋은 데이터라고 할 수 있습니다.최근 BSC에서 BUSD의 이체 횟수는 하루에 약 40만 건입니다.
이미지 설명
데이터 소스: https://bscscan.com/
이미지 설명
데이터 소스: https://etherscan.io/
이미지 설명
데이터 소스: https://tronscan.org/
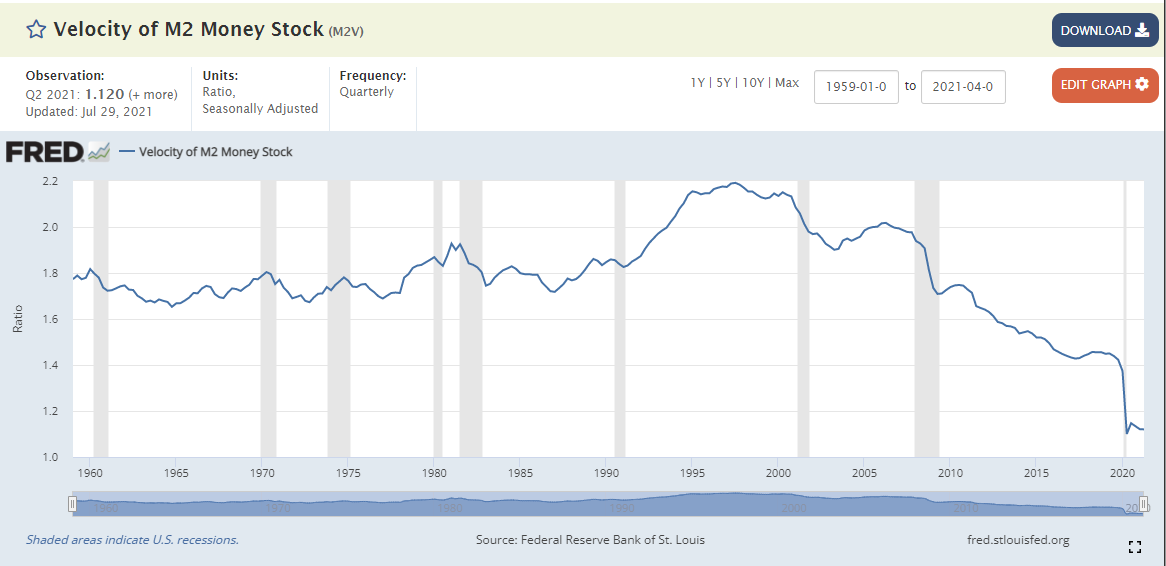
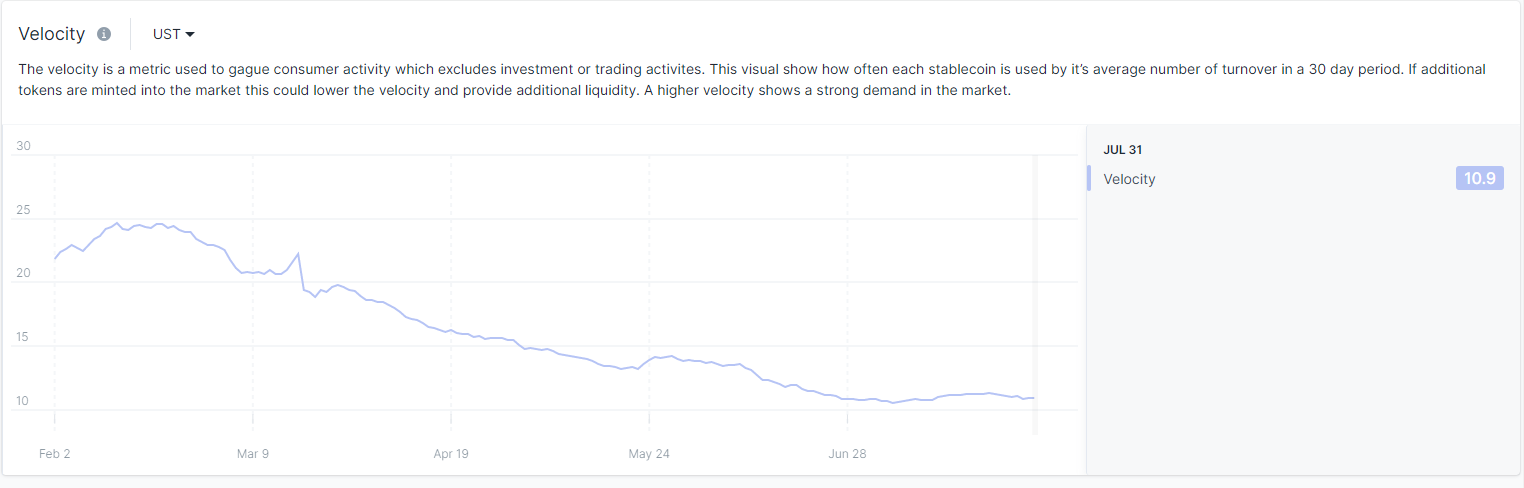
Velocity는 M2 Money Stock의 Velocity에서 파생된 매크로 데이터로 실물경제에서 각 화폐 단위가 손에 들어가는 빈도를 의미합니다. 구체적으로는 일정 단위 시간 동안 투자가 아닌 소비 활동을 통해 1달러당 주인이 바뀌는 횟수를 말한다. 수치가 높을수록 경제활동이 활발함을 의미합니다.
이미지 설명
연방 준비 은행에서 발표한 M2 Money Stock 데이터의 속도, https://fred.stlouisfed.org/series/M2V
이미지 설명
데이터 소스: https://terra.flipsidecrypto.com/
이미지 설명
요약하다
데이터 소스: https://terra.flipsidecrypto.com/
UST와 KRT는 현재 Terra 프로토콜에서 발행하는 3대 스테이블 코인입니다.환율의 변화와 비교를 통해 이 두 가지 유형의 스테이블 코인의 적용 시나리오에서 상당한 차이를 볼 수 있습니다.
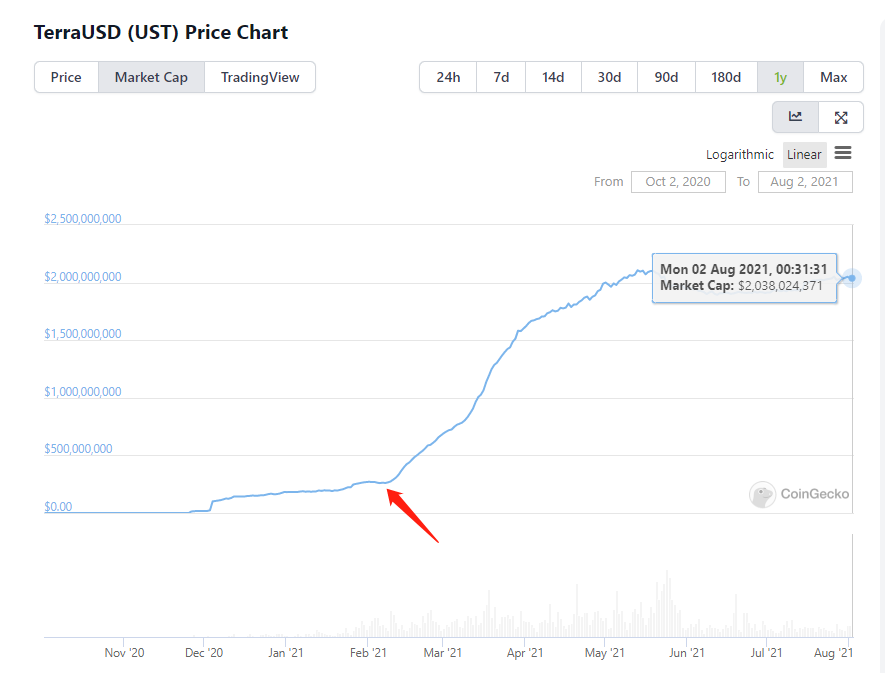
● UST 스테이블 통화의 주요 응용 시나리오는 DeFi에 있으며, 특히 거래 및 대출에 주로 사용됩니다. 지난 2월 암호화폐 시장이 급증하면서 통화유량은 최고조에 달했다. 그러다가 UST 채굴량이 급증하면서 화폐유동률이 떨어지기 시작했다. 지난 3월 앵커예금 협약 개시와 맞물려 다수의 UST가 저축 협약에 진입했고, 저축에 사용되는 통화의 비중이 높아져 통화 흐름이 더욱 줄어들었다.
이미지 설명
2021년 2월 말부터 UST 코인 발행량이 폭증하여 UST의 통화유량이 하락하였습니다.
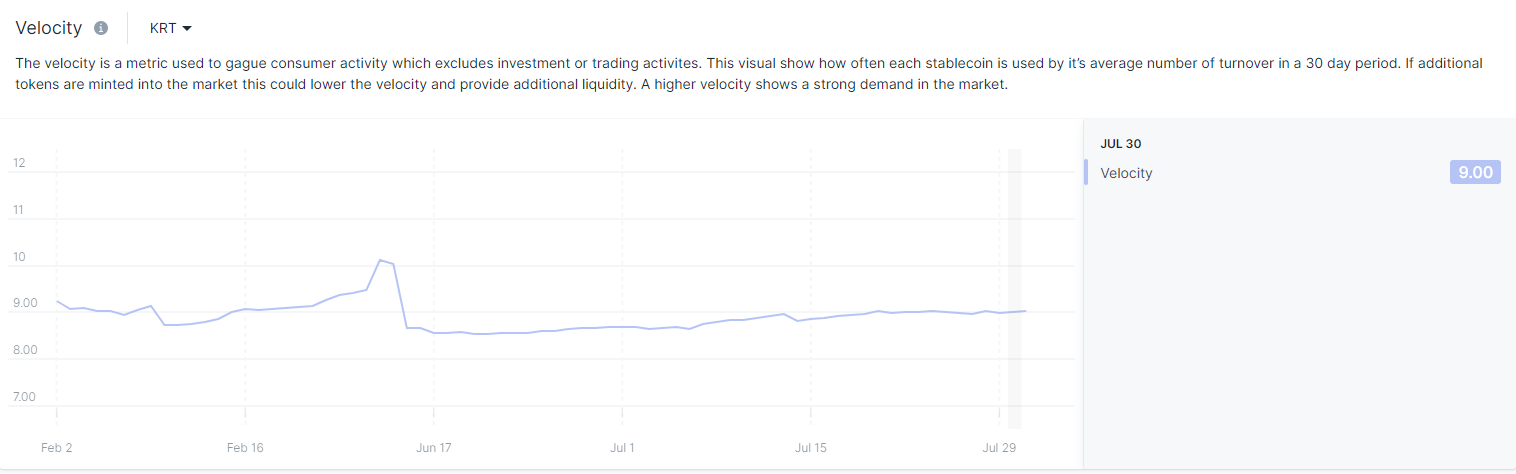
● KRT는 원화와 연동된 지역화폐로서 현재 DeFi에서 시나리오가 거의 없으며, 예를 들어 Terra 생태계의 Anchor와 Mirror는 KRT를 지원하지 않는다. 따라서 KRT의 주요 사용 시나리오는 Terra의 모바일 결제 애플리케이션 Chai를 통한 전자 상거래 또는 오프라인 소비와 같이 암호화 주기에 영향을 받지 않는 지역 생활 결제이며 이는 KRW의 통화 흐름 속도가 비교적 안정적인 수준
요약하다
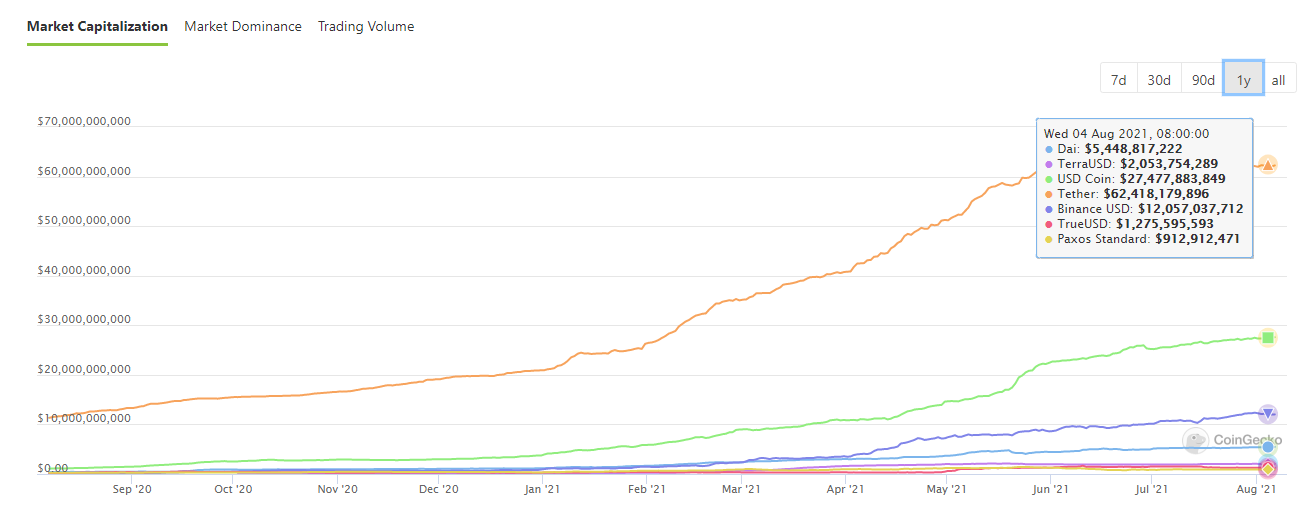
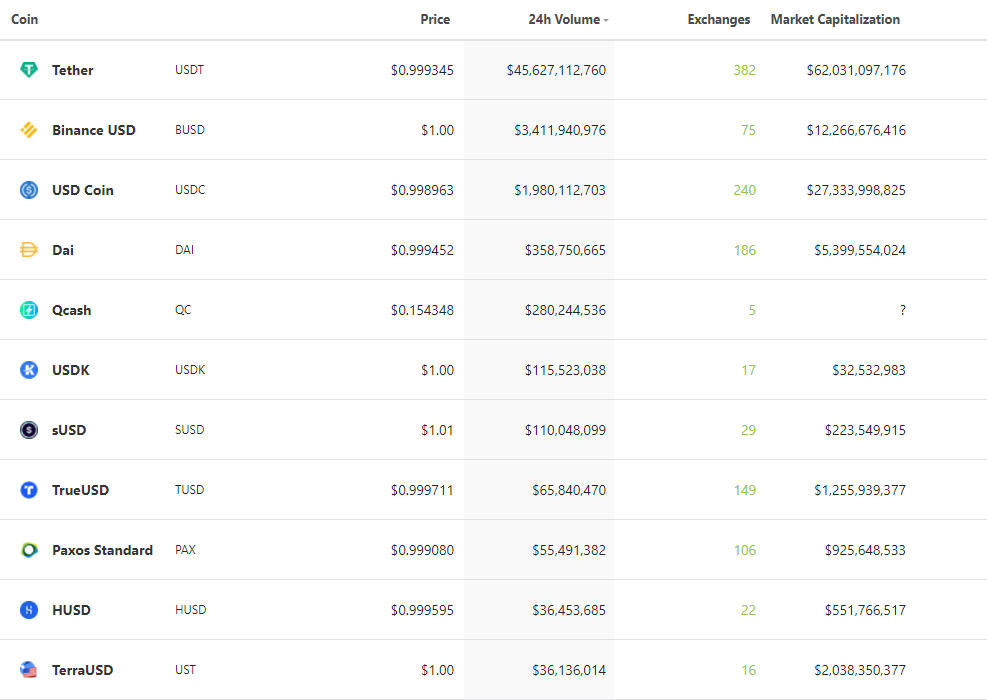
지난해 테라의 스테이블코인 공식 프로모션 이후 시가총액/총유통액 기준으로 5위권으로 급상승했으며, 송금액 기준으로도 UST의 일평균 송금 데이터도 매우 높다. 그러나 토큰의 거래량 측면에서 중앙화 스테이블코인 USDT, USDC 및 BUSD 또는 탈중앙화 스테이블코인 Dai인지 여부에 관계없이 UST 사이에는 여전히 큰 격차가 있습니다.
그러나 일반적으로 말해서 비교적 새로운 스테이블 코인 프로토콜인 Terra는 불과 3년 만에 이러한 성과를 달성할 수 있으며 이는 이미 매우 놀라운 일입니다. Terra의 스테이블코인이 단기간에 콜드스타트를 달성하고 경쟁이 치열한 스테이블코인의 최전선에 끼어들 수 있는 것은 주로 UST의 콜드스타트에 대한 충분한 수요와 빠른 개발 소스를 제공하는 생태학적 지원 때문입니다.
다음으로 Terra의 퍼블릭 체인 생태계 분석에 중점을 둘 것입니다.
B.Terra의 퍼블릭 체인 생태계
비즈니스 데이터
Terra는 POS 합의 메커니즘을 채택하고 핵심은 Tendermint 합의에 의해 지원됩니다.평균 6초에 블록을 생성합니다.핵심 토큰 Luna는 상위 130개의 검증 노드를 가장 활발한 블록 생성 노드로 서약합니다.
Tendermint와 POS 간의 합의를 채택함으로써 후속 Terra 스테이블코인 제품이 COMOS 및 기타 POS 생태계에 보다 쉽게 진입하여 제품의 침투 범위를 확장할 수 있기 때문입니다.
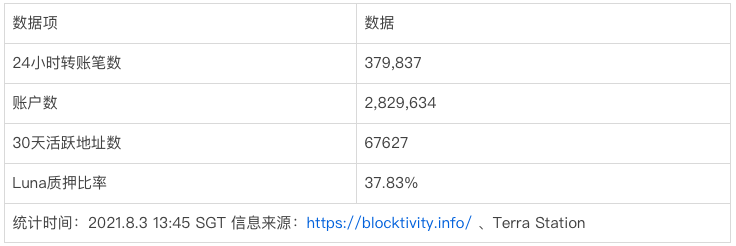
공개 정보에 따르면 Terra 네트워크의 주요 데이터는 다음과 같습니다.
생태 전략
퍼블릭 체인 생태계 구축 측면에서 Terra는 대부분의 퍼블릭 체인과 완전히 다른 경쟁 전략을 채택했습니다.
차이점 A: 퍼블릭 체인의 내부 엔진이 다릅니다.
이더리움, BSC, 솔로나 등 그 포지셔닝은 개방적이고 분산된 플랫폼이며, 스테이블 코인 프로토콜이 중요하지만 퍼블릭 체인 생태계 또는 DeFi 생태계의 일부일 뿐입니다. 이는 이더리움과 같은 퍼블릭 체인 생태계의 애플리케이션 개발이 개방적이고 무작위적이며 자유롭게 탐색할 수 있음을 결정합니다 DeFi 외에도 게임, 소셜 네트워킹, DAO, 개인 정보 보호 솔루션 등의 유형이 있습니다. 완전히 자유 시장 하에서의 게임의 결과입니다.
Terra가 퍼블릭 체인 생태계로 정의되기 전에 먼저 안정적인 통화 프로토콜입니다.퍼블릭 체인 생태학의 적용은 매우 명확한 공통 임무를 가지고 있다고 말할 수 있습니다: Terra 스테이블 통화의 사용 수요를 개선하고 사용을 확대하는 것입니다. 시나리오 , Terra가 가능한 한 광범위한 글로벌 채택을 얻을 수 있습니다.
기존의 퍼블릭 체인 경쟁은 개발자 + 사용자의 양면 시장에 초점을 맞추는 반면 Terra의 경쟁 전략은 안정적인 통화 확장에 중점을 둡니다.Terra가 광범위한 사용자 그룹에 채택되면 통화의 자연스러운 네트워크 효과로 인해 거대하고 안정적인 통화 네트워크는 통화 프로토콜을 넘어 퍼블릭 체인 생태계를 주도할 수 있습니다.
바로 이러한 경쟁 전략을 전제로 Terra의 초기 애플리케이션 생태계가 "all DeFi"라는 특별한 모습을 선보인 것입니다. DeFi는 스테이블 코인에 대한 수요를 빠르게 증가시키는 최고의 제품 유형이기 때문입니다.
차이점 B: 다른 대상 사용자
대부분의 퍼블릭 체인의 대상 사용자는 암호화된 세계의 원주민이거나 암호화된 자산의 투자자입니다.이 사용자는 모험심이 강하고 탈중앙화의 이상을 옹호합니다(비록 이 영적 속성은 사용자 그룹이 확장됨에 따라 점차 사라졌습니다.) 재무 및 인지 수준 또한 높지만 그 수는 더 적습니다(빠르게 증가하고 있음).
반면 테라는 암호화된 세계 외부의 일반 사용자를 시스템에 도입하거나 블록체인 서비스를 사람들의 일상에 접목시켜 전통적인 금융의 또 다른 대안이 되길 바라며 암호화된 세계 외부의 사용자 그룹을 확장하는 데 더 집중하고 있다. 솔루션 세트. 갤럭시 디지털의 설립자인 마이크 노보그라츠는 2021년 1월 블룸버그와의 인터뷰에서 "테라가 하는 일은 암호화된 세계의 샌드박스를 깨는 훌륭한 실험을 하고 있기 때문에 훌륭하다"고 말했다. Galaxy Digital 및 Coinbase와 같은 회사는 Terraform Labs를 위해 2,500만 달러의 새로운 자금 조달을 주도했습니다.
a.저축 및 소득 기반 응용 프로그램: 사용자 및 자금 소개
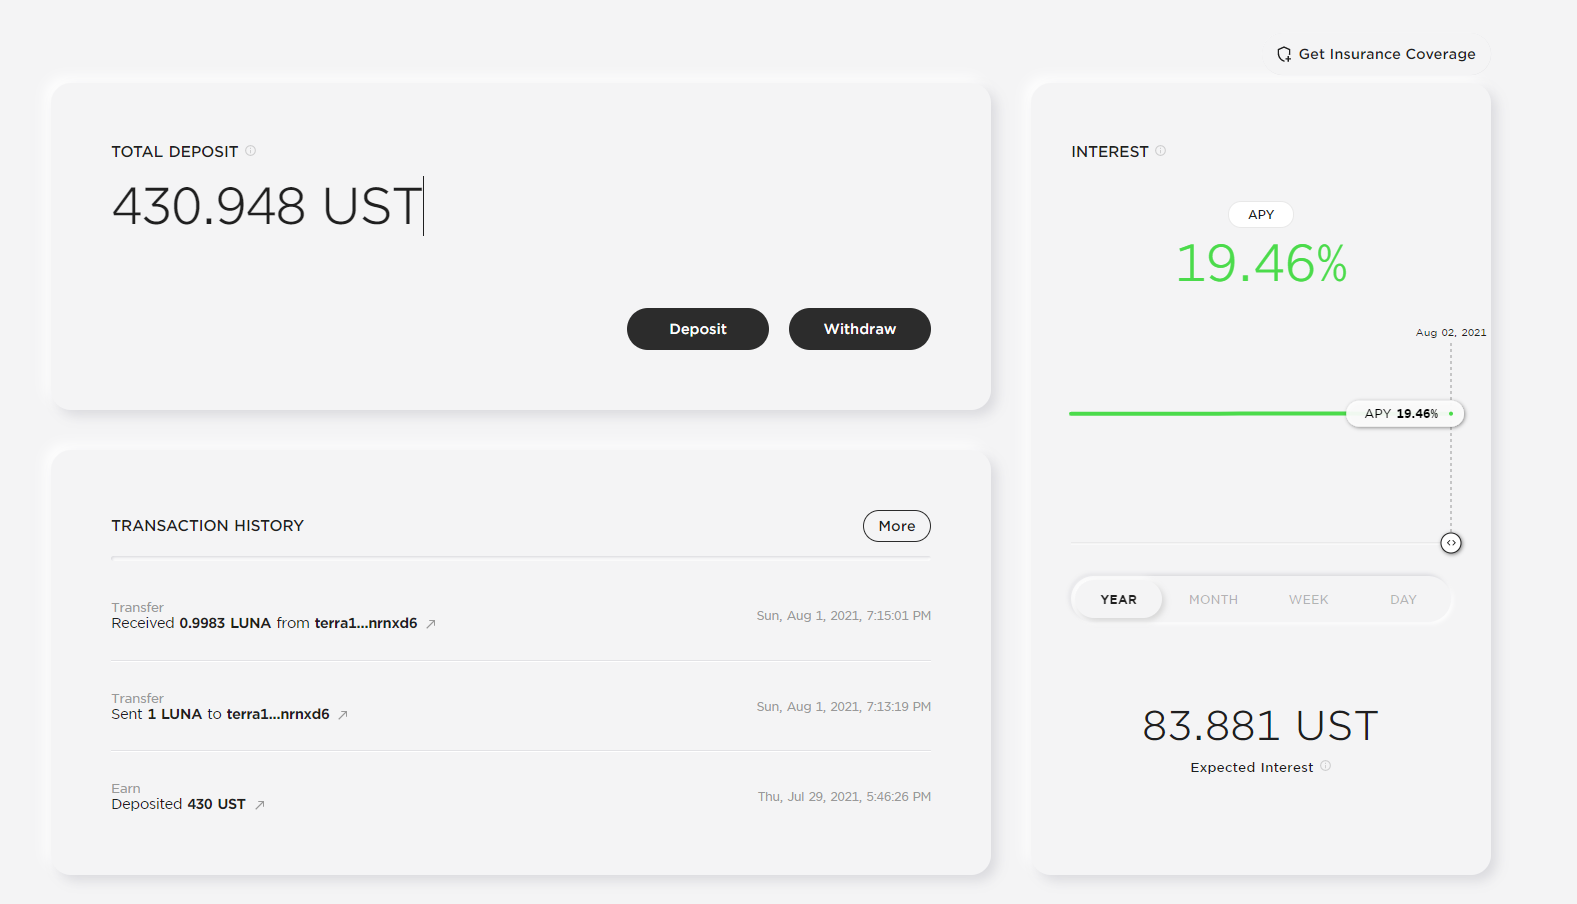
이러한 애플리케이션의 주요 목적은 전통적인 금융 세계보다 더 높은 저축 수익률을 제공함으로써 재정적 필요가 있는 사용자를 암호화폐 생태계로 끌어들이는 것입니다.
이미지 설명
두 가지 주요 이유가 있습니다.
앵커 상품 입금 인터페이스, https://app.anchorprotocol.com/earn
Anchor의 사용자 절약에 대한 수익률은 상대적으로 고정되어 있으며 목표 비율은 현재 19.46%인 커뮤니티 거버넌스에 의해 조정될 수 있습니다. 대부분의 DeFi 제품의 변동 예금 금리와 비교할 때 Anchor의 고정 금리는 전통적인 금융 사용자의 재무 관리 습관에 더 부합합니다.이 높고 안정적인 "재무 관리 제품"은 새로운 자금을 유치하는 조잡하고 효과적인 수단입니다. 몇 년 전 중국 이모들이 연이율 10%대로 P2P 금융관리를 쫓던 열풍을 아직도 기억하시나요?
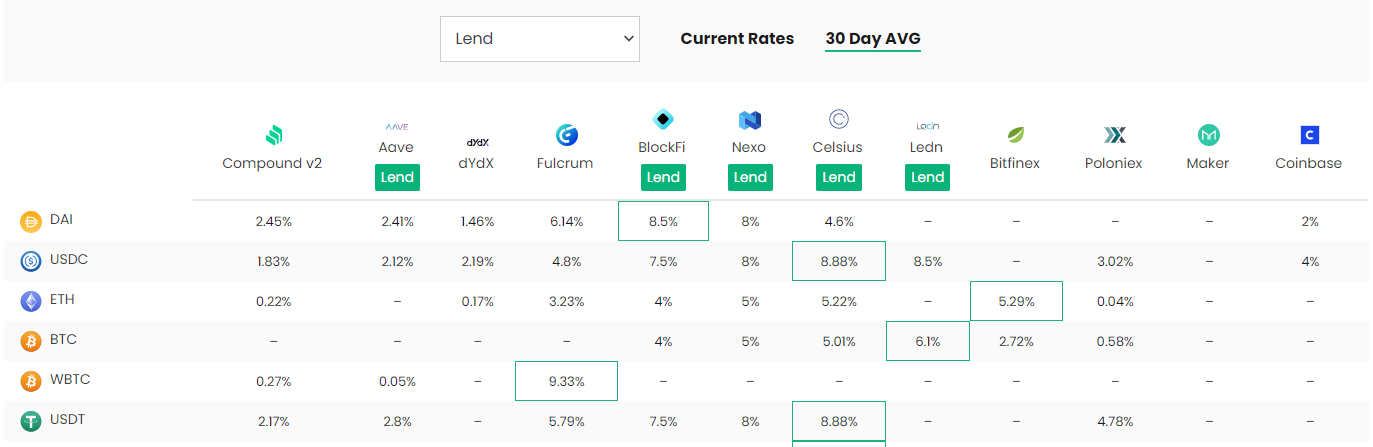
암호화폐 강세장에서는 다양한 프로젝트의 가치평가 거품으로 인해 프로젝트 토큰 가격도 상승했고 투기 및 차익거래에 대한 적극적인 수요와 맞물려 스테이블코인 차입 수요가 크게 증가해 온갖 장기적으로 지속 가능한 채굴 수입의 두 자리 또는 세 자리 숫자로 유지하십시오. 하지만 암호화폐 시장이 약세장에 접어들면 보상형 토큰의 가치가 떨어지고 투자 및 차익거래 수요가 줄어들며 자연스럽게 저축 소득도 급격히 떨어진다.
이미지 설명
주요 플랫폼의 30일 평균 저축률은 한 자릿수로 떨어졌습니다. 데이터 출처: https://defirate.com/
그렇다면 Anchor는 예금 금리가 약 20%를 오랫동안 유지하도록 어떻게 보장할까요?
두 가지 주요 이유가 있습니다.
1. Anchor는 모기지 토큰의 추가 스테이킹을 얻을 수 있도록 Terra의 핵심 토큰인 Luna와 최근 지원한 stETH(스테이킹 서비스 제공업체 Lido와 협력)와 같은 기본 스테이킹 수입이 있는 자산만 대출 담보로 허용합니다. .
2. Anchor 런칭 후 4년 대출 채굴 메커니즘이 시작되어 시스템의 실제 수익률(차입 금리 + 모기지 토큰의 스테이킹 수입)이 목표 저축률보다 낮을 때 시스템은 대출 마이닝의 강도 차입 행위를 자극(토큰 보조금을 통해 본질적으로 차입 금리를 낮춤)한 다음 예금 자금의 활용률을 높이고 마지막으로 목표 저축 범위(예: 현재 19.46%)로 대출 금리를 증가시켜 예금자의 소득 요구를 충족합니다.
이것을 보면 의문이 생길 것입니다. 저축 자금의 규모 확대, 모기지 자산의 스테이킹 수입의 점진적인 감소(POS 네트워크의 인플레이션 감소) 및 ANC 토큰 보상의 고갈로 Anchor는 어떻게 할 수 있습니까? 현재 20%의 저축 수익률을 유지합니까?
저자는 20%가 장기적으로 유지될 수 있는 수익률이 아니라 테라 생태계의 '얼리버드 보조금 비율'을 통해 전통 세계의 유저들을 빠르게 시장에 끌어들이는 데 목적이 있다고 본다. 초기 P2P 상품처럼 고수익 고객을 확보하기 위해서는 다양한 금리쿠폰을 통해 재무관리 수익률을 높이는 것도 마찬가지고 Anchor의 '금리쿠폰'은 토큰 ANC다.
결국 Anchor의 예치금 수익률도 업계 기준선으로 떨어질 것이며 그때쯤이면 콜드 스타트 단계에서 고객 확보라는 임무를 완수했을 것입니다.
Anchor 외에도 Terra는 20% 저축 이자율을 목표로 하는 저축 애플리케이션인 Tiiik(호주 사용자에게 먼저 공개), 고정 금리 상품을 대상으로 하는 Saturn 등 다양한 국가를 위한 Anchor와 유사한 제품을 준비하고 있습니다. 소비자 등급 애플리케이션 Money(GBP 및 EUR 예금 지원), 더 많은 지역 사용자를 확장하려는 Terra의 야심도 드러냅니다.
B. 플랫폼 및 결제 도구에 대한 투자: 사용자 및 자금 유지
고수익 저축 상품을 통해 사용자와 자금을 유치한 후 Terra Ecology는 사용자 자금을 최대한 유지하기 위해 소비자 지불과 투자라는 두 가지 유형의 응용 프로그램을 구축하기 위해 노력하고 있습니다.
이것은 또한 전통적인 세계에서 자금이 가장 자주 사용되는 두 가지 시나리오입니다. 사용자가 자금을 Terra의 저축 플랫폼으로 이체한 후 기본 재무 관리를 충족할 수 있을 뿐만 아니라 투자 및 대부분의 일상 소비 요구를 충족할 수 있다는 것을 알게 되면 이탈 가능성이 크게 줄어들고 Terra가 완성됩니다. Terra 암호화 생태계를 도입하는 기존 사용자의 궁극적인 목표입니다.
소비자 결제 애플리케이션
일일 결제는 가장 빈번한 통화 시나리오이며 Terra의 초기 적용은 결제입니다.
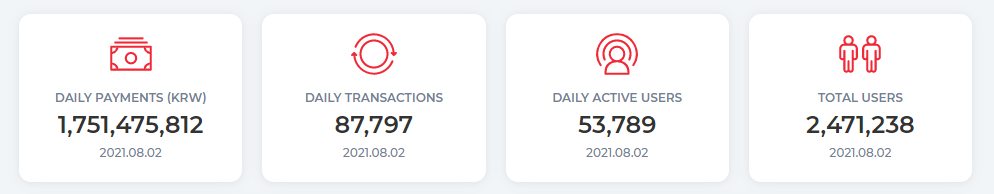
차이는 2019년 6월 출시돼 같은 해 10월 50만명의 이용자를 확보했으며 현재 공식 공개 계정은 247만개다.
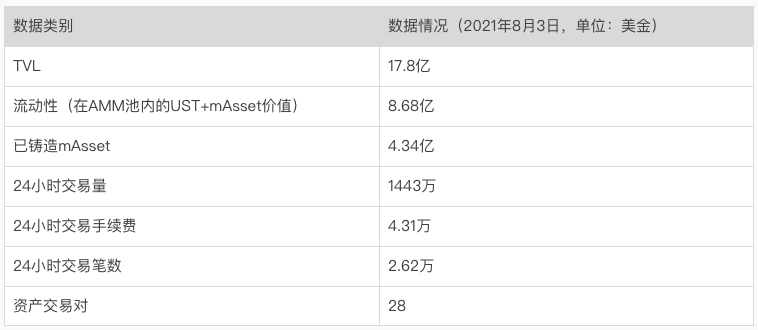
차이스캔 데이터에 따르면 차이의 최근 일간 실사용자는 약 8만5000~9만명, 주간 실사용자는 약 21만명, 1일 소비액은 17억5000만원이다. 규정 준수 측면에서 Chai는 한국 정부가 규제하는 법정 화폐 결제 게이트웨이를 보유하고 있으며 약 15개의 대형 은행과 연결할 수 있습니다.
이용자 입장에서는 소비자가 차이 앱이나 차이 직불카드를 통해 협력 가맹점에서 소비할 때 할인이나 캐쉬백을 받을 수 있다.
테라의 두 창업자는 인터넷 비즈니스 분야 출신이기 때문에 상당한 비즈니스 자원을 축적해 왔으며, 그들이 결성한 결제 얼라이언스인 테라 얼라이언스는 한국과 아시아의 많은 주요 전자 상거래 회사를 포함하고 있습니다. 국내 티켓 예매 사이트 티켓, 국내 상장 음악 미디어 기업 벅스, 한국 소셜 대기업 카카오가 소유한 블록체인 기업 그라운드엑스, 국내 주류 B2B 패션 도매 플랫폼 신상마켓, 호텔 예약 앱 1위 야놀자 국내 2위 전자상거래 사이트 티몬(TMON), JD.com이 이끄는 태국 전자상거래 플랫폼 포멜로(Pomelo), 싱가포르 최대 전자상거래 플랫폼 중 하나인 캐러셀(Carousell) 등이다.
https://terra.mirror.finance/trade
Chai 외에도 Terra 생태계의 다른 결제 애플리케이션에는 Kash, MemePay, PayWithTerra, BuzLink 등이 있습니다.
금융 투자 신청
투자 플랫폼은 사용자 자금에 대한 또 다른 중요한 시나리오이며 특히 고액 사용자의 자금을 유지하는 데 중요합니다. 사용자의 필요한 요구를 충족시키기 위해 보다 "방어적인" 구성인 결제 애플리케이션과 비교할 때 Terra가 제공하는 분산형 투자 플랫폼은 더 매력적인 킬러 기능이며 그 장점은 DeFi의 자유와 결합성에서 비롯됩니다. 풍부한 금융 자산 클래스 그것에서 파생됩니다.
그 중 가장 대표적인 것이 Terra의 탈중앙화 거래 플랫폼인 Mirror입니다.
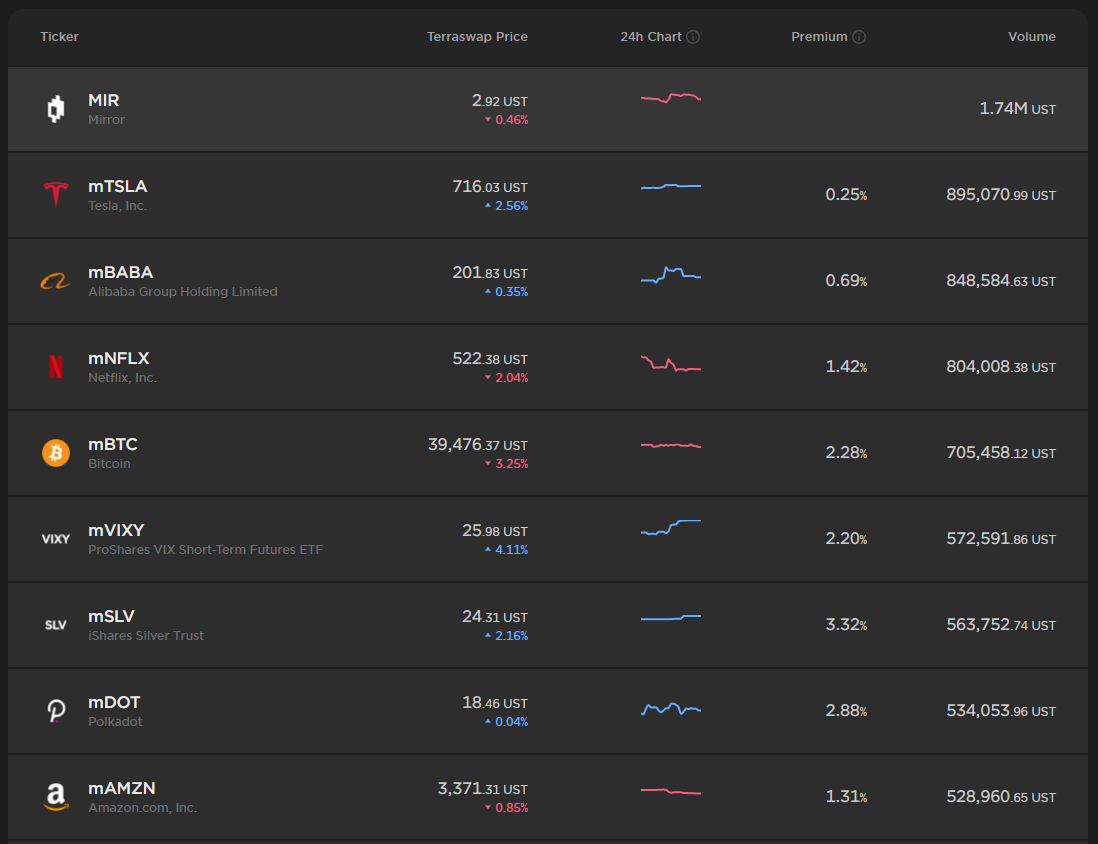
미러 프로토콜은 탈중앙화 합성자산 프로토콜로 테라에 의해 인큐베이션되어 테라 스테이블 코인을 주요 담보로 다양한 합성자산을 담보금리 150%로 자유롭게 발행 및 거래할 수 있습니다. 이미지 자산(mAssets). mAssets의 목표는 주식에서 암호화폐에 이르는 모든 자산의 가격을 시뮬레이션하고 추적하여 투자자에게 선택할 수 있는 풍부한 자산 등급을 제공하는 것입니다.
이미지 설명
이론적으로 말하면, 합성 자산의 가격은 블록체인에서 직접 합성되는 기본 개체(Tesla 주식)의 매개 변수 변화에 기반한 "수학적 함수"입니다.
이를 통해 Mirror는 이론적으로 Terra 생태계에서 투자자의 모든 투자 요구를 충족할 수 있습니다.
또한 현재 미러는 유동성 채굴을 가능하게 했으며, 이 메커니즘은 원래 제로섬 게임이었던 시장에 추가 수입을 가져왔으며 모델의 지속 가능성은 여전히 관찰되어야 합니다.
요약하다
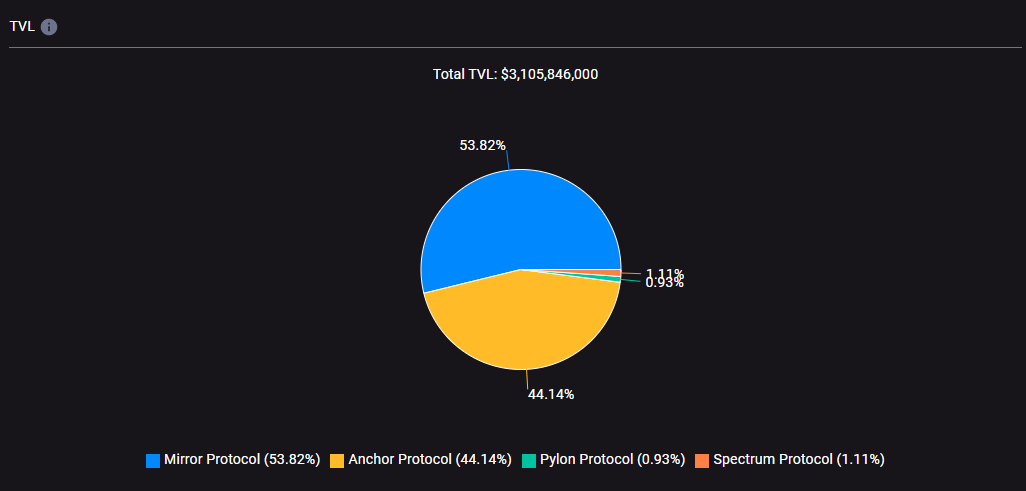
현재 Terra의 상위 5개 Application 중 Mirror와 Anchor의 TVL이 거의 98%의 비율을 차지하고 있으며, Anchor가 고금리 고정수익 예치금을 통해 Terra의 스테이블 코인을 요구하는 것과 달리 Mirror는 mAsset 자산의 유동성 채굴을 통해 Terra를 제공합니다. . 스테이블 코인에 대한 막대한 수요를 창출했습니다.
이미지 설명
Terra는 Mirror 외에도 사용자에게 보다 풍부한 투자 옵션을 제공하기 위해 다른 투자 상품도 인큐베이팅하고 있습니다. Terra 생태계를 기반으로 Nebulas., 파생상품 거래 플랫폼인 Vega 등이 있습니다.
4. 팀 상황
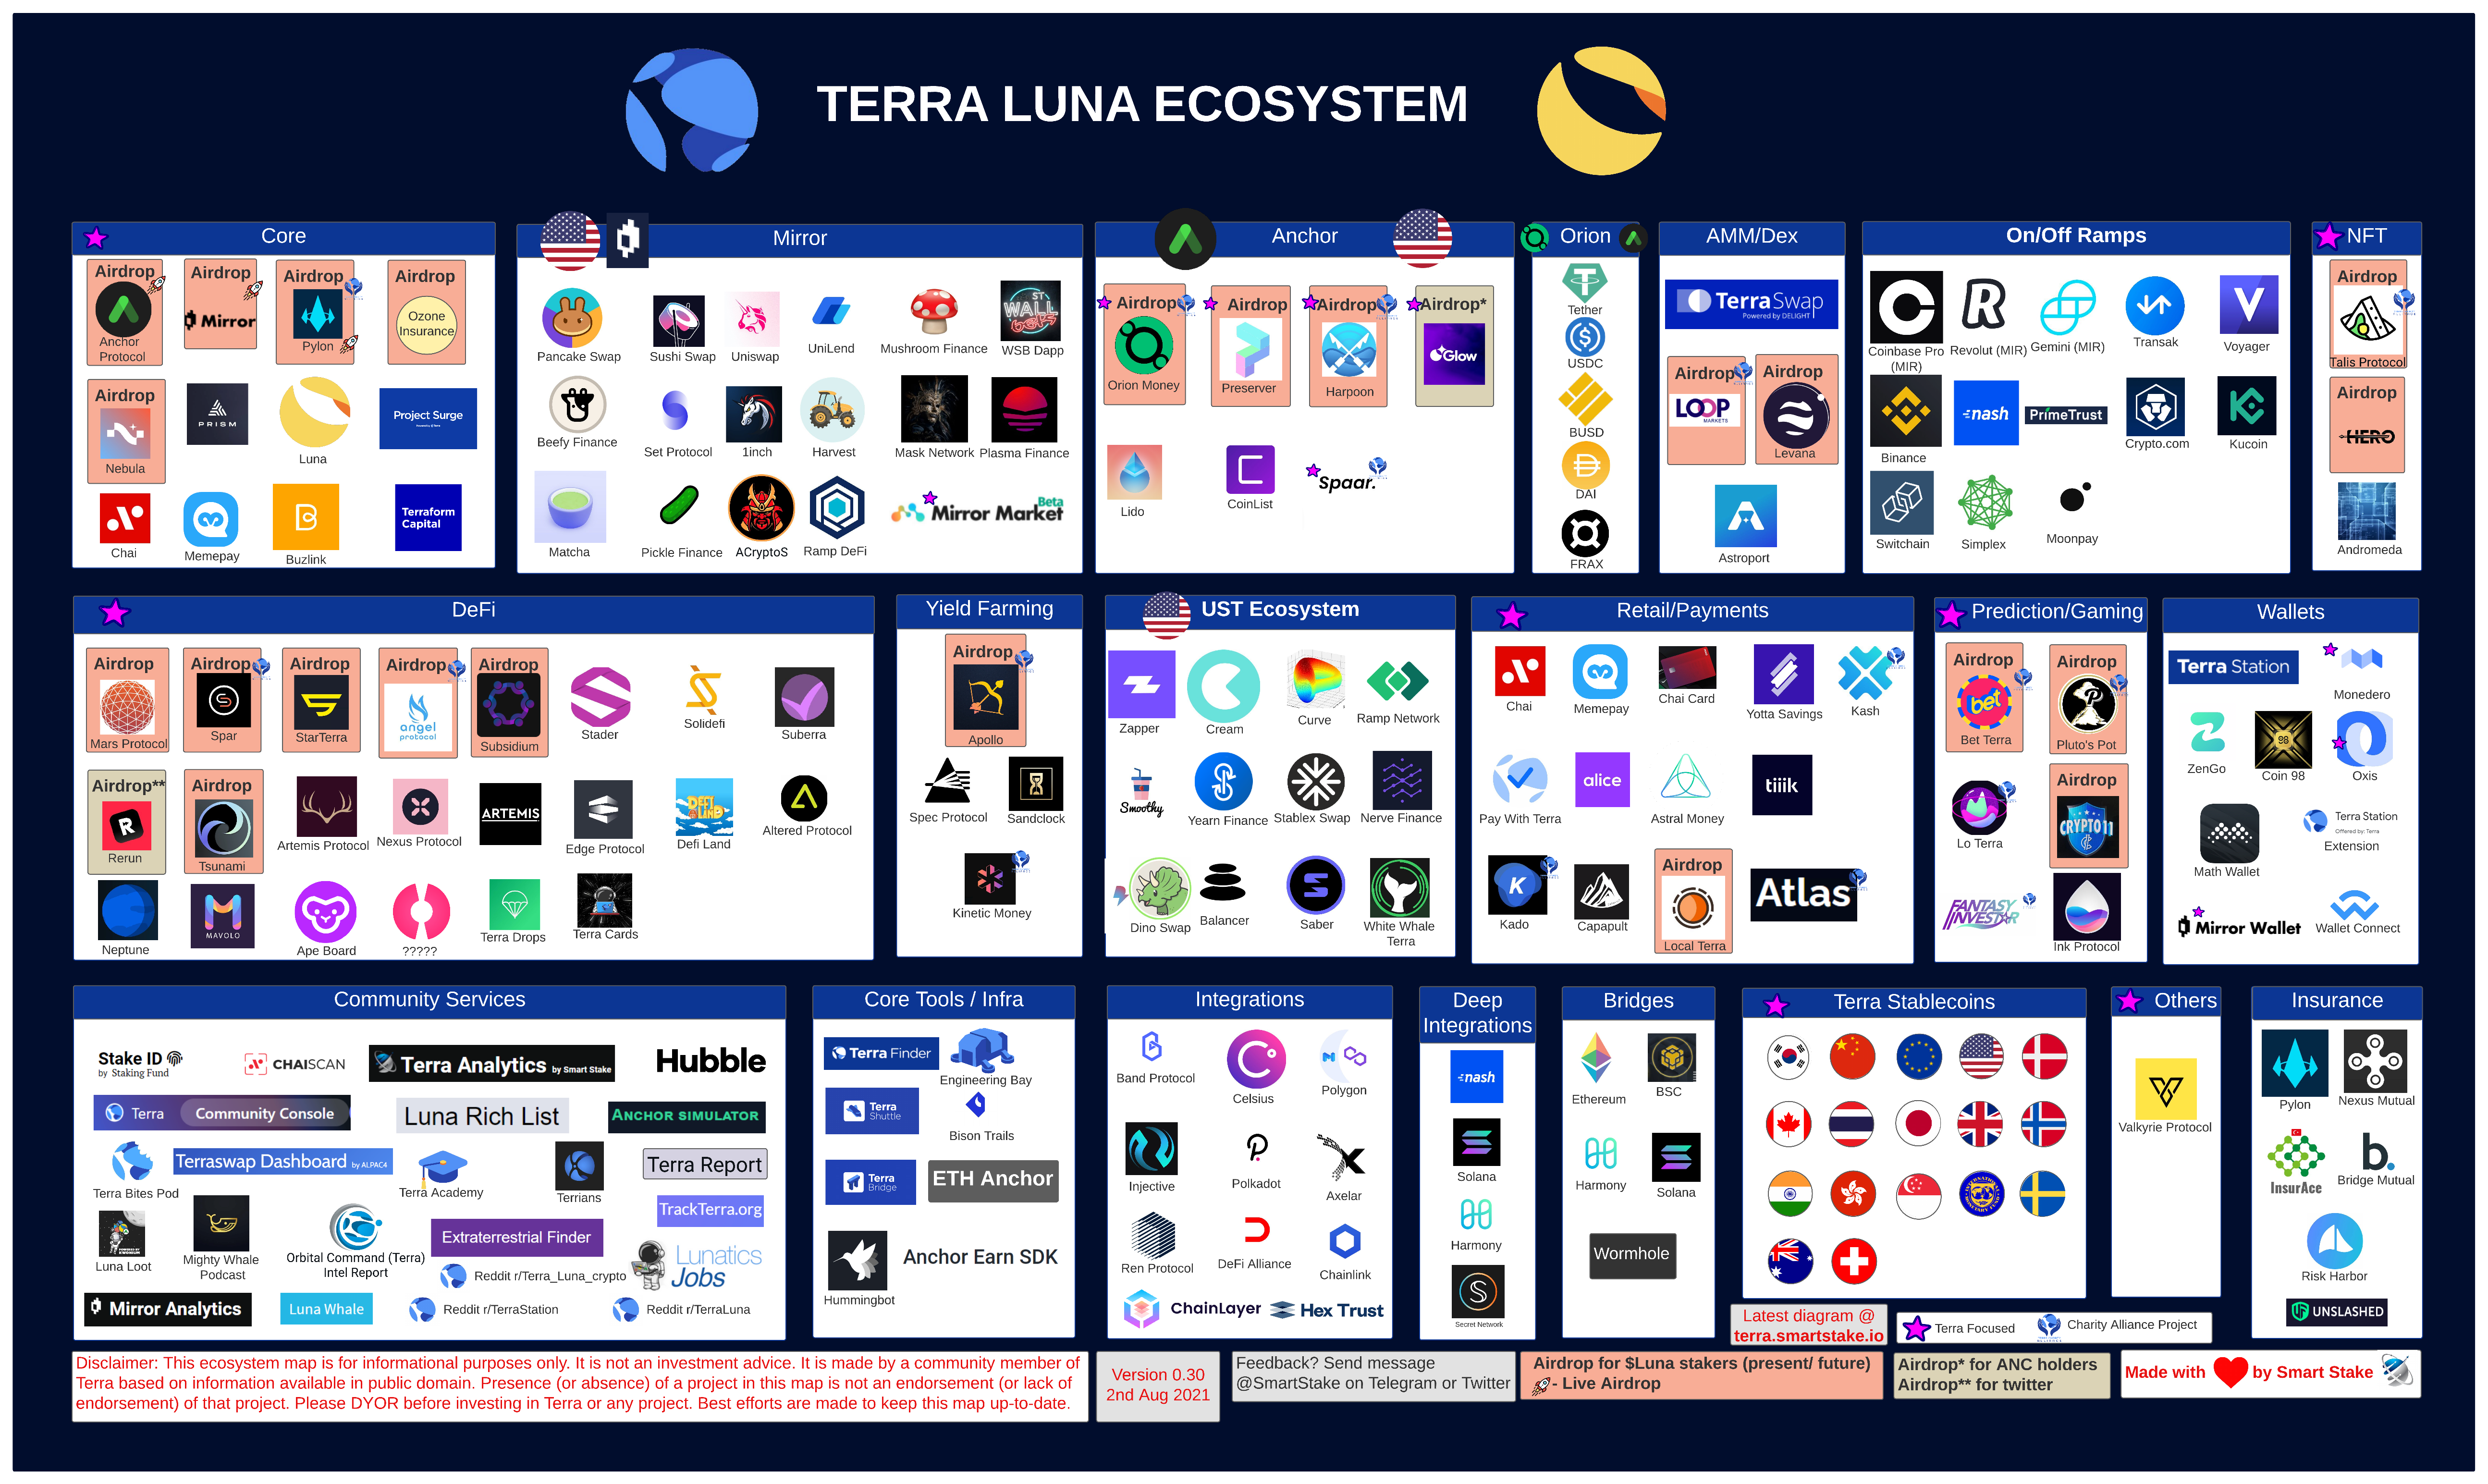
커뮤니티 사용자가 분류한 Terra의 생태 경관
설립자
요약하다
Daniel Hyunsung Shin
대부분의 퍼블릭 체인 생태학의 자유로운 성장과는 달리 Terra 생태학의 응용 프로그램 지원은 첫 번째 목표로 Terra stablecoins의 사용 시나리오를 개선하고 다음과 같은 능력을 구축하는 명확한 목적을 가지고 있습니다. 1. 사용자 유치 2. 사용자 자금을 보관하는 금융 서비스 앱.
스테이블 코인의 온라인 및 오프라인 네트워크 효과가 형성된 후 자체 강화 플라이휠을 형성하여 스테이블 코인 프로토콜 자체의 생태적 발전을 역으로 추진할 수도 있습니다.
물론 위의 계획도 매우 명확한 시간 창을 가지고 있습니다.Terra의 스테이블 코인이 여러 핵심 응용 프로그램에 대한 보조금이 종료되기 전에 예정대로 대규모 사용 사례를 형성할 수 없다면 이 모델의 성공 여부는 여전히 불확실합니다.
Terra의 핵심 팀원들이 위치한 회사의 주체는 Terraform Labs입니다.EOS와 관련하여 Block.one의 존재로 이해할 수 있습니다.이 팀은 Terra 프로젝트의 창시자이자 핵심 원동력입니다.
설립자
Do Kwon
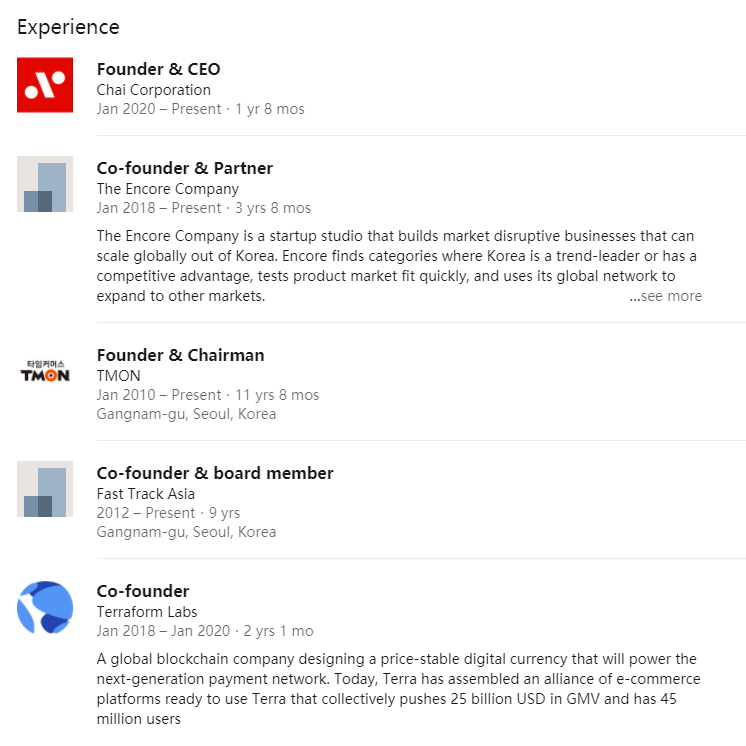
신다니엘은 테라의 공동창업자로 테라의 초기 보도에서는 회사의 창업자로 자주 뉴스에 등장했다. Daniel 자신은 한국 전자 상거래 분야에서 잘 알려진 기업가로서 미국 Wharton School of Business를 졸업했으며 한국 전자 상거래 플랫폼 TMON의 창립자이자 회장이기도 합니다. 뉴스 보도에 따르면 2010년 그룹 구매에 중점을 둔 100만 사용자는 한국에서 두 번째로 큰 전자 상거래 플랫폼입니다.
팀
하지만 2020년부터 신다니엘은 점차 테라의 대외 홍보에서 자취를 감췄고 팀의 외부 대변인은 또 다른 공동 창업자인 도권이 됐다.
신다니엘은 더 이상 회사에서 직책을 맡지 않지만 실제로 Terra의 경영진에서 물러나 관련 자원을 철회해서는 안 되지만 여러 역할을 담당하고 있기 때문에 이에 온전히 집중하지 못할 수도 있으므로 그 자리에는 공동 창업자인 도권이 후배로 선임됐다.
이미지 설명
테라의 공동창업자이자 대표이사인 도권은 스탠퍼드대 컴퓨터공학과를 졸업하고 2019년 포브스 30세 이하 30인에 선정됐다. 2016년 1월 메시징 앱 애니파이를 창업했지만 2017년 10월 그만뒀다. 도권은 2020년부터 무대 앞에 나서며 회사의 메인 대변인으로 나서며 언론과 커뮤니티 AMA에 자주 출연해 모두와 소통하고 있다.
요약하다
팀
2020년 5월 온라인 인터뷰에서 Terra의 권도권 대표는 스테이블코인에 대한 자신의 견해를 공유했습니다: "스테이블코인은 암호화폐의 매우 수직적인 분기이며, 서로 다른 스테이블코인은 서로 다른 문제를 해결합니다. 그리고 응용 시나리오. Terra의 경우 초점은 비즈니스 시나리오 적용 Terra의 안정적인 통화는 체인에서 교환 가능 Terra의 안정적인 통화의 출발점은 여전히 결제, 재무 관리 등 사용자 사용을 기반으로 합니다. Libra와 비교한다면 Libra의 비전과 Terra Libra의 글로벌 크로스보더 지불은 Facebook의 거대한 사용자 생태를 기반으로 합니다.Terra의 사용자 이점은 상인 배경이며 팀 배경은 소셜 응용 프로그램이 아니라 이 시장을 더 잘 아는 소매업체에서 더 많이 나옵니다. "
3 분기
비즈니스 분석
——
1. 산업 공간과 잠재력
Terra의 팀은 다른 DeFi 및 퍼블릭 체인 팀과 같이 모두 암호화 분야 출신이 아니라 대부분 인터넷 비즈니스 배경 출신입니다. 현재 이 팀은 자체 산업 자원을 사용하여 결제 애플리케이션을 통해 대규모 인터넷 제품에 Terra 생태계를 지속적으로 내장하는 등 이러한 이점을 최대한 활용하고 있습니다.
첫 번째 레벨 제목
첫 번째 레벨 제목
비즈니스 분석
첫 번째 레벨 제목
1. 산업 공간과 잠재력
BTC, ETH와 같은 네이티브 암호화 자산에 비해 스테이블 코인은 역사가 가장 길지 않지만 약 7년 동안 존재했습니다. 스테이블코인은 정부 발행 통화, 귀금속 또는 구매력(예: Ampl의 목표는 2019년 $1의 구매력을 고정하는 것) 등 일반적으로 다른 자산에 가치가 고정되는 암호화폐입니다.
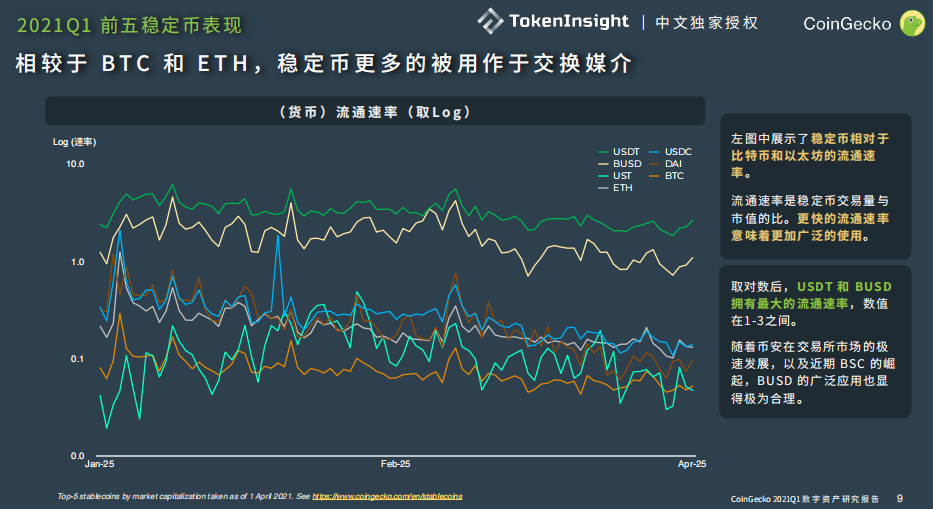
현재 스테이블 코인의 주요 사용 시나리오는 암호화폐 거래, 대출 및 외환입니다. CoinGecko가 발표한 2021년 1분기 보고서에서 그들은 스테이블 코인이 가치 저장소보다 교환 매체로 더 많이 사용된다는 점을 지적했으며, 이는 특히 유통 속도가 BTC의 몇 배 또는 수십 배라는 사실에 반영됩니다. 그리고 ETH.
이미지 설명
정보 출처: CoinGecko-2021-Q1-Report
또한 규제상의 이유로 많은 국가에서 법정화폐와 암호화폐 간의 직접적인 거래를 지원하지 않습니다.스테이블코인은 전통적인 세계와 암호화된 세계 사이의 환승역이 되었습니다.시장 변동을 피하고 싶은 사용자를 위해 스테이블코인은 그들의 교환이기도 합니다. .첫 번째 선택.
교환 및 외환 대체 수단으로서의 스테이블 코인의 기능은 오래 전부터 존재했고 시장 규모는 꾸준히 성장해 왔지만 스테이블 코인의 진정한 폭발은 2020년 6월과 7월에 시작되었습니다.
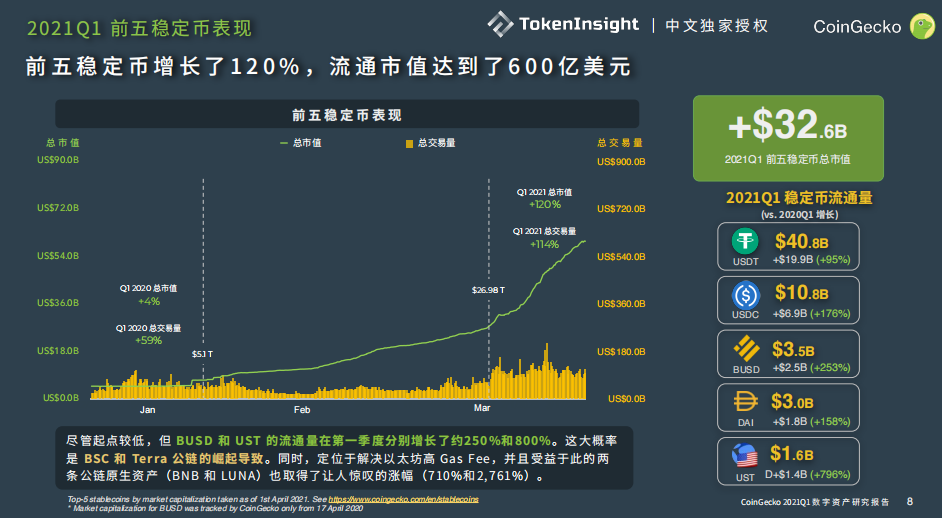
스테이블코인이 가장 많이 급등한 시기는 올해 1분기였는데, 코인게코의 보고서 통계에 따르면 시장 내 상위 5개 스테이블코인의 시장 가치는 1분기에 거의 120% 증가했다. 현재 스테이블코인 시장 전체 규모는 지난해 같은 기간의 약 10배 수준인 1150억 달러에 이르렀다.
이미지 설명
정보 출처: CoinGecko-2021-Q1-Report
● 2.DeFi
안정적인 통화 시장의 급속한 확장은 주로 다음과 같은 측면에 기인한다고 생각합니다.
● 전 세계적인 전염병으로 인해 통화 발행이 가속화되었으며 전 세계 정부는 경기 침체에 대처하기 위해 대차대조표를 확대하고 있습니다.
● 작년에 다양한 DeFi 애플리케이션이 빠르게 성숙해졌고 유동성 채굴 메커니즘의 부상과 함께 높은 수익률로 인해 서클 외부에서 많은 자금이 시장에 진입했습니다.
● 암호화폐 시장은 저점에서 벗어났고 비트코인으로 대표되는 암호화폐의 총 규모는 새로운 최고치를 기록했으며 이는 스테이블코인 거래에 대한 막대한 수요를 자극했습니다.
● 규정을 준수하고 안전한 보관 기관과 명목화폐 출입 채널이 더욱 개선되고 암호화된 세계에서 제도화의 원년이 다가오고 있습니다.
위의 분석을 종합하면, 작년에 스테이블 코인의 급속한 확장은 현재 법적 통화에 직접 접촉할 수 없거나 불편한 두 시장의 회복 및 발생에 주로 기인한다는 것을 발견했습니다.
● 1. 암호화폐 거래
2021년 6월 암호화폐 시장이 급락하고 낮은 수준에서 변동하기 시작한 후 시장이 하락함에 따라 암호화폐 거래와 DeFi에 대한 수요가 식었기 때문에 스테이블코인 시장의 성장도 크게 둔화되기 시작했습니다.
2. 토큰 모델 분석
따라서 스테이블 코인 시장의 확대 추세를 예측하기 위해서는 시장 상황을 관찰할 필요가 있으며, 더 중요한 것은 DeFi 서비스가 지속적으로 새로운 유동성 수요를 창출하는지 여부입니다.
급격한 상승과 조정으로 현재 시장은 냉랭한 분위기지만 장기적으로는 디파이로 대표되는 암호화폐 비즈니스 영역이 이제 막 시작된 것이다. 우리는 전통적인 세계의 금융 서비스가 상당히 성숙했지만 DeFi는 여전히 상당한 성장 잠재력을 가지고 있으며 이러한 잠재력은 전통적인 자금의 국경 간 유입에서만 오는 것이 아니라고 믿습니다.
DeFi의 활력은 블록체인의 기본 아키텍처가 제공하는 투명성, 낮은 신뢰 비용, 구성 가능성, 높은 유동성, 익명성 및 세계화 특성에서 비롯됩니다. 인류 사회의 경제사에서 아마도 이렇게 순수하고 세계적인 자유 시장은 없었을 것입니다.
또한 이러한 시장 환경, 암호화된 세계의 샌드박스에서 DeFi는 혁신에 대한 저항이 극히 낮고 "민첩한 개발" 개념에 대한 최고의 시험장입니다. 기업가는 짧은 시간에 빠르게 자금을 조달하고 다양한 DeFi 제품을 빠르게 구축하고 실험할 수 있으며 약자는 빨리 도태되고 진정한 우수한 제품은 전통 세계보다 10배의 혁신 효율성으로 돋보입니다.
완전 자유 시장에서 오는 혁신의 속도가 DeFi의 진정한 활력의 원천입니다 이 원천이 존재하는 한 DeFi와 블록체인 혁신의 고갈을 걱정할 필요는 없다고 생각합니다 기업.
사용자 요구에 대한 기술 및 상업 혁신이 계속되는 한 전통적인 자금이 암호화된 세계로 진입하는 추세는 멈추지 않을 것이며 스테이블 코인 시장의 확장은 계속될 것입니다.
Terra 생태계에는 두 가지 주요 유형의 토큰이 있습니다: 핵심 거버넌스 토큰인 Luna와 Luna를 기본 자산으로 발행된 Terra 시리즈 스테이블 코인입니다.
토큰 경제 모델
Luna와 Terra 스테이블 코인의 메커니즘을 공식적으로 분석하기 전에 Terra Protocol의 합의 메커니즘에 대해 간략하게 설명해야 합니다.
Terra는 POS 합의 메커니즘을 채택하고 그 핵심은 평균 6초 안에 블록을 생성하는 코스모스의 Tendermint 합의에 의해 지원됩니다. Luna 토큰 보유자는 Luna를 검증 노드에 서약하고 검증 노드는 블록을 생성합니다.
핵심 거버넌스 토큰: Luna
토큰 수량, 할당 및 유통
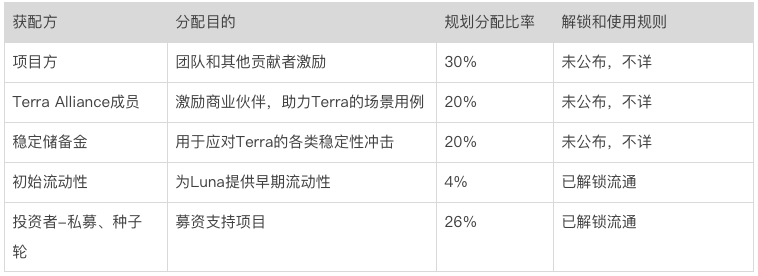
계획된 Luna 토큰의 총량은 10억개이며 실제 토큰의 총량은 약 9.95415개이며 현재 실제 공급량은 약 4억 1500만개입니다.
우리는 전체 토큰의 최대 70%의 잠금 해제 시간을 알 수 없음을 발견했습니다.또한 Terra의 브라우저 기능은 매우 제한적입니다.현재 Luna 주소 순위, 보유 비율 등을 쿼리하는 기능이 없기 때문에 프로젝트 토큰의 가치.투명성, 이것은 투자자가 경계해야 할 사항입니다.결국 명확하고 투명한 규칙과 데이터 공개는 프로젝트의 도덕적 자기 규율에 의존하는 것보다 더 신뢰할 수 있습니다.
토큰 경제 모델
Terra의 핵심 토큰인 Luna에는 토큰 보유자를 위한 세 가지 주요 기능이 있습니다.
● 거버넌스 토큰: 프로토콜의 중요한 매개변수 및 규칙 조정, 자금 지원 및 기타 제안에 대한 제안 및 투표를 시작하는 데 사용됩니다.
● 서약 보상: 루나를 검증 노드에 스테이킹함으로써 테라 네트워크의 가스비, 안정적인 통화세 및 루나의 채굴을 얻을 수 있습니다.
● 자산 발행: 사용자는 Luna를 사용하여 새로운 Terra 스테이블 코인을 발행해야 합니다. 이 조치는 Luna를 스테이블 코인으로 전환하는 것과 다소 유사합니다. 이 프로세스를 Seigniorage라고 합니다. 공식에 따르면 현재 발행에 의해 소비된 Luna는 커뮤니티 커뮤니티 풀로 통합됩니다. 계획대로 커뮤니티 풀의 Luna는 Terra Protocol의 Columbus-5 메인넷이 가동된 후 파괴될 것입니다.
또한 Terra의 공식 지갑 클라이언트인 Terra Station이 내장된 Terra Swap 기능을 통해 Terra를 Luna로 전환할 때 발생하는 거래 수수료도 Luna를 재구매하는 데 사용되고 노드에 수익으로 분배됩니다.
Luna는 Terra 프로토콜에 매우 중요하며 두 가지 주요 기능이 있습니다.
● POS 메커니즘의 기초자산으로 POS 메커니즘에서 Luna는 POW 메커니즘의 컴퓨팅 파워와 유사하며 자산 담보를 통해 Terra의 네트워크에 대한 가장 낮은 보안 보장을 제공합니다.
● UST 및 기타 시스템 스테이블 코인의 안정적인 가격의 원천이며 스테이블 코인의 변동을 흡수하고 스테이블 코인이 고정 해제되는 것을 방지합니다. 이에 대해서는 스테이블 코인 메커니즘 섹션에서 자세히 설명합니다.
Terra Protocol의 경우 Luna의 시장 가치가 높을수록 안정적인 통화의 유동성 규모 상한선이 높아지고 네트워크의 보안이 낮아지고 안정적인 통화가 고정 해제될 확률이 낮아집니다. Luna의 양이 너무 적고 시스템의 보안을 보장하는 에너지가 불충분하며 Luna의 총 시장 가치가 Terra 네트워크에 있는 스테이블 코인의 총 시장 가치보다 낮아질 수도 있습니다. 실행 중인 스테이블코인.
그렇기 때문에 Terra는 Luna가 본질적인 가치를 높일 수 있도록 힘을 실어주는 노력을 아끼지 않을 것입니다.
요약하면 Luna의 가치 포착은 주로 다음에 반영됩니다.
● 시스템에 없어서는 안 될 보안 보장이자 채굴 과정의 핵심 자원입니다.
● 시스템 운영 중 발생하는 경제적 가치의 대부분을 차지
Terra 프로토콜의 가치 캡처는 Ethereum 네트워크에서 Eth의 현재 역할보다 더 적절합니다.
Stablecoin 제품군: Terra
Terra는 Terra 프로토콜에서 모든 종류의 스테이블 코인을 총칭하는 용어로, Terra Station에 따르면 현재 프로토콜에서 지원하는 스테이블 코인은 17가지입니다.
Terra는 본질적으로 무담보 스테이블 코인 또는 알고리즘 스테이블 코인입니다.알고리즘 스테이블 코인의 장점은 무담보 메커니즘이 더 높은 자본 효율성을 가져온다는 것입니다.단점은 사용자가 완전히 저당된 사람들만큼 안정성에 대해 확신이 없다는 것입니다.스테이블 코인이 더 취약합니다. 가격 정박 해제.
Terra의 안정화 메커니즘
Terra의 안정성 메커니즘은 스테이블 코인과 루나를 고정된 비율로 변환하겠다는 스마트 계약의 약속에서 비롯되며 시스템 전체 스테이블 코인에 대한 루나의 시장 가치에 대한 "암시적 보증"이 본질입니다.
구체적으로: 사용자는 Luna의 1 USD 시장 가치를 소각하여 1 USD UST를 발행하거나 1 USD UST를 시스템에 보내고 1 USD Luna에 해당하는 금액을 받을 수 있습니다.
● 1 UST의 가격이 미화 1달러 미만인 경우, 차익거래자는 UST를 대량으로 매수하여 시스템에 UST를 전송하고 1 UST=1 미화의 환율로 미화 금액에 해당하는 루나 토큰을 획득할 수 있으며, 그리고 빠르게 Luna를 시장에 내놓으세요. 매도하면 UST에 대한 구매 주문이 빠르게 생성되고 UST 가격이 $1에 가까워지고 차익 거래 공간이 사라질 때까지 UST의 시장 순환이 감소합니다.
● 1 UST > 1 US 달러일 때 차익거래자는 Luna를 대량으로 매수할 수 있으며, 1 US 달러 = 1 UST 환율에 따라 Luna를 UST로 교환하여 시장에서 UST를 빠르게 매도할 수 있어 빠른 시일 내에 UST가 됨 매도 주문을 생성하고 UST 가격이 $1에 접근하고 차익 거래 공간이 사라질 때까지 UST의 시장 순환을 증가시킵니다.
따라서 차익 거래자의 존재와 Luna와 UST 간의 원활한 교환 메커니즘은 Terra 스테이블코인의 안정성을 보장합니다.
메커니즘 뒤에 있는 위험
UST의 안정성을 유지하는 차익거래자들은 UST가 1달러보다 낮을 때 차익거래를 위해 UST를 매수할 용의가 있기 때문에 UST 1개면 시가 1달러의 루나로 교환할 수 있다고 믿기 때문에 빠른 시일 내에 이차 시장에서 재판매하여 이익을 얻으십시오.
그러나 극단적인 시장 상황이 발생했을 때 루나의 시가가 전체 시스템에서 발행된 스테이블 코인의 총 시가 이하로 떨어지면 이론상 이때 모든 스테이블 코인이 루나로 대체된다면 그에 상응하는 시가는 Luna는 더 이상 스테이블코인을 지불하기에 충분하지 않습니다.통화의 목표 기준 가치와 차익 거래자가 Luna로 교환하기 위한 마지막 단계는 차익 거래 수입을 얻기 위해 2차 시장에서 Luna를 판매하는 것입니다.이러한 행동은 Luna의 하락을 악화시킬 것입니다. 죽음의 소용돌이를 형성하고 결국 전체 Terra를 초래하는 계약의 심각한 파산.
요컨대, Luna는 엄밀히 말하면 스테이블코인 채굴을 위한 모기지 자산은 아니지만, 루나의 시장 가치는 본질적으로 시스템의 스테이블코인 가치에 대한 "암시적 보증"이며 차익 거래자들이 감히 차익 거래에 참여하는 근본적인 이유이기도 합니다.
강세장과 약세장 사이클 사이의 급격한 전환에서 강세장 후반기 루나 토큰의 높은 시장 가치와 사용자 거래 및 DeFi에 대한 강한 수요로 인해 스테이블 코인의 발행량은 급증했다. 이때 갑작스러운 약세장 충격에 직면하게 되면 '보이지 않는 담보자산'인 루나의 시장가치는 급격하게 줄어들게 되는 반면, 시스템 부채로서의 안정적인 통화량은 경직되고 부채 > 담보자산이 되며, Terra 프로토콜의 부채 위기가 터질 것입니다.
실제로 테라의 스테이블코인은 올해 5월 말 암호화폐 시장 폭락 당시 위와 같은 과정을 잠깐 겪었다.
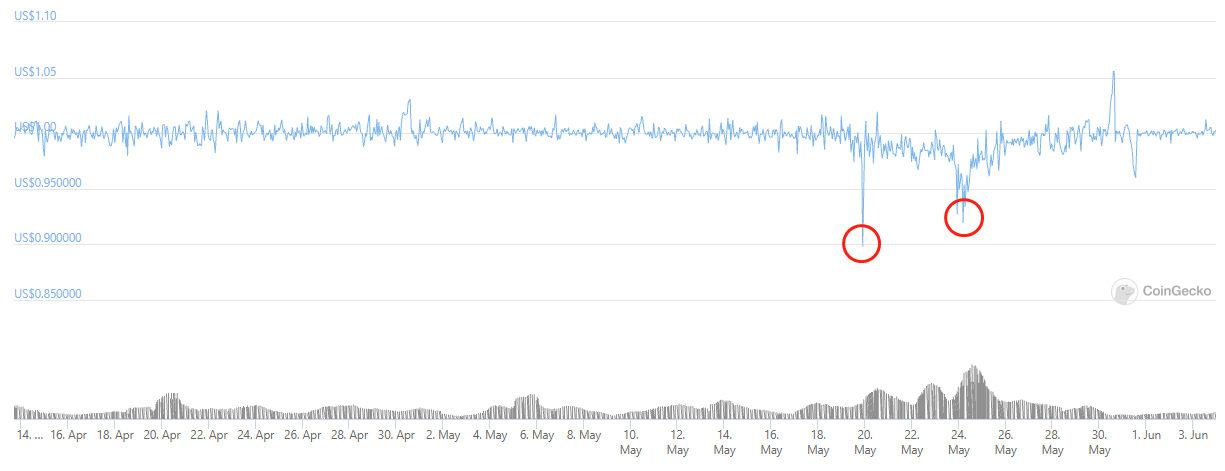
5월 19일 이전에는 UST의 앵커링 메커니즘이 잘 작동했으며 큰 하향 편차가 없었습니다. 그러나 5월 19일부터 5월 25일까지의 시장 폭락 기간 동안 UST는 두 번째로 약 10%의 마이너스 프리미엄을 경험했고 2~3일 동안 지속되었습니다.
이미지 설명
Terra의 주요 스테이블코인 UST는 5월 19일과 5월 24일에 두 차례 심각한 디앵커를 경험했습니다. 정보 출처: CoinGecko
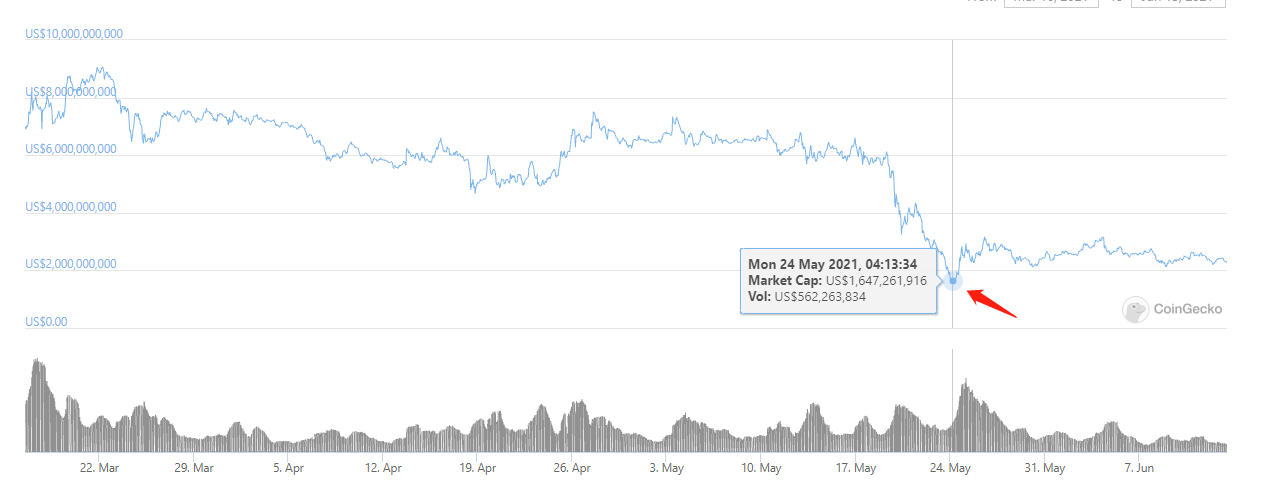
그 이유는 루나의 시장 가치가 며칠 만에 최대 73% 하락하는 등 심각한 하락을 경험했기 때문입니다. 5월 19일 UST가 처음으로 닻을 심각하게 끊었다는 점을 언급할 필요가 있습니다. 당시 루나의 시가는 아직 발행된 안정 통화의 순 가치 아래로 떨어지지 않았지만 시장은 이미 공황 상태에서 매진되었습니다. . . 이후 시장이 하락세를 멈추고 안정세를 보이자 UST도 금세 1달러 안팎으로 제자리를 되찾았다. 그러나 5월 24일 더 심각한 급락으로 루나의 시가총액이 처음으로 UST의 시가총액을 밑돌면서 UST의 두 번째 심각한 언앵커링(unanchoring) 현상이 발생했고, 루나의 시가총액을 상회한 후 반등을 완료했다. UST 스테이블 코인.
이미지 설명
루나의 최저 시가는 약 16억4700만 달러로 당시 UST의 시가 총액인 20억 달러보다 낮았다.정보 출처: CoinGecko
체계적 위험의 소화
UST가 닻을 두 번 부수고도 테라 시스템이 무너지지 않고 루나의 시장가치가 완전한 죽음의 소용돌이에 빠지지 않은 이유는 무엇일까?
이것은 주로 Terra가 stablecoin의 변동성 위험을 이전하기 때문입니다. 즉 Terra의 stablecoin의 단기 변동 및 위험이 Luna의 광부에게 이전되어 강제로 흡수됩니다.
Luna의 채굴자는 두 가지 범주로 나뉩니다.하나는 POS 노드를 직접 구축하는 검증자이며 Terra 네트워크의 여러 기능을 담당합니다.
● 시스템 블록 생성 담당
● 스테이블 코인 호가 및 루나 오라클 머신 역할을 담당하며 호가가 정확한 범위 내이면 포상금, 실수 시 벌금 및 루나 몰수
위임자가 자신의 루나를 노드에 맡기는 행위는 스테이킹이지만, 위임자가 루나를 되찾기 위해서는 21일이라는 긴 대기 기간을 거쳐야 합니다. 이 프로세스는 취소할 수 없으므로 클라이언트는 신중해야 합니다.
토큰 모델 요약
그리고 이 긴 대기 시간은 루나를 약정한 사용자가 단기 위험이 발생할 때 루나를 인출하고 싶어도 루나를 인출하는 것을 불가능하게 하고 노드는 손절 매도를 위해 제 시간에 루나를 인출할 수 없습니다. 그들이 할 수 있는 일은 계속해서 블록과 오라클의 책임을 다하고 폭풍이 지나가기를 천천히 기다리며 상황이 개선되기를 바라는 것뿐입니다.
앞서 말씀드린대로 테라 스테이블 코인의 단기 리스크는 루나 채굴자에게 전가되고 변동성은 채굴자에게 흡수됩니다.
마지막으로 시스템 리스크를 해소하는 주체는 채굴자뿐 아니라 공황 상태에서 UST를 헐값에 매도한 주체라는 점을 언급할 필요가 있다.
3. 프로젝트 경쟁 구도
그들의 "고기 자르는" 행동은 두 가지 역할을 했습니다: 1. 그들은 시스템의 불량 부채를 감당하기 위해 자신의 손실을 사용했으며, 이는 본질적으로 시스템이 부채를 재구성하는 데 도움이 됩니다. UST를 사서 루나로 교체하여 차익거래를 시작하면 UST 디플레이션이 발생하여 UST 가격 안정에 직접적인 도움이 됩니다.
물론 Terra가 결국 이 폭풍에서 살아남지 못한다면 그것은 또 다른 이야기입니다.
토큰 모델 요약
Terra 스테이블 코인과 Terra 거버넌스 토큰인 Luna는 상호 의존적이며 전체 시스템의 운영을 유지하기 위해 함께 작동합니다.
위의 논리가 성립할 수 있는 이유는 주로 Terra가 POS 퍼블릭 체인을 구축했기 때문입니다. 이는 Luna를 더 이상 단순한 DeFi 제품 주식 토큰이 아니라 퍼블릭 체인의 더 넓은 생태적 가치를 포착할 수 있는 기회를 제공하여 통화 보유자를 허용합니다. 투자자와 채굴자 커뮤니티는 스테이블 코인의 단기 변동을 기꺼이 흡수할 수 있습니다.
3. 프로젝트 경쟁 구도
A. 기본 시장 구조 및 경쟁자
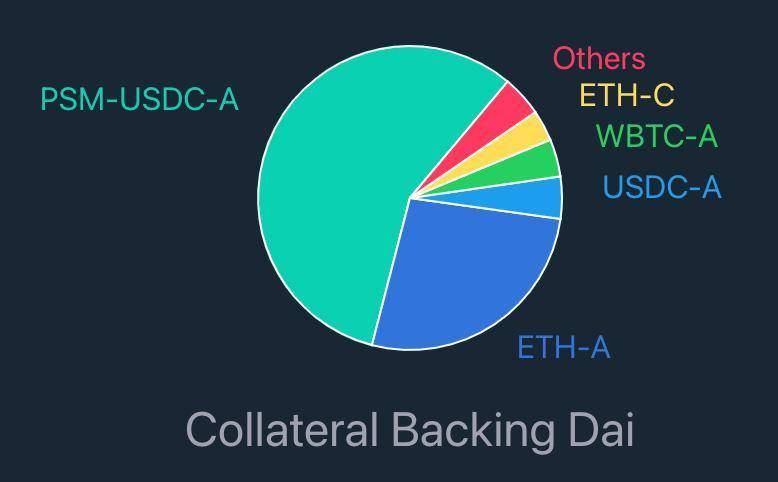
Terra의 핵심 상품은 스테이블 통화이며, Terra 프로토콜도 스테이블 통화를 중심으로 구축된 상품군이라고 할 수 있습니다. 따라서 안정적인 통화의 비즈니스 상황은 기본적으로 그룹의 전반적인 상황을 반영합니다.
Terra stablecoin의 주력 상품인 UST에 대해서는 본 글 2부 [Terra Stablecoin 사업]에서 구체적인 데이터를 제시한 바 있으니 여기서는 반복하지 않겠습니다. 암호화 시장.
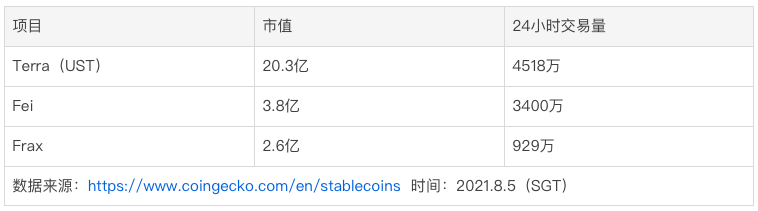
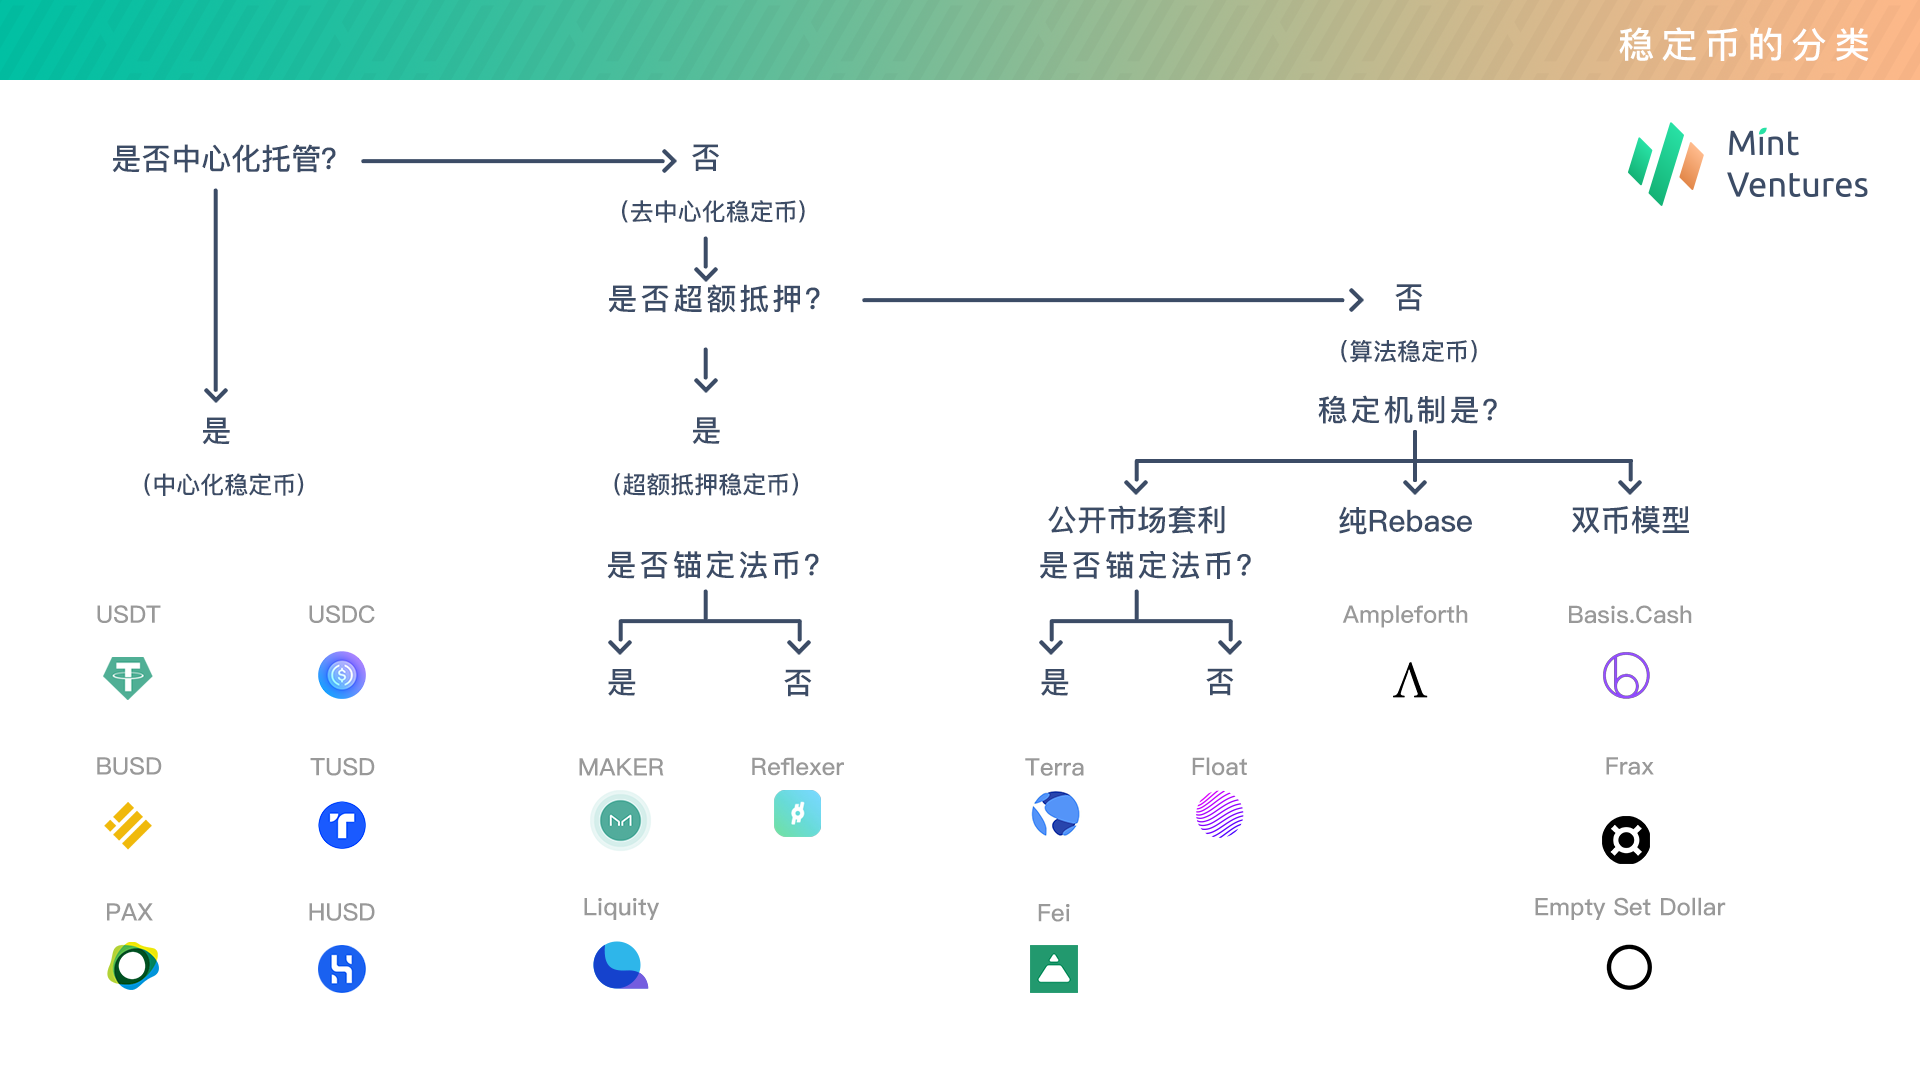
총 1,150억 달러 규모의 현 시장에서 스테이블코인의 종류는 매우 다양하며 메커니즘에 따라 다음과 같이 스테이블코인을 분류하고자 합니다.
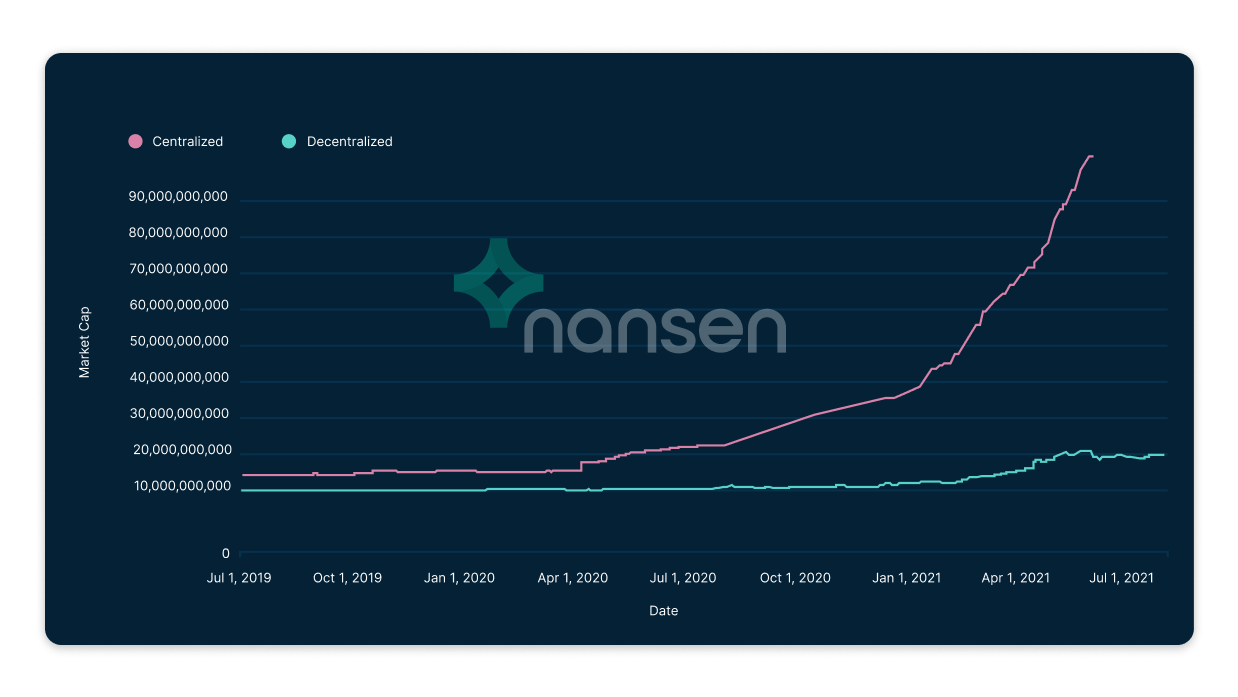
현재 스테이블 코인 시장에서 중앙 집중식 스테이블 코인은 여전히 주류를 차지하고 있으며 성장률은 분산형 스테이블 코인보다 훨씬 높습니다.
이미지 설명
중앙화 및 탈중앙화 스테이블 코인의 시장 규모 성장 곡선, 데이터 출처: Nansen
중앙화 스테이블코인의 영향력은 탈중앙화 영역까지 침투했으며, 지난 6월 메이커(Maker)가 발표한 데이터에 따르면 다이 담보의 거의 60%가 USDC입니다.
이는 과도한 담보 탈중앙화 스테이블코인 DAI의 피할 수 없는 담보 품질 딜레마를 반영하고 있으며, 알고리즘 스테이블코인의 의미는 여기서 비롯된다.
알고리즘 스테이블 코인 분야에서 Terra, Frax 및 Fei만이 현재 대부분의 시간 동안 실제로 앵커를 유지할 수 있는 유일한 프로젝트입니다.
시가 총액의 관점에서 Fei와 Frax의 시가 총액은 UST보다 훨씬 나쁩니다. 사용 사례 측면에서 Terra의 생태 응용 프로그램 개발 덕분에 Terra의 안정적인 통화 시나리오는 Fei 및 Frax보다 훨씬 낫습니다.
일반적으로 말해서 UST로 대표되는 Terra 스테이블코인은 스테이블 계산 순위에서 1위를 차지하지만 실제 경쟁자는 여전히 규정 준수 이점이 있고 거대한 자원으로 뒷받침되는 중앙 집중식 스테이블코인입니다. 이 때문에 암호화 분야는 알고리즘 스테이블 코인에 대한 높은 기대치를 유지합니다.
나. 프로젝트 경쟁우위와 해자
이 단계에서 Terra의 성공은 일련의 고도로 조화된 지속적인 행동에서 비롯됩니다.팀은 "강점을 강화하고 약점을 피하는 것"에 큰 관심을 기울였습니다.성공 뒤에는 심오한 산업 통찰력과 우수한 전략 계획의 그림자가 있습니다.
구체적으로 초기에는 자원을 집중하여 스테이블 코인을 중심으로 생태계를 구축하고 그 생태계가 스테이블 코인을 서비스하도록 했습니다. 스테이블 코인의 온라인 및 오프라인 네트워크 효과가 형성된 후 생태 발전을 역으로 추진하고 자체 강화 플라이휠을 형성합니다.
이것은 대부분의 퍼블릭 체인이 직면한 "이더리움 킬러 문제"(즉, 왜 이더리움보다 더 강력한 생태계를 만들고 싶습니까?)를 피하고 잔인한 애플리케이션 보조금 전쟁에 빠지는 것을 피합니다. 보조금 적용의 부정확성.
지금까지 스테이블 코인 프로토콜을 중심으로 구축된 퍼블릭 체인 생태계인 Terra의 주요 경쟁 우위는 다음과 같습니다.
● 자체 POS 퍼블릭 체인과 Cosmos의 Tendermint 코어를 채택하여 프로젝트에 많은 이점을 제공합니다——
2. Terra가 가스, 주조세, 양도세 등 상황 변화에 따라 다양한 중요한 매개변수를 조정하기 위한 제안을 시작할 수 있는 충분한 플랫폼 독립성 , 그리고 이 제품, 퍼블릭 체인 및 마이너 메커니즘의 결합은 전체 시스템이 더 강한 외부 충격을 견디고 강세와 약세 주기 사이의 전환에 대처할 수 있게 합니다.
4. 위험
3. Tendermint 커널의 개발을 기반으로 향후 Terra와 다른 외부 생태와의 상호 운용성을 보장하고 암호화된 세계에서 안정적인 통화의 순환 경계 및 상상 공간을 개선합니다.
● Stablecoin + DeFi 팀 플레이: DeFi 생태학을 통해 stablecoin에 대한 초기 사용 사례를 제공하여 stablecoin이 빠르게 콜드 시작하고 큰 시장 가치와 거래량을 형성하며 첫 번째 stablecoin 배열에 빠르게 진입하도록 돕습니다. 제품을 더 많은 분야로 확장하면 Defi 생태계의 전진을 역으로 추진할 것입니다. 이 stablecoin + Defi 그룹 전략은 Terra에 비교적 견고한 기반을 제공했습니다.
● 풍부한 비즈니스 자원: Terra의 초기 설립자는 한국에서 잘 알려진 인터넷 기업가였습니다. 이후에 시작된 Terra Alliance 산업 동맹은 또한 한국에서 많은 일선 인터넷 회사를 확보했습니다. 더 편리하고 광범위한 DeFi 제품을 제공합니다. 인터넷 인구를 자체 매트릭스에 대규모로 도입합니다.
● 규제 및 암호화된 인구 환경: Terra 프로젝트의 베이스캠프는 한국에 위치하고 있으며, 이 국가는 매우 높은 암호화폐 투자 인구와 상대적으로 실용적인 규제 환경을 갖추고 있어 Terra의 탐사가 샌드박스를 벗어나 완전히 실행될 수 있습니다. 암호화된 제품. 변경.
Terra가 실행하고 있는 것은 현재 암호화 세계에서 가장 기대되는 내러티브인 암호화 응용 프로그램과 기존 비즈니스 세계를 깨는 것입니다. 실험이 성공하면 Terra는 다양한 암호화 산업 자원의 사이포닝을 더욱 실현하고 생태계를 확장할 수 있다는 큰 희망을 갖게 됩니다.
Compound, Aave 및 Maker는 모두 이전에 이 내러티브로부터 이익을 얻었고 가치 상승을 누렸지만 그들의 탐색은 Terra만큼 철저하지 않을 수 있습니다.
4. 위험
Terra 프로토콜은 설립된 지 불과 몇 년 만에 놀라운 발전을 이루었지만 시장 가치도 크게 증가했습니다. 그러나 프로젝트의 빠른 실행에는 여전히 많은 숨겨진 걱정이 있습니다.
1. 중앙 집중화
다른 DeFi 및 퍼블릭 체인 프로젝트와 비교할 때 Terra 프로젝트는 높은 수준의 중앙 집중화를 가지고 있습니다. 이것은 다음과 같은 많은 측면에 반영됩니다: 토큰 분배 설계에서 매우 높은 비율의 토큰이 팀과 파트너에게 분배됩니다.또한 일부 토큰은 이론적으로 제어됩니다(예: 안정 예비 기금). , 팀과 이해 관계자에게 프로젝트에 대한 과도한 제어 권한을 부여합니다.
누군가 Terra 팀과 그 이익 연합이 현재 모든 제안의 승인을 실제로 통제할 수 있다고 말한다면 아무도 이에 동의하지 않을 것이라고 믿습니다.
토큰 배포 외에도 팀의 배경, 프로젝트 지원 및 현재 상업 자원에 대한 액세스는 많은 수의 인터넷 회사, 지불 채널 등과 같이 모두 매우 중앙 집중화되어 있습니다. 이것의 이점은 명백합니다. 즉, 블록체인 제품과 현실 세계 사이의 장벽을 더 쉽게 허물 수 있다는 것입니다.
중앙화의 문제는 통제권의 과도한 집중과 반규제의 취약성뿐 아니라 팀 주도의 산업 지원이라는 발상이 생태적 자유로운 혁신과 불충분한 화학 반응으로 이어질 수 있다는 점이다. 그리고 무료의 탄생 시장 경제 하에서 DeFi의 혁신 능력과 진화 속도는 CeFi에 비해 정확히 핵심 경쟁력입니다. 현재 Terra의 뒤에서 Terraform Labs는 수많은 프로젝트의 설립과 운영을 지배하고 있는데, 진정으로 창의적인 개발자들이 Terra를 강력한 계획 경제를 가진 생태계로 보고 Terra에 진입하는 것을 꺼릴까요? 이것들은 모두 볼 수 있습니다.
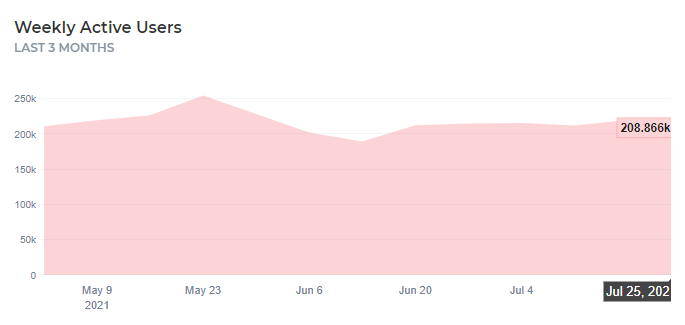
2. 규제 정책https://www.chaiscan.com/
앞서 언급한 바와 같이 미국과 중국으로 대표되는 일부 경제 대국은 암호화된 비즈니스, 특히 DeFi에 대한 규제 프레임워크에 관심을 기울이고 심지어 규제 프레임워크를 공식화하고 있습니다. 다른 국가들도 거래소 Binance로 대표되는 다국적 암호화 회사에 대해 자주 조치를 취하기 시작했습니다. Terra가 규제에 직면할 때 중앙 집중식 조직의 취약성 외에도 더 중요한 것은 다른 정부로부터 강력한 감독을 받을 수 있는 비즈니스의 민감성입니다.
현재 Terra 제품 포트폴리오의 안정적인 통화, 저축 상품 또는 합성 자산인지 여부에 관계없이 현재 여러 국가의 주요 규제 대상입니다. 바이낸스가 최근 토큰화된 주식 자산을 폐지했든, 유니스왑이 프런트엔드에서 미러와 신테틱스의 주식 합성 자산을 막았든 모두 규제 억지력이 점진적으로 강화되고 있음을 드러냈다.





