


營收翻倍、Rubin 賣爆:剝離「黃仁勳溢價」,輝達能撐起多高估值?


- 核心觀點:輝達創紀錄財報證偽AI算力需求見頂的悲觀敘事,但創辦人黃仁勳永久離場帶來的治理震盪與權力交接不確定性,成為壓制估值的新變數。
- 關鍵要素:
- 2027財年Q3營收1158.4億美元,同比增長103%,資料中心業務貢獻1076億美元佔比超92%。
- Vera Rubin首季量產即貢獻近200億美元收入,刷新新架構放量紀錄;Q4指引1300億美元,未計入中國資料中心收入。
- 董事會主席Harvey Jones明確表態無意重新聘請黃仁勳,並已委託獵頭全球物色接班人,回歸之門徹底關閉。
- 應收帳款從上季631億美元升至810億美元,回款週期由60天延長至64天,新興AI雲客戶「賒帳買卡」的現金流風險受關注。
- Q4調整後毛利率預計回落至71%—72%,較本季74.9%下滑約3個百分點,管理層稱為階段性低點。
- AI產業鏈增長邏輯分化:晶片競爭轉向效能與成本綜合較量,Neocloud依賴外部融資,光通訊與電力基礎設施受益但兌現節奏各異。
如果只看輝達剛交出的財報,足以讓緊繃神經的華爾街暫時鬆一口氣。
營收 1158 億美元,同比增長 103%,利潤也超預期,下季度指引同樣炸裂,更重要的是,Vera Rubin 已經開始快速放量,管理層甚至進一步上調了對下一財年的增長預期。
財報公佈後,NVDA 股價盤後一度上漲近 5%,但很快,市場的狂熱就冷靜了下來,盤後漲幅明顯收窄。
原因很簡單,過去六週,輝達股價累計回撤約 35%,11 月 12 日黃仁勳宣布辭職後的四個交易日裡,股價更是急跌了 10.5%,就在財報發布前夕,黃仁勳剛公開釋放了「願意重返 CEO 崗位」的信號,讓不少投資者燃起了期待。
然而,在隨後召開的財報電話會上,新任董事會主席 Harvey Jones 當場把這扇門徹底關死了。
這意味著,一邊是 AI 算力需求仍然強勁、業績不斷創新高,另一邊卻是帶領輝達走過三十多年的創始人正式離場。
那「後黃仁勳時代」的輝達,究竟該值多少錢?
一、千億體量翻倍,AI 需求沒有想像中那麼差
先看最核心的財務數據。
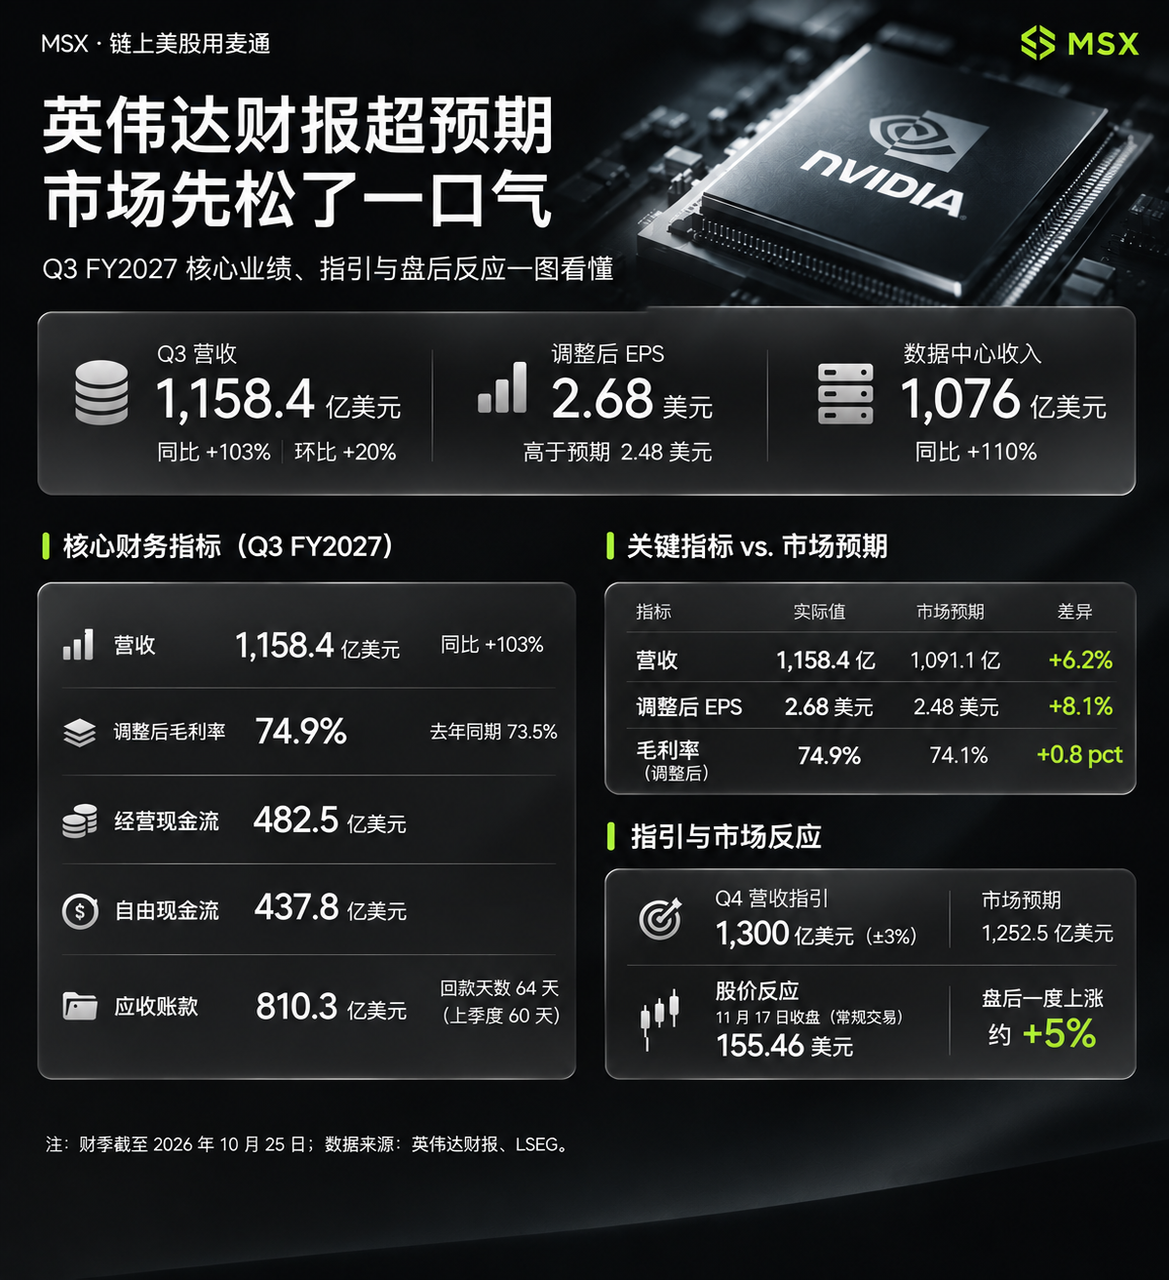
2027 財年第三季度,輝達實現營收 1158.4 億美元,同比增長 103%,環比增長 20%,比華爾街預期的 1091.1 億美元足足多出了約 67 億美元。
作為絕對核心的數據中心業務,單季貢獻了 1076 億美元營收,同比增長 110%,佔總營收比重超過 92%,這背後不僅是微軟、谷歌、亞馬遜等超大規模雲廠商(貢獻 601 億美元,環比增長 23%)在繼續加碼,AI 雲、主權 AI 及企業級客戶(貢獻 475 億美元,環比增長 18%)的算力採購也全面開花。
一家單季營收突破千億美元的巨頭,整體收入還能維持翻倍增速,這至少證明,全球 AI 算力軍備競賽,遠沒有到踩剎車的時候。
盈利能力與股東回報同樣亮眼。本季度公司淨利潤達到 653 億美元(同比增長 105%),調整後每股收益 2.68 美元,大幅跑贏市場預期的 2.48 美元;調整後毛利率 74.9%,較去年同期的 73.5% 進一步提升。
為了對沖近期的股價動盪,輝達在三季度通過回購和分紅向股東返還了 281 億美元,賬上還握有高達 2273 億美元的剩餘回購授權,成了穩住股價的重要「壓艙石」。
更讓市場吃下定心丸的,是新一代平台 Vera Rubin 的強勢首秀。管理層透露,Rubin 在首個量產出貨季度就貢獻了接近 200 億美元收入,一舉刷新輝達歷史上新架構的放量紀錄,徹底打消了此前市場對「產品換代延遲、客戶持幣觀望」的擔憂。
基於強勁的訂單能見度,輝達預計第四季度營收將達到 1300 億美元(上下浮動 3%),高於華爾街約 1252.5 億美元的預期——且這一數字完全未計入中國市場的數據中心計算收入(三季度公司向中國交付了約 24 億美元的 Hopper 產品),同時管理層還將 2028 財年的全年營收增長預期從 70% 上調到了 75%。
不過,在亮眼的成績單之下,資產負債表和利潤指引裡的兩道隱憂,正讓華爾街多留了個心眼:
- 應收賬款攀升與回款拉長:三季度公司經營現金流達到 482.53 億美元,自由現金流 437.77 億美元,造血能力毋庸置疑;但與此同時,應收賬款也從上季度的 631 億美元躍升至 810 億美元,客戶平均回款週期從 60 天延長到了 64 天,眼下不少新興 AI 雲廠商高度依賴外部融資擴張,這些「賒賬買卡」的客戶未來能否按時回款,正成為機構緊盯的風險點;
- 毛利率階段性承壓與日曆效應:輝達預計第四季度調整後毛利率將回落至 71%—72%,較本季度的 74.9% 下滑約 3 個百分點,主要受新產品初期爬坡成本、供應鏈溢價及前期定價協議影響(管理層預計四季度為階段性低點,2028 財年有望恢復至 72%—73%),此外由於第四季度比常規季度多出一週(14 週),投資者在評估環比增速時也需剔除這一日曆效應;
二、徹底關上回歸之門,「後黃仁勳時代」面臨大考
比財報數字更牽動神經的,是輝達權力格局的劇烈震盪。
回溯過去一週:11 月 12 日,黃仁勳因個人行為涉及違反公司行為準則,辭去 CEO、總裁及董事職務; 11 月 17 日,他首次公開表態,稱若董事會認為符合股東與公司利益,自己「願意重返 CEO 崗位」。
但僅僅幾小時後的財報電話會上,剛剛出任輝達歷史上首位獨立董事會主席的 Harvey Jones,用一句毫無迴旋餘地的表態終結了懸念:「董事會一致接受了他的辭呈,且無意重新聘請黃仁勳擔任 CEO」, 同時董事會已委託國際知名獵頭機構在全球範圍內物色正式接班人。
資本市場之所以對黃仁勳的去留如此敏感,是因為在過去三十多年裡,他早已超越了常規意義上的職業經理人。
從 CUDA 生態的前瞻押注、芯片架構的激進迭代,到與雲計算巨頭高層的直接博弈、供應鏈的極限調度,輝達的每一次關鍵躍遷都深深烙印著他的個人意志。
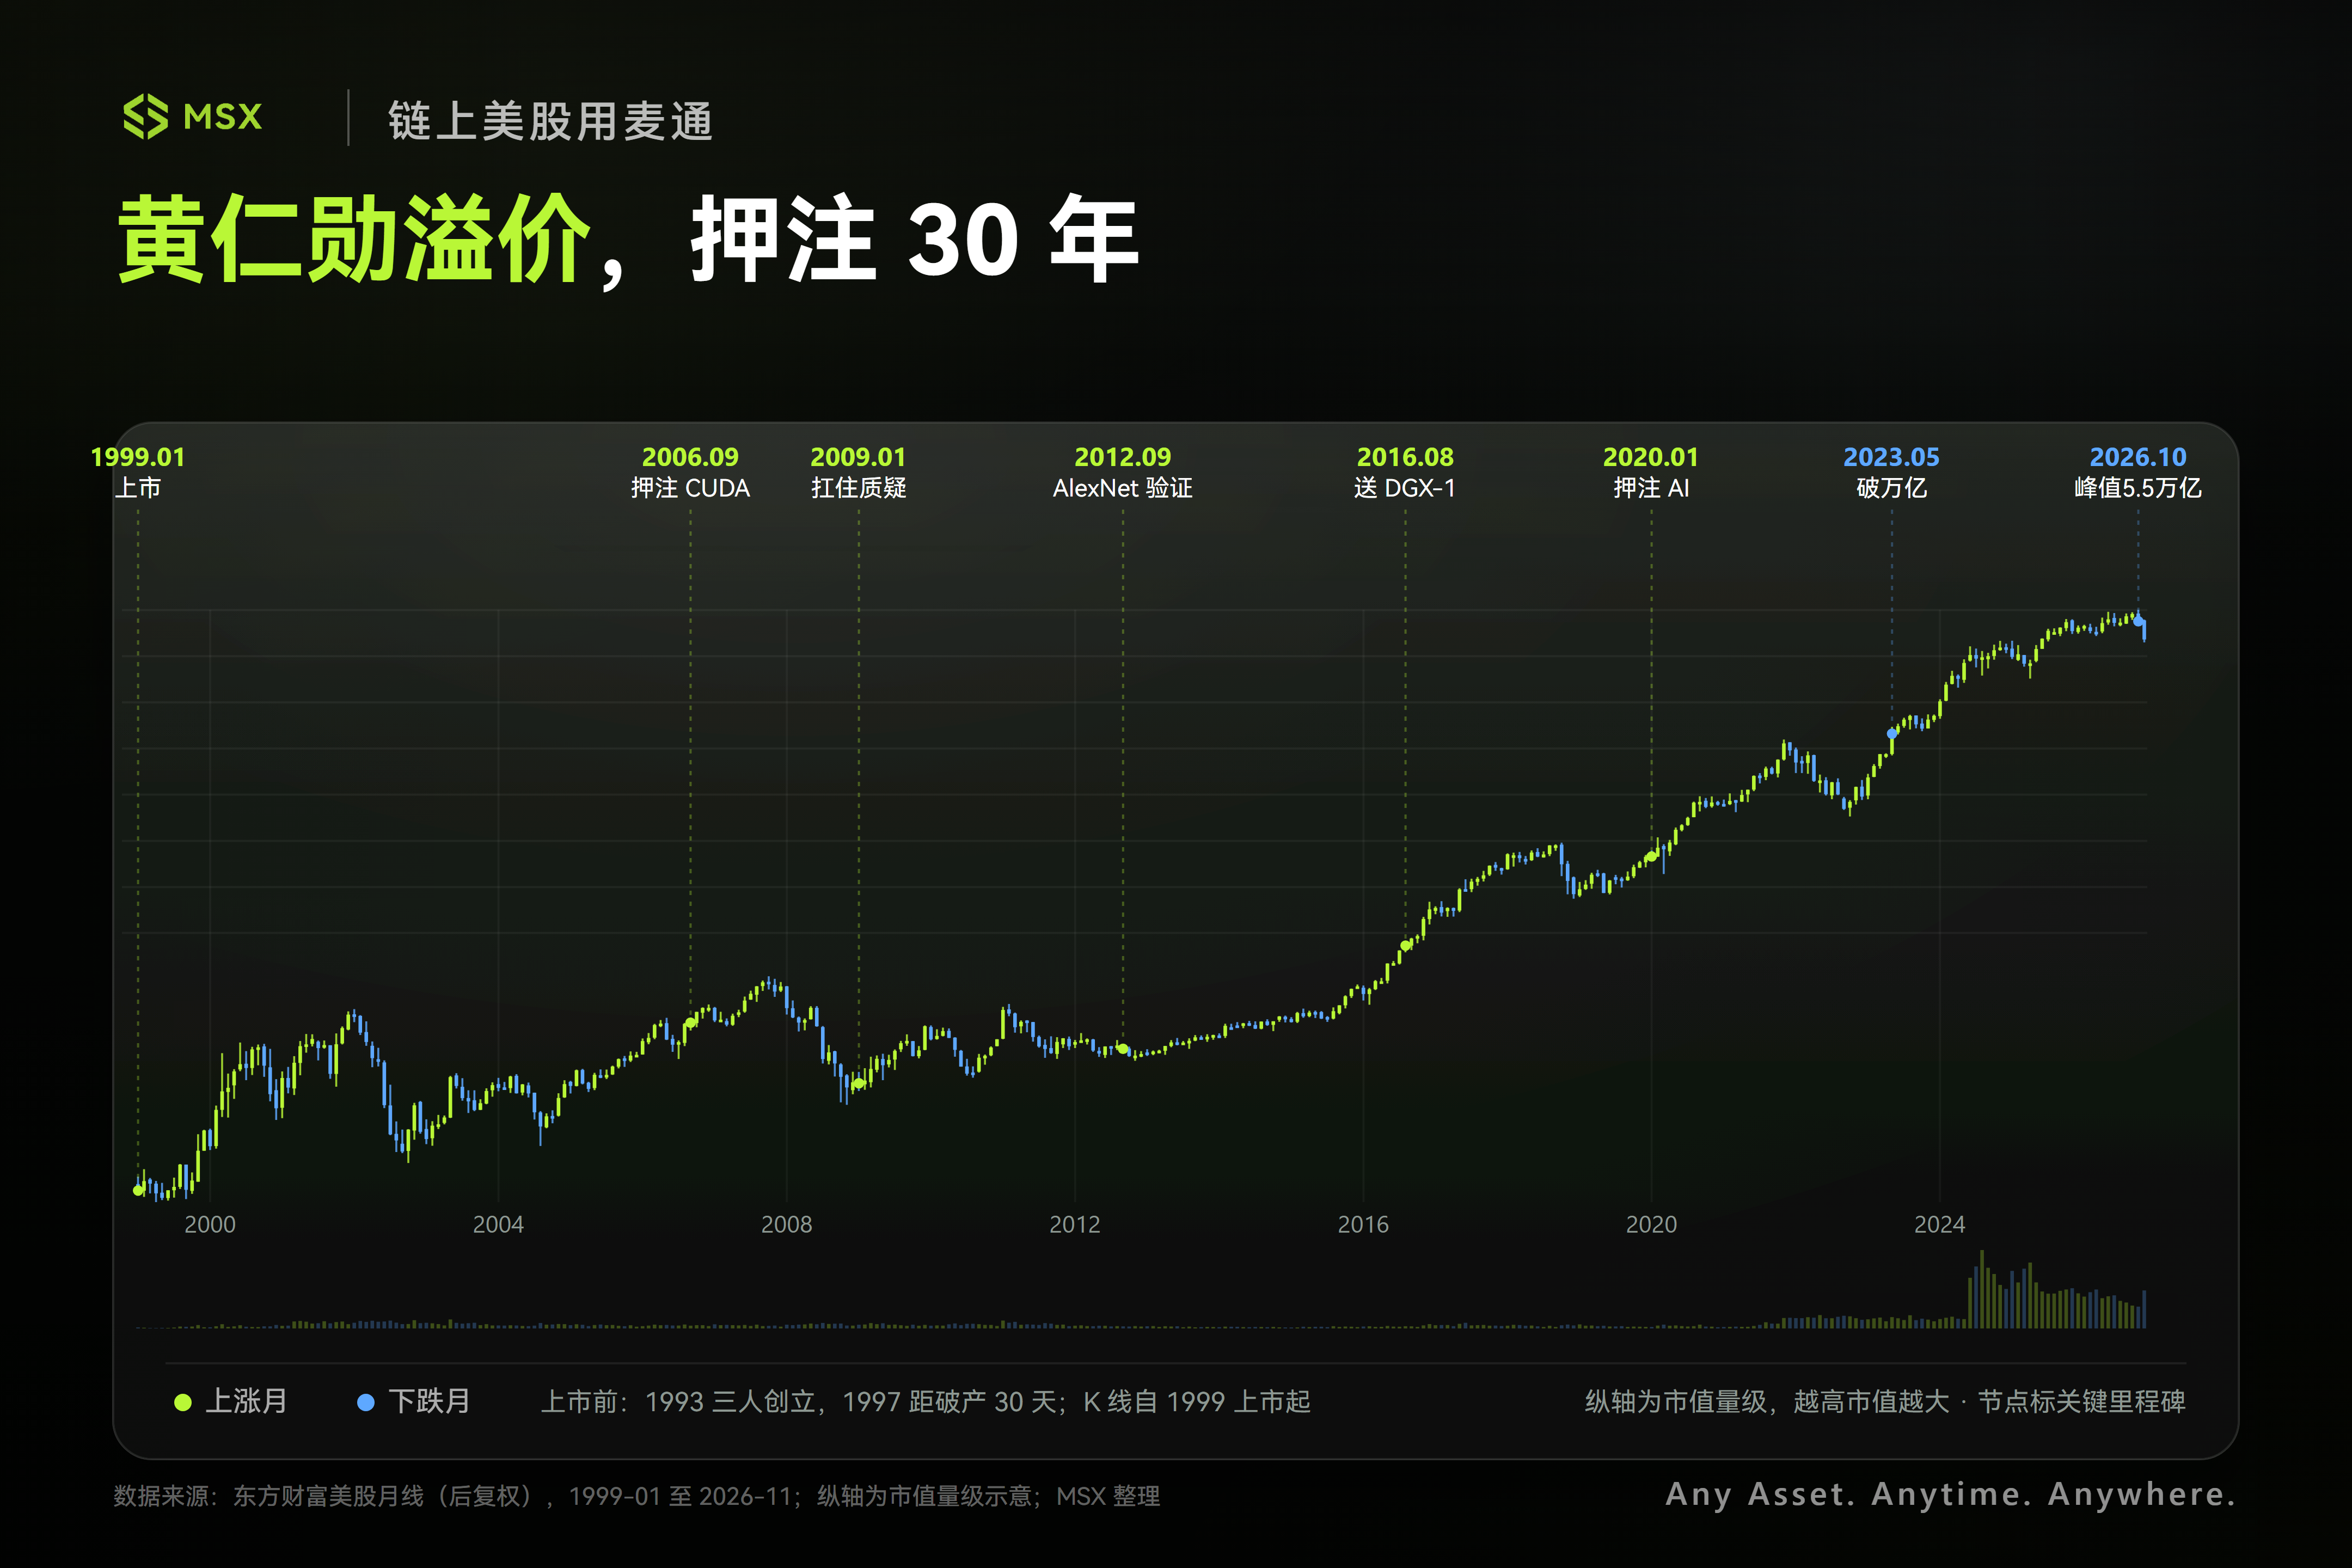
誠然,公司依然擁有全球頂尖的工程師團隊和已經鋪設至未來幾年的產品路線圖,新成立的國家安全與出口管制監督委員會也在試圖強化合規防火牆(此前相關調查與指控目前尚無任何違法定論),但失去靈魂舵手後,這艘四萬億美元量級的科技巨輪能否維持過去的創新速度與執行力,仍需時間驗證。
在這種背景下,代替黃仁勳坐鎮本次財報電話會的臨時 CEO Colette Kress,一舉一動都備受審視。作為執掌輝達財務十餘年的老牌 CFO,她對客戶底牌與供應鏈脈絡瞭如指掌,但能否在失去精神領袖的真空期裡穩住華爾街的軍心,仍是擺在桌面上的最大懸念。
三、輝達企穩了,AI 板塊就能全面反攻麼?
財報落地後,市場情緒明顯回暖,海外投資社區 Reddit 上的多空爭論也瞬間白熱化。
樂觀派認為,千億美元級別的季度營收,加上 75% 的下一財年增長預期,足以證明 AI 算力需求遠沒有見頂;也有人擔心,黃仁勳的問題還沒有解決,再漂亮的財報也未必能讓股價重新回到此前的高點。
這兩種判斷都有道理,但更重要的是,輝達的強勁業績並不意味著整個 AI 產業鏈都會同步受益,隨著行業進入新的發展階段,不同環節的增長邏輯和風險正在出現明顯分化。
首先是核心芯片與算力競爭。
輝達的業績為 AMD、博通等同行提供了積極的需求驗證,至少說明大型雲廠商和 AI 企業的算力投入仍在持續;但另一方面,谷歌 TPU 以及各類 ASIC 定製芯片的競爭也沒有停下來,雲廠商始終有動力通過自研芯片降低計算成本、減少對單一供應商的依賴。
因此,AI 算力市場雖然還在擴張,但未來的競爭重點將逐漸從單純的供不應求,轉向性能、成本與市場份額的綜合較量。
其次是下游 AI 雲與 Neocloud。
對 CoreWeave(CRWV)、Nebius(NBIS)這類公司而言,輝達的強勁業績無疑是利好,意味著 GPU 租賃需求依然旺盛,但這類公司的商業模式高度依賴資本開支和外部融資,隨著輝達開始更加審慎地評估投資、承諾和擔保,市場也會更嚴格地審視它們自身的融資能力。
能否持續獲得低成本資金、按期完成數據中心建設、提高 GPU 利用率,並最終將算力需求轉化為穩定的自由現金流,將決定它們能否真正從 AI 熱潮中兌現利潤。
最後是光通信與數據中心基礎設施。
Lumentum(LITE)、Coherent(COHR)、Ciena(CIEN)所處的光通信與網絡設備環節,將受益於 AI 集群規模擴大和高速互聯需求增長;維諦技術(VRT)、伊頓(ETN)則分別受益於數據中心電力、配電和散熱基礎設施建設。
這些環節的長期需求仍有支撐,但訂單兌現速度、產能擴張、利潤率和估值水平各不相同,未來很難再簡單地跟隨輝達齊漲共跌。
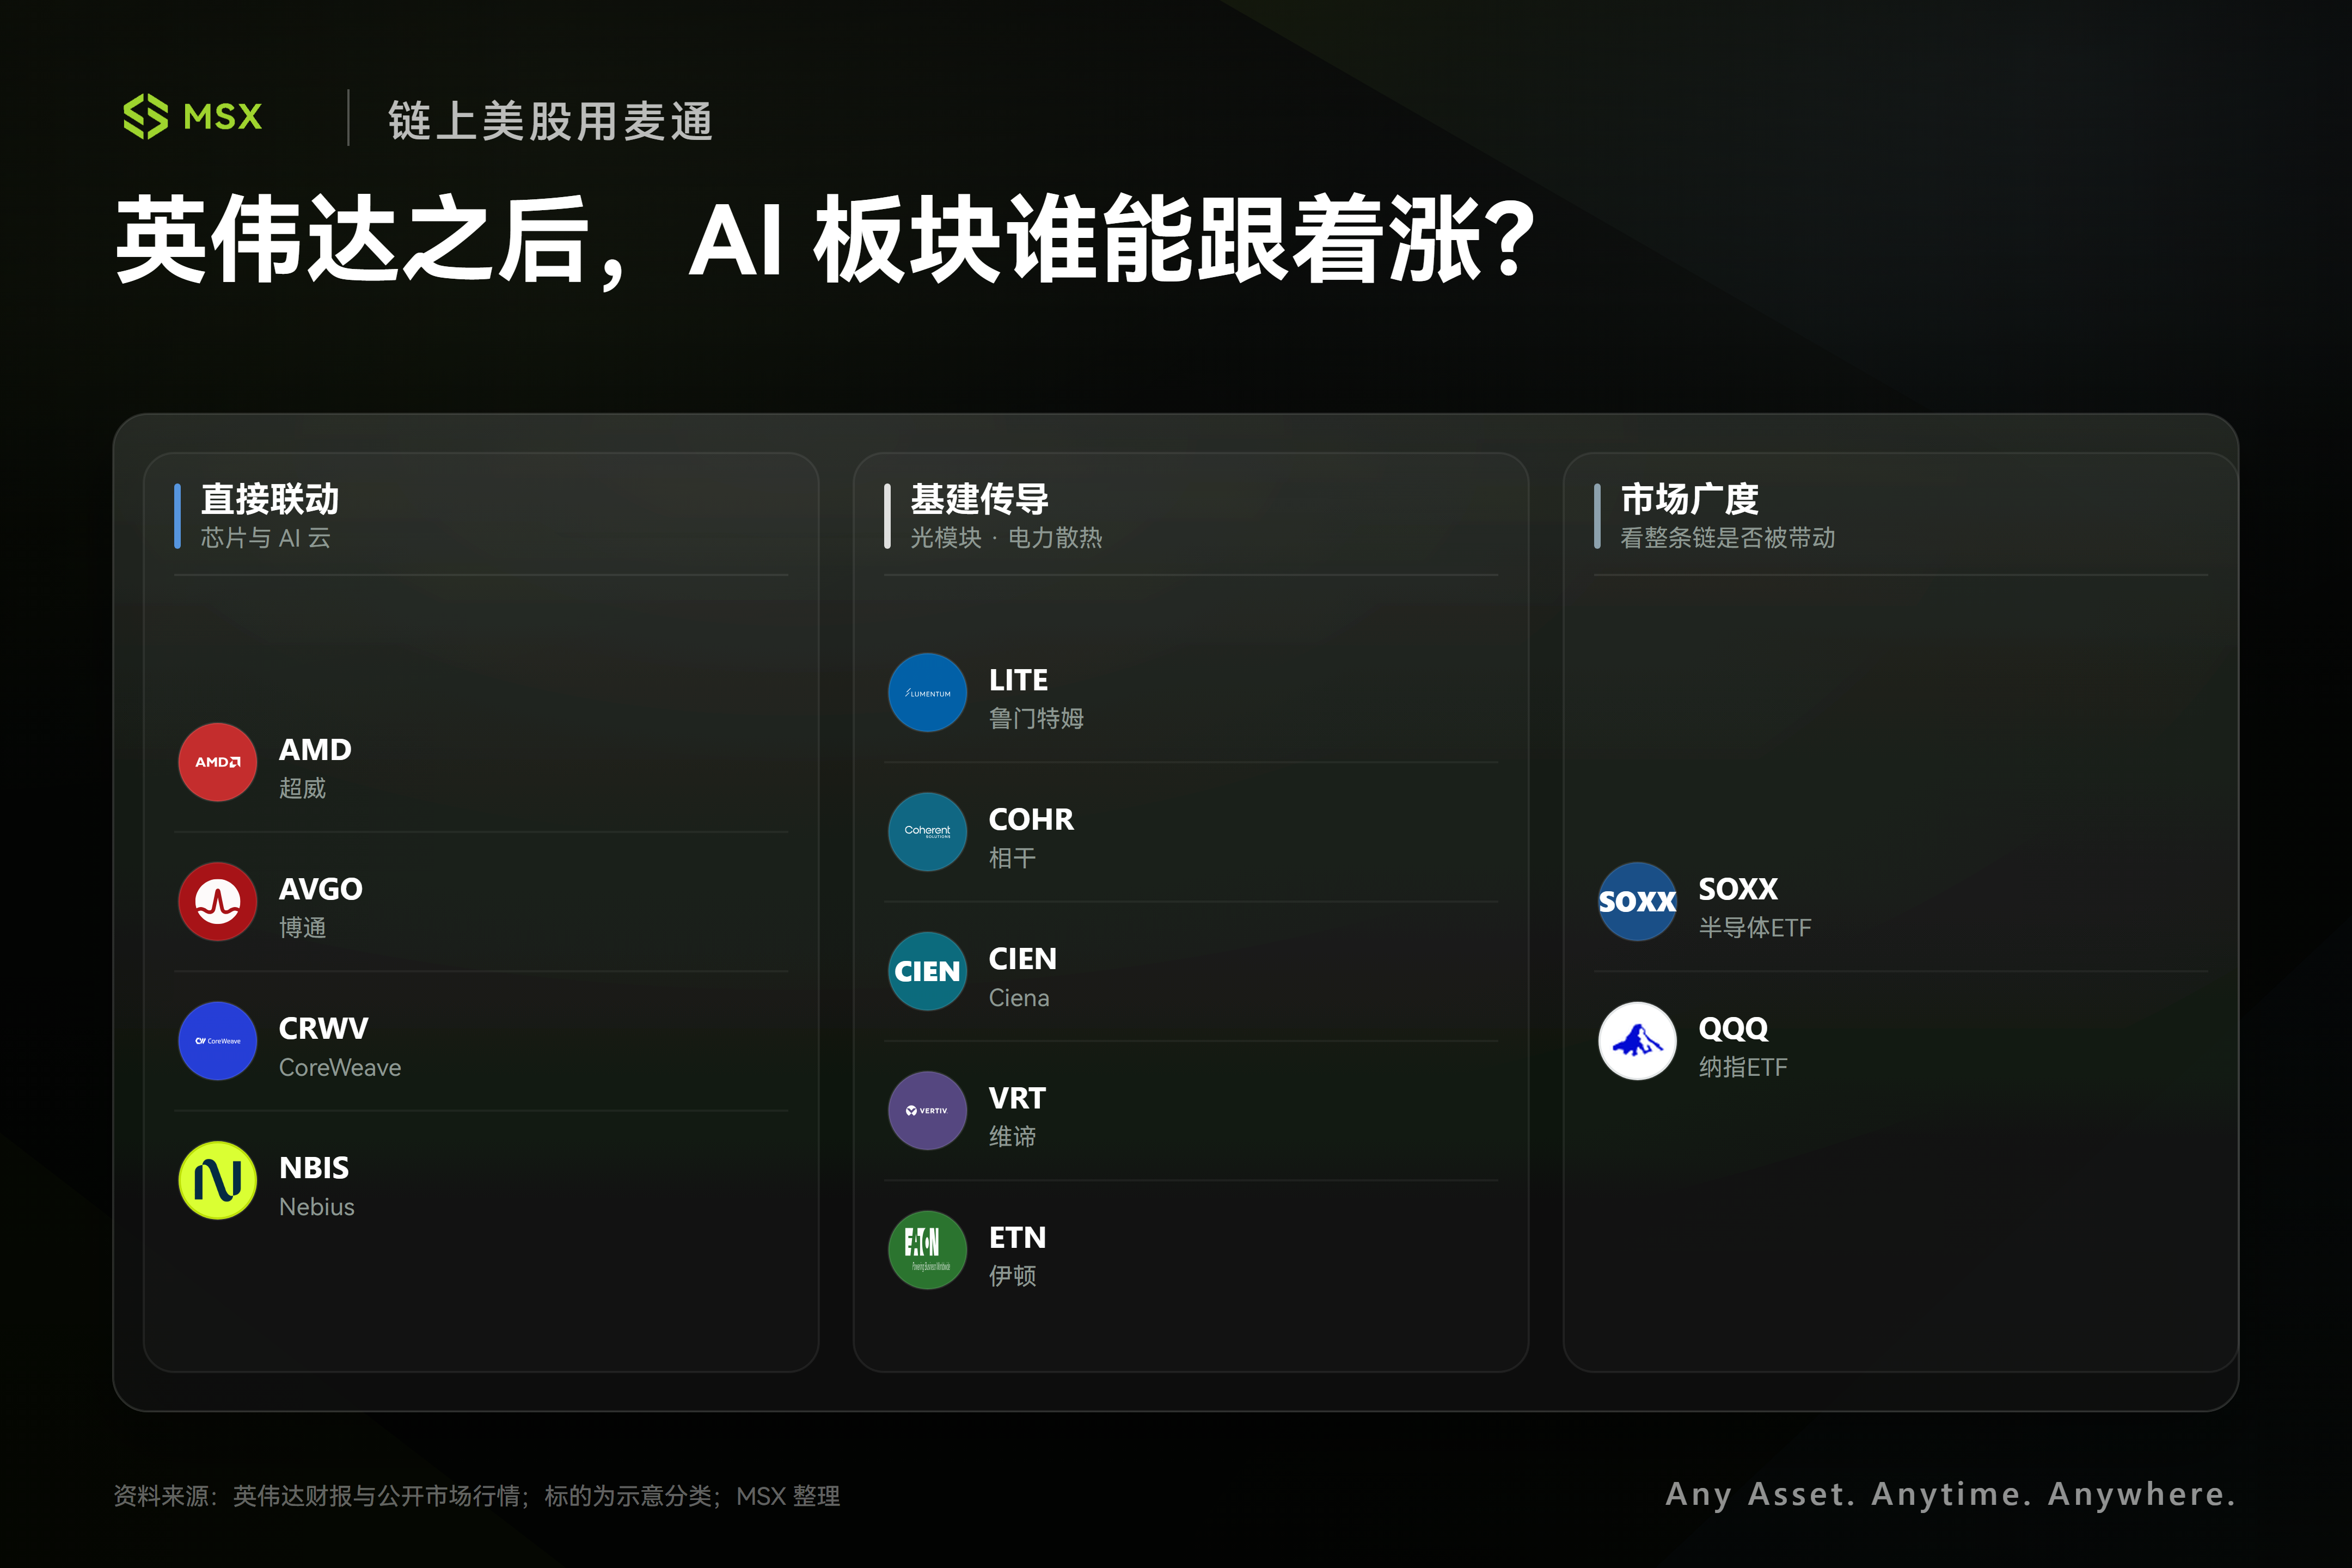
除此之外,接下來,納指 100 ETF(QQQ)和費城半導體 ETF(SOXX)的表現也值得重點觀察。
如果輝達的反彈能夠進一步帶動 AMD、博通以及其他半導體和 AI 硬件股走強,說明市場正在重新建立對 AI 主線的信心;如果只有輝達一家上漲,而其他科技股依然疲軟,那麼這次行情更可能只是一次財報驅動的個股修復,整個 AI 板塊能否持續反彈仍有待驗證。
畢竟,輝達證明的是 AI 算力需求還在,而整個 AI 產業鏈能否持續上漲,還要看這些需求最終能轉化成多少收入、利潤和現金流。
寫在最後
實事求是地講,一份創紀錄的三季報,足以證偽「AI 算力需求見頂」的悲觀敘事,卻還不足以撫平「創始人永久離場」帶來的治理震盪。
資本市場從不只為過去買單。
黃仁勳永久告別後的權力交接、地緣限制的持續加碼,以及客戶“借錢買卡”背後的現金流隱患,依然是壓在股價頭上的三座大山。
短期內,市場的觀察錨點將集中在財報後的反彈陣地能否守住,以及行情能否擴散至整個半導體與 AI 硬件板塊;中期而言,四季度毛利率的觸底節奏、810 億美元應收賬款的回款成色,以及正式 CEO 人選的最終落槌,才是決定估值中樞能否上移的勝負手。
好公司從不缺機會,與其在財報後的情緒波動裡盲目搶跑,不如等「黃仁勳溢價」的估值折價充分出清,再依託基本面的安全邊際從容落子。





