


ChatGPT Wallet 聯手 Visa 們:Agent 經濟,還需要穩定幣嗎?


- 核心觀點:ChatGPT Wallet 接入傳統卡組織並非否定穩定幣價值,而是區分了「人類授權下的 Agentic Commerce」與「機器自主協作的 Agentic Economy」兩個階段;穩定幣不是 Agent 支付的唯一選擇,但可編程信任基礎設施是規模化前提。
- 關鍵要素:
- OpenAI 推出 ChatGPT Wallet 並接入 American Express、Mastercard、Visa,復用成熟商戶網路與爭議保障機制,採用 Token 化憑證且每筆交易仍需用戶生物識別授權。
- Agentic Commerce 以購物消費為主,資金源於人類銀行帳戶;Agentic Economy 則涉及 API 調用、數據購買、算力租賃及 Agent 間持續交易,呈現小額、高頻、跨主體特徵。
- Cobo 抽樣研究顯示,Base 與 Solana 網路上超 600 萬筆 AI 相關交易中,90% 以上金額僅幾美分甚至不足 1 美分,凸顯機器支付的小額化趨勢。
- 行業已形成 x402、Stripe 與 Tempo 的 MPP、Google AP2 等協議路線;Visa、Mastercard 亦推進穩定幣結算試點與機器支付規範,呈現雙軌融合格局。
- 核心安全挑戰在於權限邊界:Cobo Agentic Wallet 透過 MPC 分離簽名權、Pact 任務契約約束預算與對象、Recipe 封裝執行模板,將安全規則落實為交易硬性前置條件。
- 企業接入穩定幣支付可從資產管理方式(託管/自託管)與系統接入方式(標準頁面/API、SDK)兩個維度模組化組合,保留現有支付體系的同時接入鏈上能力。
AI Agent 與 Web3 的融合敘事,正在掀起一場爭論。
11 月 13 日,OpenAI 宣布推出 ChatGPT Wallet,並與 American Express、Mastercard 和 Visa 合作,讓 Agent 能代表用戶完成商品購買與支付。
此前,AI Agent 一直被視為穩定幣最具潛力的新興使用場景,而 OpenAI 卻在落地第一步選擇接入傳統銀行卡網絡,讓不少人開始質疑,「如果連 ChatGPT 都接入了 Visa 們,那 Agent,真的還需要穩定幣麼」?
這種質疑並非毫無道理,但它實際上混淆了兩個不同的概念:「人類授權下的 Agentic Commerce」,與「機器自主協作的 Agentic Economy」。
- 對現階段以購物、預訂和日常消費為主的 Agent 應用而言,資金仍然來自人類用戶的銀行帳戶,交易也高度依賴銀行卡體系成熟的商戶網絡、身分驗證和消費者保護機制,傳統支付網絡顯然擁有更成熟的商業基礎設施;
- 但 Agentic Economy 的邊界遠不止於此,當 AI 開始自主購買數據、調用 API、租賃算力,甚至與其他 Agent 進行持續的價值交換時,支付需求可能不再局限於傳統的消費場景;
所以,問題的關鍵在於,Agentic Economy 並不等於 Agentic Commerce,尤其是當 AI 從人類的消費助手變成經濟活動的參與者,究竟需要怎樣的支付與金融基礎設施?
一、Agent 支付的第一站,為什麼是傳統金融?
理解 OpenAI 為什麼選擇 Visa 和 Mastercard,首先需要釐清兩個常被混為一談的概念:Agentic Commerce(智能體商業)與 Agentic Economy(智能體經濟)。
前者主要指 AI 代替人類完成商品發現、比價、下單和付款等消費行為;後者則是一個更廣泛的概念,意味著 AI Agent 不僅能夠執行人類交代的任務,還可能脫離人類的逐筆指令,與其他 Agent、企業和服務提供商進行持續交易。
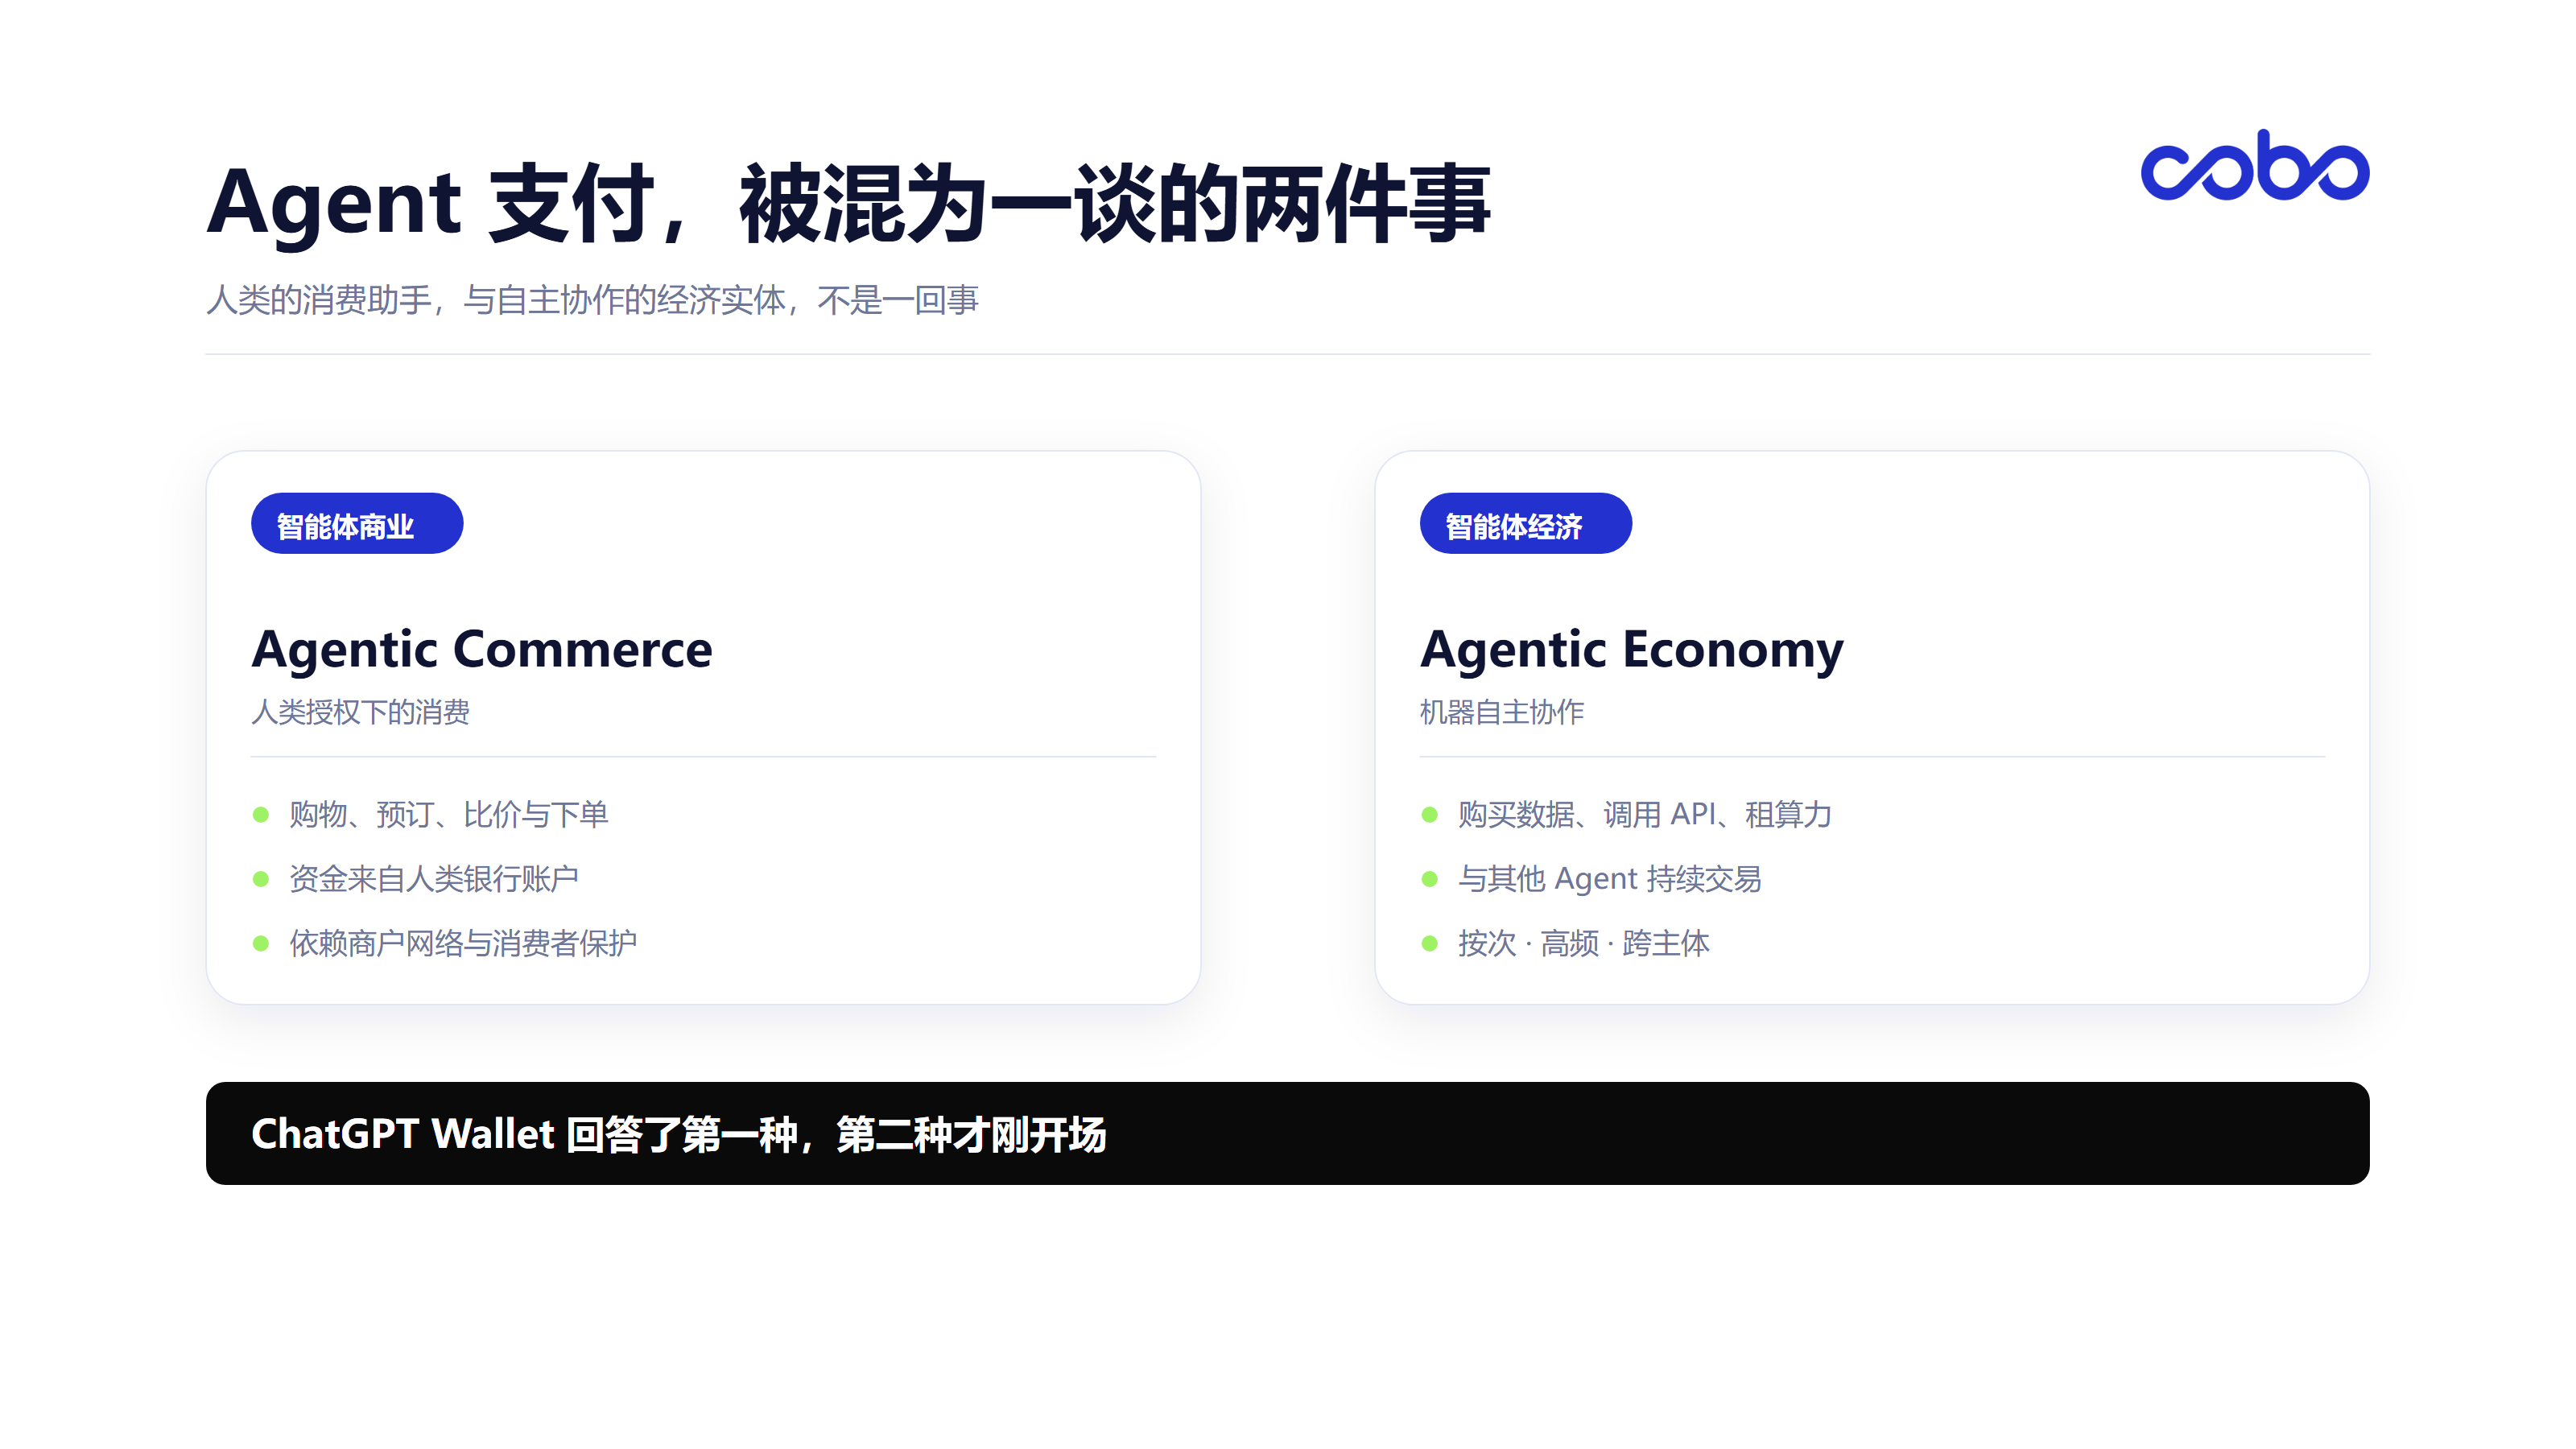
從當前落地進度來看,Agentic Commerce 顯然走在最前面,而傳統卡組織在這一領域依然握有難以撼動的優勢。
以 ChatGPT Wallet 的設計為例,其實就相當克制且務實。
用戶提前綁定符合條件的銀行卡,當 Agent 找到目標商品並準備付款時,用戶查看商品、總價和所選銀行卡,通過 Face ID 或指紋等安全驗證確認交易。
隨後,支付網絡會提供一組替代真實銀行卡資訊的支付憑證(Payment Token),用於完成交易,商家和 Agent 無須直接接觸真實銀行卡資訊,用戶也能夠繼續享受原有銀行卡獎勵及符合條件的交易爭議保障。
這套設計最大的優勢,是沒有要求用戶改變原有的支付習慣,也沒有要求商家重新搭建一套支付系統。
畢竟像這類面向大眾消費者的 AI 產品,直接複用 Visa 和 Mastercard 覆蓋全球的商戶受理網絡、收單體系與反詐欺風控,遠比教育普通用戶「先買穩定幣、再建鏈上錢包、最後管理 Gas 費」要現實得多。
更重要的是,傳統支付體系不僅負責資金轉移,還提供了一整套商業爭議解決機制——商品出現品質問題時,消費者可以發起拒付申訴,商家也能沿用既有的退款與客服流程。這是目前鏈上支付在全球零售端尚未普遍具備的能力。
不過還有一個容易被忽略的細節,目前 ChatGPT Wallet 並未實現完全無人干預的自主支付,用戶依然需要在每筆交易前手動核對並驗證。
按照 OpenAI 公布的首階段設計,用戶仍然需要在每筆購買前確認商品、總價和銀行卡,並通過生物識別完成授權。未來才計劃進一步開放預授權能力,讓用戶提前設置消費額度、購買品類和有效時間,使 Agent 能夠在既定範圍內自主完成。
這恰恰說明,消費級 Agent 仍處於「人類主導、AI 輔助」的早期階段,AI 只是幫助人類購買商品,因此現有銀行卡體系,已經能夠解決大部分問題。
但如果一個 Agent 每天需要調用數千次 API、購買即時數據、租賃 GPU 算力,還需要向其他 Agent 支付服務費用,那麼它面對的就不再是一個簡單的購物問題。
二、穿透 Agentic Economy:穩定幣與新協議的機會在哪?
當 AI Agent 從「幫人買東西的助手」演變為「自主開展業務的經濟實體」,交易結構將發生質變。
設想一家企業部署了一個 AI 研究 Agent,為了完成一項深度分析任務,它可能需要在幾分鐘內並行完成一連串動作:向數據服務商購買即時市場數據,向雲端運算平台租賃 GPU 算力,調用第三方 AI 模型完成分析,再向其他 Agent 購買專業的數據處理服務,最後交付成果。
整個過程中,Agent 需要與多個不同的服務提供商發生支付關係,與傳統消費支付相比,這類交易呈現出幾個明顯特點:
- 交易顆粒度更小:過去,企業購買 API、數據和計算資源,通常採用訂閱、預儲值或套餐模式,但當 Agent 能夠根據任務需求動態調用不同服務時,按次計費、按調用量計費會變得更加自然;
- 交易頻率更高:一個 Agent 可以連續運行數小時,甚至長期在線,與多個服務商發生交易,它不可能每次調用服務都等待人類手動輸入支付資訊;
- 交易關係更加開放:不同 Agent 可能運行在不同企業、不同國家和不同技術平台上,彼此之間沒有傳統意義上的帳戶關係,也未必共享同一家銀行或支付服務商;
Cobo 銷售與解決方案負責人 Lucas 此前在第四屆跨境數字金融合規大會上分享過一項針對 Base 和 Solana 網絡的抽樣研究:覆蓋 35 天、超過 600 萬筆交易的樣本中,超過 90% 的 AI 相關支付金額只有幾美分,甚至不足 1 美分。
這一數據反映出,部分早期機器支付已經呈現出明顯的小額化特徵。
類似的實踐也正在出現:Solana 網絡上已經出現單次收費不足 1 美分的天氣查詢 API,以及按次收取幾美分的 Token 安全篩查服務;而在網際網路內容側,Cloudflare 等基礎設施巨頭也正在推動基於 x402 協議的按次付費機制,讓 AI 爬蟲按每次網頁抓取即時向內容方結算。
傳統銀行卡並非無法處理小額交易,但當支付從偶發的消費行為變成高頻、自動化的 API 調用,逐筆授權、支付處理和結算所產生的成本,就可能成為業務效率的瓶頸,換句話說,區塊鏈網絡與穩定幣才能讓這種高併發、極小額的機器間(M2M)結算在經濟上成立。
除此之外,穩定幣也提供了更適合 Agentic Economy 的可編程結算方式。
在這一模式下,支付可以通過智能合約與 API 直接嵌入 Agent 的自動化任務流中。Agent 可以通過錢包持有穩定幣,在獲得授權後向指定地址付款,也可以與智能合約交互,完成更複雜的資金管理操作,而不必讓每一筆機器間交易都依賴傳統銀行卡帳戶和商戶收單流程。
例如,在按秒計費的算力或 API 場景中,穩定幣支持 7×24 小時全天候流轉,企業還可以結合支付流協議(如 Superfluid)實現按次、定時或按秒的持續結算,而不必等到月底再統一對帳。
當然,這並不意味著穩定幣在所有場景下都比銀行卡更便宜、更高效,鏈上交易仍然涉及網絡費用、流動性、法幣出入金、合規篩查和商戶接受程度等問題。
真正重要的是,穩定幣提供了一種網際網路原生的可編程價值轉移方式,使支付能夠更自然地融入機器之間的自動化協作。
總的來看,目前圍繞機器自主支付,行業近期已經沉澱出幾條清晰的協議路線,甚至傳統卡組織本身也在積極擁抱這一雙軌格局,其中包括 Coinbase 推動的 x402、Stripe 與 Tempo 聯合推出的 Machine Payments Protocol(MPP),以及 Google 的 AP2。
它們的側重點並不完全相同,但都在嘗試解決一個共同問題:如何讓 Agent 能夠像調用 API 一樣,自主發起和完成支付。
今年以來,也有幾個值得關注的進展:
- 3 月 18 日,Visa 發布專門的支付規範和 SDK,讓 Agent 能夠在機器支付流程中使用 Token 化銀行卡憑證,意味著傳統卡支付也開始適應 API 調用和機器間交易;
- 6 月 3 日,Mastercard 宣布在現有全球支付網絡中增加使用受監管穩定幣進行鏈上結算的選擇,涉及 USDC、PYUSD、USDG、USDP、RLUSD 等資產,以及 Ethereum、Solana、Base 等多個網絡;
- 6 月 10 日,Visa 在 Payments Forum 上發布 Agent Score、Agentic Directory 等 AI 商業基礎設施,同時擴大穩定幣結算試點;
- 10 月 15 日,Visa Direct 與 Mastercard 分別推進穩定幣商業化—— Visa 將 USDC 預儲值能力從試點推進至商業部署,用於跨境付款;Mastercard 與其收購的穩定幣基礎設施企業 BVNK 推出 Global Money Platform,通過單一 API 整合法幣與穩定幣帳戶、即時兌換、穩定幣關聯銀行卡及本地銀行出金等能力;
- 10 月 19 日至 20 日,Mastercard 進一步切入穩定幣風控與機器支付,推出 Stablecoin Security,將支付數據與區塊鏈分析結合,為金融機構提供交易前風險識別,並展示 Agent Pay for Machines,基於 x402 讓 Agent 購買數字服務,並通過數字簽名支付憑證實現先授權、後執行、再彙總結算;
從這些動作可以看出,傳統支付網絡與區塊鏈並不是簡單的競爭關係。
Visa 在 2026 年 Payments Forum 上曾用一句話概括這種趨勢:AI 正在改變商業交易的前端,而穩定幣正在重塑資金流動的後端。
Agentic Economy 的未來,很可能不是某一種支付方式取代另一種,而是不同支付工具、協議和結算網絡逐漸融合。
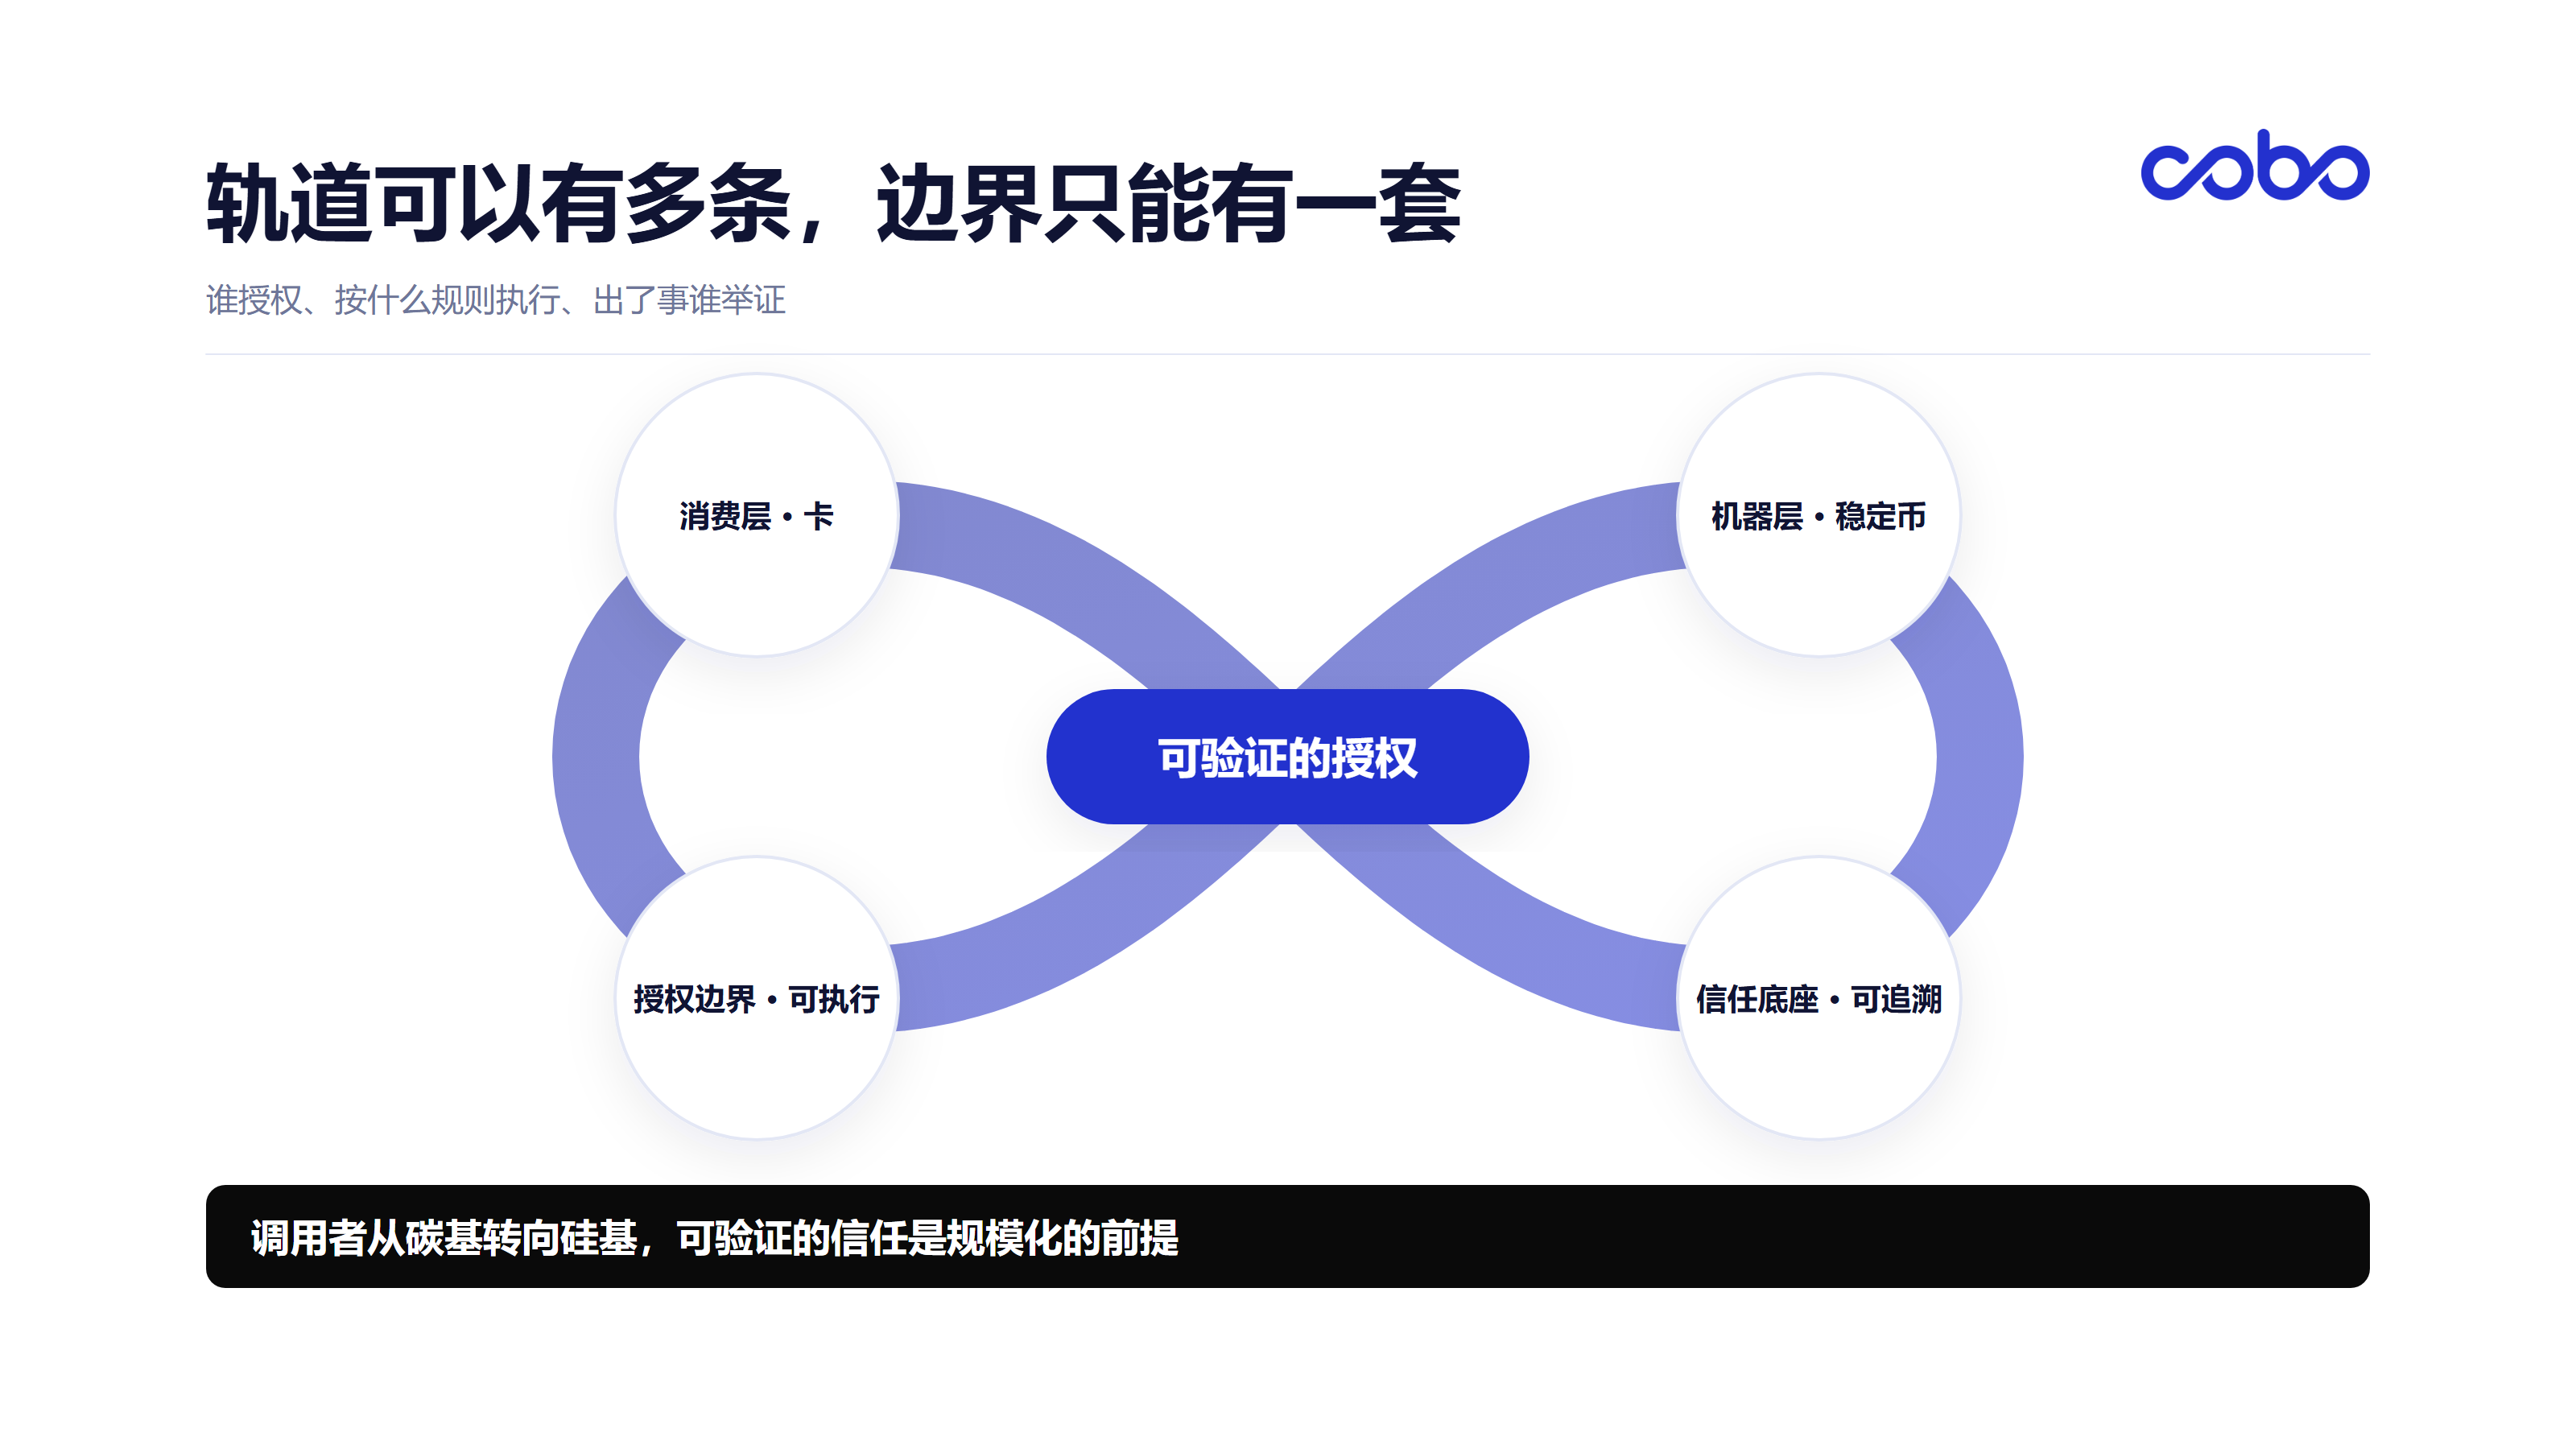
三、穩定幣不是唯一選擇,但可編程信任基礎設施,是必選項
回到開篇的爭論:Agent,到底還需要穩定幣麼?
答案其實非常清晰,穩定幣不是 Agent 進行支付的「唯一」方式,但當交易走向開放、高頻和跨主體協作時,它提供了一種適合 Agentic Economy 的可編程結算選擇。
而比支付方式更底層的問題是,當 AI 獲得了使用資金的能力,誰來確保它不會超出授權範圍?
這可能比選擇哪一種支付方式更加重要。
普通消費者使用銀行卡,只需要管理自己的帳戶和消費行為,但未來的企業可能同時部署多個 Agent,分別負責採購、交易、資金調度、供應商付款和風險管理。
如果每個 Agent 都擁有不受限制的錢包權限,企業實際上是在將資金控制權分散給多個自動化程序,更複雜的是,即使伺服器沒有被攻破、私鑰本身沒有洩露,受到錯誤資訊或惡意指令影響的 Agent,仍然可能在合法的交易調用流程中發起超出用戶真實意圖的付款。
因此,Agentic Wallet 的核心,並非簡單地給 AI 分配一個錢包或一張銀行卡,更在於將 AI 的自主執行能力與企業的資金控制權分離。
以 Cobo Agentic Wallet 的設計為例,要讓多個 Agent 在可控邊界內自主使用資金,需要建立從密鑰管理到交易授權的分層機制。
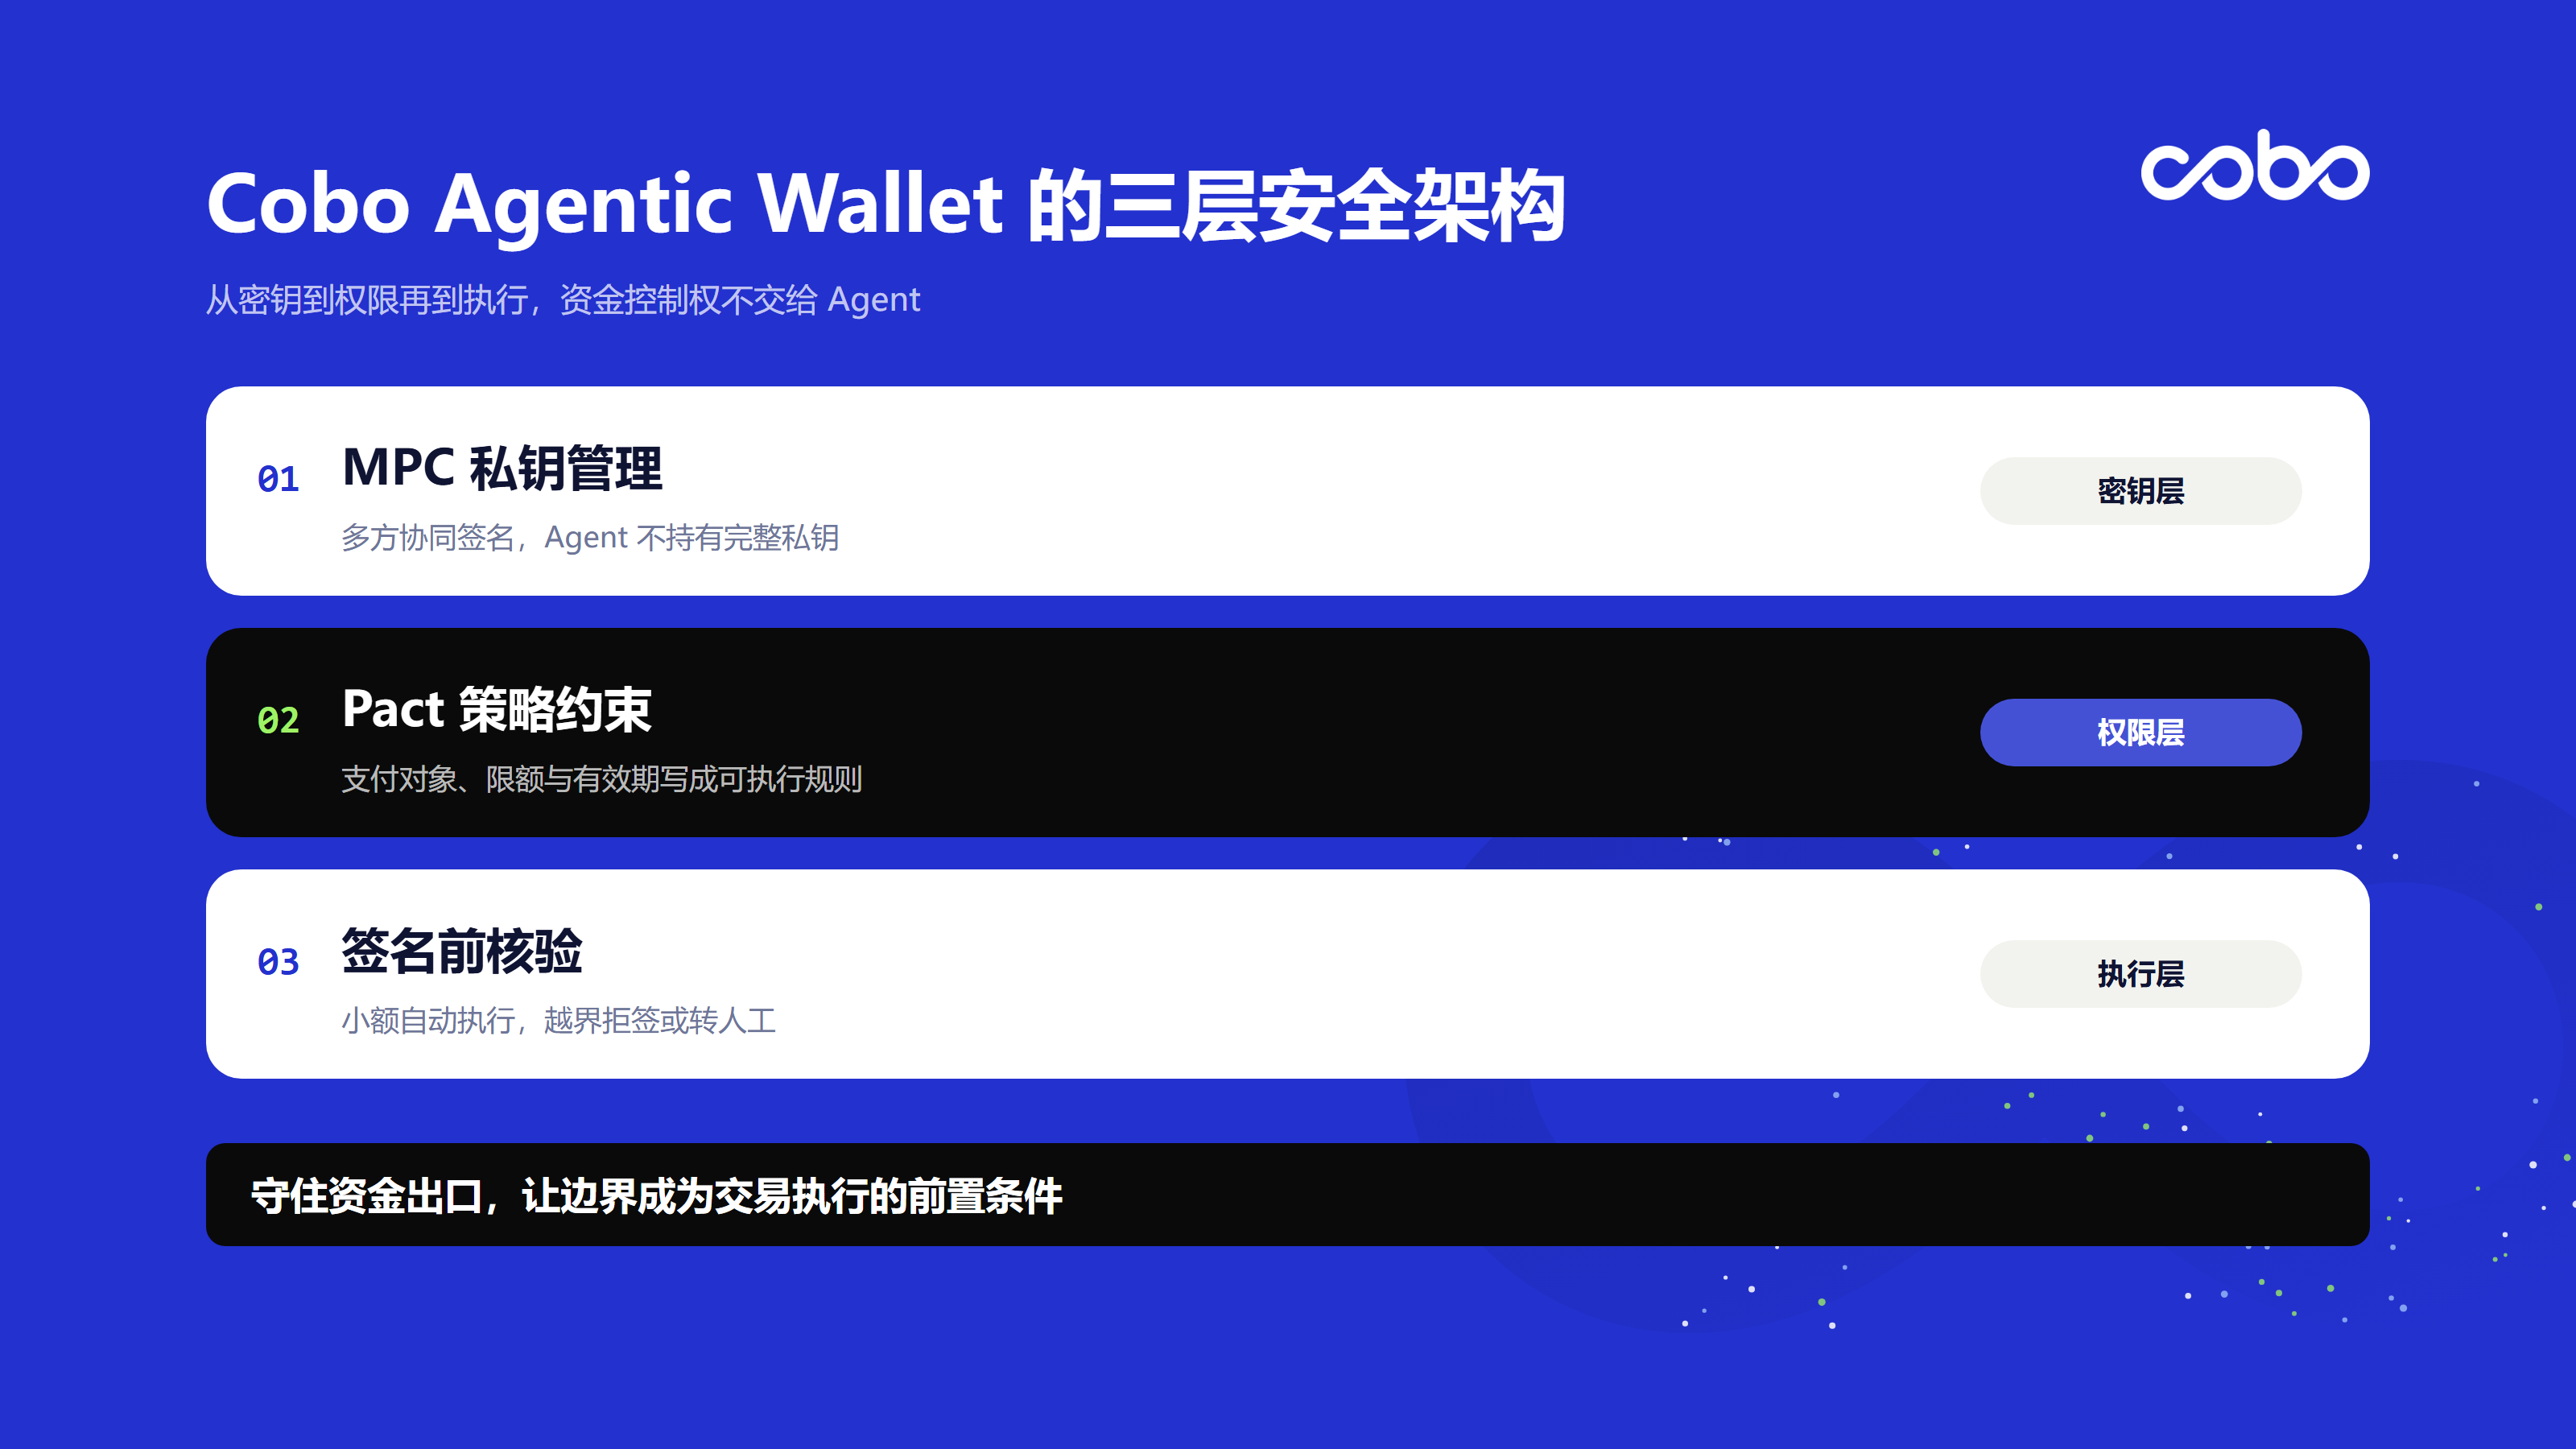
首先是 MPC(多方計算),來分離簽名權,避免單點控制。Cobo Agentic Wallet 進一步設計了兩組簽名參與機制:Agent + Cobo 負責授權範圍內的自動交易,Human + Cobo 則處理高價值審批和治理操作。任何單一參與方都不能獨立完成簽名。
其次則是 Pact,通過任務契約,劃定 Agent 的行動邊界。Cobo 引入的 Pact 授權框架,就將每項任務轉化為底層基礎設施可執行約束的授權協議,主要包含四個要素:
- 操作意圖:Agent 被授權完成什麼目標;
- 執行計劃:Agent 準備通過哪些步驟完成任務;
- 策略約束:允許使用的預算、交易對象、鏈、Token、合約以及審批規則&#





