美股日報|美國醫保股遭政策重擊,聯合健康暴跌10%,Anthropic史上最大IPO今夜掛牌(11月19日)


- 核心觀點:美聯儲鷹派加息信號推高10年期美債收益率至5%以上,成為壓製成長股與加密資產估值的主導變量,其影響已蓋過地緣政治風險,市場呈現「利率>地緣」的定價邏輯。
- 關鍵要素:
- 10年期美債收益率5.064%,連續27個交易日站上5%;Waller稱或需50個基點「震撼市場」式加息,12月FOMC預期加息。
- 醫保股遭CMS反欺詐審計新規衝擊,聯合健康跌10.21%,拖累道指收跌561.25點,政策風險由藥價擴至理賠審計。
- 英偉達Q3營收1158億美元同比增106%超預期,股價仍跌2.90%逼近52週低點,顯示AI交易擁擠度見頂。
- Anthropic以83美元定價、募資約813億美元今日登陸納斯達克,或成史上最大IPO,同時構成流動性虹吸。
- 25家大型加密財庫公司中24家mNAV<1,增發買幣模式失效形成負反饋;MSCI將Strategy剔除指數,被動資金流出壓力顯現。
- BTC連續六週下跌跌破200週均線,較歷史高點回撤約50%;現貨比特幣ETF單日淨流出2.399億美元。
一、頭條
- 醫保股遭政策重擊,單隻個股拖垮道指:CMS 提出 Medicare Advantage 反詐欺審計新規(市場稱 "CRUSH" 規則),聯合健康(UNH)收跌 10.21% 至 349.91 美元,Humana、Elevance 同步重挫,道指收跌 561.25 點。解讀:醫保是道指權重最高的板塊之一,政策風險從「藥品定價」擴展到「理賠審計」,屬結構性估值衝擊而非一次性事件。
- 輝達財報超預期卻未能提振自身股價:Q3 營收 1158 億美元、同比 +106%,Q4 指引約 1300 億美元,均超市場預期;但 NVDA 收跌 2.90% 至 150.96 美元,逼近 52 週低點 148.80。解讀:這是黃仁勳卸任 CEO 後的首份財報,「業績好但股價不漲」是 AI 交易擁擠度見頂的典型信號。
- Anthropic 以 83 美元定價,募資約 813 億美元:發行 9.8 億股,按股價×股數自洽;若募資規模屬實,將是史上最大 IPO,今日(11-19)登陸納斯達克,代碼 ANT。媒體給出的 1.51 萬億美元總估值口徑未經招股書獨立核實,本刊不予採用。解讀:既是 AI 資本開支敘事的再定價,也是短期流動性虹吸源——市場正把「加密資金流向 Anthropic」當作 BTC 走弱的解釋之一。
- 美聯儲釋放「再加息」信號:Waller 表示可能需要「震撼市場」式的 50 個基點加息,10 月會議紀要顯示「幾乎所有官員預計還需進一步加息」。10 年期美債收益率 5.064%,已連續 27 個交易日站上 5%。為什麼重要:分母端壓力未解,是成長股與加密資產估值的天花板。
- 伊朗襲擊科威特、巴林,霍爾木茲博弈升級:美方將伊朗石油封鎖擴大至離岸轉運環節,特朗普稱正調查針對華盛頓的「髒彈」圖謀。解讀:能源與航運風險溢價仍在,但當日金價、能源股反而下跌,說明當前主導變量是利率而非地緣。
二、美股大盤與宏觀
2.1 三大指數(美東 2026-11-18 收盤)
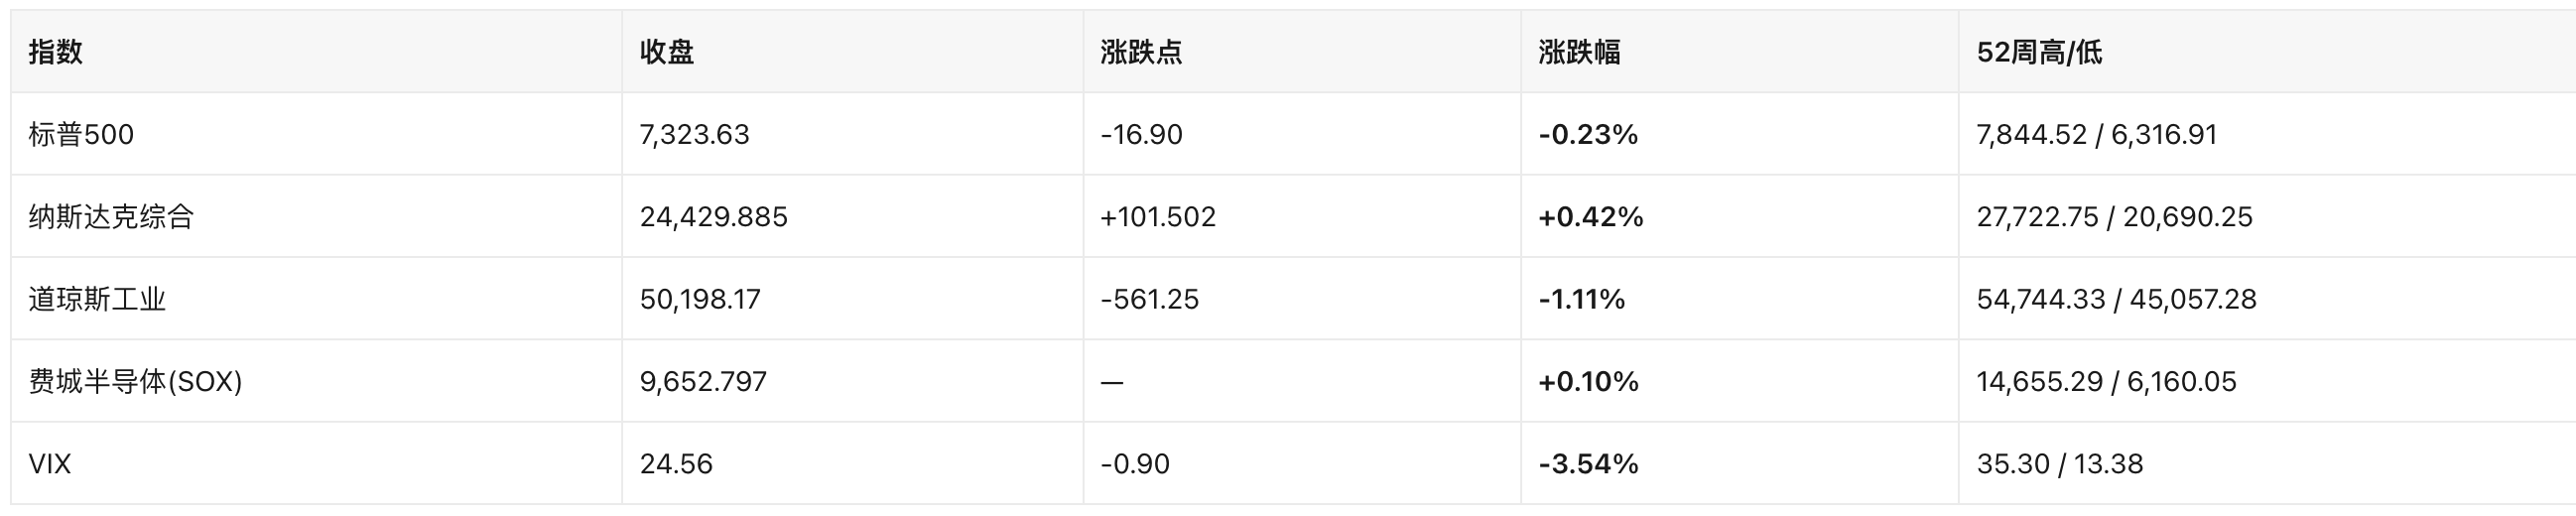
- 核心驅動:指數分化而非普跌。拖累項是醫保(XLV -2.20%)與能源(XLE -3.27%);支撐項是可选消費(XLY +1.79%)、科技(XLK +0.34%)與通信(XLC +0.30%)。羅素 2000(IWM)+0.40%,納指終結四連跌。
- 板塊全景:XLY +1.79%、XLK +0.34%、XLC +0.30%、XLU +0.30%、XLRE +0.07% / XLI -0.06%、XLP -0.31%、XLB -0.75%、XLF -1.14%、XLV -2.20%、XLE -3.27%。
- 標普 500 距 10 月 6 日高點 7,844.52 已回落 6.6%;費城半導體指數距 52 週高點回撤約 34%,AI 硬件端是本輪調整最深的區域。
2.2 宏觀數據與美聯儲
- 10 月零售銷售:環比 +0.2%,與預期一致(前值上修口徑不一),同比 +6.8%。消費韌性仍在但動能放緩。
- 通脹背景:10 月 CPI 同比 3.7%;10 月 PPI 環比 +0.3%、同比 6.5%,為近四年最高。
- 美聯儲:10 月 27-28 日會議紀要(11-18 公布)顯示「幾乎所有與會者預計需要進一步加息」;理事 Waller 當日表示「可能需要用 50 個基點震撼市場」,並稱通脹預期有失控風險。
- 下一次議息:12 月 8-9 日 FOMC(含經濟預測摘要),市場普遍預期加息。
- 美債:2Y 4.796%、5Y 4.882%、10Y 5.064%、30Y 5.409%,曲線小幅陡峭化。20 年期國債拍賣中標利率 5.459%,需求穩健,長端得以喘息。
- 美元:DXY 103.863,基本持平,距 52 週高點 103.864 僅一步之遙,媒體稱創 19 個月新高。
- 大宗:WTI 12 月合約(11/20 到期)結算 83.26 美元,較 11/17 的 85.72 跌 2.87%;布倫特 1 月合約結算 91.95 美元,跌 0.53%。註:Yahoo 的 WTI 連續合約已切換至 1 月(82.44 美元、+0.16%),與 12 月合約存在換月價差,不可當作單日漲跌。黃金(12 月)3,751.40 美元 +0.25%,貼近 52 週低點 3,727.40,本週一度創 14 個月新低。
三、熱點個股與板塊
1. 聯合健康(UNH)— 349.91 美元,-10.21%
CMS 擬議的反詐欺規則要求對 Medicare Advantage 理賠開展更密集的第三方審計,市場擔憂賠付率與合規成本雙升;參議員 Warren 亦公開批評大型險企「在每一環抽成」。UNH 兩日累計跌幅超 10%,當前價 349.91 美元已顯著低於 52 週高點 461.62 美元。
傳導:政策風險由「藥價」擴至「審計」,醫保板塊估值中樞下移;對道指影響尤大(價格加權指數中單價最高成分股之一)。
2. 輝達(NVDA)— 150.96 美元,-2.90%
Q3 營收 1158 億美元(同比 +106%),Q4 指引約 1300 億美元,均超預期;這是黃仁勳卸任 CEO 後首份財報,董事會明確表示不打算讓其回歸。股價盤中衝高後回落,收於 52 週低點附近(52 週低 148.80,高點 243.37)。
市場預期:財報已證明需求側未見崩塌,但「業績兌現 ≠ 股價上漲」說明資金在給 AI 硬件重新定折現率(10Y 5% 以上的直接後果)。
3. 超微半導體(AMD)+5.31%、博通(AVGO)+3.65%、亞馬遜(AMZN)+3.82%
輝達財報確認 AI 需求後,資金轉向「非輝達」受益標的:AMD 收 530.14 美元,AVGO 354.05 美元。AMZN 上漲的另一重驅動是持股價值重估——其 180 億美元 Anthropic 投資按 IPO 定價約值 1590 億美元;IPO 後亞馬遜與谷歌合計持有 Anthropic 約 28% 股權。
傳導:AI 敘事從「賣鏟子」擴散至「持股平台」,但高度依賴一級市場估值錨。
4. 能源板塊(XLE -3.27%):埃克森美孚 -3.97%、雪佛龍 -3.95%、西方石油 -4.88%
儘管原油跌幅小於能源股(布倫特 -0.53%、WTI -2.87%),能源股仍為當日最弱板塊;EIA 週度庫存增加與伊朗局勢「打而不破」的組合,令市場對持續性供給中斷的定價降溫。
不確定性:地緣溢價一旦重估,該板塊彈性最大,當前屬「事件驅動型的雙向風險」。
5. 沃爾瑪(WMT)— 127.36 美元,-0.13%(財報前)
今日(11-19)盤前發布 Q3 財報,市場預期營收同比增約 5%,是本週判斷美國消費韌性的關鍵讀數之一,也與昨日 +0.2% 的零售銷售形成互證。同日盤前還有阿里巴巴(BABA,84.37 美元,-2.63%)、拼多多(PDD)與網易。
6. Anthropic(ANT)— 今日納斯達克首日交易
83 美元/股、9.8 億股,對應募資約 813 億美元(股價×股數自洽);媒體給出的 1.51 萬億美元總估值口徑未經招股書獨立核實,本刊不予採用;若募資規模屬實,將是史上最大 IPO。
市場預期:首日表現將直接決定短線風險偏好,同時對輝達、AMD、AMZN、GOOGL 形成情緒外溢;反向風險是巨額募資從二級市場抽走流動性。
四、加密相關美股
4.1 DAT 龍頭:Strategy(MSTR)
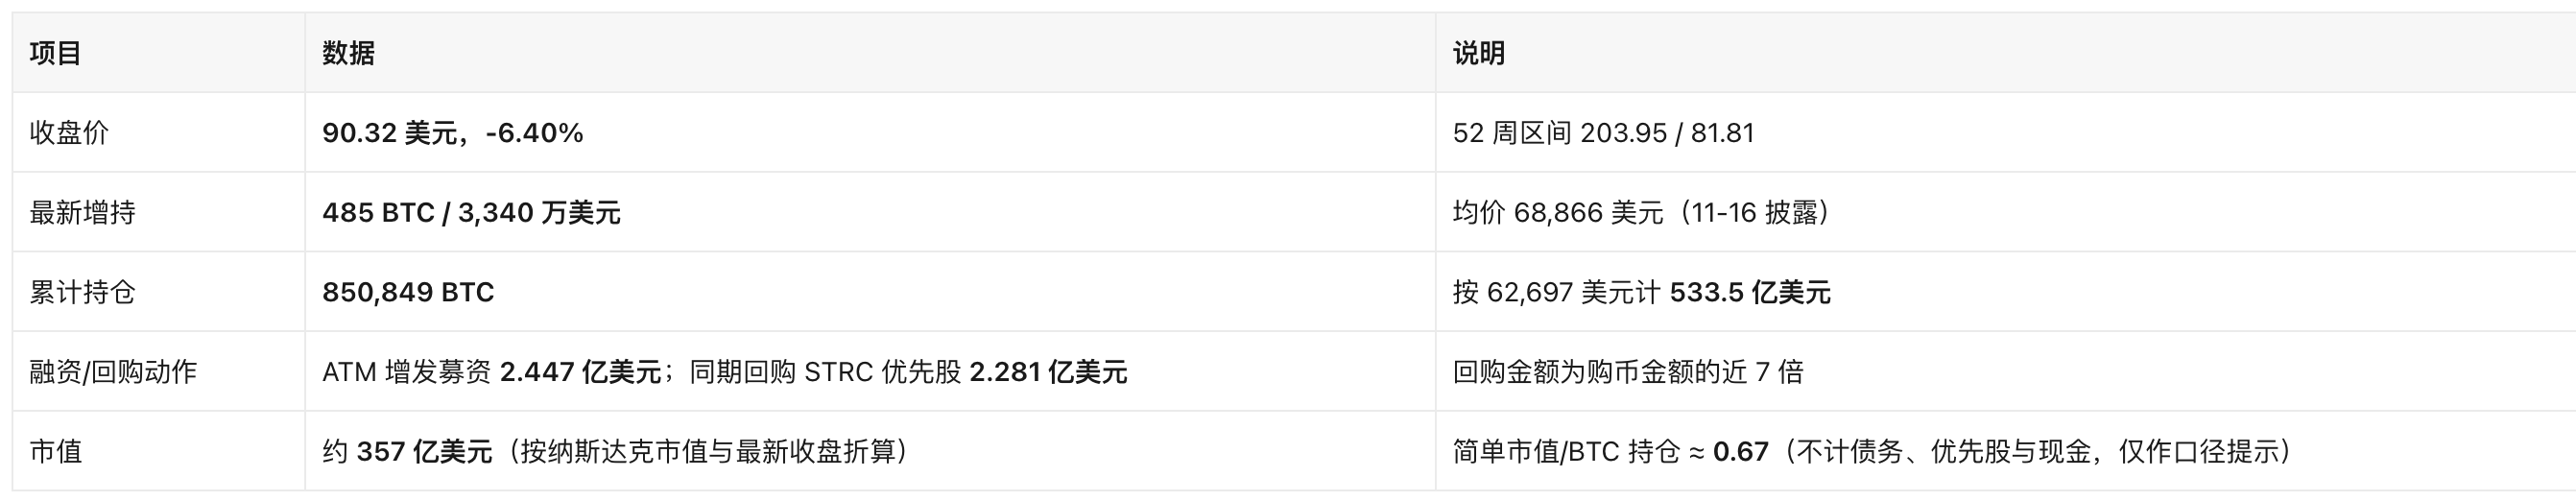
- 關鍵變化:公司已從「發股買幣」轉向「發股買回優先股」——STRC 永續優先股跌破 100 美元面值(一度報 95 美元),維持優先股價格成為當前首要任務。這意味著普通股股東承擔的稀釋成本上升,而購幣節奏顯著放緩(單週購幣金額較前次減少約 59%)。
- 指數事件:MSCI 11 月指數評審將 Strategy 剔除出全球可投資市場指數,2026 年 11 月 30 日收盤後生效(適用「非經營性公司」新規),Metaplanet 同步被剔除。被動資金流出壓力將集中在生效前的兩週窗口。
- 分析師分歧:Cantor Fitzgerald 給出 208 美元長期目標;技術派分析師警告股價可能下探 23 美元(-75%)。兩者相差近 9 倍,說明估值錨已從「持倉溢價」切換為「融資可持續性」。
- 另一信號:紐約州養老金三季度增持 MSTR 超 10%,BlackRock 持有 123,056 股(截至 MSCI 剔除前)。
4.2 其他 DAT / 企業財庫動態
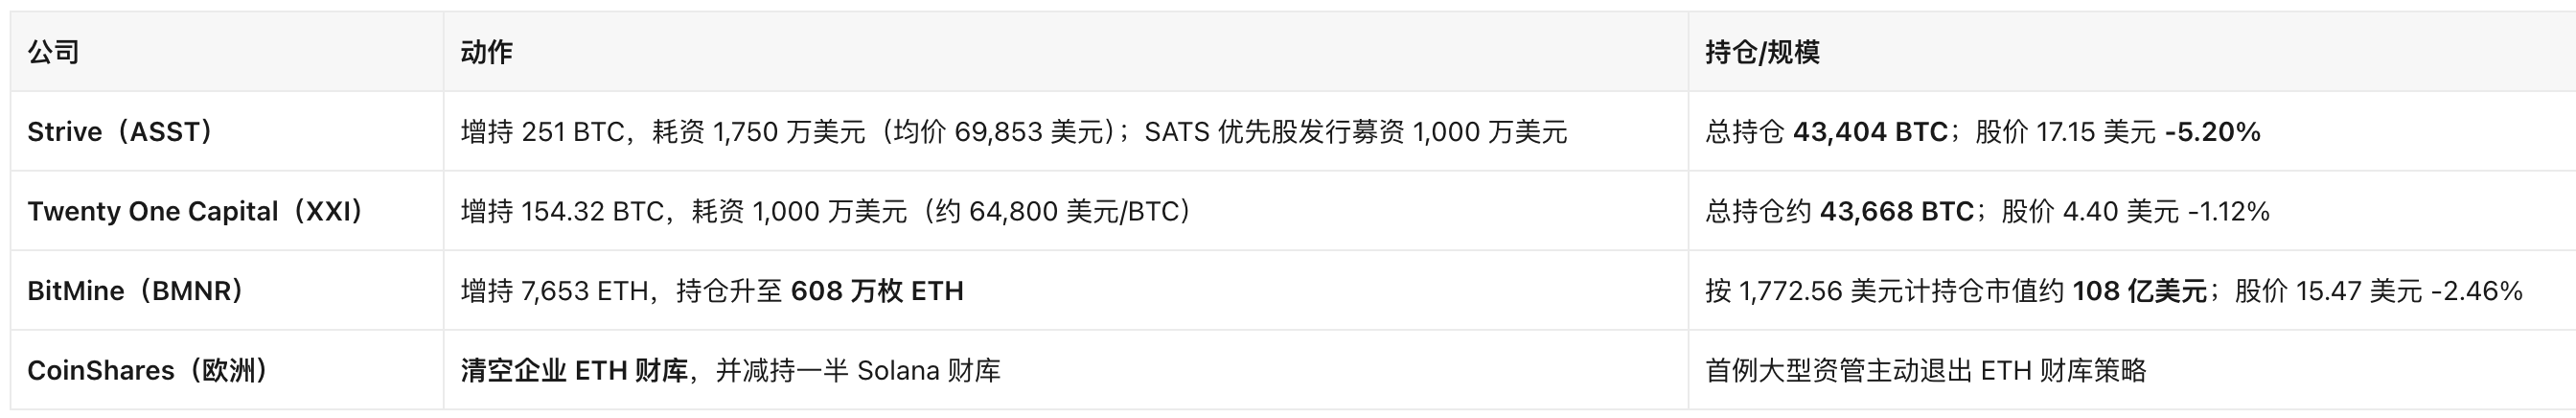
- 行業級信號:據多家媒體統計,25 家大型加密財庫公司中已有 24 家市值低於其持倉價值(mNAV < 1)。融資窗口關閉 → 增發買幣模式失效 → 只能賣幣還債或回購優先股,這一負反饋是本輪 DAT 板塊殺估值的核心機制。
- 無新增觀察名單標的:截至本次簡報,過去 24-48 小時未出現首家宣布建立 BTC/ETH 財庫的美股新公司;近期唯一相關的新面孔是 Super League(SLE,3.64 美元 -5.94%)——Metaplanet 擬以 93.7% 控股將其改造為美國版比特幣財庫平台("Superplanet"),公司已聘 Jesse Myers 出任首席投資官、持倉增至 39 BTC,該交易屬 10 月已公布事項的推進,非新增名單。
4.3 泛加密美股
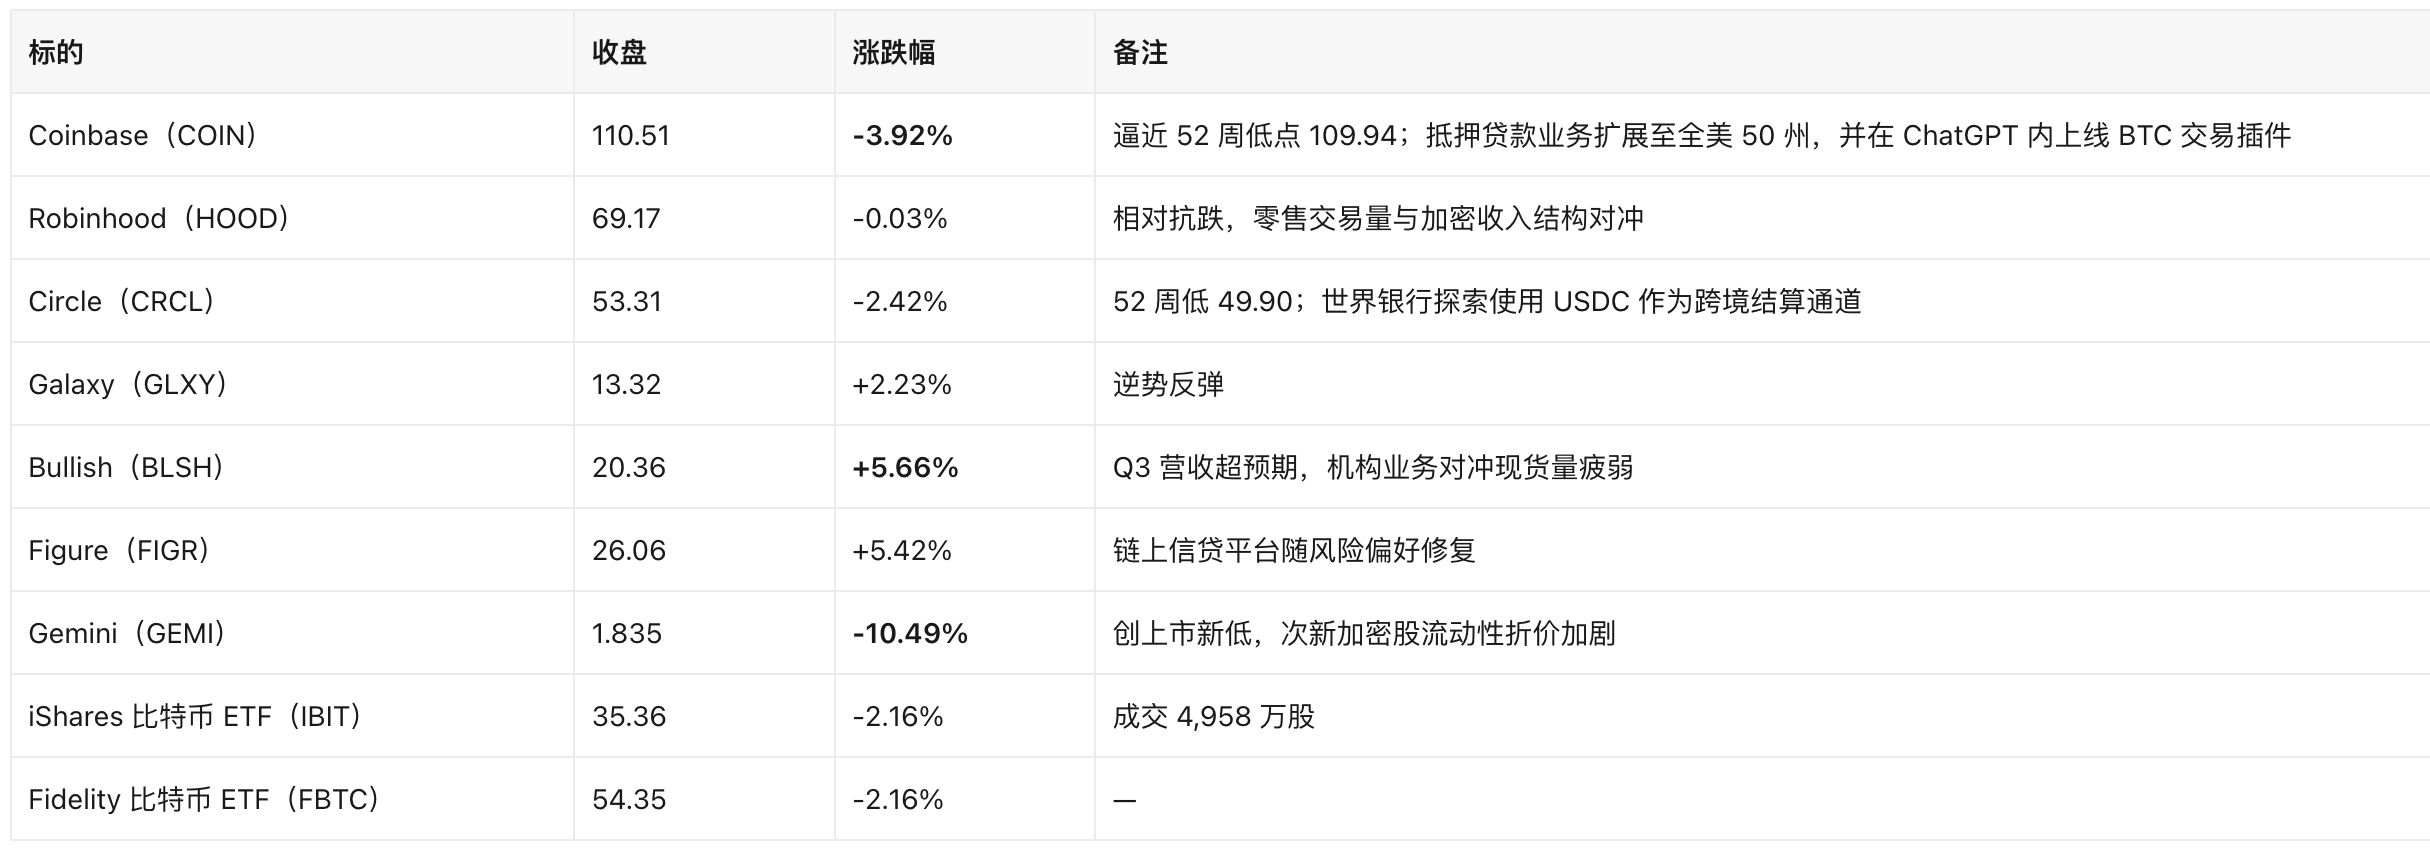
ETF 資金流:11 月 17 日美國現貨比特幣 ETF 合計淨流出 2.399 億美元,其中 IBIT 單日淨流出 2.09 億美元。11 月 18 日官方資金流數據尚未公布,故不引用。三季度建倉的 ETF 買家目前浮虧約 20%。
4.4 礦企與 AI/HPC 轉型(當日最強子板塊)
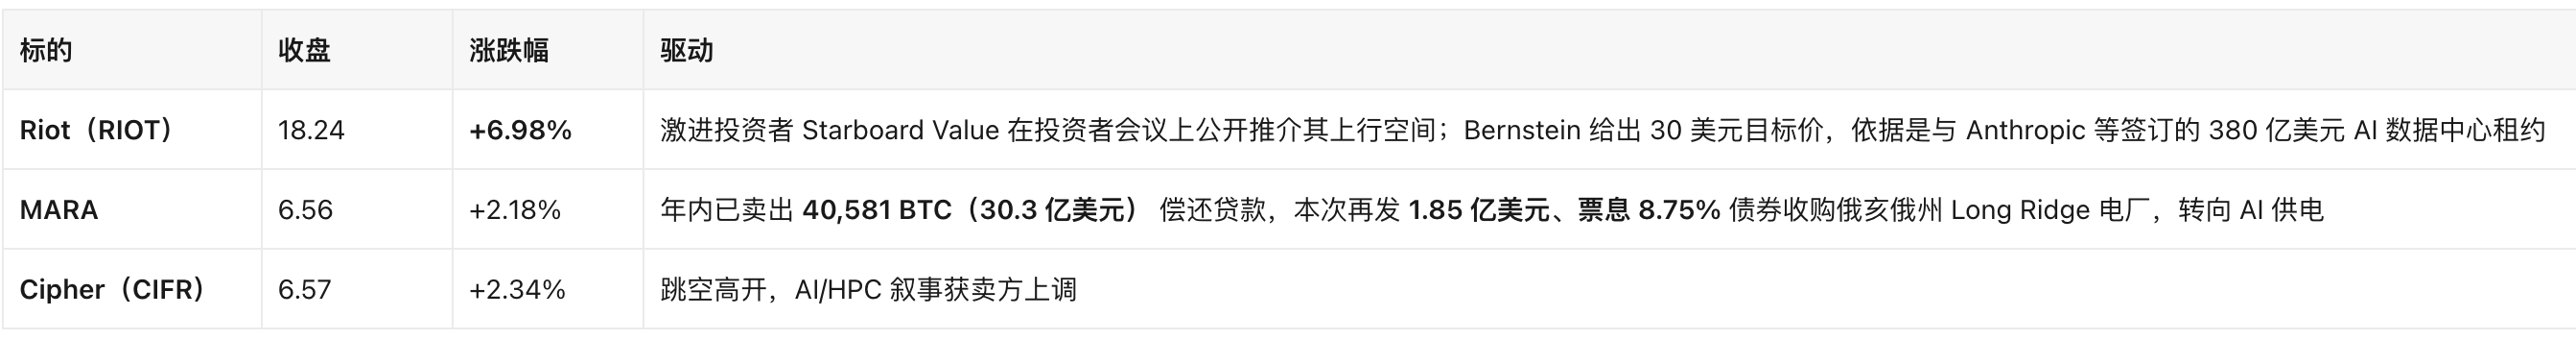
邏輯:在幣價與算力收入雙弱的背景下,礦企的估值錨已從「比特幣 beta」切換為「電力與機櫃資產」,RIOT/MARA/CIFR 的上漲與 BTC 下跌同日發生,正是這一分化的直接證據。
4.5 監管與會計驅動
- 立法:CLARITY Act 在參議院受阻(lame-duck 議程未排入),Bernstein 判斷 SEC 與 CFTC 將轉而以規則制定推進;SEC 新委員提名聽證待定。
- 指數規則:MSCI 對「非經營性公司」的限制是本月份最重要的會計/指數層變化,直接觸發 Strategy、Metaplanet 的被動拋售。
- 穩定幣:世界銀行探索 USDC 跨境結算通道;Zelle 在 Solana 上測試 ZelleUSD 隱私轉賬。
五、加密市場
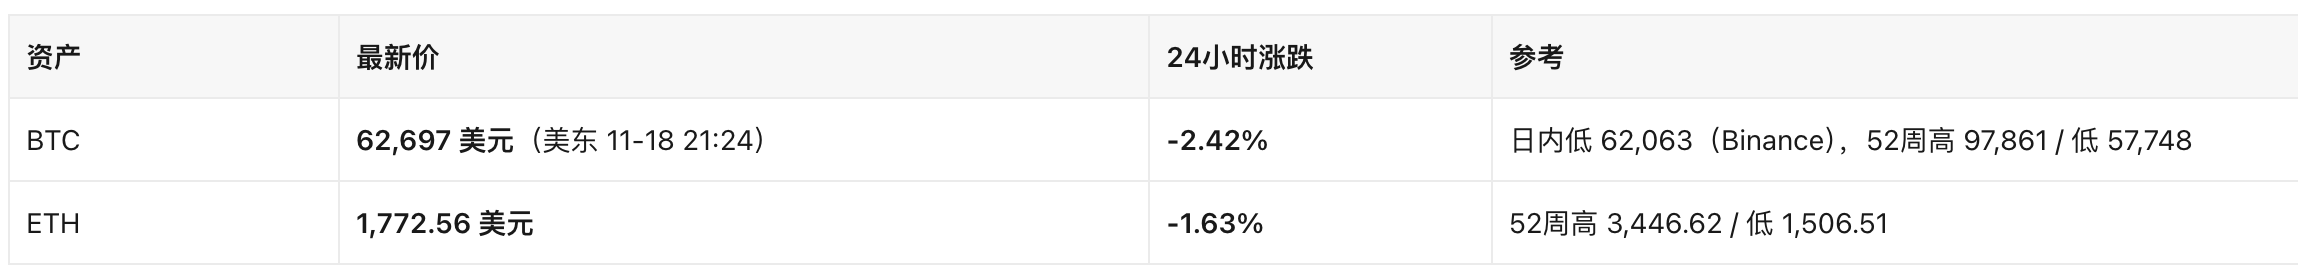
- 技術位:BTC 已連續六週下跌,跌破 200 週均線(週跌幅一度達 12%-14%),較歷史高點回撤約 50%;市值前 25 大加密財庫公司普遍折價,CryptoQuant 稱已進入「價值區」但未確認反轉。
- 情緒與流動性:Glassnode 指投降式拋售與已實現虧損同步上升;Kalshi 交易者對「年內跌破 5 萬美元」定價約 21%。市場把 Anthropic IPO 的抽水效應作為解釋之一,但 CoinDesk 引述分析師認為該歸因「易於相信但站不住腳」。
六、地緣政治影響
1. 美伊衝突與霍爾木茲(升級中)
- 事實:伊朗襲擊科威特與巴林境內目標(WSJ,11-18);美國將伊朗石油封鎖擴大至離岸船對船轉