


Nebius (NBIS) 2026年Q3財報前瞻:9.17億美元營收與250億資本開支


概述
人工智慧雲端基礎設施營運商 Nebius Group(納斯達克代碼 NBIS)將於美東標準時間 2026 年 11 月 12 日週四美股盤前發布 2026 年第三季財報,並於今晚新加坡時間 21:00(美東標準時間 08:00)召開電話會,市場一致預期其第三季營收將同比激增 520% 至 528%,達到 9.072 億至 9.1678 億美元(環比二季度的 5.823 億美元增長 55.8% 至 57.4%),每股虧損預計為 0.61 至 0.72 美元。在週三美股算力板塊回暖帶動 NBIS 單日大漲 15.44% 收於 154.69 美元(總市值回升至 420.5 億美元,週四早盤前交投於 153.73 美元附近)後,今晚盤前窗口的核心考驗在於:管理層能否確認第四季度單季營收躍升至隱含的 11.02 億至 15.12 億美元區間以兌現全年 30 億至 34 億美元營收指引,並證明全年超 90 億美元的客戶預付款與 35 億美元花旗短期過橋信貸足以支撐高達 200 億至 250 億美元的全年資本開支。
核心要點
今晚的第三季財報是檢驗 Nebius 能否將超過 400 億美元的長期合同儲備按期轉化為帳面確認收入與正向經營現金流的關鍵節點。在 2026 年 8 月 12 日發布的第二季財報中,Nebius 憑藉集團營收同比增長 454% 至 5.823 億美元、集團調整後 EBITDA 達 2.362 億美元(利潤率 41%,其中核心 AI 雲分部調整後 EBITDA 利潤率達 50%)以及年化運行收入(ARR)突破 30 億美元的表現,曾引發Nebius 二季報大漲 34% 解析所覆盤的估值重估。然而在過去兩個半月內,隨著公司於 8 月 24 日完成 57.5 億美元可轉換優先票據發行(使存量可轉債總額升至約 100 億美元),並於 10 月 22 日向花旗集團(Citigroup)借入 35 億美元 364 天期高級有擔保信貸額度,股價曾從 299.86 美元的 52 週高點一度回撤至 11 月 5 日的 120.37 美元低位。由於公司上半年累計確認營收為 9.813 億美元,僅完成全年 30 億至 34 億美元指引的約三成,下半年營收必須實現翻倍式跨越,這使得今晚新澤西州瓦恩蘭(Vineland)328 兆瓦資料中心的通電進度、單季約 60 億美元資本開支的融資成本以及年末 70 億至 90 億美元 ARR 指引是否調整成為全場焦點。
發布時間、冬令時換算與今天盤前五大核心觀察指標
根據公司官網發布的三季報日程公告,總部位於阿姆斯特丹的 Nebius Group N.V. 定於 2026 年 11 月 12 日(週四)美股開盤前(美東標準時間 09:30 / 新加坡時間 22:30 之前)公布截至 2026 年 9 月 30 日的第三季財務業績,隨後於美東標準時間當日上午 08:00(太平洋標準時間 05:00 / 歐洲中部時間 14:00)舉行電話會議與網路音頻直播。
對於亞洲與歐洲的跨時區投資者而言,鎖定今晚電話會時間必須計入北美冬令時切換帶來的 1 小時時差移動。美國已於 2026 年 11 月第一個週日(11 月 1 日)結束夏令時並退回標準時間,美東時間由夏令時(EDT,UTC-4)切換為標準時間(EST,UTC-5)。因此,雖然電話會在美國本土的鐘點依然固定在美東時間上午 08:00,但今年 8 月 12 日發布第二季財報時對應 12:00 UTC 及新加坡與北京時間(UTC+8)晚上 20:00,而今天 11 月 12 日的第三季電話會則向後推遲一小時,對應 13:00 UTC 及今晚新加坡時間 21:00。沿用 8 月份舊時點守盤的讀者若不調整時鐘,將會提前一小時入場。
在今天盤前財報出爐的第一時間,二級市場交易台與量化模型將重點核對五項核心觀察指標:第一是第三季合併總營收能否站上 9.072 億至 9.1678 億美元的一致預期區間(對應環比增長 55.8% 至 57.4%);第二是第三季末的年化運行收入(ARR)是否從二季末的 30.0 億美元提升至 45.0 億至 50.0 億美元以上;第三是核心 AI 雲分部在折舊增加的背景下能否守住二季創下的 50% 調整後 EBITDA 利潤率(集團整體守住 40%);第四是截至 9 月 30 日已通電計費的兆瓦(MW)數量與新澤西州瓦恩蘭園區的施工進度;第五是第三季實際資本開支與客戶預付款流入之間的現金流匹配度。
既有收入指引及其核算口徑:確認收入、ARR 與 400 億美元 RPO 差在哪?
在分析 Nebius 的財務模型時,最容易引發市場誤讀的是將三種不同時間維度的收入指標混為一談:公認會計準則(GAAP)當期確認收入、年末年化運行收入(ARR),以及超過 400 億美元的長期合同承諾與剩餘履約義務(RPO)。正如Nebius 400 億合同與預付款拆解所界定的,這三項指標遵循截然不同的會計核算規則。
首先,超過 400 億美元的客戶承諾(其中剩餘履約義務 RPO 約為 375 億美元)代表已簽署多年期合同的總價值,包括與 Meta 簽署的總規模高達 270 億美元的合作框架(含購買最高 150 億美元剩餘算力容量的協議),以及與微軟簽署的 170 億至 190 億美元算力供應合同。這筆錢在資料中心尚未通電交付前不會進入利潤表。其次,年化運行收入(ARR,公司指引 2026 年底達到 70.0 億至 90.0 億美元)是將期末最後一個月(即 12 月份)已上線集群的年化收入速率乘以 12 得出的時點速度指標,代表跨入 2027 年時的起跑線,而不等於 2026 年全年實際賺到的錢。最後,全年 30.0 億至 34.0 億美元的官方營收指引,才是嚴格按照 2026 年 1 月 1 日至 12 月 31 日期間已通電算力實際服務天數計入利潤表的 GAAP 確認收入。
將二季報股東信及MLQ 二季報財務分析披露的上半年實績,與EBC 財報前瞻報告引述的 Zacks 一致預期(營收 9.1678 億美元、每股虧損 0.61 美元)及TradingKey 三季報前瞻匯總的共識(營收 9.05 億至 9.072 億美元、GAAP 每股虧損 0.72 美元)結合起來,可以推導出實現全年 30 億至 34 億美元指引在第四季度所需的精確算術橋樑。
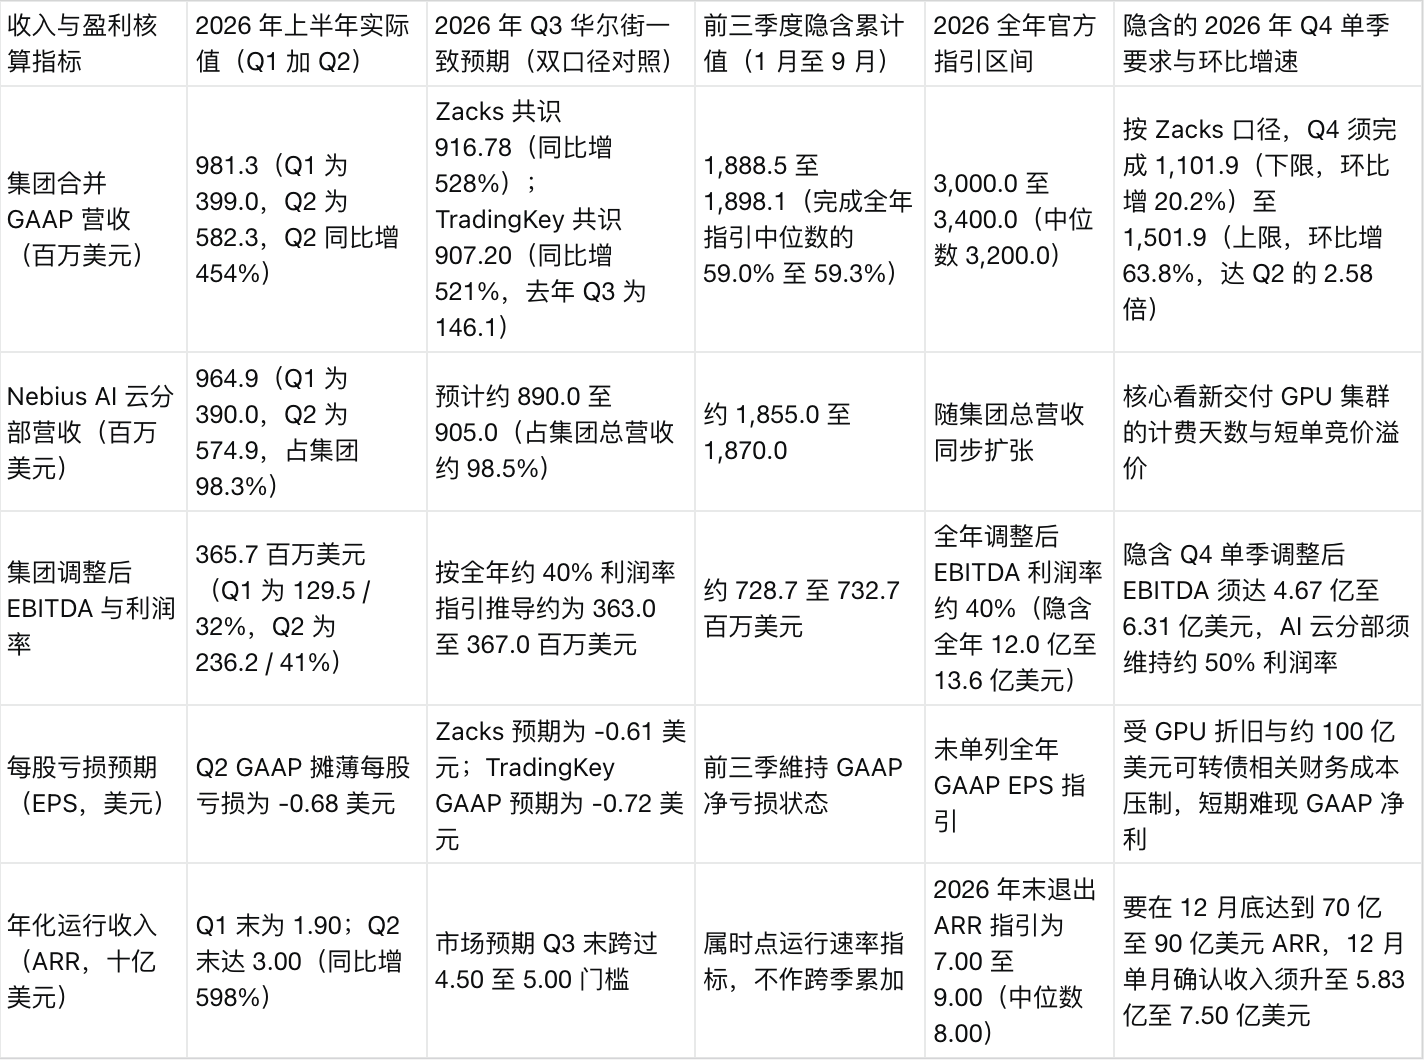
上表的減法推導清晰展示了下半年業績的後置陡峭度:即便今晚公布的第三季營收完美達到 Zacks 預期的 9.1678 億美元(使前九個月累計營收達到 18.981 億美元),距離全年指引下限(30.0 億美元)仍有 11.019 億美元的缺口(要求第四季度環比再增 20.2%),距離全年指引上限(34.0 億美元)更有高達 15.019 億美元的缺口(要求第四季度環比激增 63.8%,單季收入相當於第二季度的近 2.6 倍)。
算力交付與收入確認:從 5 吉瓦簽約電力到瓦恩蘭園區通電大考
既然手握超過 400 億美元的合同積壓,決定第三季與第四季度能否完成上述營收跳躍的唯一物理瓶頸,就是「機櫃通電交付與客戶驗收速度」。
在電力儲備與交付時間表上,Nebius 在第二季度將其 2026 年底的簽約電力容量(Contracted Power)目標從超過 4.0 吉瓦(GW)上調至 5.0 吉瓦(計劃在未來 3 至 3.5 年內分批投產,其中 2027 年單年計劃部署超過 1.0 吉瓦的新增容量),同時維持 2026 年底已通電容量(Connected Power)在 800 兆瓦(MW)至 1.0 吉瓦的指引不變。
從簽約電力轉化為確認收入,取決於兩個核心環節的執行:
第一個環節是新澤西州瓦恩蘭(Vineland)等核心園區的按時通電。瓦恩蘭資料中心是承接微軟 170 億至 190 億美元巨額合同的主力基地,原定在 2026 年底前交付 328 兆瓦電力(佔公司年底 800 兆瓦至 1 吉瓦通電目標的三分之一以上),並配套採用了Bloom Energy提供的 328 兆瓦現場燃料電池發電方案以規避公共電網排隊延遲。然而,根據Investing.com 風險與催化劑報告,投行 DA Davidson 在對瓦恩蘭工地實地考察並追蹤市政聽證會後,擔憂現場施工進度可能使部分容量推遲上線,因而將目標價從 250 美元下調至 175 美元。此外,由於第二季度前三大客戶分別貢獻了總營收的 24%、21% 和 14%(合計高達 59%),一旦瓦恩蘭等面向單一超大客戶的園區推遲幾週通電,對應的收入就會直接從 2026 年第四季度滑落至 2027 年第一季度。
第二個環節是已通電集群的利用率與溢價定價權。根據Constellation Research 二季報分析,Nebius 的新增產能往往在正式通電前就已被客戶鎖定;同時管理層刻意保留了一小部分近期產能用於公開競價拍賣。在第二季度舉行的首次英偉達 Blackwell 世代 GPU 算力拍賣中,成交價較此前歷史峰值高出 15%、較在談項目報價高出 20%:按每兆瓦年化合同價值(ACV)衡量,二季度新簽的長期合同達每兆瓦 2,000 萬至 2,500 萬美元(早期基準為 1,200 萬美元),而三季度針對緊急需求的短期現貨算力合同談判價更飆升至每兆瓦 4,000 萬至 5,000 萬美元(溢價達一倍),新簽大單的預計投資回收期僅需 1 年





