阿里巴巴擬分拆平頭哥衝港股IPO:百億營收、56萬片出貨,估值差660億美元?


- 核心觀點:阿里巴巴分拆平頭哥赴港獨立上市已獲聯交所確認,其年化營收超百億元、AI晶片累計出貨數十萬片,標誌國產算力從技術故事進入商業化驗證階段,但200億至860億美元的估值分歧凸顯市場對其收入結構、盈利能力與增長持續性的認知差異。
- 關鍵要素:
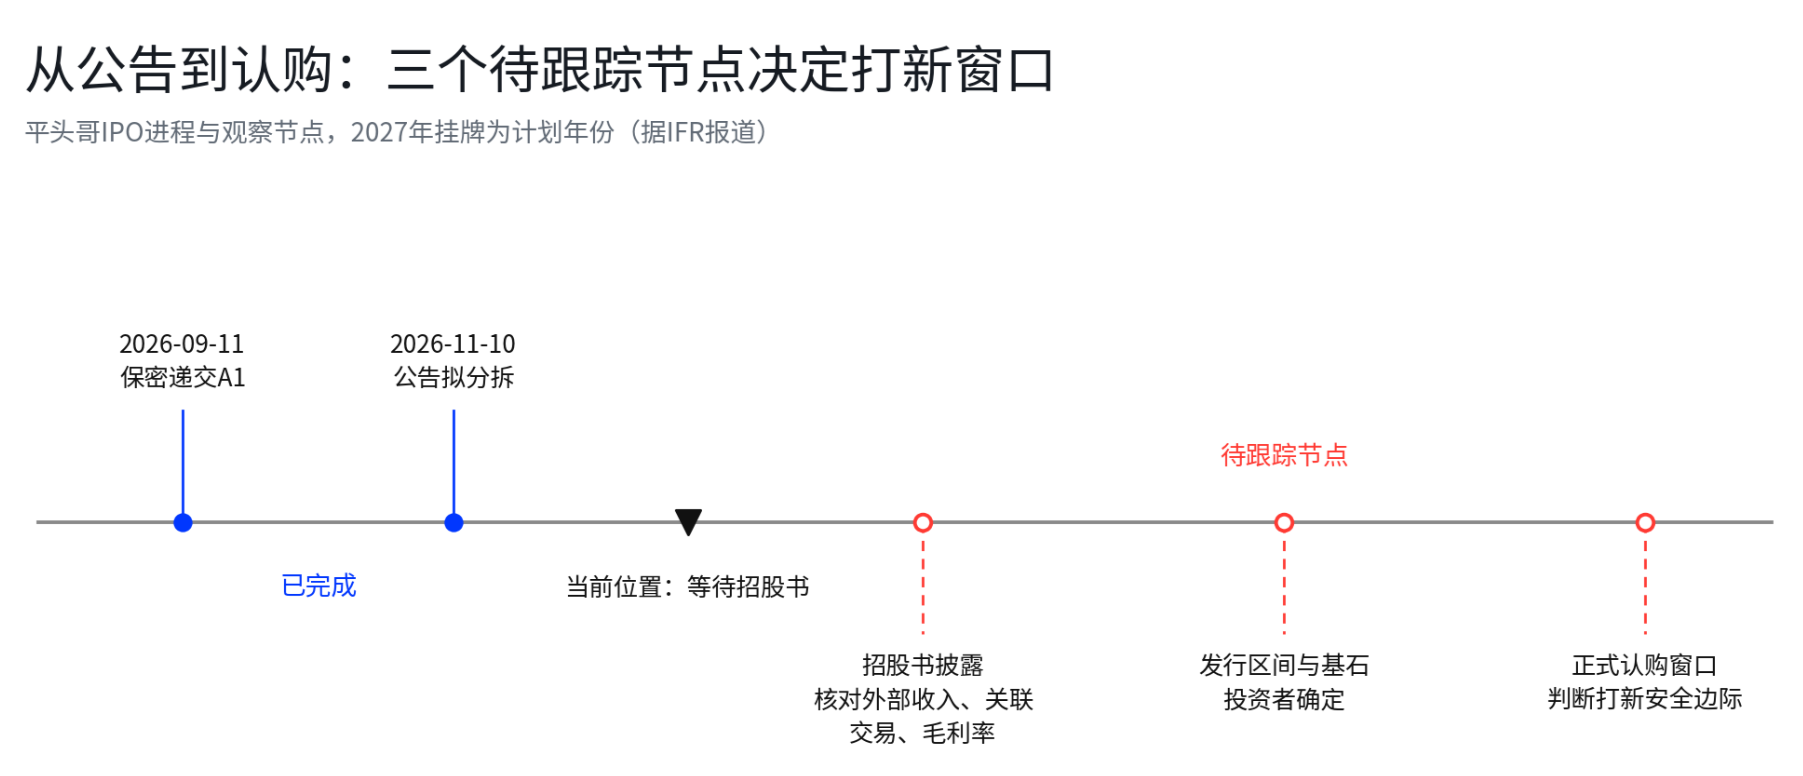
- 聯交所已確認阿里可按第15項應用指引分拆平頭哥,公司於2026年9月11日保密遞交A1申請表,擬主板上市,募資傳聞20億至30億美元,目標2027年掛牌。
- 平頭哥年化營收超百億元,真武系列AI晶片累計出貨超47萬片,截至2026年6月服務超650家企業客戶,外部商業化客戶佔比超60%。
- 產品線橫跨AI晶片、伺服器CPU、SSD主控、智慧網卡、互聯晶片及RISC-V IP,玄鐵系列累計出貨超60億顆,生態夥伴超400家。
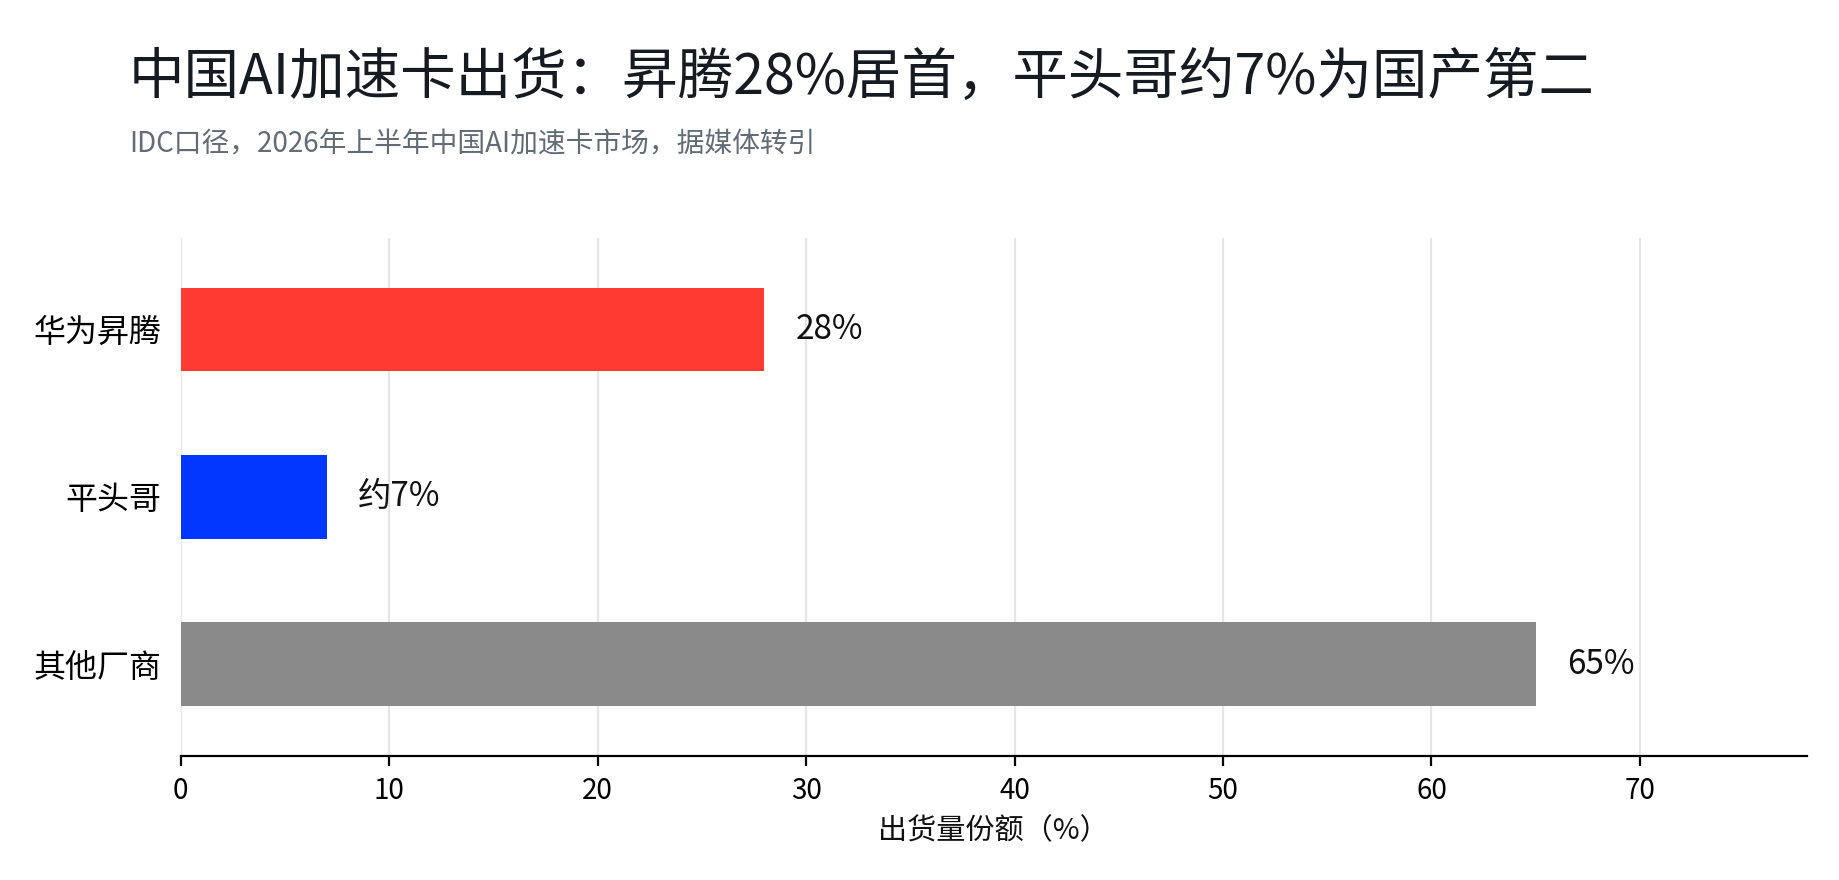
- 據IDC數據,2026年上半年中國AI加速卡市場平頭哥出貨份額約7%,國產陣營排名第二,僅次於華為昇騰的28%。
- 下一代真武V900顯存升至216GB、互聯頻寬1200GB/s,官方稱算力為上一代三倍,計劃2027年一季度量產,是估值增長邏輯的關鍵驗證點。
- 機構估值區間分歧達660億美元:專業機構約200億至300億美元,摩根大通250億至620億美元,摩根士丹利約280億至860億美元。
- 招股書需重點核對五項:外部客戶收入佔比、外部收入增速、V900量產進度、毛利率與研發投入、發行估值與發行價。
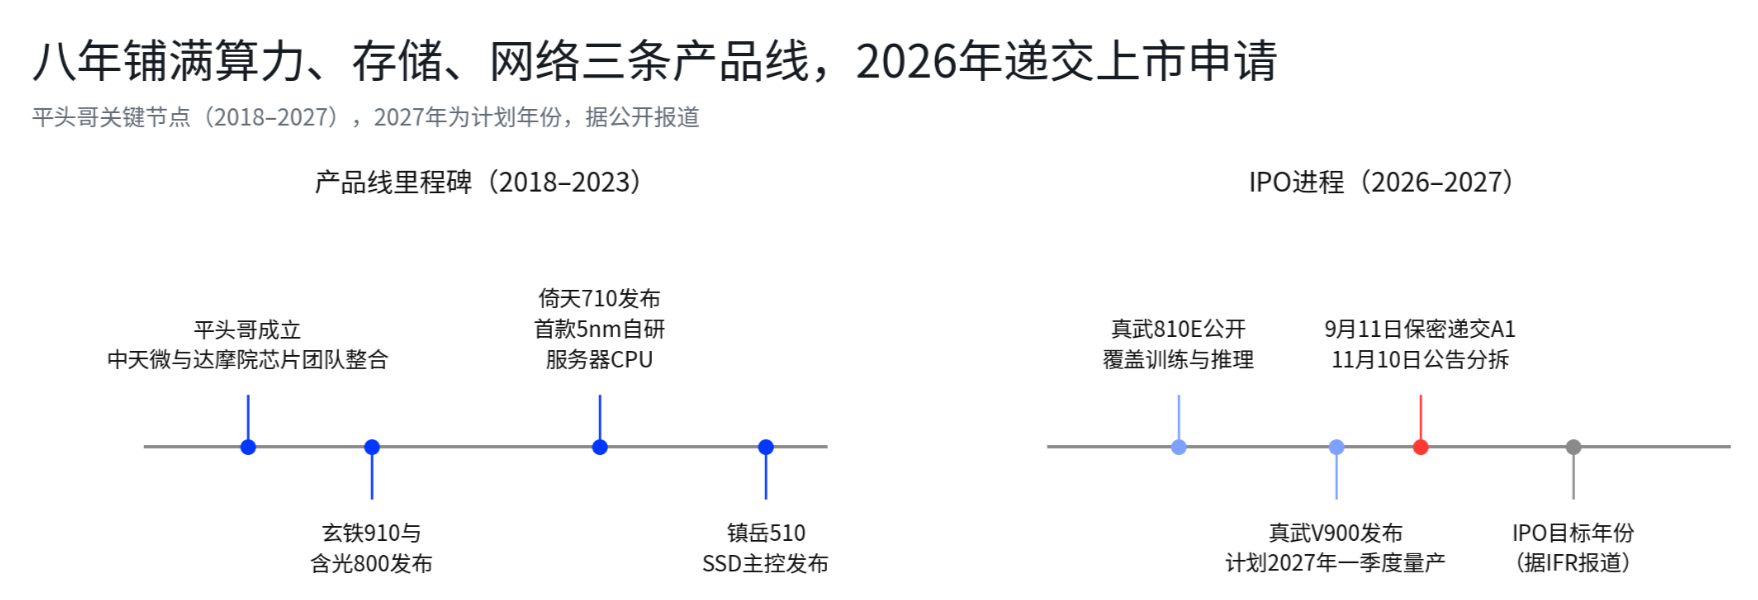
11 月 10 日晚間,阿里巴巴-W(09988.HK)公告稱,擬分拆全資子公司平頭哥(上海)技術股份有限公司赴香港聯交所主板獨立上市,聯交所已確認可進行分拆;平頭哥此前已於 9 月 11 日以保密形式遞交 A1 上市申請表。從成立到準備上市,平頭哥用了約 8 年。
這家公司以蜜獾命名,最初的定位是晶片設計,如今產品已經覆蓋 AI 運算、伺服器 CPU、SSD 主控、智慧網卡、互聯晶片以及 RISC-V 處理器 IP。公司年化營收超過百億元,真武系列 AI 晶片也已經從產品驗證進入規模商業化階段。平頭哥 IPO 的看點已經落在"產品能賣多少、客戶有多獨立、利潤能留下多少,以及資本市場願意給多少估值"。
對於港股市場而言,這也是一個值得提前放進觀察名單的事件:如果最終上市,港股國產算力板塊將新增一家覆蓋算力、儲存和網路的晶片公司,市場也將獲得一個更直接的國產 AI 晶片定價參照。
一、聯交所確認分拆,平頭哥 IPO 進入實質推進階段
目前已經落地的資訊比較明確。阿里巴巴根據港交所上市規則第 15 項應用指引提交分拆建議,聯交所已確認可以進行分拆。平頭哥於 2026 年 9 月 11 日以保密形式遞交 A1 申請表格,計劃申請 H 股在香港聯交所主板上市及買賣,並擬透過全球發售 H 股,包括香港公開發售以及面向機構和專業投資者的配售。
這次分拆不涉及把平頭哥"賣掉",獨立上市之後阿里繼續保持控制關係,平頭哥仍將是阿里巴巴旗下子公司。這對公司本身有兩個直接意義:一方面,獨立上市之後,晶片業務的收入、客戶、研發投入和盈利能力將獲得更加清晰的資本市場定價;另一方面,阿里雲、千問等內部生態仍然能夠提供應用場景和算力需求,平頭哥並非完全脫離原有生態重新起步。
至於募資規模和上市時間,目前市場資訊仍屬於預期階段。據 IFR 報導,本次發行擬募資 20 億至 30 億美元,目標 2027 年掛牌。現在已經可以確認的是"IPO 進程啟動",發行規模、發行價和上市估值都還不是最終結果,真正決定打新價值的下一份文件,還是招股書。
二、百億營收不是故事:真武晶片已經進入規模商業化
平頭哥目前最有價值的變化,是業務已經從"晶片研發"進入"晶片銷售"。據公司財報電話會披露,平頭哥年化營收超過百億元人民幣,真武系列 AI 晶片累計出貨超過 47 萬片;據媒體統計,截至 2026 年 4 月,真武系列累計出貨約 56 萬片,截至 2026 年 6 月已服務超過 650 家企業客戶,外部商業化客戶佔比超過 60%。
如果這一商業化趨勢能夠在招股書中得到進一步驗證,那麼平頭哥與單純依靠技術故事支撐估值的早期晶片公司會有明顯區別:它已經有收入、有出貨、有客戶,也已經進入真實採購循環。
產品端也在繼續迭代。公開資料顯示,真武 810E 配備 96GB HBM2e 記憶體、700GB/s 片間互聯頻寬,已經在阿里雲部分萬卡叢集中用於千問大模型訓練與推理。2026 年 9 月發布的下一代真武 V900,記憶體提升至 216GB,片間互聯頻寬達到 1200GB/s,官方稱算力達到上一代的三倍,計劃於 2027 年第一季量產。
對 IPO 估值而言,V900 的意義在於增長邏輯:如果 V900 能夠按照計劃量產並形成收入,平頭哥就有機會證明自己的增長並不完全依賴存量產品,而是能夠透過新一代晶片持續抬高收入天花板。這會直接影響市場給它的估值中樞。
三、從 AI 晶片到 RISC-V,平頭哥賣的是一套產品體系
平頭哥的另一項優勢,是業務並不侷限於 AI 加速晶片。目前公司資料中心產品覆蓋真武系列 AI 晶片、倚天 710 伺服器 CPU、鎮岳 510 企業級 SSD 主控、磐脈智慧網卡和 ICN 互聯晶片;終端側還有玄鐵系列 RISC-V 處理器 IP,累計出貨已經超過 60 億顆,生態合作夥伴超過 400 家。
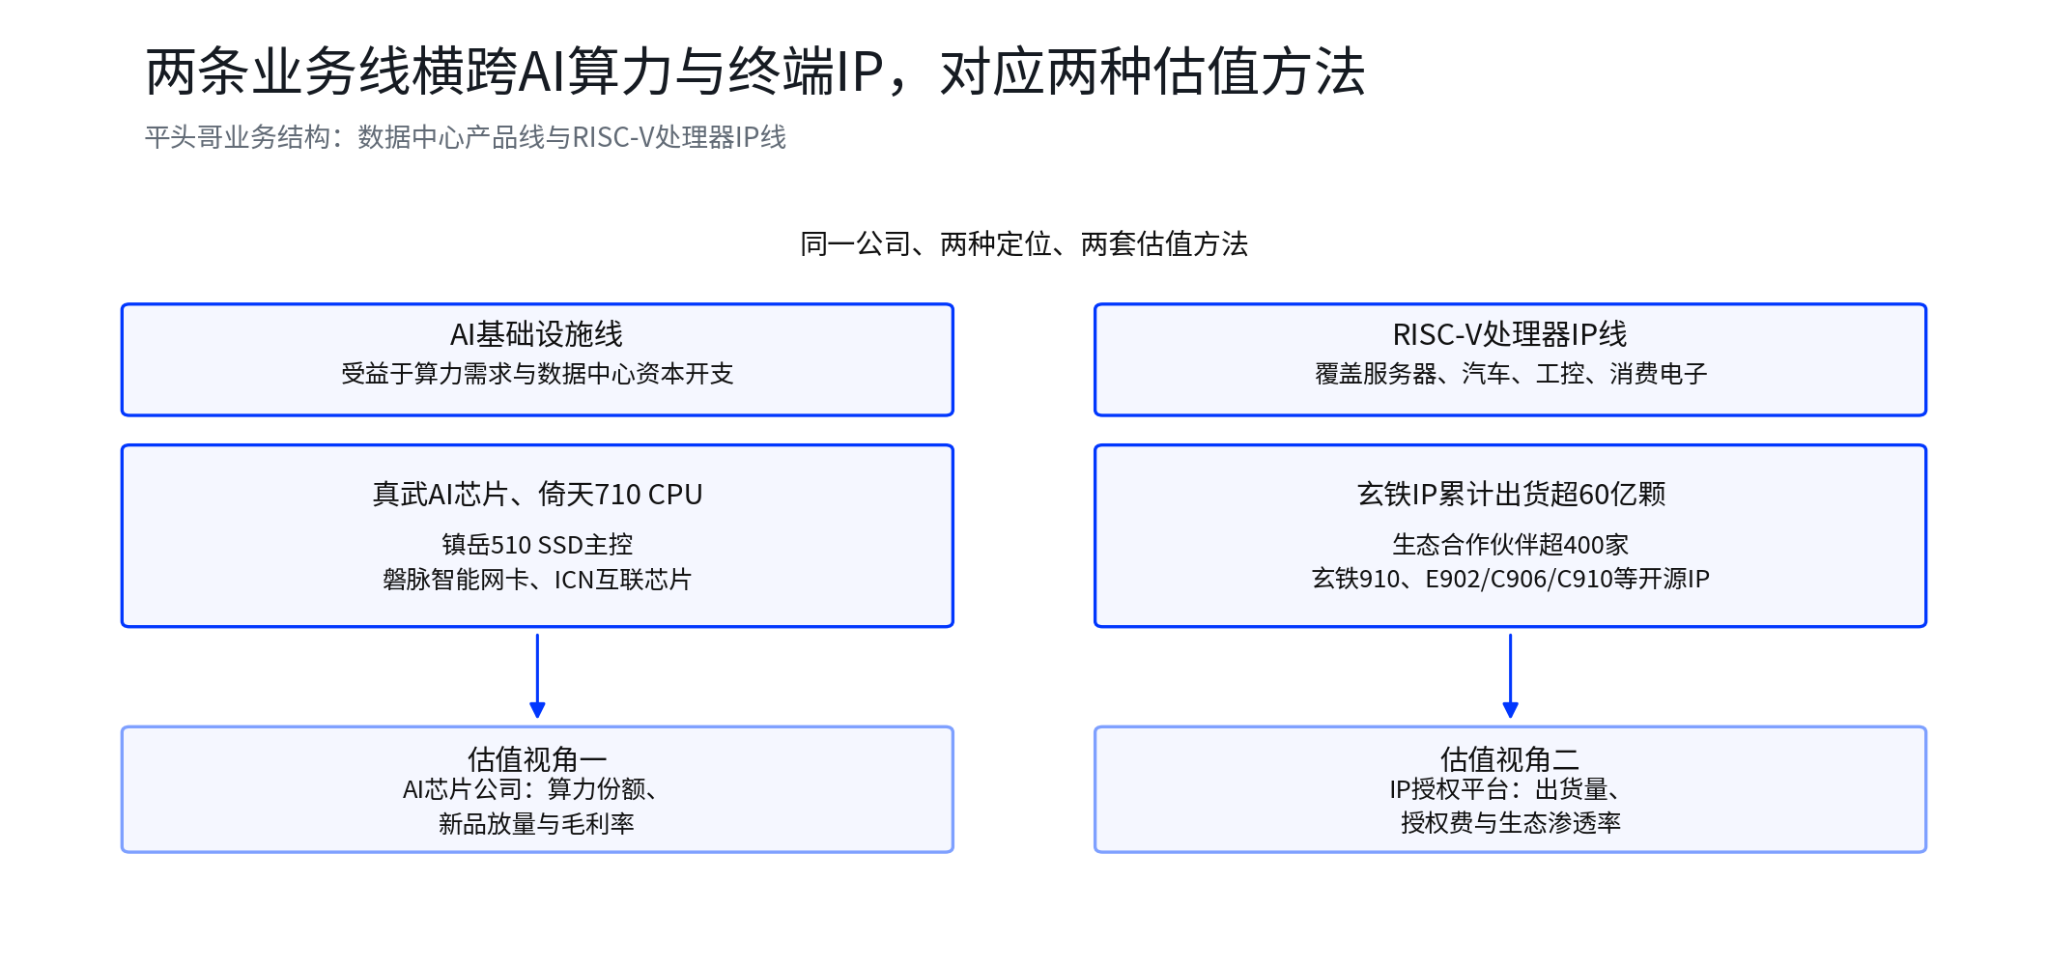
這意味著平頭哥的商業模式實際上橫跨兩條線:一條是 AI 基礎設施,直接受益於算力需求和資料中心資本開支;另一條是 RISC-V 處理器 IP,覆蓋伺服器、汽車電子、工業控制和消費電子等更廣泛的終端市場。
對港股投資者來說,這種業務結構值得關注,因為它決定了平頭哥最終究竟會被市場當作一家 AI 晶片公司、綜合晶片平台,還是阿里生態中的算力基礎設施資產。不同的定位,對應的估值方法也會不同。
在 AI 基礎設施這條線上,市場地位已經有第三方數據可以參照。據 IDC 數據(經媒體轉引),2026 年上半年中國 AI 加速卡市場,平頭哥出貨量份額約 7%,在國產陣營中排第二,僅次於華為昇騰的 28%。
四、真正的估值懸念:200 億到 860 億美元,為什麼能差 660 億美元?
目前市場對平頭哥估值的預期差距非常大。據 21 世紀經濟報導,專業機構人士給出的估值區間約為 200 億至 300 億美元;摩根大通今年 1 月的測算區間為 250 億至 620 億美元;另有媒體報導,摩根士丹利的估值區間約為 280 億至 860 億美元。最高和最低相差 660 億美元。
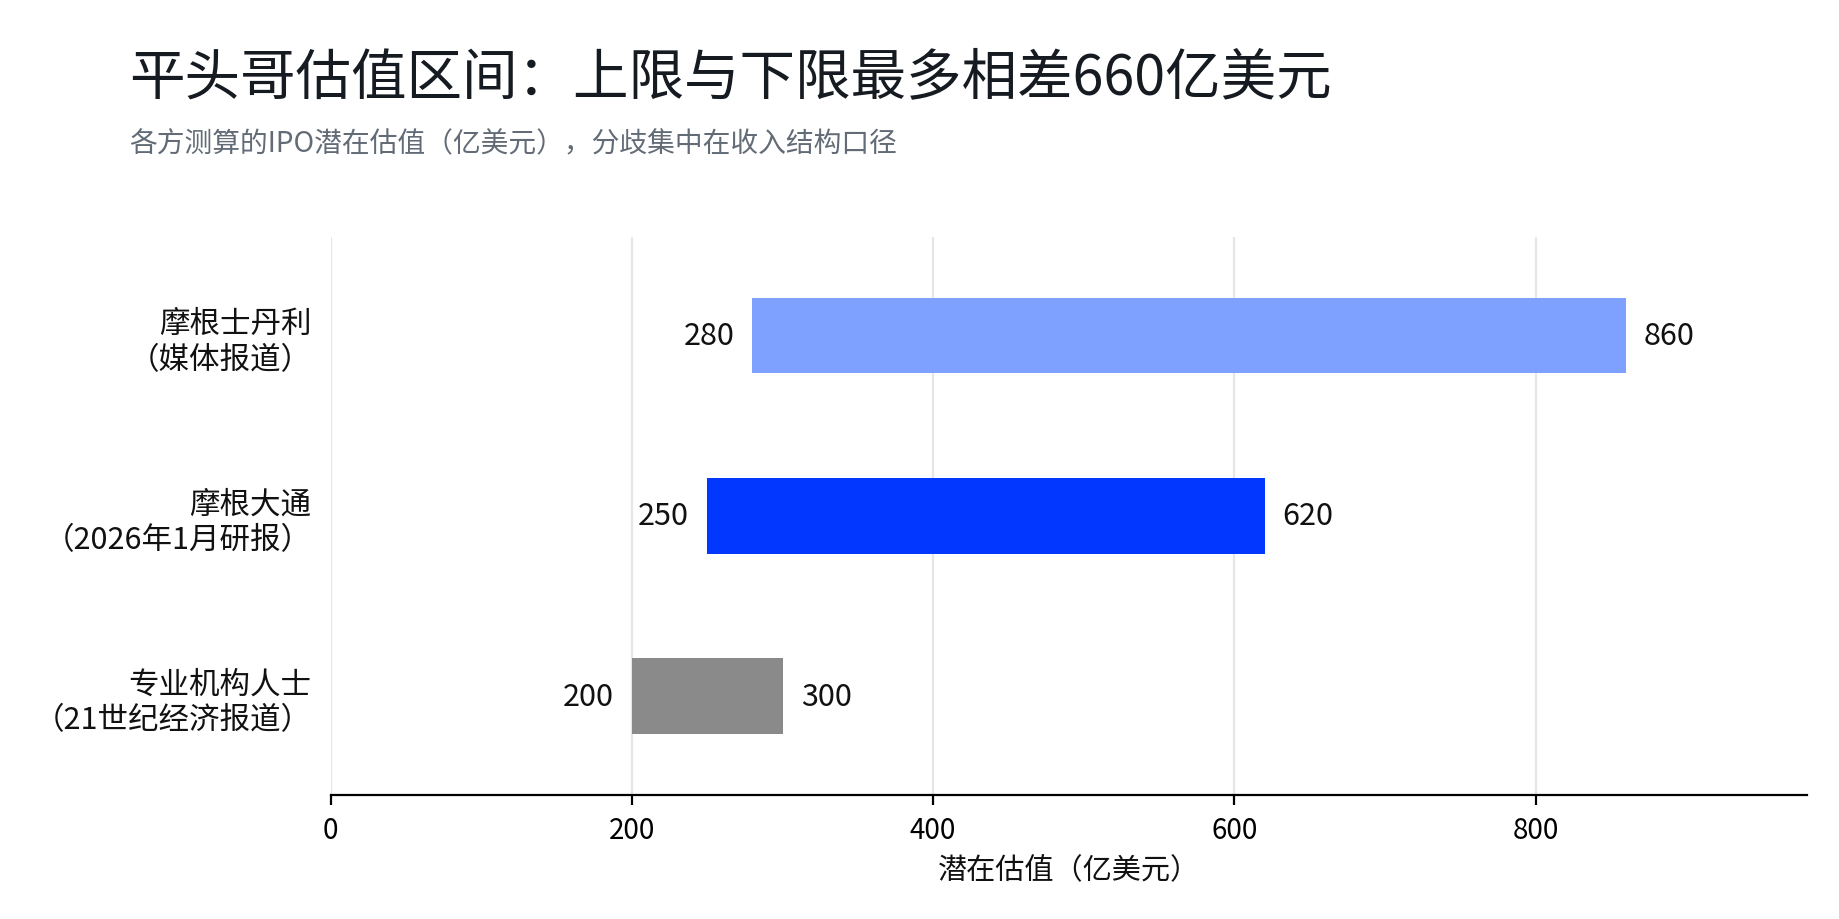
對一家公司而言,這已經超出正常的幾億美元測算誤差,屬於資本市場對商業模式理解上的明顯分歧。這種分歧並不意味著市場不知道平頭哥值多少錢,真正的問題是現在還缺幾個關鍵的帳。
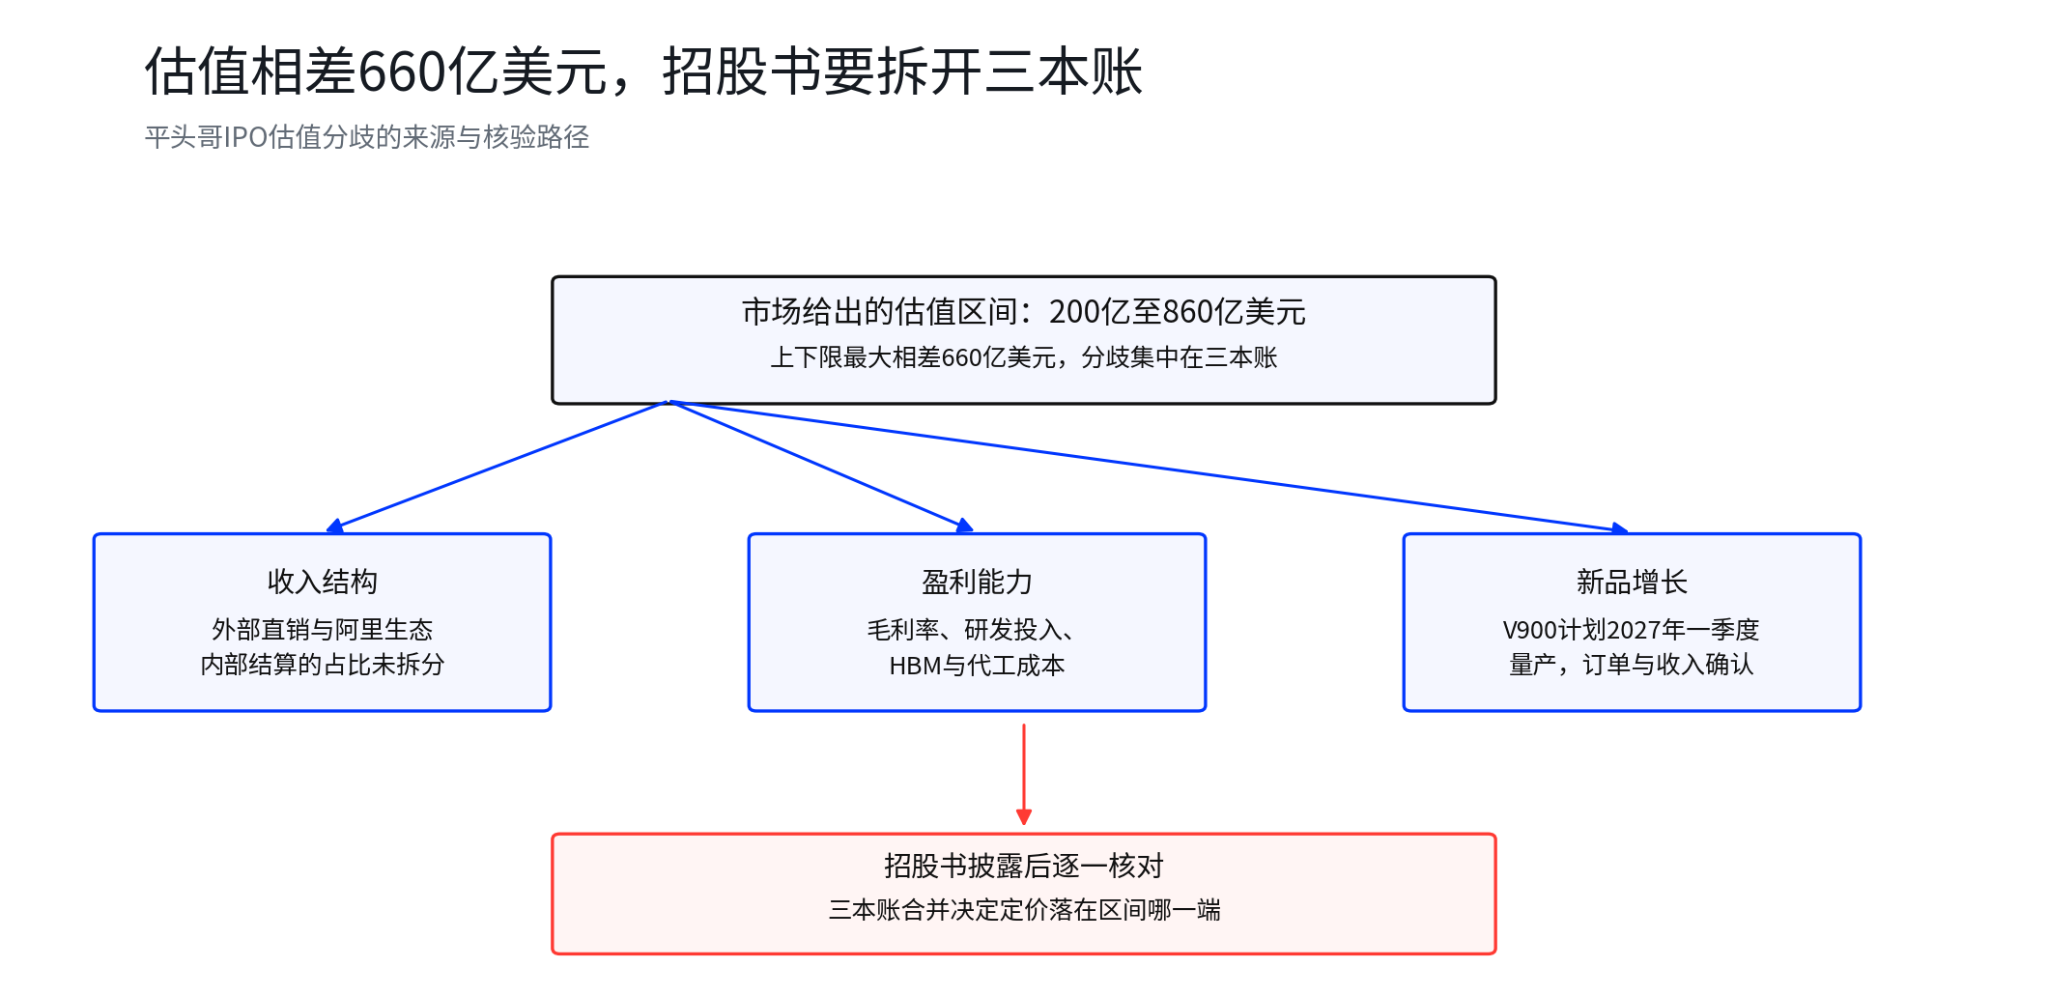
首先是收入結構。平頭哥年化營收已經超過百億元,但其中有多少來自真正的外部客戶,有多少來自阿里生態內部,目前還缺乏完整公開數據。
其次是盈利能力。晶片公司的收入增長並不自動等於高利潤,研發投入、晶圓製造、先進封裝、HBM 等供應鏈成本,都會影響最終毛利率和淨利潤。市場願意給高估值,前提是高收入能夠逐漸轉化成可持續利潤。
第三是新產品增長。如果 V900 在 2027 年第一季順利量產,並迅速形成訂單和收入,市場看到的將是一條仍在向上擴張的產品曲線,收入體量有望超出目前的百億營收。
所以,招股書真正值得看的,是能夠把估值從 200 億美元推向 860 億美元的那幾張財務與客戶結構底牌。
五、招股書披露前前先看這 5 個數字:它們也許決定平頭哥值多少錢
等招股書正式披露後,投資者可以重點核對以下五項。
1. 外部客戶收入佔比。 目前公開資訊顯示,外部商業化客戶佔比超過 60%。這個數字如果繼續提高,意味著平頭哥對阿里生態內部訂單的依賴下降,獨立商業化能力增強;如果長期停留在較低水平,則需要對關聯交易和收入品質給予更多關注。
2. 外部收入增速。 總收入增長很重要,外部收入增長更重要。如果外部客戶收入增速持續快於整體業務,說明平頭哥正在從阿里生態裡的晶片公司走向面向市場的晶片供應商。
3. 真武 V900 量產進度。 目前官方計劃是 2027 年第一季量產。對打新估值來說,V900 不只是產品發布事件,更是下一輪收入增長能否兌現的重要驗證點。量產、出貨、客戶導入和收入確認,才是後續真正值得追蹤的完整鏈條。
4. 毛利率與研發投入。 晶片行業不能只看營收。如果收入高速增長,同時毛利率改善、研發投入佔比逐漸下降,盈利彈性會明顯增強;反之,如果收入增長主要靠高研發投入和高供應鏈成本換來,市場給予高估值的難度就會增加。
5. 發行估值與發行價。 這是港股打新最直接的一道題。公司再好,發行價過高也會壓縮打新安全邊際;基本面持續改善,而發行估值相對克制,則更容易形成正向預期。
因此,真正進入認購階段後,還要把發行市值、募資規模、發行比例、同業估值和公司盈利預測放在一起看,單看市場傳聞的估值數字並不夠。
六、IPO 還沒到認購窗口,港股投資者現在看什麼?
平頭哥目前仍處於 IPO 推進階段,正式招股和最終發行條件還需要等待後續文件。因此,現在更合適的動作是提前建立觀察名單;發行價尚未確定,談不上提前交易。
最直接的觀察方向,是港股國產算力板塊。如果市場開始提前交易平頭哥 IPO 預期,國產 AI 晶片、伺服器、半導體製造、封裝測試、儲存以及資料中心基礎設施等相關方向,都可能出現情緒聯動。
但這種聯動需要區分兩類訊號:如果是成交量放大、龍頭同步走強、產業鏈基本面也有訂單或價格變化配合,通常屬於更有質量的板塊行情;如果只是 IPO 消息刺激下的單日脈衝,則更適合觀察,不宜簡單追高。
對於港股打新用戶,真正值得等待的是後續三個節點:招股書披露,發行區間與估值確定,正式認購。到了正式招股階段,再結合發行估值、基石投資者、公開發售比例、公司盈利和同業估值判斷是否值得參與,會比現在提前猜發行價更有意義。
七、為什麼這次 IPO 值得持續追蹤關注?
平頭哥的意義,不只是阿里巴巴旗下又一家子公司上市。如果最終成功登陸港股,市場將獲得一家同時覆蓋 AI 算力、伺服器 CPU、儲存控制、網路互聯和 RISC-V IP 的國產晶片平台公司。
更重要的是,隨著收入、客戶、出貨和研發投入逐步公開,市場能夠開始用同一套資本市場語言比較國產算力公司之間的商業化能力。對投資者來說,這種可比性本身就是價值。
過去市場更多交易的是國產算力的產業趨勢和主題預期;上市之後,投資者可以進一步比較誰的收入增長更快、誰的外部客戶更多、誰的毛利率更高、誰能把研發投入轉化成持續訂單。這也是平頭哥 IPO 最值得關注的地方:它可能把國產算力從主題交易,進一步帶向基本面定價。
寫在最後:先看公司質地,再看發行價格
平頭哥從 2018 年成立,到如今年化營收超過百億元、AI 晶片累計出貨數十萬片,再走到港股 IPO 門口,已經完成了從技術研發到商業化驗證的重要一步。但 IPO 真正值得打新的理由,不應該只是"阿里旗下""國產算力"或者"AI 晶片"這些標籤。
接下來最重要的,是招股書把帳拆開之後,平頭哥的外部收入、客戶結構、毛利率、研發投入和 V900 量產能不能共同支撐更高估值。目前市場給出的 200 億至 860 億美元估值區間,本身就是一個很好的提醒:方向獲得認可,並不代表任何價格都值得買。
對於港股投資者,現階段可以先把平頭哥加入打新觀察名單,重點追蹤招股書、發行估值和基石投資者情況。等價格真正落地,再判斷"好公司"和"好價格"是否同時出現。
在符合資格要求及司法管轄區限制的前提下,BIT 為合資格用戶提供港股及美股交易服務(港股交易服務不向香港居民或其他受限司法管轄區的用戶提供)。IPO 認購的保證金融資可能提高認購金額,但不保證獲得更多配售;槓