


CoreWeave大漲給AI雲「喘息之機」,接下來就看Anthropic IPO和輝達了


- 核心觀點:CoreWeave三季度財報營收與虧損均超預期,帶動新雲板塊大漲逾12%,暫時修復市場對AI算力需求與融資能力的信心,但融資缺口、供給擴張與利率約束仍使反彈基礎不牢固。
- 關鍵要素:
- CoreWeave三季度營收36.6億美元超預期,每股虧損1.27美元小於擔憂,2026年營收指引130億至133億美元,高於市場預期上限約3.4%。
- 財報後CoreWeave股價單日大漲約25%,新雲板塊整體漲逾12%,高盛廣義AI股票籃子漲約5%,納指收復中期選舉後失地。
- CEO透露今年新增客戶中超半數來自AI以外領域,緩解算力需求過度集中的擔憂;資金從超大規模雲廠商流向算力租賃商與半導體企業。
- Anthropic據報正評估1.5兆美元或更高的IPO估值,其算力依賴CoreWeave等新雲服務商,兩者命運相互綁定。
- 空頭關注三大風險:每兆瓦收入與實際變現存在差距、明年或面臨約330億美元資金缺口、2028年前約55吉瓦新增算力投放可能壓制老一代GPU租金與殘值。
- 監管與利率構成隱憂:德州候任州長曾主張資料中心暫停令,10年期美債期貨隱含收益率重新逼近5%,推高依賴債務融資的新雲公司成本。
- 下週Anthropic上市與輝達財報成為關鍵考驗,市場將驗證雲廠商採購強度、Blackwell交付能力及資本開支轉化效率。
原文來源:龍玥
原文作者:華爾街見聞
CoreWeave 週二發布三季度財報,營收和虧損均好於預期,全年指引亦超出市場預期上限。消息提振了此前因 AI 投資回報擔憂而持續承壓的「新雲」(neocloud)板塊。
在 CoreWeave 股價單日大漲約 25%的帶動下,新雲(NeoCloud)板塊盤中漲幅一度超過 12%,納指也收復了中期選舉後的失地。市場的樂觀情緒還受到兩則消息強化:Anthropic 據報正討論高達 1.5 萬億美元以上的 IPO 估值,打消了此前公司估值將大幅下調的擔憂;此外,OpenAI 單季營收強勁、首次達到 100 億美元。
而對於即將在下週登陸資本市場的 Anthropic 而言,這份財報來得恰逢其時——CoreWeave 是 Anthropic 的重要算力供應商,兩家公司的命運在一定程度上相互綁定。與此同時,英偉達下週的財報將是另一塊試金石,投資者屆時將尋找更多理由判斷 AI 基礎設施熱潮能否持續。
不過,這輪反彈的基礎仍不牢固:一方面,資金正從超大規模雲廠商轉向「賣鏟人」和算力租賃商;另一方面,CoreWeave 未來的融資缺口、債務成本及算力供給擴張,仍是決定這輪 AI 基建交易能否走遠的核心變量。
CoreWeave 帶動新雲板塊集體反彈
CoreWeave 三季度營收 36.6 億美元,超出分析師預期;每股虧損 1.27 美元,虧損幅度小於市場此前擔憂的水平。更受關注的是全年指引:公司預計 2026 年全年營收在 130 億至 133 億美元之間,高於市場一致預期上限約 3.4%。
CoreWeave CEO Michael Intrator 在與分析師的電話會議上透露了一個值得關注的細節:今年新增客戶中,超過一半來自 AI 領域以外。這一數據在一定程度上回應了市場對 AI 算力需求過度集中、一旦 AI 投資熱潮退卻便將面臨需求斷崖的擔憂。Intrator 的表述暗示,對高性能算力的需求正在向更廣泛的行業滲透,而不僅僅依賴 AI 實驗室的採購。
在此之前,CoreWeave 股價年內已累計下跌 39%,是 AI 算力板塊中跌幅最深的個股之一。德意志銀行分析師 Brad Zelnick 在財報發布後表示,感謝公司提供了「令人寬慰的細節」,這句話頗能代表市場整體情緒。
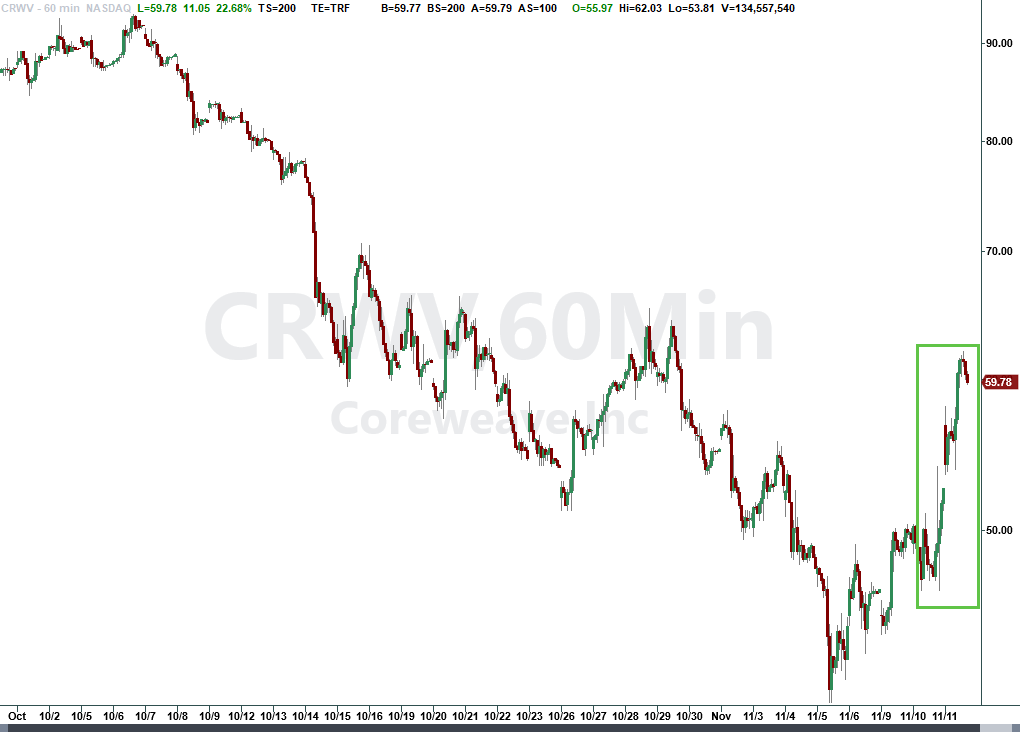
財報公布後,CoreWeave 股價單日大漲約 25%,成為帶動新雲板塊反彈的核心標的。
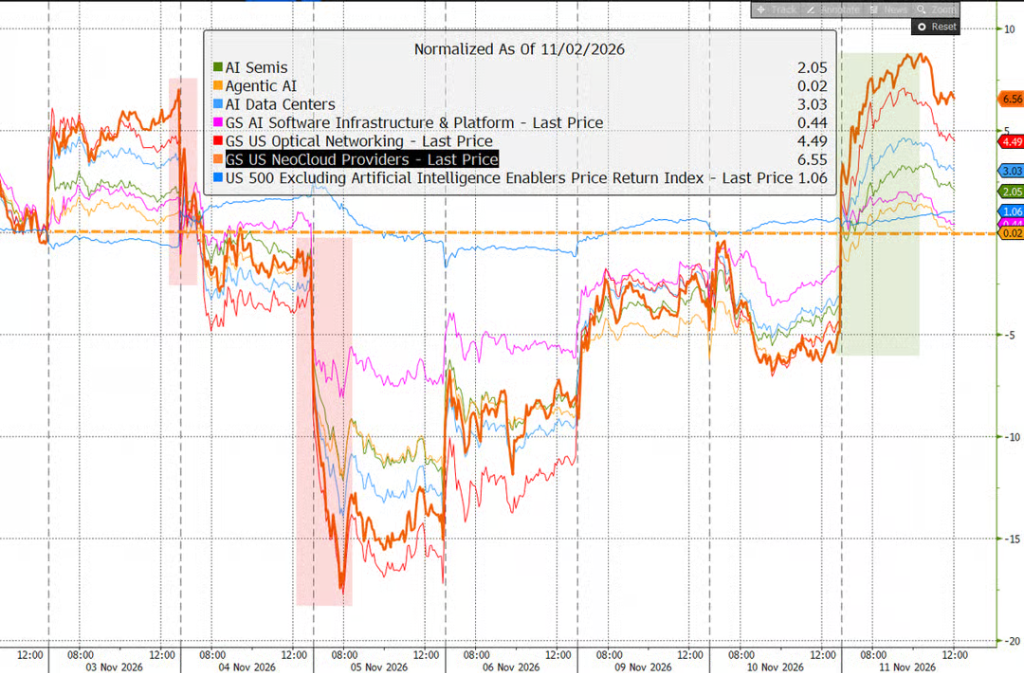
市場數據顯示,新雲概念股當日整體上漲逾 12%,而高盛廣義 AI 股票籃子上漲約 5%,顯著跑贏非 AI 股票。此前受 AI 資本開支回報疑慮拖累的算力產業鏈,迎來了一輪快速估值修復。
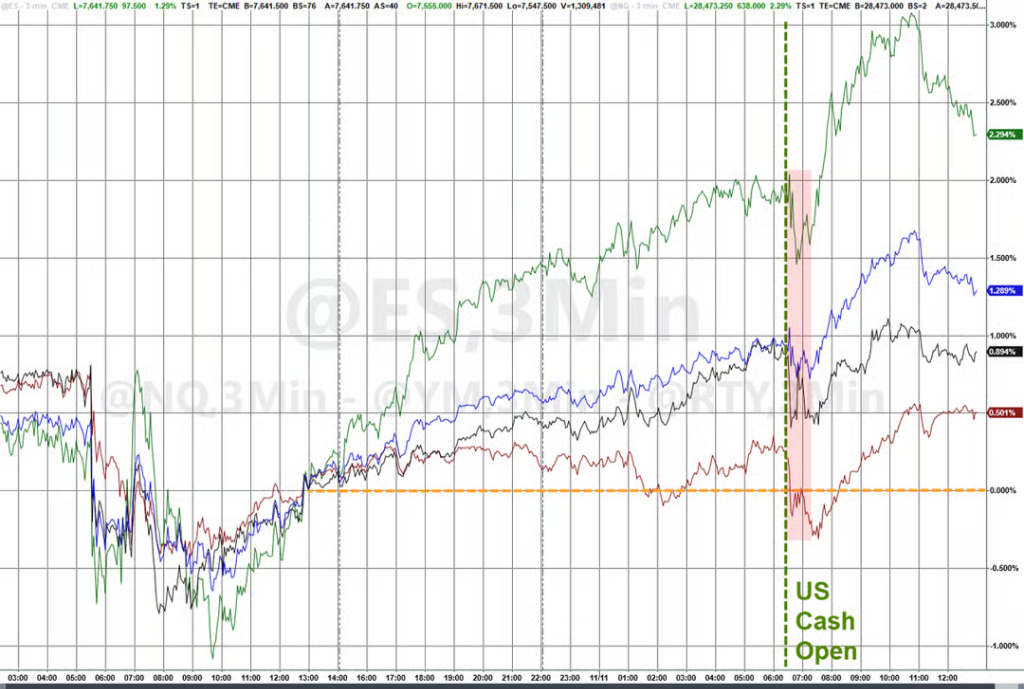
納指也收復了中期選舉後的失地。
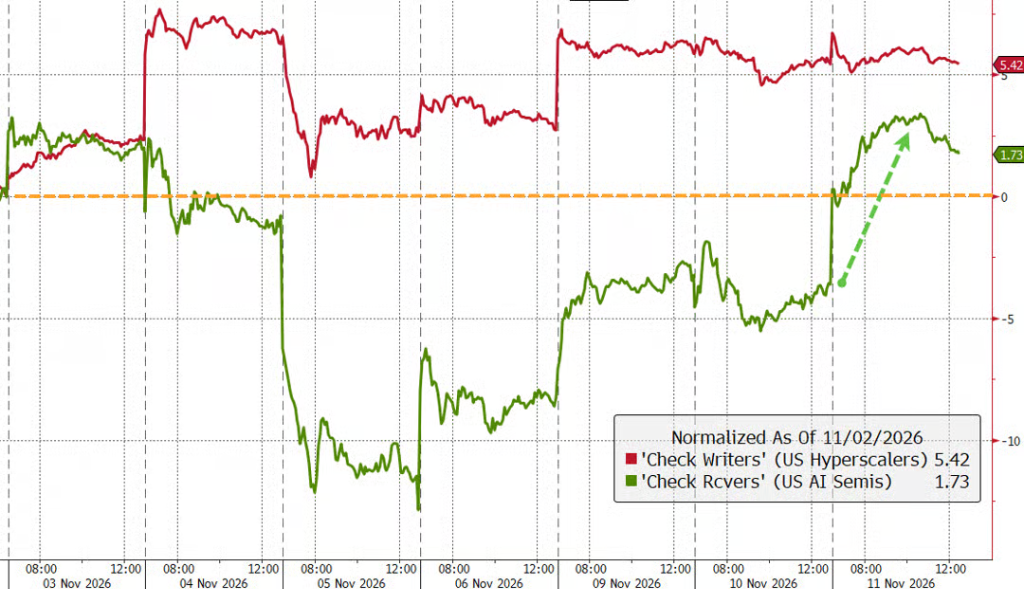
但從市場交易結構看,資金的選擇也反映出投資者尚未完全消除疑慮。算力租賃商、半導體企業等 AI 資本開支的「收款方」表現更強;微軟、谷歌、亞馬遜等承擔巨額數據中心投資的超大規模雲廠商則相對落後。換言之,市場眼下更願意押注 AI 建設週期的直接受益者,而非繼續為巨額資本開支買單的「付款方」。
CoreWeave 與 Anthropic:命運相連
而 CoreWeave 的財報對 Anthropic 而言具有直接意義。
Anthropic 是 CoreWeave 的客戶,使用 CoreWeave 及其他多家新雲服務商的算力來支撐其 Claude 系列產品,同時也與谷歌等超大規模雲廠商簽有合同。兩家公司從未公開披露合同條款,但 Intrator 今年 4 月曾將與 Anthropic 的合作描述為「數十億美元級別的合同」。
據彭博報道,Anthropic 計劃於下週完成上市。作為首家尋求公開上市的美國前沿 AI 實驗室,Anthropic 沒有搜索引擎、社交媒體或雲業務等傳統業務作為「護城河」,其估值將完全取決於市場對 AI 前景的判斷。CoreWeave 的強勁表現,理論上有助於 Anthropic 在路演中獲得更高的估值認可。
最新市場消息進一步抬高了這場 IPO 的關注度:據報道,Anthropic 的承銷商正評估 1.5 萬億美元或更高的 IPO 估值可能性。若該估值預期得以維持,Anthropic 將不只是檢驗前沿大模型公司商業化能力的樣本,也將成為市場為 AI 長期增長故事願意支付何種溢價的直接標尺。此前有消息稱 Anthropic 估值可能大打折扣,或在 1.5 萬億美元以下。
與此同時,OpenAI 單季營收首次達到 100 億美元的消息,也為 AI 應用層需求提供了新的支撐。對投資者而言,這意味著市場正在嘗試尋找「模型收入增長—算力採購擴張—芯片及數據中心投資回報」之間能夠相互驗證的閉環;但這一閉環是否足以支撐高估值,仍有待更多公司財報和訂單數據驗證。
對 Anthropic 而言,CoreWeave 財報釋放的積極信號在於:其上游算力供應商仍能獲得強勁訂單、提高收入指引並維持融資能力。但這也凸顯了雙方的共同風險——大模型公司對外部算力的需求能否持續高增長,以及算力供應商能否在高資本開支和高負債模式下保持穩定交付,將共同影響這條產業鏈的估值基礎。值得注意的是,Anthropic 在算力供應上還依賴其他幾家前景尚不明朗的新雲服務商,其中包括 Nscale——據報道該公司正在考慮推遲自身的 IPO 計劃。
AI 下一個考驗:英偉達財報
下週,英偉達將發布財報。如果投資者能夠暫時擱置對 CEO 黃仁勳及其他相關問題的擔憂,英偉達的業績或將為市場提供更多樂觀理由。
英偉達財報的重要性,已不止於驗證 GPU 需求是否旺盛。市場更希望從中確認三件事:雲廠商和新雲服務商的採購強度是否持續、Blackwell 等新產品的供給與交付能否匹配需求,以及客戶資本開支的快速增長能否轉化為更可持續的收入和利潤。
本輪反彈中,半導體板塊表現強勁,費城半導體指數錄得數月來最大單日漲幅,並收復此前一週回調的大部分失地;英偉達股價也出現反彈。不過,交易員觀察到,部分活躍資金和散戶在英偉達財報前仍有賣出行為。這意味著市場對芯片龍頭的預期依舊很高,財報若無法提供足夠強的指引,AI 交易的波動可能再度放大。
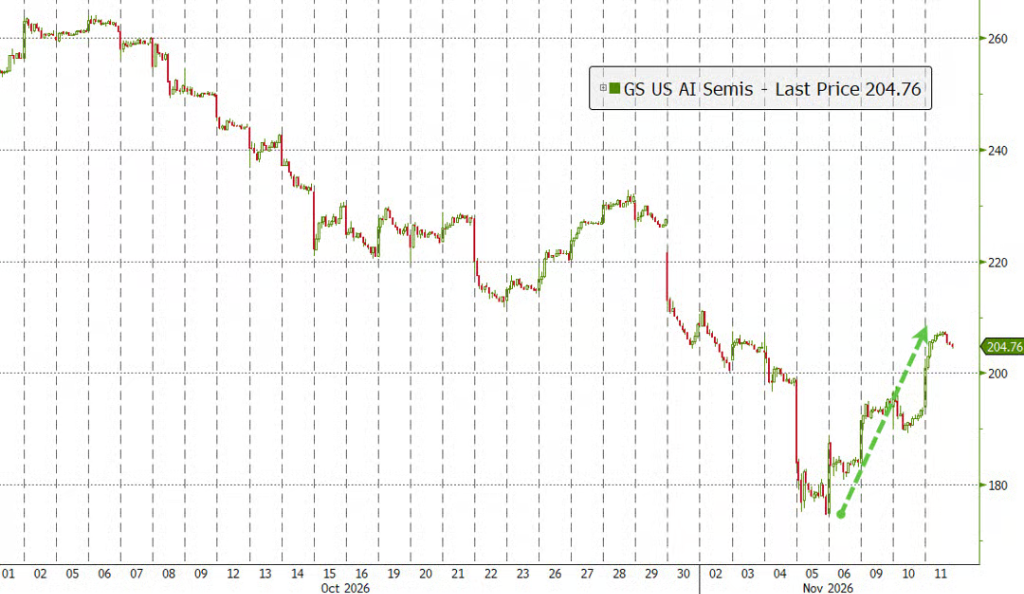
彭博專欄作家 Dave Lee 分析,早在 2025 年 3 月 CoreWeave 上市之際,他便曾警告這家公司將成為「AI 革命的第一隻真正的風向標股票」,事實證明確是如此——CoreWeave 的股價已成為市場波動的主要「出氣筒」。
反彈背後:融資缺口與供給擴張仍是硬約束
不過,這輪反彈的基礎仍不牢固。CoreWeave 未來的融資缺口、債務成本及算力供給擴張,仍是決定這輪 AI 基建交易能否走遠的核心變量。
CoreWeave 的業績緩解了「AI 建設會否因融資受阻而戛然而止」的短期擔憂,但並未徹底回答長期問題。
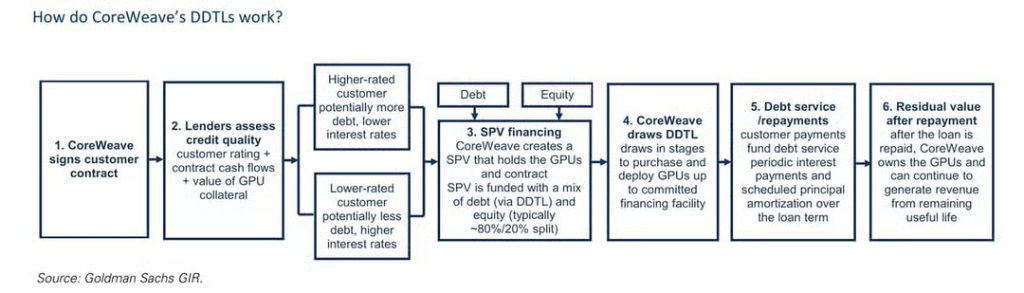
多頭邏輯是,CoreWeave 可以圍繞客戶合同設立融資主體,以高比例擔保債務覆蓋建設成本;在合同期內償還債務後,公司仍保留 GPU 資產,並可將已還清融資的設備再次出租。若算力長期緊缺,這種模式有望令存量設備持續產生現金流。
空頭則聚焦三個風險。首先是定價:管理層所提及的每兆瓦收入水平,與財務報表所反映的實際變現水平之間仍存在差距。其次是融資:市場觀點認為,公司明年或面臨約 330 億美元的資金缺口,仍需依賴新增債務或客戶預付款填補。最後是供給:到 2028 年前,市場預計將有約 55 吉瓦新增算力容量投放,若供給釋放快於需求增長,老一代 GPU 的租金和殘值都可能承壓。
因此,CoreWeave 本季證明的是,在算力依然緊張時,公司能夠拿到訂單並獲得融資;但它尚無法證明,供給緊張會持續到足以覆蓋巨額債務、並支撐舊 GPU 殘值的階段。接下來,市場將密切關注其投資級擔保貸款的最終定價、客戶預付款規模,以及公司資本開支和自由現金流拐點能否如預期出現。
宏觀環境並未放行,監管不確定性仍是隱患
在美國中期選舉後,民主黨控制國會,德克薩斯州候任州長 Gina Hinojosa 在競選期間曾主張對數據中心建設實施暫停令。Intrator 上週已致信 Hinojosa,希望就已獲批項目的「負責任完工」以及未來項目的「持久標準」尋求共識。
在財報電話會議上,Intrator 試圖穩定投資者情緒。他表示:「我們預計不會受到近期重大監管變化的影響。我們認為,這些變化是關於如何建設的表態,而非是否建設。」
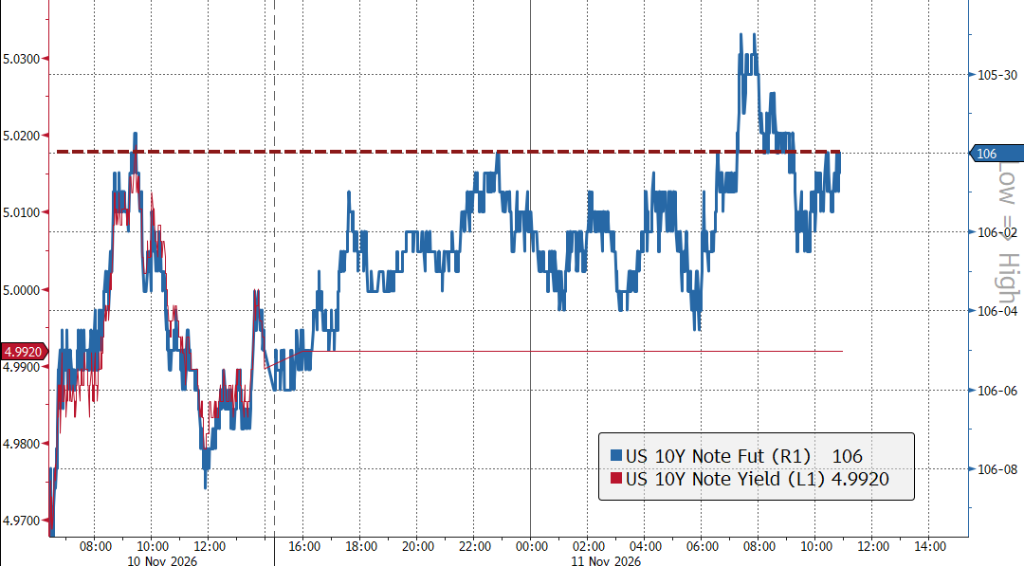
除監管外,利率仍可能是 AI 基礎設施估值的另一重約束。在本輪股市反彈期間,市場對未來加息的定價有所上升,10 年期美債期貨隱含收益率重新逼近 5%。對於依賴債務融資建設數據中心的新雲公司而言,融資成本上升會直接影響項目回報率和股權估值。
更重要的是,股票、信用、利率和原油市場的波動率尚未完全回落。此前建立的避險倉位雖在本輪反彈中部分平倉,VIX 一度回落至 17 附近,但跨資產波動仍處於相對偏高水平。這意味著,CoreWeave 帶來的「喘息之機」能否演變成趨勢性修復,仍取決於後續財報、融資市場和宏觀利率環境能否同時給出積極答案。
總體而言,CoreWeave 財報暫時修復了市場對 AI 算力需求和融資能力的信心,也為 Anthropic IPO 及英偉達財報營造了更有利的情緒窗口。但從「短期空頭回補」走向「長期基本面重估」,仍需回答融資、供給、GPU 殘值和利率四道難題。下週的 Anthropic 與英偉達,將是這輪 AI 反彈能否延續的兩場關鍵考試。





