


2028年——美國期中選舉給AI上游供應鏈「挖的一個坑」


- 核心觀點:美國期中選舉後德州、俄亥俄州新州長擬暫停資料中心審批,摩根士丹利預計約5GW容量從2028年推遲至2029年,在2028年製造科技供應鏈「空檔期」,但AI資本開支整體邏輯未被破壞,僅為節奏錯位。
- 關鍵要素:
- 民主黨贏得德州、俄亥俄州州長席位,兩州2028年資料中心容量敞口合計約4.9GW,新審批政策導致專案後移。
- 美國資料中心新增容量2028年同比下降4%、2029年反彈38%;全球2028年增9%、2029年增20%。
- 雲端半導體首當其衝:Aspeed目標價下調約40%,Montage下調約52%,舊記憶體板塊因定價權見頂預期提前被降級。
- 超大規模雲端廠商資本開支預測不變(如谷歌2027/2028合計3750億/4000億美元),影響為推遲而非取消,部分專案或轉移至田納西、路易斯安那及海外。
- ERCOT併網申請達約474GW,超歷史峰值用電需求5倍以上,資料中心佔新增電力請求約90%,電力而非晶片成為AI競賽新瓶頸。
- 大摩建議關注大型雲端廠商、精選資料中心供應鏈標的及軟體使能者與AI應用採用者,認為市場反應過度。
原文作者:龍玥
原文來源:華爾街見聞
一場選舉,讓華爾街重新審視 AI 建設節奏。
2026 年 11 月,美國中期選舉結果出爐。民主黨不僅拿下國會兩院,還在德州、俄亥俄州贏得州長席位——這兩個州恰好是美國資料中心建設最密集的地區。
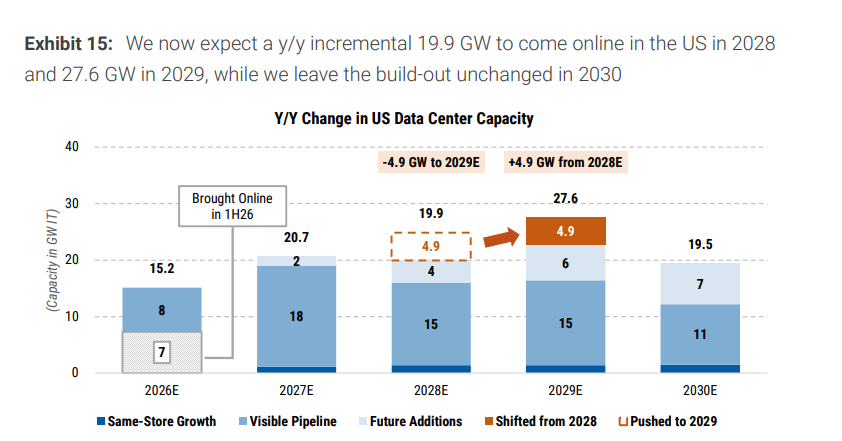
摩根士丹利最新研報《Buy the Drop: AI Investment Opportunities Post the US Midterms》判斷,美國藍色浪潮後,美國資料中心建設將有約 5GW 容量從 2028 年推遲至 2029 年,相當於美國當年新增容量的 20%、全球新增容量的 10%。
這一推遲帶來的直接結果是:美國資料中心 GW 新增容量 2028 年同比下降 4%,2029 年反彈 38%;全球層面,2028 年同比增長 9%,2029 年同比增長 20%。
美國中選似乎也給 AI 上游供應鏈「挖了一個坑」——它的名字叫 2028 年。大摩擔憂,大量資料中心推遲「可能在 2028 年造成科技供應鏈的空檔期『air pocket』,導致定價權削弱或庫存積累。甚至出現訂單放緩、利潤率正常化和盈利下調,即便 AI 需求本身仍然完整。」
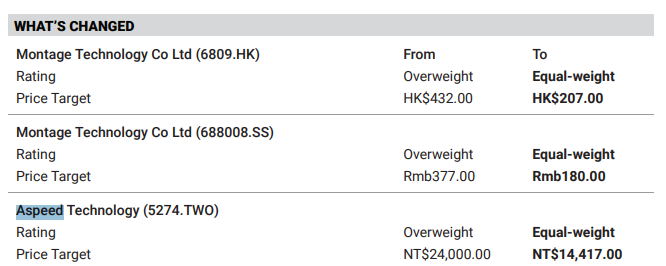
對於 2028 年「空檔期」的影響,上游雲半導體首當其衝。分析師隨即將亞洲雲半導體供應商 Aspeed 等目標價大幅下調,理由是未來 2-4 個季度面臨美國專案延遲風險;舊記憶體板塊同樣被下調,理由是定價權「見頂」預期提前到來。
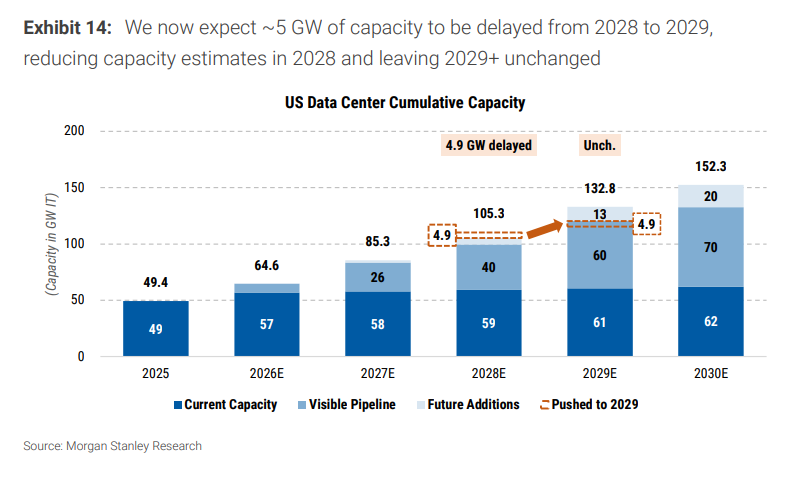
美國資料中心累計容量路徑圖:顯示 2028 年從 110GW 下調至 105GW
為什麼是 2028?選舉如何挖坑
資料中心推遲的直接觸發點來自美國中期選舉。
民主黨贏得了包括德克薩斯州和俄亥俄州在內的多個州長職位。其中德克薩斯州當選州長 Gina Hinojosa 的競選綱領包括:在德州立法機構制定更強保護措施之前,暫停新資料中心審批。俄亥俄州當選州長 Amy Acton 則提出有條件暫停新資料中心和新許可,要求專案支付 100%的天然氣、水和電力成本,並使用工會勞工。
分析師對此的判斷是:2027 年在建專案基本不受影響,因為「新當選州長不太可能破壞已在建設中的專案」。延遲風險集中在尚未開工的 2028 年專案。
報告指出,德克薩斯州和俄亥俄州此前在 2028 年的資料中心容量敞口合計約 4.9GW(IT 口徑)。這批專案因新的審批流程而面臨後移。
與此同時,ERCOT(德州電網)的互聯申請已達約 474GW,超過其歷史峰值用電需求的 5 倍以上,其中資料中心約占新增電力請求的 90%。電力瓶頸早已存在,選舉結果只是在此基礎上疊加了政策不確定性。
上游供應鏈的「坑」:雲半導體首當其衝
2028 年這個空檔期對 AI 上游供應鏈意味著什麼?
大摩的亞洲半導體團隊迅速跟進發布報告《Cloud Semis: Peak Growth, Less Upside》,點出:雲半導體「Peak Growth, Less Upside」(增長見頂,上行空間有限)。
Aspeed 是伺服器主機板管理控制器(BMC)的核心供應商,直接受益於資料中心擴建週期。資料中心半導體公司 Montage,核心產品是伺服器 DRAM 的記憶體互聯晶片。
兩家公司的目標價均大幅下調:
- Aspeed:目標價從 NT$24,000 降至 NT$14,417,降幅約 40%
- Montage:目標價從 HK$432 降至 HK$207,降幅約 52%
分析師解釋稱,降級的核心邏輯是:「美國團隊預計約 20%的 2028 年美國資料中心新增容量可能轉移至 2029 年,可能影響雲半導體供應商的 2028 年盈利。」
舊記憶體的「定價權見頂」:比想像來得更早
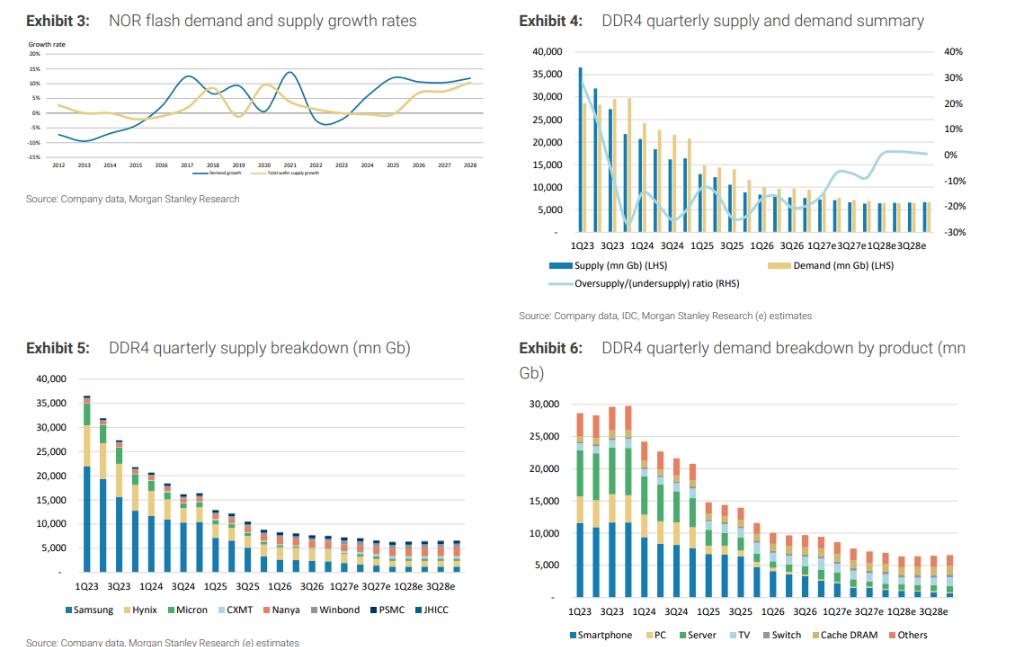
同期,大摩舊記憶體研究團隊發布報告《Old Memory: Peak Pricing Power? Reduce exposure.》(舊記憶體:定價權見頂?減少敞口),將 Winbond、GigaDevice、Powerchip、Macronix 均從超配下調至中性,Phison 更被下調至低配。
報告明確說明,分析範圍僅限於 DDR3/4、SLC/MLC NAND 和 NOR,不涉及主流 DDR5 或 TLC/QLC NAND 市場。
核心判斷是:「舊記憶體的定價優勢已不再足夠。」
報告列出三重壓力:
- 雲端支出可見度惡化
- 消費需求疲軟
- 供需到 2028 年趨於正常化
其中最直接的觸發因素,正是美國資料中心建設節奏的後移。「2028 年科技供應鏈可能出現空檔期,可能導致定價權下降和庫存積壓。」
報告特別強調,這些公司的 2026 年 EPS 實際上仍在上調,降級的核心是「週期拐點管理」而非盈利崩塌。
近期緊張局面不必立即消失,股票就可以開始重新定價:短缺收窄就足以在盈利見頂前削弱增量定價權。
大雲廠商:資本開支不變,但節奏錯位
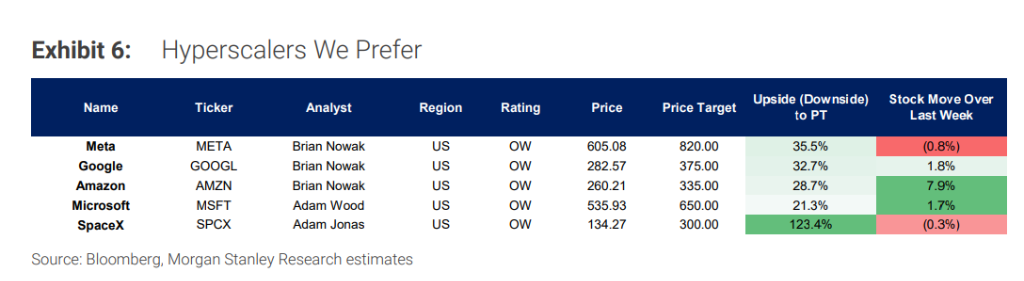
儘管專案延遲,摩根士丹利維持對超大規模雲廠商的資本開支預測:谷歌/Alphabet 2027/2028 年合計 3750 億/4000 億美元,Meta 2250 億/2500 億美元,亞馬遜 3550 億/3650 億美元,微軟 2380 億/2980 億美元,均保持不變。
報告認為,這些公司仍會「盡可能多地建設容量」,因為大語言模型支持的新產品面向數十億用戶,且仍有超過 30%的資本回報率。
但「花多少錢」和「何時建成」是兩回事。
報告指出,延遲的影響更多是「推遲而非取消」。部分專案可能從德州、俄亥俄州轉移到更友好的州,如田納西州、路易斯安那州。海外方面,摩根士丹利預測可能有20GW 的潛在溢出需求流向亞洲和歐洲中東非洲地區。
Meta 表示目標在 2027 年實現10 倍算力效率提升;谷歌的 TPU 8t 和 8i 相比上一代分別提供最高 2.7 倍的訓練性能提升和80%的推理性價比提升。
這些效率進步被視為應對容量約束的緩衝工具。
矽谷的信心 vs 華爾街的謹慎
對於這場 2028 年的「空檔期」,市場並非只有一種聲音。
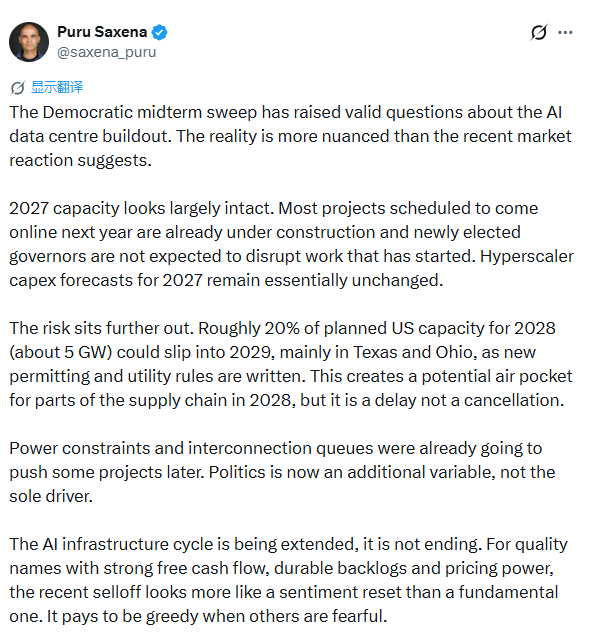
投資人 Puru Saxena(AlphaTarget 創始人)在社交媒體上發文,提供了一個與摩根士丹利基本一致但更簡潔的判斷:「民主黨中期選舉大勝確實引發了關於 AI 資料中心建設的合理疑問,但現實比近期市場反應更為複雜。」
他指出,2027 年的容量「基本完好」,因為多數明年上線的專案已在建設中,新當選州長預計不會中斷已啟動的工程。
「AI 基礎設施週期正在被拉長,而不是終結。」他寫道,並援引投資格言:「在別人恐懼時貪婪是值得的。」
這與摩根士丹利的核心立場一致——但華爾街的分析更為細化:供應鏈不同環節、不同地理位置、不同資本結構的公司,所面臨的風險截然不同。
已建成、已獲電力保障的資料中心資產稀缺性將上升;融資質量分化將加深;neoclouds 和新建專案將面臨更嚴格的審查,而大型雲廠商憑藉規模和資本實力將進一步鞏固優勢。大摩稱:
融資仍然可得,但中期選舉應會加深質量分化。
2028 年的坑,誰來填
大摩的整個分析框架指向一個核心結論:AI 需求沒有消失,但建設節奏的錯位將在 2028 年製造一個真實的供應鏈壓力窗口。
這個「坑」不是由技術失敗挖出的,而是由一場州級選舉、一批新的許可要求、以及 474GW 積壓的 ERCOT 併網申請共同造成的。
電力——而非晶片——正在成為這場 AI 競賽的新瓶頸。
報告最終建議投資者關注三類機會:大型雲廠商、精選資料中心供應鏈標的,以及軟體使能者和 AI 應用採用者。
我們認為市場的反應過度,將部分專案從 2028 年推遲至 2029 年,而不是破壞資本開支的整體邏輯。





