美股日報|晶片股強勢領漲,三大指數齊漲逾2%,輝達逆勢跌4%(11月10日)


- 核心觀點:美股在油價大跌與超跌回補驅動下大幅反彈,但輝達因CEO治理調查逆勢獨跌,AI敘事出現治理與供應鏈合規雙重折價;加密市場BTC跌破Strategy成本線,DAT融資套利空間消失、增量入場停滯,高利率環境下無息資產與DAT估值同時承壓。
- 關鍵要素:
- 標普+2.35%、納指+2.74%、費半+6.86%,VIX降22.31%;布倫特原油跌5.85%至92.57美元,屬「跌幅修復」而非新高。
- 輝達-4.27%,董事會調查黃仁勳是否被中國情報機構接觸,落後大盤幅度為DeepSeek衝擊以來最大;AMD+13.26%獲Google訂單,AI算力採購呈多供應商化信號。
- BTC報74,853.97美元跌破Strategy持倉均價75,456美元,首次整體浮虧約5.1億美元;2.838億美元淨募資中僅28.9%買幣、66.3%回購STRC。
- 美國現貨比特幣ETF單週淨流出12.82億美元(IBIT -12.09億),為6月以來最大;全市場ETF淨資產降至約960億美元。
- 10月非農新增16.5萬人遠超預期6.5萬,失業率4.1%,12月加息概率升至約77%,10年期美債收益率4.864%,折現率難下行。
- Coinbase獲OCC最終信託銀行牌照;財政部/OFAC以涉約160億美元資金切斷MEXC美元清算通道;MSCI新規或致DAT被動賣壓約28億美元。
- 中國對美24%關稅暫停期延長至明年1月、保留10%稅率;民主黨拿下國會兩院,貿易與AI監管路徑不確定性上升。
一、頭條
- 美股單日大幅反彈,晶片股領漲。 標普 500 +2.35%、納指 +2.74%、費半 +6.86%,收復上週 AI 拋售的大部分失地;VIX 從 25.64 降至 19.92(-22.31%)。驅動力是油價回落 + 超跌回補,而非基本面新增利好。
- 布倫特原油單日跌 5.85% 至 92.57 美元。 川普表示若談判有進展,重啟對伊朗打擊「極不可能」,並傾向維持現狀;市場傳出一份約 80 億美元的霍爾木茲海峽安排正待其拍板。地緣風險溢價快速回吐。
- 輝達成為唯一逆勢下跌的巨頭:-4.27%。 董事會對執行長黃仁勳是否被中國情報機構接觸展開調查,公司發布董事會聲明;分析師稱這是「整個 AI 產業的風險,而不只是一位 CEO」。輝達相對大盤的落後幅度為 DeepSeek 衝擊以來最大。
- 今日 21:30(北京)公布 10 月 CPI,但沒有同比讀數。 因 2025 年長達 43 天的政府停擺造成數據缺口,BLS 不發布 10 月 CPI 同比與核心同比,只發布環比。市場預期汽油價格下跌帶動整體通膨放緩。
- 中國把對美 24% 關稅暫停期再延長兩個月至明年 1 月,保留 10% 稅率。 短期緩和貿易摩擦,但民主黨拿下國會兩院後,貿易政策路徑的不確定性上升。
- 加密:BTC 跌破 75,000 美元,Strategy 逆勢買入。 BTC 報 74,853.97 美元(24 小時 -0.4%),Strategy 於 11/2–11/8 增持 1,036 枚 BTC(均價 79,012 美元),持倉 850,364 枚、均價 75,456 美元——幣價已跌破其成本線。
二、美股大盤與宏觀
2.1 指數收盤(美東 2026-11-09 16:00)
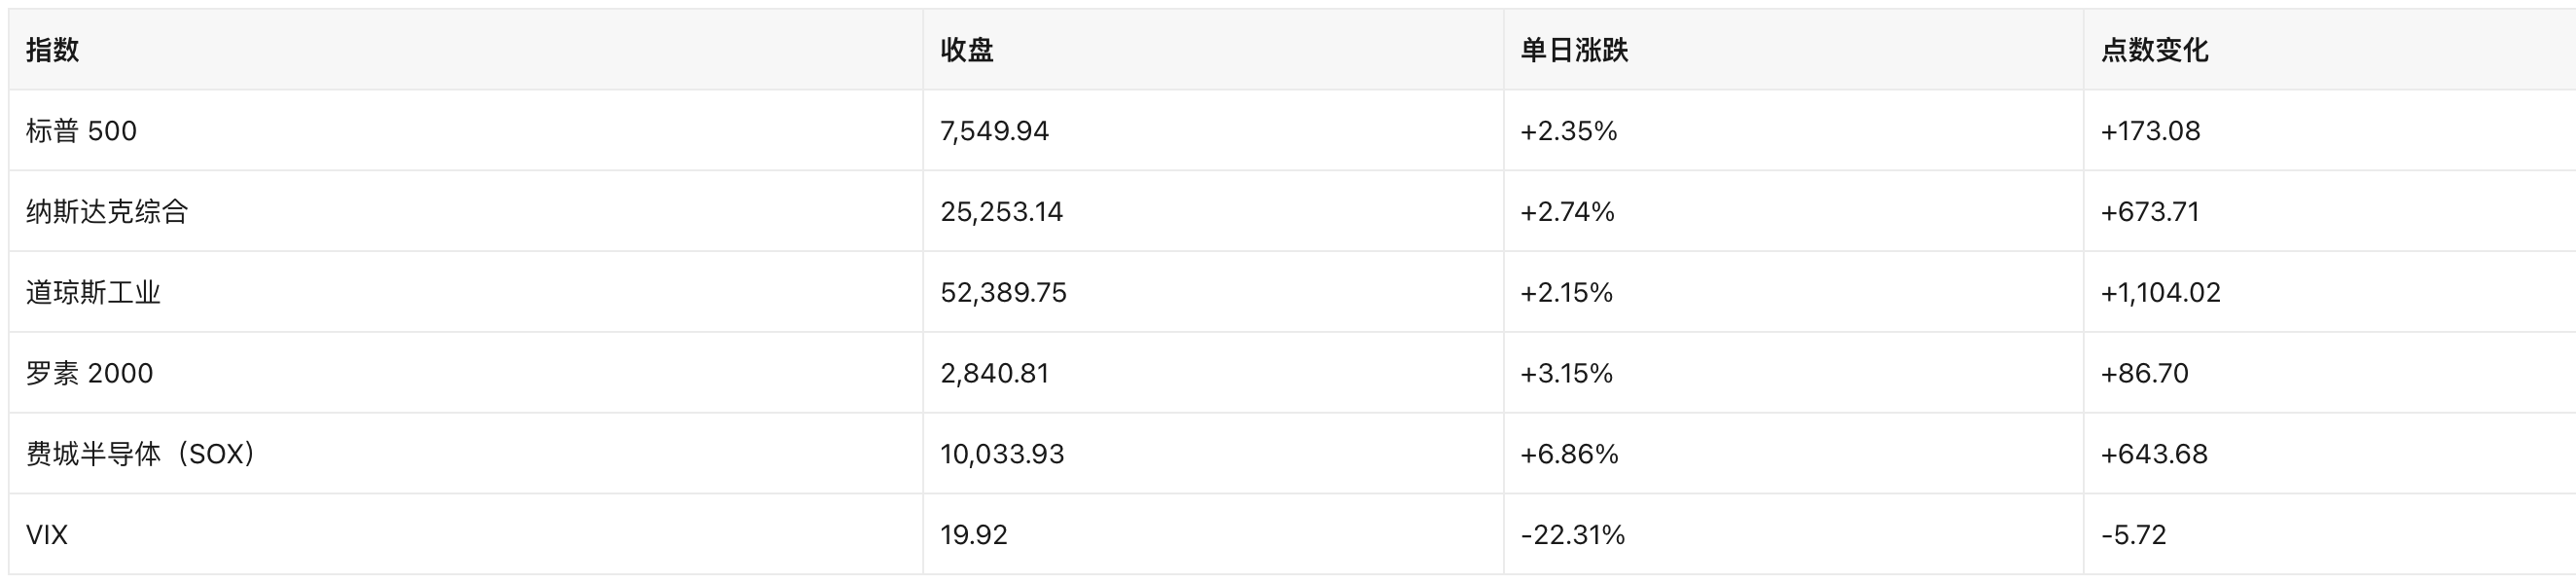
核心驅動:① 油價單日跌近 6%,通膨與成本壓力預期緩和;② 上週四費半單日暴跌 12.2%、納指進入技術性回調後,出現集中回補;③ 中國延長關稅暫停期,風險偏好邊際修復。注意:這是「跌幅修復」而非新高——標普 11/4 收於 7,688.62,比當前水平高 1.84%。
2.2 宏觀數據與聯準會
- 10 月非農(11/6 公布):新增 16.5 萬人,遠超市場預期的 6.5 萬人;失業率降至 4.1%。 數據公布後殖利率上行、12 月升息預期升溫。(CNBC、Reuters、Bloomberg)
- 12 月升息機率升至約 77%(11/7 市場定價,24/7 Wall St 引 Kalshi/期貨)。當前政策方向是「10 月跳過、12 月可能升息」,與 2025 年的降息週期相反。
- 9 月 CPI 同比 3.7%(10/14 公布,汽油價格因伊朗戰爭飆升是主要推手)。10 月 CPI 今日公布,但不含同比與核心同比,環比讀數對判斷「油價回落是否傳導至通膨」更關鍵。
- 美債與美元(11/9):10 年期美債殖利率 4.864%,較上週五 4.859% 基本持平(+0.5bp);美元指數 101.68,較上週五收盤 102.30 回落 0.61%。
- 貴金屬與原油(11/9 結算):COMEX 黃金 4,114.50 美元/盎司,+0.97%(電子盤最新 4,132.60);布倫特 92.57 美元/桶,-5.85%;WTI 86.85 美元/桶,-4.38%。
三、熱點個股與板塊
3.1 半導體設備:AMAT +11.37%、LRCX +10.41%、KLAC +9.31%、ASML +6.21%
設備股是週一反彈的最強主線,直接受益於存儲短缺敘事與 AI 資本開支預期。Applied Materials 收 370.55 美元、單日 +11.37%,將於 11/12 盤後發布財報(市場 EPS 預期 4.06 美元),股價屬於「財報前搶跑」。含義:市場把上週的殺跌視為「估值修正」而非「訂單下修」,願意在財報前重新加倉;若 11/12 指引不及預期,這波反彈的回吐風險集中在該板塊。
3.2 AMD +13.26% 至 508.58 美元:拿到 Google 訂單 + 評級上調
雙重催化:Google Cloud 在一套新 AI 系統中採用 AMD 晶片;Oppenheimer 上調評級。在上週 AI 交易崩盤後,AMD 成為「替代輝達」敘事的最大受益者。含義:AI 算力採購出現「多供應商化」信號,對輝達的獨佔溢價是中期壓力。
3.3 輝達 -4.27% 至 178.67 美元:治理風險首次被單獨定價
董事會就執行長黃仁勳是否被中國情報機構接觸展開調查並發表聲明,川普公開為其辯護。成交量 4.57 億股,為全市場最活躍個股之一。含義:這不是需求端問題,而是關鍵人風險 + 對華合規風險同時被定價——若調查牽出出口管制相關問題,影響會從「公司治理」擴散到「AI 晶片供應鏈合規」,這也是為什麼大盤大漲而它獨跌。
3.4 大型科技與金融:超跌反彈,無個股級催化
Meta +5.12% 至 641.37 美元、特斯拉 +5.54% 至 378.05 美元、Palantir +5.50% 至 169.20 美元、高盛 +4.67% 至 906.22 美元。這批標的當日未見足以解釋漲幅的公司公告,屬「上週超跌 + 風險偏好修復」;高盛等銀行股另有 12 月升息預期升溫帶來的淨息差邏輯,但當日無個股催化,不宜過度歸因。
3.5 能源:油價拖累,防禦性落後
埃克森美孚 164.73 美元(-0.69%)、雪佛龍 210.78 美元(-0.86%),是大盤上漲中少數下跌的權重板塊。含義:若伊朗局勢繼續降溫,能源股將從「戰爭溢價受益者」變回「油價下行受害者」,與 9 月以來邏輯反轉。
四、加密相關美股
4.1 DAT 動態:Strategy 逆勢加倉,但持倉已跌破成本線
Strategy(MSTR,125.59 美元,-2.59%,市值 530.4 億美元)
來自 SEC EDGAR 8-K 原文(2026-11-09)的一手數據:
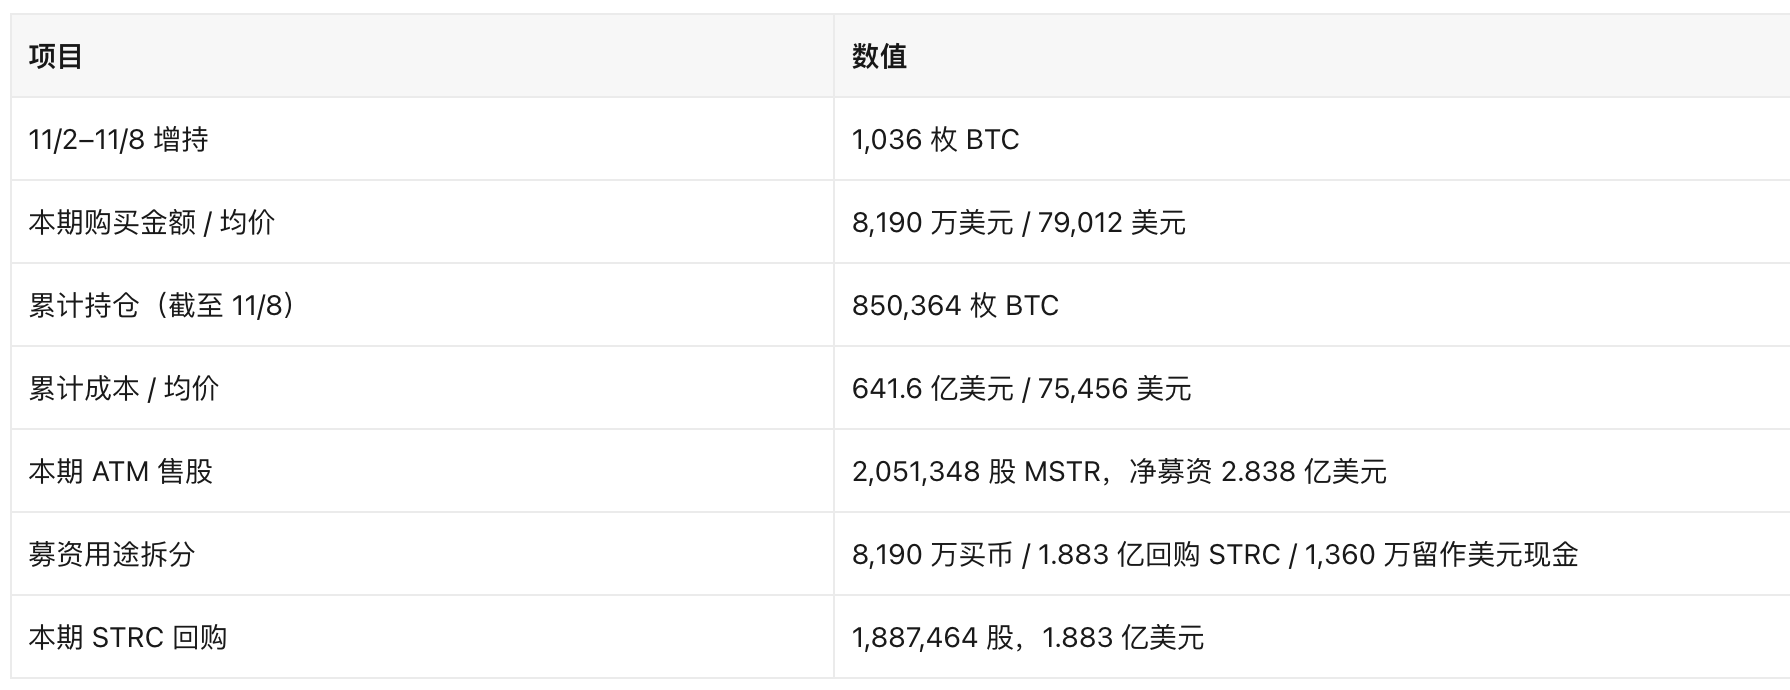
- 關鍵信號一:幣價跌破成本線。 按 11/9 21:21(美東)BTC 74,853.97 美元計,持倉市值約 636.5 億美元,低於 641.6 億美元成本,浮虧約 5.1 億美元(-0.8%)。這是本輪下跌中 Strategy 首次整體轉為浮虧。
- 關鍵信號二:融資仍靠 ATM,但近六成募資用於回購優先股而非買幣。 2.838 億美元淨募資中只有 28.9% 用於買幣,66.3% 用於回購 STRC——延續 10 月以來的「資本結構修復優先」策略。
- 關鍵信號三:估值折價。 市值 530.4 億 / 持倉市值 636.5 億 = 0.83 倍(該口徑未計入總負債與優先股,不等於完整 EV/NAV)。
- 剩餘發行額度:MSTR 183.4 億美元、STRC 175.1 億美元、STRF 16.2 億、STRK 21.0 億、STRD 40.1 億美元——增發彈藥依然充足,這是幣價下行期的持續攤薄壓力來源。
其他 DAT
- BitMine(BMNR,18.61 美元,-0.80%,市值 112.2 億美元):ETH 持倉 607 萬枚,加密資產 + 現金合計 143 億美元,仍為全球最大以太坊財庫公司;本週增持節奏放緩。
- Strive(ASST,21.46 美元,+0.05%,市值 27.3 億美元):本週未新增購買,增持節奏同步放緩;持倉 43,124 枚 BTC、10 月買入均價 83,310 美元,浮虧隨幣價擴大。
- SharpLink(SBET,6.13 美元,-1.76%,市值 13.3 億美元):ETH 財庫標的,跟跌。
4.2 新進入者與轉型:本期無新增
加密美股觀察名單新增:本期(11/7–11/10)未發現首次宣布購買 BTC/ETH 或宣布轉型為加密 DAT 的美股公司。 這一「空白」本身是信號:BTC 跌破 DAT 平均成本線、且 mNAV 普遍低於 1 時,新進入者的融資套利空間消失,增量入場自然停滯。反向趨勢仍在延續——礦企繼續把資本開支從挖礦轉向 AI/HPC 託管(RIOT 的 Corsicana 28 億美元 AI 租約、IREN/CORZ 計劃年底退出挖礦)。
4.3 泛加密美股與 ETF
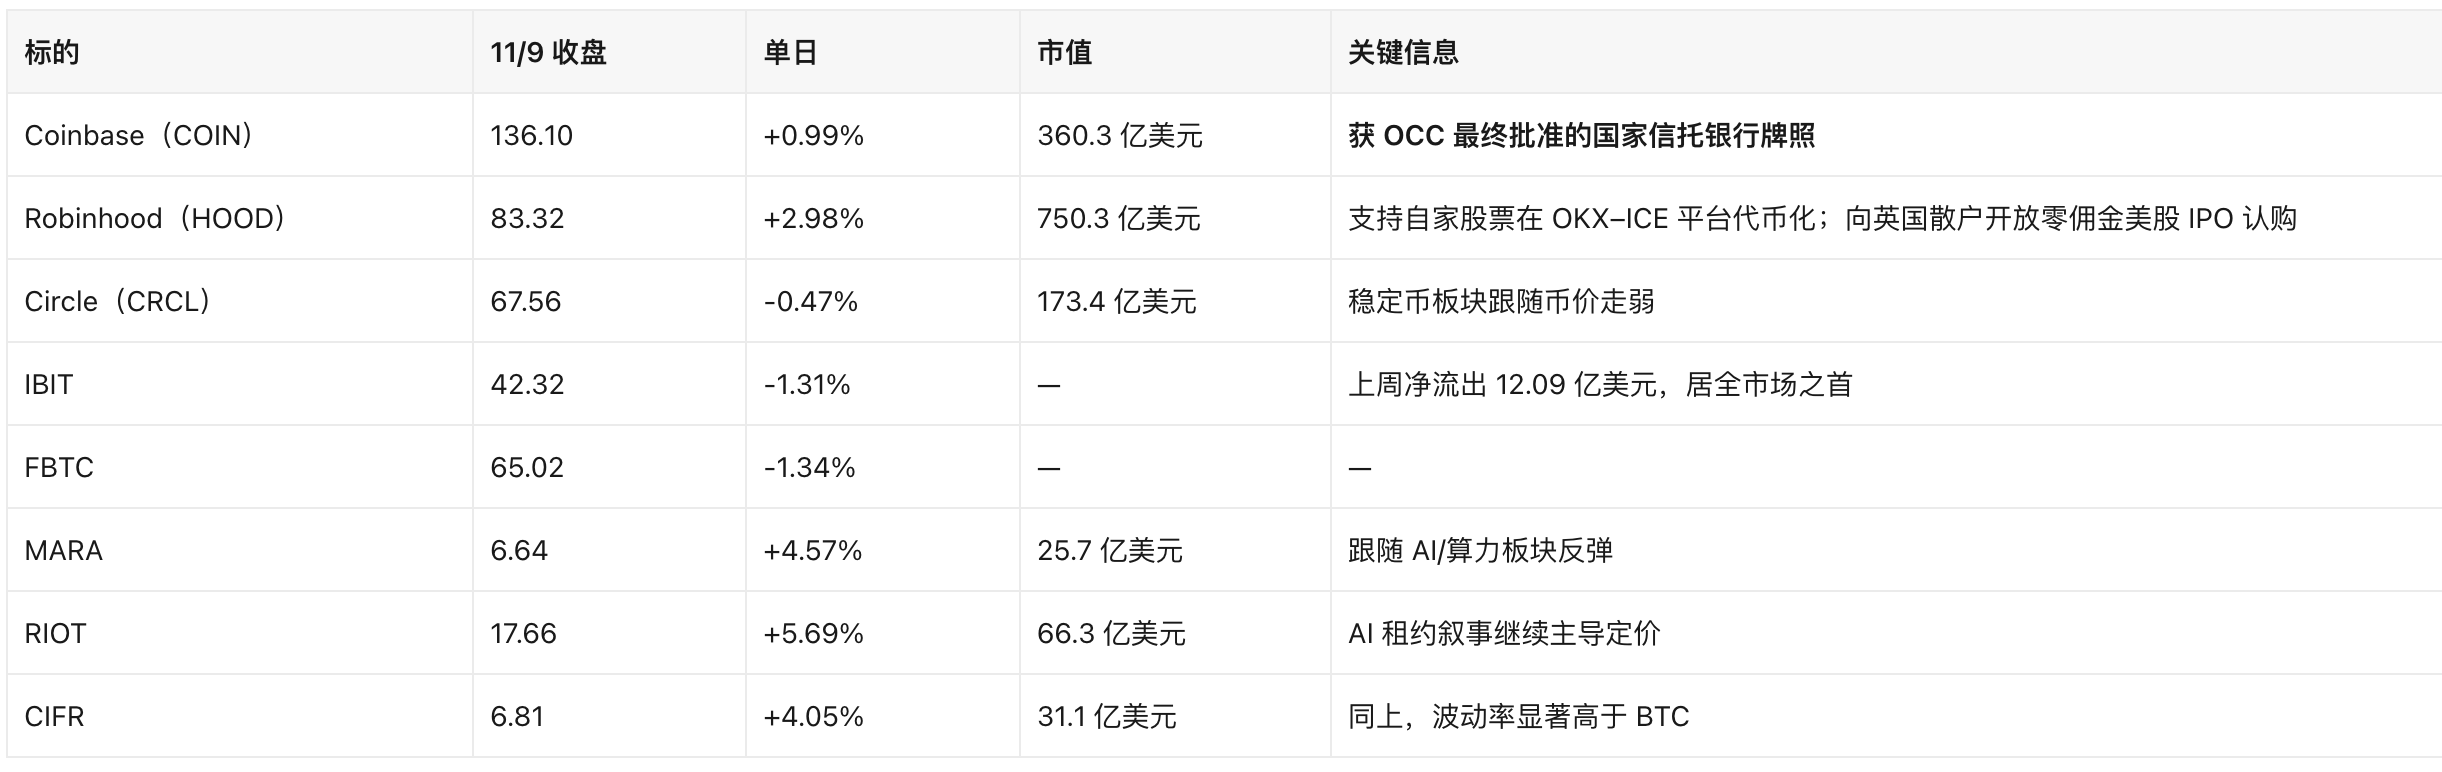
- 礦企與幣價脫鉤。 週一 BTC 下跌 1.18%(相對上週五收盤),但 MARA/RIOT/CIFR 漲 4%–5.7%;11/8 亦有「Bitdeer、Riot 單日漲 13% 而 BTC 跌破 75,000」的報導。定價錨已從「算力/幣價」切到「電力與 AI 機櫃租約」。
- ETF 資金流:11/2–11/6 美國現貨比特幣 ETF 合計淨流出 12.82 億美元(IBIT -12.09 億),為 6 月以來最大單週流出,2026 年年初至今累計轉為淨流出;全市場 ETF 淨資產降至約 960 億美元。11/9 單日流向數據尚未發布(Farside/The Block 通常於美東次日更新),本期未獲取到。
4.4 監管與會計驅動
- Coinbase 拿到 OCC 最終信託銀行牌照(11/9):可與 Circle、Ripple 等並列持有聯邦信託牌照,意味著託管業務獲得聯邦層面確定性、並可在更統一的監管框架下擴張。這是當日加密美股最重要的結構性利好——解釋了為什麼 COIN 在 BTC 下跌時仍收漲。
- 財政部/OFAC 切斷 MEXC 通道(11/6–11/7):以涉嫌約 160 億美元與伊朗、北韓、俄羅斯相關資金為由,切斷其美元清算路徑。對合規平台(COIN)相對利好,對離岸交易所是持續折價因素。
- MSCI 指數規則(10/15 定稿):數位資產佔比過高的公司面臨被剔除風險,Strategy、Metaplanet 在列;有機構估算潛在被動賣壓約 28 億美元(該數字為第三方估算,未經 MSCI 確認)。這是 DAT 龍頭的非基本面風險,在幣價弱勢期會被放大。
- 會計口徑:ASU 2023-08 公允價值計量使 DAT 利潤表與幣價直接綁定。BTC 跌破均價意味著 Q4 這批高位買入的幣將直接形成帳面損失,反過來壓制其繼續增發的意願——這正是 Strategy 把募資優先用於回購 STRC 的財務背景。
4.5 加密美股觀察名單(本期變動)
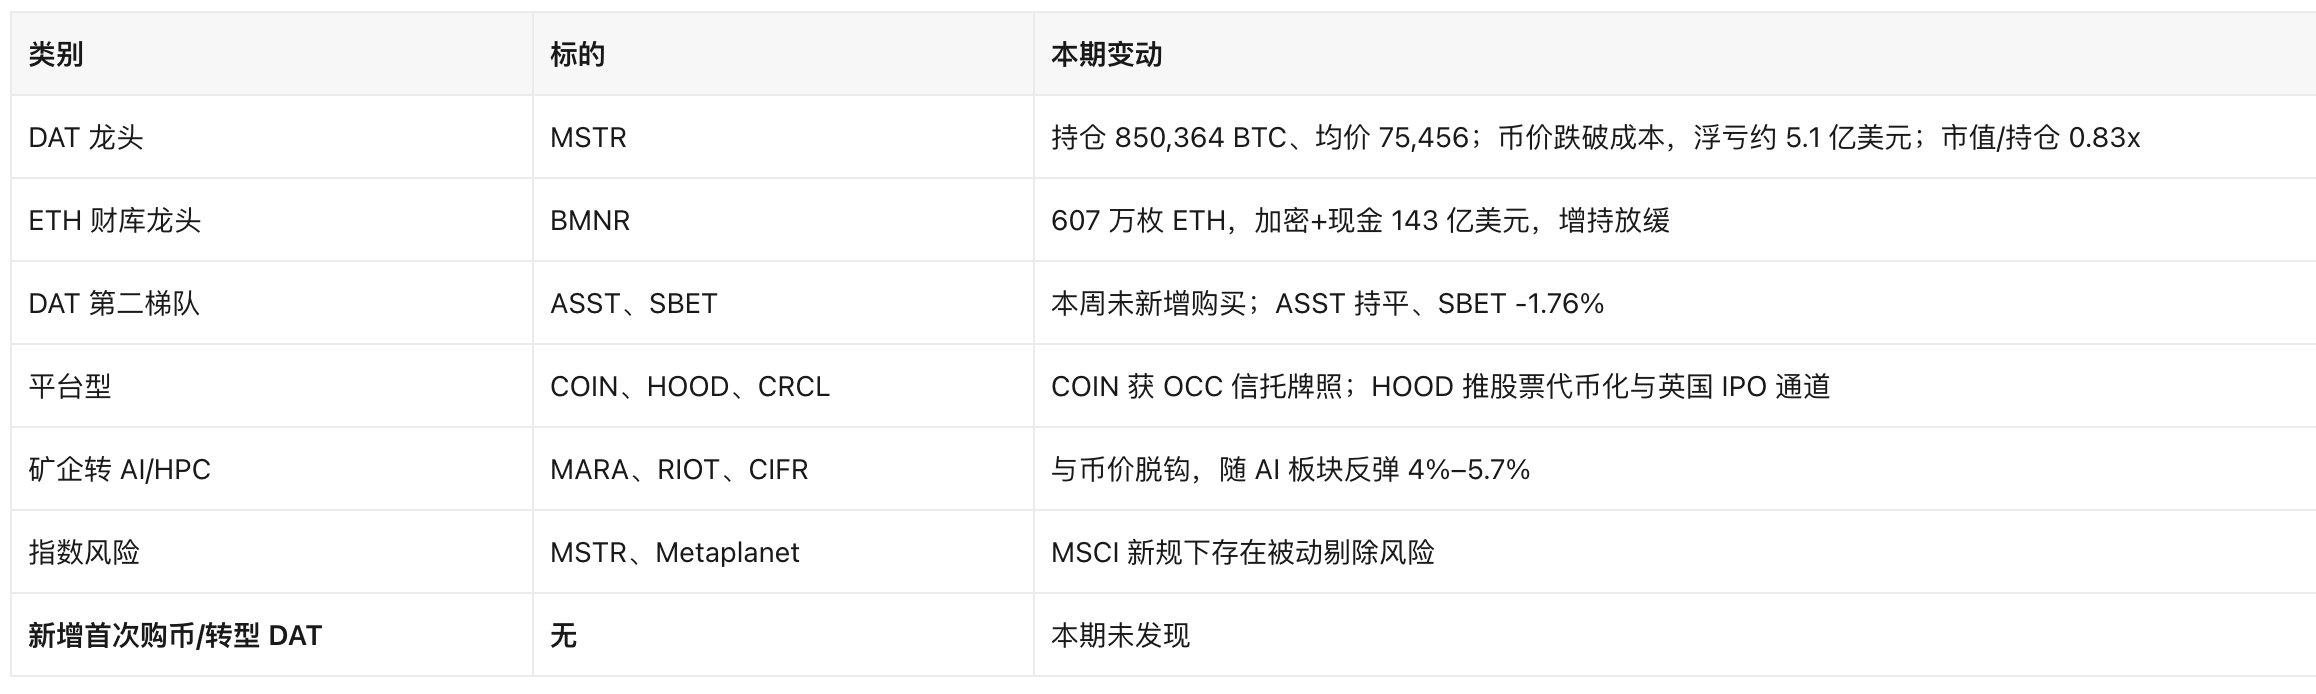
五、地緣政治影響
5.1 伊朗:從「戰爭溢價」轉向「停火折價」
- 川普稱若談判有進展,恢復對伊朗打擊「極不可能」,傾向維持現狀;國防部長赫格塞思稱「已贏下伊朗戰爭」;國務卿魯比歐批評伊朗的要價。市場傳出一份約 80 億美元的霍爾木茲海峽安排正待川普拍板。11/8 盤後油價一度跌超 7 美元/桶。(CNBC、WSJ、Reuters、Bloomberg、Washington Post)
- 傳導路徑:油價↓ → 通膨預期↓ → 長端利率壓力緩和 → 成長股估值修復;同時能源板塊盈利預期下修。
- 方向與不確定性:這是「預期交易」而非「協議落地」。談判若破裂,油價可在一日內回補全部跌幅;霍爾木茲相關安排的具體條款(通行費、制裁豁免)尚未公開,不宜按「和平已至」定價。
5.2 中期選舉:分裂政府 = 政策不確定性上升
- 民主黨拿下國會兩院控制權(NYT、Reuters,11/4)。市場先以「政治不確定性下降」上漲(11/4 道瓊漲 1,500 點),隨後兩天轉為 AI 拋售、納指進入回調(11/5–11/6),兩地緣/政策因素疊加:AI 監管路徑、關稅授權、財政與債務上限均進入重新定價。(BBC、NBC、AP)
- 傳導:分裂政府通常利空財政擴張、利多「政策僵局」下的現狀延續;但本次特殊之處在於它發生在 AI 資本開支敘事最脆弱的時點,因此被市場讀成「AI 政策風險 + 盈利兌現風險」的雙重折價。
- 川普