


2026 美國中期選舉為何引發 2.9 兆美元美股拋售?AI 股與特斯拉後續走勢解析


概述
2026 年 11 月 3 日美國期中選舉由民主黨包攬國會參眾兩院控制權並贏下德克薩斯州等關鍵州長席位,促使美股在經歷 11 月 4 日的短暫釋壓反彈後,於 11 月 5 日爆發自 2025 年 4 月以來最猛烈的單日拋售,全市場單日蒸發約 2.9 兆美元市值,納斯達克綜合指數大跌 5.52% 跌入回調區間,人工智慧(AI)晶片股平均重挫 12.97%,特斯拉與 SpaceX 在選後兩個交易日內合計縮水約 4240 億美元。然而,AI 股與特斯拉並不會因此進入無底線的單邊崩盤:聯邦層面的全國資料中心暫停法案仍需總統簽署而難以跨越立法門檻,真正構成實質約束的是德克薩斯州等地方層面的環評與電網審批放緩,這意味著以輝達為首的算力龍頭將在 11 月 17 日財報驗證期迎來基本面分化,而特斯拉在跌至 338.15 美元至 350.00 美元支撐帶後,其後續走勢將取決於明年 1 月國會聽證會實質動作與自動駕駛及儲能業務的交付表現。
核心要點
期中選舉對美股的衝擊呈現出鮮明的兩階段結構性分化。在 11 月 4 日選舉結果初定的首個交易日,政治不確定性落地一度推動道瓊工業平均指數大漲 3.04%(1,575.38 點)至 53,362.57 點,標普 500 指數上漲 1.58% 至 7,688.73 點;但僅隔一天,隨著市場深入評估民主黨掌控國會第 120 屆參眾兩院以及德克薩斯州候任州長吉娜·伊諾霍薩承諾暫停新建資料中心審批的連鎖影響,11 月 5 日標普 500 指數重挫 4.36%(334.89 點)收於 7,353.73 點,納斯達克綜合指數暴跌 5.52%(1,421.52 點)收於 24,315.00 點,芝加哥期權交易所波動率指數(VIX)單日飆升 40%。在這場拋售中,受損最嚴重的是重度依賴電力基建擴張的 AI 算力鏈條與深度綁定共和黨競選資金的馬斯克系企業:高盛估計州與地方層面的短期建設暫停令可能波及全美約 45% 的計畫新增資料中心容量,直接引發市場對 Anthropic 招股書中高達 8950 億美元算力採購承諾兌現節奏的重新定價;與此同時,特斯拉股價從選前 11 月 3 日的 398.50 美元連跌兩日至 343.69 美元(累計跌幅 13.75%)。相比之下,盈利模型不依賴重資產資料中心圈地的移動出行龍頭優步在 11 月 4 日交出第三季度總預訂額同比增長 20% 至 598 億美元、非公認會計準則每股收益增長 35% 至 0.88 美元的成績單後表現穩健,印證了選後美股並非全面走熊,而是圍繞監管敞口與資本開支回報率展開劇烈的估值重排。
選後 48 小時美股復盤:從週三釋壓反彈到週四 2.9 兆美元 AI 拋售
復盤選舉日(11 月 3 日)之後兩個交易日的盤面軌跡,可以清晰看到華爾街機構是如何從交易宏觀不確定性消除,迅速切換為交易行業監管與基建瓶頸的。
在 11 月 4 日(週三),市場最初遵循了期中選舉後股市通常上漲的歷史季節性規律。由於計票結果迅速明朗、未出現長達數週的計票僵局,10 年期美國國債收益率回落至 4.12%,傳統工業、金融與防禦性板塊領漲大盤,帶動道瓊工業平均指數創下兩個月新高。然而,即便在週三大盤普漲的背景下,政治敞口高度集中的特斯拉與 SpaceX 已經在盤前交易中逆勢下跌逾 3.5%,提前發出了結構性預警信號。
到了 11 月 5 日(週四),拋售潮全面擴散至整個科技與半導體板塊。根據美聯社收盤統計,當日標普 500 指數下跌 4.36% 收於 7,353.73 點,道瓊指數下跌 3.44%(1,833.06 點)收於 51,523.06 點,納斯達克綜合指數下跌 5.52% 收於 24,315.00 點(較歷史最高收盤點位回落逾 10%,正式步入技術性回調區間),羅素 2000 小型股指數亦同步下跌 4.4% 至 2,729.89 點。追蹤美股七大科技巨頭的總市值在週四單日蒸發超過 1 兆美元,而貝萊德旗下的 iShares 半導體 ETF(SOXX)單日暴跌超過 12%,創下自 2020 年 3 月以來的最大單日跌幅。
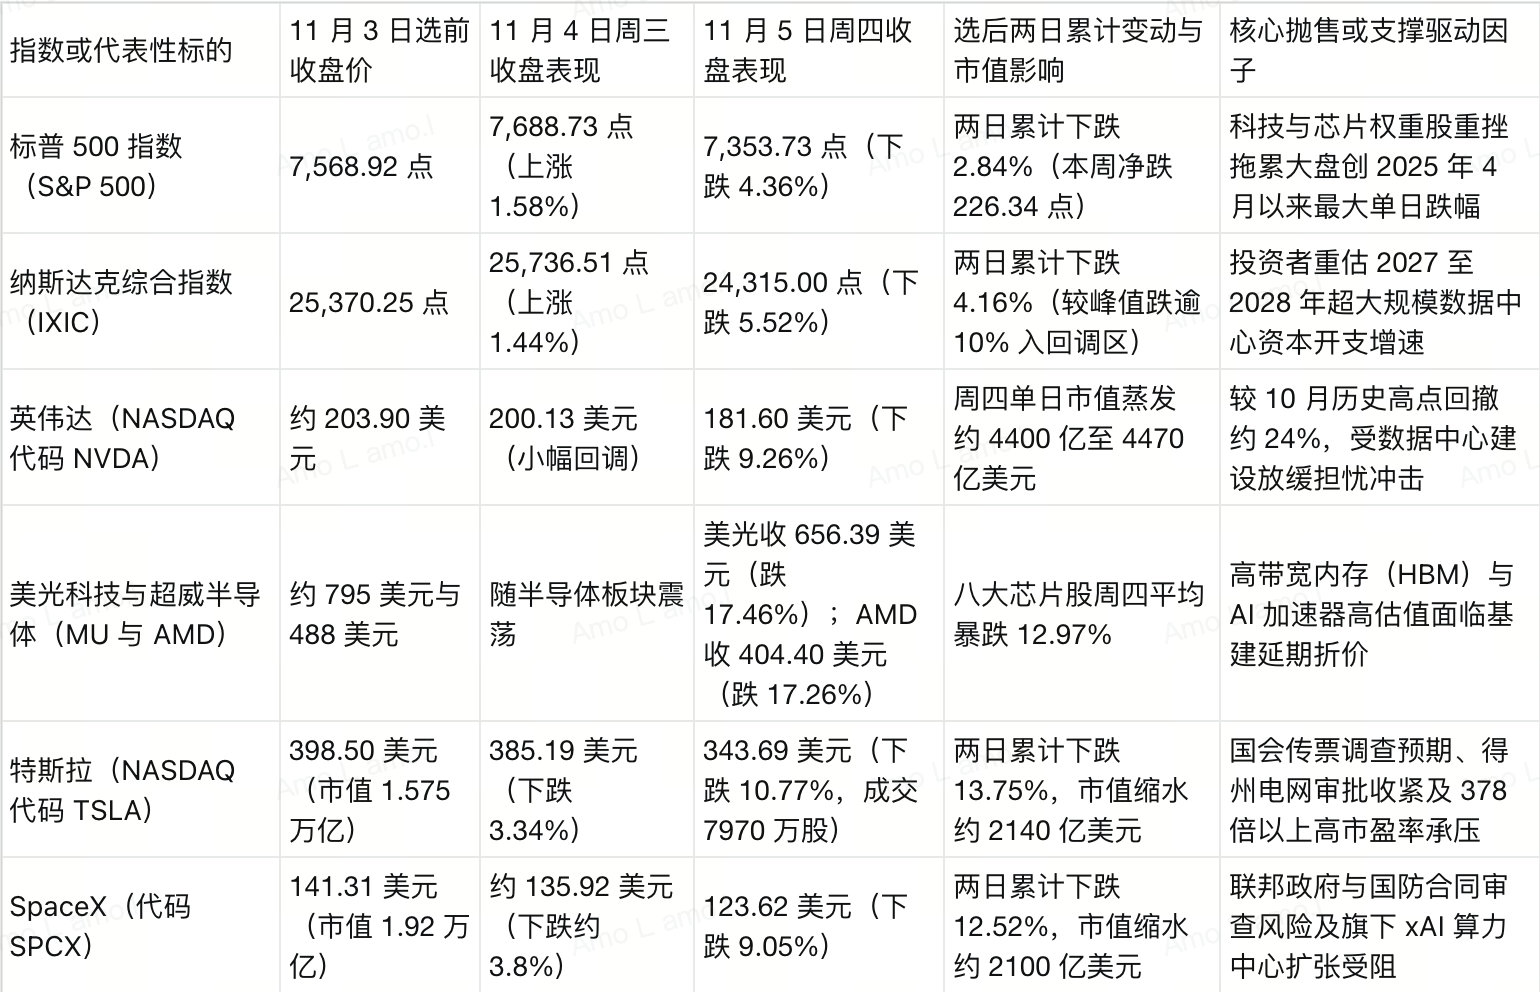
上表彙總了StockTitan 晶片股收盤統計與MLQ 市值縮水統計的核實數據。在週四的晶片股拋售潮中,儲存與算力硬體成為重災區:閃迪(SanDisk)暴跌 22.3%,美光科技下跌 17.46% 至 656.39 美元,超微半導體(AMD)下跌 17.26% 至 404.40 美元,西部數據下跌 16.5%,邁威爾科技(Marvell)下跌 16.43% 至 133.55 美元,Arm 下跌 13.08% 至 166.72 美元,博通下跌 10.43% 至 291.53 美元,英特爾下跌 10.33% 至 52.25 美元,高通下跌 9.49% 至 156.75 美元,台積電美股下跌 10.8%。而在下游資料中心營運與電力端,CoreWeave 繼週三下跌 7% 後週四再跌 9.8%,重度依賴德州電網的比特幣礦企兼算力營運商 Cipher Mining 暴跌 17%,資料中心電力設備商 GE Vernova 下跌 7.5%。
為什麼民主黨勝選會精準打擊 AI 算力股?聯邦法案與州級暫停令的真實邊界
觸發週四 2.9 兆美元 AI 拋售潮的直接導火索,是市場突然意識到選舉結果改變了美國資料中心擴建的土地、水源與電力審批環境。根據Data Center Dynamics 報導的出口民調數據,高達 56% 的美國選民表示 AI 資料中心帶來的居民電費上漲與水資源消耗是影響其國會投票決定的關鍵或主要因素,全美多地選民在地方公投中壓倒性支持限制資料中心無序擴張。
在分析政策風險如何傳導至上市公司財報時,投資者必須嚴格區分「聯邦立法的政治姿態」與「州級行政命令的真實落地」:
在聯邦立法層面,參議員伯尼·桑德斯與眾議員亞歷山德里婭·奧卡西奧-科爾特斯曾在第 119 屆國會提出要求全國暫停新建 AI 資料中心的法案(參議院版本為 S. 4214,於 2026 年 3 月提交參議院商業、科學與交通委員會;眾議院版本為 H.R. 9442,於 2026 年 6 月提交眾議院能源與商業委員會及外交事務委員會),參議員愛德華·馬基與羅恩·懷登也分別提出了能源環境評估框架與取消聯邦稅收優惠的草案。雖然民主黨包攬第 120 屆國會(2027 年 1 月開幕)兩院控制權意味著這些提案將獲得正式聽證會機會,且參議員伊麗莎白·沃倫已就招股書披露風險致函質詢 Anthropic 執行長達里奧·阿莫代伊,但 S. 4214 與 H.R. 9442 在第 119 屆國會結束時將自動失效,明年重提後即便通過參眾兩院,也無法繞過總統唐納德·川普的否決權。相比之下,聯邦層面真正具備兩黨共識的是「電費成本分攤機制」:眾議院曾於 2026 年 9 月 16 日以 417 票贊成、3 票反對的壓倒性結果通過《電費繳納者保護法案》(H.R. 9340),強制要求負荷在 100 兆瓦以上的新建大型資料中心自行承擔新增發電與輸電改造成本(關於民主黨資料中心法案如何衝擊 AI 獨角獸估值邏輯的完整拆解,可參閱美股暴跌與 Anthropic 上市疑問)。
真正讓華爾街算力模型感到棘手的,是不需要總統簽字即可生效的州級暫停令(State Moratoriums)。根據富國銀行統計,德克薩斯州一州就承載了全美計畫新建資料中心總容量的 27%。在本次期中選舉中爆冷擊敗現任州長格雷格·阿博特、將於 2027 年 1 月 19 日就職的民主黨候任州長吉娜·伊諾霍薩,在競選中明確承諾上任後立即暫停批准新建資料中心,直至德州議會立法取消行業稅收減免、賦予地方社區一票否決權並確保居民電費不受轉嫁;喬治亞州與俄亥俄州新當選的民主黨州長也發出了類似的建設暫停呼籲,效仿紐約州州長凱西·霍楚爾於 2026 年 7 月簽署的為期一年的全州超大規模資料中心許可暫停令。高盛據此測算,州與地方層面的短期暫停措施可能影響全美約 45% 的計畫資料中心擴張項目。
這一 45% 的基建審批減速,直接暴露了處於上游的 AI 實驗室與晶片供應商之間的會計時間差。根據Anthropic 招股書財務拆解,Anthropic 在 2026 年 10 月 26 日提交的納斯達克上市 S-1 文件中披露,公司 2026 年上半年實現確認營收 163 億美元(同比增長 14 倍,其中第二季度營收 116 億美元並錄得 9.74 億美元營業利潤),但同時也背負著高達 8950 億美元的長期算力與基礎設施採購合同承諾。客戶的長期資本開支承諾不等於晶片商當期可確認的會計收入:一旦德州、紐約州、俄亥俄州與喬治亞州的審批凍結導致機房通電時間從 2027 年推遲至 2028 年,上游 GPU 與儲存晶片的交付排期就會被迫拉長,這正是週四半導體指數暴跌逾 12% 的核心微觀邏輯。
特斯拉與 SpaceX 兩日蒸發 4240 億美元:四重利空拆解與估值現狀
在科技股普跌之外,伊隆·馬斯克麾下的兩家上市公司特斯拉(TSLA)與 SpaceX(SPCX)遭遇了更為猛烈的定向拋售。根據Gotrade 特斯拉交易數據與收盤記錄,特斯拉股價從 11 月 3 日的 398.50 美元跌至 11 月 5 日的 343.69 美元(週三跌





