


未來12個月,哪些資產可能受益?民主黨拿下兩院,特朗普仍握方向盤


- 核心觀點:美國中期選舉後兩院歸民主黨、白宮仍屬共和黨,形成政策分治格局。市場定價重心應從選舉結果本身轉向政策實際落地節奏,未來一年機會更多來自板塊分化而非普漲式反彈。
- 關鍵要素:
- 民主黨掌控兩院議程、撥款與監督權,但特朗普保留關稅、移民、外交等行政權及否決權,財政擴張空間受壓縮,利好長端美債。
- 12月11日臨時撥款到期疊加《國防生產法》授權續期,醫療補貼與國防成為談判籌碼,是權力交接前首個硬節點。
- 共和黨總統加民主黨兩院組合歷史標普500年均漲幅約4.9%墊底,但2018年劇本顯示選後12個月漲11.7%、前3個月最大回撤達14.7%。
- AI硬件板塊分化明顯:費城半導體指數跌3.14%,英偉達跌3.17%,而微軟、亞馬遜等大型雲廠商逆勢大漲,定價邏輯轉向存量算力稀缺性與資本開支壓力緩解。
- 數據中心審批權下沉至州政府,得州和佐治亞州州長易主,約45%已規劃項目或受波及,得州佔全美2030年預期算力約四分之一。
- WTI原油單日跌8.4%定價伊朗局勢降溫與油氣監管壓力;178項對華301關稅豁免延至11月10日,出口鏈迎來首個政策答案。
- 後續關鍵節點:11月10日關稅豁免、11月17日英偉達財報、12月8至9日美聯儲議息、2027年1月3日新國會就任及明年秋季前債務上限。
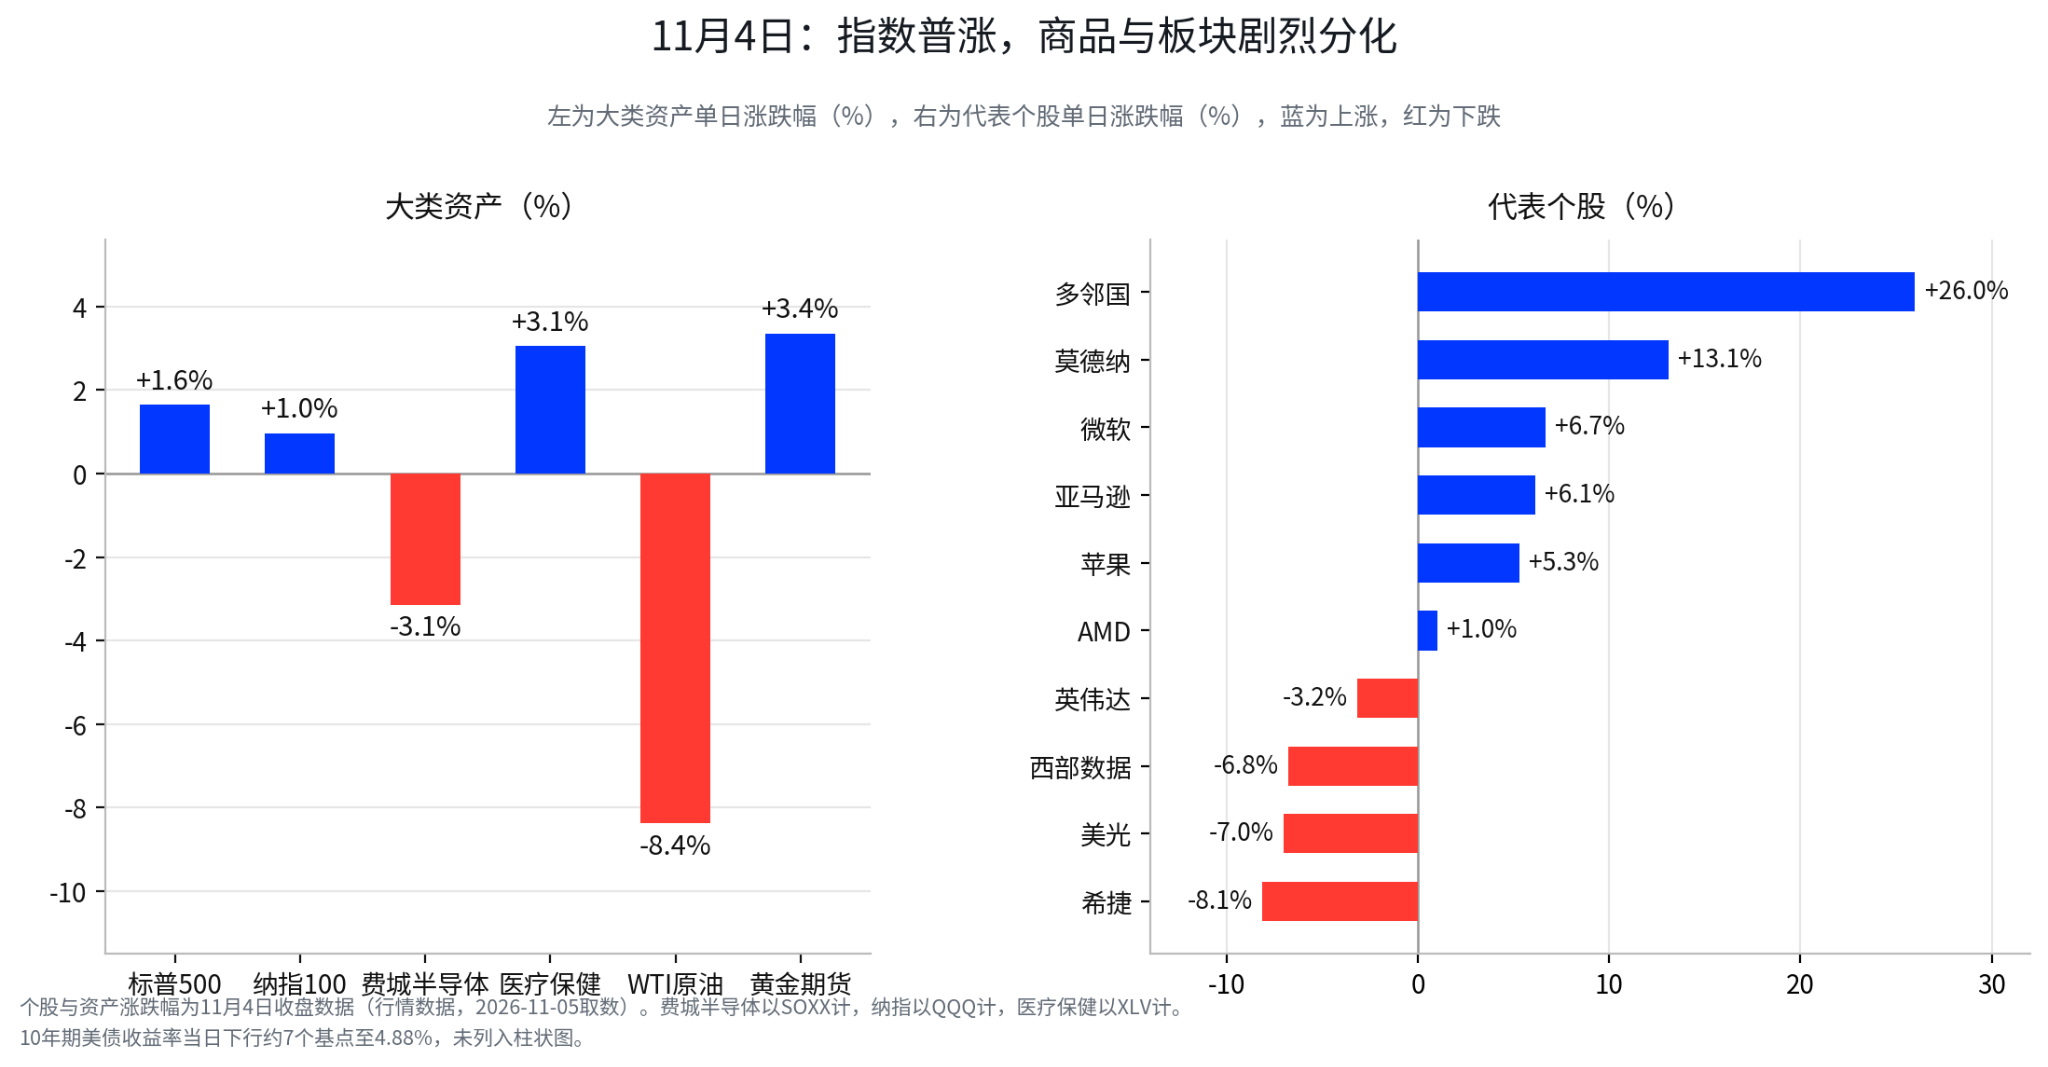
中期選舉的結果已經基本底定。對市場而言,華盛頓的權力結構變化之後,哪些政策還能推、哪些推不動、總統會把更多政策空間轉向哪裡,這些問題比指數當天漲跌更值得花時間。選舉日的盤面只提供了一個註腳,道瓊漲 3.03%、標普 500 漲 1.65%的同一天,費城半導體指數跌 3.14%,WTI 原油跌 8.4%,分化的種子在選舉結果公布之前就已埋下。
一、兩院歸民主黨,方向盤仍在川普手裡
民主黨拿下國會,真正拿到的是議程、撥款和監督
新國會將於 2027 年 1 月 3 日就任,屆時民主黨決定哪些議案進入審議程序,並透過委員會調查、聽證強化對行政部門的監督。參議院多數還意味著總統提名的高級官員和司法人選要面對更強的確認壓力(浦銀國際與多家外媒報導轉述)。
德州和喬治亞州州長同時易主,把這種變化直接傳導到 AI 基礎設施。兩州是美國資料中心和電力投資的重點區域,州政府對土地、能源、環保、稅收優惠和專案許可握有實際決定權。已經進入建設階段的專案受影響有限,尚未鎖定供電、許可和地方稅收優惠的專案,政策不確定性明顯上升。
川普沒有國會,但關稅和行政權還在手裡
共和黨仍控制白宮,民主黨兩院席次不足以推翻否決,關稅、移民執法、外交與軍事行動等行政權力基本完整保留(Axios、美聯社報導轉述)。川普已公開表示要做「否決先生」(DW 報導轉述)。民主黨即使掌握國會,也很難把自己的議程完整轉化為法律。
民主黨拿到了國會,沒有拿到政策的全部方向。川普失去了國會,沒有失去行政權。
選舉後的第一場硬仗,排在 12 月 11 日
新國會就任之前,還有一段容易被忽略的跛腳鴨會期。11 月至 12 月處理撥款問題的仍是舊國會,12 月 11 日臨時撥款到期是權力交接前第一個硬節點。舊參議院仍需要民主黨的票,短期延長撥款、避免停擺的機率較高(摩根大通資產管理分析,報導轉述)。這也意味著醫療、國防等議題很可能被包裝進同一份談判方案。
二、國會管不了所有政策,三條通道決定資產走向
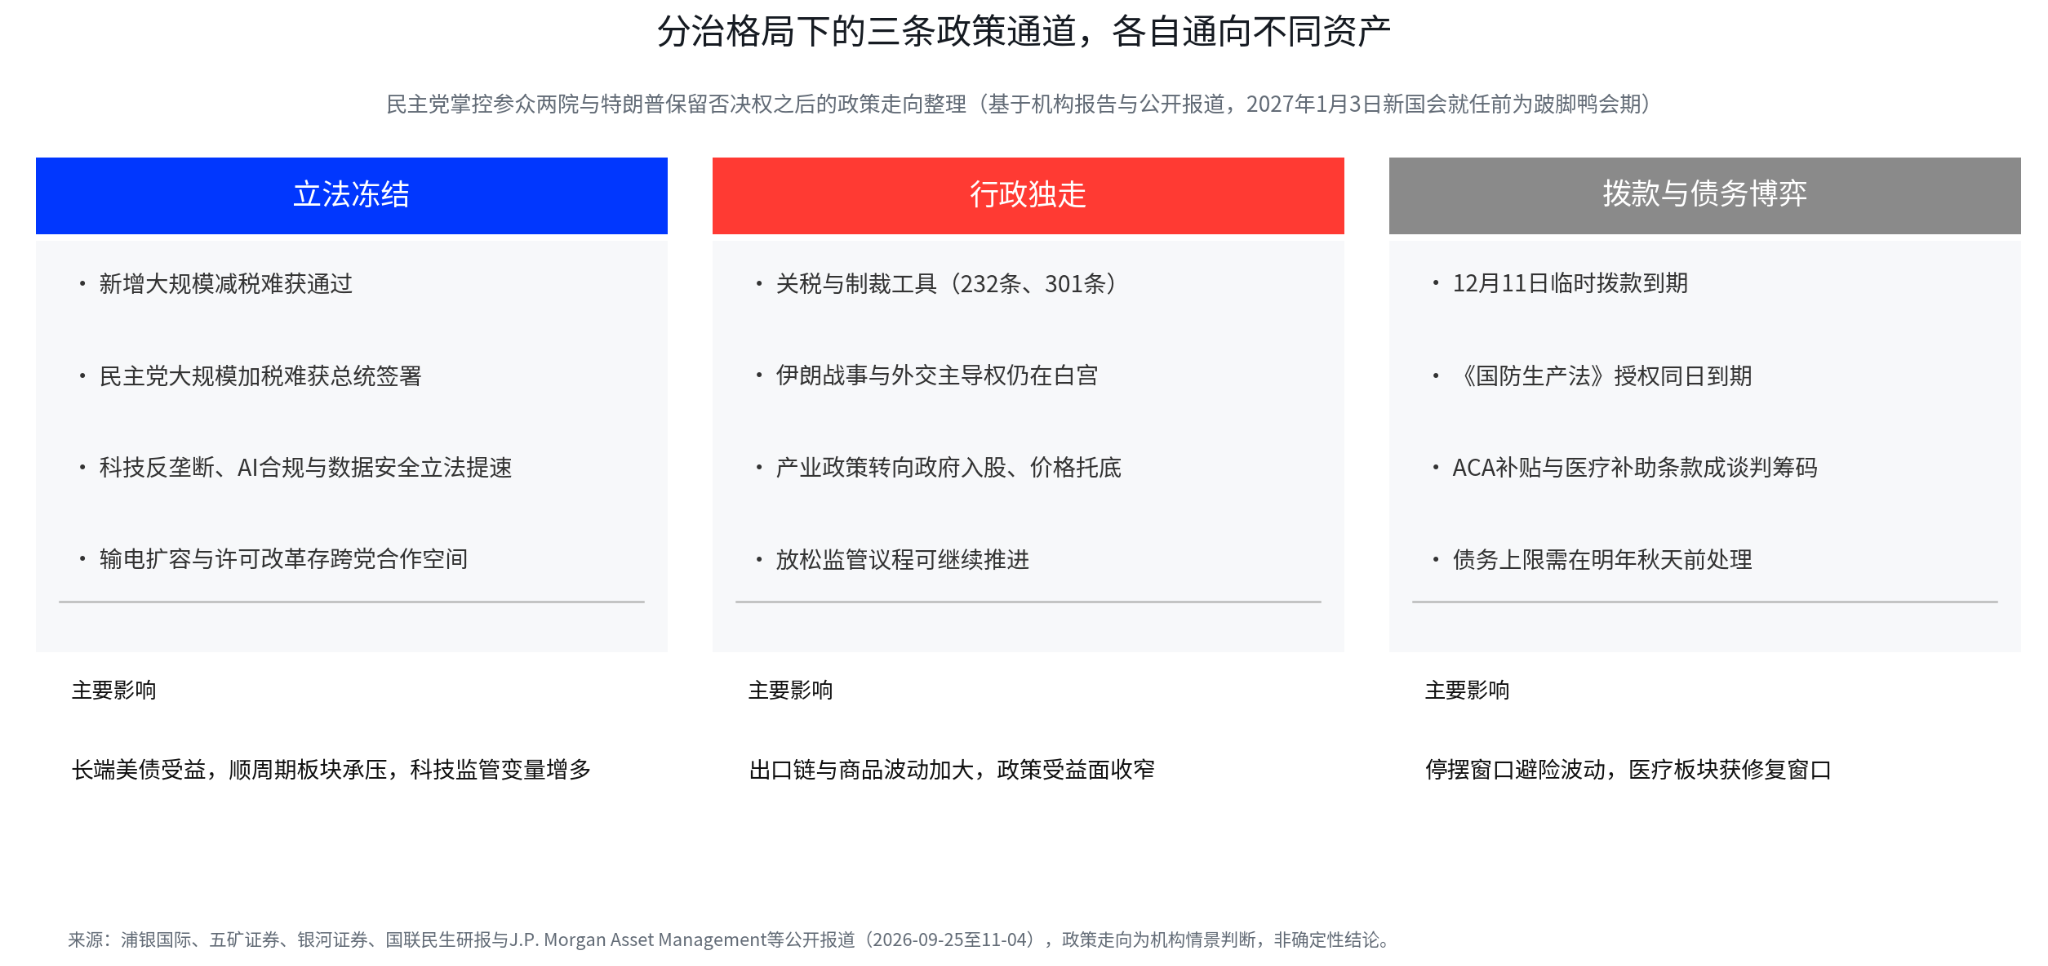
立法凍結:財政刺激難再加碼,美債先受益
民主黨控制國會不等於民主黨提出的加稅能落地,總統有否決權。川普想推動新一輪大規模減稅,也難複製統一政府時期的通過效率。摩根大通資產管理等機構的判斷指向同一處,分治格局會壓縮新的財政擴張空間,已生效的稅收和支出安排仍繼續執行(報導轉述)。這對長端美債是相對直接的利多,過去幾年美債最大的壓力來自財政赤字與長期國債供給的持續增加,國會被分割之後,進一步擴大赤字的空間受到限制。
科技監管是這條通道上的另一條線,反壟斷、AI 合規與資料安全的推進節奏可能加快(國聯民生情景),真正需要觀察的是具體法案是否出現、監管是否從原則討論進入執行。輸電擴容與許可改革則存在跨黨合作空間(浦銀國際),對電力已經成為瓶頸的美國資料中心而言,這是少數可能形成政策共識的方向。
行政獨走:關稅和產業政策,川普仍能自己出牌
依據 232 條、301 條等既有授權,白宮仍有較大的關稅調整空間,不需要每一次重新過國會。未來一年對中政策可能出現看似矛盾的局面,國會監督更強,關稅政策仍可由行政部門快速推動。浦銀國際甚至提示,不排除川普在失去國會控制權後加大關稅工具使用力度的可能。
產業政策的行政化特徵也在增強。過去一年白宮以 88.7 億美元晶片法案資金換取英特爾約 9.9%股份,向 MP Materials 投入 4 億美元特別股並承諾十年價格托底,向 Lithium Americas 提供 22.3 億美元貸款(五礦證券梳理)。政策支持正越來越集中在少數戰略企業,行業整體的普遍補貼在減少。
撥款博弈:12 月 11 日,醫療和國防成為籌碼
12 月 11 日臨時撥款到期,同日《國防生產法》價格托底授權面臨續期,民主黨可能附加監督條件(五礦證券)。強化型 ACA 保費稅收抵免和 Medicaid 限制是民主黨最想放進談判的兩個方向(浦銀國際),它們未必完整恢復,但可能以臨時延長、局部調整或附帶條款的形式進入撥款法案。債務上限是更遠的尾部風險,明年秋天前必須處理,屆時國會對抗是否升級為金融市場的硬風險,取決於雙方是否把債務上限真正用作談判工具。
三、別被 4.9%嚇到:2018 年才是更值得參考的劇本
4.9%的歷史均值,裡面混著衰退和危機
共和黨總統加民主黨兩院的組合,標普 500 年均漲幅約 4.9%,在各權力組合中墊底(Stock Trader's Almanac,據 Bloomberg 等報導轉述)。這個數字不能直接拿來預測 2027 年。符合這一組合的歷史年份不多,且不少時期恰逢衰退、金融危機或週期下行,低收益既可能來自政治分治,也可能來自當時糟糕的宏觀環境。
2018 年告訴我們的,是先跌後漲也完全可能
2018 年同為共和黨總統遭遇民主黨重奪眾議院,同樣疊加聯準會升息與貿易摩擦。據五礦證券統計,標普 500 選後 12 個月上漲 11.7%,前 3 個月最大回撤達 14.7%,直到 12 月 24 日才見底。1946 年以來 20 次中期選舉,標普 500 選後 12 個月平均上漲約 14.4%(五礦證券統計),說明中期選舉後的市場環境長期並不悲觀。
「選舉後一年上漲」與「選舉後幾個月可能出現較大回撤」可以同時成立,歷史更支持震盪中偏多。
四、美債與醫療:最先反映選舉結果的兩類資產
美債:財政凍結打開空間,聯準會決定上限
美債的核心公式是財政預期打開空間,聯準會決定空間能走多遠。選舉之後 10 年期美債殖利率從 4.96%左右降至 4.88%左右,市場開始交易財政刺激受限與赤字擴張預期下降。
這條邏輯不能脫離聯準會。12 月 8 日至 9 日議息會議前市場仍在定價約 77%的升息機率(CME 數據,報導轉述),11 月 6 日晚間的非農(市場預期約 5 萬至 6.5 萬人)和 11 月中旬的 CPI(9 月同比 3.7%、核心 2.6%)直接影響這一預期。就業走弱、通膨回落,殖利率下行會得到利率端配合。通膨重新走高、聯準會維持鷹派,財政凍結帶來的利多就可能被利率壓力抵消。晨星轉述的分析另有一句提醒,政府的高借貸規模還會延續,長端殖利率的下行空間別想得太滿。
醫療:選舉只是第一筆交易,12 月撥款才是真正驗證
民主黨需要用撥款權推動 ACA 補貼和 Medicaid 議題,共和黨需要避免政府停擺,雙方都有妥協動機。11 月 4 日醫療保健板塊上漲 3.06%,生物科技 ETF 上漲 2.67%,莫德納上漲 13.11%)。
選舉日的漲幅只是第一層定價,下一階段催化劑在 12 月撥款談判的具體條款。相關補貼獲得延長,醫療保險、生物科技與醫療服務方向可能繼續受益。最終方案明顯低於預期,11 月 4 日的漲幅反而面臨兌現壓力。驗證點是 12 月 11 日前後的法案文本。
五、AI 硬體最大的變數,從華盛頓挪到了州政府
AI 硬體為何大跌:從誰買 GPU 到誰賺到錢
標普 500 上漲 1.65%的同一天,費城半導體指數跌 3.14%,輝達跌 3.17%,美光跌 7.00%,CoreWeave 跌 9.90%創上市以來新低,IREN 跌 11.24%,Hut 8 跌 23.23%,Cipher Mining 跌 19.95%。微軟、亞馬遜和蘋果分別上漲 6.68%、6.12%和 5.31%,谷歌上漲 3.18%,Meta 上漲 1.44%,多鄰國上漲 25.99%,五大巨頭單日市值合計增加約 8500 億美元。電力與設備供應商被一併拋售,GE Vernova 跌 9.30%,Constellation Energy 跌 6.71%,Vistra 跌 13.83%。市場交易的已經無關簡單的 AI 利多利空,區分的是誰需要繼續砸錢建設基礎設施,誰已經開始從 AI 投入中獲得利潤。
算力稀缺是這一輪分化的另一半解釋
大型平台的逆市上漲需要一個解釋,它們恰恰是全市場最大的 AI 買家。高盛交易台的 John Flood(媒體轉述)說,當天交易台最突出的主題是買大型雲、賣半導體,新建產能受限意味著算力供應更稀缺,存量供應商可以按更高價格出售服務,建設開支放緩還能騰出資金恢復回購。B. Riley Wealth 首席市場策略師 Art Hogan 給出同一邏輯的另一面,大型雲廠商的資料中心已經建成,新建節奏放慢,存量資產更值錢,資本開支增速也能隨之下降。
把這條邏輯補進來,當天的盤面就通了。平台的上漲定價的是存量算力的稀缺性重估,外加資本開支壓力緩解的預期。原有的框架解釋了輝達和美光為何跌,稀缺性框架解釋了微軟和亞馬遜為何漲,兩個框架合起來才是完整的定價。

成本端的故事同樣清晰。Siebert Financial 投資總監(媒體轉述)認為,AI 基建不會消失,但稅收優惠可能減少,企業須承擔更多電力和水資源成本,建設會更貴,回報被壓縮,最脆弱的是高度依賴融資的企業。這一條與 CoreWeave 和 IREN 的深度回撤互相印證。
反方聲音同樣值得記錄。LO:TECH 的 Adam McCarthy(媒體轉述)提醒,資料中心概念股的急跌可能反應過度,川普政府一向支持 AI 發展,許可與聯邦土地等行政工具仍在白宮手裡。瑞銀策略團隊(媒體轉述)的觀察指向州政府,出口民調顯示選民強烈反對在所在社區興建資料中心,短期影響最大的變數是州層面的監管收緊。Evercore ISI 持相近判斷,開發環境收緊將進一步打擊 AI 基建相關股份的情緒。
資料中心下一關:有沒有電、有沒有許可、有沒有稅收優惠
資料中心能否獲得電力、土地、稅收優惠和環保許可,權重越來越高。高盛首席經濟學家哈祖斯的估計被多家媒體轉述,州和地方選舉結果可能觸發資料中心建設暫停,波及美國約 45%的已規劃專案,僅德州就占約 25%至 27%。已獲許可、鎖定供電並開工的專案受政策變化影響有限,未完成這些環節的專案延期風險更高。浦銀國際的判斷與此一致,2027 年尚未鎖定供電、許可和稅收優惠的資料中心專案更容易延期。
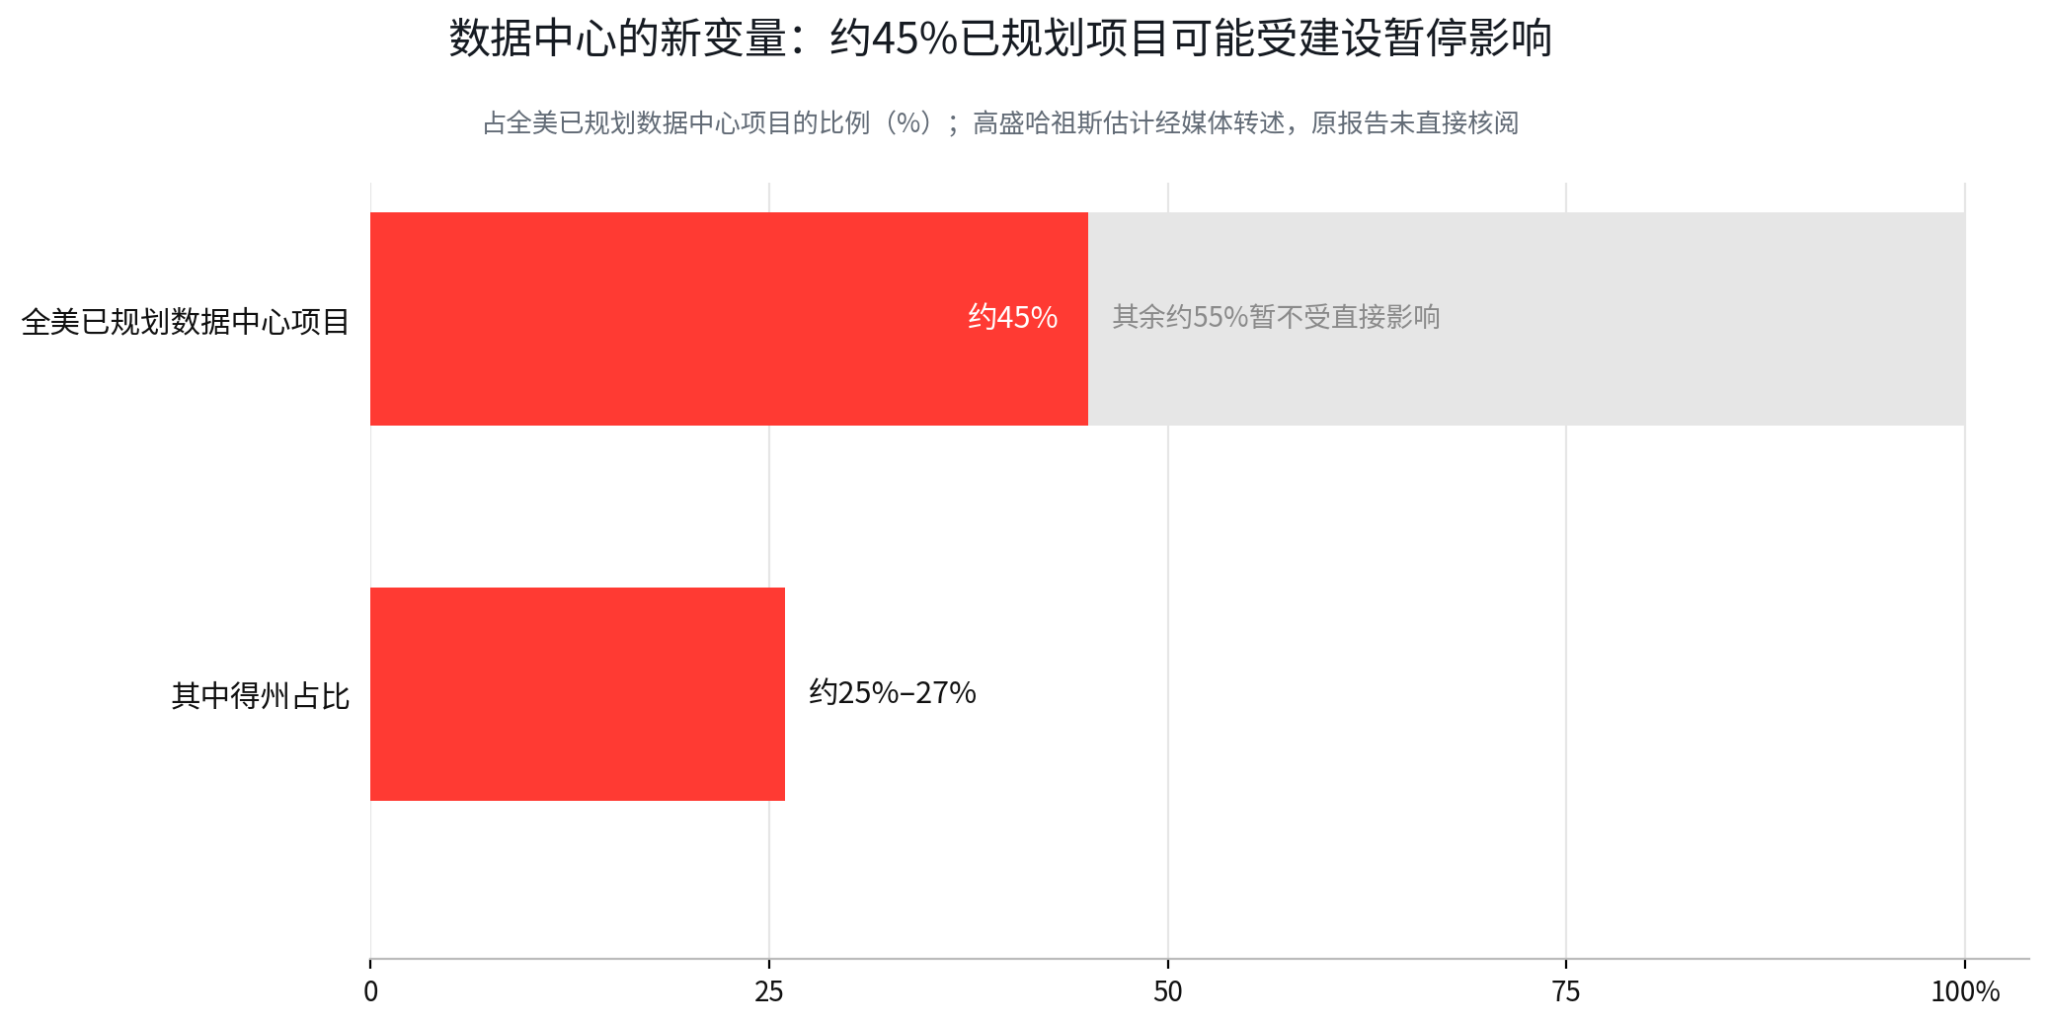

兩個補充證據讓德州的分量更清楚。研究機構 SemiAnalysis 測算(媒體轉述),德州約占美國預期 2030 年投入運作算力的四分之一,與哈祖斯的區間互相印證。聯邦層面也出現了暫停的聲音,民主黨眾議員安薩里(Yassamin Ansari)在社群媒體主張,把暫停先進 AI 開發、禁止人工超級智慧列入黨團首日議程,目前只是議員個人表態,沒有立法路徑,列入觀察即可。
11 月 17 日看輝達:市場要的已經不只是營收成長
AMD 此前公布三季度營收 133.77 億美元,同比增長 45%,資料中心收入同比增長 97%,四季度營收指引約 170 億美元,股價當天只漲 1.01%。數字依然強勁,股價反應說明市場要求的已經超出營收成長本身,轉向訂單能否持續、資本開支能否轉化為現金流、基礎設施建設能否順利推進。
應用層的證據在另一側累積。多鄰國把單次 AI 呼叫成本從約 0.30 美元降到約 0.01 美元,毛利率升至約 73%,成本下降已經進入企業利潤表。市場可能逐漸從誰買最多 GPU,轉向誰能用更低成本創造更多收入。
六、兩場行政權交易:原油看伊朗,出口鏈看關稅
原油:8.4%的暴跌,定價的是伊朗降溫
民主黨控制國會後,傳統油氣開發的監管壓力可能上升,伊朗局勢若持續降溫,地緣風險溢價會繼續收縮,兩個因素疊加解釋了 WTI 單日 8.4%的跌幅。原油不能簡單看空,外交與軍事主導權仍在白宮,談判失敗或衝突升級,油價可能迅速反向交易。未來幾個月原油更適合當作事件驅動資產來跟蹤,圍繞伊朗談判進展與庫存數據行事。
真正值得關注的能源政策反而在電網。輸電擴容與許可改革有跨黨合作空間(浦銀國際),傳統能源與電網設備可能出現完全不同的政策待遇。
出口鏈:11 月 10 日,178 項關稅豁免給出第一答案
178 項對中 301 關稅豁免延長至 11 月 10 日,續作、調整或取消都由白宮決定(銀河證券)。銀河證券的判斷是,民主黨全勝後國會或推動約束總統的廣泛關稅權,但在產業安全與強迫勞動議題上對中並不軟弱,執法與調查會更趨制度化。美方 6 月啟動的約 300 億美元商品降稅徵求意見(低爭議品類),覆蓋化工塑膠、工業





