


華爾街偷師「幣圈」:美國放行的「美股永續合約」,究竟是什麼?


- 核心觀點:CFTC批准單隻股票永續合約在美國受監管交易所交易,標誌著華爾街正式接納這一加密原生金融創新,傳統金融與Crypto交易體系開始深度融合,爭奪全天候交易網絡主導權。
- 關鍵要素:
- 11月3日CFTC主席Selig宣布單隻股票永續合約首次獲准在美受監管交易所交易,納入CFTC與SEC雙重監管,Kalshi同日上線安進、麥當勞、高通、好市多四隻美股永續合約,最高槓桿約4.9倍。
- 永續合約由BitMEX於2016年首創,2025年貢獻中心化加密交易所約75%總交易量,累計規模近49萬億美元;2026年Q3衍生品佔比升至83%。
- 監管破冰路徑清晰:2026年3月SEC與CFTC簽署合作備忘錄,5月批准首個比特幣永續合約BTCPERP,11月擴展至傳統證券領域。
- Crypto平台搶先佈局:Binance、Coinbase、Kraken、Ondo等陸續推出股票永續合約;Q3九家交易所股票與大宗商品永續合約交易量合計2.1萬億美元,其中股票類佔77%。
- 紐交所母公司ICE宣布與Trade[XYZ]合作,計劃將基於Hyperliquid的永續合約基礎設施引入美國,象徵傳統交易所反向借鑑Crypto。
- 美股永續合約正形成週末「影子價格發現」機制,通過資金費率、跨平台套利與多源指數,在傳統市場休市期間持續定價。
- 配套進展:SEC批准納斯達克23/5小時交易(12月6日啟動)、發布代幣化證券創新豁免;CFTC將於12月15日召開全天候衍生品市場圓桌會議。
在美國中期選舉選情攪動全球市場神經的時候,一則足以改寫華爾街交易史的重磅消息,卻被許多人忽略了。
11 月 3 日,美國商品期貨交易委員會(CFTC)主席 Mike Selig 宣布:單隻股票永續合約,首次獲准在美國受監管交易所開始交易,並納入 CFTC 與 SEC 的雙重監管框架。
這意味著,過去主要由加密貨幣交易平台發揚光大的「永續合約」,終於跨過了美國傳統證券市場的監管框架。
說得直白一點,華爾街開始向 Crypto 學習,「偷師」了它過去十年最成功的金融發明——永續合約(Perps)。
更有意思的是,這場變化並不是完全由華爾街主導的,這半年,Crypto 交易平台陸續嘗試將蘋果、英偉達、特斯拉等美股資產引入鏈上,並用永續合約、穩定幣保證金甚至 7×24 小時訂單簿,重新組織這些資產的交易方式。
如今,連紐交所母公司 ICE 都開始考慮將 Hyperliquid 的永續合約基礎設施引入美國。
一年前,我們討論的是美股能否像 Crypto 一樣「永不打烊」;一年後,市場開始討論的已經是:美股能否直接採用 Crypto 的交易規則?
一、 從「最後 1 小時」到「永不到期」:為什麼華爾街最終看上了 Perps?
如果要理解這次 CFTC 破冰的分量,首先需要理解,永續合約究竟改變了什麼?
鮮為人知的是,永續合約是幣圈為數不多真正意義上的「Native 金融創新」,最早由今年剛宣告落幕的加密衍生品交易所 BitMEX 在 2016 年首創。
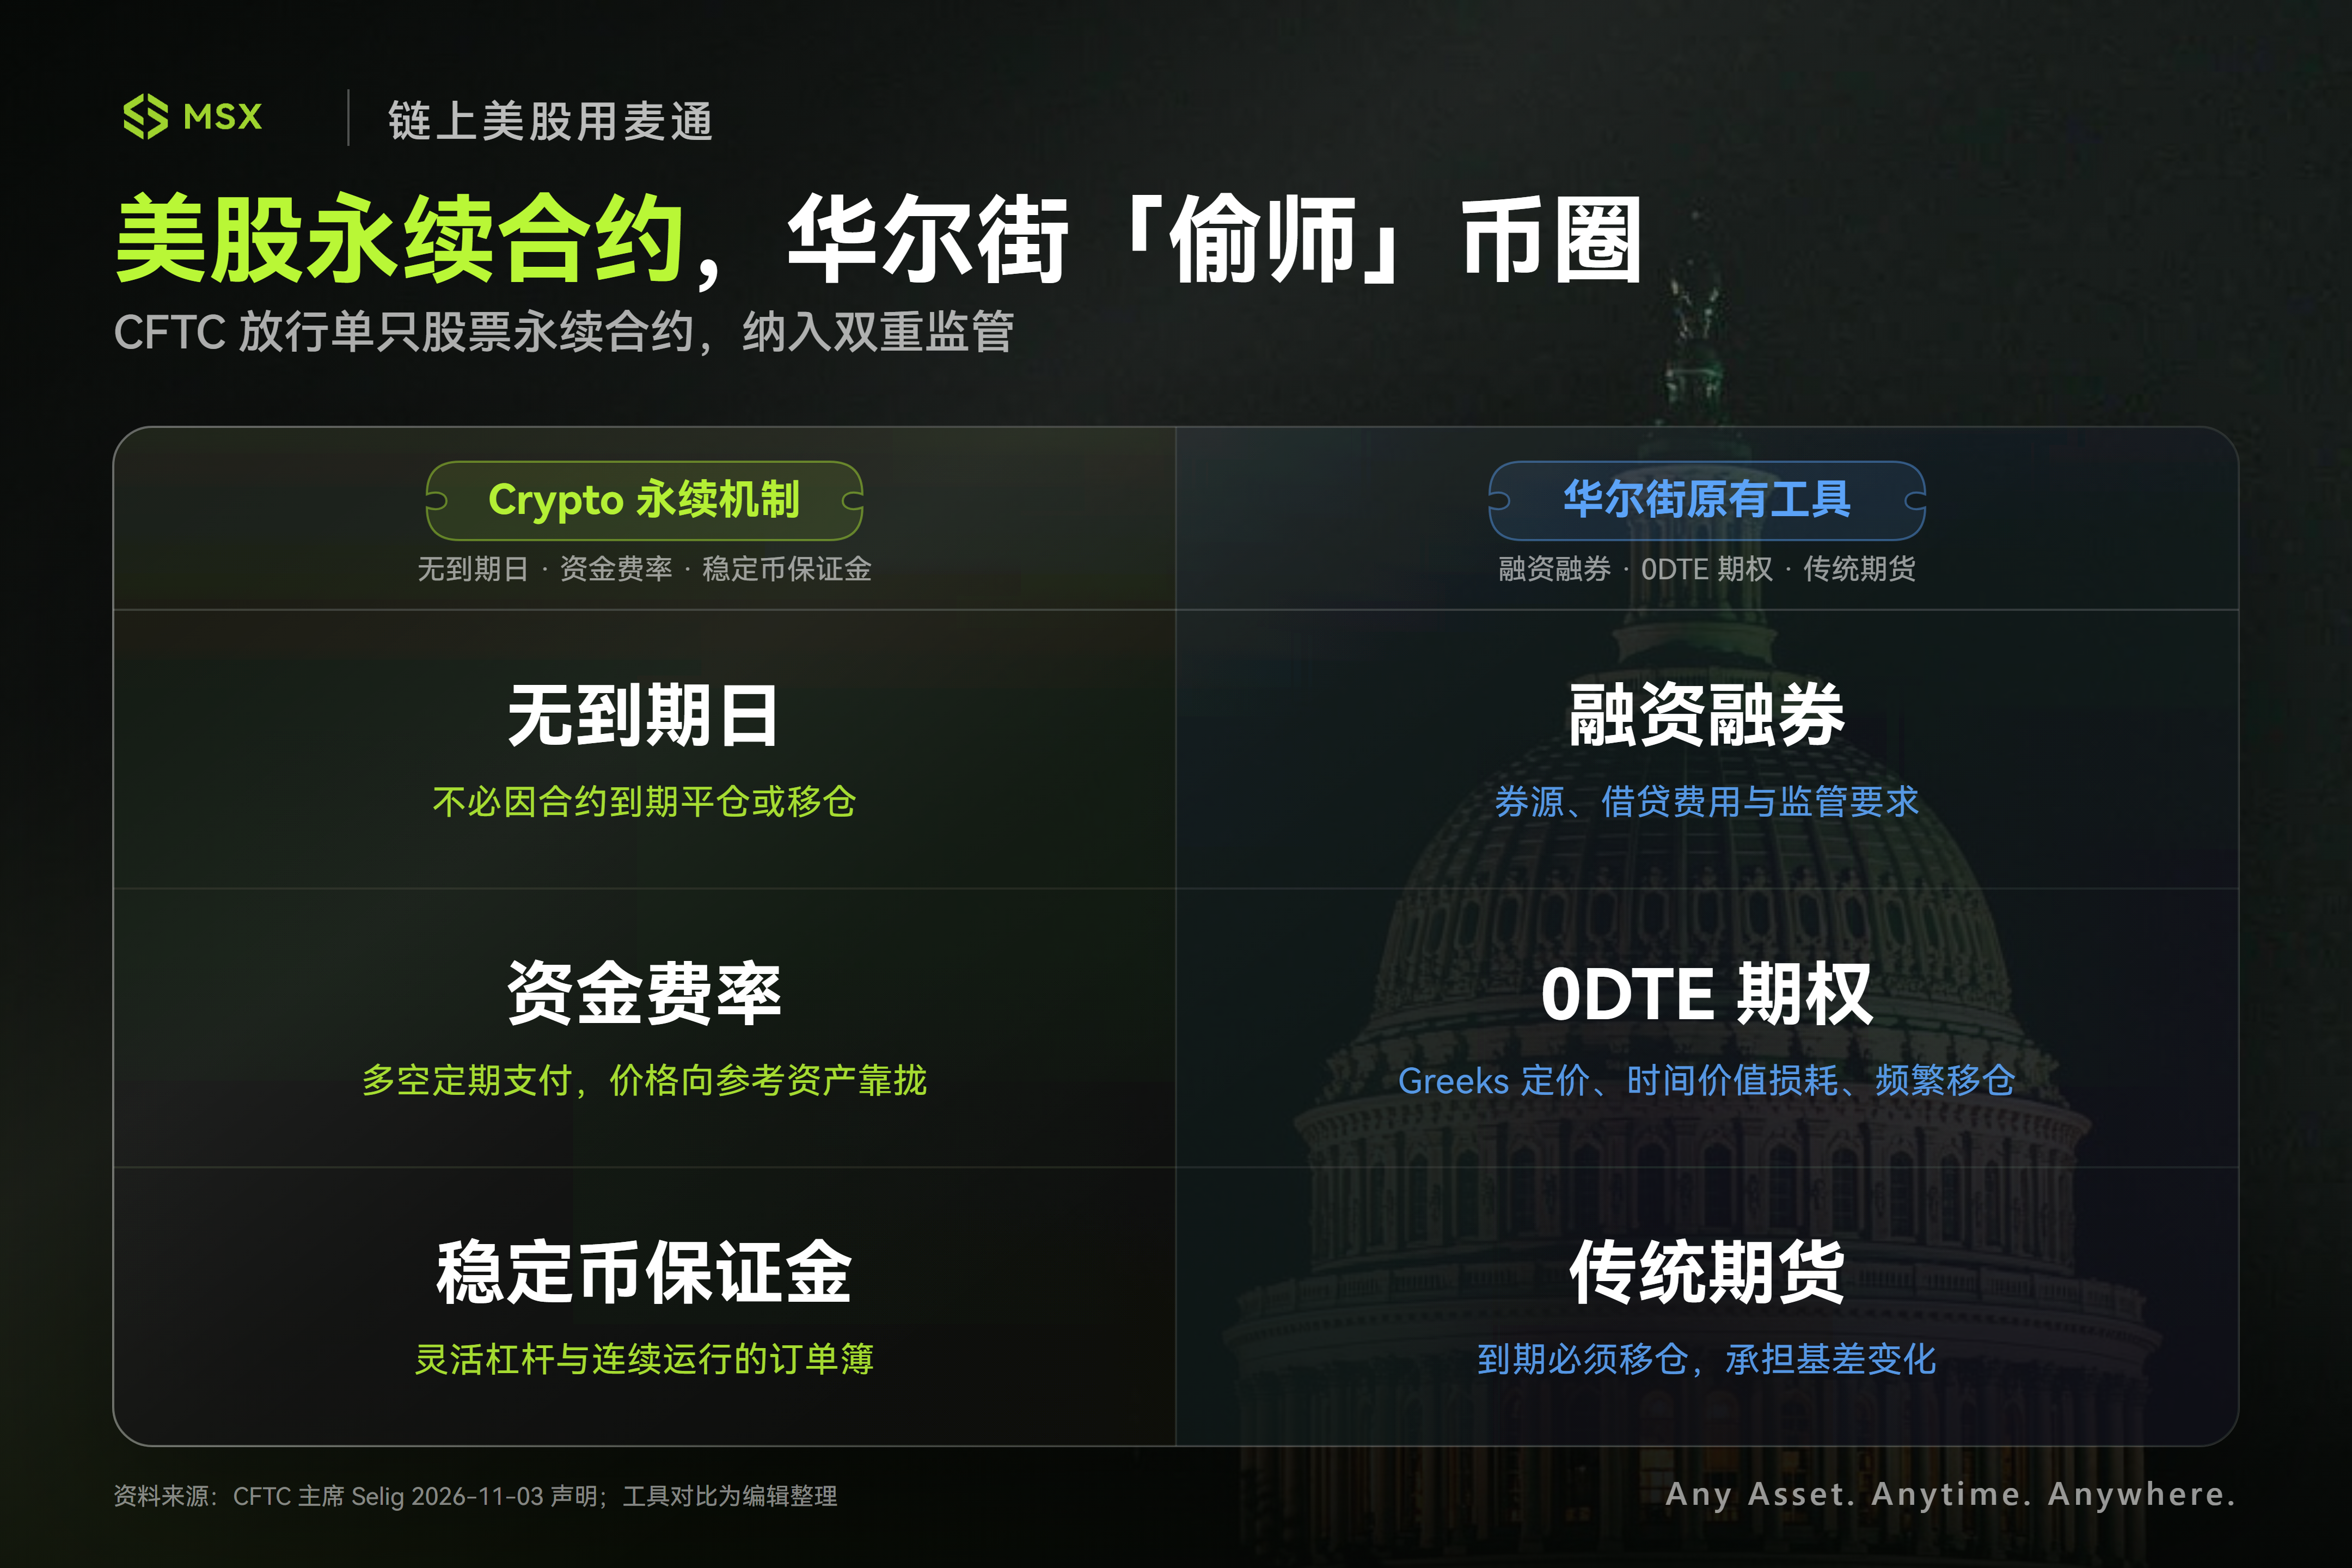
一般而言,在美股市場,投資者若想對單隻股票(如 NVDA、TSLA)進行槓桿交易或做空,主流選擇其實各有局限:
- 融資融券:依賴券商提供融資和融券服務,不僅資金成本可能較高,做空還受制於券源、借貸費用和相關監管要求,難以形成一套全球統一、全天候運行的交易機制;
- 期權,尤其是近年來爆火的 0DTE 末日期權:雖然爆發力強,但複雜的 Greeks(希臘字母)定價、時間價值損耗(Theta Decay),以及頻繁的到期移倉(Roll-over),提高了普通投資者的參與門檻,也將流動性分散在不同到期日和行權價之間;
- 傳統期貨:有明確的到期日,投資者若想持續持有敞口,就必須定期移倉,承擔額外的交易成本和基差變化風險;
而 Crypto 永續合約最大的創新,就是把傳統期貨的到期機制去掉了。
投資者可以無限期持有多頭或空頭頭寸,不必因為合約到期而被迫平倉或移倉,平台則透過多空雙方定期支付的資金費率,促使合約價格向參考資產價格靠攏,再結合靈活槓桿和連續運行的訂單簿,形成了一套與傳統證券交易截然不同的交易體驗。
這套機制在加密市場可謂「大殺四方」。
過去幾年,BTC、ETH 永續合約逐漸成為加密市場最具統治力的衍生品交易工具,撐起了 Binance、OKX、Bybit 等加密交易平台龐大的交易生態,根據 The Block 統計,2025 年永續合約貢獻了中心化加密交易所約 75% 的總交易量,全年累計交易規模接近 49 萬億美元,遠超現貨和期權市場。
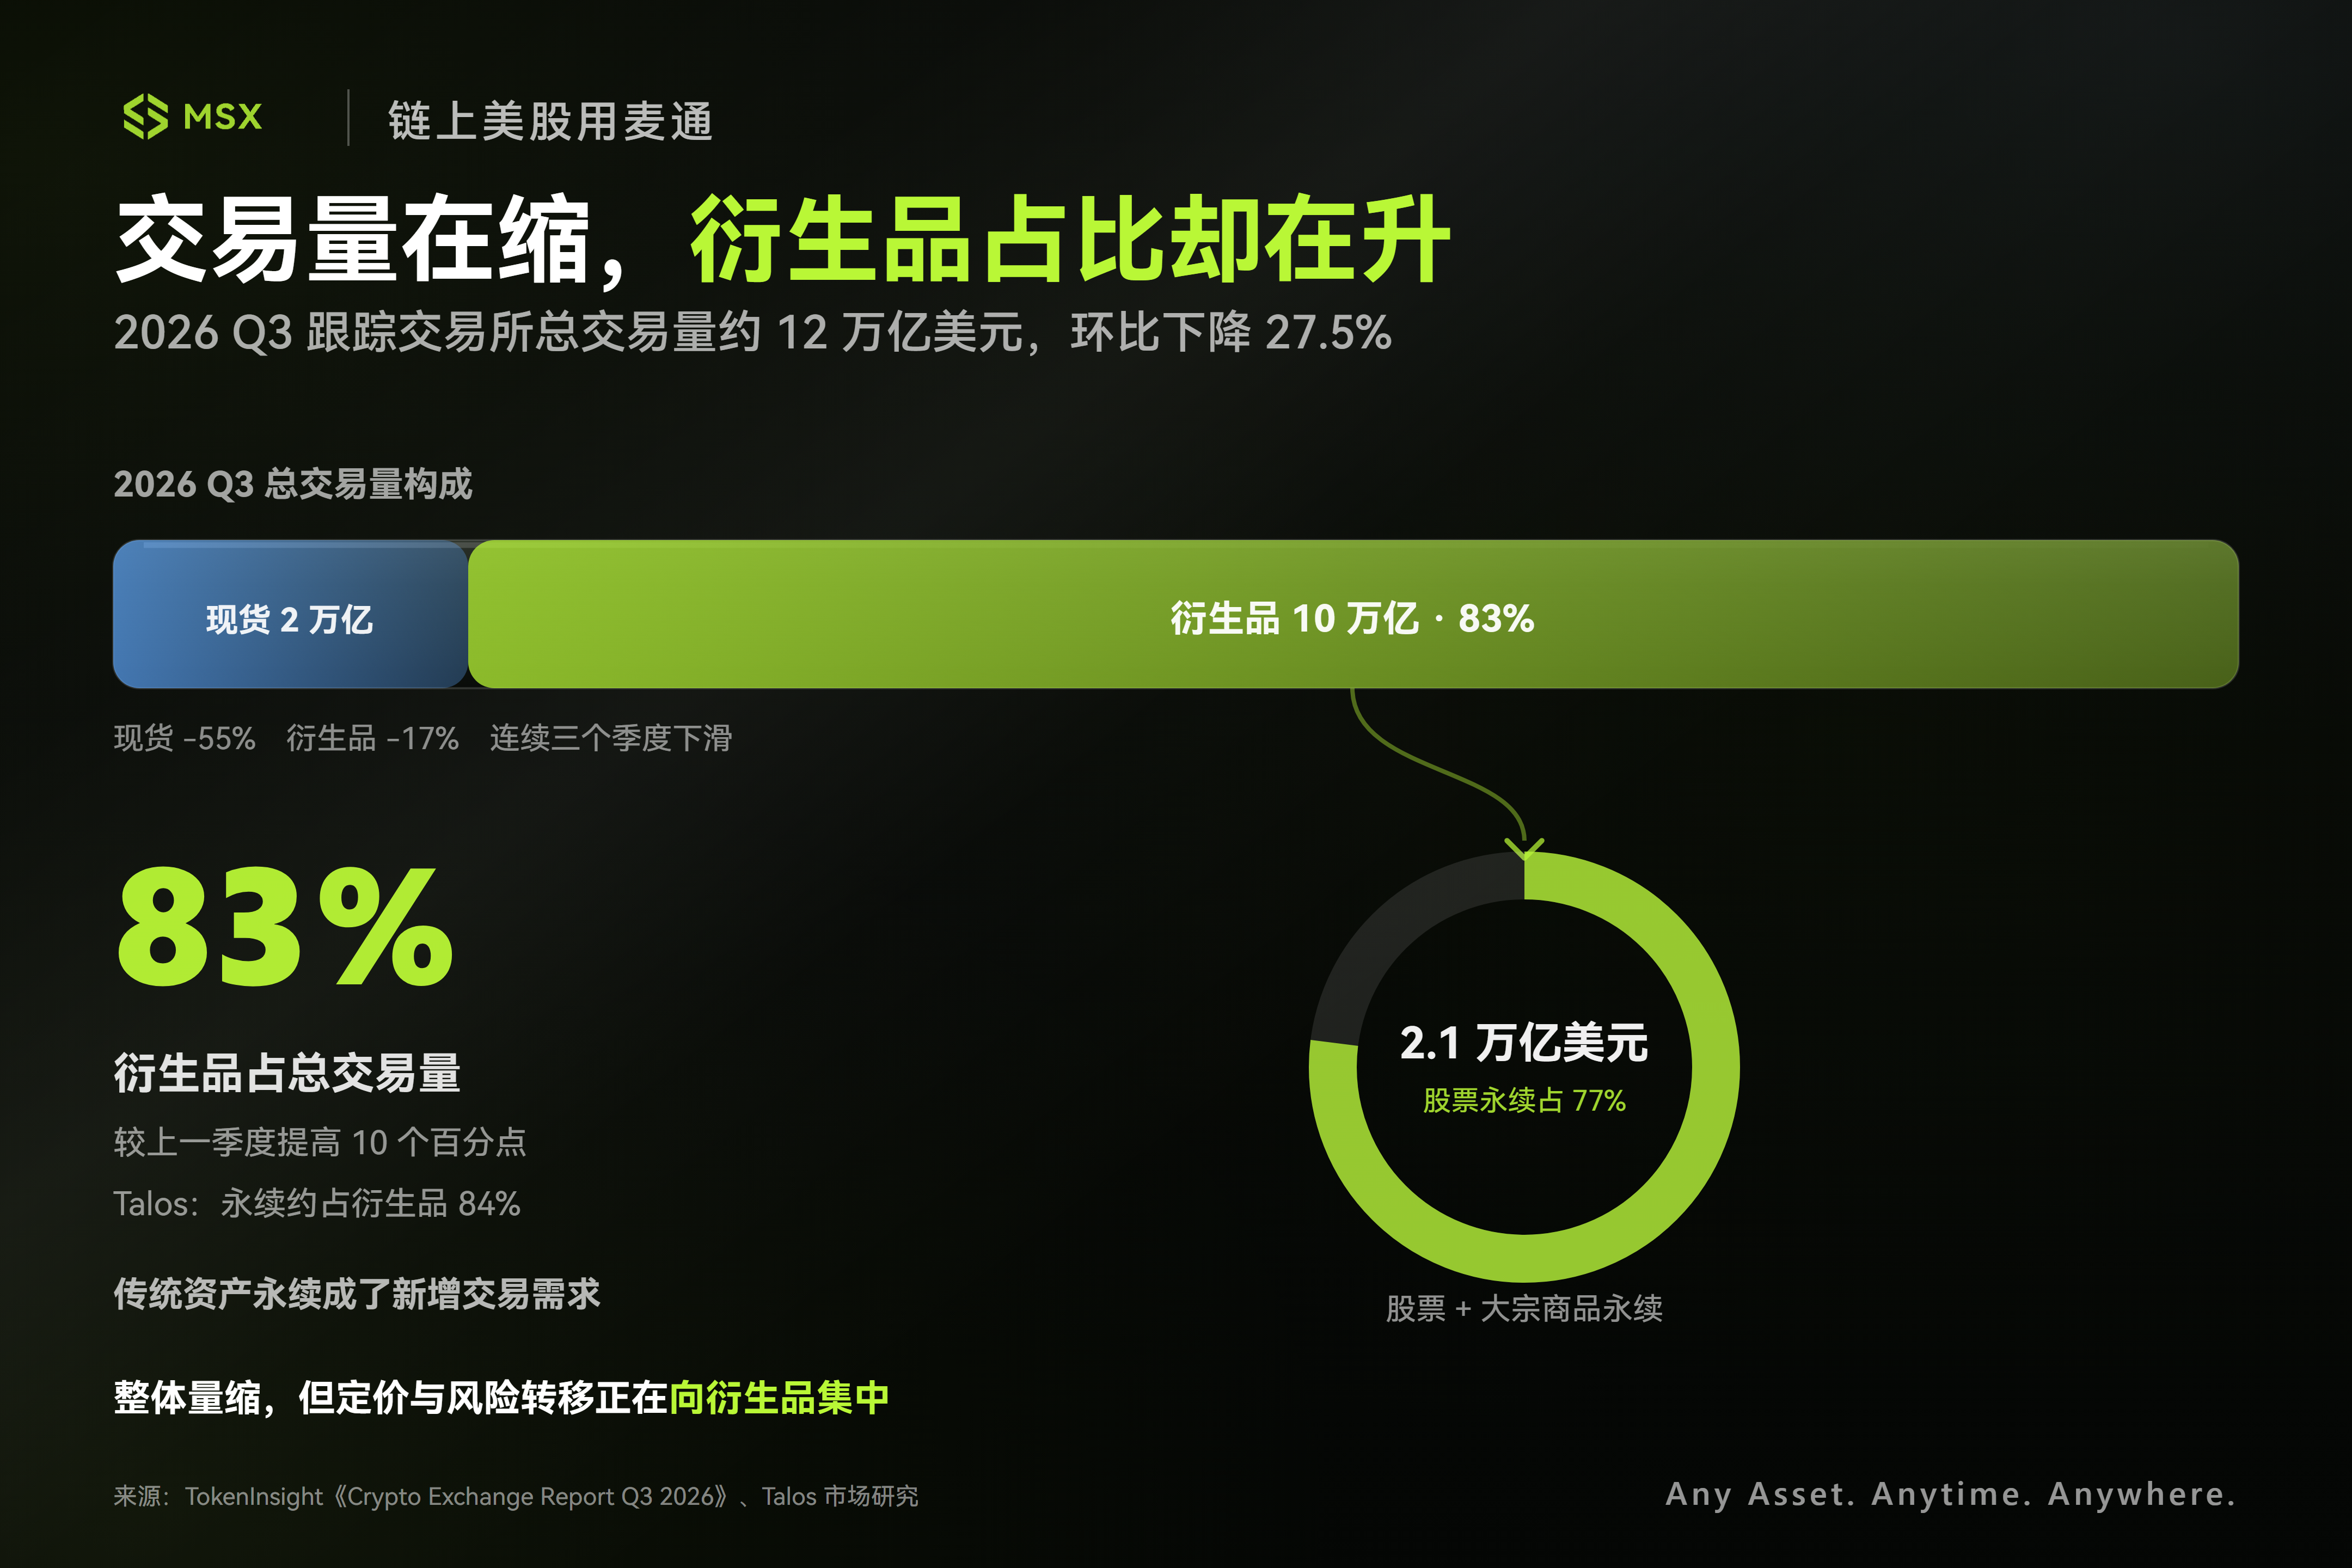
這一趨勢在 2026 年仍然延續,TokenInsight 最新發布的 Q3 交易所報告顯示,衍生品已經佔到主要加密交易平台總交易量的 83%。
換句話說,永續合約早已是支撐整個行業交易流動性、價格發現和風險轉移的核心基礎設施。
但當這種高效的交易方式開始延伸到股票、黃金、原油和股指等傳統資產時,一個尖銳的問題隨之浮出水面:為什麼全球投資者可以在加密平台上 7×24 小時絲滑交易英偉達、特斯拉,卻很難在美國本土的合規體系中獲得同類產品?
這背後既有底層基建的技術掣肘,也涉及美國監管體系長期以來的管轄權藩籬。
在技術層面,正如我們此前在《美股衝刺「永不打烊」:納斯達克為何推出「5×23 小時」交易實驗?》所指出的,傳統美股現貨交易是一個牽一髮而動全身的精密齒輪組,哪怕納斯達克把前端撮合時間拉長到每天 23 小時,後端的券商、託管行與清算機構(DTCC)依然受制於中心化帳本的日終批處理、對帳與保證金劃轉。
那被迫留出的「每天 1 小時停機窗口」和「週末 48 小時休市」,正是傳統金融基礎設施在邁向全天候運行時必須解決的現實問題。
其次則是監管層面,股票永續合約以單隻股票作為參考標的,卻採用了 Crypto 原生的永續衍生品結構,恰好卡在 CFTC(負責商品及衍生品)與 SEC(負責證券市場)兩套監管體系的交界處,因此監管權限和產品分類的不確定性,一度讓這類產品處於難以明確落地的狀態。
今年以來,這個問題開始出現實質性變化:
- 2026 年 3 月 11 日,SEC 與 CFTC 簽署監管合作備忘錄(MOU),明確加強兩家機構在金融創新、市場監管和投資者保護方面的協調;
- 隨後,5 月 29 日,CFTC 批准 KalshiEX 提交的首個比特幣永續合約 BTCPERP,使真正意義上的比特幣永續合約首次進入美國受監管交易所;
- 而 11 月 3 日的公告,則將這一進展進一步延伸到了傳統證券領域:根據 CFTC 主席 Selig 的說明,單隻股票永續合約被認定為《2000 年商品期貨現代化法案》(CFMA)框架下的證券期貨產品,需同時遵守《商品交易法》與美國聯邦證券法律,接受 CFTC 和 SEC 兩家機構的監管;
具體而言,能夠提供此類產品的交易場所,需要同時具備 CFTC 註冊的指定合約市場(DCM)資格,以及向 SEC 進行通知註冊、獲准交易證券期貨產品的全國性證券交易所資格。
更值得注意的是,監管變化已經開始轉化為實際產品。
11 月 3 日當天,Kalshi 已經開始提供四隻美股永續合約,分別對應安進(AMGN)、麥當勞(MCD)、高通(QCOM)和好市多(COST),最高槓桿約為 4.9 倍。
對於美國市場而言,這不僅意味著多了一種股票交易工具,也意味著過去由加密交易平台率先建立的交易機制,開始得到傳統金融監管框架的認可。
二、復盤過去一年:監管、TradFi 與加密平台的「三線合流」
如果說 CFTC 的動作,代表著傳統金融監管體系開始接納永續合約,那麼過去一年,Crypto 原生平台實際上已經完成了相當多的產品探索。
回看這條時間線,會發現美股代幣化的發展,早就開始逐漸形成現貨、永續合約、槓桿交易和跨資產保證金等更加完整的交易體系。
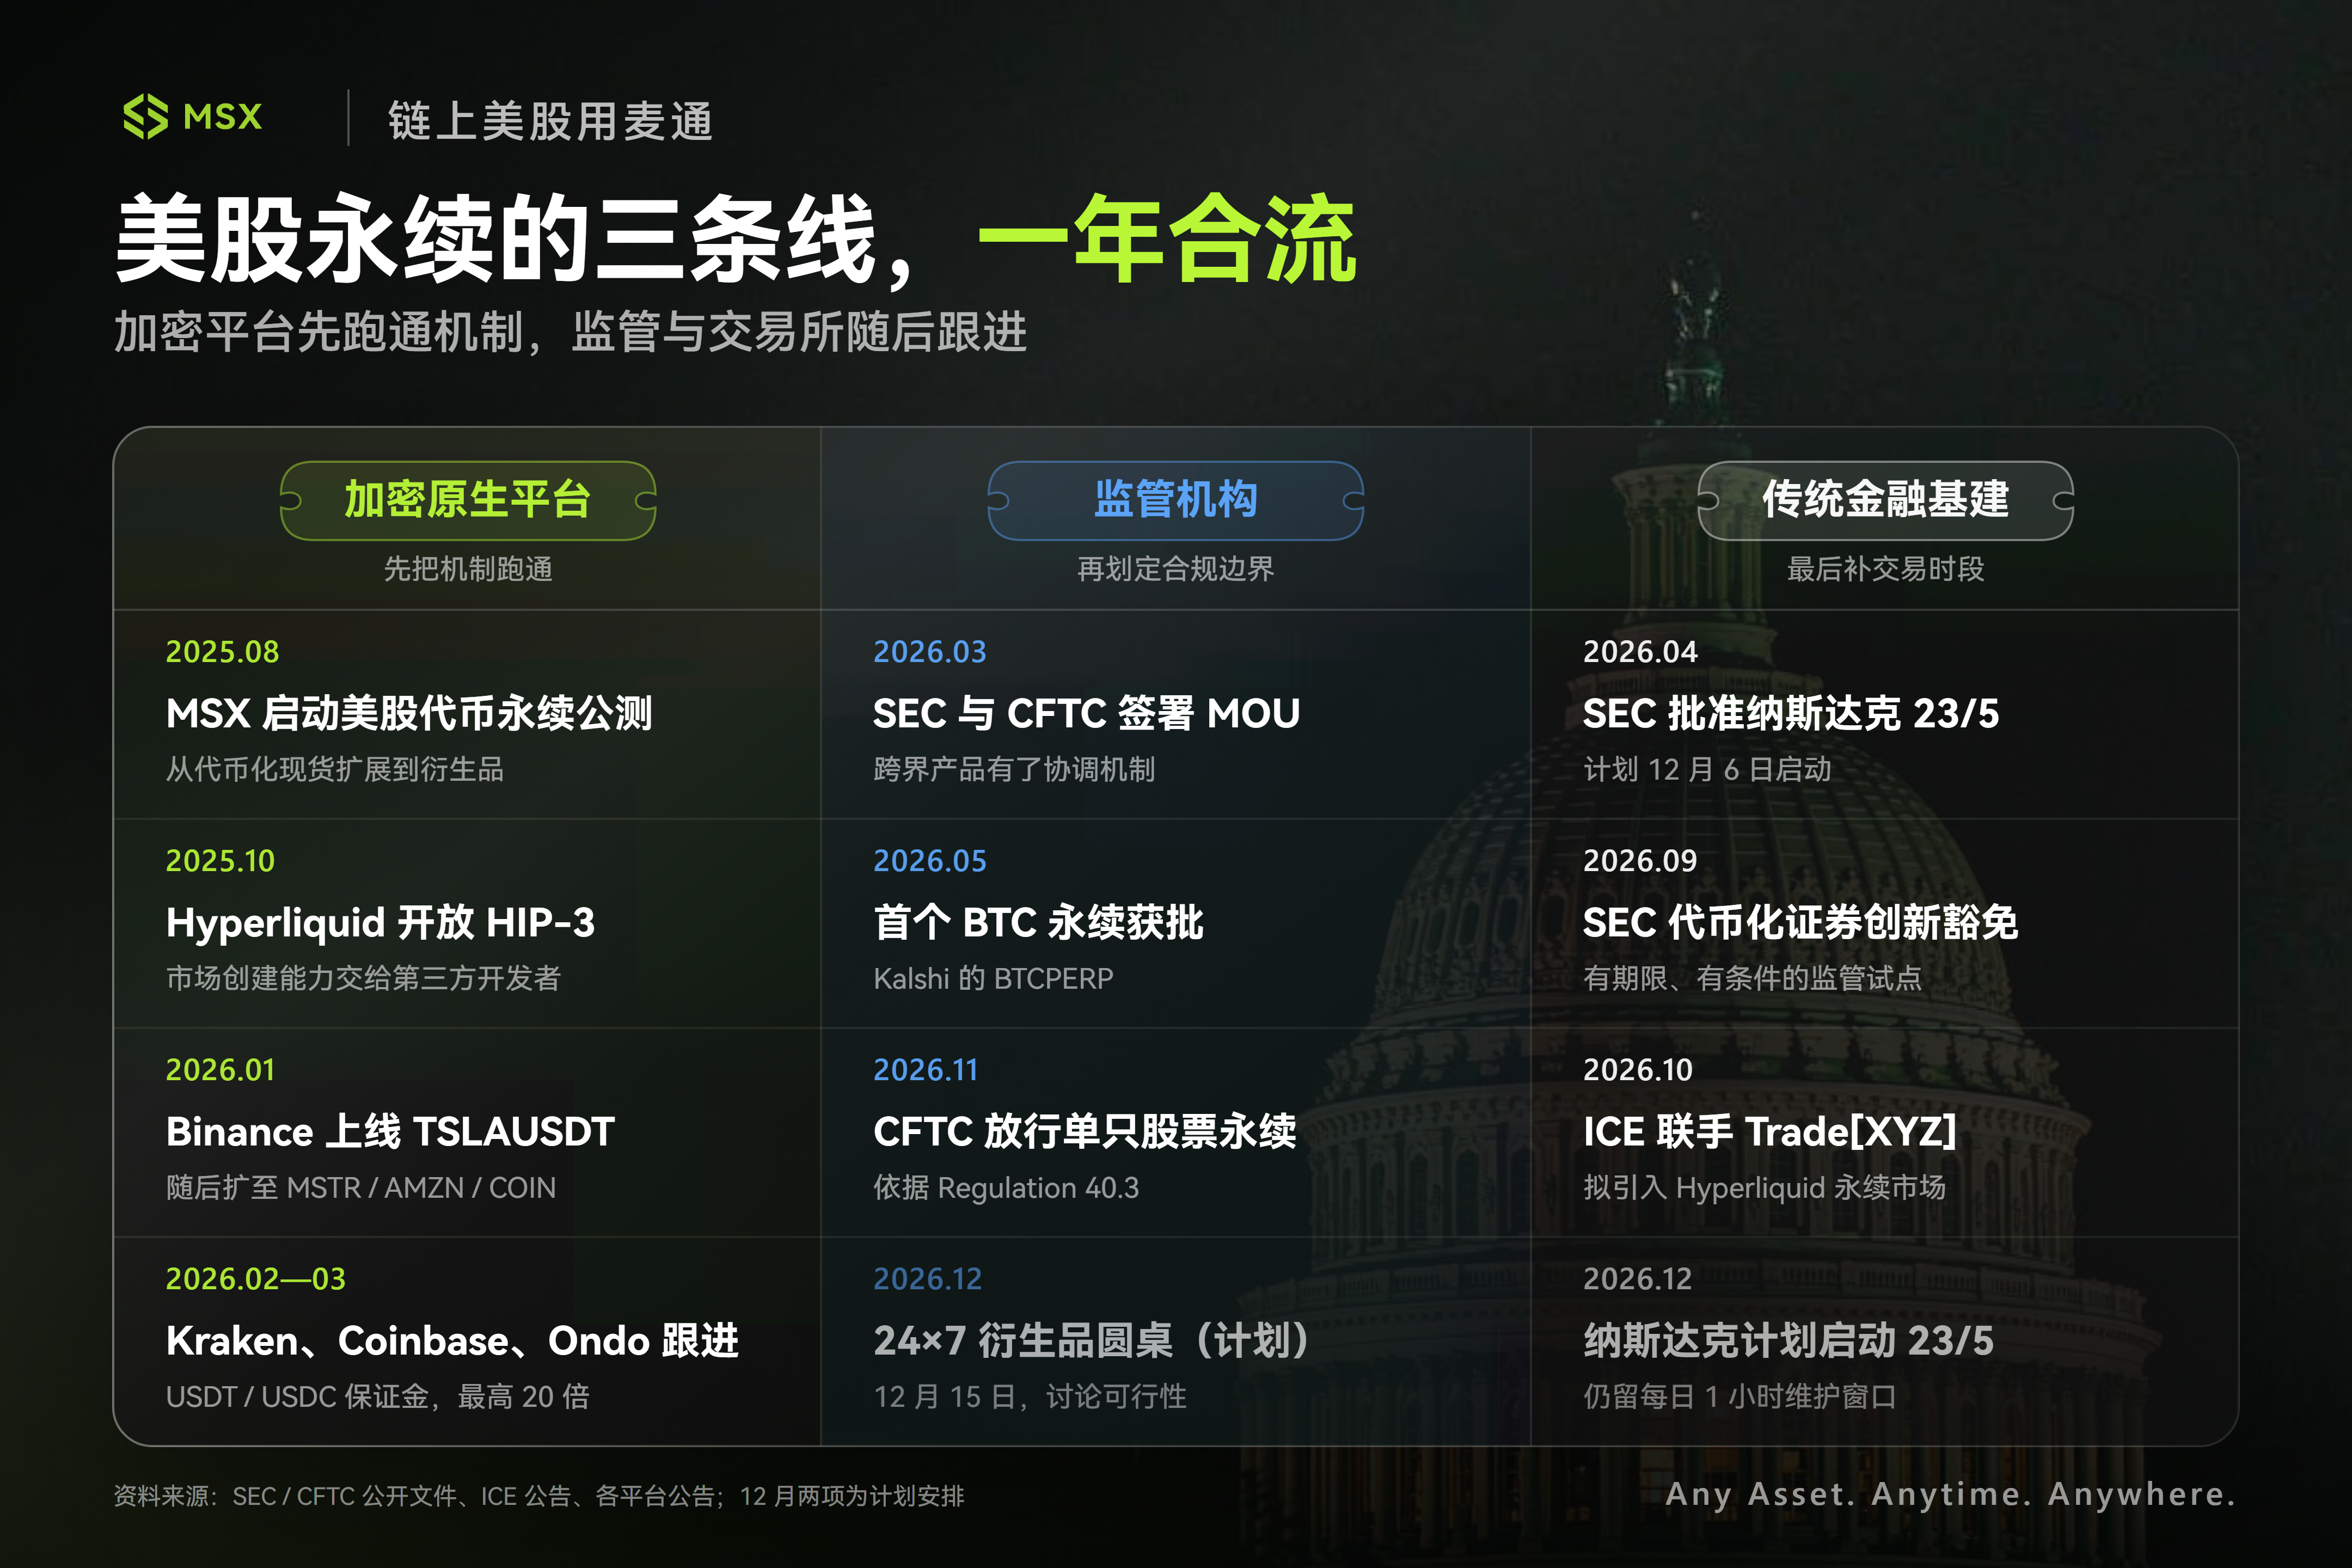
早在 2025 年 8 月 11 日,MSX 啟動美股代幣永續合約公測,將此前的代幣化美股現貨交易進一步擴展到衍生品市場。
緊接著,2025 年 10 月,鏈上衍生品龍頭 Hyperliquid 啟動了極具轉折意義的 HIP-3 機制,將永續合約的市場創建能力向第三方開發者開放,交易標的由此突破了 BTC、ETH 的邊界,迅速擴展至股票、指數、大宗商品與外匯。
步入 2026 年,美股永續賽道迎來了更多主流交易平台的集中跟進:
- 1 月 28 日,Binance 上線 TSLAUSDT 股票永續合約,2 月 9 日,進一步推出 MSTR、AMZN、CRCL、COIN、PLTR 等多個股票永續合約,採用 USDT 保證金和結算,支持 7×24 小時交易。
- 2 月 3 日,Ondo Finance 公布 Ondo Perps 計劃,準備將股票、ETF 和大宗商品等傳統資產引入永續合約市場,並進一步探索使用代幣化證券作為保證金的模式。該平台於 7 月正式上線。
- 2 月 24 日,Kraken 推出基於 xStocks 的代幣化股票永續合約,面向 110 多個國家和地區的符合條件的非美國用戶,提供英偉達、蘋果、特斯拉等股票的 24×7 槓桿交易,最高槓桿達到 20 倍。
- 3 月 20 日,Coinbase 也正式推出股票永續合約,允許符合條件的非美國用戶透過 USDC 結算,在同一個衍生品交易體系中交易美股和加密資產。
- Bitget 同樣將 Stock Perps 納入其產品體系,覆蓋英偉達、蘋果、特斯拉、微軟等多隻美股及 ETF,相關合約採用 USDT 結算,支持近乎全天候交易。
值得注意的是,這輪擴張恰好發生在 Crypto 原生市場交易量持續回落的背景下。
根據 TokenInsight 發布的報告,其追蹤的交易所樣本在第三季度總交易量約為 12 萬億美元,環比下降 27.5%,已經連續三個季度下滑——其中,現貨交易量下降 55% 至 2 萬億美元,衍生品交易量下降 17% 至 10 萬億美元。
但另一個值得玩味的數據是,儘管整體交易量回落,衍生品在總交易量中的佔比反而上升至 83%,較上一季度提高 10 個百分點。
與此同時,傳統金融資產永續合約的交易規模正在迅速擴大。報告統計的九家交易所中,第三季度股票與大宗商品永續合約交易量合計達到 2.1 萬億美元,其中股票永續合約約 1.61 萬億美元,佔 77%;大宗商品永續合約約 4910 億美元。
這組數據釋放了一個相當明確的信號:當原有 Crypto 交易市場增長承壓時,傳統金融資產正在成為加密交易平台爭奪新增交易需求的重要方向。
當然,不能簡單將平台拓展 TradFi 歸因於加密市場交易量下滑。更重要的是,頭部交易平台已經具備了成熟的衍生品引擎、穩定幣結算體系、保證金管理和全球用戶基礎,拓展股票、指數、黃金和原油等資產,並不需要從零搭建一套交易系統。
對它們而言,與其局限於爭奪有限的 BTC、ETH 交易流量,不如把原本已經成熟的交易基礎設施複製到更多資產類別中。
而且,這些平台的產品在底層結構上已經分化出兩條路徑:
- 第一類是以股票價格為錨的「合成永續合約」,例如 Binance 的 USDT 本位合約、Coinbase 的 USDC 本位合約,投資者獲得的是股價漲跌的多空敞口,底層並不涉及真實股票交割;
- 第二類則是以「代幣化股票」為基礎的永續與組合體系,例如早期跑通現貨與合約閉環的 MSX、結合 xStocks 的 Kraken,以及支持代幣化證券作抵押品的 Ondo;
兩條路徑並不完全相同,但都在推動傳統資產從單純的價格敞口,向更豐富的交易和金融應用場景延伸。
而就在 Crypto 原生平台不斷擴張的同時,傳統金融巨頭也開始下場了。
10 月 29 日,紐交所母公司洲際交易所(ICE)宣布與 Trade[XYZ] 達成合作,計劃將基於 Hyperliquid 的永續合約市場引入美國。
根據雙方公布的方案,ICE 將負責運營新的受監管交易市場和清算架構,同時對 Trade[XYZ] 進行戰略投資;Trade





