


市值重返世界第一後,蘋果在5兆美元關卡迎來壓力測試


- 核心觀點:蘋果憑藉1361億美元自由現金流和克制的資本支出重返5兆美元市值,但記憶體晶片漲價擠壓毛利率、服務業務增速跌破10%,「避風港」敘事正面臨首次真實壓力測試。
- 關鍵要素:
- 2026財年自由現金流達1360.56億美元,同比增近38%;資本支出縮減29%至90.41億美元,與微軟等AI巨頭形成反差。
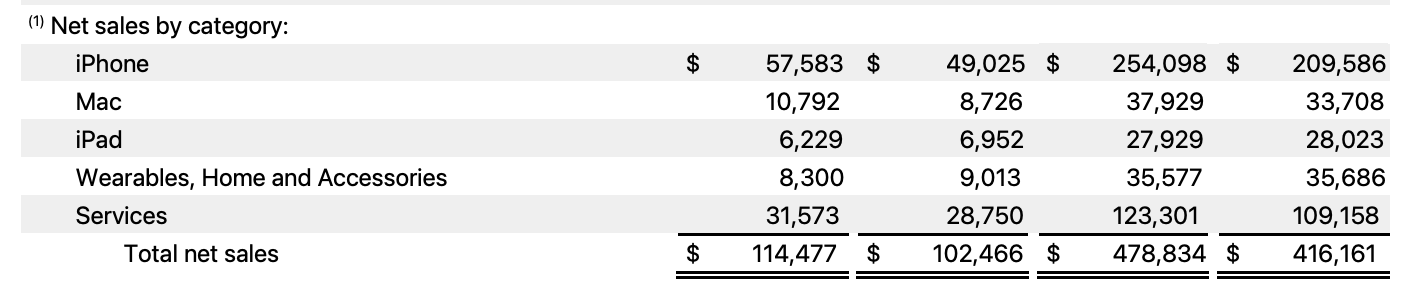
- 第四財季營收1144.77億美元同比增11.72%,iPhone營收575.83億美元增17.46%,Mac營收增23.68%超預期。
- 存貨帳面價值暴增154.30%至145.41億美元,CFO警告12月季度毛利率指引降至45%-46%,縮水2-3個百分點。
- 服務營收315.73億美元同比僅增9.82%,三年來首次跌破10%,下一季度指引進一步放緩至8%-9%。
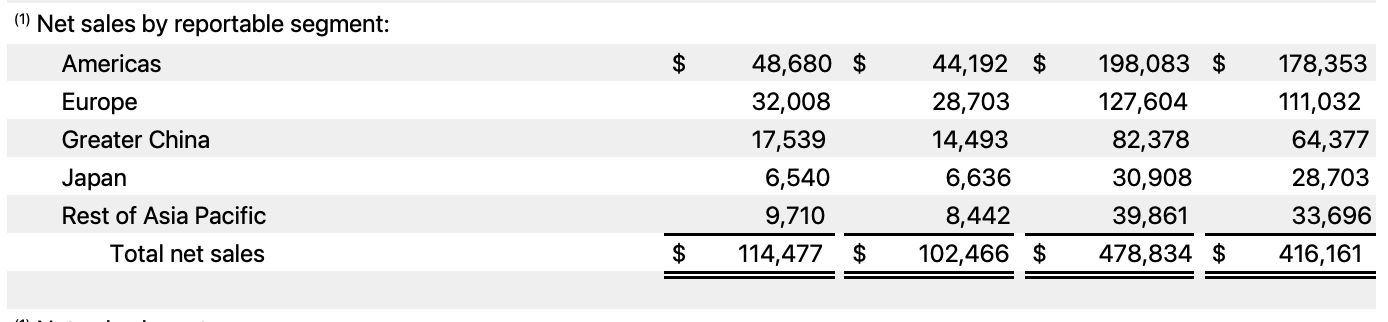
- 大中華區營收175.39億美元同比增21.02%,但環比下滑6.8%,低於華爾街預期近6.5%。
- 研發費用飆升32.30%至117.30億美元,新Siri AI體驗受詬病,上線成本反拖累利潤率指引。
- 遠期本益比36倍處歷史99%分位,約為標普500兩倍,容錯空間大幅收窄。
原創 | Odaily 星球日報(@OdailyChina)
作者|Azuma(@azuma_eth)
在矽谷科技巨頭集體患上「AI 資本開支焦慮症」的當下,蘋果卻以一種近乎古典的姿態,重新奪回了全球市值第一的王座。
與不斷加碼資料中心和算力基礎設施的微軟、谷歌、亞馬遜等科技巨頭不同,蘋果始終維持著相對克制的資本開支,憑藉著穩健的現金流,蘋果在過去的這輪關於「AI 是否見頂」的波動中成為了華爾街資金湧入的「避風港」,市值一舉反超遭遇拋售的輝達,一度站上 5 兆美元。
如果以 6 月末的低點為基準計算,蘋果股價在過去四個月內已累計上漲 25%,市值淨增約 1 兆美元。然而,站在 5 兆美元的巔峰,風景卻與寒意並存 —— 高達 36 倍的預期市盈率(處於自身歷史 99% 分位、約為標普 500 指數的兩倍),意味著市場早已將蘋果的確定性溢價計入極致,容錯空間大幅縮窄。
北京時間 11 月 3 日美股盤後,今年 9 月剛剛接替提姆·庫克出任蘋果 CEO 的約翰·特努斯(John Ternus),交出了他掌舵以來的首份財報(2026 財年第四季度及全年業績)。儘管營收與淨利潤雙雙擊敗華爾街預期,但蘋果的股價卻在盤後短暫微漲 0.4% 後迅速跳水,一度跌超 4%。截至北京時間 11 月 3 日 9:30,股價暫報 328.81 美元,盤後跌幅 2.81%。
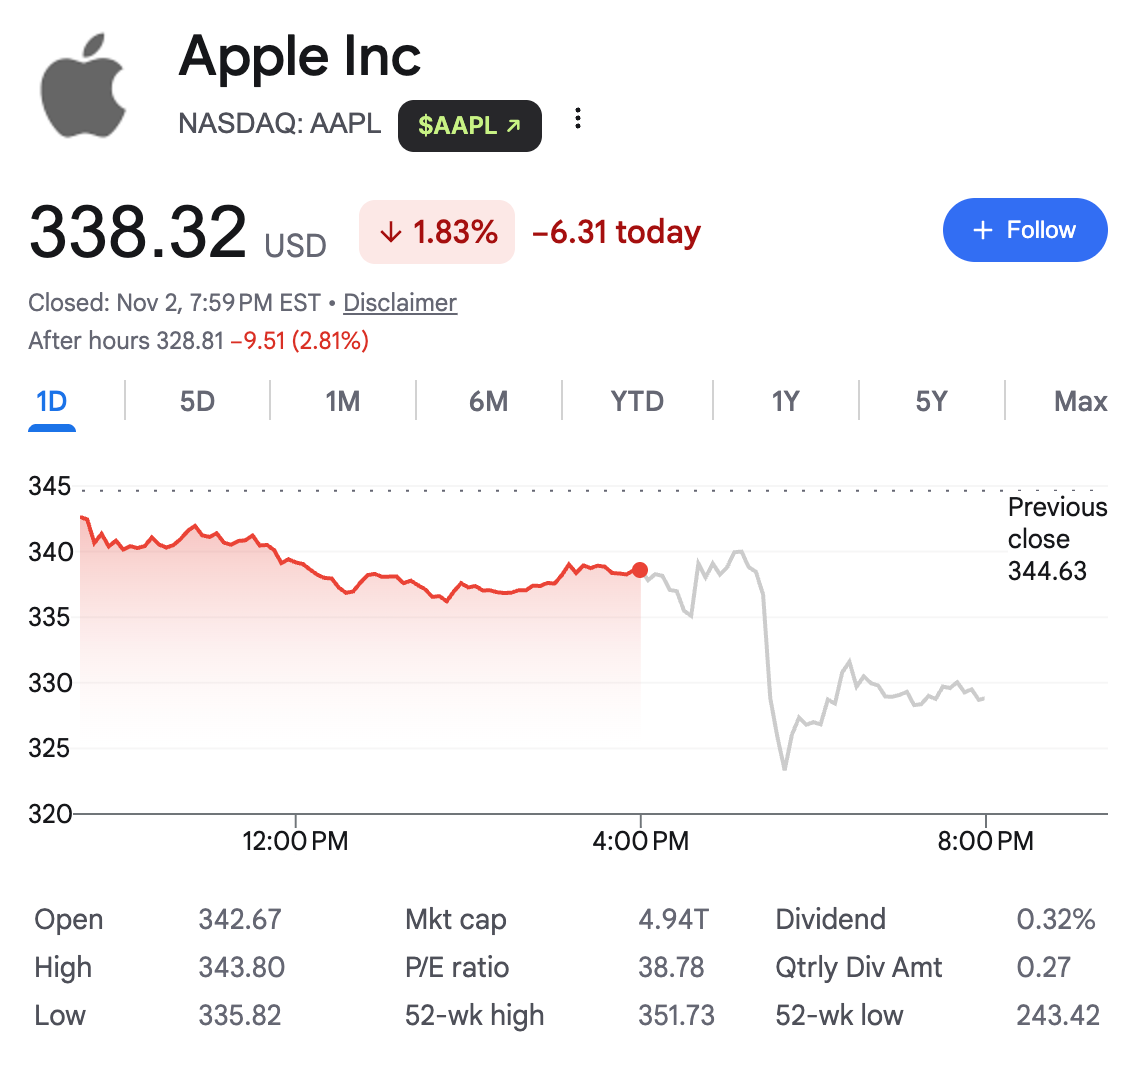
盤後的共識分歧,本質上揭開了「避風港」敘事下的深層博弈 —— 當帳面的繁華遇上存儲晶片漲價週期與服務生態的結構性減速,蘋果頭頂的王冠正迎來第一場真實的壓力測試。
1361 億美元自由現金流:撐起 5 兆市值的底座
僅看核心財務指標,蘋果的 2026 財年其實已畫上了一個相當漂亮的句號。
財報顯示,在截至 2026 年 9 月 26 日的第四財季,蘋果實現總營收 1144.77 億美元,同比增長 11.72%,不僅高於市場預期的 1134.7 億美元,也突破了公司此前給出的 9% 至 11% 增長指引上限;季度淨利潤錄得 307.11 億美元,同比增長 11.81%;攤薄後每股盈餘(EPS)達 2.1 美元,同比增長 13.51%,超出市場預期的 2 美元。
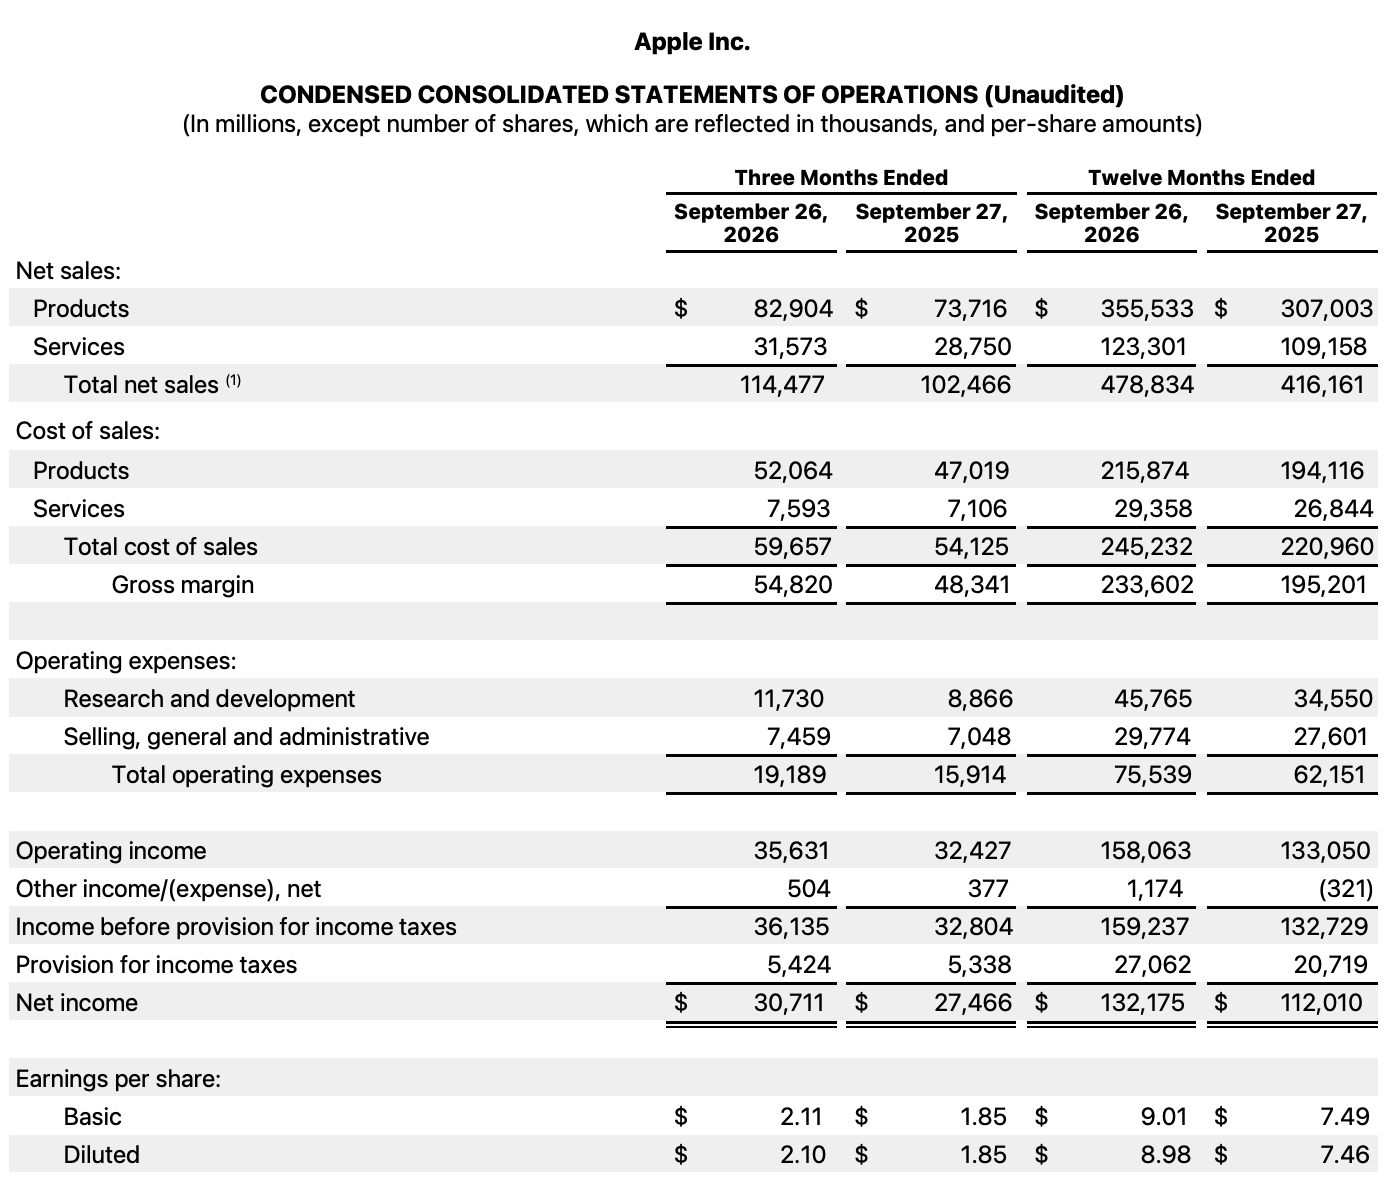
縱觀整個 2026 財年,蘋果全年總營收達到創紀錄的 4788.34 億美元,同比增長 15.06%,創下 2021 年以來最佳年度銷售增速;全年淨利潤達 1321.75 億美元,同比增長 18.00%。
在科技股風聲鶴唳的當下,蘋果之所以能擊敗輝達重回市值之巔,最核心的底牌寫在現金流量表裡。2026 財年,蘋果經營活動產生的現金流高達 1450.97 億美元,同比大增 30.15%。更令華爾街側目的是,當谷歌、Meta 和亞馬遜為了爭奪 AI 算力霸權而豪擲千金、甚至陷入自由現金流缺口時,蘋果全年的資本開支(CapEx,即購置固定資產的現金支出)不僅沒有擴張,反而從 2025 財年的 127.15 億美元縮減近 29% 至 90.41 億美元。
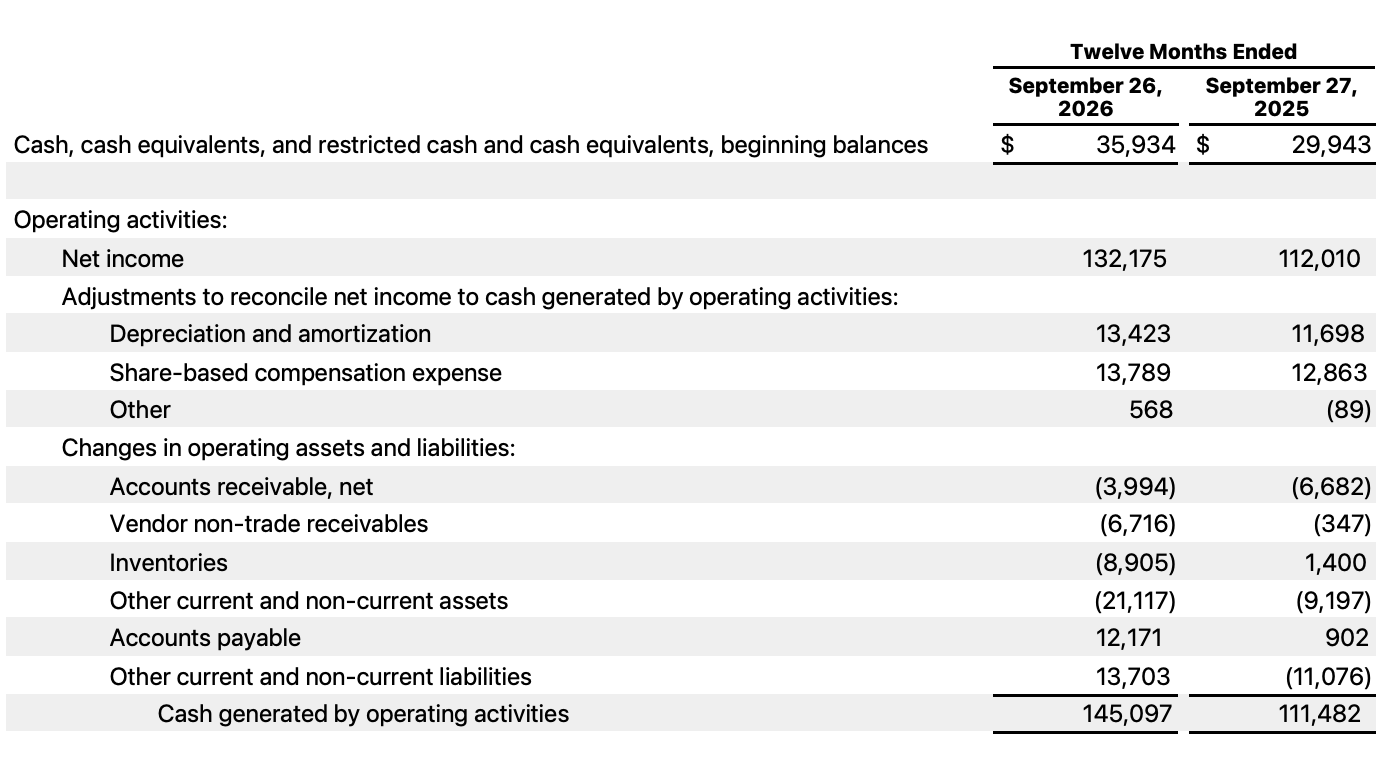
「高營收轉化 + 輕資本開支」的模式,讓蘋果在 2026 財年狂攬 1360.56 億美元的自由現金流,同比激增近 38%,並支撐公司全年完成了 863.90 億美元的股票回購與 157.21 億美元的股息派發 —— 在 AI 商業化回報尚不明朗的週期裡,這台龐大的印鈔機成了機構投資者眼中最稀缺的確定性資產。
iPhone 仍在挑大樑,但硬體冷暖分化加劇
剝開總營收超預期的外殼,蘋果本季度的硬體基本面呈現出鮮明的「雙核驅動、兩翼失速」特徵。
撐起本季增長大旗的是 iPhone 與 Mac。第四財季,iPhone 業務貢獻營收 575.83 億美元,同比增長 17.46%,創下 9 月季度歷史新高,超出市場預期的 564.9 億美元;Mac 業務更是成為全季最大驚喜,營收同比飆升 23.68% 至 107.92 億美元,遠超華爾街預期的 97 億美元。
需要注意的是,本季度的 iPhone 18 Pro 系列直到 9 月 18 日才正式發售,距離財季結束僅有約九天。因此,這份財報實際上還沒有充分體現新一代 iPhone 的完整銷售表現。至於市場關注度頗高的 iPhone Duo,雖然蘋果已經在 9 月公布了這款產品,但其正式發售時間為 10 月 23 日,晚於本季度財報截止日期,因此,iPhone Duo 並未對本季度收入產生貢獻,其真正的市場表現要等到下一財季才能體現。
從目前的情況來看,iPhone Duo 上市後市場反響熱烈,但也傳出了部分早期用戶遭遇螢幕碎裂與顯示故障的問題。特努斯在電話會上坦言該機型目前處於「供給受限狀態」,雖強調僅「極小比例」設備因故障退換,但產能爬坡與良品率仍是假日季的嚴峻考驗。
其他產品方面,iPad 業務本季營收同比下滑 10.40% 至 62.29 億美元;包含 Apple Watch 與 AirPods 的可穿戴、家居及配件業務同樣萎縮 7.91% 至 83.00 億美元,雙雙低於市場預期。
區域方面,第四財季大中華區營收錄得 175.39 億美元,雖然同比依然保持了 21.02% 的強勁增長,但環比上一季度(188.2 億美元)下滑 6.8%,較華爾街預期的 187.5 億美元低了近 6.5%。在高達 36 倍 PE 的放大鏡下,但凡核心海外市場不及預期,都足以成為資金獲利了結的理由。
盤後下跌的真正導火索:記憶體週期反噬與「蘋果稅」鬆動
如果說大中華區和部分硬體的瑕疵只是微瀾,那麼管理層在財報電話會上的兩項預警,則是直接砸盤的導火索。
第一項預警,是存儲晶片漲價對毛利率的反噬。表面上看,蘋果第四財季毛利率達到了 47.89%(毛利潤 548.20 億美元),略高於去年同期的 47.18%,不過這一數字包含了約 1 個百分點的關稅退款貢獻。如果剔除這一因素,實際經營表現並沒有表面數據看起來那麼亮眼。
更嚴峻的考驗在後頭。CFO 凱文·帕雷克(Kevan Parekh)在電話會上坦言,蘋果此前儲備的低價元器件庫存正在迅速耗盡,不得不以更高昂的價格採購存儲晶片。翻開蘋果資產負債表,這一成本壓力已初現端倪 —— 截至第四財季末,蘋果的存貨(Inventories)帳面價值高達 145.41 億美元,較去年同期的 57.18 億美元暴增了 154.30%。除了為假日季密集新品備貨外,高價存儲晶片的入庫直接推高了期末存貨的帳面金額,而這批高成本存貨將在接下來的 12 月季度正式結轉為銷售成本,進而直接擠壓利潤空間。
在 AI 算力中心吞噬全球 DRAM 與 NAND 產能、推動存儲晶片價格持續飆升的背景下,即便是擁有最強供應鏈議價權的蘋果也難以獨善其身。帕雷克警告稱,受高記憶體成本及 Siri AI 上線成本拖累,即將到來的 12 月假日季(2027 財年 Q1),蘋果毛利率指引將驟降至 45% 至 46%。這一數字較本季大幅縮水 2 至 3 個百分點,遠低於華爾街預期。
第二記重錘,則是高毛利「服務引擎」的失速。作為蘋果估值體系的壓艙石,服務業務本季毛利率高達 75.95%,是硬體業務毛利率(37.20%)的兩倍有餘。第四財季服務營收雖以 315.73 億美元創下歷史新高,但 9.82% 的同比增速不僅略低於預期,更跌破 10% 關口,創下三年多以來的最低增速。管理層更是預計,下一季度服務業務增速將進一步放緩至 8%-9%,顯著低於市場預期的 10.7%。
服務業務的減速並非短期波動,而是直指商業模式的根基。一方面,全球反壟斷監管正持續削弱 App Store 收取高額佣金的能力;另一方面,AI 時代的超級應用正在主動繞開蘋果的「收費站」 —— 在與蘋果因商業秘密糾紛產生嫌隙後,原本貢獻可觀內購收入的 OpenAI(ChatGPT),已開始將訂閱用戶引導至網頁端付費。當 AI 入口不再甘心繳納「過路費」,蘋果服務生態的護城河注定會遭到侵蝕。
特努斯時代的真正考題
第四財季,蘋果的研發費用已悄然飆升 32.30% 至 117.30 億美元,顯示出公司在摺疊螢幕新形態、觸控 Mac、智慧家居中樞以及 Siri AI 上的追趕決心。然而,本季度正式推出的全新 Siri AI 在外界看來依然步履蹣跚 —— 當競爭對手的 AI Agent 已經能夠絲滑執行多步驟複雜任務時,Siri 的體驗仍飽受詬病,其上線成本反而先一步拖累了假日季的利潤率指引。
過去四個月,蘋果憑藉「不參與 AI 軍備競賽」的克制與充沛的自由現金流,在矽谷的動盪中贏得了「避風港」溢價,並順勢重回全球市值第一,但這份財報也在清晰地提醒市場,硬體巨頭終究逃不開上游半導體存儲週期的成本擠壓,而封閉生態的收稅模式也在遭受 AI 浪潮的衝擊。
對於新掌門人特努斯而言,5 兆美元市值不是慶功宴,而是一道嚴苛的考題 —— 如果無法用真正具備統治力的硬體創新和更優秀的 AI 體驗來消化高昂的估值,單靠精明的供應鏈調配與財務回購,這座「避風港」能抵禦的風浪終歸是有限的。





