






亞馬遜染上「谷歌病」,英特爾退回「ICU」:矽谷財報夜的冷思考


- 核心觀點:市場對AI基建的審視邏輯從「宏大敘事」轉向財務紀律與物理現實——巨頭們AI業務需求雖旺,但失控的資本開支吞噬現金流、供應鏈瓶頸制約交付、地緣風險威脅實體設施,正遭遇嚴厲懲罰。
- 關鍵要素:
- AWS Q3營收增39%至460億美元、營業利潤升至178億美元,但單季資本支出超770億美元,過去12個月自由現金流-424億美元(去年同期+148億)。
- 亞馬遜在線零售僅增2%、廣告增速從20%以上驟降至11%,四季度指引雙低於預期;微軟雲增48%且資本開支克制,抬高「超預期」門檻。
- 英特爾Q3營收增21%、DCAI業務暴增78%,但Q4指引營收150-160億、EPS僅25美分、毛利率回落至38%,盤後跌超20%。
- 英特爾受困「左右互搏」:先進有機基板短缺卡住AI伺服器產能,同時DRAM漲價推高PC售價,預計2026年全球PC出貨下滑12%。
- 以色列晶圓廠爆炸停產兩週,直接抹去Q4約3億美元營收、壓低毛利率200個基點,凸顯AI基建的地緣物理脆弱性。
- 中東雲節點多次遭威脅與襲擊(今年3月伊朗打擊阿聯酋AWS設施),重資產數據中心面臨實體打擊風險。
前一天谷歌單日暴跌 13% 的餘震還沒散去,今晨美股盤後,亞馬遜與英特爾雙雙砸出了深坑。
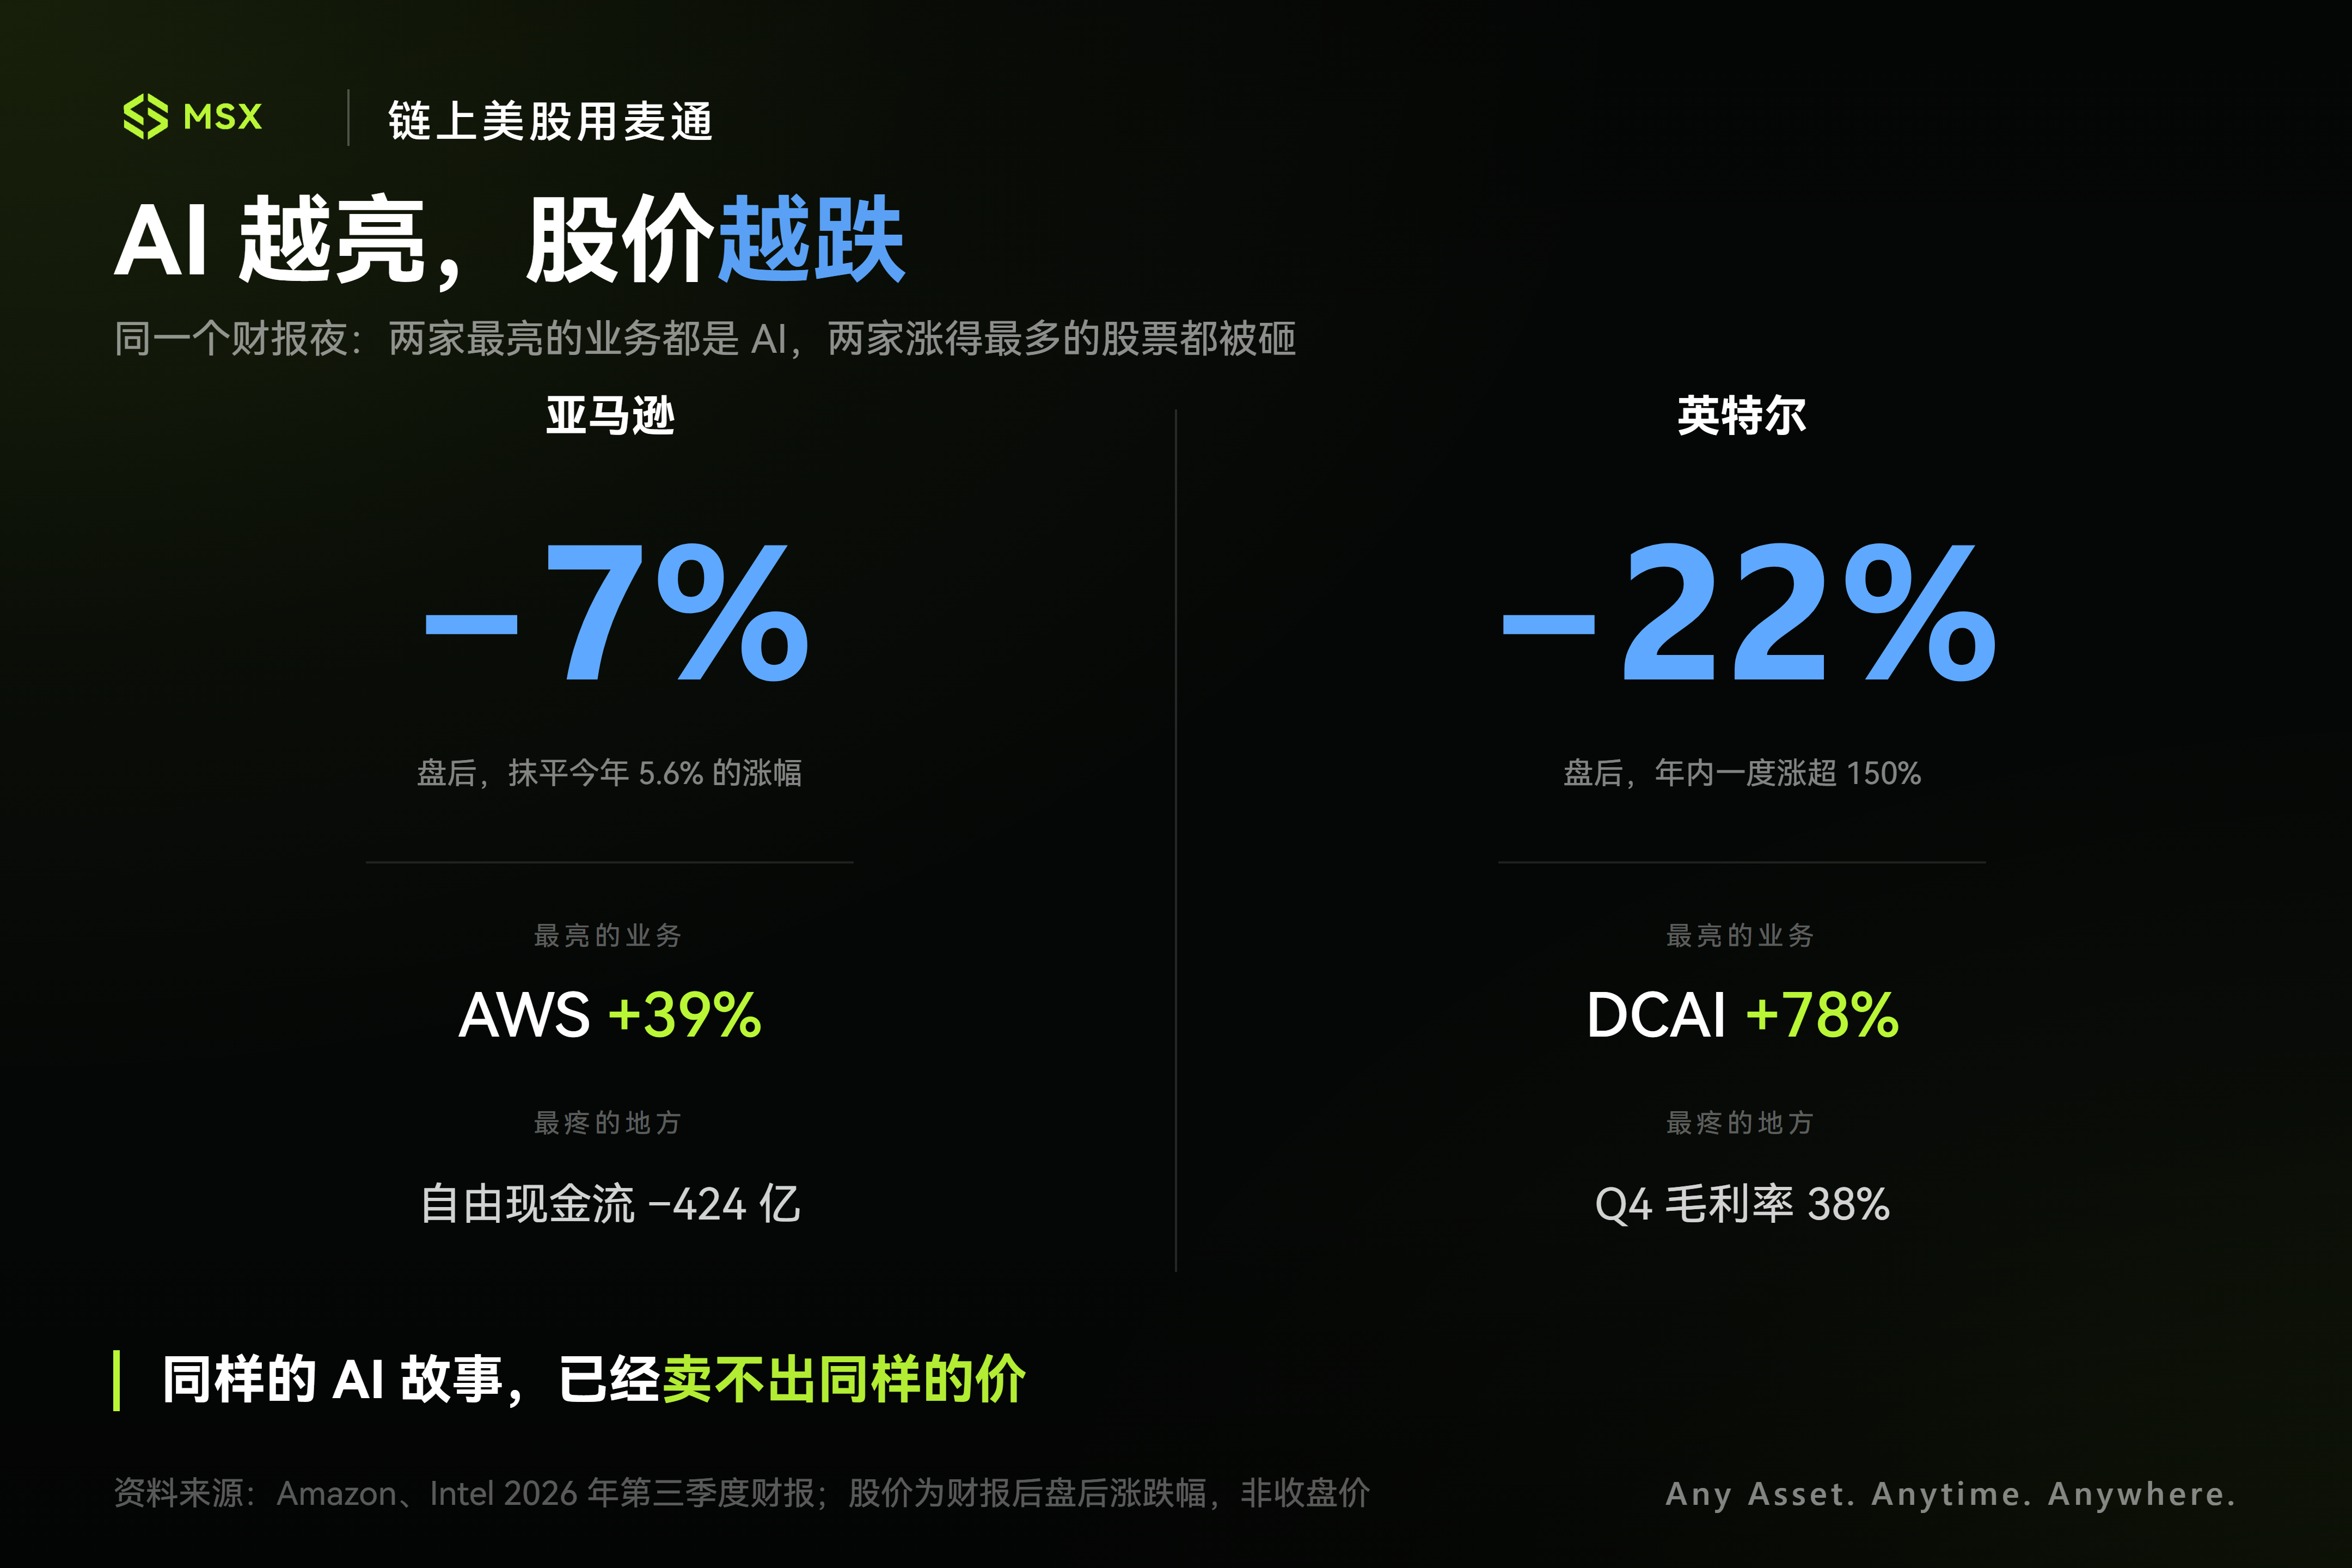
有意思的是,這兩家財報裡最亮眼的板塊,恰恰都是 AI 相關業務:AWS 營收同比增長近 40%,英特爾資料中心與 AI 業務更是暴增 78%,如果只看需求端,AI 基礎設施的景氣度似乎一點問題都沒有。
但市場反應卻很消極,其中亞馬遜盤後重挫約 7%,把今年僅有的 5.6% 漲幅悉數抹平;而在今年一度暴漲超 150%、被視作「困境反轉」標竿的英特爾,更是在盤後直接跳水,跌幅一度超過 22%。
市場不再無條件為「AI 宏大敘事」鼓掌了麼?華爾街對 AI 基建的審視邏輯,正在發生怎樣的切換?
一、亞馬遜也染上了「谷歌病」?
昨天復盤谷歌暴跌時,我們提到它當下的核心癥結,是 AI 資本開支正在以肉眼可見的速度吞噬現金流,但作為核心印鈔機的搜尋廣告主業,卻在失速(延伸閱讀《谷歌暴跌 10%:基本盤崩了,還是又一次「微軟式」錯殺?》)。
僅僅隔了 24 小時,亞馬遜就交出了一份幾乎同款的「病歷單」。
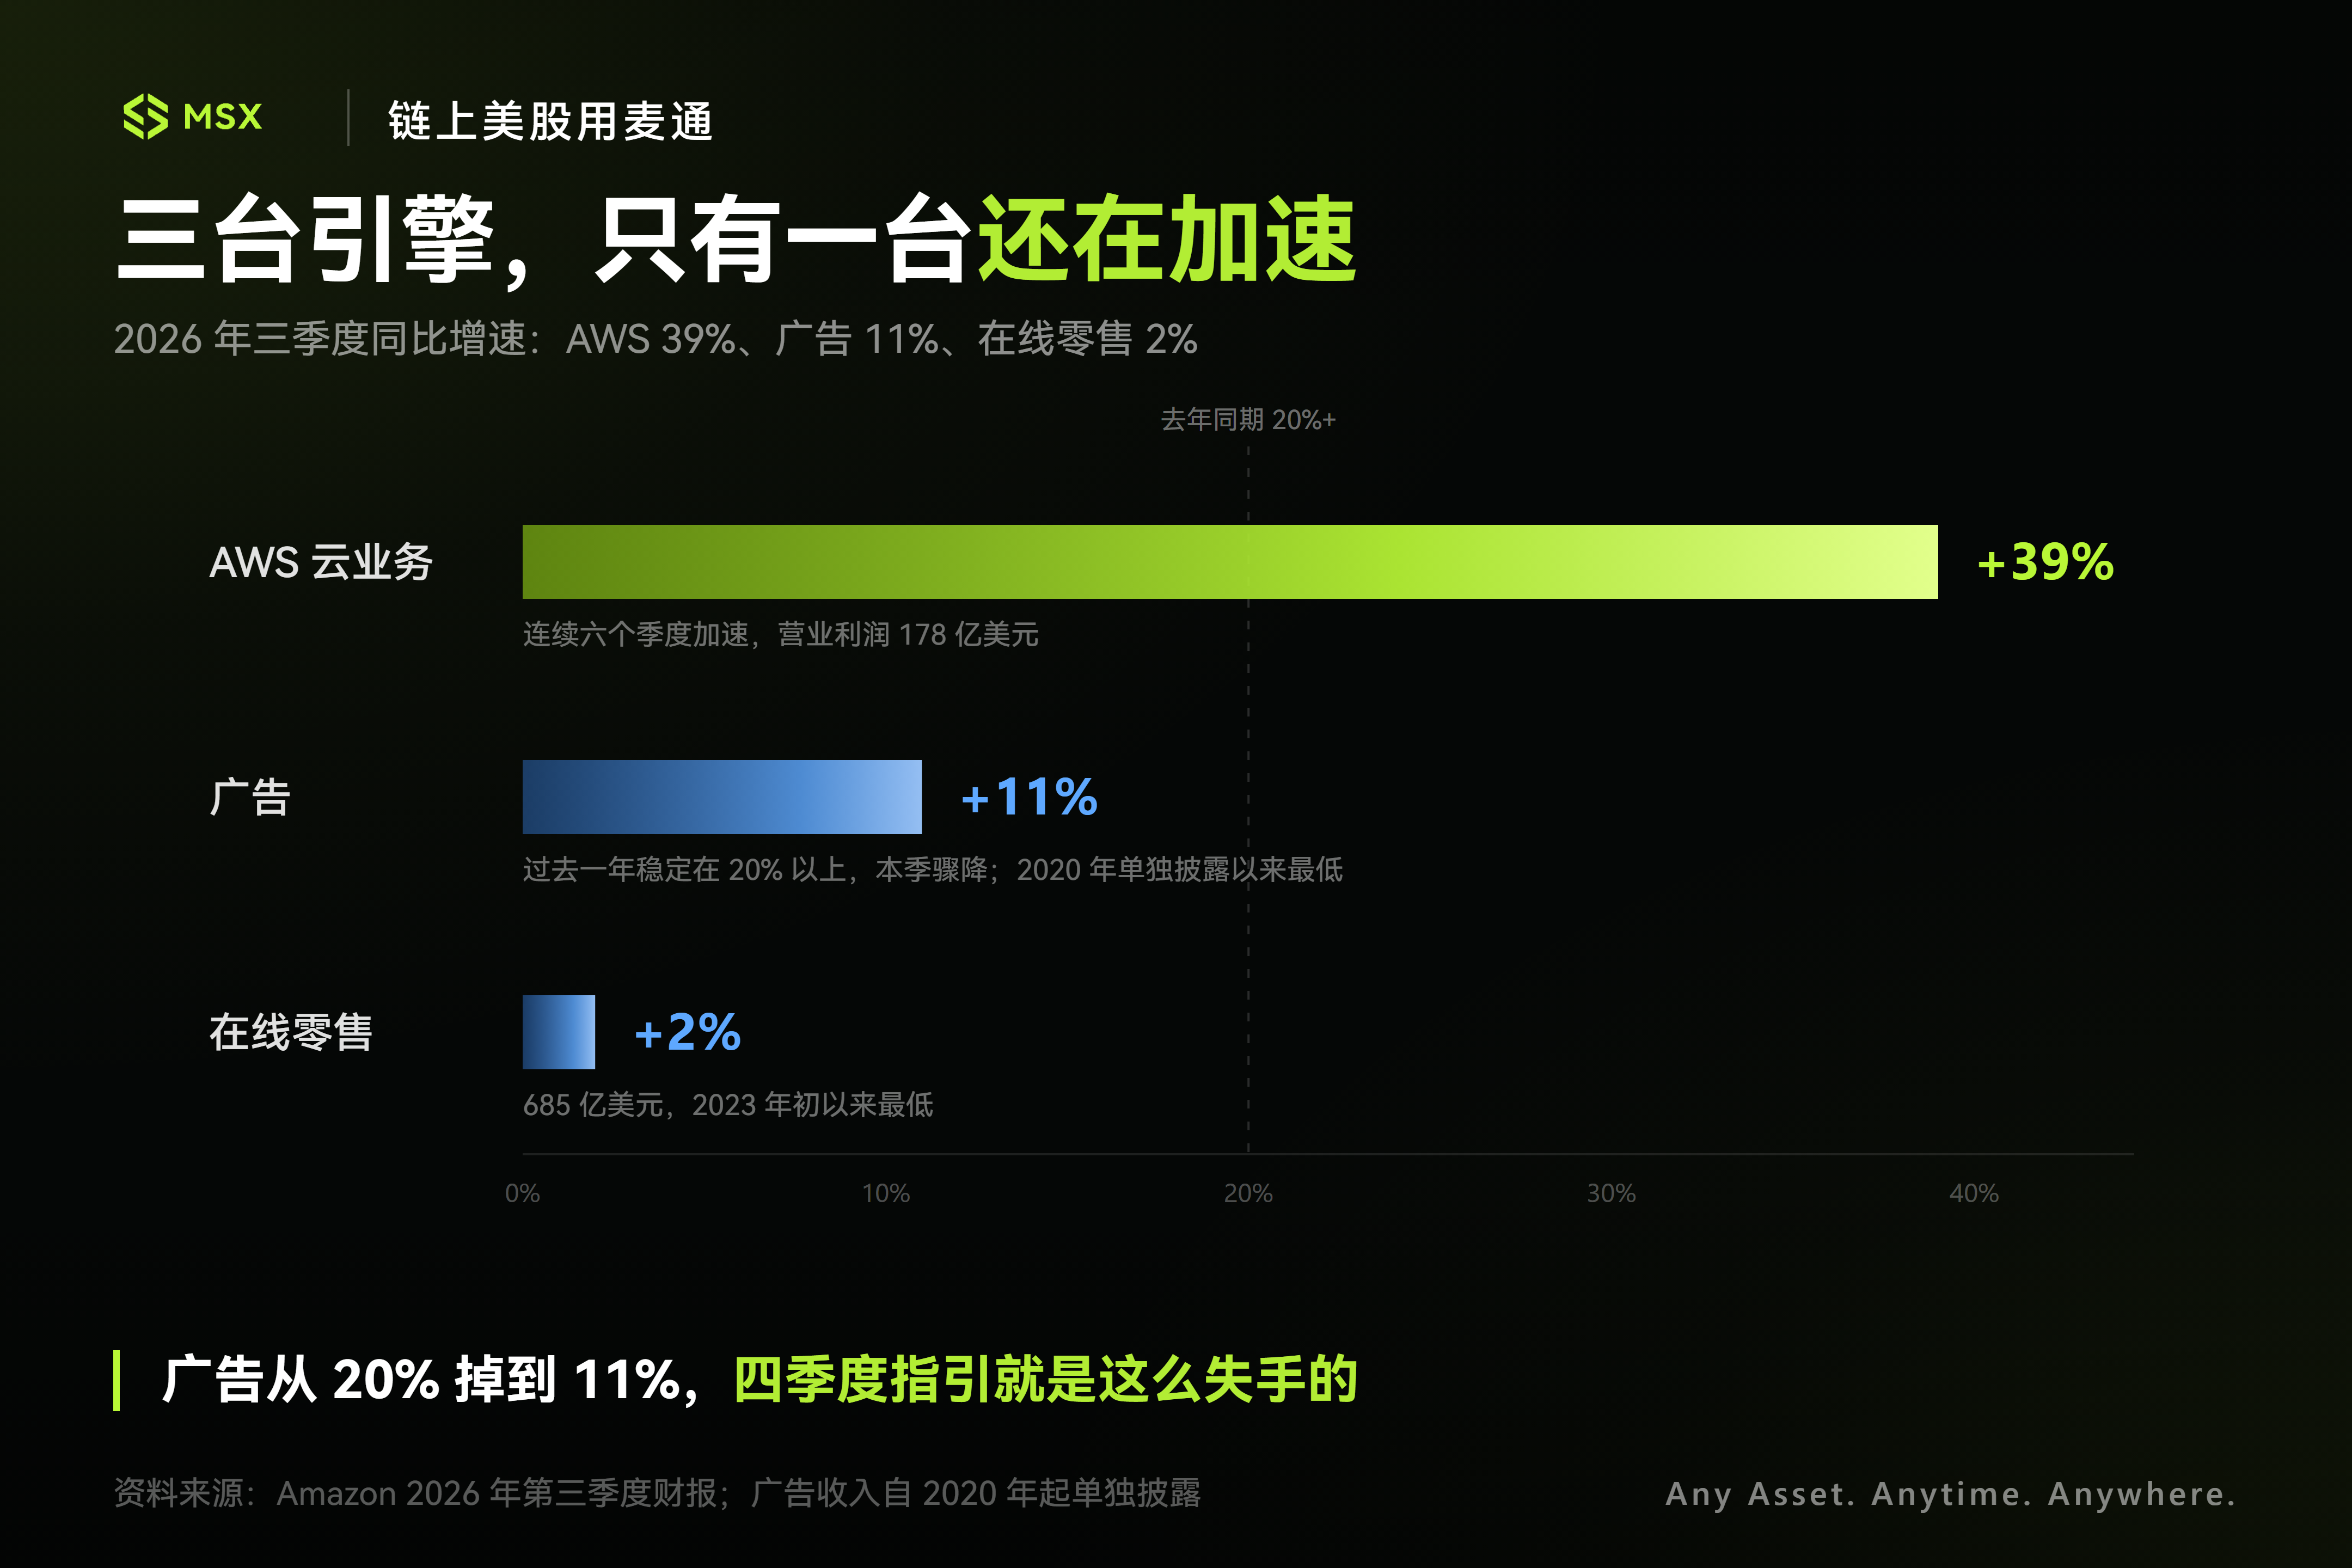
單看雲端運算業務,AWS 的成績單其實相當能打:Q3 營收同比增長 39% 至 460 億美元,連續六個季度加速增長,CEO Andy Jassy 甚至在電話會上保證,未來兩年 AWS 每年都能維持 40% 以上的增速。
更重要的是,在 OpenAI、Anthropic 等大模型公司持續擴充算力租賃的推動下,AWS 不僅長身體,還在實打實地貢獻利潤,帶動亞馬遜第三季度整體營業利潤升至 178 億美元(高於去年同期的 114 億美元),雲業務營運利潤率也同步改善。
放在往年,這樣一份雲業務成績單足以推著股價再創新高,但為什麼華爾街不僅不買帳,反而直接砸盤?
首先是「超預期」的門檻被微軟抬高了。
同日公布財報的微軟,雲業務營收暴增 48%,且資本支出保持了相當的克制,股價跌幅不足 1%,對比之下,AWS 的 39% 不僅沒能跑贏標竿,反而是用極其慘烈的資本消耗換來的。
其次是電商與廣告兩大「現金牛」同步失速。
第三季度亞馬遜線上零售僅增長 2% 至 685 億美元,跌至 2023 年初以來的三年最低點;更讓市場警惕的是高毛利的廣告業務,增速從過去一年穩定在 20% 以上,驟降至本季度的 11%,創下 2020 年單獨披露該數據以來的歷史新低。
儘管管理層試圖用「Prime Day 提前至二季度舉行」來解釋零售端的疲軟,但消費端縮減開支、進而傳導至廣告主收緊預算的連鎖反應,已經寫在了明面上——這也是為什麼其四季度假日季的營收與營運利潤指引雙雙低於市場預期。
最後,真正壓垮市場情緒的,是徹底失控的資本開支與自由現金流。
僅在第三季度,亞馬遜在設備與物業上的支出就超過 770 億美元,遠超華爾街預期;受此拖累,過去 12 個月亞馬遜自由現金流錄得 -424 億美元,而去年同期還是正 148 億美元,一年之內裡外裡燒掉了近 600 億美元的現金差額!
即便帳面已經深度失血,Jassy 依然在電話會上放話,稱「2026 年 2200 億美元的資本開支一分不減,2027 年還要大幅增加。」
不過值得一提的是,亞馬遜的經營現金流並沒有惡化,過去 12 個月經營現金流仍然達到約 1683 億美元,同比增長約 29%,只不過資料中心、伺服器、網路設備和其他基礎設施的採購速度,已經遠遠超過經營現金流的增長速度。
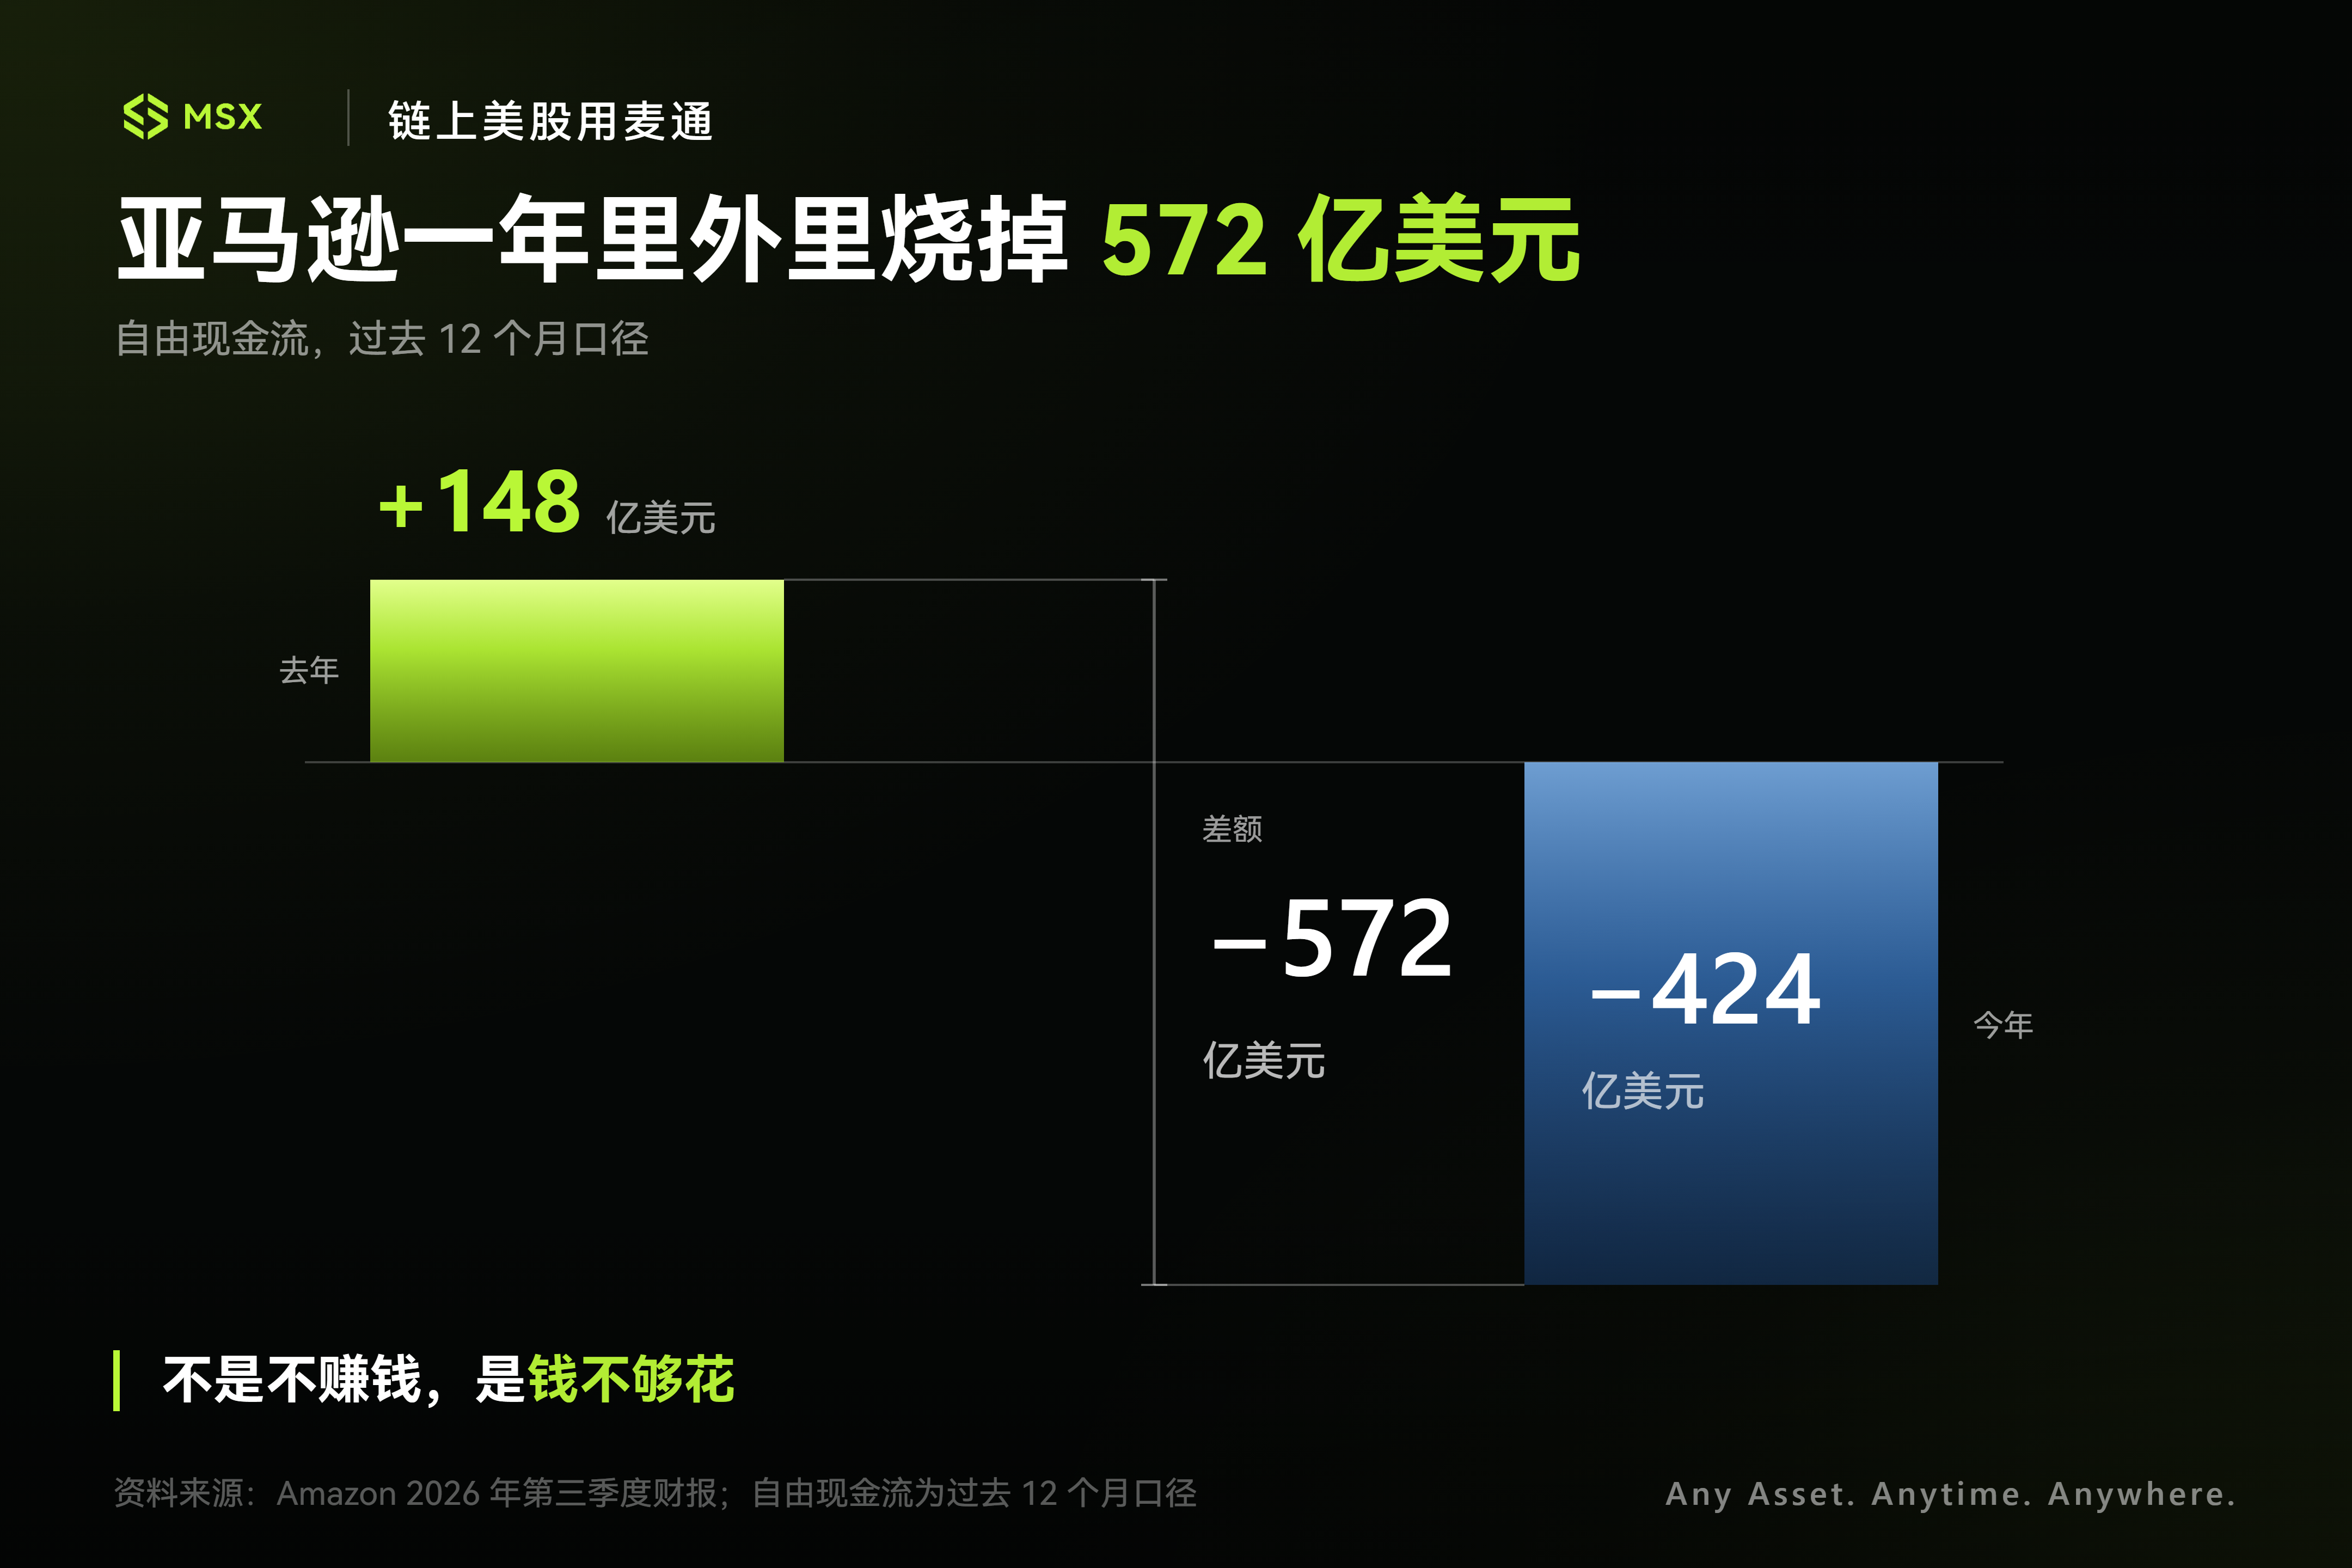
換句話說,亞馬遜不是賺不到錢,而是賺到的錢已經不夠填它基建擴張的窟窿了。
這與昨天自由現金流轉負 91 億美元、股價暴跌 13% 的谷歌形成了極有意思的呼應:
- 谷歌的困境在於,手裡握著搜尋、Gemini、TPU 和 Google Cloud 等多個入口,但 AI 能力的提升與商業化變現之間存在明顯時滯;
- 亞馬遜的困境則是,AWS 已經在高速增長且利潤可觀,但為了餵飽未來的 AI 需求,它必須透支當下所有的現金流來買單;
從這個角度來看,谷歌的病,亞馬遜確實也染上了。
當核心業務的造血速度,已經跟不上 AI 基礎設施的吞金速度時,那些躺在資產負債表上的巨額 CapEx,就成了實打實的財務包袱。
二、狂飆 150% 後,英特爾回到「38% 生死線」
從谷歌到亞馬遜,核心矛盾是「錢砸得太猛」;而盤後暴跌逾 20% 的英特爾,則困在了另一個極端——即便有潑天的需求,也未必能按時交付。
這家老牌晶片巨頭今年的股價軌跡,其實非常值得拉出來復盤。
早在 1 月,我們曾寫過一篇《英特爾「生死線」時刻:ICU 門前,陳立武如何清算遺產並自救?》,拆解新帥陳立武接棒基辛格後的首份答卷。
當時英特爾仍然處於一個相當尷尬的位置。基辛格留下的激進擴張計畫需要收縮,巨額資本開支持續壓制現金流,18A 製程尚未充分證明自己,陳立武接手的第一任務不是重新奪回行業領先,而是先讓這家百年晶片巨頭活下來。
彼時文章核心判斷也很明確,陳立武透過「全球裁員 15% + 暫停歐洲建廠 + Q1 指引洗大澡」的組合拳,幫英特爾把毛利率勉強拉回 38%,完成了初步止血,18A 工藝與 Panther Lake 是英特爾重回牌桌的唯一門票。
「這是一份止血成功、但尚未康復的財報,它能否真正走出 ICU 病房,答案不在當季財報裡,而在未來 12–18 個月的執行力中。」
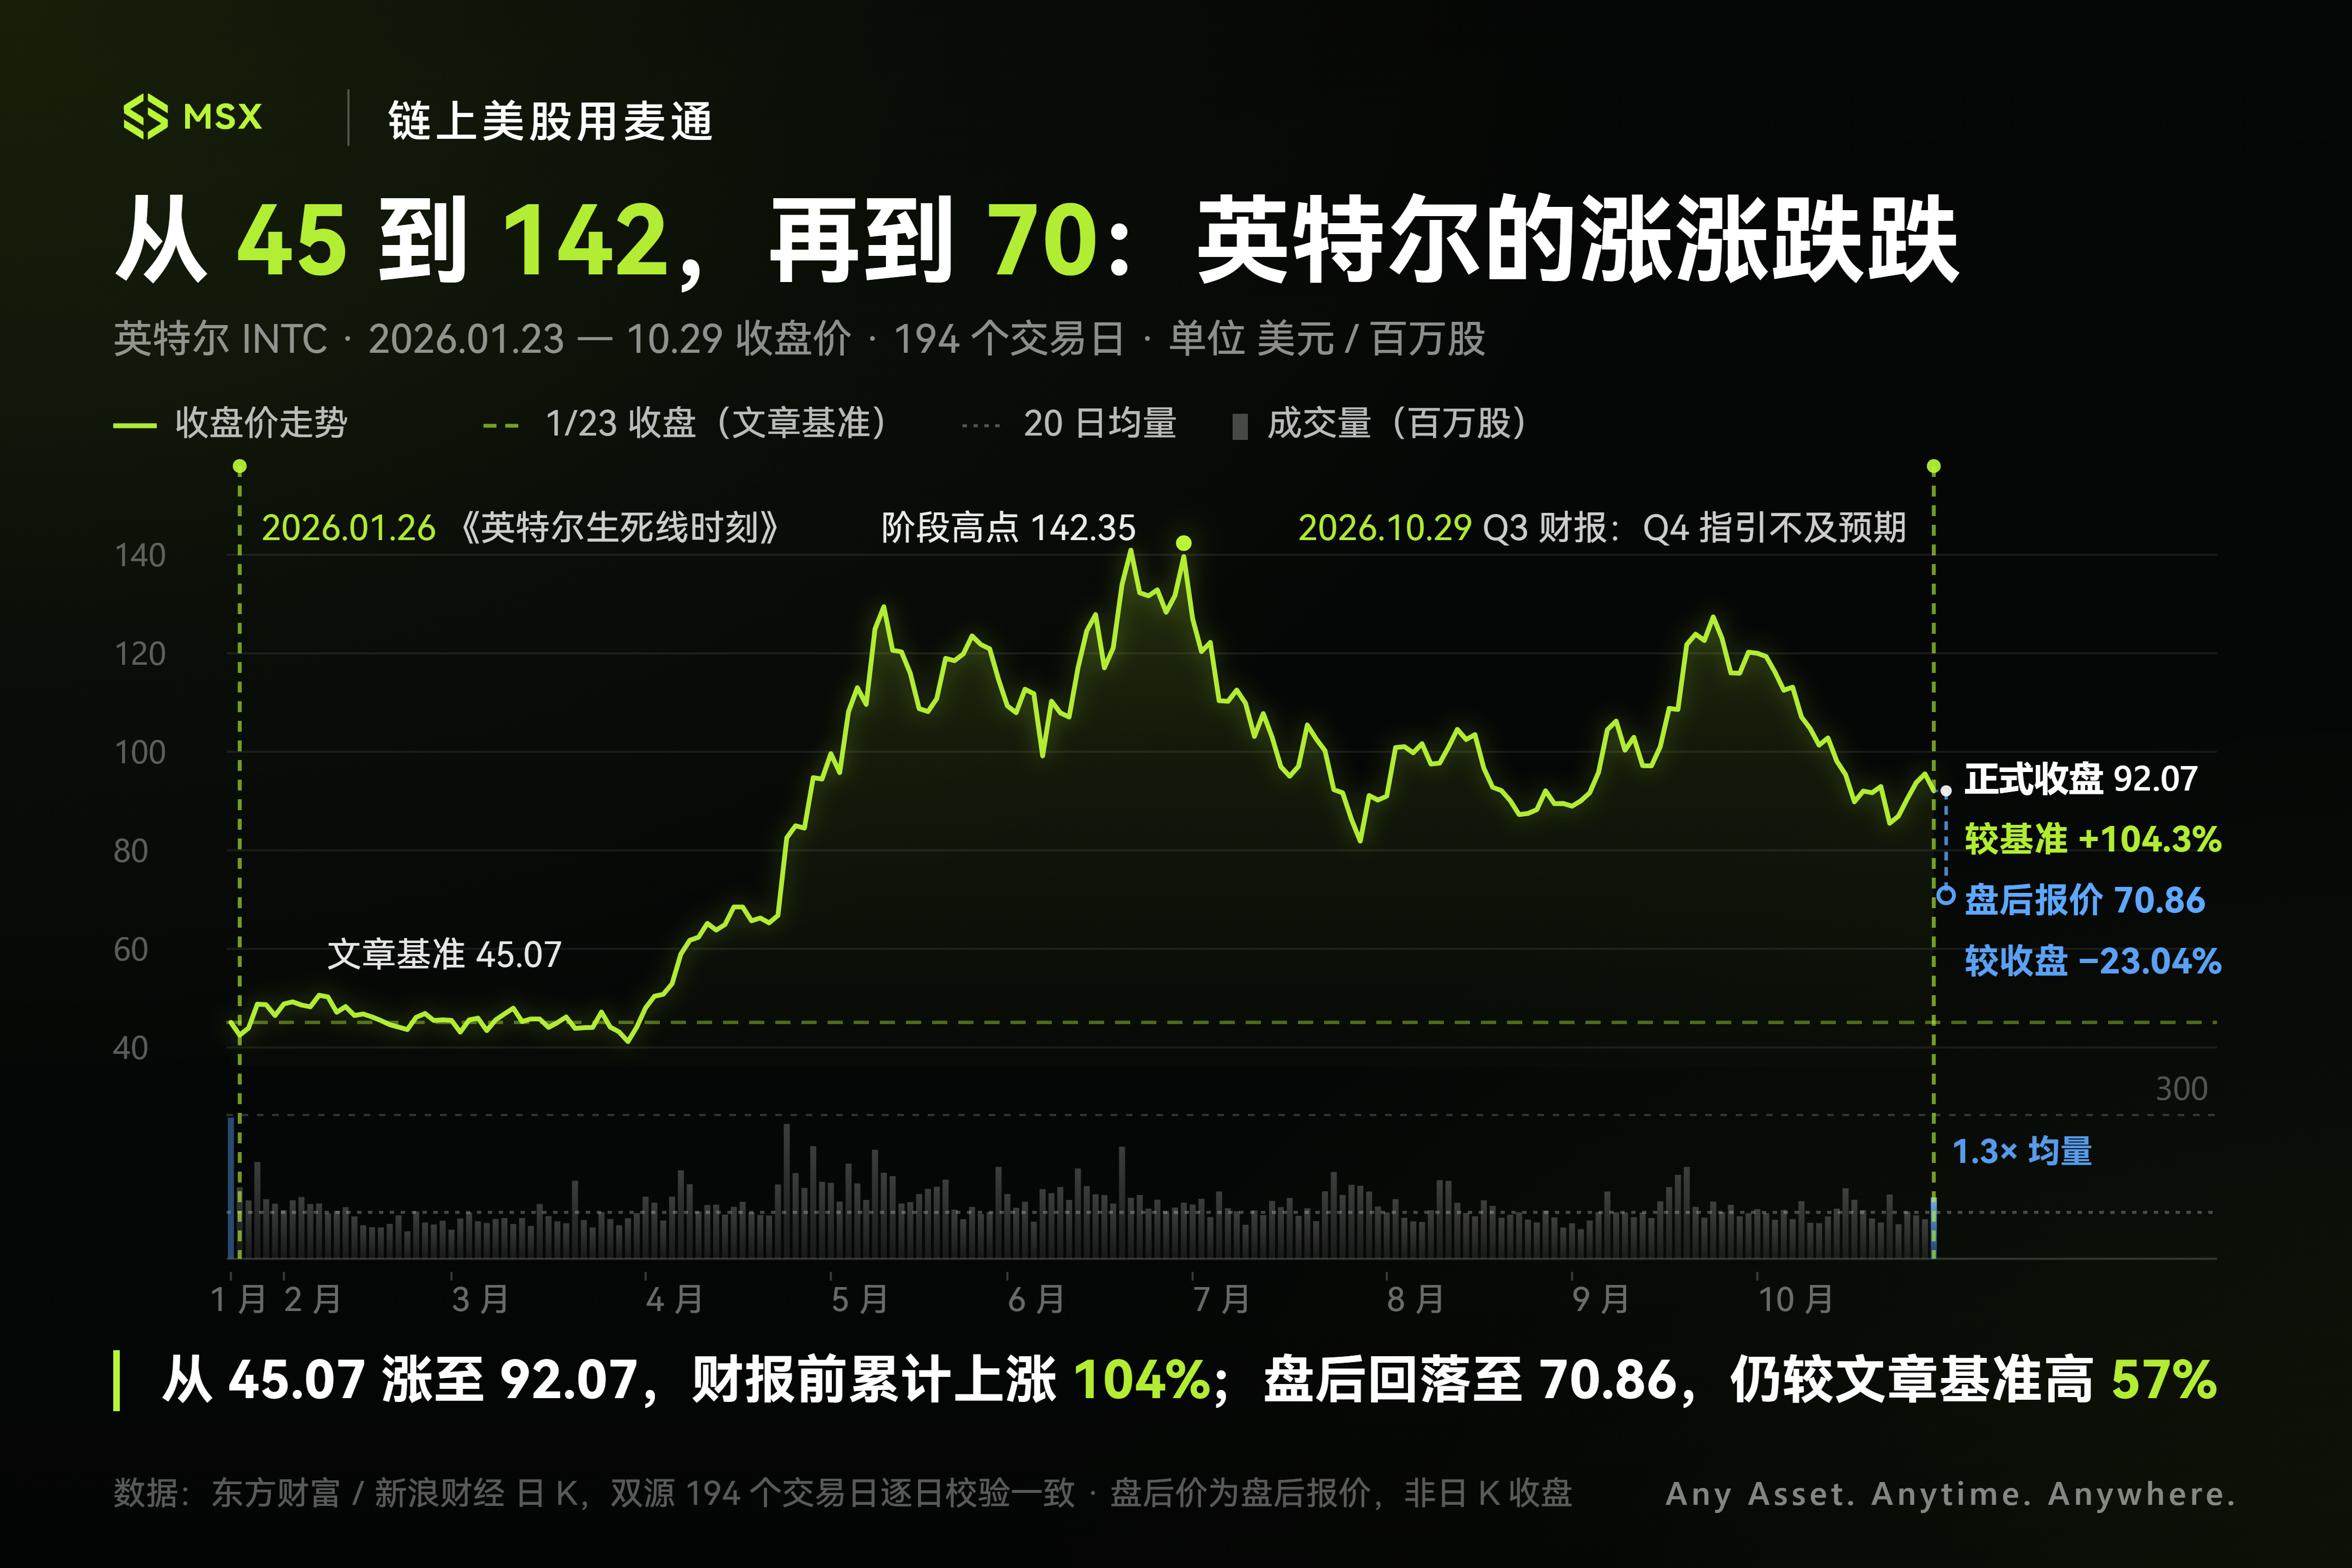
把過去 9 個月的 K 線拉出來看,在這段「12–18 個月生死驗證期」的前半程,英特爾確實經歷了一波相當亢奮的蜜月期。
憑藉裁員降本、引入輝達與美國政府等外部戰略資金、8 月完成 230 億美元股權融資,再加上 18A 製程的消費級晶片 Panther Lake 與伺服器產品 Clearwater Forest 陸續步入量產,市場一度認為英特爾已經拔掉氧氣管走出 ICU,年內股價累計漲幅一度超過 150%。
甚至單看今天披露的三季度業績,數據依然體面:Q3 營收同比增長 21% 至 165 億美元,調整後 EPS 52 美分(高於預期的 41 美分),資料中心與 AI 業務(DCAI)更是同比暴增 78% 至 73 億美元,三季度整體毛利率也一度爬升到了 43%。
但四季度指引一出,所有的樂觀預期瞬間凍結:
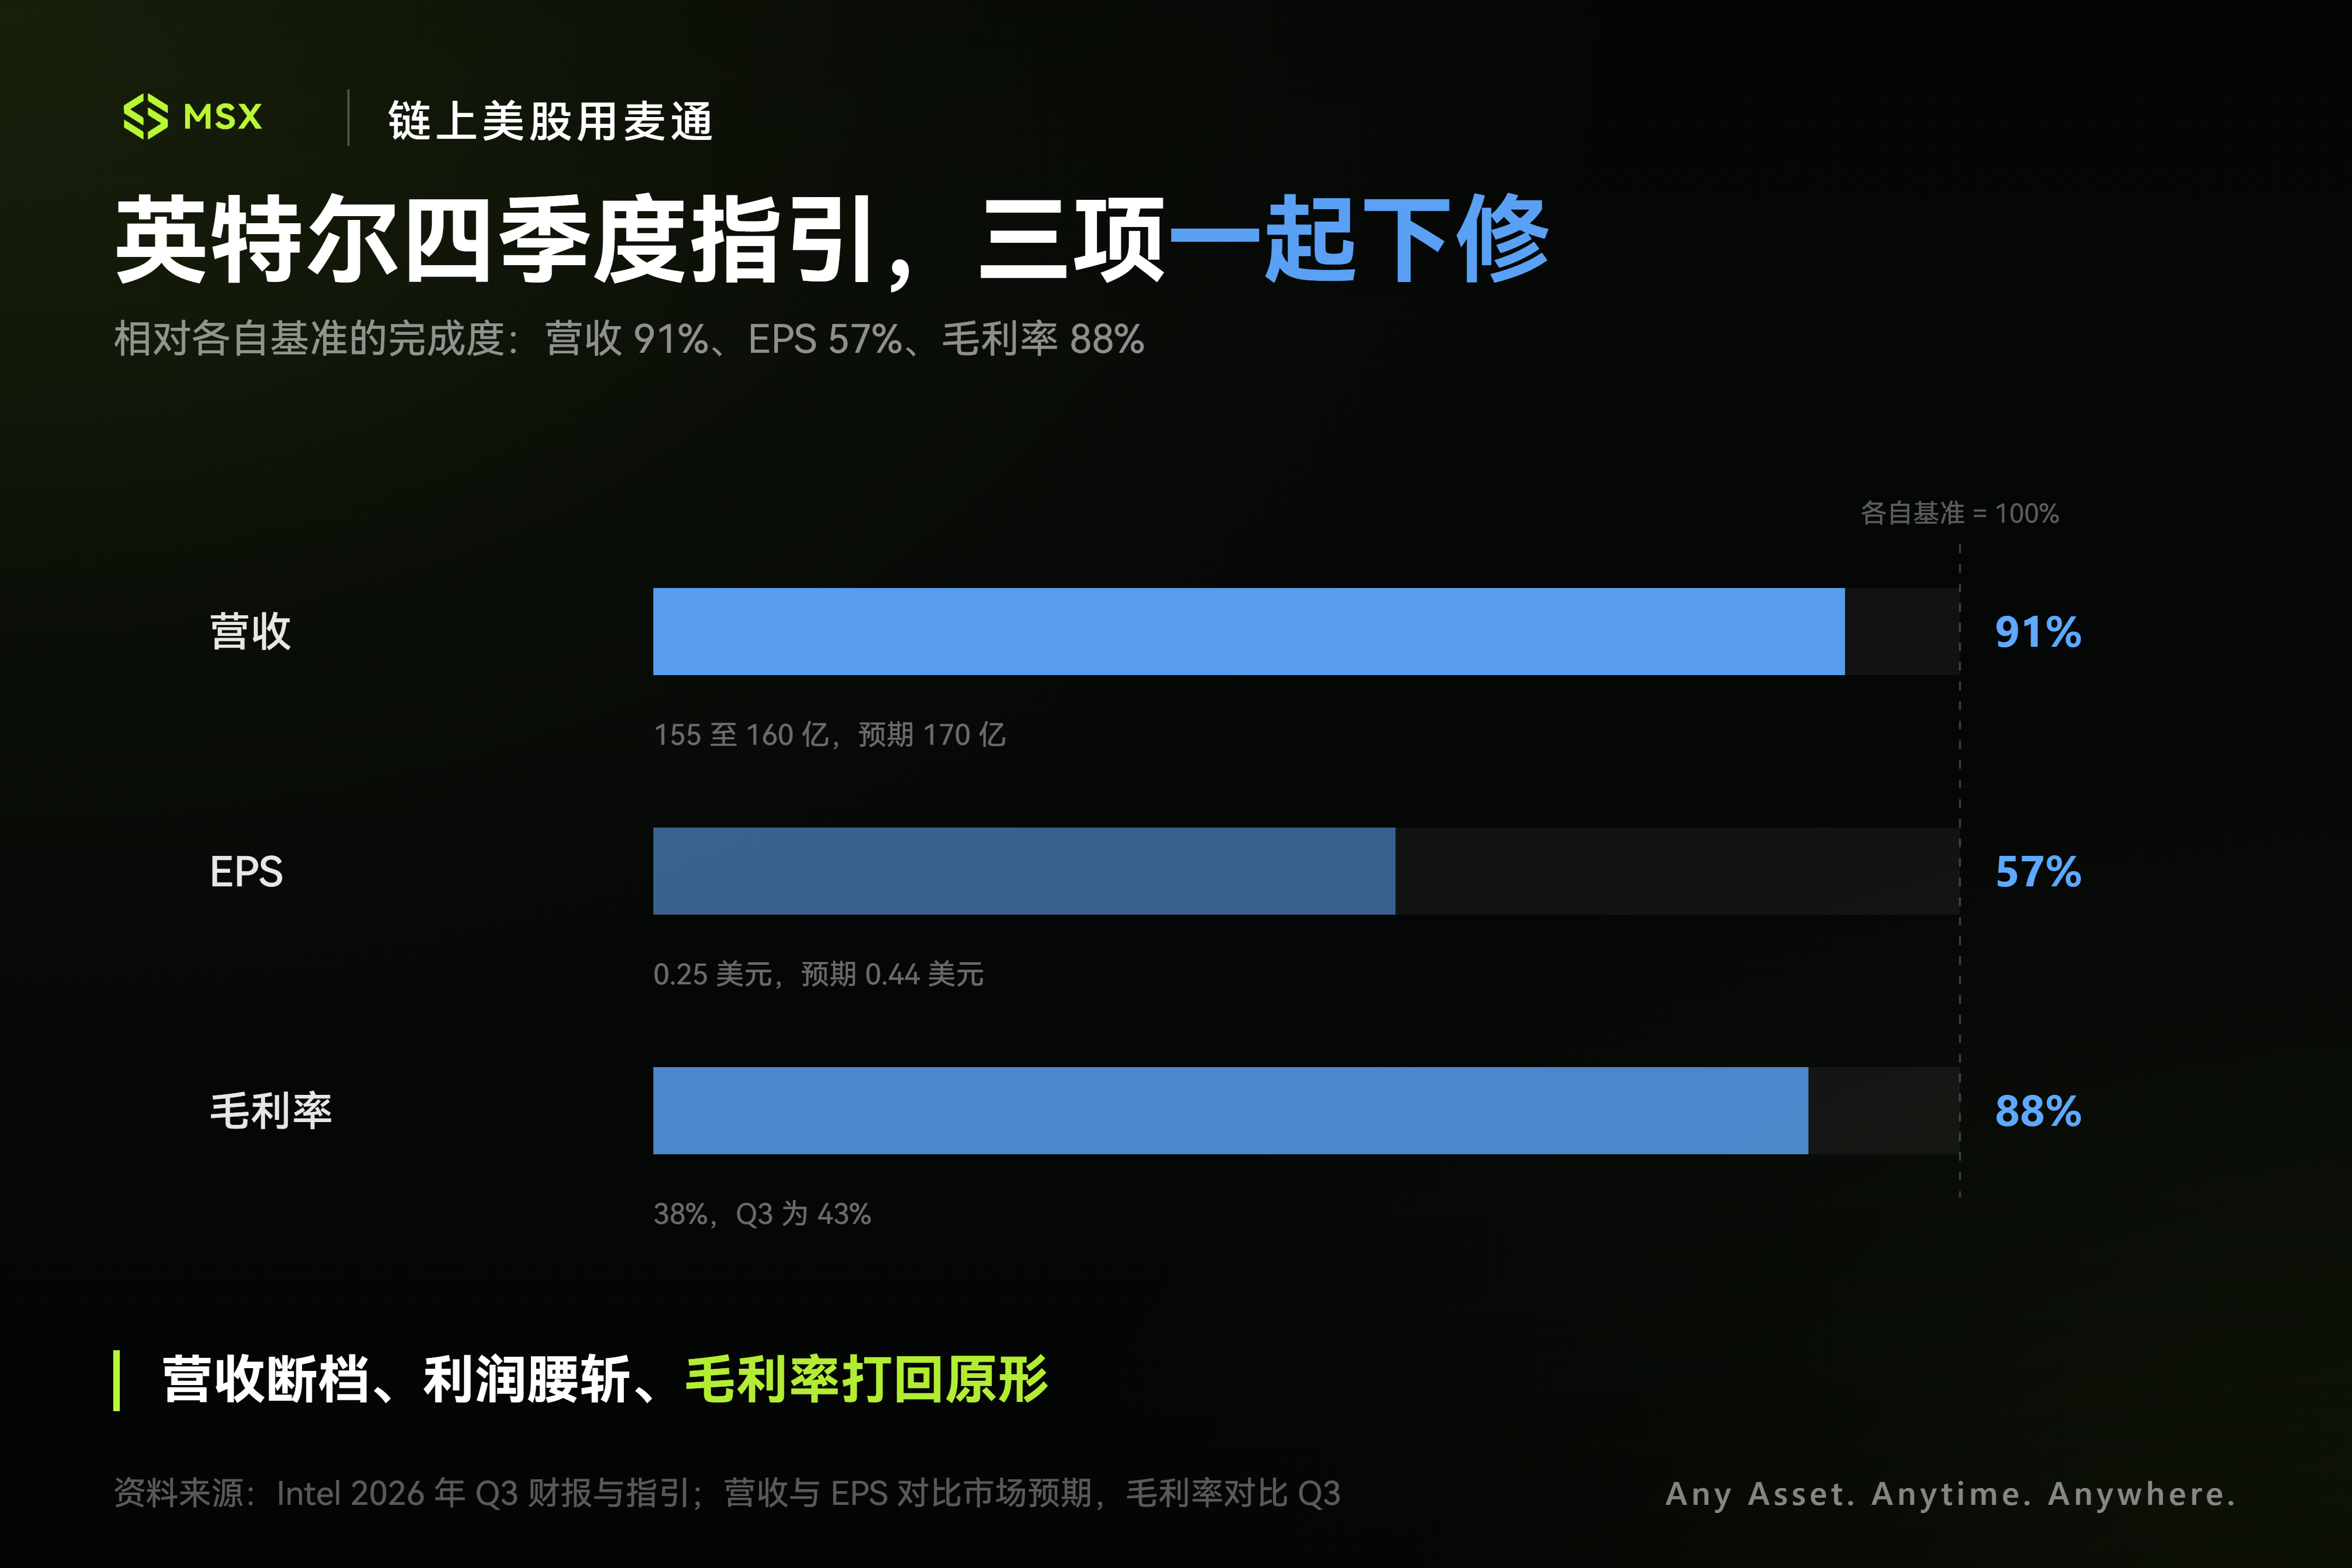
- 營收斷檔:預計 Q4 營收僅為 150 億至 160 億美元,大幅低於市場平均預期的 170 億美元(樂觀預期甚至超 180 億美元);
- 利潤腰斬:預計調整後每股收益僅 25 美分,遠低於華爾街預期的 43 至 45 美分;
- 毛利率打回原形:預計 Q4 毛利率將從三季度的 43% 重新收窄至 38%;
繞了整整大半年,股價翻了一倍半,結果一算四季度的帳,英特爾的毛利率又精準回到了今年 1 月我們寫那篇 ICU 文章時的原點.....
為什麼明明 AI 伺服器 CPU 需求好到「供不應求將持續到 2028 年」,英特爾卻在最關鍵的四季度突然掉鏈子?
財報電話會解釋了它正困在一場極其尷尬的「左右互搏」裡。
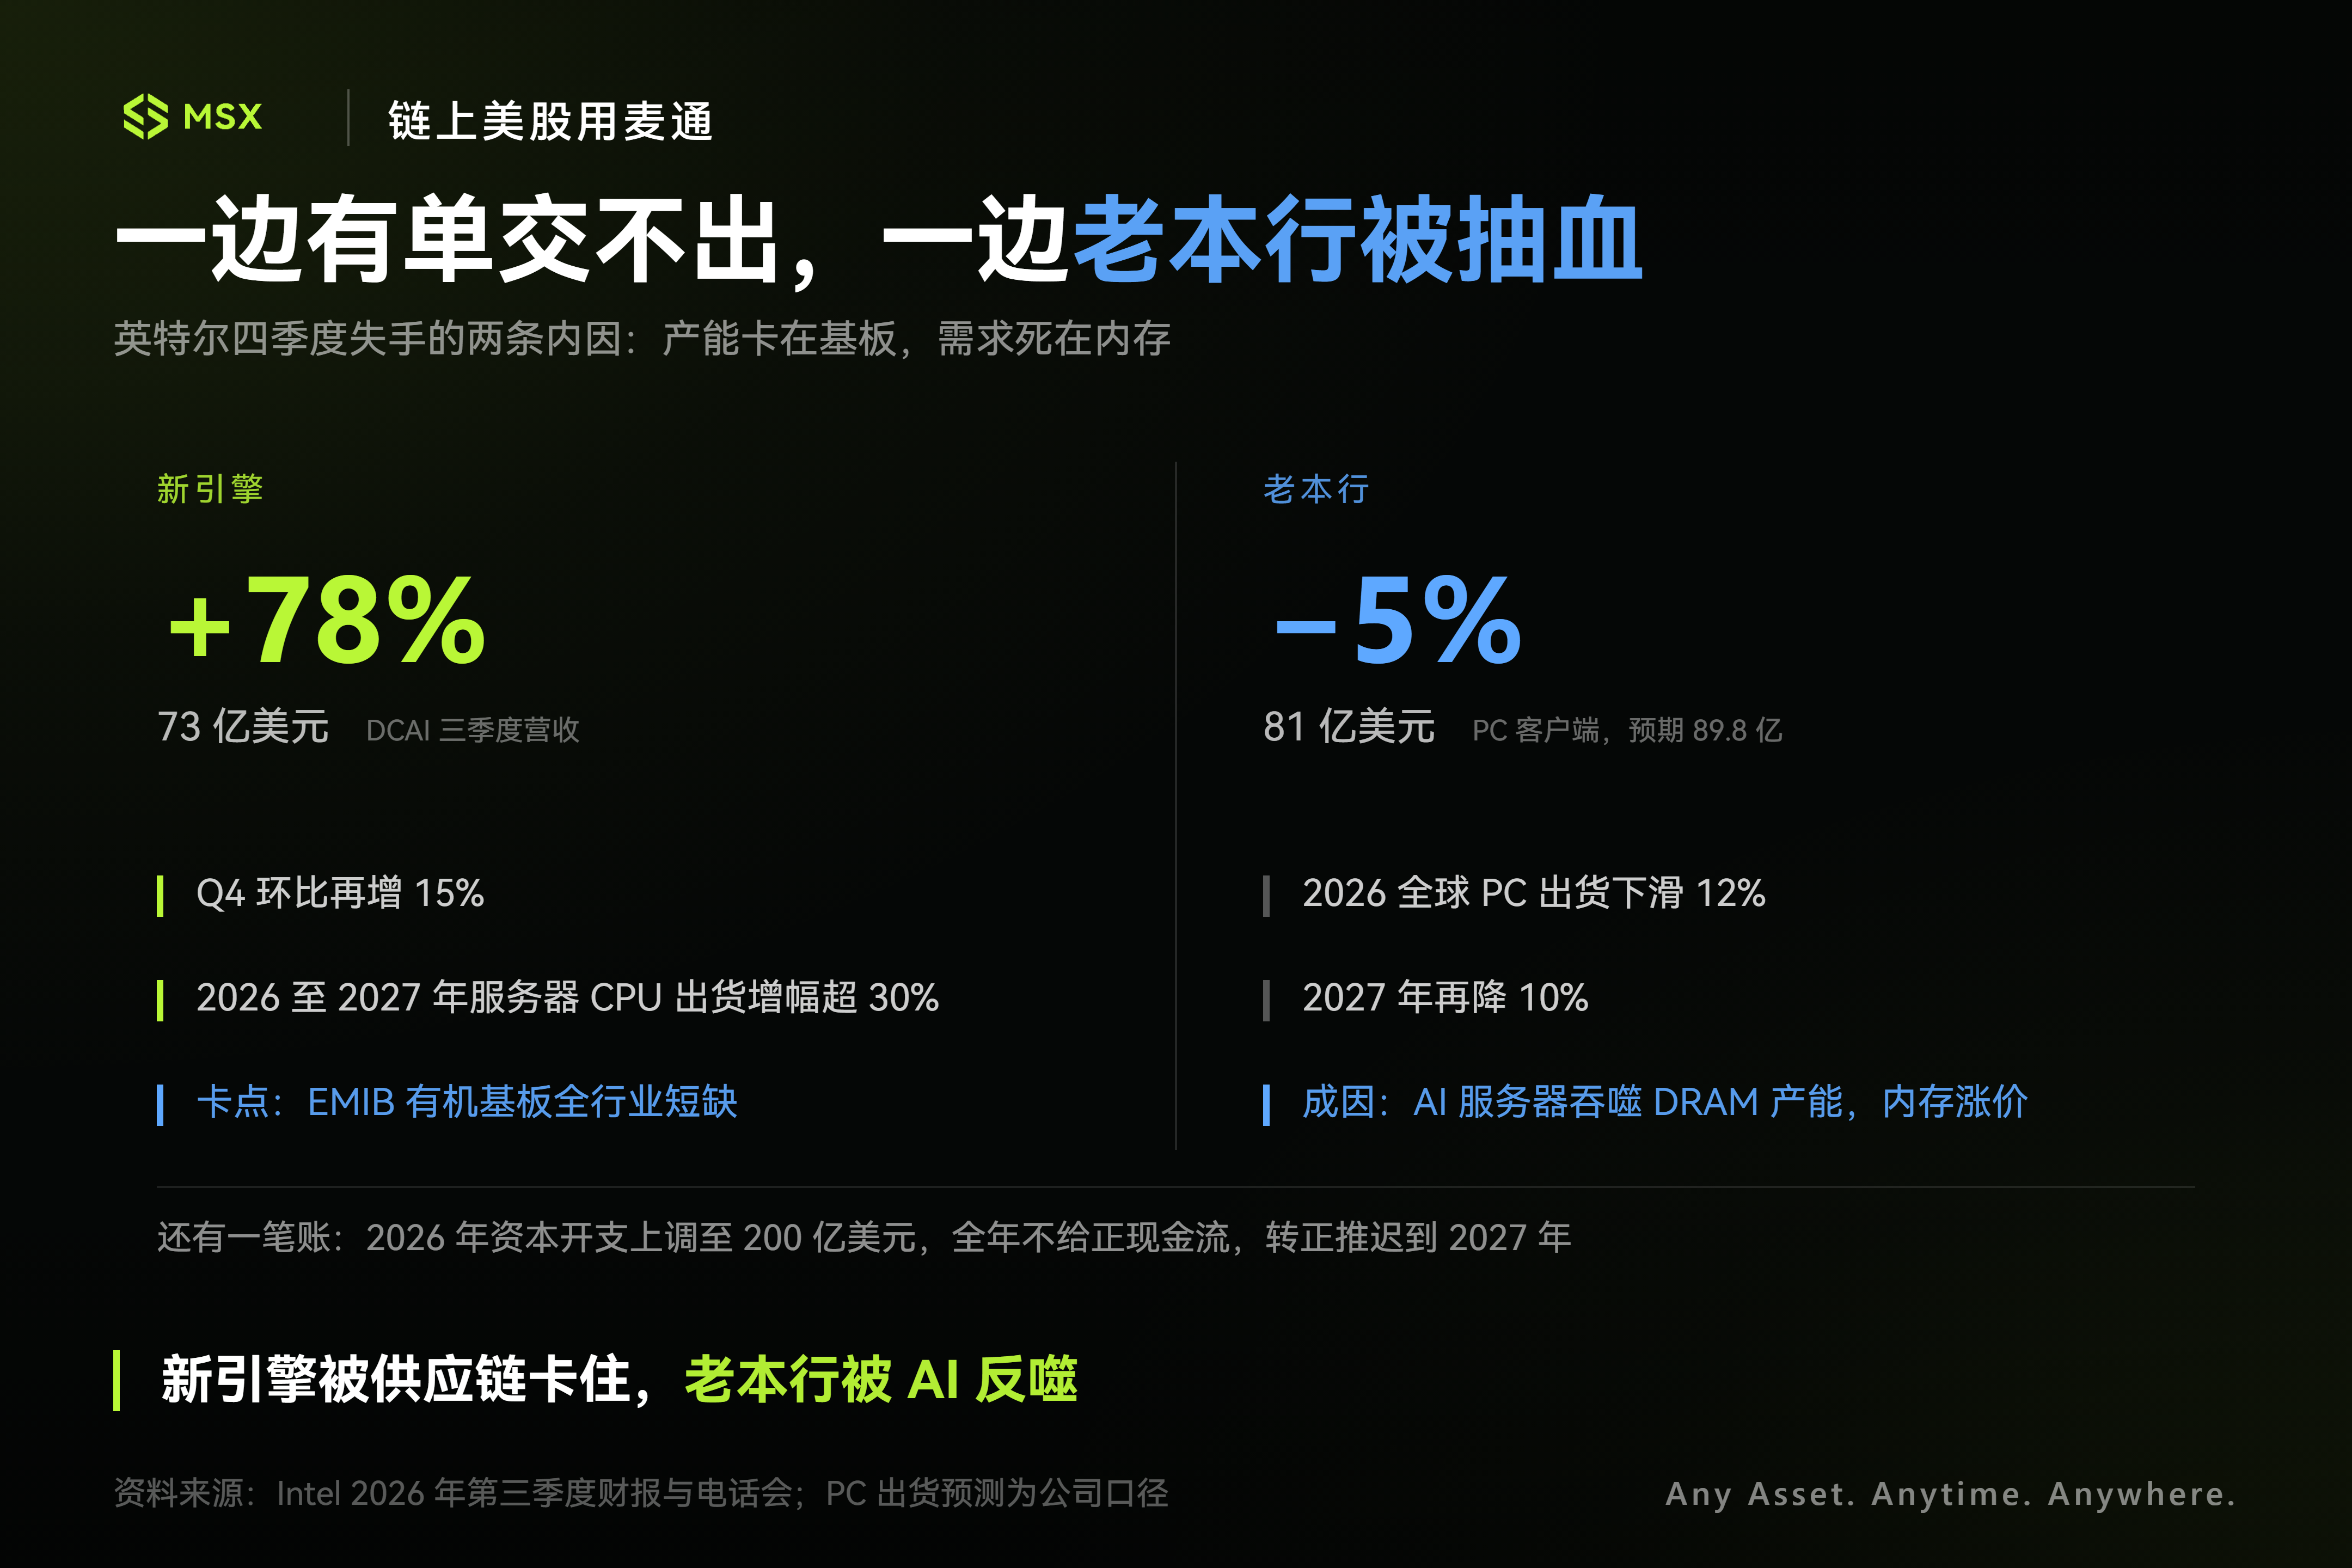
一方面,新引擎「有單交不出貨」。AI 確實帶火了伺服器通用 CPU 的需求,CFO 預計四季度 DCAI 部門收入還將環比增長 15%,2026 和 2027 年行業伺服器 CPU 出貨量增幅都將超過 30%,但用於 EMIB 封裝的先進有機基板正面臨全行業短缺,死死卡住了產能上限,連陳立武自己都在採訪中坦言:「對於無法滿足客戶需求,我感到有些失望。」
另一方面,基本盤 PC 正在被 AI「抽血反噬」。第三季度作為英特爾傳統現金牛的客戶端業務(PC 晶片)營收同比下滑 5% 至 81 億美元,低於預期的 89.8 億美元,更嚴峻的是,公司預計過去兩個月加速回調的 PC 市場,疲軟態勢將至少延續至 2027 年上半年——預計 2026 年全球 PC 出貨量將下滑 12%,2027 年進一步下降 10%。
罪魁禍首正是如火如荼的 AI 伺服器本身。
AI 伺服器需求的激增,瘋狂吞噬了全球 DRAM 記憶體晶片的產能,導致三星、SK 海力士及美光的記憶體出現嚴重短缺、價格持續飆升,進而推高了筆記型電腦與桌上型電腦整機售價,直接壓垮了終端消費需求,「我的預判是,2027 年這將成為所有人面臨的嚴峻問題,不只是我們——整個市場都會受到衝擊。」
與此同時,為了推進晶圓代工擴張,英特爾將 2026 年定性為「戰略投資年」,資本開支預測從 7 月的 180 億美元上調至 200 億美元,2027 年還將大幅提升,管理層也預計明年(2026 年)不會產生正現金流,轉正目標推遲至 2027 年。
老本行 PC 被記憶體漲價抽血,新引擎 AI 伺服器被供應鏈卡脖子,帳上還要繼續燒掉 200 億美元且沒有正現金流,這也是盤後砸出 20% 跌幅的深層邏輯。
三、AI 基建的暗線:除了錢和產能,還有地緣政治
如果說亞馬遜和英特爾分別暴露了 AI 基建的「現金流焦慮」與「交付瓶頸」,那麼近期中東發生的一系列事件,則把另一個過去被嚴重低估的風險擺上了檯面:
資料中心,真的只是一個商業設施嗎?
仔細看英特爾這次四季度指引崩盤的直接導火索——除了 PC 疲軟,最大的突發衝擊是今年 10 月英特爾位於以色列基里亞特蓋特(Kiryat Gat)的晶圓廠發生爆炸事故。
這座工廠主要使用 10 奈米製程生產資料中心晶片,事故不僅造成人員遇難,更導致工廠直接停產約兩週,管理層至今仍在逐一評估受損晶圓的可用性,按測算,僅這一場爆炸停產,就將直接抹掉英特爾四季度約 3 億美元的伺服器晶片營收,生生把公司整體毛利率壓低 200 個基點,且影響還將延續至明年一季度。
回看今年 1 月那篇文章的第四部分,我們曾寫過這樣一段話:「輝達投資英特爾 50 億美元、扶持其本土產能,本質上是在為自己購買一份長期的『地緣政治保險』,降低整個產業對海外單點的依賴。」
結果極具黑色幽默的是,地緣政治的回旋鏢來得比任何人預想的都快,當英特爾最賺錢的資料中心業務急需產能交付時,偏偏是位於中東風暴眼裡的以色列核心工廠發生了爆炸中斷。
而順著這條邏輯往下想,亞馬遜今夜的暴跌,在底層邏輯上其實也逃不開這個陰影。
當亞馬遜單季度砸下 770 億美元購置設備和物業、AWS 在全球鋪開龐大的算力基建時,它的商業模式就已經從輕資產的網際網路平台,變成了高度依賴物理安全的重資產設施。
要知道,中東一直是亞馬遜 AWS 和谷歌雲近年來重兵投入的增量市場,從以色列的特拉維夫區域到海灣多國,那裡分布著大量核心雲伺服器節點。
如果去翻看過去一段時間的歷史消息就會發現,隨著中東局勢反覆升級,亞馬遜與谷歌在當地的雲伺服器節點和資料中心,早已被不止一次地列入公開威脅名單,揚言要將其作為物理打擊目標。
- 今年 3 月,伊朗對阿聯酋的兩處 AWS 設施實施打擊,巴林的一處 AWS 設施附近也遭遇無人機襲擊並出現基礎設施受損;
- 到了 10 月,圍繞海灣地區資料中心、AI 設施和海底通信電纜的安全威脅又開始升溫;
- 伊朗方面更是公開警告,如果戰爭重新爆發,相關設施可能成為打擊目標;
某種程度上,那些在盤後果斷拋售亞馬遜、對 2200 億美元資本開支感到不安的聰明錢,未嘗沒有把這層地緣風險計入折價之中——既然英特爾在以色列的晶圓廠已經因為爆炸停擺、單季少賺 3 億美元,那麼同樣重倉中東節點的雲伺服器集群,被波及或許也只是時間問題。
科技時代的攻擊方式,有時候就是這麼樸實無華。
在太平盛世裡,大家比拼的是大模型參數、是演算法優化、是雲服務的毫秒級延遲;但到了地緣衝突刺刀見紅的時刻,根本不需要多麼高深的駭客技術,一次針對晶圓廠或雲節點機房的物理爆炸,就能直接掐斷最先進的 AI 算力供應,讓幾百億美元堆出來的資本開支瞬間停擺。
寫在最後
從昨天的谷歌,到今天的亞馬遜與英特爾,矽谷巨頭們的輪番暴跌,其實是在給過去兩年狂熱的 AI 敘事





