Kimi母公司據報籌備赴港IPO,估值約500億美元!可靈AI也來了


- 核心觀點:月之暗面以約500億美元估值衝刺港股IPO、可靈AI同步籌備上市,標誌港股AI資本化從個案走向批次;一級市場約50倍市銷率遠超二級同行,本質是對ARR增速的對賭,窗口期定價權比窗口本身更值錢。
- 關鍵要素:
- 月之暗面一年估值從約100億美元漲至約500億美元,ARR從6月約3億美元升至約10億美元,公司預期12月達20億美元,靜態市銷率約50倍。
- 智譜二級市場靜態市銷率約22倍,一二级估值鴻溝需靠ARR超速放量或上市定價回落填補,12月ARR為核心驗收節點。
- 港股前三季116宗IPO、集資逾3,880億港元創同期紀錄,18C特專科技公司上市19家,超過600宗申請排隊,稀缺性進入倒計時。
- 可靈AI今年7月完成28億美元融資、投前估值約150億美元,擬募資至少10億美元,Sora關停後中國視頻生成廠商爭奪市場空白。
- 南向資金年內淨流入4,282億港元,智譜獲淨買入400億港元居首,AI新股邊際買家大概率仍來自這批資金。
- 快手股價年內跌逾五成,弱母公司或壓制可靈估值,但分拆也使AI視頻業務首次獲得獨立定價機會。
用 Kimi 寫報告、追長文的人不少,知道它母公司還沒上市的人不多。10 月 6 日彭博把這件事擺上了檯面:月之暗面據報完成最後一輪私募融資,估值約 500 億美元——一年之內,從約 100 億美元漲了約五倍;同一天,快手把旗下最值錢的 AI 資產可靈 AI 也推上了 IPO 軌道。這不是兩條孤立的新股消息,而是港股 AI 資本化從個案走向批次的信號:窗口是真實的,窗口裡的競爭也是真實的。
一、發生了什麼:兩條消息,一個信號
據彭博報導,月之暗面已完成上市前最後一輪私募融資,估值約 500 億美元,公司已開始為投資者意向溝通做準備,最快本月起進行初步會談;此前據報導,公司已以保密方式向港交所提交上市申請,美國銀行擔任整體協調人,中金公司、德意志銀行和高盛擔任保薦銀行。報導稱討論仍在進行、IPO 時間可能變動;月之暗面未回應置評請求。
同日據彭博報導,可靈 AI 正與中金公司、高盛及瑞銀合作籌備港股 IPO,目標最快明年上市,擬募資至少 10 億美元;細節仍可能調整,高盛與瑞銀拒絕置評。另據 The Information 此前報導,監管機構已對 DeepSeek 和月之暗面啟動數據安全調查——是否影響估值或時間表,目前沒有公開結論。
兩條消息同日落地,我們傾向於認為不是巧合:當下港股新股市場的承接力、18C 章的通道、南向資金的偏好,共同構成一個未必長期存在的窗口。對籌備中的公司而言,先遞表拿到的不是時間,是定價權。
二、估值:50 倍市銷率不是估值,是一張對賭協議
先看這條曲線:據公開報導整理,1 至 2 月連續三輪融資,估值從 100 億美元升至 180 億美元;5 月 D 輪後約 200 億美元;夏季一輪約 315 億美元(另有報導稱其後一輪約 350 億美元,口徑存在差異);最新一輪約 500 億美元。一年約五倍。
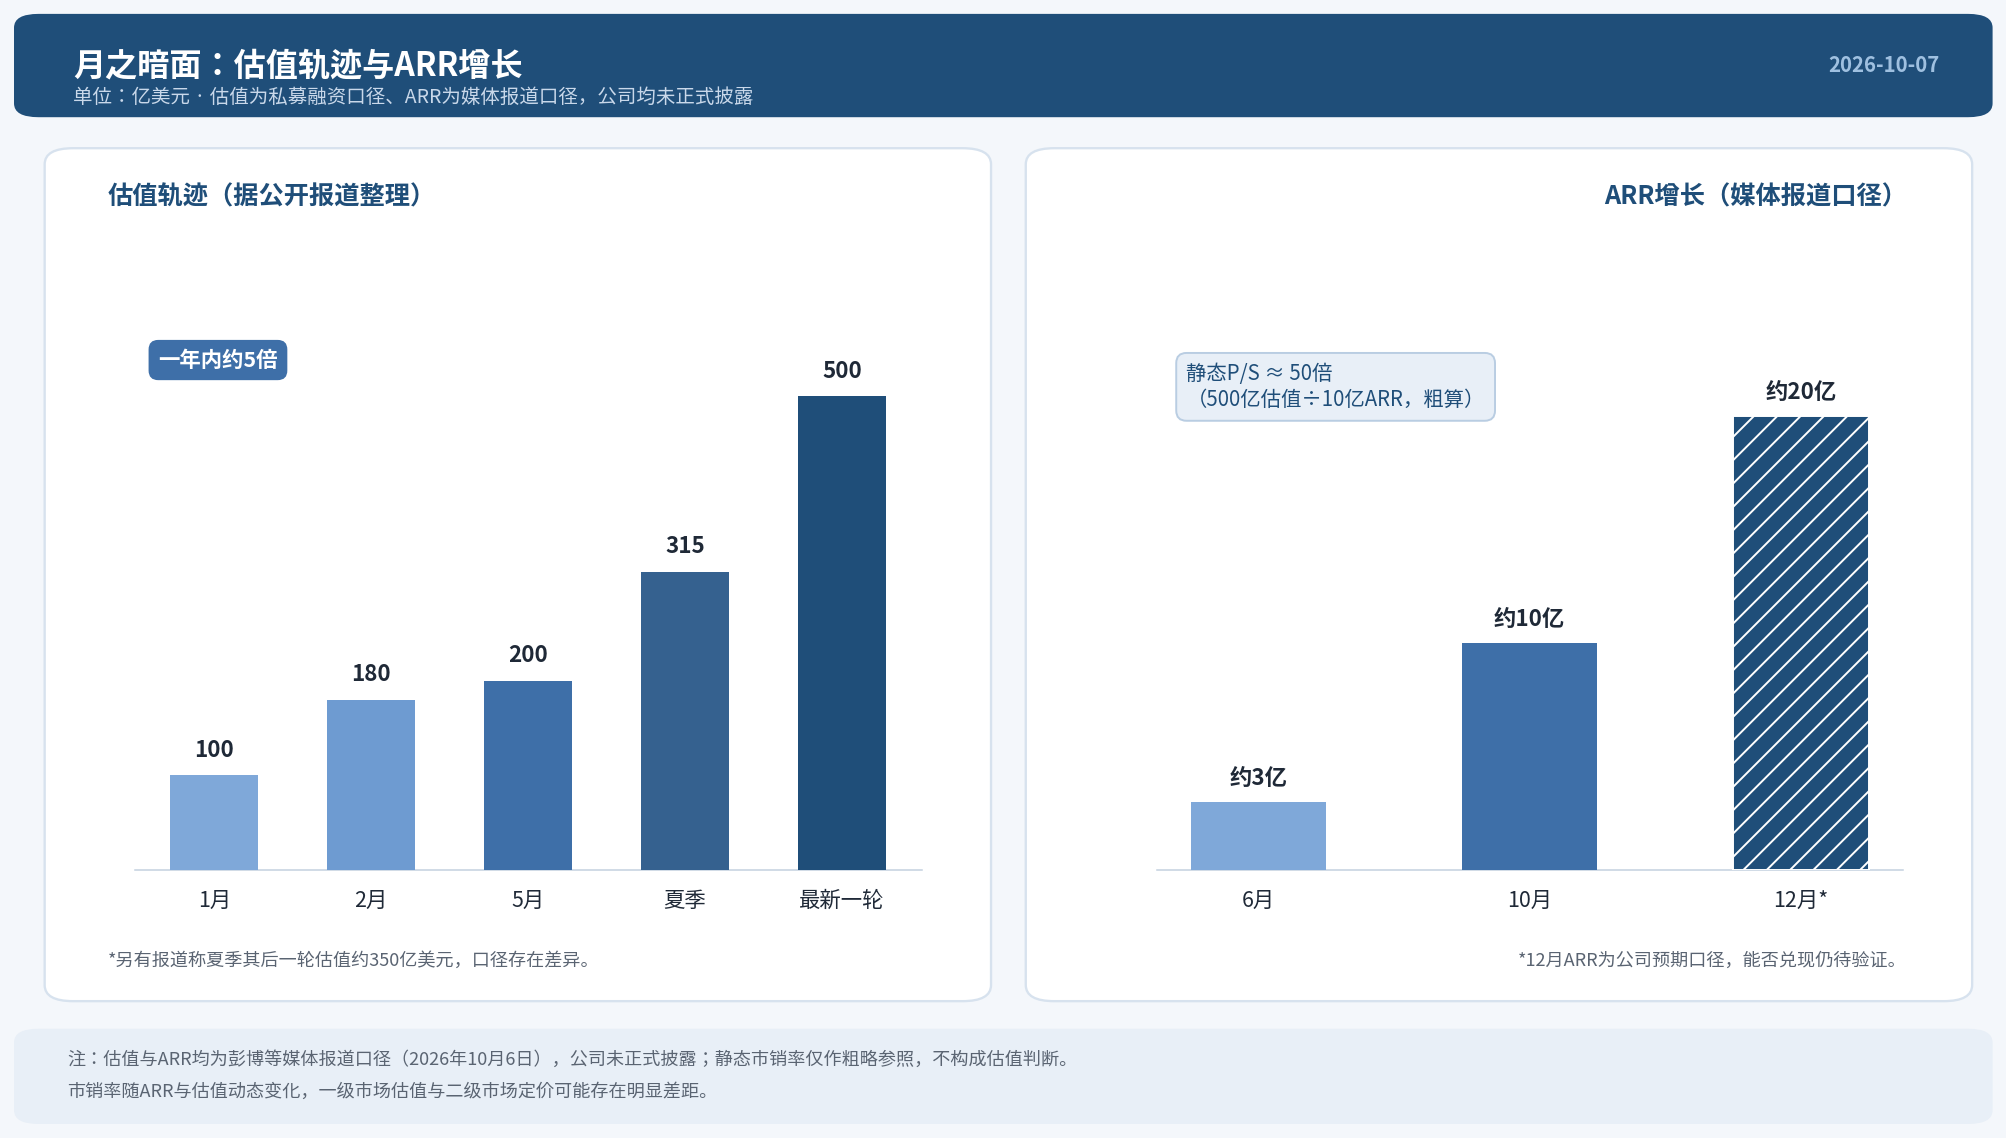
支撐故事是收入增速,不是收入體量。據彭博報導,ARR 從 6 月的約 3 億美元升至目前的約 10 億美元,公司預計 12 月可能到 20 億美元——注意這是公司預期口徑。商業模式上,C 端是 Kimi 的分級訂閱,B 端向企業輸出底層技術能力,6 月推出智能體產品 Kimi Work,7 月發布的開源模型 Kimi K3 據報導在部分評測指標上與 OpenAI、Anthropic 的領先模型相近。
我們的看法是:約 50 倍靜態市銷率買的不是現在的月之暗面,是一張關於 ARR 兌現速度的對賭協議。 做兩個粗算:500 億美元對 10 億美元 ARR,靜態約 50 倍;即便 ARR 如期翻倍到 20 億美元,遠期市銷率仍有 25 倍。參照系是二級市場:智譜按 10 月 6 日盤中約 3,134 億港元市值與中報約 18 億美元 ARR 粗算,靜態約 22 倍。一級市場給月之暗面的倍數,大約是二級市場給已上市同行的兩倍以上——中間的鴻溝只能靠兩種東西填:要麼 ARR 以超過當前的速度繼續放量,要麼上市定價向二級錨回落。IPO 定價討論的實質,就是這場談判;而 12 月 ARR 若兌現約 20 億美元,是這張對賭協議的第一個驗收節點。
三、港股新股市場:窗口真實存在,但正在被用掉
畢馬威 10 月 6 日發布的第三季度回顧顯示(媒體轉引):首三季 116 宗新股上市、集資總額突破 3,880 億港元,為去年同期兩倍以上,創歷來同期最高紀錄;活躍上市申請超過 600 宗,明顯高於往年常態;全年集資額有機會達到 5,000 億港元,若兌現將打破 2010 年 4,270 億港元的年度紀錄。
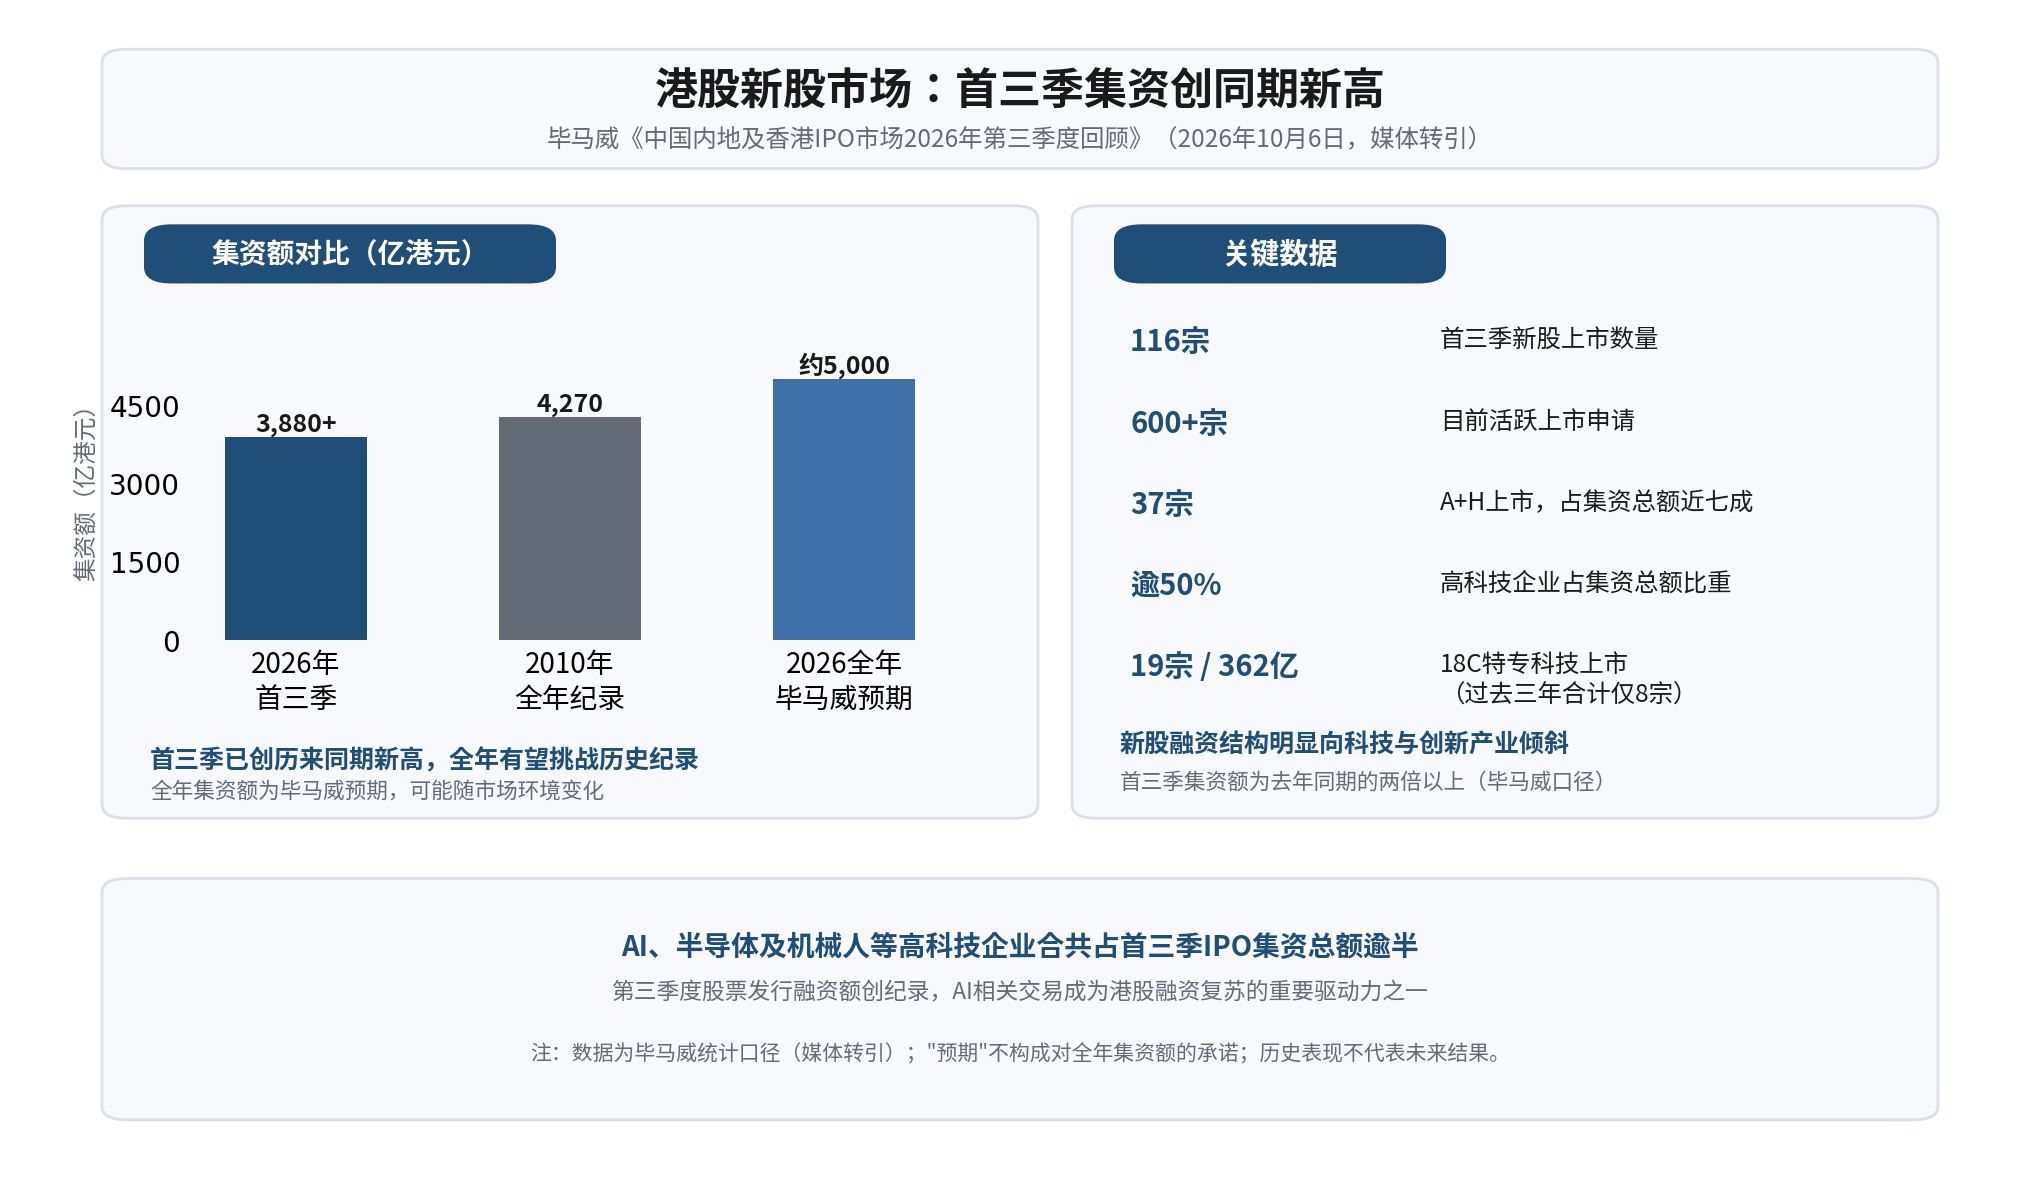 結構上兩條線索值得盯住:高科技企業(AI、半導體、機械人)占集資總額逾半,第三季度股票發行融資額創紀錄;18C 章特專科技公司期內上市 19 家、集資 362 億港元,而過去三年合計僅 8 宗。我們對 18C 通道的判斷是:它已經從備用門變成了主門,而主門一旦打開,稀缺性就開始倒計時。 18C 的上市資格要求主要包括市值、研發投入等相關條件,並不以盈利作為必備條件,因此為仍處於投入期的特專科技公司提供了上市路徑。;但通道的吞吐量越大,單個標的能享受的稀缺溢價就越薄——今年遞表的公司享受窗口,明年遞表的公司面對的可能是已被填滿的配置盤。
四、可靈 AI:軍備競賽的續彈藥,不是簡單的退出
可靈 AI 2024 年推出,專注生成式 AI 視頻。據彭博報導,在 OpenAI 關停 Sora 後,可靈等中國服務商正爭取承接其留下的市場空間;今年 7 月完成 28 億美元融資、投前估值約 150 億美元,投資方包括阿里巴巴、騰訊和百度,8 月底據快手公告及報導另完成一輪增資,今年啟動的獨立融資額度已全部用完。
把可靈的 IPO 放進競爭格局裡,我們的解讀是:這是一場軍備競賽的續彈藥行為,而非單純的股東退出。 字節跳動的 Seedance、生數科技(據彭博報導亦籌劃赴港上市)、PixVerse(愛詩科技,同上)都在同一條賽道壓注;視頻生成的算力與數據成本極高,這個賽道的勝負手大概率不是模型榜單,而是現金流續航——誰的資本彈藥先耗盡,誰先掉隊。Sora 退場留下的空白能被承接多少、能持續多久,目前沒有答案;但競爭者名單的長度本身就是提示:這個賽道的錢,目前燒得比賺得快。
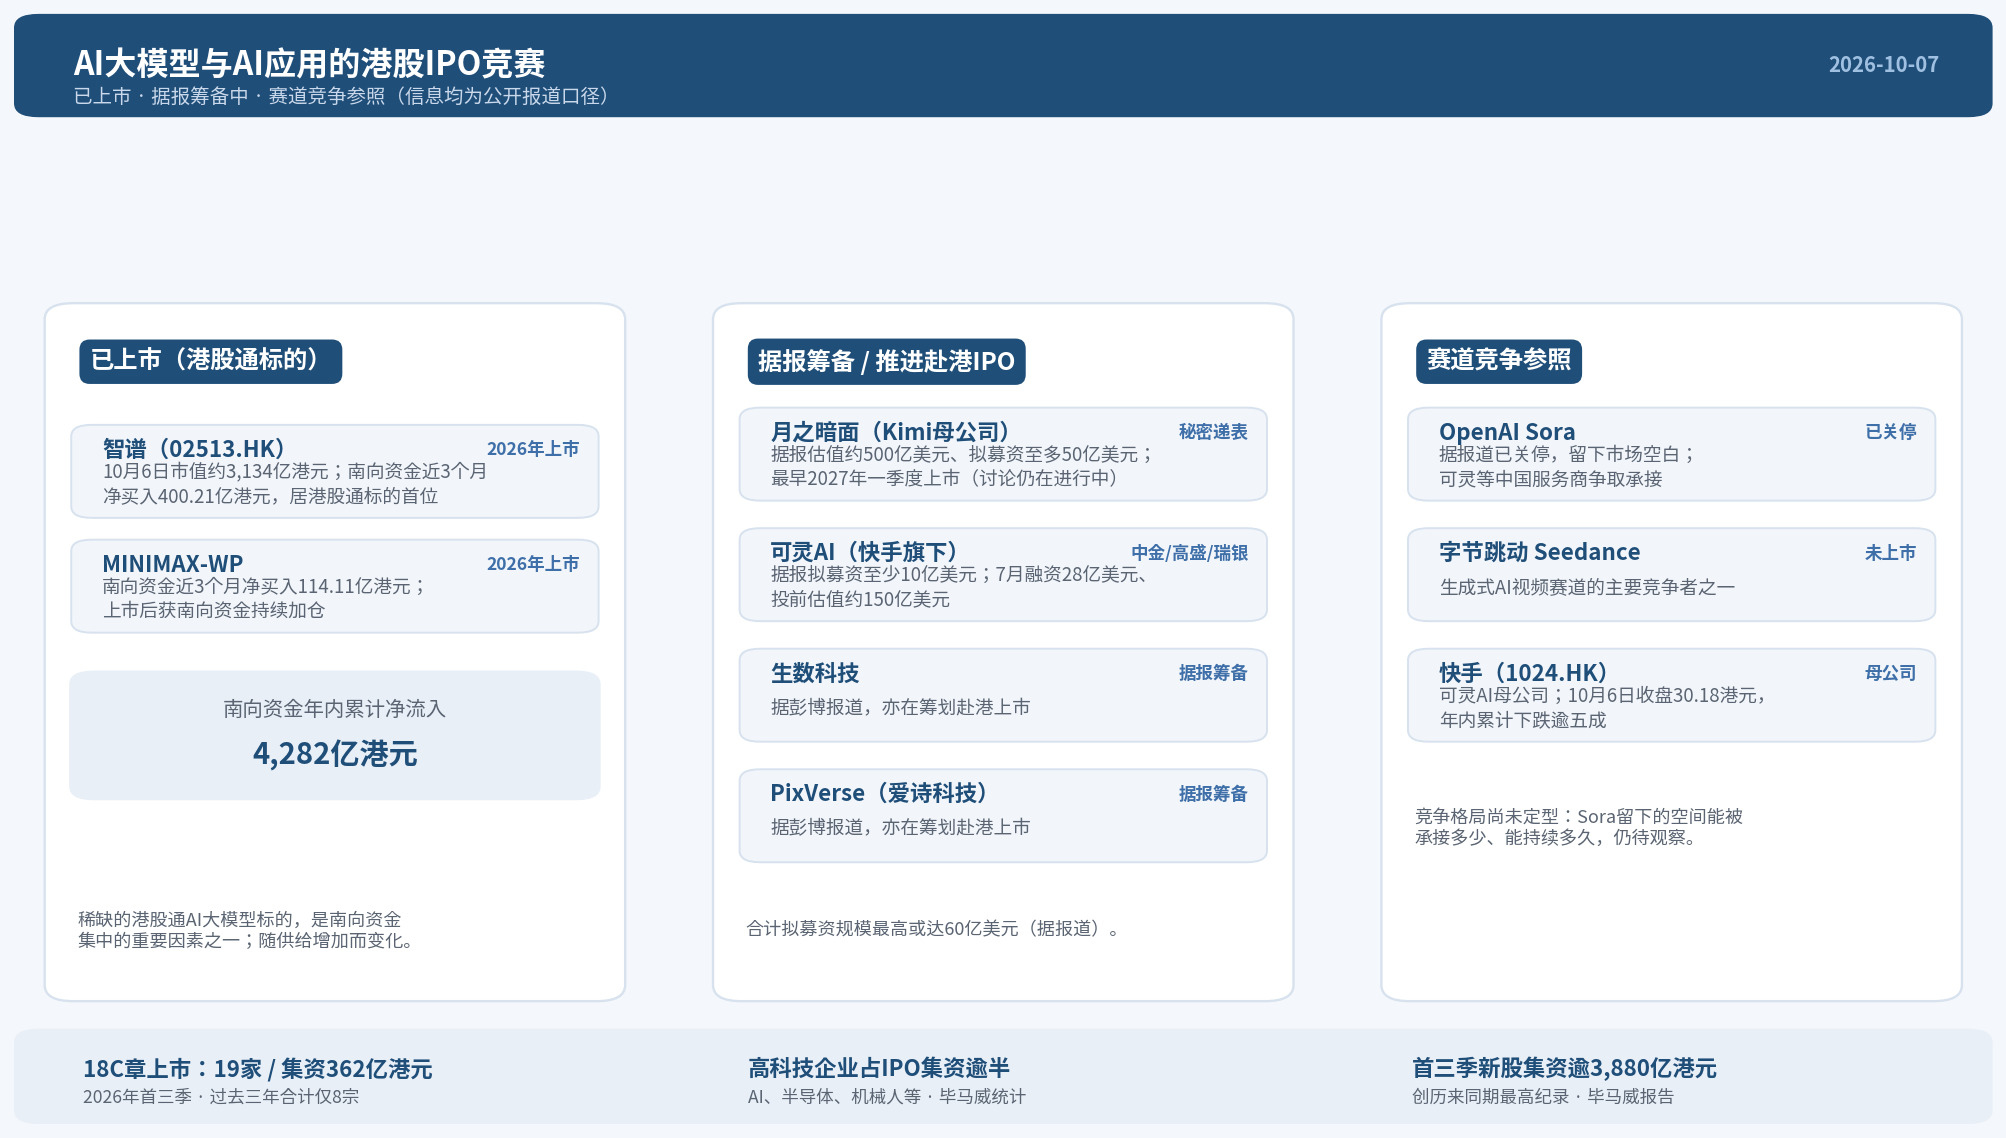 母公司股價是另一個值得細想的變量。據彭博報導並經行情數據印證,快手今年以來累計下跌逾五成(2026 年首個交易日收盤 66.25 港元,10 月 6 日收盤 30.18 港元)。這把雙刃劍兩面都鋒利:弱母公司可能壓制可靈的估值預期;但反過來,把 AI 資產從快手的「內容平台估值」裡拆出來單獨定價,恰恰是市場第一次有機會單獨給 AI 視頻業務報價——拆出來是溢價還是折價,發行定價會給出第一個答案。我們傾向於認為,後者也可能是快手考慮推動分拆的因素之一。
五、為什麼是港股,為什麼是現在
南向資金是承接的關鍵變量。 Wind 口徑下,南向資金年內累計淨流入 4,282.03 億港元(截至 9 月 28 日),持倉市值約 6.02 萬億港元(截至 9 月 29 日);近 3 個月淨買入前列均為 AI 相關標的——智譜 400.21 億港元居首、MINIMAX-W 達 114.11 億港元。照這個結構推斷,月之暗面、可靈 AI 這類新股若上市並納入港股通,邊際買家大概率仍在這批資金裡;它們上市後的表現,會反過來決定南向資金對大模型這個資產類別的整體態度——首批標的的表現,就是後來者的定價環境。
稀缺性溢價有保質期,這正是「為什麼是現在」的答案。 智譜、MINIMAX-W 上市後獲南向持續加倉,重要背景是港股通裡的大模型標的實在太少;按畢馬威口徑,僅首三季就有 19 家 18C 公司上市、超過 600 宗申請排隊。當「稀缺」變成「批量」,先上市者享受定價權,後上市者接配置盤的尾巴。對籌備 IPO 的公司而言,窗口期的定價權比窗口本身更值錢——這是我們對這輪密集遞表節奏的核心理解。
六、接下來可以盯什麼
- 遞表與聆訊進展:港交所披露易上的正式申請版本,尤其是 ARR 構成、訂閱與 B 端收入拆分的披露口徑;
- 投資者初步會談的反饋:最快本月啟動的意向溝通,是觀察二級買家對 50 倍靜態市銷率態度的第一手窗口;
- 12 月 ARR 能否兌現約 20 億美元的預期:這是估值故事能否自洽的核心數據點;
- 快手股價與市場環境:母公司表現、利率環境與整體新股熱度,都會傳導到發行定價。
寫在最後
三句話收束我們的判斷。第一,月之暗面約 50 倍靜態市銷率對智譜約 22 倍,一級與二級之間隔著一條增長預期的鴻溝——12 月 ARR 數據將是重要觀察點之一:若能兌現,將對當前估值邏輯形成一定支持;若未能兌現,則可能增加市場重新評估其估值的可能性。第二,18C 通道從備用門變主門意味著稀缺性進入倒計時,這輪密集遞表的本質是搶定價權,而非湊熱鬧。第三,可靈 AI 的 IPO 是 AI 視頻軍備競賽的續彈藥之舉,勝負手在現金流續航而非榜單名次;快手股價的弱勢既可能壓制估值,也可能正是分拆的動機所在。以上判斷基於當前公開信息,條件變化時結論隨之變化。
數據來源
彭博(2026/10/6)、畢馬威 2026Q3 回顧、Wind、交易所行情及公開報導。
- 月之暗面:估值約 500 億美元,擬 2027Q1 上市、募資至多 50 億美元;ARR 3→10→20 億美元;估值 100→180→200→315 億(另有 350 億口徑)。公司未正式披露。
- 月之暗面保薦/遞表:美銀、中金、德意志、高盛;保密遞表。
- 可靈 AI:承銷中金、高盛、瑞銀;擬募資至少 10 億美元;7 月融資 28 億美元、投前估值約 150 億美元。快手公告口徑另有約 30 億元融資額度等差異。
- 港股 IPO:116 宗、逾 3,880 億港元、600+申請;18C 19 宗/362 億港元;高科技占比逾半;2010 年紀錄 4,270 億港元。
- 南向資金:累計淨流入 4,282.03 億港元,持倉約 6.02 萬億港元;智譜 400.21 億、MINIMAX-W 114.11 億港元。截至 9/28–29。
- 快手:2026 年首個交易日收 66.25 港元,10/6 收 30.18 港元(約-54%)。
- 市銷率:月之暗面約 50 倍靜態;智譜約 22 倍(10/6 盤中市值約 3,134 億港元、中報 ARR 約 18 億美元粗算)。本欄粗算,匯率約 7.78 港元/美元,僅供參照,不構成估值判斷。
註:月之暗面、可靈 AI 相關未獲公司正式披露,以媒體報導為準;可靈 AI 快手公告口徑存在差異,文中已註。
免責聲明:
本文內容僅供一般信息及市場評論之用,基於截至文中所述時間的公開資料整理,相關市場數據、預期及概率可能隨市場情況變化而發生變動。文中引用的第三方機構、分析師或其他人士的觀點及投資策略僅代表相關第三方在特定時間的觀點,不代表 BIT 的觀點或推薦。本文不構成投資建議、投資研究、要約、招攬或對任何證券、投資產品或交易策略的推薦,亦不應作為任何投資決策的依據。金融市場存在風險,證券價格及市場表現可能波動,歷史表現及過往市場走勢並不代表或保證未來結果。投資者應根據自身情況獨立評估相關風險,並在需要時尋求專業意見。