


美国历史性放行股票永续合约,华尔街巨头们急了


- 核心观点:CFTC批准美国个股永续期货合约在受监管交易所上市,标志着加密原生衍生品机制首次进入美国传统证券市场,但华尔街传统金融机构立即提起诉讼反击,监管博弈正式开启。
- 关键要素:
- CFTC主席Selig于11月3日批准个股永续合约,依据CFMA归类为证券期货产品,受CFTC与SEC双重监管框架约束。
- Kalshi、Coinbase、Kraken、Crypto.com四家平台已完成全套申请流程,有望首批上线,杠杆上限约6.5-6.7倍,保证金底线约15%。
- Lighter计划11月申请DCM与DCO资格;Hyperliquid则通过ICE合作路径探索合规入美方案。
- Citadel Securities、Cboe等支持的CMA当日向联邦法院起诉,主张永续合约无到期日应属SEC专属管辖的证券互换,CFTC无权放行。
- SIFMA与纳斯达克亦致信SEC反对,警告夜间流动性薄弱易引发价格操纵与散户爆仓风险。
- 华尔街核心动机在于保护0DTE期权等利润来源,防止订单流被永续合约平台分流。
- 未来60天CFTC与SEC能否顶住压力、法院是否签发禁令,将决定首批产品能否落地及链上新贵的合规前景。
原创 | Odaily 星球日报(@OdailyChina)
作者|Azuma(@azuma_eth)
美国投资者距离在本土合规交易美股永续合约,又近了一步。
11 月 3 日,美国商品期货交易委员会(CFTC)主席 Michael S. Selig 发布声明,正式批准与美国个股挂钩的永续期货合约(Equity Perpetual Futures)在受监管的美国交易所上市交易。
长期以来,“永续合约”(Perpetual Futures)一直是加密市场原生的标志性创新 —— 没有到期日、无需频繁展期、通过资金费率锚定现货价格。随着 CFTC 打开绿灯,这一诞生于加密离岸市场的交易产品,将正式跨越资产边界,杀入受美国严密监管的传统美股市场。这意味着,美国投资者未来将有机会通过永续合约做多或做空苹果、英伟达、特斯拉等上市公司的股价,而不必直接持有股票。
对于一直试图将链上衍生品市场引入美国的交易平台来说,这无疑是一次历史性的突破;同一时间,华尔街方面的态度则是如临大敌 —— CFTC 的放行刚一落地,以 Citadel Securities 和芝加哥期权交易所(Cboe)为首的华尔街传统金融阵营便火速向联邦法院提起诉讼,试图按下暂停键。
监管开闸,四家交易所率先拿到入场券
根据 Selig 的声明,此次个股永续合约依据美国《商品期货现代化法案》(CFMA)被归类为证券期货产品(Security Futures Products),并按照 CFTC Regulation 40.3 的程序被视为获批。这意味着,它们并非完全由 CFTC 单独监管,而是同时受到 CFTC 和美国证券交易委员会(SEC)的相关法律及监管框架约束。
Selig 表示,过去由于 CFTC 与 SEC 缺乏协调,证券期货等创新产品长期处于监管模糊地带。今年两家机构已经签署谅解备忘录(MOU),此次放行也是双方推动监管协调的一部分。
虽然监管已经方向,但并非所有平台都能立刻上线美股永续合约。根据 Bankless 创始人 David Hoffman 的总结,有望立刻挂牌交易的平台必须同时满足四个硬性条件:
- 拥有 CFTC 注册的指定合约市场(DCM)牌照;
- 通过注册的衍生品清算组织(DCO)进行清算;
- 在 SEC 完成双重注册(通过提交 Form 1-N 成为通知注册的国家证券交易所);
- 此前已在 9 月中下旬至 10 月初窗口期内提交了个股永续合约的规则变更申请,并走完了 45 天审查期。
目前,全美只有四家平台已走完了全套申请流程,有望获得首批放行资格。
- Kalshi(KalshiEX LLC):作为预测市场与衍生品破局的急先锋,Kalshi 在 5 月拿下首个 BTC 永续合约后,已于 9 月底向监管提交了个股永续申请。根据其备案文件,Kalshi 首批计划覆盖包括苹果、特斯拉、英伟达在内的 58 只热门美股合约,其规则设定了 15.50% 的初始保证金下限(相当于最高约 6.5 倍杠杆),提供每周五天、每天 23 小时的交易窗口(美东时间周日晚 6 点至周五下午 5 点),资金费率基于美股常规交易时段观察值按日结算。
- Coinbase(Coinbase Derivatives, LLC):Coinbase Derivatives 已于 9 月 18 日向 SEC 和 CFTC 提交备案。Coinbase 的方案采取现金结算、无实际股权交割的设计,交易时间为美东时间周日晚 8 点至周五下午 5 点,资金费率按小时计算并通过保证金账户现金结算,在 15% 的证券期货法定保证金底线下,杠杆上限约为 6.7 倍。
- Kraken(Bitnomial Exchange, LLC): Kraken 则是通过母公司 Payward 旗下的衍生品交易所 Bitnomial,于 9 月 18 日同步提交了规则变更。作为 Kraken 在美国合规衍生品市场的重要合作伙伴,Bitnomial 为未对冲头寸设定了 15.25% 的客户保证金底线。通过这一通道,Kraken 等美国主流零售平台将能够迅速向合规用户分发在岸美股永续产品。
- Crypto.com(Nadex / OG.com): 北美衍生品交易所(Nadex,现亦以 OG.com Markets 运营,隶属于 Crypto.com 北美衍生品体系)在获得 SEC 对其 Form 1-N 备案的确认后,已于 9 月 24 日正式向 CFTC 提交了新增《规则手册第 16 章》的申请,专门确立现金结算的永续单一股票期货(Perpetual SFPs)交易与实时资金费率定价机制。值得一提的是,Robinhood 近期已指定 OG.com 作为其预测市场的清算基础设施合作伙伴,这意味着该牌照的辐射潜力相当可观。
需要强调的是,拿到入场券不等于可以不受限制地上市任何股票。交易所仍然需要遵守此前提交的上市标准,包括标的股票的流通股规模、交易量、定价可靠性,以及市场抵御操纵的能力等。简单来说,监管层已经打开了大门,具体哪些股票能够成为永续合约的标的,则由交易所按照规则筛选。
后续梯队:Lighter、Hyperliquid 有望入局
除了上述四家中心化持牌机构,加密原生的去中心化永续合约交易所(Perp DEX)也在紧锣密鼓地推进合规化,试图分食这块万亿级蛋糕。
其中,Lighter 的进展最为明确。
在 10 月 21 日举行的第三季度投资者电话会议上,Lighter 创始人 Vladimir Novakovski 表示,团队计划于 11 月向 CFTC 申请指定合约市场(DCM)资格,同时申请衍生品清算组织(DCO)注册。前者对应交易场所,后者负责交易后的清算及风险管理。
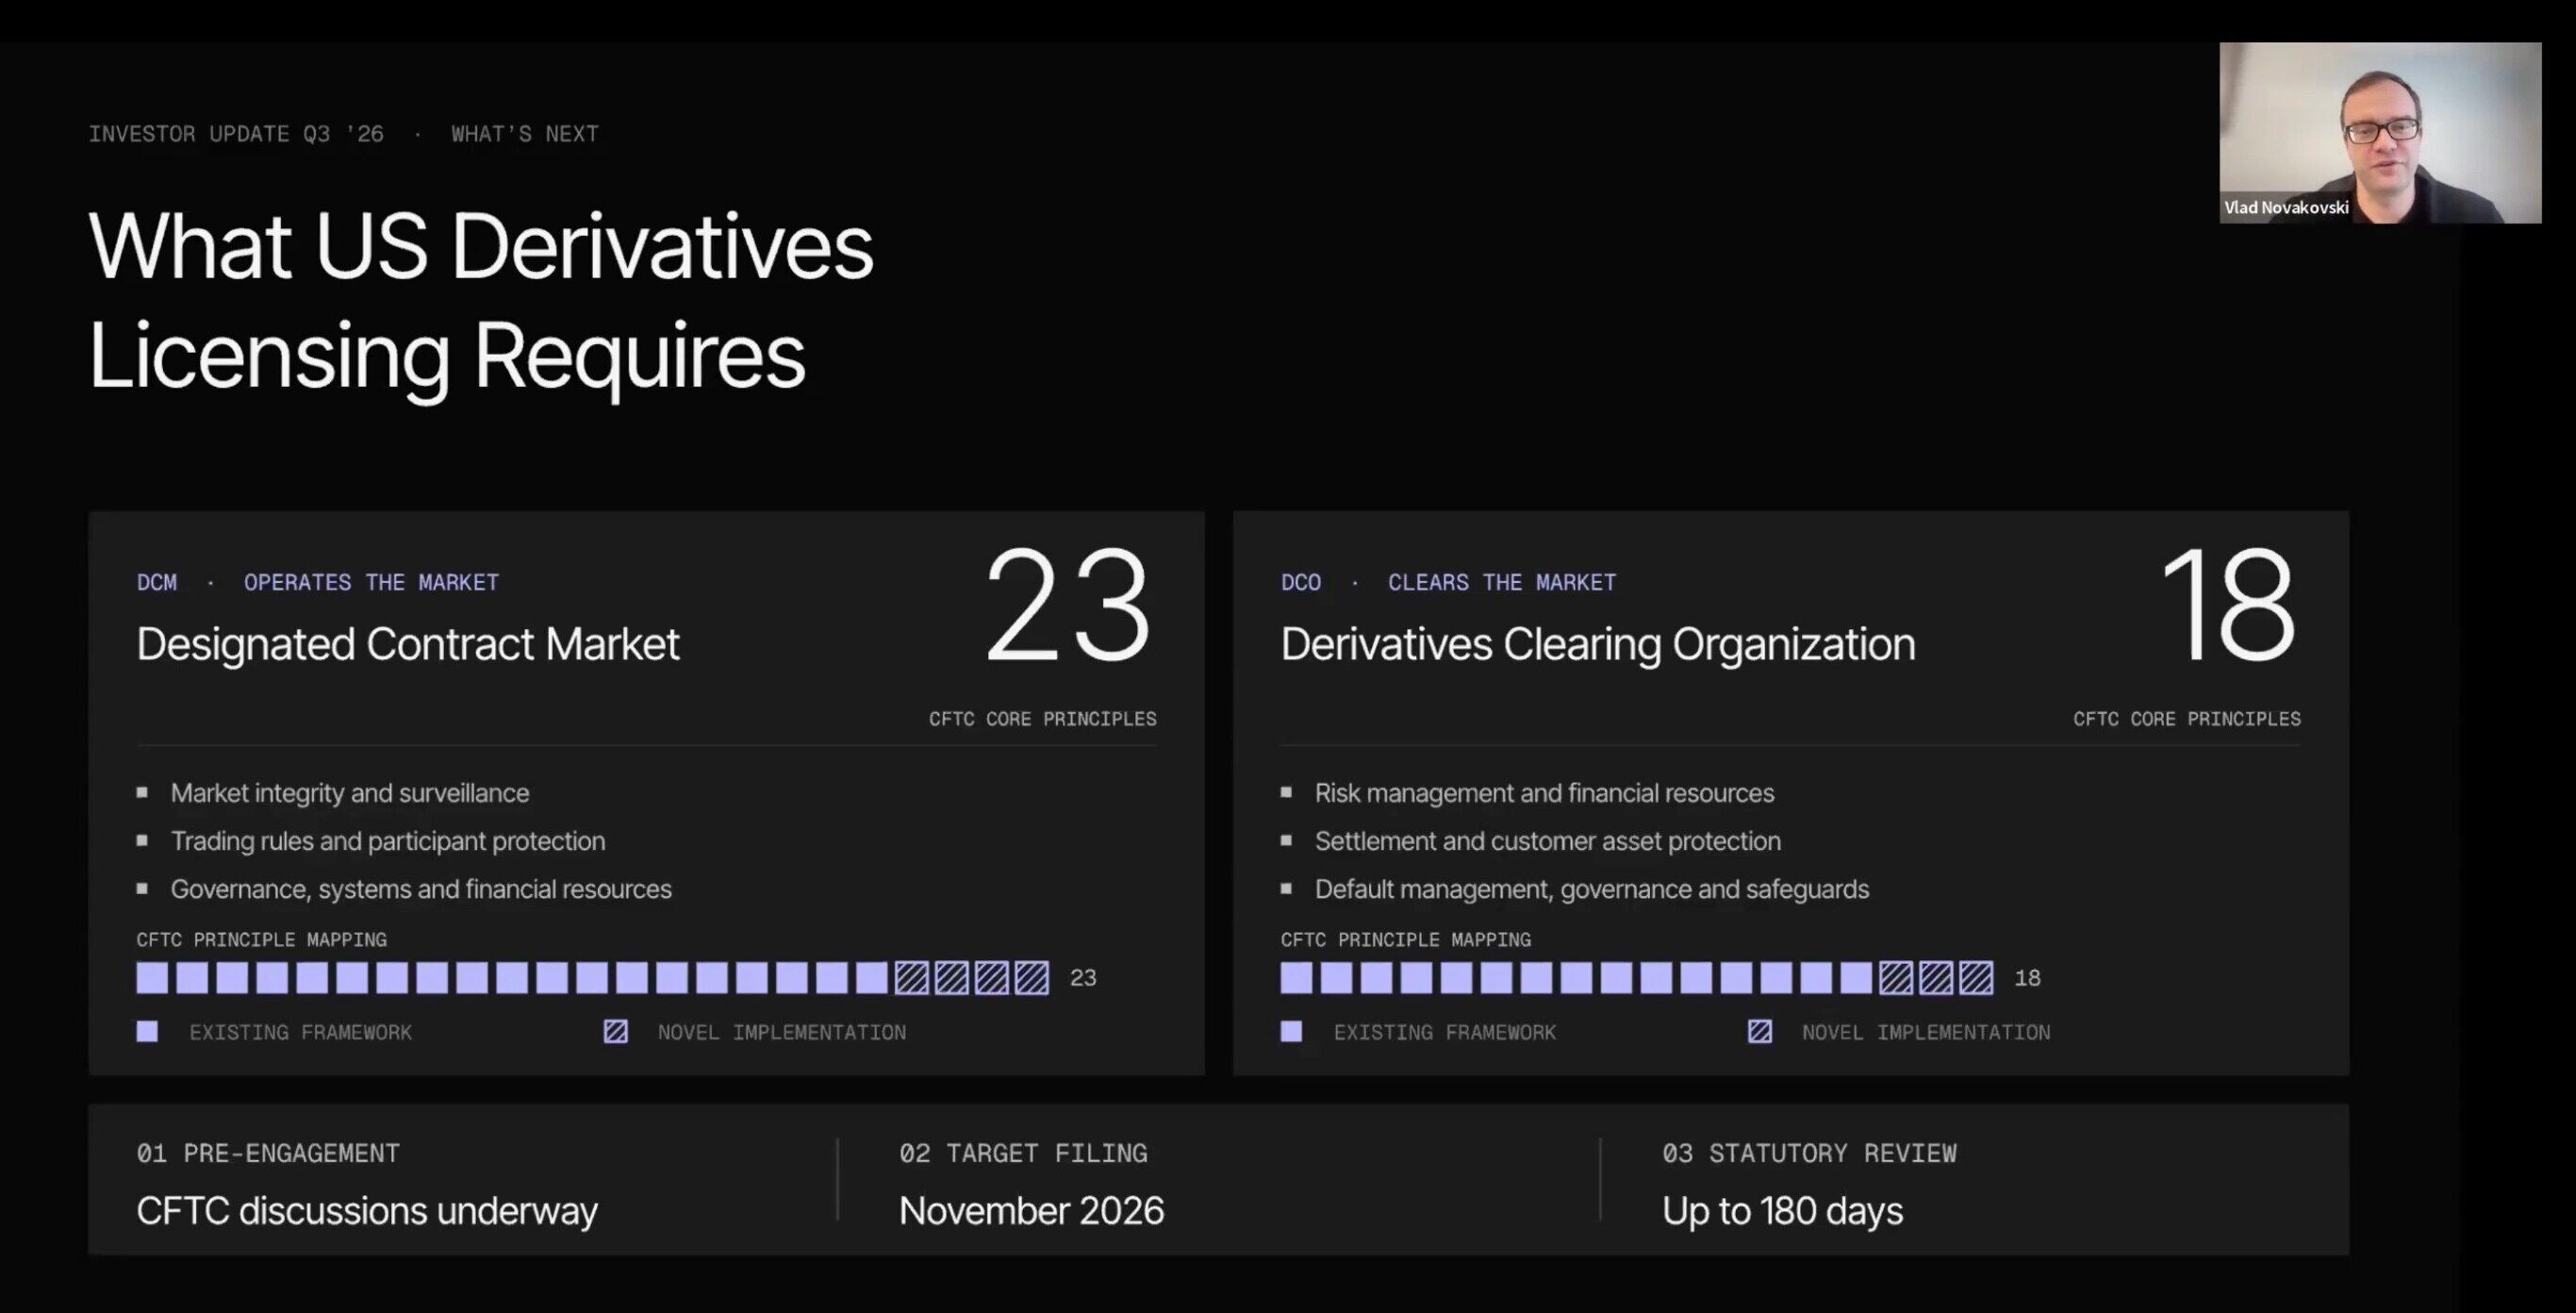
Vladimir 当时曾表示:“提交申请之后,监管机构有最长 180 天的法定期限来进行审查。因为我们前期已与 CFTC 进行过充分接洽,完成了所有的前期准备工作,预计后续的审查流程将会非常顺利。”
Hyperliquid 同样正在发力,但路径似乎稍有不同。
今年 8 月,特朗普曾公开表示,CFTC 主席 Selig 正在推动 Hyperliquid 以完全合规、合法的方式进入美国市场。与 Hyperliquid 高度相关的政策游说组织 Hyperliquid Policy Center 随后也向 SEC 和 CFTC 提交意见,主张符合期货特征的永续合约应当被归类为证券期货,从而让受两家机构监管的交易所都能参与这一市场。
10 月 29 日,纽交所母公司洲际交易所(ICE)已宣布与 Hyperliquid 生态 HIP-3 市场 TradeXYZ 达成合作,计划在美国建立一个基于 Hyperliquid 的受监管永续合约市场及清算体系。这套方案仍需获得监管批准,但它提供了另一种可能性 —— Hyperliquid 不一定要将现有 DEX 直接改造成美国持牌交易所,也可以通过合作方建立独立的合规市场,继续提供底层基础设施。
华尔街光速反击,要求 CFTC 撤销批准决定
不过,CFTC 刚刚打开个股永续合约的大门,华尔街的反击就已经到来。
11 月 3 日,由 Cboe Global Markets、Citadel Securities 和 Healthy Markets Association 等机构支持的游说组织 Capital Markets Alliance(CMA),向纽约南区联邦地区法院提起诉讼,要求撤销 CFTC 对个股永续合约的相关批准。
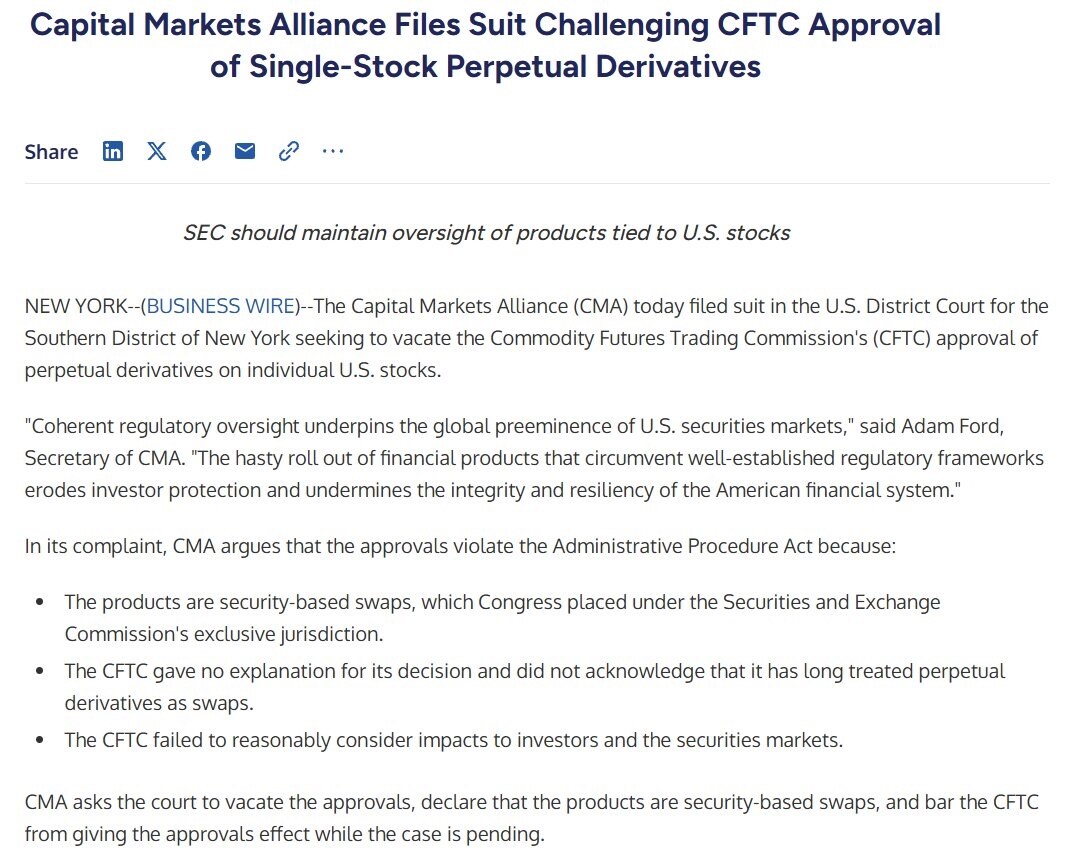
CMA 的核心逻辑是,由于永续合约没有到期日,它不符合法定意义上传统“证券期货”(security futures)的定义,而在法律本质上属于“基于证券的互换合约”(securities-based swaps)。根据美国法律,基于单一股票的互换产品属于 SEC 的专属管辖范围,CFTC 无权单方面放行。
此外,CMA 还控诉 CFTC 的决定违反了《行政程序法》(APA),认为 CFTC 绕过了正式的立法与全面审查程序,通过 45 天逾期自动生效的方式仓促推出产品。CMA 秘书 Adam Ford 就此批评称:“仓促推出规避成熟监管框架的金融产品,会削弱投资者保护,破坏美国金融体系的完整性与韧性。”
除了发起诉讼的 CMA 外,美国证券业与金融市场协会(SIFMA)和纳斯达克(Nasdaq)近期也纷纷向 SEC 递交反对信,警告个股永续合约在夜间交易时段流动性单薄,极易引发价格操纵与散户连环爆仓风险,并呼吁 SEC 行使法定权力,在 CFTC 批准后的 60 天窗口期内紧急废止这四家交易所的规则变更。
华尔街方面如此敏感的理由很简单,对于 Cboe 等传统期权与期货巨头而言,末日轮期权(0DTE)和传统股票期权是其核心利润来源。一旦无需展期、操作直观、支持接近全天候交易的“个股永续合约”在 Coinbase、Kraken 和 Kalshi 等平台上普及,传统期权市场与做市商的订单流将面临严重分流。
注定载入监管历史的交锋
11 月 3 日的这场交锋,注定会载入美国金融监管史册。一边是监管侧的历史性开闸,试图将加密市场验证成功的“永续合约”机制引入美股,将离岸流动性拉回美国本土;另一边则是 Citadel 与 Cboe 等华尔街既得利益者高举证券法大旗,在联邦法院筑起防线。
接下来 60 天内,CFTC 和 SEC 能否顶住华尔街的压力,以及联邦法院是否会签发临时禁令,将直接决定 Coinbase、Kalshi 们能否顺利敲响美股永续合约的第一声“开市钟”,也将决定 Lighter、Hyperliquid 等链上新贵能否真正迎来属于它们的“华尔街时刻”。





