美股日报|油价收116美元创半年新高,道指跌653点(10月24日)


- 核心观点:油价接棒成为市场主要压力源,布伦特原油创4月以来新高,推升通胀担忧与长端利率,资金从AI与利率敏感板块撤出转向能源;加密板块同步承压,现货比特币ETF创10月最大单日净流出,DAT龙头MSTR出现约10%估值折价。
- 关键要素:
- 布伦特原油12月合约收116.72美元/桶涨3.1%,WTI收103.27美元涨3.82%,胡塞袭击与美伊冲突升级预期直接推高油价。
- 三大指数连续第二日收跌但跌幅收敛:道指跌1.23%领跌,标普跌0.52%,纳指仅跌0.21%,费半反弹0.44%;能源股XOM+2.79%、CVX+2.88%创新高成唯一确定性赢家。
- 10年期美债收益率回升3.5bp至4.988%,初请失业金19.4万人低于预期,就业数据偏强削弱降息想象,市场预期10月28日FOMC维持4.00%不变。
- 美国运通宣布裁员3,500人(约5%员工)并以AI提效为由,股价跌3.67%,市场担忧白领岗位削减向消费信贷传导。
- 美国现货比特币ETF周四净流出6.356亿美元,为10月最大单日流出,抹去此前三日约10.7亿美元净流入的近60%。
- MSTR收146.01美元微涨0.14%,市值/持仓约0.90倍折价约10%;ASST持仓36,818 BTC仍有约21%溢价,DAT融资能力分化加剧。
- SEC将2027年检查重点列为"AI超级智能"与"资产代币化"系统性风险;新加坡、马来西亚、泰国扩大跨境稳定币试点。
一、头条
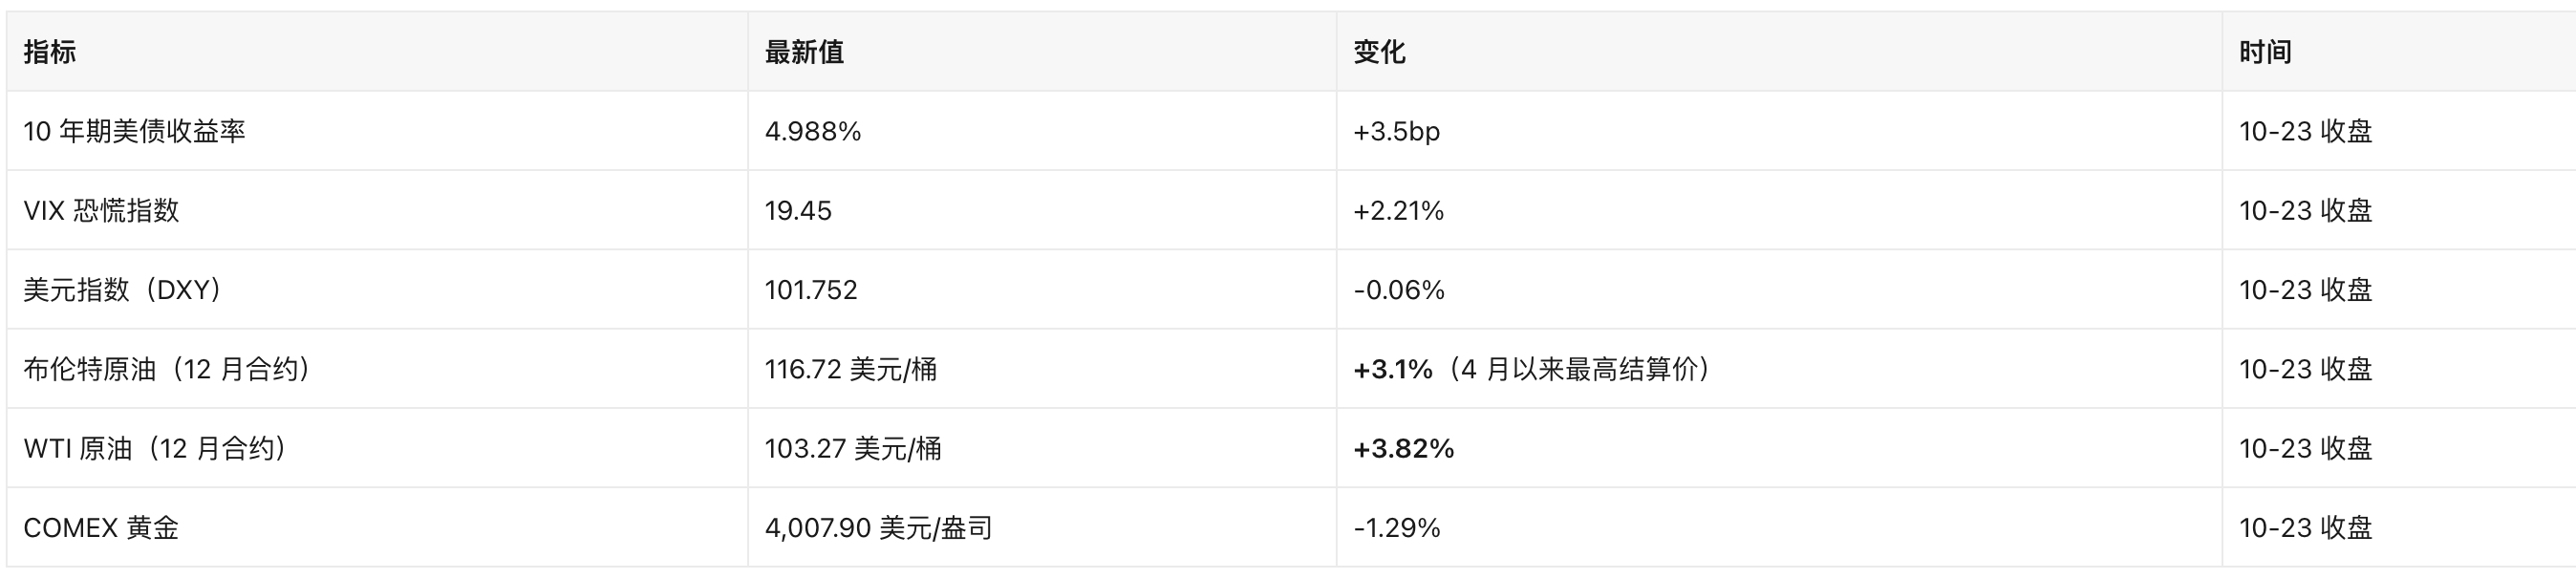
- 油价接棒成为主要压力源:布伦特原油 12 月合约收 116.72 美元/桶,涨 3.1%,为 4 月以来最高结算价;WTI 收 103.27 美元,涨 3.82%。胡塞武装袭击与中东供应扰动叠加美伊冲突升级预期,直接推高通胀担忧与长端利率。
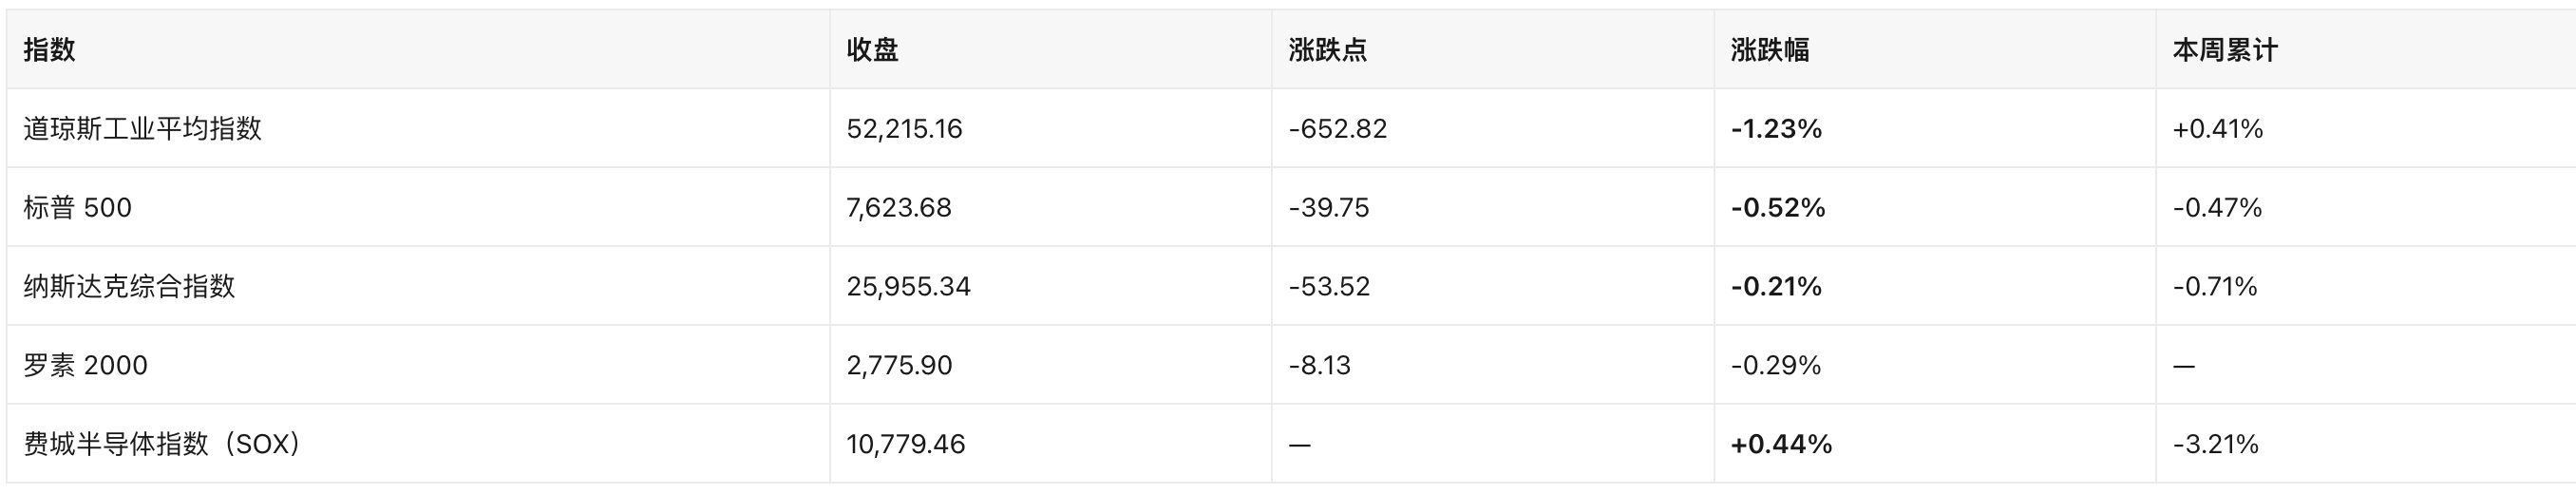
- 指数跌幅收敛但结构分化明显:道指跌 652.82 点(-1.23%)领跌,标普 500 跌 0.52%,纳指仅跌 0.21%,费城半导体指数反弹 0.44%。Barron's 描述为"AI 抛售在周五降温,但指数仍收跌"——资金从金融、工业、消费撤出,转而买入能源。
- 美国运通宣布裁员 3,500 人(约 5% 员工),并以 AI 提升效率为理由之一,股价跌 3.67%,为道指跌幅居前的权重股;市场担忧白领岗位削减向消费信贷传导。
- 就业数据仍偏强,削弱降息想象:上周初请失业金 19.4 万人,低于 20 万人预期;续请 172.8 万人,高于预期;10 年期美债收益率回升 3.5bp 至 4.988%。
- 加密板块逆势分化:MSTR 微涨 0.14% 收 146.01 美元,市值/持仓约 0.90 倍(折价约 10%);COIN 跌 2.74%,矿企跌 3%-5%;美国现货比特币 ETF 周四净流出 6.356 亿美元,为 10 月最大单日流出。
二、美股大盘与宏观
三大指数收盘(美东 2026-10-23 16:00)
来源:Yahoo Finance 行情
走势特征:三大指数连续第二日收跌,但跌幅显著收敛——周四纳指跌 2.60%、费半跌 6.72%,周五费半反弹 0.44%、纳指仅跌 0.21%。真正的分化在道指:-1.23% 的跌幅主要由金融(AXP -3.67%、GS -1.75%、JPM -1.47%、V -1.55%)、工业(CAT -2.42%)与消费(NKE -2.66%)贡献,而能源双雄 XOM +2.79%、CVX +2.88%(逼近 52 周高点 233.74)撑住了标普。
本周主线切换:道指周涨 0.41%,纳指周跌 0.71%,费半周跌 3.21%——"AI 资本开支交易"降温后,资金没有离场,而是转向能源与防御,油价成为新的定价锚。
板块表现(10 月 23 日,SPDR 行业 ETF)

来源:Yahoo Finance 行情。注意与周四完全反转:周四是必需消费领涨、半导体崩跌,周五则是能源独强、消费补跌
利率、美元与商品
来源:Yahoo Finance 行情
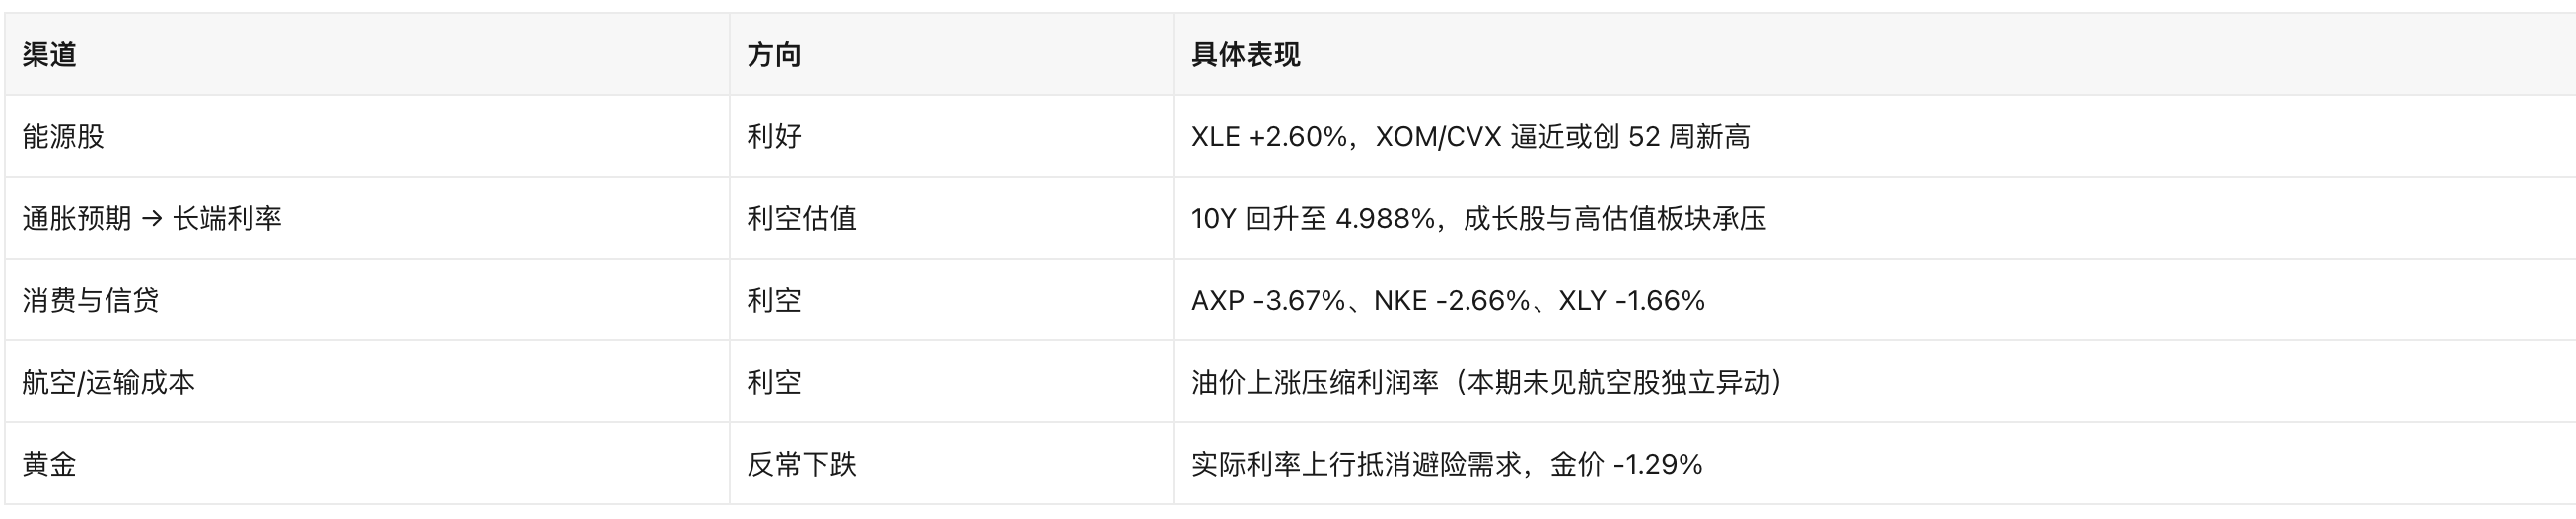
传导逻辑:油价上涨 → 通胀预期上行 → 长端利率回升(10Y +3.5bp)→ 高估值成长股承压、金融与消费股杀估值。值得注意的是黄金同跌 1.29%——在真实利率上行与美元流动性偏紧的组合下,避险资金并未流向黄金,这也解释了 BTC 同步走弱。
宏观数据与美联储
10 月 23 日公布数据(美国):
- 初请失业金:19.4 万人(预期 20.0 万,前值 20.0 万)
- 续请失业金:172.8 万人(预期 172.0 万,前值 170.3 万)
- 咨商会领先指标:0.0%(预期 -0.1%,前值 -0.1%)
- 堪萨斯城联储制造业综合指数:11(前值 14)
来源:Nasdaq 经济日历。数据整体偏强,不构成降息理由。
美联储:据美联储官网 FOMC 日历,10 月会议为 10 月 27-28 日,决议与新闻发布会于 10 月 28 日 14:00(美东) 公布,本次会议不附带经济预测摘要(SEP)。当前联邦基金目标区间为 3.75%-4.00%(9 月 16 日会议加息 25bp 后生效),市场一致预期本次维持 4.00% 不变。
口径更正:部分第三方日历将本次决议标为 10 月 29 日,与美联储官网不符,本期以官网为准。
三、热点个股与板块
能源:唯一确定性赢家
- 埃克森美孚(XOM) 收 183.21 美元,+2.79%,逼近 52 周高点 183.75;雪佛龙(CVX) 收 233.21 美元,+2.88%,创 52 周新高。
- 逻辑:布伦特 116.72 美元、WTI 103.27 美元的现货端强势直接改善上游现金流;同时美国再度动用战略石油储备(SPR)应对供应中断,说明实物市场偏紧而非投机(来源:OilPrice,10 月 23 日;Yahoo Finance 行情)。
- 风险:油价已计入大量地缘溢价,若美伊出现谈判信号,回撤幅度可能同样剧烈。
美国运通(AXP):AI 裁员叙事首次砸到金融股
- 收盘 313.22 美元,-3.67%,为道指跌幅居前的权重股(同样承压的还有 CAT -2.42%、GS -1.75%)。
- 事件:公司计划裁减约 3,500 个岗位(约 5% 员工),为两年来首次大规模收缩,媒体普遍将其与 AI 提效挂钩(来源:New York Post、Yahoo Finance、Fast Company,10 月 23 日)。
- 市场解读:一边是成本改善,一边是"高收入客群消费与就业预期"的隐忧;在消费信贷敏感期,投资者先交易后者。
半导体:止跌但未修复
- 美光(MU) +2.46%、AMD +1.74%、英特尔(INTC) +1.72%、高通(QCOM) +1.78%、台积电(TSM) +1.49%;英伟达(NVDA) 仍跌 0.59% 收 210.96 美元,博通(AVGO) -0.48%。
- 结构:反弹集中在存储与 CPU,GPU 龙头未跟涨;西部数据(WDC) 逆势再跌 2.97%,存储内部分化。
- 背景:周四费半单日暴跌 6.72% 后,周五仅为技术性修复,周线仍跌 3.21%。AI 资本开支的"回报周期"争论并未结束,下周微软、谷歌、亚马逊财报是第一道验证关口(来源:Yahoo Finance 行情;Reuters《Wall St Week Ahead》,10 月 23 日)。
大盘科技:财报前的观望
- 微软(MSFT) +0.66% 收 524.51 美元,10 月 28 日盘后发布财报;苹果(AAPL) -0.14%;谷歌(GOOGL) -1.24%;亚马逊(AMZN) -0.95%;特斯拉(TSLA) -0.63%;Meta(META) -0.96%。
- 解读:周四 Meta 绩后大跌后,大型科技股周五进入"等财报"状态,波动率收敛,但方向未定。
承压板块:工业与消费
- 卡特彼勒(CAT) -2.42%、耐克(NKE) -2.66%、联合健康(UNH) -1.62%、Visa(V) -1.55%、高盛(GS) -1.75%、摩根大通(JPM) -1.47%。
- 共同点:对利率与消费双重敏感。10Y 回到 4.99% 后,这类"利率敏感 + 需求见顶担忧"的标的首先被减仓。
四、加密相关美股(Crypto-Equity)
DAT 龙头:Strategy(MSTR)
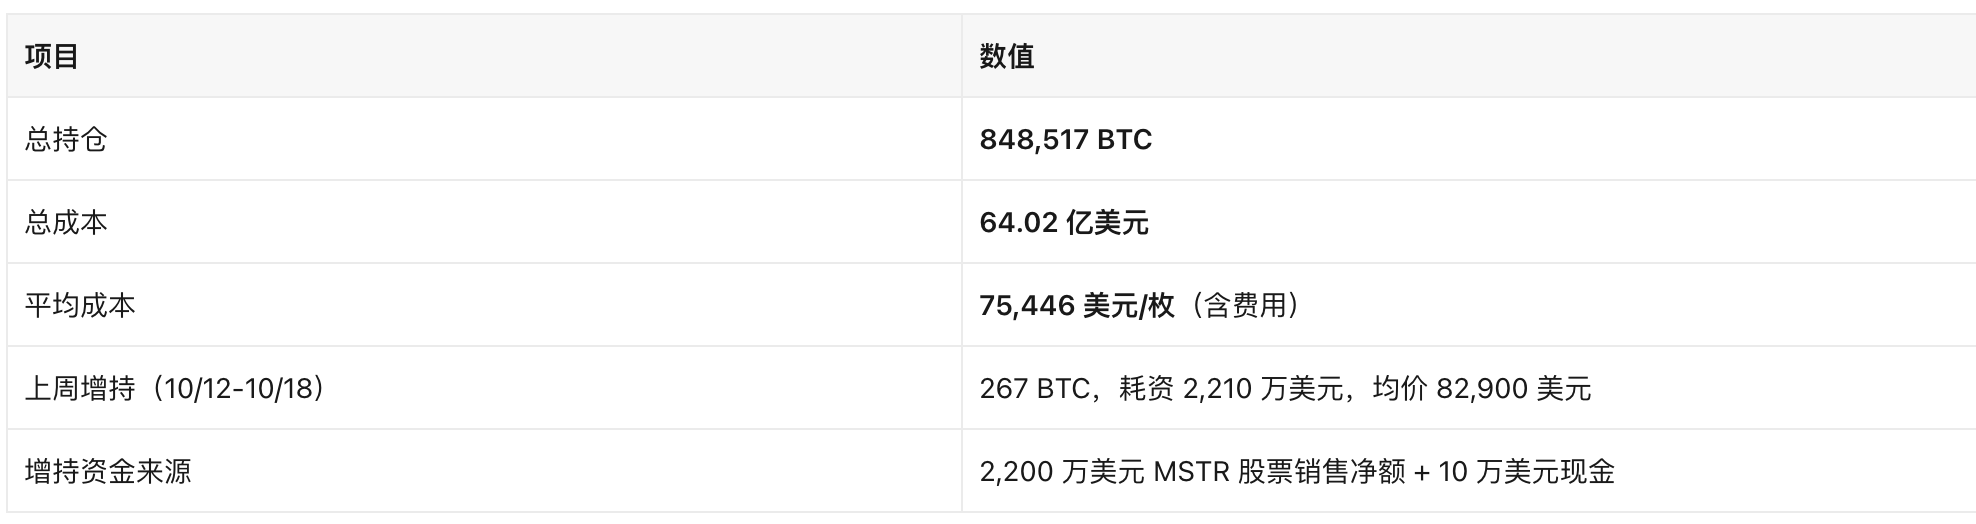
持仓与成本(SEC 8-K,2026 年 10 月 19 日披露,数据截至 10 月 18 日):
资本运作:
- 董事会将数字信贷证券回购授权由 20 亿美元上调至 30 亿美元,截至 10 月 18 日剩余额度 11.6 亿美元;上周实际回购 1.931 亿美元(约为当周购币金额的 8.7 倍)。
- MSTR 普通股回购计划剩余额度 10 亿美元。
- 解读:新增资金几乎全部来自 ATM 卖股,且规模极小(2,200 万美元),说明公司当前优先修复优先股价格与股东回报,而非激进加仓——这是 mNAV 折价环境下的理性选择。
估值与交易:
- 收盘 146.01 美元,+0.14%,为当日加密股中少数收涨标的;成交 1,858 万股,52 周区间 81.81-299.80 美元。
- 总市值 616.1 亿美元(Nasdaq);按 848,517 BTC × 80,644 美元计算持仓市值约 684.3 亿美元 → 市值/持仓(mNAV)约 0.90 倍,折价约 10%。
- 分析师 1 年目标价 211.50 美元(Nasdaq 汇总)。
- 财报:10 月 29 日盘后,分析师一致预期 EPS 21.50 美元(含比特币公允价值变动收益,可比性有限)。
下一披露节点:按惯例,公司将于 10 月 26 日(周一) 提交 8-K,披露 10 月 19-25 日购币情况——这是判断"折价环境下是否继续加仓"的第一个观察点。
第二大 DAT:Strive(ASST)
- 10 月 19 日以约 1 亿美元增持 1,223 BTC,总持仓升至 36,818 BTC(来源:The Block,10 月 19 日)。
- 10 月 20 日推出新的优先股(SATA),票息 15%,用于继续融资购币(来源:Bitcoin Magazine,10 月 20 日)。
- 收盘 28.97 美元,-0.21%;总市值 35.94 亿美元。按 36,818 BTC × 80,644 美元计持仓市值约 29.69 亿美元,市值/持仓约 1.21 倍(口径为普通股市值,未扣除优先股与债务)。
- 对照意义:同为 DAT,ASST 仍有约 21% 溢价、MSTR 折价 10%——市场对"更小、更灵活、优先股票息更高"的结构给了溢价,而对 MSTR 的大体量与杠杆结构给了折价。
现货 ETF 资金流
最新已公布数据(10 月 22 日,周四):
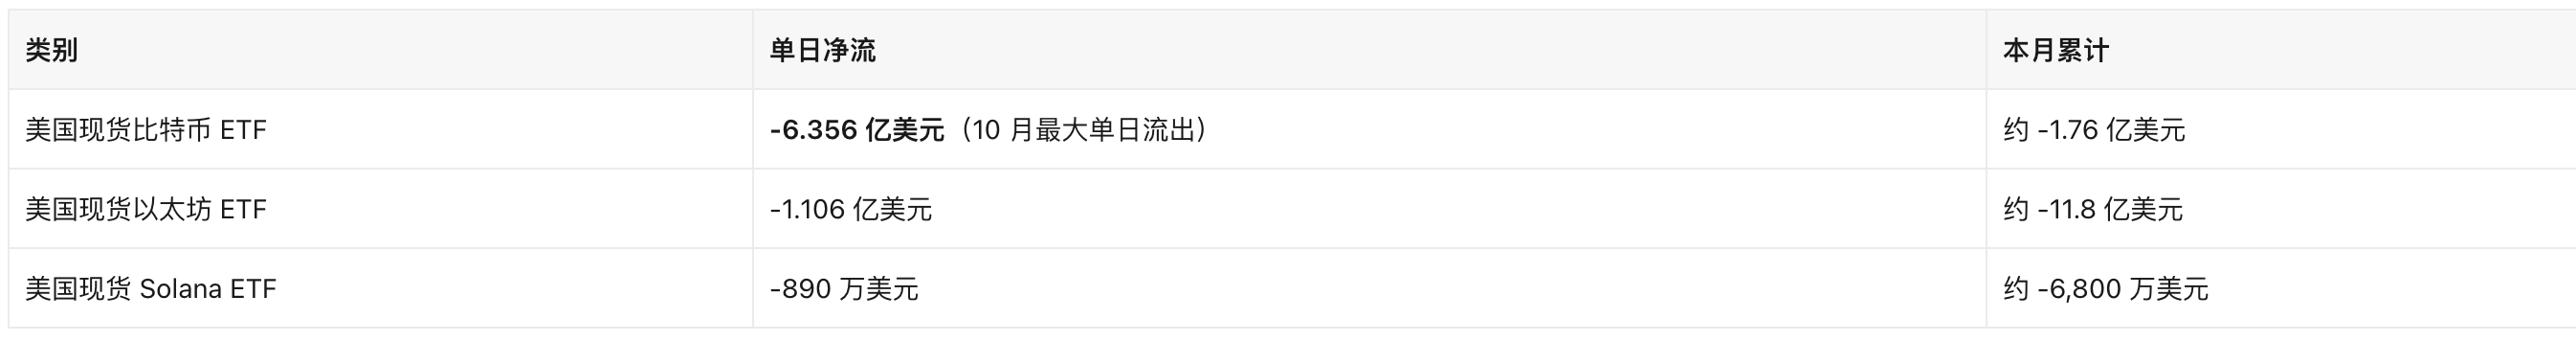
- 单日流出抹去了此前三日约 10.7 亿美元净流入的近 60%;比特币 ETF 累计净流入降至 578 亿美元,总净资产 1,002 亿美元(来源:Decrypt ETF Tracker、The Block,10 月 23 日)。
- 10 月 23 日(周五)资金流数据截至本简报生成时尚未发布,未做推测。
泛加密美股
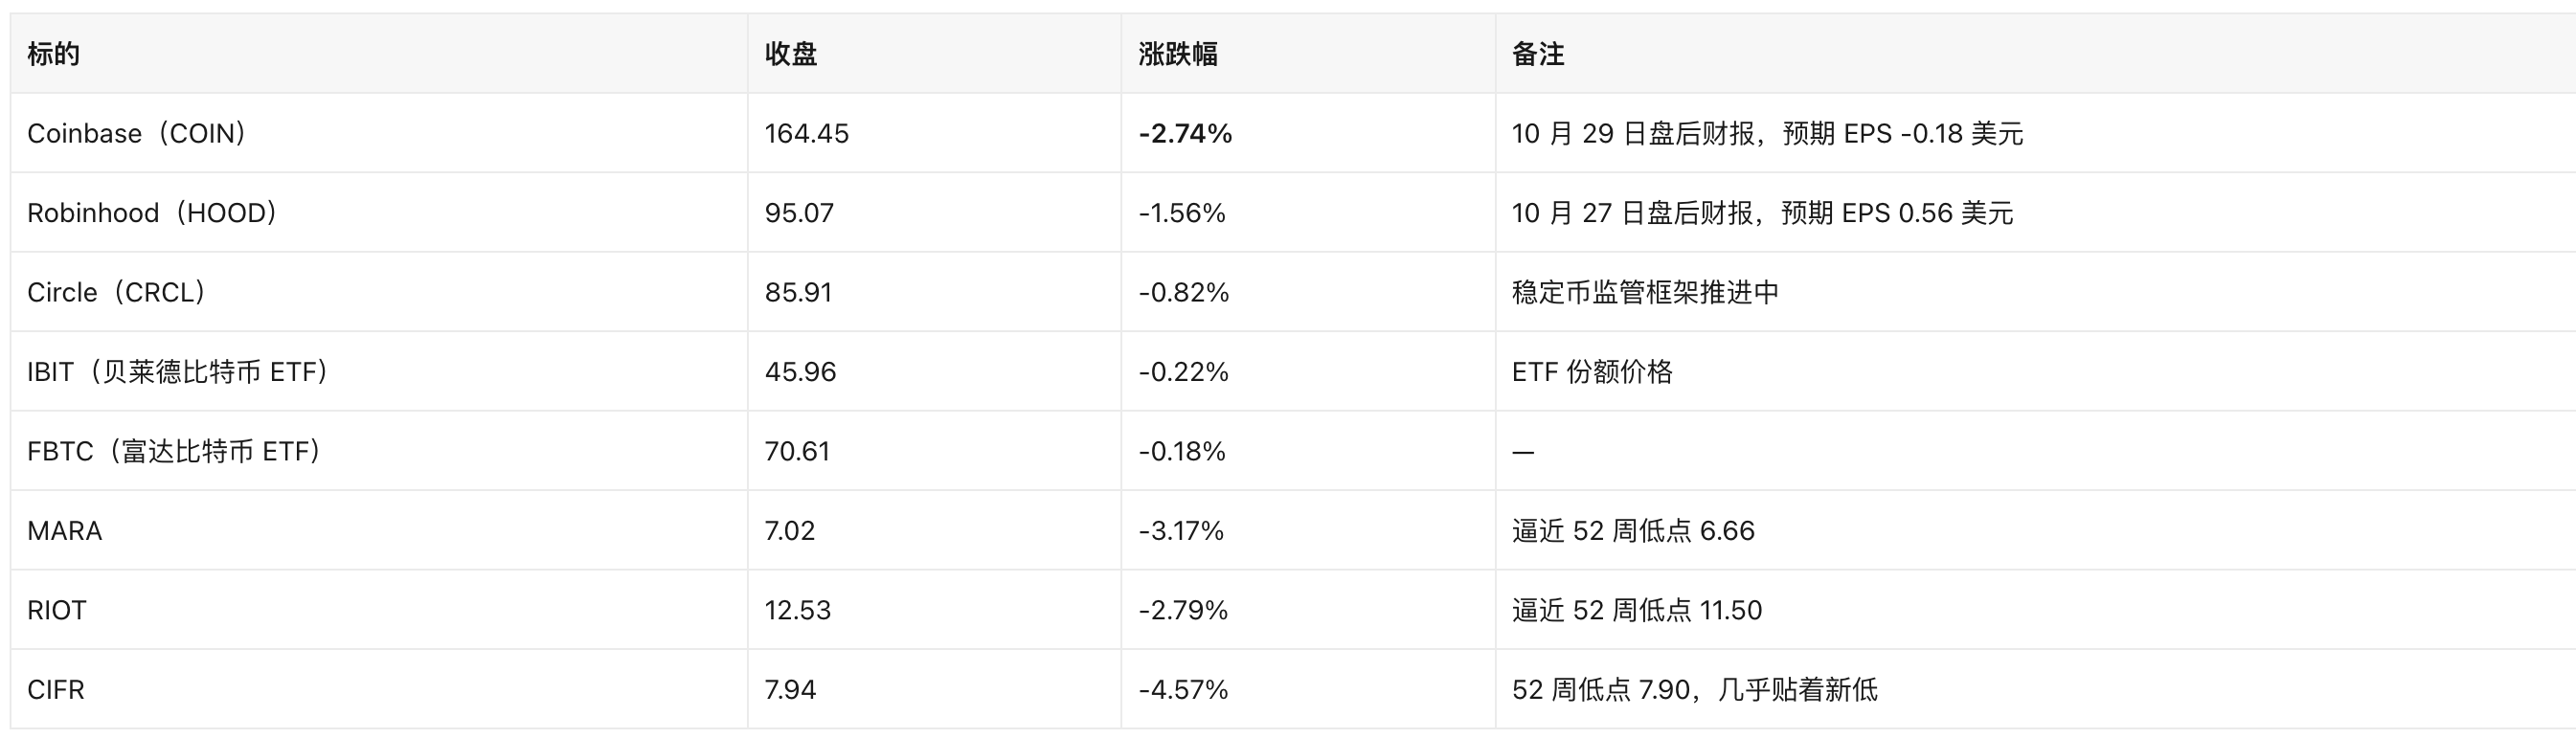
来源:Yahoo Finance 行情
值得注意的三条公司级事件:
- Coinbase:爱尔兰央行对其爱尔兰实体处以 325 万欧元(约 360 万美元)罚款,理由为客户资金隔离与外包管理缺陷——这是其欧洲分支一年内第二次被罚;同时公司上线"AI 代理代客交易"功能(来源:The Block、Decrypt,10 月 22-23 日)。
- 稳定币基础设施继续铺路:新加坡、马来西亚、泰国央行扩大跨境稳定币试点,参与方包括 Ripple、Visa、Mastercard;汇丰在香港推出面向零售的港元稳定币 RedCoin;SoFi 推出计息型代币化存款(来源:The Block、Decrypt,10 月 22-23 日)。
- Visa 收购 Fireblocks(约 25 亿美元)传闻被 Fireblocks 否认——未经证实的并购传闻,本期不作为事实采用(来源:The Block,10 月 22 日)。
监管与会计驱动
- SEC 2027 年检查重点将"AI 超级智能"与"资产代币化"列为系统性市场风险,意味着代币化产品的合规审查会前置(来源:Decrypt,10 月 23 日)。
- JPMorgan 指出:近期一系列监管动作部分对冲了《Clarity Act》立法失败的负面影响,但行业规则仍存空白(来源:The Block,10 月 22 日)。
- 国会层面:参议员 Blumenthal 就 Tether 向某前白宫加密顾问所创公司付款一事要求作出说明(来源:Decrypt、The Block,10 月 23 日)。
- 会计口径:公平价值会计准则下,BTC 价格直接进入当期损益,这也是 MSTR 第三季度账面利润与 EPS 一致预期高达 21.50 美元的原因——报表利润的波动性会被放大,阅读时需区分"币价浮盈"与"经营性现金流"。
加密美股观察名单
- 本期无新增首次宣布购币/转型 DAT 的美股公司。
- 名单现状(按持仓规模):Strategy(MSTR,848,517 BTC,折价 10%)→ Strive(ASST,36,818 BTC,溢价 21%)→ 其余中小型财库公司(本期未见新公告)。
- 需持续跟踪:折价环境下 DAT 的融资能力正在分化——能发优先股的公司(MSTR、ASST)尚可维持,mNAV 长期低于 1 且无融资渠道的公司面临被迫减持风险。
五、地缘政治影响
核心事件:美伊冲突升级预期 + 胡塞袭击
- 供应端:胡塞武装对沙特目标的袭击叠加一起漏油事件,推动油价单日跳涨约 3 美元,布伦特创 4 月以来最高结算价(来源:Reuters,10 月 23 日)。沙特防空系统拦截了瞄准利雅得的弹道导弹(来源:Al Jazeera,10 月 24 日)。
- 冲突升级信号:NYT 报道美方官员称伊朗处于"策划针对美国人袭击的后期阶段";CNN 报道美国已从多个中东国家撤出外交人员及家属;特朗普驻联合国大使表示战争可能再持续一年(来源:NYT、CNN、CBS,10 月 23-24 日)。
- 以色列:内塔尼亚胡呼吁美以"推翻伊朗政权"(来源:Fox News,10 月 24 日);同时以色列考虑建立区块链支付方案以应对可能的银行制裁(来源:The Block,10 月 23 日)。
- 美国应对:再度动用战略石油储备(SPR)缓解供应中断,柴油零售价升至 6.30 美元/加仑,并出现首艘俄罗斯柴油货船驶往美国的罕见安排(来源:OilPrice,10 月 23 日)。
对美股的传导路径
六、未来 24 小时及下周关注点
未来 24 小时(周末)
- 10 月 23 日(周五)现货比特币 ETF 资金流:通常在美股收盘后次日早上由各发行方与数据商公布,本简报生成时尚未发布,是本周末唯一需要补看的数据。
- 周末地缘事件:胡塞袭击、美伊表态、霍尔木兹通航消息——周末消息会直接体现在周一开盘的原油与加密价格中。
下周日程(美东时间)
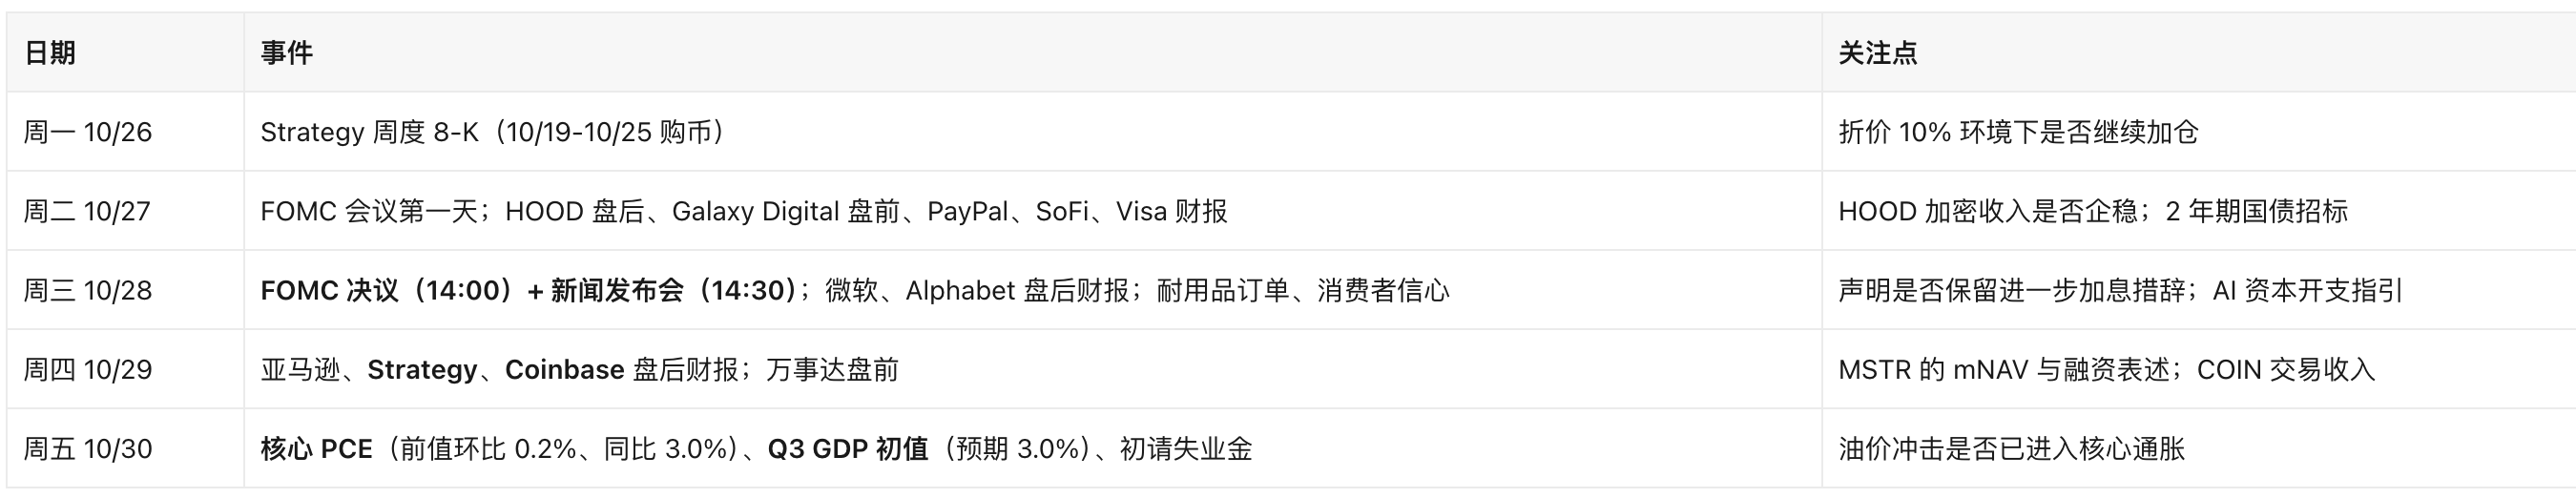
风险清单
- 油价 → 通胀 → 美联储:这是当前最直接的传导链。若布伦特站稳 120 美元,10 月 28 日的"维持不变"可能伴随鹰派措辞。
- AI 财报验证:微软、Alphabet、亚马逊三家财报将决定费半周线 3.21% 的跌幅是"回调"还是"拐点"。
- DAT 折价螺旋:MSTR 已折价 10%,若下周披露继续以 ATM 卖股购币,稀释压力会进一步压制估值;mNAV 长期低于 1 的同类公司存在被迫减持风险。
- ETF 资金流反复:10 月单日最大流出刚出现,若下周连续净流出,BTC 80,000 美元整数关口将承受测试。
- 地缘黑天鹅:霍尔木兹海峡一旦出现实质性封锁,油价与运费的跳升会同时冲击美股估值与加密市场流动性。