对冲AI泡沫最便宜的选择,或许指向东京:高盛建议关注做空美元兑日元


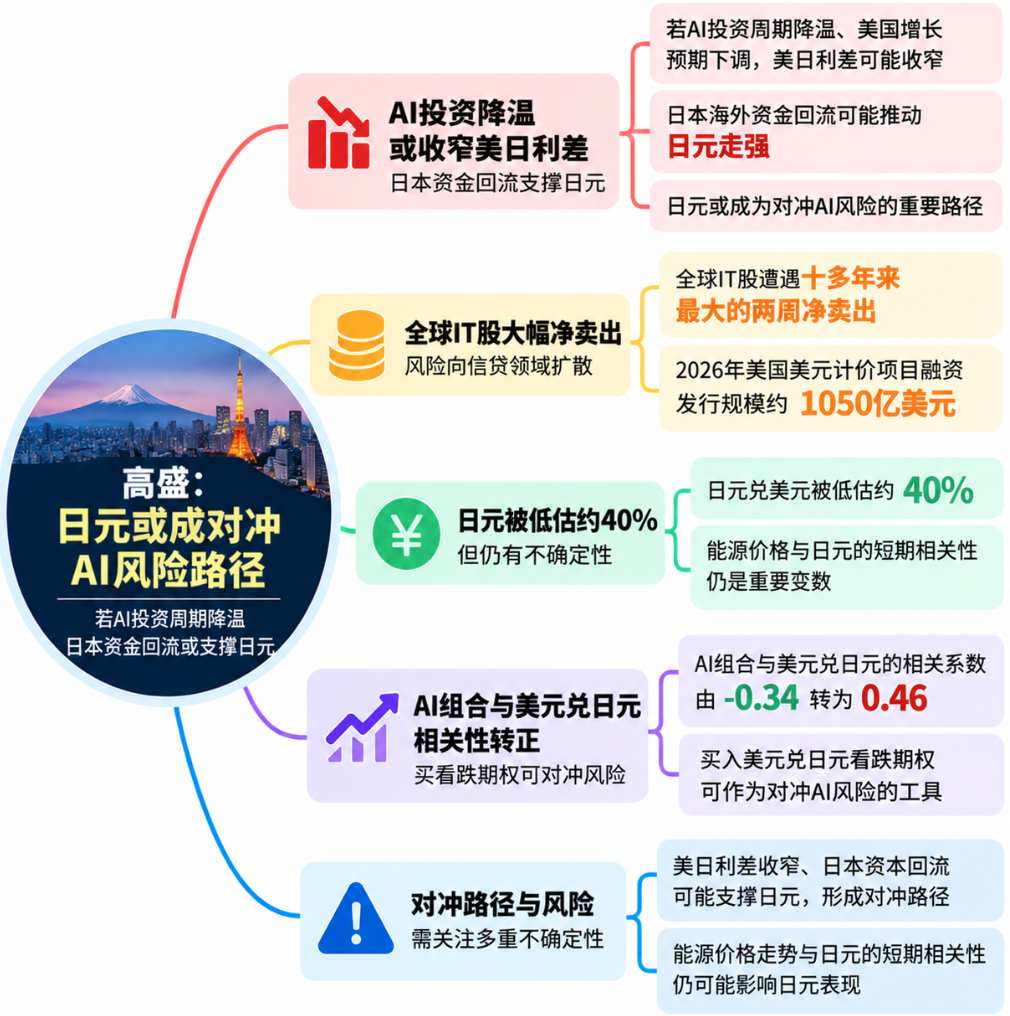
- 核心观点:高盛认为,若AI投资周期降温导致美国增长预期和利率优势减弱,日本资金回流可能推动日元走强,做空美元兑日元或成为对冲AI泡沫风险的有效路径。
- 关键要素:
- 全球信息技术类股票近两周净卖出规模创十多年新高,对冲基金空头杠杆接近五年分布第99百分位。
- 2026年美国美元计价项目融资发行规模约1050亿美元,主要用于数据中心和计算基础设施,约为AI热潮前历史峰值的四倍。
- 高盛估值模型GSDEER显示日元兑美元被低估约40%,为低估幅度最大的货币。
- AI领先企业组合与美元兑日元相关系数由负0.34转为正0.46,与标普500相关系数由0.73升至0.91。
- 美元兑日元两年期平值隐含波动率约9.9,显著低于20年均值13.8,接近历史低点8.4,看跌期权对冲成本较低。
- 日本央行渐进收紧货币政策,叠加美日利差可能收窄,构成日元走强的政策与利率支撑。
原文来源:金十数据
如果 AI 泡沫出现破裂迹象,值得关注的对冲工具或许不只在纳斯达克期权市场,也可能藏在日元汇率之中。
数十年来,日本积累的储蓄持续流向海外,尤其是美国债券和股票,为美国资产市场的繁荣提供了重要资金来源。但如果投资者开始下调对美国经济增长的预期,这股庞大的资本流动可能改变方向,日本资金回流国内的压力也可能随之上升。
高盛固定收益、外汇及大宗商品部门(FICC)的乔纳森·克里萨菲斯(Jonathon Chryssafis)正在梳理 AI 投资周期、美国利率和日本资本流动之间的联系。由此形成的跨资产交易逻辑指向一个方向:日元可能走强。
对外汇交易员而言,这提供了不同于直接做空科技股的布局思路。随着科技股对冲成本变化,做空美元兑日元可能成为一种值得研究的选择。其逻辑不仅建立在日元估值偏低之上,更在于过去支撑美元的部分力量,可能随着美国增长前景变化而减弱。
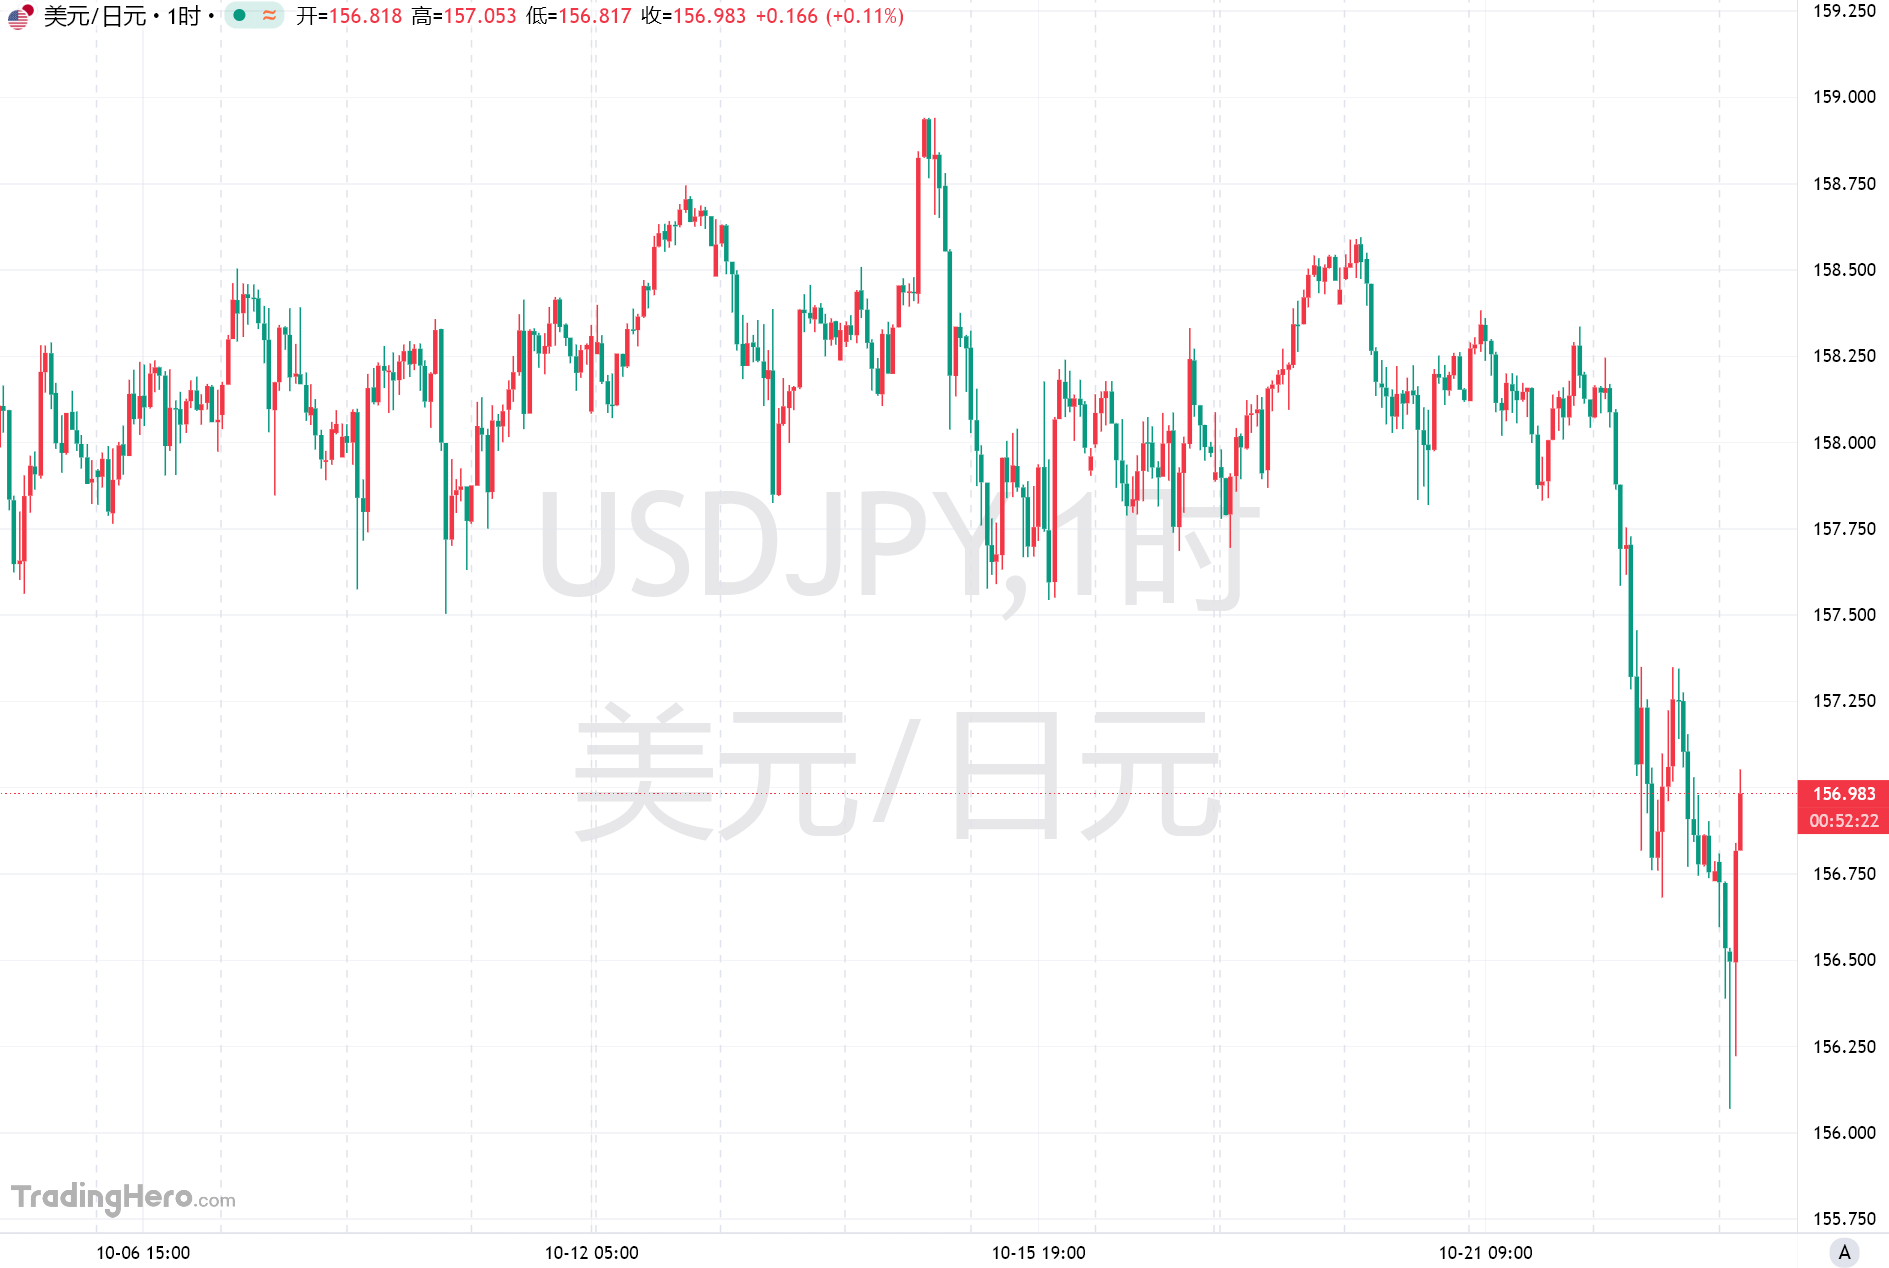
截至本文发稿时间,日元的涨势延续到一个多月以来的最强劲水平,科技股的抛售加剧促使投资者转向包括日本货币、日本政府债券和美国国债在内的传统避险资产。
AI 融资压力加大,风险正从股票市场向信贷市场扩散
AI 相关资产面临的环境正在发生变化。高盛报告称,根据其主经纪商业务的观察数据,全球信息技术类股票最近出现了十多年来规模最大的两周净卖出,波动幅度达到 3.3 个标准差。与此同时,对冲基金空头杠杆水平已接近过去五年历史分布的第 99 百分位。
股票市场承压之外,AI 融资链条也开始受到更多审视。
高盛信用策略师对投资级科技企业债务的态度日趋谨慎,并警告称,高收益债券市场中,不同 AI 基础设施融资主体之间可能出现明显分化。
融资规模反映出这轮投资热潮的体量。高盛数据显示,截至 2026 年 10 月 13 日,2026 年美国美元计价项目融资发行规模已达到约 1050 亿美元,其中绝大部分用于数据中心和计算基础设施。这一规模约为 AI 热潮之前历史最高发行水平的四倍。
问题在于,签有合同的计算能力需求,并不意味着相关企业一定具备交付这些计算能力的财务实力。
随着融资成本和能源费用上升,投资者正变得更加挑剔。尤其是那些依赖少数客户,或者对未来设备利用率作出乐观假设的融资项目,面临的审视更加严格。
地缘政治风险又为这一局面增添了复杂性。即使中东局势再度升级,可能推动油价进一步上涨,美国国债市场仍在吸引买盘。
高盛大宗商品团队认为,在海湾地区出现严重供应中断的情景下,布伦特原油价格可能突破每桶 140 美元。这意味着通胀威胁并未消失。
但克里萨菲斯注意到,美债仍持续获得资金流入。这可能表明,相较于最新的地缘政治消息,投资者更加关注 AI 支出前景重新评估所带来的长期增长影响。
这一差别至关重要。如果 AI 投资增长放缓,未来企业借款需求可能减少,企业争夺资本的竞争也可能缓和,最终压低此前支撑美元的收益率优势。
而这种调整的影响,可能进一步传导至日元。
日元的吸引力,不只是估值偏低
长期以来,日本投资者将大量储蓄配置于海外资产,尤其是美国债券和股票。这些资金流动不仅为美国金融市场提供了庞大的资金来源,也在一定程度上支撑了美元。
高盛的分析认为,如果 AI 投资前景出现实质性恶化,支撑这些资金继续流向美国的假设也可能受到动摇。
假如美国经济增长预期走弱,美日利差随之收窄,日本投资者继续持有庞大海外资产敞口的吸引力就可能下降。届时,资本回流日本的可能性或将增加,并为日元提供支撑。
从估值角度看,日元也存在明显的潜在修复空间。
高盛全球经济学驱动型汇率估值模型(GSDEER)估计,日元兑美元的价值被低估约 40%。按照该模型的估值范围,日元是被低估幅度最大的货币,与美元相比尤其便宜。
不过,估值低廉并不意味着汇率即将反转。过去几年,日元反复证明,即使一项资产看起来已经非常便宜,只要利差、套息交易需求和资本外流等因素仍然对其不利,价格依然可能进一步走低。
因此,这笔交易的重点并非单纯押注日元被低估,而是关注推动美元兑日元走高的力量是否可能发生逆转。
日本政策环境也为这一逻辑提供了部分支撑。日本当局持续表达对日元走强的兴趣;高市早苗鼓励增加国内投资;日本央行则仍沿着渐进收紧货币政策的路径前进。
与此同时,如果 AI 相关风险促使市场下调对美国经济增长的预期,美债收益率可能承压下行,美日利差也可能因此收窄。此前促使投资者买入美元、卖出日元的收益率优势,就有可能随之减弱。
这构成了高盛所关注的关键传导机制:AI 投资降温影响美国增长和融资需求,进而改变利率预期与跨境资本配置,最终传导至美元兑日元汇率。
期权市场的定价也值得留意。高盛指出,美元兑日元两年期平值隐含波动率目前约为 9.9,显著低于 20 年平均水平 13.8,也相对接近 8.4 的历史低点。
较低的隐含波动率意味着,市场对未来汇率波动的定价相对温和。高盛据此认为,买入美元兑日元看跌期权是一种具有吸引力的对冲方式。
看跌期权可以让投资者在美元兑日元下跌时获利,同时将通常情况下的最大损失限制在已支付的权利金范围内。对于希望直接表达方向性判断的交易员,做空美元兑日元也是一种选择,但两者的风险结构并不相同:直接做空现汇还涉及融资成本,并可能在汇率反向波动时产生更大的损失。
AI 股票与日元的联动正在增强
近期跨资产相关性数据也出现变化,显示 AI 交易与外汇市场之间的联系可能正在加强。
自 10 月 14 日以来,高盛的 AI 领先企业组合对更广泛股票市场、美债收益率以及美元兑日元汇率的敏感度明显上升。
该组合与标普 500 指数的相关系数已从 0.73 升至 0.91;与 10 年期美债收益率变动之间的相关系数,则从负 0.13 转为正 0.19。
更值得关注的是,该 AI 组合与美元兑日元汇率的相关系数,已经从负 0.34 转为正 0.46。
这些变化表明,AI 相关股票与汇率的联动关系正在发生转变。若这种关系持续,AI 股票走弱、美债收益率下行与日元兑美元走强可能同时出现,从而形成有利于做空美元兑日元的市场环境。
不过,目前这些变化还处于早期阶段,短期相关性可能迅速逆转,不能直接视为稳定的交易规律。
能源市场就是一个重要的变数。如果能源供应再次受到冲击,即使股市下跌,通胀预期和美债收益率仍可能上升,从而令上述传导机制变得更加复杂。
日本对进口能源的依赖,同样是投资者不能忽视的因素。因此,不能把每一次全球避险行情都视为日元必然升值的信号。油价飙升既可能强化市场对经济增长的担忧,也可能推高通胀压力,进而影响利率和汇率走势。
对于希望对冲 AI 相关风险的投资者而言,日元提供了一条不同于直接做空科技股的交易路径。高盛提出的美元兑日元看跌期权思路,以及方向性的做空策略,值得结合利差、资本流动和波动率定价进一步评估。
华尔街关注 AI 交易的下一阶段时,答案或许不只写在硅谷的科技股估值中,也可能写在东京的资本流向里。